

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
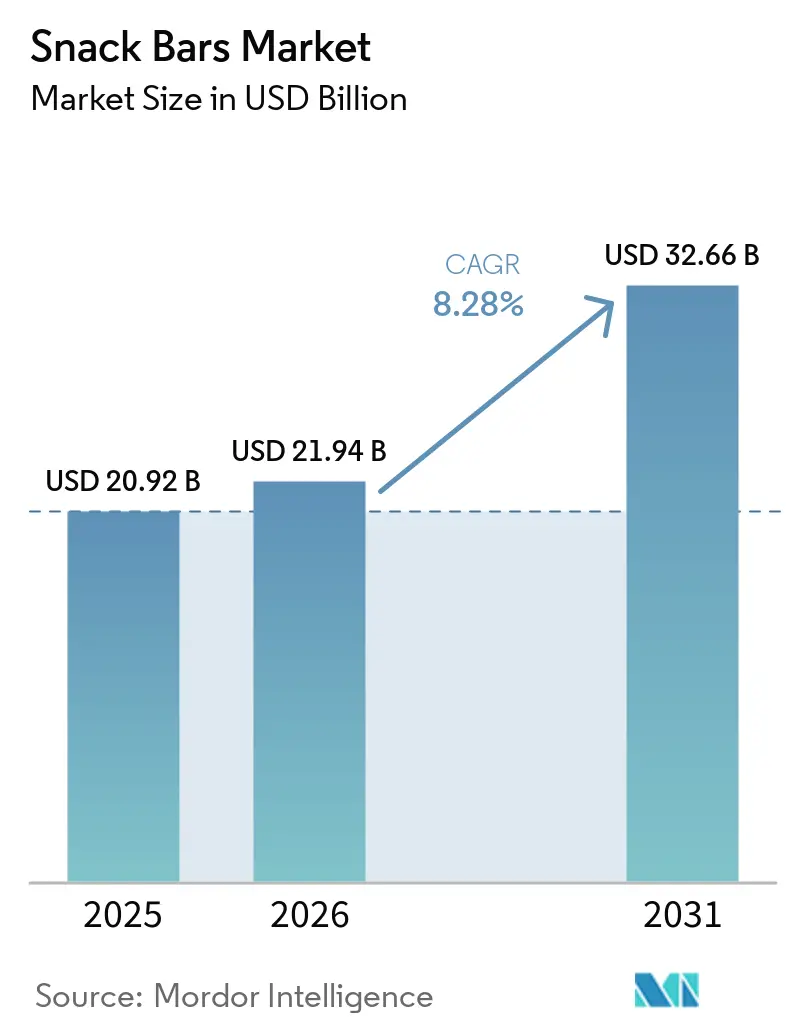
| Dimensione del mercato (2026) | 21.94 miliardo di dollari |
| Dimensione del mercato (2031) | 32.66 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 8.28% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
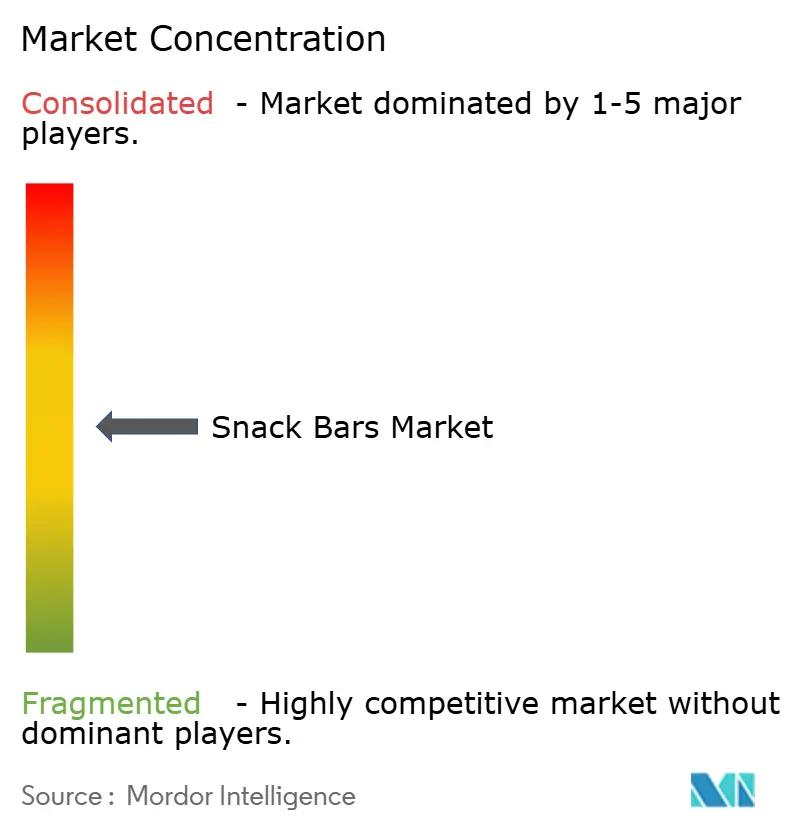
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato degli snack bar di Mordor Intelligence
Si prevede che il mercato degli snack in barretta crescerà da 20.92 miliardi di dollari nel 2025 a 21.94 miliardi di dollari nel 2026 e raggiungerà i 32.66 miliardi di dollari entro il 2031, con un CAGR dell'8.28% nel periodo 2026-2031. Poiché i consumatori danno sempre più priorità alla praticità e alla nutrizione, i formati di snack portatili stanno sostituendo le tradizionali opzioni confezionate, adattandosi perfettamente agli spostamenti casa-lavoro, alla routine scolastica e agli allenamenti. A dimostrazione del potenziale del settore, Mars ha fatto notizia con l'acquisizione di Kellanova per 35.9 miliardi di dollari nel 2025, segnalando una svolta strategica, poiché i principali attori si stanno proteggendo dal calo delle vendite di dolciumi e biscotti. Con la Food and Drug Administration statunitense che sta inasprendo i suoi standard di claim "Healthy", che entreranno in vigore ad aprile 2025, e l'etichettatura Nutri-Score in Europa che sta guadagnando terreno, si sta verificando un cambiamento notevole. I marchi stanno investendo molto nella riformulazione delle ricette, orientandosi verso composizioni a basso contenuto di zuccheri e ad alto contenuto proteico. Tuttavia, si profilano delle sfide. La crescente pressione sull'offerta di proteine isolate di piselli, siero del latte e riso sta riducendo i margini lordi. In risposta, i produttori stanno stipulando contratti a lungo termine o diversificando le loro fonti proteiche.
Punti chiave del rapporto
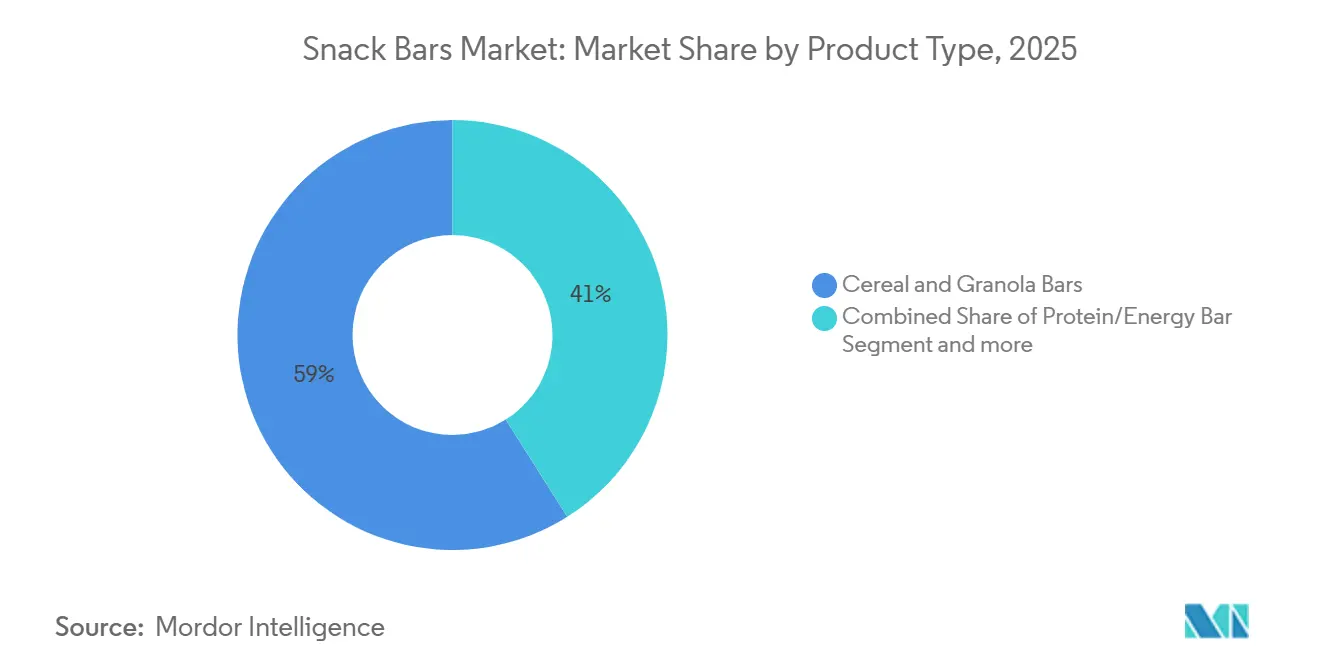
- Per tipologia di prodotto, le barrette di cereali e granola hanno dominato il mercato degli snack con una quota del 58.96% nel 2025, mentre le barrette proteiche ed energetiche stanno crescendo a un CAGR del 9.80% fino al 2031.
- Per loro natura, le formulazioni convenzionali rappresentavano l'82.74% del mercato delle barrette snack nel 2025, ma le varianti biologiche si stanno espandendo a un CAGR del 10.93% fino al 2031.
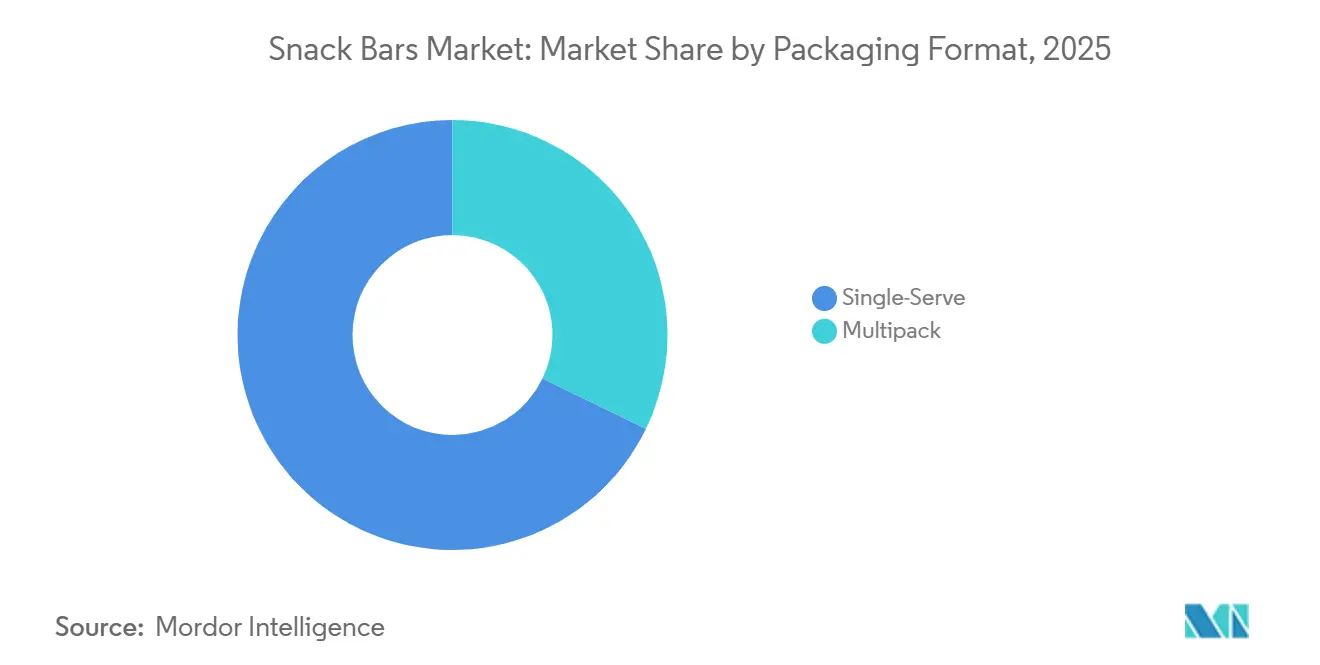
- In base al formato di confezionamento, le confezioni monodose hanno generato il 67.82% dei ricavi nel 2025, mentre si prevede che le confezioni multiple cresceranno a un CAGR del 9.78% entro il 2031.
- Per canale di distribuzione, supermercati e ipermercati hanno registrato un fatturato del 57.57% nel 2025; la vendita al dettaglio online sta registrando il CAGR più rapido, pari all'11.01% fino al 2031.
- In termini geografici, il Nord America ha rappresentato il 45.43% delle vendite del 2025, mentre si prevede che l'area Asia-Pacifico accelererà a un CAGR del 9.56% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale degli snack bar
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente domanda di nutrizione comoda da portare con sé | + 1.8% | Globale, con intensità massima in Nord America, Europa e Asia-Pacifico urbana | Medio termine (2-4 anni) |
| Crescente consapevolezza della salute e del benessere | + 1.5% | Globale, più forte in Nord America ed Europa, in accelerazione nell'area Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Innovazione di prodotto nei sapori e negli ingredienti funzionali | + 1.3% | Globale, guidato dal Nord America e dall'Europa, si estenderà all'area Asia-Pacifico | Medio termine (2-4 anni) |
| Espansione del commercio al dettaglio moderno nelle economie emergenti | + 1.2% | Asia-Pacifico, America Latina, Medio Oriente e Africa | A lungo termine (≥ 4 anni) |
| Riciclo creativo degli scarti alimentari in ingredienti per snack bar | + 0.7% | Nord America ed Europa, adozione anticipata in mercati selezionati dell'Asia-Pacifico | A lungo termine (≥ 4 anni) |
| I programmi di benessere aziendale distribuiscono snack bar | + 0.5% | Nord America ed Europa, nascenti nell'area Asia-Pacifico | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Comprendi le tendenze chiave che modellano questo mercato
Scarica PDF
Crescente domanda di nutrizione comoda da portare con sé
Con l'accelerazione dell'urbanizzazione e l'allungamento dei tempi di percorrenza, i consumatori del mercato delle barrette energetiche si stanno orientando verso formati di pasto portatili che offrono sazietà senza bisogno di posate o refrigerazione. Nel 2024, General Mills ha lanciato le barrette energetiche Nature Valley PACKED Sustained Energy Bars, realizzate con carboidrati a lento rilascio e proteine vegetali, specificamente pensate per i pendolari mattutini e i lavoratori pomeridiani. Questo prodotto, una miscela di avena, frutta secca e semi con un minimo di zuccheri aggiunti, soddisfa i nuovi standard "Healthy" (salutari) della Food and Drug Administration (FDA), posizionando strategicamente il marchio in una posizione di rilievo sugli scaffali dei rivenditori focalizzati sul benessere. Questa mossa risponde anche al calo del consumo di cereali per la colazione, con le famiglie che optano sempre più per barrette pronte da consumare che offrono benefici simili in termini di fibre e proteine, supportando così il mercato delle barrette energetiche.
Crescente consapevolezza della salute e del benessere
Con un rigore senza precedenti, i consumatori nel mercato delle barrette snack stanno ora esaminando attentamente gli elenchi degli ingredienti e i profili dei macronutrienti. Preferiscono sempre più le barrette che offrono benefici funzionali, come proteine per il recupero muscolare, fibre per la salute digestiva e adattogeni per la gestione dello stress, rispetto a quelle che si limitano a offrire calorie vuote. Nel gennaio 2025, Kellanova ha lanciato nel Regno Unito le Special K Protein Bars. Ogni barretta vanta 10 grammi di proteine per porzione ed è priva di dolcificanti artificiali, ideale sia come spuntino post-allenamento che per contrastare i cali di energia di metà pomeriggio. Questo lancio evidenzia una tendenza significativa nel mercato delle barrette snack: i marchi storici, un tempo focalizzati esclusivamente su gusto e praticità, stanno ora riformulando i loro prodotti per allinearsi agli standard nutrizionali richiesti da un pubblico più giovane e attento alla salute. Questo cambiamento è particolarmente evidente in Europa, dove le etichette Nutri-Score sulla parte anteriore della confezione penalizzano l'alto contenuto di zuccheri e grassi saturi. Di conseguenza, i produttori sono costretti a ottimizzare le loro formulazioni o rischiano di essere ritirati dagli scaffali dei negozi.
Innovazione di prodotto nei sapori e negli ingredienti funzionali
Per distinguersi nel mercato delle barrette snack, i produttori si stanno rivolgendo a frutti esotici, estratti botanici e ingredienti funzionali, spinti dalla saturazione dei sapori e dalla monotonia degli ingredienti. Nel 2024, RXBAR Plant di PepsiCo ha lanciato una barretta completamente vegetale, che unisce proteine di piselli a burro di mandorle. Questa mossa si rivolge ai consumatori flexitariani che desiderano proteine senza derivati animali senza compromettere gusto o consistenza. L'innovazione segnala una scommessa strategica nel mercato delle barrette snack: le diciture "a base vegetale" potrebbero giustificare un prezzo più elevato e risuonare con i consumatori più giovani che apprezzano la sostenibilità ambientale. Parallelamente, i marchi più piccoli stanno infondendo adattogeni, come ashwagandha, reishi e criniera di leone, nelle loro barrette, posizionandole come strumenti per alleviare lo stress e sfumando i confini tra snack e integratori.
Espansione del commercio al dettaglio moderno nelle economie emergenti
In tutta l'area Asia-Pacifico, in America Latina e in Medio Oriente, i formati di vendita al dettaglio moderni, come supermercati, ipermercati e minimarket, sono in forte espansione. Questa espansione sta aprendo nuovi canali di distribuzione nel mercato delle barrette snack per i marchi più noti, un tempo limitati ai negozi specializzati in alimenti biologici. In India, mentre la penetrazione della vendita al dettaglio organizzata si aggira intorno al 15%, catene come Reliance Retail e DMart si stanno espandendo rapidamente. Stanno introducendo barrette nutrizionali confezionate per le famiglie della classe media, che tradizionalmente prediligevano dolci e snack fritti. Questa tendenza è particolarmente evidente nelle città di secondo e terzo livello. Qui, l'aumento del reddito disponibile e la crescente consapevolezza delle tendenze occidentali in materia di benessere stanno suscitando interesse per barrette proteiche, barrette di cereali e mix di frutta secca. Nel frattempo, in America Latina, paesi come Brasile, Messico e Colombia stanno assistendo a un'impennata degli spazi commerciali moderni, sostenuta dagli investimenti diretti esteri di rivenditori globali.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Preoccupazioni sul contenuto di zucchero e normative più severe | -0.9% | Globale, più acuto in Europa e Nord America | A breve termine (≤ 2 anni) |
| Pressione sui prezzi dovuta all'intensa concorrenza dei marchi | -0.6% | Globale, in particolare nei mercati maturi con elevata proliferazione di SKU | Medio termine (2-4 anni) |
| Ceppo della catena di fornitura per isolati proteici speciali | -0.5% | A livello globale, con gravi carenze di proteine di piselli e siero di latte | A breve termine (≤ 2 anni) |
| Saturazione degli spazi sugli scaffali nei mercati maturi | -0.4% | Nord America e Europa | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Preoccupazioni sul contenuto di zucchero e normative più severe
Gli attivisti per la salute pubblica e gli enti regolatori stanno intensificando il controllo sugli zuccheri aggiunti negli alimenti confezionati. Stanno facendo pressione sui produttori affinché riformulino i loro prodotti, pena il rischio di reazioni negative da parte dei consumatori e la potenziale rimozione dagli scaffali dei negozi. La nuova dicitura "sano" della Food and Drug Administration, che entrerà in vigore il 28 aprile 2025, impone un limite massimo di 2.5 grammi di zuccheri aggiunti per porzione per le barrette snack [1] Fonte: US FDA, "Definition and Labeling of 'Healthy' Claim", fda.gov . Questo nuovo limite esclude molti prodotti tradizionali che utilizzavano miele, zucchero di canna o rivestimenti al cioccolato per compensare l'amaro degli isolati proteici e delle fibre. A seguito di questo cambiamento normativo, i marchi sono ora costretti a investire in sistemi di dolcificazione alternativi come l'allulosio, il frutto del monaco e la stevia. Queste alternative promettono un profilo gustativo simile senza causare picchi glicemici. Nel frattempo, il sistema di etichettatura europeo Nutri-Score, che assegna voti con codice colore in base al contenuto di zuccheri, grassi saturi e sodio, sta già penalizzando le barrette ad alto contenuto di zuccheri. Queste barrette ricevono valutazioni "D" o "E", diminuendo il loro appeal per i consumatori attenti alla salute.
Pressione sui prezzi dovuta all'intensa concorrenza dei marchi
In Nord America e in Europa, dove i rivenditori detengono un notevole potere contrattuale, la proliferazione dello spazio sugli scaffali e l'ascesa dei marchi privati stanno comprimendo i margini lordi nel mercato delle barrette snack. Supermercati e ipermercati stanno ampliando la loro offerta di barrette snack a marchio proprio, sfruttando i vantaggi in termini di approvvigionamento e marketing per offrire i loro prodotti a prezzi inferiori del 20-30% rispetto ai marchi nazionali. Questa tendenza è particolarmente evidente nel Regno Unito e in Germania, dove catene discount come Aldi e Lidl si sono assicurate quote di mercato a doppia cifra nel settore alimentare offrendo barrette di qualità a prezzi accessibili. In risposta, i marchi nazionali di barrette snack stanno intensificando le attività promozionali, come offerte "compra uno, prendi uno gratis" e campagne con coupon, strategie che non solo riducono la loro redditività, ma abituano anche i consumatori ad aspettarsi sconti anziché pagare il prezzo pieno.
Analisi del segmento
Per tipo di prodotto: le barrette proteiche rimodellano le aspettative nutrizionali
Nel mercato delle barrette snack, le previsioni indicano che le barrette proteiche ed energetiche registreranno un tasso di crescita annuo del 9.80% fino al 2031, superando la quota di mercato del 58.96% detenuta dalle barrette di cereali e granola nel 2025. Questa tendenza sottolinea un cambiamento significativo nella percezione dei consumatori: le barrette si stanno evolvendo da semplici fonti di carboidrati a strumenti multifunzionali che favoriscono il recupero muscolare, il controllo dell'appetito e un apporto energetico prolungato. Nel 2024, General Mills ha lanciato le barrette Wheaties Protein e Cheerios Protein, dimostrando come i marchi tradizionali di cereali stiano sfruttando il loro fascino nostalgico. Si rivolgono ai Millennials e alla Generazione X che invecchiano e che ricordano con affetto questi alimenti base della colazione. Nel frattempo, le barrette di frutta secca o semi trovano un equilibrio, soddisfacendo le esigenze di coloro che apprezzano ingredienti integrali e una lavorazione minima rispetto a obiettivi rigorosi di macronutrienti.
Sebbene le barrette di cereali e granola dominino il mercato degli snack grazie a canali di distribuzione consolidati, prezzi competitivi e un ampio appeal per tutte le età, la loro crescita sta rallentando. Questo rallentamento è attribuito alla crescente preferenza dei consumatori più giovani per opzioni ricche di proteine. Nel tentativo di adattarsi, Kellanova ha lanciato nel 2024 Nutri-Grain Power-Fulls Soft Baked Oat Bites, un prodotto arricchito di proteine e con un ridotto contenuto di zuccheri, pur mantenendo la caratteristica consistenza morbida che da sempre contraddistingue il marchio Nutri-Grain. Questa mossa evidenzia un cambio di strategia: anziché lanciare nuovi marchi proteici che potrebbero oscurare la gamma esistente, le aziende consolidate stanno riformulando i prodotti principali per salvaguardare la propria quota di mercato.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per natura: la premiumizzazione organica guadagna terreno
Le barrette snack biologiche sono destinate a crescere a un tasso del 10.93% entro il 2031 nel mercato delle barrette snack, quasi raddoppiando il ritmo di crescita delle loro controparti convenzionali, che detenevano una quota dominante dell'82.74% del fatturato nel 2025. Questa impennata è in gran parte alimentata dai consumatori in Europa e Nord America, che associano la certificazione biologica a ingredienti di alta qualità, rispetto per l'ambiente e assenza di pesticidi sintetici. Di conseguenza, i rivenditori non solo stanno ampliando la loro offerta di prodotti biologici, ma li stanno anche posizionando strategicamente all'altezza degli occhi, rivolgendosi ai consumatori attenti alla salute. Questi consumatori sono spesso disposti a pagare un sovrapprezzo dal 30% al 50% rispetto ai prodotti tradizionali. I sigilli di qualità come quello del Dipartimento dell'Agricoltura degli Stati Uniti (USDA) e dell'UE svolgono un ruolo fondamentale, offrendo ai consumatori una garanzia contro le affermazioni "naturali" non verificate.
Sebbene le barrette tradizionali continuino a dominare il mercato degli snack, grazie alla loro convenienza, all'ampia distribuzione e al successo di massa, dove gusto e praticità spesso prevalgono sulla certificazione, questo primato è messo in discussione. Con l'aumento della produzione, i costi degli ingredienti biologici come avena, frutta secca e frutta disidratata sono in calo. Inoltre, i produttori stanno ora ottenendo certificazioni biologiche per intere linee di produzione, abbandonando il precedente modello di produzione in piccoli lotti. Clif Bar, pioniere nel settore biologico, ha mantenuto la sua certificazione fin dal primo giorno, dimostrando che con una corretta progettazione della catena di approvvigionamento per la tracciabilità e la conformità, i marchi biologici possono prosperare anche nel mercato di massa.
Per formato di imballaggio: le confezioni multiple catturano gli acquirenti all'ingrosso domestici
Nel 2025, le confezioni monodose hanno dominato il mercato delle barrette snack con una quota del 67.82%, evidenziando il comportamento d'acquisto impulsivo nei minimarket, nei distributori automatici e alle casse, dove i consumatori spesso prendono una barretta da consumare sul momento. Nel frattempo, i formati multipack stanno registrando un robusto tasso di crescita del 9.78%. Questo aumento è in gran parte attribuibile agli abbonamenti all'e-commerce, alle iscrizioni ai club di acquisto all'ingrosso e alla tendenza a rifornire le dispense domestiche. Programmi come "Iscriviti e risparmia" di Amazon, che offrono sconti che vanno dal 5% al 15% sulle consegne regolari, hanno abituato i consumatori ad acquistare barrette snack all'ingrosso. Questo non solo riduce i costi unitari, ma garantisce anche una fornitura costante a casa, nel vano portaoggetti dell'auto e persino nelle borse da palestra. In particolare, questa tendenza è evidente tra le famiglie con bambini in età scolare e gli appassionati di fitness che consumano diverse barrette a settimana.
La crescente popolarità delle confezioni multiple nel mercato delle barrette snack rappresenta anche una strategia per contrastare l'aumento dei costi di distribuzione. Ad esempio, la spedizione di una scatola da 12 barrette genera un ricavo per transazione maggiore rispetto alla spedizione di singole barrette. Questo non solo migliora l'efficienza logistica, ma riduce anche l'impatto ambientale per ogni unità venduta. In risposta alla crescente richiesta di varietà da parte dei consumatori, i marchi stanno lanciando confezioni assortite che combinano diversi gusti in un'unica scatola. Questo approccio soddisfa la domanda di novità, evitando al contempo ai rivenditori la seccatura di dover gestire numerose referenze singole. Un esempio calzante sono le confezioni assortite di KIND LLC, che offrono un mix di cioccolato fondente, burro di mandorle e frutta secca. Queste confezioni sono diventate dei bestseller su piattaforme come Amazon e nei grandi magazzini all'ingrosso, a dimostrazione del potenziale dell'assortimento di gusti nel promuovere sia la prova del prodotto che gli acquisti ripetuti.
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per canale di distribuzione: l'e-commerce sconvolge il commercio al dettaglio tradizionale
Il commercio online è destinato a superare tutti i canali di distribuzione nel mercato delle barrette snack, con una crescita prevista dell'11.01% entro il 2031. Questa impennata è in gran parte attribuibile all'evoluzione del panorama degli acquisti dei consumatori, guidata da modelli di vendita diretta al consumatore, servizi in abbonamento e piattaforme di marketplace dinamiche. Nel 2025, supermercati e ipermercati detenevano una quota di mercato dominante del 57.57%. Tuttavia, la loro crescita si scontra con ostacoli: la saturazione dello spazio sugli scaffali, l'onere delle commissioni di posizionamento e la necessità di condividere i margini con grossisti e rivenditori. Al contrario, l'e-commerce aggira questi intermediari. Ciò non solo consente ai marchi di mantenere i margini di vendita al dettaglio completi, ma garantisce anche loro l'accesso a preziosi dati di prima parte. Le informazioni sulla frequenza di acquisto, le preferenze di gusto e la sensibilità al prezzo aprono la strada a marketing personalizzato, promozioni mirate e sviluppo di prodotti, il tutto in sintonia con il feedback dei consumatori in tempo reale.
I minimarket svolgono un ruolo fondamentale nel soddisfare gli acquisti d'impulso e il consumo immediato, soprattutto nelle aree urbane e nei corridoi di trasporto pubblico, dove la velocità è più importante della varietà di scelta. I negozi specializzati, che includono rivenditori di alimenti biologici, negozi di integratori e palestre, si rivolgono a nicchie di mercato specifiche. Questi consumatori sono spesso disposti a pagare un prezzo più alto per una selezione accurata di prodotti e per la consulenza di esperti. Tuttavia, con l'avvento dell'e-commerce, che offre prodotti simili e la comodità della consegna a domicilio, la presenza di questi negozi specializzati si sta riducendo. La pandemia di COVID-19 ha agito da catalizzatore in questa transizione. Molti consumatori, che hanno scoperto gli acquisti online di snack bar durante i lockdown, hanno poi continuato questa tendenza nel mercato degli snack bar, attratti dalla comodità, dai prezzi competitivi e dalla possibilità di confrontare le informazioni nutrizionali tra diverse marche senza i soliti vincoli di tempo.
Analisi geografica
Mercato delle barrette snack in Nord America
Nel 2025, il Nord America ha registrato il 45.43% del fatturato globale, sostenuto da una consolidata rete di vendita al dettaglio e da consumatori benestanti che danno priorità agli snack funzionali. L'aggiornamento del claim "Healthy" della Food and Drug Administration, in vigore dal 2025, sta accelerando le riformulazioni, a vantaggio dei marchi che già promuovono standard a basso contenuto di zuccheri. Mentre il Canada si allinea a queste linee guida, la fiorente rete di minimarket messicana sta introducendo barrette di marca a un nuovo pubblico. Man mano che le private label statunitensi iniziano a rispecchiare i profili nutrizionali dei marchi nazionali, l'intensità competitiva aumenta, esercitando una pressione al ribasso sui prezzi. Nonostante i problemi di saturazione, una maggiore educazione dei consumatori regionali sull'assunzione di proteine rafforza il posizionamento premium, rafforzando il mercato delle barrette.
Mercato europeo delle barrette snack
L'Europa dà priorità alle etichette biologiche e "pulite", con il Nutri-Score che influenza le decisioni di acquisto. Regno Unito, Germania, Francia e Paesi Bassi, spinti da una maggiore consapevolezza della salute e da un meticoloso controllo degli ingredienti, sono leader nel consumo pro capite [2] Fonte: Commissione europea, "Nutri-Score e etichettatura frontale della confezione", europa.eu . Le barrette proteiche Special K di Kellanova, in linea con gli standard di etichettatura frontale, riscuotono successo tra i consumatori attenti alla salute. Mentre i mercati dell'Europa meridionale, partendo da una base modesta, sono sostenuti dall'espansione delle catene di vendita al dettaglio e dall'e-commerce transfrontaliero, i produttori europei stanno investendo in involucri riciclabili. Questa mossa, pur comportando costi aggiuntivi, è in linea con le direttive del Green Deal in materia di imballaggi e rafforza le credenziali di sostenibilità nel settore delle barrette snack.
Mercato delle barrette snack nella regione Asia-Pacifico
L'Asia-Pacifico è destinata a registrare un robusto CAGR del 9.56% fino al 2031, attestandosi come la regione in più rapida crescita. Fattori come l'urbanizzazione, l'aumento del reddito disponibile e la proliferazione di minimarket in Cina, India e Sud-est asiatico stanno migliorando l'accessibilità ai bar. In Giappone e Corea del Sud, la fascia demografica anziana si sta orientando verso snack ricchi di proteine per il mantenimento muscolare. Nel frattempo, nelle città indiane di secondo e terzo livello, gli snack bar stanno guadagnando terreno come ambiti prodotti occidentali. Il social commerce cinese, che sfrutta gli influencer per degustazioni in diretta streaming, sta stimolando gli acquisti spontanei. Anche i marchi locali stanno attingendo a sapori indigeni come matcha, sesamo nero e jackfruit, ampliando ulteriormente il loro appeal. Queste tendenze stanno amplificando significativamente il mercato degli snack bar in queste economie in crescita.
Panorama competitivo
Nel mercato delle barrette snack, dominano pochi attori, con General Mills, Mars-Kellanova, Mondelēz, PepsiCo e Nestlé che detengono una quota significativa del fatturato. Nel 2025, Mars ha fatto notizia con l'acquisizione di Kellanova per 35.9 miliardi di dollari, unendo le competenze nei settori dolciario e delle barrette di cereali. Questa mossa non solo aumenta la produzione, ma aumenta anche la leva finanziaria con i rivenditori. Nel frattempo, l'acquisizione strategica di Siete Foods da parte di PepsiCo per 1.2 miliardi di dollari segna l'ingresso nel mondo degli snack vegetali senza cereali, sottolineando la preferenza per offerte di nicchia autentiche rispetto alla creazione di prodotti da zero. Tali consolidamenti rafforzano il potere contrattuale con i fornitori di ingredienti, fornendo una protezione contro l'aumento dei costi degli isolati proteici.
I nuovi operatori dirompenti nel mercato delle barrette snack si ritagliano nicchie, promuovendo ingredienti senza allergeni, chetogenici o riciclati, e conquistando una base di consumatori esigenti. I marchi che vendono direttamente ai consumatori sfruttano i dati di prima parte, perfezionando i sapori e personalizzando le tempistiche degli abbonamenti. L'iniziativa di Clif Bar consente ai clienti di creare confezioni assortite personalizzate, offrendo informazioni sulle preferenze di gusto che influenzano le decisioni nei negozi fisici [3] Fonte: Clif Bar, “Custom Variety Pack E-Commerce,” clifbar.com . Adottando tecnologie come la blockchain per la tracciabilità, i marchi rafforzano la trasparenza della catena di approvvigionamento, attirando gli acquirenti attenti all'ambiente. Il panorama competitivo si estende anche ai canali di marketing; le campagne su TikTok, che mettono in evidenza ingredienti accattivanti, generano interesse virale, rappresentando una sfida per gli operatori consolidati.
La carenza di ingredienti spinge concorrenti e fornitori a collaborare in ricerca e sviluppo. Nel tentativo di stabilizzare le rese, i trasformatori di proteine di piselli stanno co-investendo in iniziative di resilienza delle colture in Canada. Le coalizioni di settore collaborano con gli enti regolatori, sostenendo standard di fortificazione unificati per semplificare le formulazioni in tutte le regioni. I rivenditori stanno semplificando la loro offerta di SKU, privilegiando i marchi che dimostrano un rapido turnover e una fornitura costante. Con l'aumento del mercato dei prodotti a marchio privato, i marchi nazionali si stanno affidando al marketing di causa e al packaging eco-compatibile come strategie per convalidare i loro prezzi premium. Il mercato degli snack bar, sebbene dominato dai grandi player, offre ancora una piattaforma per gli specialisti, a condizione che rimangano al passo con l'evoluzione degli standard nutrizionali e di sostenibilità.
Leader del settore degli snack bar
Generale Mills Inc.
Kellogg Company
Marte incorporata
Mondelēz International Inc.
Nestlè SA
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Gennaio 2025: Kellanova lancia le barrette proteiche Special K nel Regno Unito, con 10 grammi di proteine per porzione e senza dolcificanti artificiali, pensate per gli spuntini post-allenamento e per soddisfare il fabbisogno energetico del pomeriggio. Il lancio estende il franchise Special K al segmento proteico ad alta crescita, rispondendo alla domanda dei consumatori di nutrizione funzionale in un formato di marca familiare.
- Ottobre 2024: PepsiCo completa l'acquisizione di Siete Foods per 1.2 miliardi di dollari, aggiungendo un portafoglio di snack senza cereali e a base vegetale alla sua offerta "healthy". Le tortilla chips, le salse e le barrette di Siete incontrano il favore dei consumatori ispanici e attenti alla salute, garantendo a PepsiCo un punto d'appoggio nei segmenti "allergici" e "clean label".
- Agosto 2024: Mars ha annunciato l'acquisizione di Kellanova per 35.9 miliardi di dollari, unendo l'esperienza di Mars nel settore dolciario e degli alimenti per animali domestici con i franchise di barrette di cereali di Kellanova, tra cui Nutri-Grain, Rice Krispies Treats e Special K. La transazione, la cui conclusione è prevista per la prima metà del 2025, crea un colosso degli snack con una maggiore leva di approvvigionamento e una distribuzione globale.
Ambito del rapporto sul mercato globale degli snack bar
Una barretta snack è un alimento pronto al consumo a base di cereali, frutta secca, noci, semi o proteine, che offre energia o nutrienti rapidi come spuntino pratico. Il mercato delle barrette snack è segmentato per tipologia di prodotto, natura, formato di confezionamento, canale di distribuzione e area geografica. Per tipologia di prodotto, il mercato è segmentato in barrette di cereali e granola, barrette proteiche/energetiche e barrette di frutta, noci e semi. Per natura, il mercato è segmentato in convenzionale e biologico. Per formato di confezionamento, il mercato è segmentato in monodose e multipack. Per canale di distribuzione, il mercato è segmentato in supermercati e ipermercati, minimarket, vendita al dettaglio online, negozi specializzati e altro ancora. Per area geografica, il mercato è segmentato in Nord America, Europa, Asia-Pacifico, Sud America, Medio Oriente e Africa. Le previsioni di mercato sono fornite in termini di valore (USD) e volume (tonnellate).
Tipologia di prodotto
| Barrette di cereali e granola |
| Barretta proteica/energetica |
| Barretta di frutta e noci/semi |
Nature
| Convenzionale |
| Organic |
Formato di imballaggio
| Monodose |
| Multipack |
Canale di distribuzione
| Supermercati e ipermercati |
| MINIMARKET |
| Vendita al dettaglio online |
| Negozi specializzati |
| Altri canali di distribuzione |
Presenza sul territorio
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Italia | |
| Spagna | |
| Svezia | |
| Belgio | |
| Polonia | |
| Olanda | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Tailandia | |
| Singapore | |
| Indonesia | |
| Corea del Sud | |
| Australia | |
| Nuova Zelanda | |
| Resto dell'Asia Pacific | |
| Sud America | Brasile |
| Argentina | |
| Perù | |
| Colombia | |
| Cile | |
| Resto del Sud America | |
| Medio Oriente & Africa | Sud Africa |
| Nigeria | |
| Egitto | |
| Marocco | |
| Turchia | |
| Resto del Medio Oriente e dell'Africa |
| Tipologia di prodotto | Barrette di cereali e granola | |
| Barretta proteica/energetica | ||
| Barretta di frutta e noci/semi | ||
| Nature | Convenzionale | |
| Organic | ||
| Formato di imballaggio | Monodose | |
| Multipack | ||
| Canale di distribuzione | Supermercati e ipermercati | |
| MINIMARKET | ||
| Vendita al dettaglio online | ||
| Negozi specializzati | ||
| Altri canali di distribuzione | ||
| Presenza sul territorio | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Svezia | ||
| Belgio | ||
| Polonia | ||
| Olanda | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Tailandia | ||
| Singapore | ||
| Indonesia | ||
| Corea del Sud | ||
| Australia | ||
| Nuova Zelanda | ||
| Resto dell'Asia Pacific | ||
| Sud America | Brasile | |
| Argentina | ||
| Perù | ||
| Colombia | ||
| Cile | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Sud Africa | |
| Nigeria | ||
| Egitto | ||
| Marocco | ||
| Turchia | ||
| Resto del Medio Oriente e dell'Africa | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Definizione del mercato
- Cioccolato al Latte e Bianco - Il cioccolato al latte è un cioccolato solido a base di latte (sotto forma di latte in polvere, latte liquido o latte condensato) e cacao solido. Il cioccolato bianco è fatto con burro di cacao e latte e non contiene alcun tipo di cacao solido. L'ambito comprende cioccolatini normali, varianti a basso contenuto di zucchero e senza zucchero
- Caramelle & Torroncini - Le caramelle toffee includono caramelle dure, gommose e piccole o da un boccone, commercializzate con etichette come caramelle toffee o dolciumi simili alle caramelle toffee. Il torrone è un dolce gommoso con mandorle, zucchero e albume come ingrediente base; ed ha avuto origine in Europa e nei paesi del Medio Oriente.
- Barrette ai cereali - Uno spuntino composto da cereali da colazione compressi a forma di barretta e tenuti insieme da una forma di adesivo commestibile. Nel campo di applicazione rientrano le barrette a base di cereali come riso, avena, mais, ecc. mescolati con uno sciroppo legante. Questi includono anche prodotti etichettati come barrette di cereali, barrette di cereali o barrette di cereali.
- Gomma da masticare - Si tratta di un preparato da masticare, solitamente a base di chicle aromatizzato e zuccherato o sostituti come l'acetato di polivinile. I tipi di gomme da masticare inclusi nell'ambito di applicazione sono gomme da masticare con zucchero e gomme da masticare senza zucchero
| Parola chiave | Definizione |
|---|---|
| Cioccolato Fondente | Il cioccolato fondente è una forma di cioccolato contenente cacao solido e burro di cacao senza latte. |
| White Chocolate | Il cioccolato bianco è il tipo di cioccolato contenente la percentuale più alta di solidi del latte, in genere intorno o oltre il 30%. |
| Cioccolato al latte | Il cioccolato al latte è composto da cioccolato fondente con un basso contenuto di cacao e un contenuto di zucchero più elevato, oltre a un prodotto a base di latte. |
| Caramella | Una caramella a base di zucchero e sciroppo di mais bolliti senza cristallizzare. |
| Toffees | Un dolce duro, gommoso, spesso marrone, fatto con zucchero bollito con burro. |
| Torroni | Una caramella gommosa o fragile contenente mandorle o altra frutta secca e talvolta frutta. |
| Barretta di cereali | Una barretta ai cereali è un prodotto alimentare a forma di barretta, ottenuto dalla spremitura di cereali e solitamente frutta o bacche essiccate, che nella maggior parte dei casi sono tenuti insieme dallo sciroppo di glucosio. |
| Barretta proteica | Le barrette proteiche sono barrette nutrizionali che contengono un'elevata percentuale di proteine rispetto a carboidrati/grassi. |
| Barretta con frutta e noci | Questi sono spesso basati su datteri con altre aggiunte di frutta secca e noci e, in alcuni casi, aromi. |
| NCA | La National Confectioners Association è un'organizzazione commerciale americana che promuove cioccolato, caramelle, gomme da masticare e mentine e le aziende che producono queste prelibatezze. |
| CGMP | Le attuali buone pratiche di produzione sono quelle conformi alle linee guida raccomandate dalle agenzie competenti. |
| Alimenti non standardizzati | Gli alimenti non standardizzati sono quelli che non hanno uno standard di identità o che si discostano in qualsiasi modo da uno standard prescritto. |
| GI | L'indice glicemico (IG) è un modo per classificare gli alimenti contenenti carboidrati in base alla lentezza o alla rapidità con cui vengono digeriti e all'aumento dei livelli di glucosio nel sangue in un periodo di tempo |
| Latte scremato in polvere | Il latte scremato in polvere si ottiene rimuovendo l'acqua dal latte scremato pastorizzato mediante essiccazione a spruzzo. |
| Flavanoli | I flavanoli sono un gruppo di composti presenti nel cacao, nel tè, nelle mele e in molti altri alimenti e bevande a base vegetale. |
| WPC | Concentrato di proteine del siero di latte - la sostanza ottenuta dalla rimozione di sufficienti costituenti non proteici dal siero di latte pastorizzato in modo che il prodotto secco finito contenga più del 25% di proteine. |
| LDL | Lipoproteine a bassa densità: il colesterolo cattivo |
| HDL | Lipoproteine ad alta densità: il colesterolo buono |
| BHT | l'idrossitoluene butilato è una sostanza chimica prodotta in laboratorio che viene aggiunta agli alimenti come conservante. |
| Carragenina | La carragenina è un additivo utilizzato per addensare, emulsionare e conservare cibi e bevande. |
| Forma libera | Non contiene determinati ingredienti, come glutine, latticini o zucchero. |
| Burro di cacao | È una sostanza grassa ottenuta dalle fave di cacao, utilizzata nella fabbricazione di dolciumi. |
| Pastelli | Un tipo di caramella brasiliana a base di zucchero, uova e latte. |
| Confetti | Caramelle piccole e rotonde ricoperte da un guscio di zucchero duro |
| CHOPRABISCO | Associazione reale belga dell'industria del cioccolato, delle praline, dei biscotti e dei dolciumi: un'associazione commerciale che rappresenta l'industria belga del cioccolato. |
| Direttiva Europea 2000/13 | Una direttiva dell’Unione Europea che regola l’etichettatura dei prodotti alimentari |
| Kakao-Verordnung | L'ordinanza tedesca sul cioccolato, un insieme di norme che definiscono cosa può essere etichettato come "cioccolato" in Germania. |
| FASF | Agenzia federale per la sicurezza della catena alimentare |
| Pectina | Sostanza naturale derivata da frutta e verdura. Viene utilizzata in pasticceria per creare una consistenza gelatinosa. |
| zuccheri invertiti | Un tipo di zucchero composto da glucosio e fruttosio. |
| Emulsionatore | Una sostanza che aiuta a mescolarsi a liquidi che non si mescolano insieme. |
| Gli antociani | Un tipo di flavonoide responsabile dei colori rosso, viola e blu dei dolciumi. |
| Alimenti funzionali | Alimenti che sono stati modificati per fornire ulteriori benefici per la salute oltre alla nutrizione di base. |
| Certificato Kosher | Questa certificazione verifica che gli ingredienti, il processo di produzione compresi tutti i macchinari e/o il processo di servizio alimentare siano conformi agli standard della legge alimentare ebraica |
| Estratto di radice di cicoria | Un estratto naturale dalla radice di cicoria che è una buona fonte di fibre, calcio, fosforo e acido folico |
| RDD | Dose giornaliera consigliata |
| Gummies | Una caramella gommosa a base di gelatina spesso aromatizzata alla frutta. |
| nutraceutici | Integratori alimentari o dietetici che si ritiene abbiano benefici per la salute. |
| Barrette energetiche | Le barrette snack ricche di carboidrati e calorie sono pensate per fornire energia quando si è in movimento. |
| BFSO | Organizzazione belga per la sicurezza alimentare per la catena alimentare. |
Hai bisogno di maggiori dettagli sulla definizione del mercato?
Fai una domanda
Metodologia della ricerca
Mordor Intelligence segue una metodologia in quattro fasi in tutti i nostri rapporti.
- Passaggio 1: identificare le variabili chiave: Al fine di costruire una solida metodologia di previsione, le variabili e i fattori identificati nella Fase 1 vengono testati rispetto ai numeri storici di mercato disponibili. Attraverso un processo iterativo vengono impostate le variabili necessarie per la previsione del mercato e sulla base di queste variabili viene costruito il modello.
- Step-2: Costruisci un modello di mercato: Le stime delle dimensioni del mercato per gli anni previsti sono in termini nominali. L'inflazione non fa parte del prezzo e il prezzo medio di vendita (ASP) viene mantenuto costante per tutto il periodo di previsione per ciascun paese.
- Passaggio 3: convalida e finalizzazione: In questa importante fase, tutti i numeri di mercato, le variabili e le chiamate degli analisti vengono convalidati attraverso una vasta rete di esperti di ricerca primari del mercato studiato. Gli intervistati vengono selezionati in base a livelli e funzioni per generare un quadro olistico del mercato studiato.
- Fase 4: Risultati della ricerca: Report sindacati, incarichi di consulenza personalizzati, database e piattaforme di abbonamento

Ottieni maggiori dettagli sulla metodologia di ricerca
Scarica PDF




