

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 29.28 miliardo di dollari |
| Dimensione del mercato (2031) | 46.77 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 9.82% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato delle reti intelligenti di Mordor Intelligence
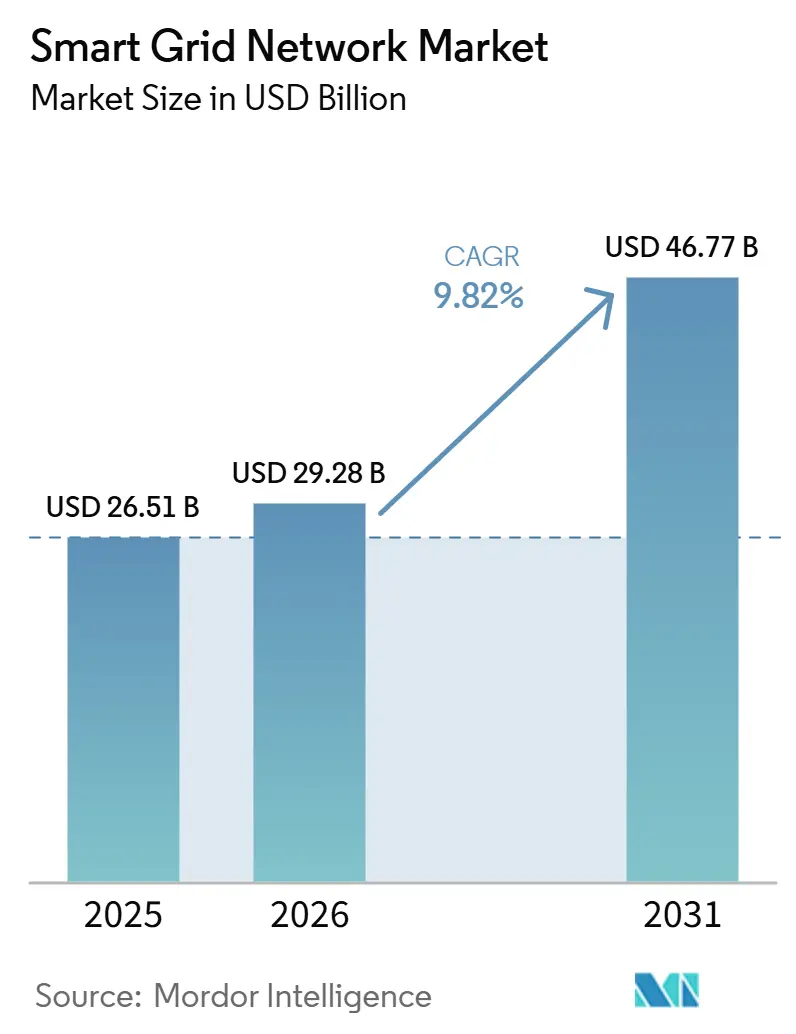
Si prevede che il mercato delle reti intelligenti (Smart Grid) aumenterà da 26.51 miliardi di dollari nel 2025 a 29.28 miliardi di dollari nel 2026, raggiungendo i 46.77 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 9.82% nel periodo 2026-2031.
Il mercato delle reti intelligenti (smart grid) è in espansione perché i sistemi elettrici devono ora affrontare carichi più elevati derivanti da data center basati sull'intelligenza artificiale, veicoli elettrici e una maggiore variabilità della produzione di energia rinnovabile, il che aumenta la necessità di visibilità e controllo in tempo reale sull'intera rete. [1] G. He, “L’integrazione delle energie rinnovabili e la domanda di IA hanno rimodellato le reti elettriche nel 2025”, Nature Reviews Clean Technology, nature.com Il mercato delle reti smart grid sta ottenendo supporto anche da finanziamenti pubblici diretti e programmi di modernizzazione supportati dagli enti regolatori, con il Dipartimento dell’Energia degli Stati Uniti che ha rilasciato 1.9 miliardi di dollari attraverso SPARK nel 2026 e l’ente regolatore dell’energia francese che ha segnalato 1.7 miliardi di euro, ovvero 1.94 miliardi di dollari, di risparmi cumulativi derivanti dalle implementazioni smart grid tra il 2017 e il 2024. [2] Dipartimento dell’Energia degli Stati Uniti, “Il Dipartimento dell’Energia annuncia un investimento di 1.9 miliardi di dollari nelle infrastrutture critiche della rete”, Energy.gov, energy.gov Il posizionamento competitivo nel mercato delle reti smart grid si è spostato oltre l’hardware di misurazione verso il software integrato, l’intelligenza della rete e le piattaforme di sicurezza informatica, come dimostrano le acquisizioni e i lanci di prodotti da parte di Honeywell, Accenture e fornitori di tecnologia per le utility durante il 2025 e il 2026. [3] Honeywell, “Honeywell acquisisce La piattaforma dati e le tecnologie software di SparkMeter rafforzano il suo portafoglio di soluzioni per le utility", Honeywell, honeywell.com Le maggiori opportunità nel mercato delle reti smart grid si trovano dove la misurazione avanzata, l'automazione della distribuzione, le reti di campo wireless e l'analisi software vengono implementate insieme piuttosto che come progetti isolati. [4] Ericsson, "Driver delle reti mobili mission-critical per le utility", Ericsson, ericsson.com I principali limiti del mercato delle reti smart grid rimangono gli elevati costi iniziali, le lacune di integrazione dei fornitori e l'onere di esecuzione della connessione dei sistemi legacy con le piattaforme digitali più recenti.
Punti chiave del rapporto
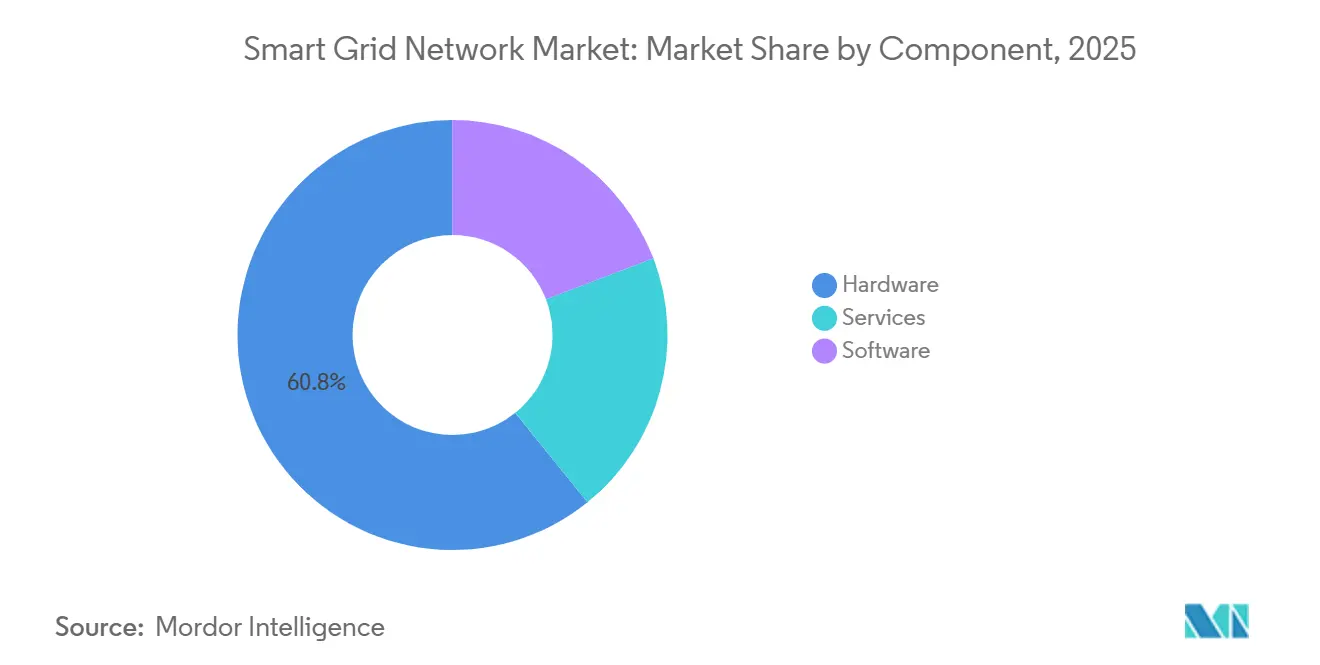
- Per tipologia di componente, nel 2025 l'hardware deteneva il 60.8% della quota di mercato delle reti smart grid, mentre si prevede che il software crescerà a un tasso annuo composto del 13.5% fino al 2031.
- Per quanto riguarda le diverse fasi della rete, la distribuzione ha rappresentato il 48.0% dei ricavi nel 2025, mentre si prevede che il segmento dei consumi e dei prosumer crescerà a un tasso annuo composto del 12.6% fino al 2031.
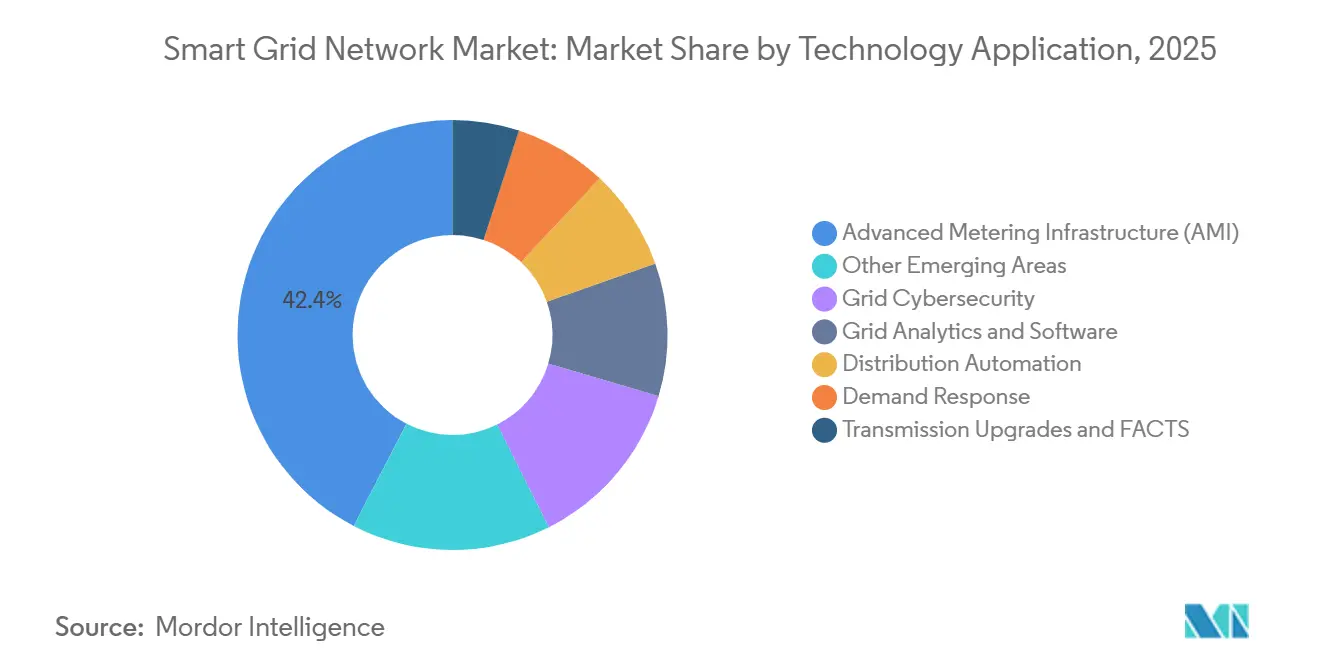
- Per area di applicazione tecnologica, le infrastrutture di misurazione avanzate (Advanced Metering Infrastructure) rappresentavano il 42.4% del mercato delle reti smart grid nel 2025, mentre si prevede che altre aree di applicazione emergenti cresceranno a un tasso annuo composto (CAGR) del 14.3% fino al 2031.
- Per quanto riguarda le tecnologie di comunicazione, i sistemi cablati detenevano una quota di mercato del 55.1% nel 2025, mentre si prevede che i sistemi wireless cresceranno a un tasso annuo composto del 13.1% fino al 2031.
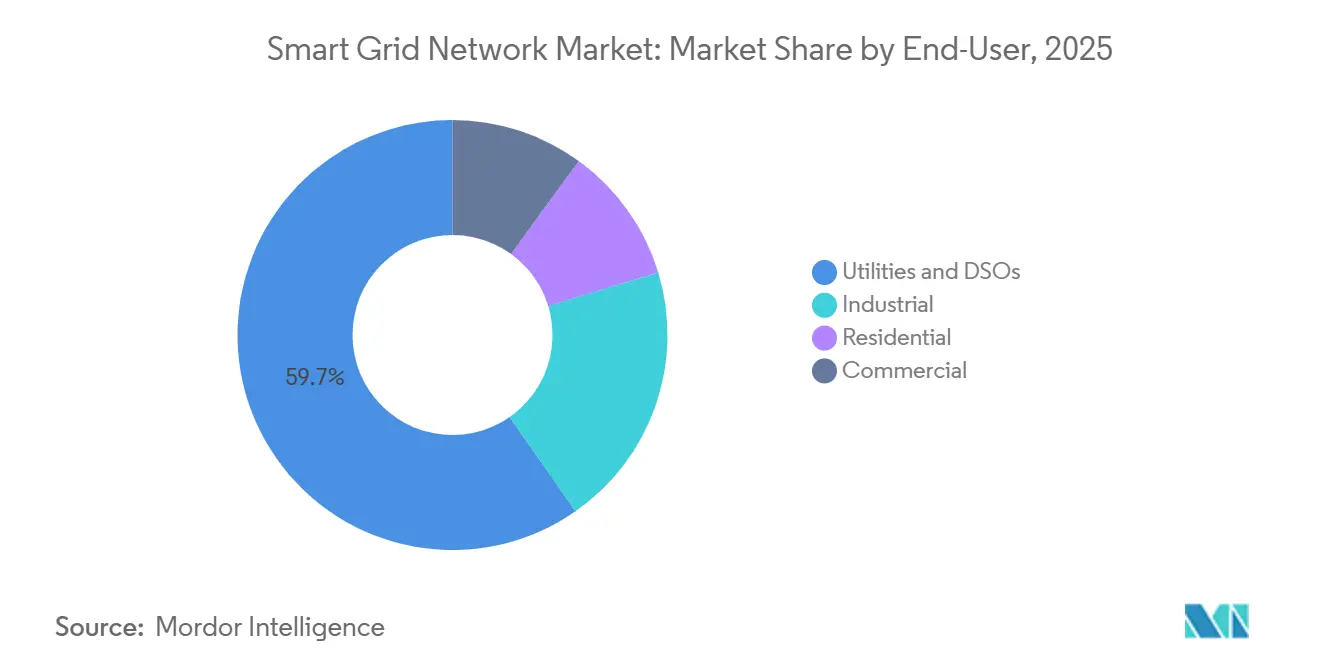
- Per tipologia di utente finale, le aziende di servizi pubblici e i gestori dei sistemi di distribuzione (DSO) hanno rappresentato il 59.7% del fatturato nel 2025, mentre si prevede che gli utenti industriali cresceranno a un tasso annuo composto del 12.2% fino al 2031.
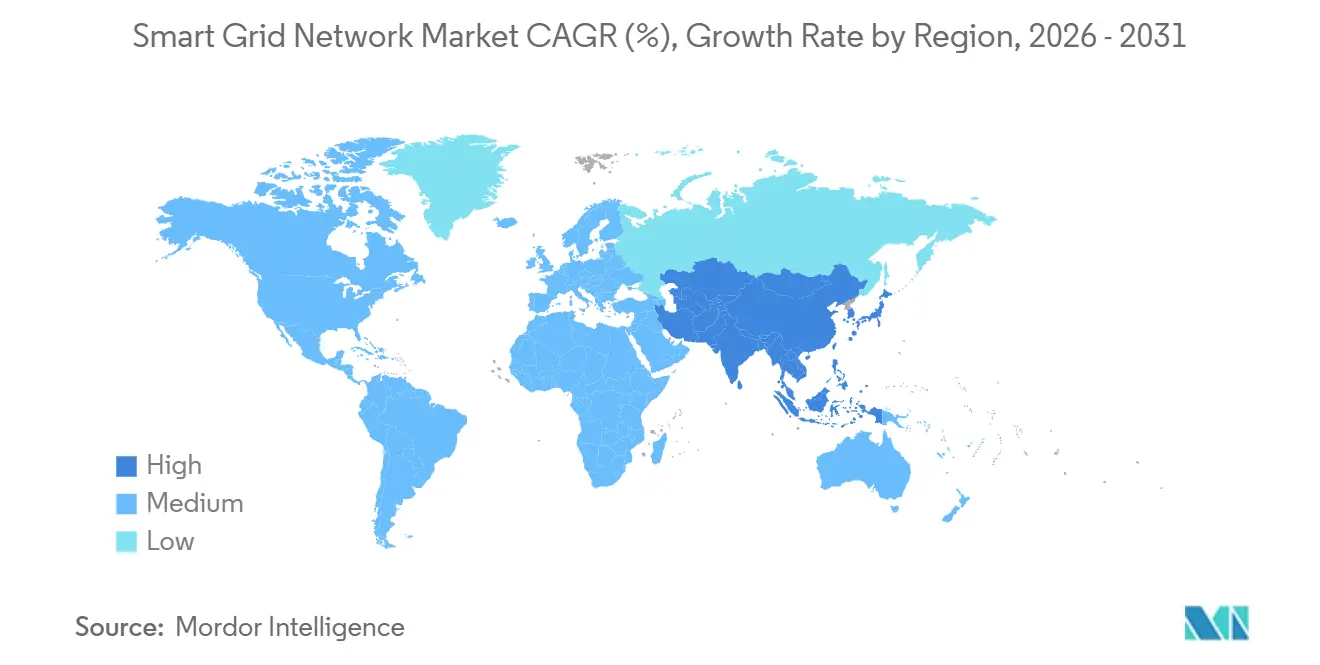
- Dal punto di vista geografico, nel 2025 il Nord America deteneva il 35.5% della quota di mercato delle reti intelligenti, mentre si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto del 14.8% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti del mercato globale delle reti intelligenti
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Mandati governativi per la digitalizzazione della rete elettrica | + 2.5% | Globale, guidato da Nord America, Asia-Pacifico, Europa | Medio termine (2-4 anni) |
| Implementazione rapida di infrastrutture di misurazione avanzate (AMI) per la gestione della domanda | + 1.5% | Globale, concentrato in Asia-Pacifico, Nord America | A breve termine (≤ 2 anni) |
| Pressione per l'integrazione delle risorse energetiche rinnovabili e distribuite (DER) | + 1.8% | Diffusione globale, più acuta in Europa, con epicentro nella regione Asia-Pacifico (APAC) e ripercussioni in Sud America. | Medio termine (2-4 anni) |
| Adozione della manutenzione predittiva basata sull'intelligenza artificiale | + 1.0% | Nord America ed Europa, adozione anticipata nell'area APAC | Medio termine (2-4 anni) |
| Connettività 5G e LPWA (Low Power Wide Area) per l'intelligenza distribuita | + 0.7% | Asia-Pacifico, Nord America, con ripercussioni sul Medio Oriente e l'Africa (MEA) | A lungo termine (≥ 4 anni) |
| Piattaforme energetiche transattive basate su blockchain | + 0.3% | Europa, Nord America | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Comprendi le tendenze chiave che modellano questo mercato
Scarica PDF
Mandati governativi per la digitalizzazione della rete elettrica
La spesa pubblica per le reti elettriche si è spostata dalla mera comunicazione politica al supporto diretto agli appalti, accorciando così i cicli decisionali delle aziende di servizi pubblici nel mercato delle reti intelligenti. Nel marzo 2026, il Dipartimento dell'Energia degli Stati Uniti ha annunciato un'opportunità di finanziamento di 1.9 miliardi di dollari nell'ambito della Spark Initiative, parte del programma Grid Resilience and Innovation Partnerships (GRIP), di cui 614 milioni di dollari destinati all'implementazione di reti intelligenti e 862 milioni di dollari all'innovazione di rete. In Europa, la convenienza economica degli aggiornamenti digitali delle reti è maggiore, come dimostrato dai dati dell'autorità di regolamentazione francese, che ha riportato risparmi cumulativi per 1.7 miliardi di euro derivanti dall'implementazione di reti intelligenti tra il 2017 e il 2024. Anche la Germania ha mostrato l'entità dell'impegno richiesto, con TenneT Germany che ha investito 10.047 miliardi di euro, pari a 11.1 miliardi di dollari, nel 2025 per espandere e modernizzare le infrastrutture energetiche. Questi programmi stimolano la domanda nel mercato delle reti intelligenti, poiché le aziende di servizi pubblici possono impegnarsi con maggiore sicurezza in progetti di automazione, comunicazione e software a lungo termine. Inoltre, spingono le aziende di servizi pubblici verso sistemi digitali interoperabili, poiché i programmi di finanziamento pubblico privilegiano sempre più piattaforme in grado di connettere sottostazioni, dispositivi sul campo e risorse lato cliente sull'intera rete.
Pressione per l'integrazione delle risorse energetiche rinnovabili e distribuite (DER)
Il mix di generazione sta cambiando rapidamente, e questo aumenta i requisiti di controllo nell'intero mercato delle reti intelligenti, poiché le utility devono gestire flussi di potenza più variabili e bidirezionali. Nel 2025, la generazione globale di elettricità da fonti rinnovabili ha superato per la prima volta quella da carbone, segnando un cambiamento epocale nel modo in cui le reti devono bilanciare domanda e offerta. In Germania, TenneT Germany ha aumentato gli investimenti a 10.047 miliardi di euro, pari a 11.1 miliardi di dollari, nel 2025 per supportare l'integrazione dell'eolico offshore e i principali corridoi di trasmissione, a dimostrazione di come lo sviluppo delle energie rinnovabili sia ora il motore della spesa per le reti principali. La pressione è ora più forte ai margini della distribuzione, dove il solare sui tetti, la ricarica dei veicoli elettrici, lo stoccaggio e gli inverter intelligenti trasformano i clienti in partecipanti attivi della rete anziché in carichi passivi. Questo cambiamento aumenta il valore della misurazione avanzata, della gestione delle risorse energetiche distribuite (DER) e della risposta alla domanda nel mercato delle reti intelligenti, poiché gli operatori necessitano di dati più granulari e cicli di controllo più rapidi. Rende inoltre la limitazione della produzione, la gestione locale della tensione e l'orchestrazione flessibile del carico priorità concrete, anziché argomenti di pianificazione secondari.
Adozione della manutenzione predittiva basata sull'intelligenza artificiale
Le aziende di servizi pubblici si stanno spostando dalla manutenzione programmata verso una gestione degli asset basata sulle condizioni e supportata dall'intelligenza artificiale, creando così un chiaro percorso di crescita nel mercato delle reti intelligenti. Nel giugno 2026, San Diego Gas and Electric, Qualcomm Technologies e UC San Diego hanno lanciato l'iniziativa Edge Alert Sentinel per applicare l'intelligenza artificiale edge alla risposta agli incendi boschivi e alle condizioni meteorologiche estreme direttamente sull'infrastruttura di rete. Nel giugno 2025, l'Indiana Municipal Power Agency ha scelto la piattaforma di analisi TRUGrid di Tantalus per migliorare l'identificazione dei guasti, le prestazioni dei trasformatori e la prioritizzazione degli investimenti in tutte le aziende associate. Questi sviluppi sono importanti per il mercato delle reti intelligenti perché la manutenzione predittiva dipende da dati continui sul campo, comunicazioni affidabili e software in grado di trasformare gli eventi in azioni operative. Le aziende di servizi pubblici apprezzano questi strumenti anche perché contribuiscono a gestire il rischio di interruzioni, lo stress degli asset e la risposta sul campo con una minore revisione manuale, a fronte di una forza lavoro già sovraccaricata. Con l'espansione di queste implementazioni, il valore nel mercato delle reti intelligenti si sposta ulteriormente verso l'analisi, la gestione degli eventi e i servizi di resilienza basati su software.
Connettività 5G/LPWA (Low-Power Wide-Area) per l'intelligenza distribuita
Le comunicazioni wireless stanno acquisendo sempre maggiore importanza nel mercato delle reti smart grid, poiché le aziende di servizi pubblici necessitano di collegamenti scalabili e a bassa latenza su territori di servizio ampi e irregolari. Ericsson ha osservato che le reti mobili mission-critical delle aziende di servizi pubblici possono utilizzare il network slicing 5G per supportare il controllo della rete sensibile al tempo, il backhaul per la misurazione e le comunicazioni della forza lavoro su un'unica infrastruttura gestita. Anche Nokia ha riferito che i sistemi privati Long-Term Evolution (LTE) e 5G possono sostituire diversi livelli di comunicazione legacy, supportando al contempo applicazioni sul campo a banda larga come la videosorveglianza e la segnalazione di protezione in tempo reale. Questo è importante perché il mercato delle reti smart grid dipende sempre più da architetture ibride, in cui la fibra trasporta il traffico ad alta priorità e i sistemi wireless estendono la visibilità e l'automazione fino alla periferia del campo. La crescita del wireless è più forte laddove le aziende di servizi pubblici necessitano di un'automazione economicamente vantaggiosa in aree a bassa densità o su terreni difficili e dove la posa della fibra fino a ogni endpoint non è praticabile. Con il passaggio di una maggiore intelligenza ai dispositivi sul campo, la connettività wireless sicura diventa parte integrante dell'infrastruttura operativa, piuttosto che un'opzione aggiuntiva, nel mercato delle reti smart grid.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevati requisiti di spesa in conto capitale | -2.8% | A livello globale, con i casi più gravi in Sud America e Medio Oriente e Africa. | A lungo termine (≥ 4 anni) |
| Lacune nell'interoperabilità di protocolli e sistemi | -1.6% | Globale, acuto in ambienti brownfield multi-vendor | Medio termine (2-4 anni) |
| Carenza di talenti ciberfisici | -1.2% | Nord America ed Europa, i sintomi sono più acuti nei mercati maturi. | Medio termine (2-4 anni) |
| Restrizioni geopolitiche alla catena di approvvigionamento | -1.0% | Azienda globale, specializzata nelle catene di fornitura di semiconduttori e hardware. | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevati requisiti di spesa in conto capitale
L'elevata intensità di capitale rimane uno dei limiti più evidenti per il mercato delle reti intelligenti, poiché le aziende di servizi pubblici devono finanziare contemporaneamente hardware, comunicazioni, software e integrazione dei sistemi. Solo nel 2025, TenneT Germania ha investito 10.047 miliardi di euro, pari a 11.1 miliardi di dollari, a dimostrazione della portata degli investimenti necessari anche in sistemi di rete maturi e ben finanziati. Il programma di finanziamento SPARK del Dipartimento dell'Energia (DOE) evidenzia inoltre la necessità di un sostegno pubblico per accelerare progetti che altrimenti procederebbero più lentamente attraverso i piani di investimento delle aziende di servizi pubblici. Nel mercato delle reti intelligenti, questo onere di spesa è più gravoso per le aziende di servizi pubblici di medie dimensioni, che spesso si trovano ad affrontare opzioni di finanziamento più limitate e un recupero dei costi più lento. Di conseguenza, molti operatori possono giustificare strategicamente la digitalizzazione della rete, ma i progetti procedono comunque più lentamente di quanto suggerirebbero le esigenze del sistema. Tale vincolo è più forte nei mercati in cui il supporto normativo, la ripresa delle tariffe o la capacità produttiva locale sono ancora in ritardo rispetto agli obiettivi di modernizzazione.
Lacune nell'interoperabilità di protocolli e sistemi
I problemi di interoperabilità continuano a rallentare il mercato delle reti smart grid, poiché le aziende di servizi pubblici raramente sostituiscono intere reti contemporaneamente e devono connettere i nuovi livelli digitali alle vecchie apparecchiature. Un'indagine condotta da Electro-Federation Canada nel 2026 ha dimostrato che gli elevati costi iniziali rimangono il principale ostacolo all'adozione per molti fornitori, e che l'interoperabilità continua a complicare le decisioni in materia di approvvigionamento, implementazione e vincolo con un singolo fornitore. Nel mercato delle reti smart grid, questi problemi emergono spesso nelle fasi finali dei progetti, quando i team di ingegneri iniziano a testare dispositivi di diversi fornitori, standard di comunicazione e interfacce di sistema in ambienti preesistenti. Ciò significa che il costo aggiuntivo non è sempre visibile in fase di approvvigionamento, anche se può prolungare i tempi di collaudo e ridurre i tempi di ritorno sull'investimento una volta che i progetti entrano in fase di implementazione. Il problema è più profondo nei sistemi plasmati da anni di specifiche specifiche per le aziende di servizi pubblici e architetture monofornitore, perché queste scelte obsolete non si integrano bene con i nuovi modelli di rete aperti e ricchi di dati. Di conseguenza, il mercato delle reti smart grid può crescere rapidamente nei programmi finanziati, ma perdere slancio nella fase di esecuzione dei progetti.
Analisi del segmento
Per componente: l'hardware mantiene i volumi; il software rimodella la catena del valore
Nel 2025, l'hardware ha rappresentato il 60.8% del fatturato, a testimonianza della portata fisica dell'installazione di contatori, dell'automazione delle linee di alimentazione, dei relè e delle apparecchiature di sottostazione nel mercato delle reti smart grid. Questa posizione rimane solida perché le aziende di servizi pubblici necessitano ancora di ampie basi installate di dispositivi sul campo prima di poter sfruttare appieno il valore dell'orchestrazione e dell'analisi basate su software. I contatori intelligenti, i dispositivi di automazione e i sistemi di protezione continuano ad assorbire una quota significativa dei budget di investimento, poiché molte aziende di servizi pubblici stanno sostituendo le installazioni di prima generazione o estendendo l'automazione a nuove parti delle loro reti. Ciò mantiene l'hardware centrale nel mercato delle reti smart grid, anche se il valore competitivo si sposta sempre più verso i livelli software. La domanda di hardware rimane inoltre legata alla necessità pratica di rilevamento e comunicazione affidabili nelle fasi di trasmissione, distribuzione e presso i clienti finali.
Si prevede che il software crescerà a un tasso annuo composto (CAGR) del 13.5% fino al 2031, diventando così la componente in più rapida crescita nel mercato delle reti intelligenti. Questa crescita riflette la crescente domanda di sistemi avanzati di gestione della distribuzione (ADMS), sistemi di gestione delle risorse energetiche distribuite (DERMS), analisi delle interruzioni e altre piattaforme che aiutano le utility a trasformare i dati sul campo in decisioni operative in condizioni di rete più dinamiche. Il cambiamento è visibile nella strategia dei fornitori, poiché Honeywell ha ampliato il suo portafoglio per le utility nell'agosto 2025 acquisendo le risorse software Praxis, GridScan e GridFin di SparkMeter. Anche il lato hardware sta subendo pressioni sui prezzi, con i produttori cinesi che detengono un vantaggio di costo unitario del 30-40% nei contatori intelligenti grazie all'integrazione verticale, il che aumenta la necessità di proteggere i margini attraverso software e servizi. I servizi supportano entrambi i segmenti del mercato delle reti intelligenti perché le utility necessitano sempre più di integrazione, operazioni di sicurezza informatica e supporto gestito per connettere i sistemi OT e IT su larga scala.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per fase della rete: la distribuzione impone investimenti; il livello prosumer ridefinisce il bordo della rete
Nel 2025, la distribuzione ha rappresentato il 48.0% del fatturato, a dimostrazione di come le utility continuino a concentrare la quota maggiore della spesa per la modernizzazione delle reti intelligenti. Tale ripartizione riflette la realtà operativa secondo cui interruzioni, perdite e problemi di affidabilità per i clienti sono spesso più evidenti sulle reti di distribuzione piuttosto che sugli impianti di generazione o sulle linee di trasmissione a lunga distanza. L'automazione delle linee di alimentazione, la gestione delle interruzioni, le infrastrutture di misurazione avanzate (AMI) e il controllo della tensione rimangono pertanto aree di acquisto centrali nel mercato delle reti intelligenti. La distribuzione funge anche da punto di connessione tra i sistemi delle utility e le utenze dei prosumer, i carichi commerciali e la nuova domanda di energia elettrica derivante dai trasporti e dalle infrastrutture digitali. Questo le conferisce un ruolo strutturale che probabilmente rimarrà più rilevante rispetto alle altre fasi della rete nel periodo di previsione.
Si prevede che il segmento dei consumi e dei prosumer crescerà a un tasso annuo composto del 12.6% fino al 2031, diventando così la fase della rete a più rapida evoluzione nel mercato delle reti intelligenti. Il motivo è chiaro: i pannelli solari sui tetti, le colonnine di ricarica per veicoli elettrici, le batterie residenziali e gli inverter intelligenti stanno aumentando il volume dei flussi bidirezionali e dei punti decisionali locali che le utility devono monitorare e controllare. Nei mercati con un'elevata adozione di energia distribuita, queste risorse lato cliente stanno diventando utili sensori di rete, oltre che fonti di flessibilità della domanda. La modernizzazione della trasmissione rimane fondamentale e il programma di investimenti di TenneT Germania per il 2025 dimostra come l'integrazione delle energie rinnovabili possa incrementare al contempo la spesa per la rete dorsale. Ciononostante, la parte più dinamica del mercato delle reti intelligenti si trova ora ai margini della rete, dove il comportamento dei clienti, la partecipazione delle risorse energetiche distribuite e i requisiti di controllo localizzati stanno cambiando il modello operativo delle utility.
Per area di applicazione tecnologica: AMI (Advanced Metering Infrastructure) traina i ricavi; le aree emergenti guidano la prossima ondata.
Nel 2025, le infrastrutture di misurazione avanzate (AMI) hanno rappresentato il 42.4% del fatturato delle applicazioni, conferendo loro il ruolo di leader nel mercato delle reti smart grid, considerando tutte le aree tecnologiche di applicazione. Questa leadership è strutturale, poiché le AMI forniscono i dati continui e ad alta risoluzione necessari per la fatturazione, la visibilità delle interruzioni, la gestione della domanda, la pianificazione degli asset e i programmi di flessibilità per i clienti. Senza la raccolta dati su scala AMI, molte applicazioni a valle nel mercato delle reti smart grid opererebbero con una granularità inferiore e una qualità di risposta inferiore. Le AMI rimangono quindi più di un semplice segmento a sé stante, in quanto fungono da livello dati di base per diverse funzioni di controllo e analisi a valore aggiunto. Supportano inoltre l'espansione delle utility verso modelli di misurazione digitale multi-utility, ampliando nel tempo il campo di applicazione.
Si prevede che altre aree di applicazione di tecnologie emergenti cresceranno a un tasso annuo composto (CAGR) del 14.3% fino al 2031, diventando così il cluster di applicazioni in più rapida crescita nel mercato delle reti intelligenti. Questo gruppo include la comunicazione Vehicle-to-Grid (V2G), la contabilità del carbonio in tempo reale, l'analisi basata sull'intelligenza artificiale, i gemelli digitali e i più recenti strumenti di coordinamento periferico della rete che si basano sul livello dati creato dall'AMI (Advanced Metering Infrastructure). La sicurezza informatica sta diventando parte integrante di questa nuova ondata e la decisione di Accenture, nel giugno 2026, di costruire una piattaforma di sicurezza OT end-to-end tramite Dragos, runZero e NetRise dimostra che i fornitori considerano la sicurezza della rete come una categoria di acquisto primaria, piuttosto che una funzionalità secondaria. Nel mercato delle reti intelligenti, queste aree emergenti attraggono investimenti perché le utility necessitano di strumenti in grado di coordinare le risorse distribuite, monitorare il rischio informatico e supportare operazioni di rete più adattive. Nel tempo, la crescita a livello di applicazione diventerà probabilmente una fonte di differenziazione più importante rispetto alla semplice implementazione hardware.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Tecnologia delle comunicazioni: le dorsali cablate mantengono il primato; il wireless riduce il divario.
Nel 2025, i sistemi cablati rappresentavano il 55.1% del fatturato delle tecnologie di comunicazione, mantenendo la leadership nel mercato delle reti smart grid. Le comunicazioni in fibra ottica e su linea elettrica rimangono importanti perché le aziende di servizi pubblici continuano a preferire collegamenti altamente affidabili e a bassa latenza per il traffico di livello di protezione, le sottostazioni digitali e le applicazioni ad alta tensione. Ciò conferisce alle infrastrutture cablate un ruolo duraturo, anche se le aziende di servizi pubblici stanno spostando sempre più intelligenza verso la periferia della rete. Nel mercato delle reti smart grid, i sistemi cablati costituiscono ancora la spina dorsale per il controllo delle missioni critiche e i flussi di dati sensibili al tempo. Forniscono inoltre il nucleo stabile che consente alle aziende di servizi pubblici di combinare sicurezza, prestazioni e comunicazione deterministica in ambienti con bassa tolleranza ai tempi di risposta.
Si prevede che le comunicazioni wireless cresceranno a un tasso annuo composto (CAGR) del 13.1% fino al 2031, risultando il segmento in più rapida crescita del mercato delle reti smart grid all'interno del settore delle comunicazioni. Ericsson ha dimostrato che le aziende di servizi pubblici possono utilizzare il network slicing 5G per gestire il controllo in tempo reale, il backhaul di misurazione e la comunicazione della forza lavoro su un'unica infrastruttura, migliorando la scalabilità e la gestione della rete. Anche Nokia ha riscontrato che una rete wireless privata LTE o 5G gestita può sostituire diversi livelli di comunicazione legacy, supportando al contempo applicazioni sul campo più avanzate. Le soluzioni ibride stanno quindi guadagnando terreno nel mercato delle reti smart grid, in quanto combinano il backhaul cablato con una copertura wireless sul campo economicamente vantaggiosa, anche in territori di servizio difficili o irregolari. Con l'automazione di un numero sempre maggiore di dispositivi sul campo da parte delle aziende di servizi pubblici, la strategia di comunicazione assume un ruolo sempre più importante nella selezione dei prodotti, nella pianificazione della sicurezza informatica e nel controllo dei costi operativi a lungo termine.
Per utente finale: leader nel settore delle utility; il segmento industriale accelera
Nel 2025, le aziende di servizi pubblici e i gestori delle reti di distribuzione (DSO) hanno rappresentato il 59.7% del fatturato, confermandosi come il gruppo di utenti finali più importante nel mercato delle reti intelligenti. Il loro ruolo di primo piano riflette il controllo sul budget infrastrutturale di base per i sistemi di misurazione avanzata (AMI), l'automazione delle sottostazioni, gli aggiornamenti dei sistemi SCADA (Supervisory Control and Data Acquisition), le comunicazioni e le piattaforme software utilizzate nelle operazioni di rete. Le aziende di servizi pubblici svolgono inoltre un ruolo di primo piano nell'organizzazione degli standard, nell'integrazione dei sistemi e nella pianificazione degli investimenti a lungo termine, mantenendo così elevata la propria quota di mercato anche con l'aumento dell'attività di altri utenti. La partecipazione degli utenti residenziali al mercato delle reti intelligenti rimane legata principalmente alla misurazione intelligente, al coordinamento energetico domestico e alla gestione della domanda, tutti aspetti gestiti dalle aziende di servizi pubblici. Gli utenti commerciali stanno acquisendo sempre maggiore rilevanza, in quanto i data center e altre strutture sensibili al consumo energetico ricercano una migliore visibilità dei carichi e soluzioni di alimentazione più dinamiche.
Si prevede che il segmento industriale crescerà a un tasso annuo composto (CAGR) del 12.2% fino al 2031, diventando così il segmento di utenti finali in più rapida espansione nel mercato delle reti intelligenti. Gli impianti ad alta intensità energetica stanno adottando soluzioni di gestione della domanda, generazione di energia rinnovabile in loco, sistemi di accumulo e controlli per microreti al fine di migliorare la visibilità dei costi e la qualità dell'energia, diventando così partecipanti più attivi alla rete. L'Autorità Centrale per l'Elettricità dell'India (Central Electricity Authority) si è posta l'obiettivo di installare 100 milioni di contatori intelligenti entro l'anno fiscale 27 e 350 milioni entro il 2035, collegando la misurazione intelligente a obiettivi più ampi di efficienza e gestione della domanda. Nel settore delle reti intelligenti, questo cambiamento è importante perché gli impianti industriali non sono più solo carichi, ma possono anche offrire flessibilità, generazione localizzata e segnali operativi ricchi di dati. Ciò amplia la base clienti del mercato delle reti intelligenti oltre le utility e favorisce la vendita diretta di piattaforme di analisi, gestione delle risorse energetiche distribuite (DER) e controllo agli utenti aziendali.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
Nel 2025, il Nord America deteneva il 35.5% dei ricavi, conquistando così la posizione di leader regionale nel mercato delle reti intelligenti. La regione beneficia di un'ampia base installata di contatori intelligenti, della continua sostituzione dei sistemi AMI (Advanced Metering Infrastructure) di seconda generazione e di una forte attenzione da parte delle utility all'automazione delle linee di alimentazione e al controllo digitale. Il Dipartimento dell'Energia degli Stati Uniti ha rafforzato questo percorso di domanda nel marzo 2026, stanziando 1.9 miliardi di dollari nell'ambito del programma SPARK, di cui 614 milioni di dollari per l'implementazione di reti intelligenti e 862 milioni di dollari per l'innovazione della rete. L'Europa segue un percorso diverso nel mercato delle reti intelligenti, con una forte pressione per la decarbonizzazione ma una disciplina finanziaria più rigorosa sulla velocità di costruzione da parte degli operatori. L'autorità di regolamentazione francese ha riportato risparmi cumulativi per le reti intelligenti pari a 1.7 miliardi di euro tra il 2017 e il 2024, mentre TenneT Germania ha investito 10.047 miliardi di euro, ovvero 11.1 miliardi di dollari, nel 2025, a dimostrazione del fatto che gli aggiornamenti digitali e di trasmissione stanno diventando elementi centrali nei piani di spesa delle utility.
Si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto (CAGR) del 14.8% fino al 2031, diventando così l'area a più rapida crescita nel mercato delle reti intelligenti. La regione combina ampi programmi di espansione della rete con architetture di implementazione più rapide, che supportano sia gli aggiornamenti di base dell'elettrificazione sia i nuovi livelli digitali della rete. Gli investimenti in trasmissione e distribuzione in India hanno raggiunto i 26 miliardi di dollari nel 2026, dopo una crescita annua del 15% nei cinque anni precedenti, e il Paese sta perseguendo ambiziosi obiettivi di installazione di contatori intelligenti a supporto di una più ampia digitalizzazione della rete. La Cina rimane l'altro principale motore di volume nel mercato delle reti intelligenti, poiché la pianificazione infrastrutturale sostenuta dallo Stato continua a supportare l'integrazione delle energie rinnovabili e gli investimenti nelle reti digitali. In tutta la regione, le utility si stanno rapidamente orientando verso la fibra fino al contatore (FTTH), le reti wireless di area (WAF) e il controllo basato su software, il che aiuta l'Asia-Pacifico a ridurre i tempi di modernizzazione rispetto ai cicli di sostituzione più incrementali di altre aree.
Il Sud America rimane una regione ad alto potenziale ma sottosviluppata nel mercato delle reti intelligenti, dove le esigenze di modernizzazione sono evidenti ma la velocità di implementazione è disomogenea. Il Messico ha annunciato investimenti per 163,540 milioni di pesos, pari a 9.5 miliardi di dollari, in progetti di modernizzazione della trasmissione nell'ambito del suo piano strategico 2025-2030, mentre la brasiliana CEMIG ha collaborato con Huawei per una rete privata a 450 MHz Long-Term Evolution (LTE) al fine di migliorare l'automazione della rete in aree con terreni difficili. In Medio Oriente e Africa, gli investimenti nelle reti digitali sono più strettamente legati alla diversificazione energetica, alle operazioni a distanza e ai modelli di implementazione "a salto di qualità" che alla sostituzione delle dense reti di comunicazione preesistenti. Ciò crea spazio nel mercato delle reti intelligenti per l'automazione wireless, le sottostazioni intelligenti e le soluzioni di monitoraggio remoto, laddove l'espansione convenzionale tramite cavi richiederebbe più tempo o costerebbe di più.
Ottieni analisi su importanti mercati geografici
Scarica PDF
Panorama competitivo
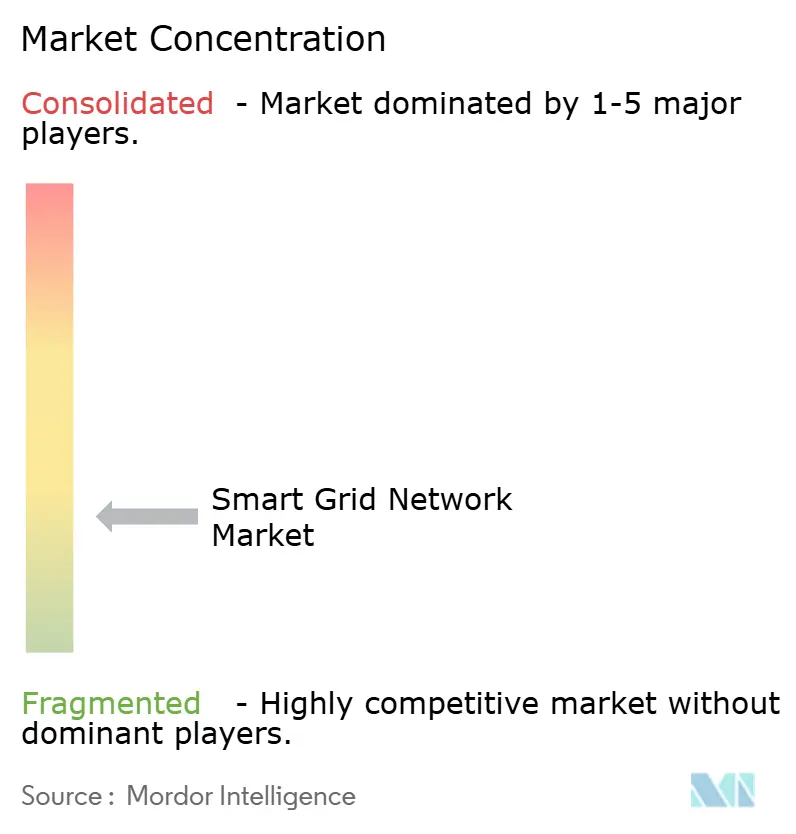
Il mercato delle reti smart grid rimane frammentato, con i primi 10 fornitori che rappresentano il 36% del fatturato totale nel 2025. Questa struttura dimostra che le dimensioni contano ancora, ma lascia anche spazio ai fornitori specializzati di software, comunicazioni e sicurezza informatica per conquistare quote di mercato attraverso competenze mirate piuttosto che per la mera ampiezza dell'offerta. Nel mercato delle reti smart grid, la leadership si sta spostando dalla fornitura di hardware autonomo verso piattaforme operative integrate che combinano acquisizione dati, controllo, analisi e sicurezza in un unico flusso di lavoro per le utility. Per questo motivo, la competizione tra i fornitori si concentra ora maggiormente sull'architettura di sistema, sul valore ricorrente del software e sui risultati operativi, piuttosto che sul solo volume di dispositivi spediti. Ciò spiega anche perché partnership, acquisizioni e ristrutturazioni del portafoglio siano diventate più evidenti tra il 2025 e il 2026.
L'acquisizione da parte di Honeywell, nell'agosto 2025, delle attività Praxis, GridScan e GridFin di SparkMeter dimostra come i fornitori industriali affermati stiano consolidando la propria posizione nell'ambito dell'analisi dei dati per le utility, del monitoraggio della distribuzione e della gestione delle performance finanziarie. L'acquisizione da parte di Accenture, nel giugno 2026, di una quota di maggioranza in Dragos, unitamente alle acquisizioni complete di runZero e NetRise, evidenzia la stessa tendenza nel settore dei servizi e della sicurezza informatica. Nel mercato delle reti intelligenti (smart grid), queste operazioni sono significative perché le utility desiderano sempre più affidare a un numero minore di fornitori la gestione di un insieme più ampio di responsabilità operative, di sicurezza informatica e di dati. Di conseguenza, la concorrenza si sta intensificando in termini di profondità delle piattaforme e capacità di connettere gli ambienti di Operational Technology (OT) e IT senza aumentare i rischi di integrazione.
Nel mercato delle reti intelligenti continuano ad aprirsi nuove opportunità, soprattutto in ambito di intelligenza artificiale distribuita, orchestrazione dei prosumer e transazioni energetiche digitali sicure. Un framework pubblicato su Energy Informatics ha dimostrato che la gestione collaborativa dell'energia basata su blockchain ha aumentato il volume delle transazioni del 30% e ridotto i costi di transazione dell'1.5% rispetto allo scambio bilaterale, il che spiega perché i modelli energetici peer-to-peer e transattivi continuino ad attirare interesse. Il mercato delle reti intelligenti premia inoltre i fornitori in grado di combinare dati dei dispositivi, comunicazioni e automazione in flussi di lavoro pronti per l'uso sul campo, come dimostrano l'implementazione di analisi dati per le utility di Tantalus e l'iniziativa di intelligenza artificiale distribuita di San Diego Gas & Electric (SDG&E). Anche con una concentrazione moderata, il mercato delle reti intelligenti offre ancora ampi spazi per le aziende che risolvono efficacemente un problema complesso delle utility e poi espandono la propria attività partendo da quella posizione di partenza.
Leader del settore delle reti intelligenti
ABB Ltd
Schneider SE elettrico
Siemens AG
General Electric Company
Itron Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Giugno 2026: Accenture ha annunciato l'acquisizione di una quota di maggioranza in Dragos, unitamente all'acquisizione completa di runZero e NetRise. Questa operazione integra la sua attività di cybersecurity da 10 miliardi di dollari con la piattaforma di sicurezza OT di Dragos, creando una soluzione di sicurezza per infrastrutture critiche. Rivolgendosi agli operatori delle reti elettriche, la mossa posiziona Accenture come un concorrente chiave nella convergenza della sicurezza IT/OT per le utility.
- Giugno 2026: San Diego Gas & Electric, Qualcomm Technologies e UC San Diego hanno lanciato la collaborazione Edge Alert Sentinel (EAS), utilizzando l'intelligenza artificiale edge sul processore Qualcomm Dragonwing IQ9 a Mount Palomar per prevedere in tempo reale l'impatto degli incendi boschivi e degli eventi meteorologici estremi sulla rete elettrica. L'espansione ad altri siti è prevista a partire dal 2027.
Ambito del rapporto sul mercato globale delle reti intelligenti
Il mercato globale delle reti intelligenti è impegnato a rivoluzionare le reti elettriche tradizionali. Sfruttando tecnologie digitali avanzate, queste reti ora facilitano la comunicazione bidirezionale, il monitoraggio in tempo reale e il controllo intelligente della generazione, trasmissione, distribuzione e consumo di energia. Integrando componenti come infrastrutture di misurazione avanzate (AMI), sensori, reti di comunicazione, analisi dei dati, sistemi di automazione e software di gestione della rete, le reti intelligenti migliorano l'efficienza, l'affidabilità e la resilienza dei sistemi elettrici.
Il mercato globale delle reti smart grid è segmentato per componente, fase della rete, applicazione tecnologica, tecnologia di comunicazione, utente finale e area geografica. Per componente, il mercato è segmentato in hardware, software e servizi. Per fase della rete, il mercato è suddiviso in generazione, trasmissione, distribuzione e consumo/prosumer. Per applicazione tecnologica, il mercato è segmentato in AMI, automazione della distribuzione, aggiornamenti della trasmissione e FACTS, gestione della domanda, sicurezza informatica della rete, analisi della rete e software e altre aree emergenti. Per tecnologia di comunicazione, il mercato è segmentato in architetture cablate, wireless e ibride. Per utente finale, il mercato è segmentato in residenziale, commerciale, industriale e servizi di pubblica utilità e DSO. Il rapporto copre anche le dimensioni del mercato e le previsioni per il mercato dei sistemi sottomarini nelle principali regioni. Le dimensioni del mercato e le previsioni sono state effettuate per ciascun segmento in base al fatturato (miliardi di dollari USA).
Per componente
| Hardware |
| Software |
| Servizi |
Per fase della griglia
| Generazione |
| Trasmissione |
| Distribuzione |
| Consumo/Prosumer |
Per area di applicazione della tecnologia
| Infrastruttura di misurazione avanzata (AMI) |
| Automazione della distribuzione |
| Aggiornamenti della trasmissione e FATTI |
| Risposta alla domanda |
| Sicurezza informatica della rete |
| Analisi e software di griglia |
| Altre aree emergenti |
Dalla tecnologia della comunicazione
| Cablato (fibra, PLC) |
| Wireless (RF Mesh, IoT cellulare, 5G, LPWA) |
| Architetture ibride |
Per utente finale
| Residenziale |
| Commerciale |
| Industriale |
| Servizi di pubblica utilità e DSO |
Per geografia
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Francia | |
| Regno Unito | |
| Spagna | |
| Italia | |
| Paesi nordici | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Corea del Sud | |
| Paesi ASEAN | |
| Australia e Nuova Zelanda | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Colombia | |
| Resto del Sud America | |
| Medio Oriente & Africa | Arabia Saudita |
| Emirati Arabi Uniti | |
| Sud Africa | |
| Egitto | |
| Resto del Medio Oriente e dell'Africa |
| Per componente | Hardware | |
| Software | ||
| Servizi | ||
| Per fase della griglia | Generazione | |
| Trasmissione | ||
| Distribuzione | ||
| Consumo/Prosumer | ||
| Per area di applicazione della tecnologia | Infrastruttura di misurazione avanzata (AMI) | |
| Automazione della distribuzione | ||
| Aggiornamenti della trasmissione e FATTI | ||
| Risposta alla domanda | ||
| Sicurezza informatica della rete | ||
| Analisi e software di griglia | ||
| Altre aree emergenti | ||
| Dalla tecnologia della comunicazione | Cablato (fibra, PLC) | |
| Wireless (RF Mesh, IoT cellulare, 5G, LPWA) | ||
| Architetture ibride | ||
| Per utente finale | Residenziale | |
| Commerciale | ||
| Industriale | ||
| Servizi di pubblica utilità e DSO | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Francia | ||
| Regno Unito | ||
| Spagna | ||
| Italia | ||
| Paesi nordici | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Paesi ASEAN | ||
| Australia e Nuova Zelanda | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Colombia | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Sud Africa | ||
| Egitto | ||
| Resto del Medio Oriente e dell'Africa | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato delle reti intelligenti nel 2026?
Nel 29.28 il mercato valeva 2026 miliardi di dollari e si prevede che raggiungerà i 46.77 miliardi di dollari entro il 2031.
Quale segmento sta crescendo più velocemente in base alla fase della griglia?
La spesa legata ai consumi e alle attività dei prosumer sta aumentando a un CAGR del 12.6% con la diffusione di pannelli solari sui tetti, batterie e caricabatterie per veicoli elettrici.
Cosa determina la rapida adozione della tecnologia wireless nelle reti di servizi pubblici?
I moduli 5G, NB-IoT e LPWA più economici riducono i costi di connettività dell'ultimo miglio e garantiscono una latenza inferiore a 10 millisecondi per gli schemi di protezione.
Perché i clienti industriali investono in soluzioni smart grid?
Produttori e data center utilizzano microreti e sistemi di risposta alla domanda per ridurre le tariffe di punta e generare ricavi dai servizi accessori, con una crescita annuale del 12.2%.
Come affrontano le aziende di servizi pubblici i rischi per la sicurezza informatica?
La spesa per il rilevamento delle intrusioni, la segmentazione della rete e il monitoraggio della conformità assorbe ormai l'8-12% dei budget IT, con il rafforzamento degli standard NIS2 e NERC CIP.
Quali regioni offrono le prospettive di crescita più solide?
La regione Asia-Pacifico è in testa con un tasso di crescita annuo composto (CAGR) del 14.8% fino al 2031, trainato da programmi di investimento su larga scala e modelli di implementazione più rapidi.


