

Dimensioni e quota di mercato degli appartamenti con servizi
Panoramica di mercato
| Periodo di studio | 2022 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 157.11 miliardo di dollari |
| Dimensione del mercato (2031) | 266.78 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 11.17% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato degli appartamenti con servizi a cura di Mordor Intelligence
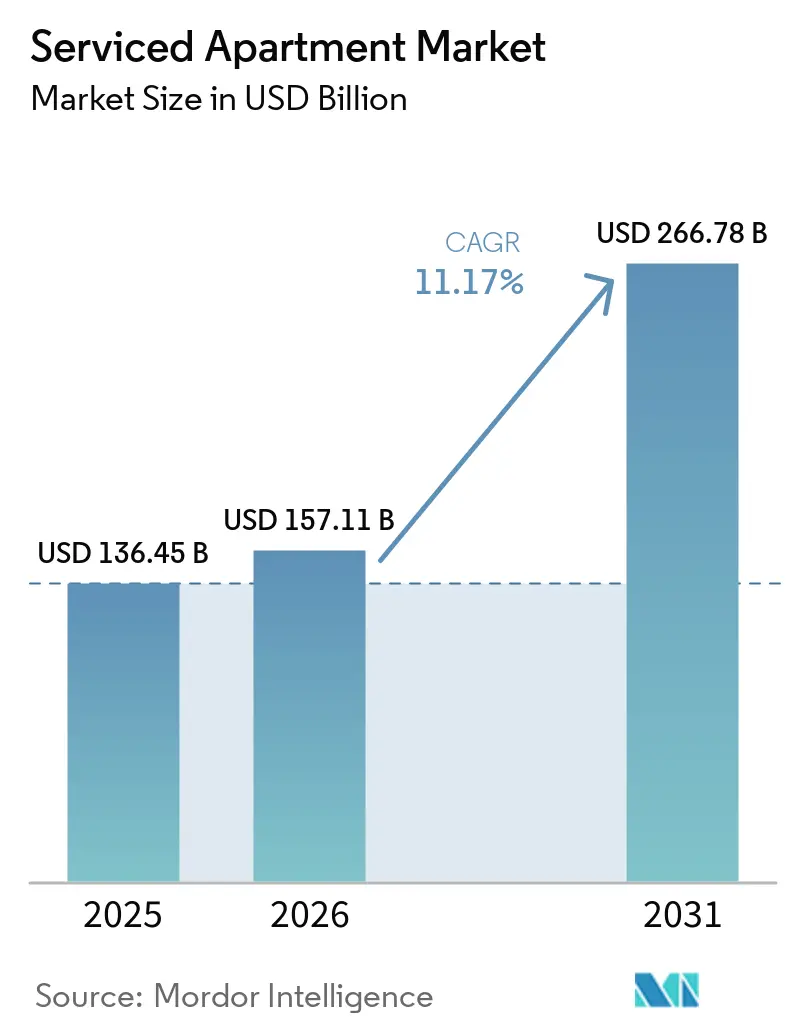
Si prevede che il mercato degli appartamenti con servizi crescerà da 136.45 miliardi di dollari nel 2025 a 157.11 miliardi di dollari nel 2026 e raggiungerà i 266.78 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) dell'11.17% nel periodo 2026-2031.
Il mercato globale degli appartamenti con servizi si sta espandendo grazie alla maggiore mobilità aziendale, alla domanda di trasferimento e a un chiaro spostamento verso soggiorni più lunghi che combinano il comfort residenziale con servizi in stile alberghiero. Le aziende utilizzano sempre più spesso alloggi arredati gestiti professionalmente per incarichi che superano una settimana, poiché i prezzi sono più trasparenti e i requisiti di diligenza sono più facili da gestire in questo formato. Anche la finestra di prenotazione si è ridotta da 12 a 7 giorni negli ultimi quattro trimestri, suggerendo una maggiore integrazione di questo formato nei flussi di lavoro della mobilità aziendale. Il mercato globale degli appartamenti con servizi sta beneficiando anche di una regolamentazione più rigorosa sugli affitti informali a breve termine in diversi mercati urbani, che sta reindirizzando la domanda verso operatori conformi. Da una prospettiva di settore focalizzata sull'India, questo modello è importante perché la crescente attività del GCC in città come Pune, Jaipur, Kochi e Coimbatore sta creando domanda di alloggi di qualità per soggiorni di lunga durata in mercati in cui l'offerta gestita professionalmente rimane limitata. [1] NITI Aayog, “A Comprehensive Framework to Promote Affordable Housing in India,” Ministry of Housing and Urban Affairs, niti.gov.in
Punti chiave del rapporto
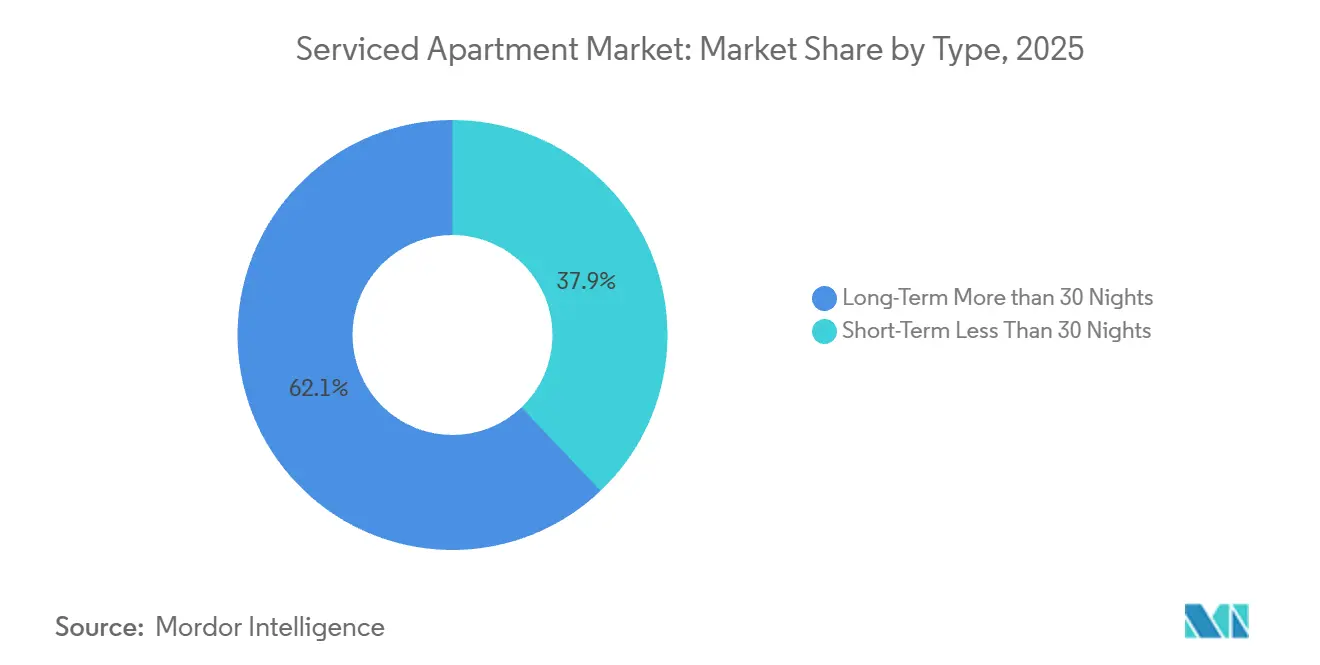
- Per tipologia, i soggiorni a lungo termine (oltre 30 notti) hanno rappresentato il 62.10% del fatturato del mercato globale degli appartamenti con servizi nel 2025 e si prevede che cresceranno a un tasso annuo composto del 13.90% fino al 2031.
- In base alla modalità di prenotazione, le piattaforme di viaggi online hanno rappresentato il 54.55% delle prenotazioni nel 2025 e si prevede che cresceranno a un tasso annuo composto del 14.23% fino al 2031.
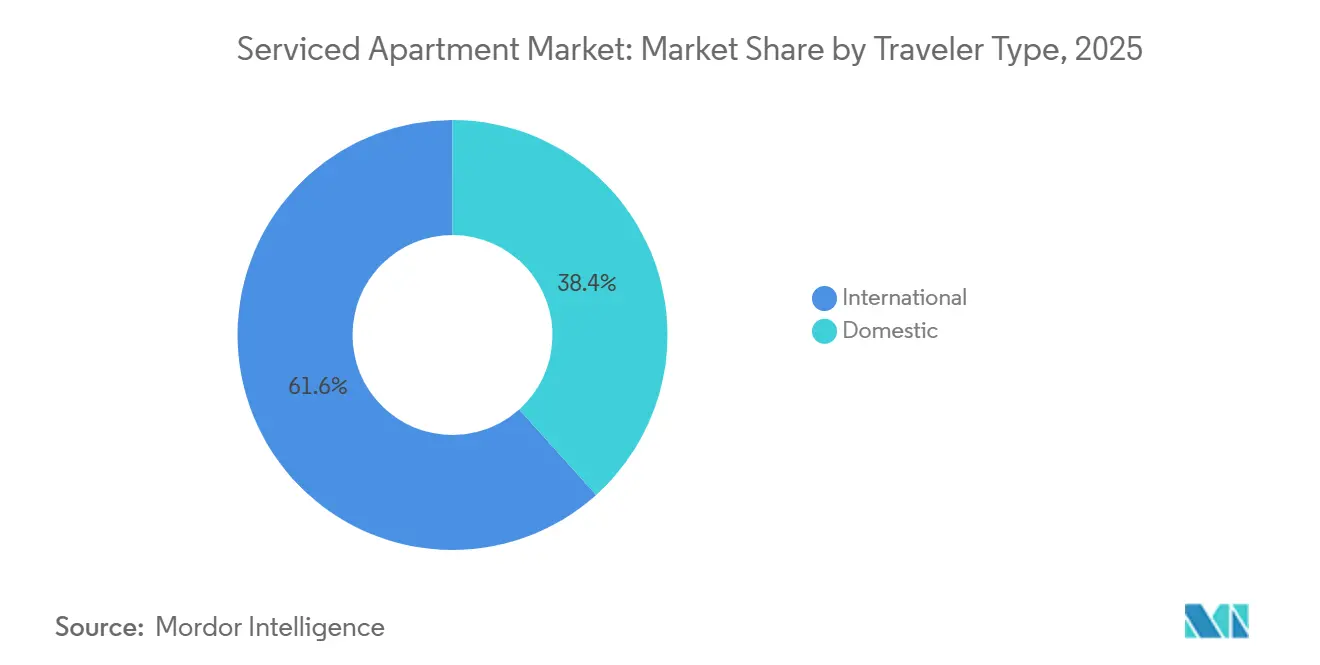
- Per tipologia di viaggiatore, i viaggiatori internazionali hanno rappresentato il 61.65% del fatturato del mercato globale degli appartamenti con servizi nel 2025 e si prevede che cresceranno a un tasso annuo composto del 13.34% fino al 2031.
- In base all'utilizzo finale, i viaggiatori d'affari e aziendali hanno rappresentato il 65.12% del fatturato nel 2025 e hanno registrato il più alto tasso di crescita annuo composto (CAGR) previsto, pari al 14.27% fino al 2031.
- Dal punto di vista geografico, nel 2025 il Nord America deteneva una quota del 35.44% del mercato globale degli appartamenti con servizi, mentre si prevede che la regione Asia-Pacifico registrerà il tasso di crescita annuo composto (CAGR) più elevato, pari al 14.66%, fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale degli appartamenti con servizi
Analisi dell'impatto dei conducenti
| Drivers | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento della domanda di soggiorni più lunghi da parte di aziende in mobilità e trasferte | + 3.5% | Global | A breve termine (≤ 2 anni) |
| Riallocazione normativa per allontanare gli affitti informali a breve termine | + 2.2% | Europa, Nord America | Medio termine (2-4 anni) |
| Preferenze relative a stili di vita ibridi: vivere, lavorare e convivere. | + 1.4% | Global | Medio termine (2-4 anni) |
| Capitale istituzionale alla ricerca di immobili residenziali efficienti dal punto di vista operativo. | + 1.2% | Europa, Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Gestione delle prenotazioni dirette e delle entrate basata sulla tecnologia | + 0.9% | Global | A breve termine (≤ 2 anni) |
| Aumento della domanda derivante dall'impiego di forza lavoro su base progettuale. | + 1.3% | Nord America, Medio Oriente e Africa, Asia-Pacifico | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento della domanda di soggiorni più lunghi da parte di aziende in mobilità e trasferte
La mobilità aziendale si sta allontanando sempre più dai tradizionali soggiorni in hotel per orientarsi verso soluzioni abitative arredate per soggiorni più lunghi, con maggiore trasparenza sui costi e una gestione più semplice degli adempimenti normativi. Nel mercato globale degli appartamenti con servizi, questo supporta una domanda più stabile, poiché gli incarichi legati a trasferimenti, ricollocamenti interni e rotazione del personale spesso si protraggono ben oltre poche notti. Si prevede che la spesa per i viaggi d'affari raggiungerà 1.57 miliardi di dollari nel 2026, mantenendo attiva la domanda aziendale nei principali mercati. Le aziende considerano inoltre queste proprietà come parte integrante del loro sistema di gestione del rischio, poiché la gestione professionale, i prezzi inclusivi e i servizi standardizzati riducono l'incertezza tipica degli affitti informali. Questo cambiamento è rilevante anche per l'India, dove le multinazionali che espandono le proprie attività nei Paesi del Consiglio di Cooperazione del Golfo (GCC) necessitano di alloggi in grado di supportare sia brevi cicli di onboarding che soggiorni di progetto di più mesi.
Riallocazione normativa per allontanare gli affitti informali a breve termine
L'inasprimento delle normative in diversi mercati principali sta agendo da canale per il trasferimento della domanda nel mercato globale degli appartamenti con servizi. Norme più severe in città come Amsterdam ed Edimburgo, così come normative nazionali più ampie in Francia e Spagna, rendono più difficile la conformità per gli alloggi in affitto a breve termine non regolamentati e più facile per gli operatori gestiti professionalmente conquistare la domanda spostata. Questo è importante perché gli operatori di appartamenti con servizi conformi possono assorbire gli ospiti che necessitano ancora di alloggi arredati, flessibili e situati in città, soprattutto per i viaggi di lavoro. L'effetto non riguarda solo l'occupazione, perché migliora anche la posizione relativa degli operatori autorizzati quando investitori e acquirenti aziendali confrontano il rischio. Per il mercato globale degli appartamenti con servizi, il risultato è un vantaggio competitivo più solido nelle città in cui l'applicazione delle normative si sta inasprendo e i format professionali hanno una posizione giuridica più chiara. [2] Commissione europea, "Proposta di regolamento sulla raccolta e la condivisione dei dati relativi ai servizi di affitto di alloggi a breve termine", Unione europea, ec.europa.eu
Preferenze relative a vita ibrida, lavoro e coabitazione.
Il mercato globale degli appartamenti con servizi sta beneficiando anche del cambiamento delle preferenze dei consumatori in merito alle modalità di vita e di lavoro. Gli ospiti si aspettano ora alloggi arredati che supportino lavoro, riposo e vita quotidiana in un unico ambiente, soprattutto quando i viaggi durano più di qualche notte. Ciò aumenta l'attrattiva degli appartamenti che offrono cucina, zona giorno, connettività e la possibilità di fungere da casa temporanea piuttosto che da semplice stanza per dormire. L'effetto è visibile sia nella domanda aziendale che in quella privata, poiché la stessa disposizione può essere adatta a un dipendente in missione, a un dipendente trasferito o a un professionista in viaggio d'affari di media durata. In India, questo cambiamento di preferenze è particolarmente rilevante nelle città emergenti, dove i giovani lavoratori mobili apprezzano la flessibilità ma si aspettano comunque standard di servizio prevedibili.
Capitale istituzionale alla ricerca di immobili residenziali efficienti dal punto di vista operativo.
Il capitale istituzionale sta fornendo ulteriore supporto al mercato globale degli appartamenti con servizi, poiché questa tipologia di asset si colloca ora tra la stabilità del settore residenziale e il potenziale di crescita operativa tipico degli hotel. Nel 2025, rispetto al 2024, un numero maggiore di investitori ha puntato sugli appartamenti con servizi, e anche i finanziamenti a livello di piattaforma si sono spostati in questo segmento. CapitaLand ha evidenziato lo stesso appeal strutturale nel suo rapporto di giugno 2025 sul settore residenziale e abitativo, in cui le soluzioni abitative flessibili sono state posizionate come immobili operativi con bacini di domanda diversificati. Per il mercato globale degli appartamenti con servizi, ciò si traduce in un maggiore interesse per asset in grado di garantire resilienza nell'occupazione, reddito stabile e un migliore utilizzo degli spazi abitativi urbani. Aumenta inoltre le probabilità di un'espansione più organizzata nei corridoi ad alta domanda, comprese le città dell'Asia-Pacifico che continuano ad attrarre attività commerciali globali.
Analisi dell'impatto delle restrizioni
| vincoli | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Fornitura frammentata e standard operativi incoerenti. | -0.8% | Global | A breve termine (≤ 2 anni) |
| Vincoli di zonizzazione, licenze e pianificazione nelle città centrali | -1.2% | Europa, Nord America | Medio termine (2-4 anni) |
| Elevati costi di allestimento, conformità e conversione degli asset. | -0.7% | Global | A lungo termine (≥ 4 anni) |
| Disponibilità limitata di titoli azionari di alta qualità su mercati di prim'ordine. | -0.5% | Europa, Nord America | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Fornitura frammentata e standard operativi incoerenti.
La frammentazione dell'offerta rimane uno dei limiti operativi più evidenti del mercato globale degli appartamenti con servizi. I grandi acquirenti aziendali richiedono qualità costante, reportistica trasparente, fatturazione consolidata e documentazione conforme alle normative in diverse città, ma gli operatori più piccoli e indipendenti spesso faticano a fornire tutto ciò su larga scala. La gestione dei ricavi in questo segmento è più complessa rispetto al settore alberghiero tradizionale, poiché la durata del soggiorno e i modelli di utilizzo differiscono notevolmente. Ciò crea una barriera tecnologica che separa gli operatori di piattaforme ben finanziate dagli operatori indipendenti con capitali insufficienti. Nel mercato globale degli appartamenti con servizi, questo divario incide sia sulla redditività che sulla fiducia degli acquirenti, soprattutto nei contratti gestiti da grandi aziende.
Vincoli in materia di zonizzazione, licenze e pianificazione nelle città centrali
Le barriere urbanistiche e di licenza stanno rallentando l'espansione dell'offerta in diversi mercati urbani ad alta domanda. In alcune città, gli operatori si trovano ad affrontare importanti ostacoli burocratici quando tentano di convertire immobili o aprire nuove strutture senza la corretta classificazione d'uso. Questo è un problema perché l'opportunità di mercato è già presente, ma i tempi necessari per ottenere le autorizzazioni ritardano la generazione di ricavi e limitano la nuova capacità. L'effetto è più marcato nelle città di accesso e di transito, dove i terreni sono scarsi, le conversioni sono complesse e l'attenzione politica verso l'edilizia abitativa e il turismo è elevata. Nel mercato globale degli appartamenti con servizi, questi vincoli mantengono prezioso l'offerta esistente con licenza, limitando al contempo il ritmo di espansione a breve termine.
Analisi del segmento
Per tipologia: i soggiorni di lunga durata consolidano i ricavi, mentre quelli più brevi ampliano la domanda.
Nel 2025, le sistemazioni per soggiorni di lunga durata (>30 notti) detenevano il 62.10% della quota di mercato globale degli appartamenti con servizi e si prevede che cresceranno a un tasso annuo composto (CAGR) del 13.90% fino al 2031. Questo segmento continua a essere leader perché gli incarichi aziendali, i trasferimenti di espatriati e le trasferte per progetti specifici richiedono ancora unità arredate che possano fungere da alloggi temporanei. La proposta di valore è semplice: i clienti ottengono utenze, spazio abitativo e assistenza inclusi in un unico pacchetto, mentre i gestori beneficiano di un'occupazione più stabile e di una maggiore redditività delle unità per soggiorni più lunghi. Nel mercato globale degli appartamenti con servizi, i soggiorni più lunghi riducono anche il turnover, aiutando i gestori a gestire i costi del personale e dei servizi in modo più efficiente. Il segmento rimane strettamente legato ai modelli di mobilità aziendale, motivo per cui continua a rappresentare la principale fonte di ricavi.
Le sistemazioni a breve termine (<30 notti) mantengono una quota di fatturato inferiore, ma stanno ampliando il loro ruolo grazie alla maggiore flessibilità della domanda. Gli ospiti che soggiornano per 7-12 notti preferiscono sempre più gli appartamenti con servizi alberghieri quando desiderano più spazio, privacy e comfort in camera rispetto a una normale camera d'albergo. Questo non elimina la domanda a lungo termine, ma amplia la base di clienti potenziali per lo stesso formato operativo. Il mercato globale degli appartamenti con servizi alberghieri beneficia quindi di uno spettro di durata del soggiorno più ampio, in cui una singola struttura può attrarre sia viaggiatori d'affari che viaggiatori per piacere, con diverse durate di viaggio. Gli operatori in grado di bilanciare tariffe, occupazione e durata del soggiorno per entrambi i formati hanno maggiori probabilità di ottenere performance di portafoglio più stabili nel corso del ciclo economico.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per modalità di prenotazione: le piattaforme guidano i volumi, mentre i canali diretti migliorano la redditività.
Nel 2025, le piattaforme di viaggi online rappresentavano il 54.55% delle prenotazioni e si prevede che cresceranno a un tasso annuo composto del 14.23% fino al 2031. Il loro primato deriva dalla visibilità, dagli strumenti di comparazione e dalla comodità delle consolidate abitudini di prenotazione digitale, sia per i viaggiatori occasionali che per quelli con esigenze miste. Nel mercato globale degli appartamenti con servizi, queste piattaforme rimangono il canale con il maggior volume di prenotazioni, soprattutto per i soggiorni brevi e per le prime prenotazioni in nuove città. La loro influenza è ulteriormente rafforzata dagli ecosistemi di fidelizzazione e dalla trasparenza delle tariffe, che consentono agli utenti di confrontare alloggi arredati con opzioni alberghiere all'interno dello stesso processo di pianificazione del viaggio. Ciò significa che la dipendenza dalle piattaforme rimane un elemento determinante per la distribuzione di molti operatori.
La prenotazione diretta rimane strategicamente importante perché i risultati economici sono migliori quando gli operatori possono evitare le commissioni di terze parti e gestire direttamente il rapporto con gli ospiti. Spostare il 15-20% delle prenotazioni verso i canali diretti può recuperare una quota significativa delle commissioni per una struttura di 50 unità. I canali diretti sono inoltre adatti agli acquirenti aziendali perché i codici tariffari negoziati, i portali B2B e la fatturazione consolidata si allineano meglio con i processi di approvvigionamento e conformità rispetto ai percorsi di prenotazione al dettaglio. Altri canali, tra cui le piattaforme di prenotazione online, le piattaforme di relocation e i canali specializzati in alloggi aziendali, continuano a essere rilevanti per i soggiorni più lunghi, dove la trasparenza sul costo totale dell'assegnazione è più importante della diffusione su larga scala tra i consumatori. Il mercato globale degli appartamenti con servizi è quindi destinato a rimanere suddiviso tra la distribuzione tramite piattaforme ad alto volume e i canali gestiti a margine più elevato, con gli investimenti tecnologici che determineranno chi ne trarrà maggior beneficio.
Per tipologia di viaggiatore: la domanda internazionale è in testa, mentre l'utilizzo interno contribuisce alla stabilità.
Nel 2025, i viaggiatori internazionali rappresentavano il 61.65% del mercato globale degli appartamenti con servizi e si prevede che cresceranno a un tasso annuo composto del 13.34% fino al 2031. Questo segmento è dominante perché i viaggi d'affari transfrontalieri, la mobilità degli espatriati e i viaggi d'affari in entrata continuano a generare la maggiore concentrazione di domanda di soggiorni prolungati. La domanda internazionale è particolarmente importante nelle città che fungono da sedi regionali, centri di trasferimento o basi di gestione dei progetti. Inoltre, giustifica prezzi più elevati perché i viaggiatori che arrivano per lavoro, per l'inserimento in azienda o per un cambio di ruolo spesso richiedono comodità, sicurezza e un alloggio arredato fin dal primo giorno. Il mercato globale degli appartamenti con servizi, pertanto, continua a dipendere fortemente dalla domanda transfrontaliera nei suoi principali agglomerati urbani.
I viaggiatori nazionali rappresentano ancora una quota minore, ma stanno acquisendo sempre maggiore importanza come fattore stabilizzante della domanda. Ciò è particolarmente evidente laddove le aziende trasferiscono il personale tra regioni dello stesso Paese per motivi legati a infrastrutture, tecnologia, produzione e trasferimenti interni. In India, la mobilità aziendale interna sta diventando sempre più rilevante con l'espansione del GCC, che si estende oltre le principali metropoli, raggiungendo città come Pune, Jaipur, Kochi e Coimbatore, dove l'offerta di alloggi con servizi di qualità è ancora in fase di sviluppo. La domanda interna aiuta inoltre gli operatori a ridurre l'esposizione a shock esterni che potrebbero influenzare i flussi turistici o aerei in entrata. Nel tempo, questo mix dovrebbe rendere il mercato globale degli appartamenti con servizi meno dipendente esclusivamente dagli scali internazionali e più equilibrato tra le reti aziendali nazionali.
Per tipologia di utilizzo: la domanda aziendale è in testa, mentre altri utilizzi rafforzano il sostegno all'occupazione.
Nel 2025, i viaggiatori d'affari e aziendali rappresentavano il 65.12% del mercato globale degli appartamenti con servizi e si prevede che cresceranno a un tasso annuo composto (CAGR) del 14.27% fino al 2031. Questo è il segmento di utilizzo finale più ampio e in più rapida crescita, poiché le esigenze di mobilità aziendale ora comprendono viaggi di dirigenti, incarichi di lunga durata, alloggi per tirocinanti, personale a rotazione e team di progetto. Il segmento è inoltre strutturato internamente, il che crea spazio per prodotti premium, di fascia media e a basso costo all'interno dello stesso modello operativo. Nel mercato globale degli appartamenti con servizi, questa ampia domanda è importante perché supporta la scalabilità e consente agli operatori di collocare diversi profili di viaggiatori all'interno di un unico marchio o in un portafoglio di una singola città. La domanda aziendale, pertanto, continua a dettare il ritmo per la visibilità dei ricavi e la pianificazione degli asset.
Gli espatriati e coloro che si trasferiscono per motivi di lavoro rimangono una quota minore in termini assoluti, ma offrono soggiorni più lunghi e cicli di ingresso e uscita più prevedibili. Anche i viaggiatori per piacere contribuiscono al tasso di occupazione, in particolare per i viaggi in famiglia e i soggiorni di gruppo, dove una camera d'albergo standard è meno adatta. Ciò significa che una singola struttura può intercettare diverse tipologie di clientela senza modificare il proprio modello operativo principale. Questo modello è particolarmente interessante quando una città accoglie sia viaggiatori d'affari che turisti, perché gli operatori possono utilizzare la stessa base di unità abitative per diverse tipologie di clienti durante tutto l'anno. Nel mercato globale degli appartamenti con servizi, questa più ampia diversificazione degli utilizzi finali migliora l'occupazione e riduce il rischio di dipendere da un'unica categoria di viaggiatori.
Analisi geografica
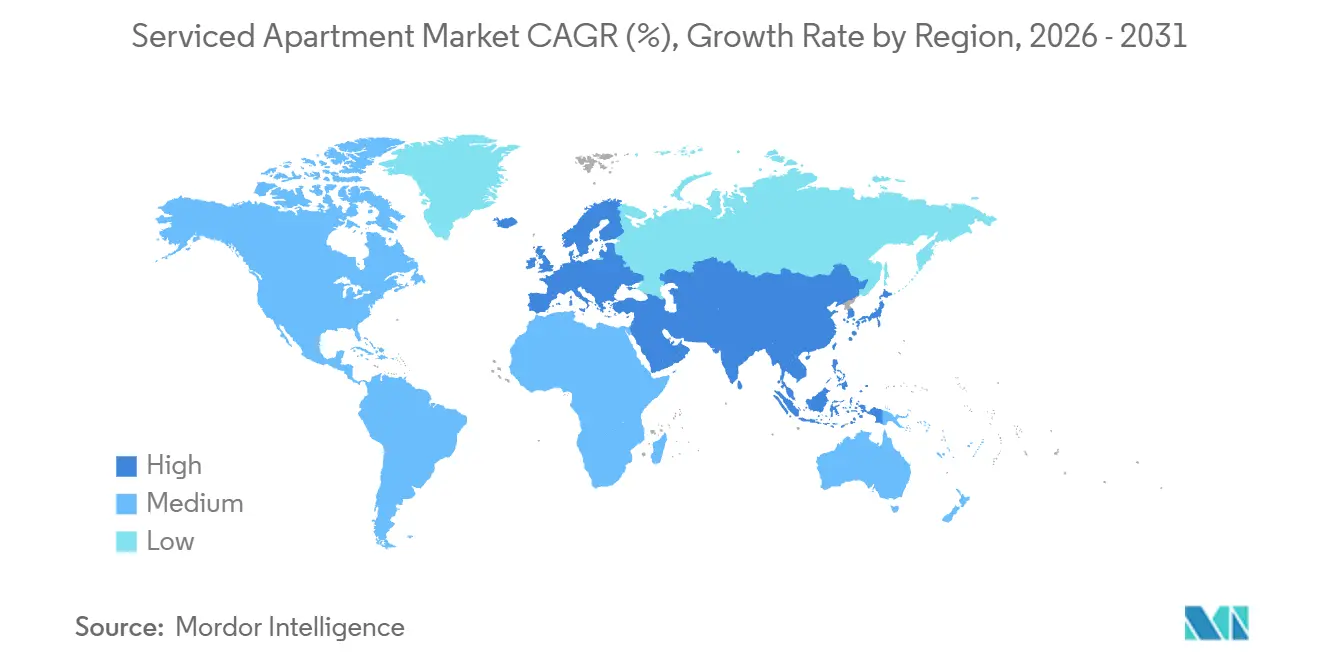
Nel 2025, il Nord America deteneva il 35.44% della quota di mercato globale degli appartamenti con servizi, risultando il mercato regionale più grande. La regione beneficia di un ecosistema maturo per i soggiorni prolungati, di una più ampia infrastruttura di alloggi aziendali e di una domanda costante derivante dalla mobilità d'affari negli Stati Uniti, in Canada e in Messico. La domanda di hotel per soggiorni prolungati negli Stati Uniti è aumentata del 5.4% su base annua nel primo trimestre del 2026, mentre il tasso di occupazione è rimasto superiore di 13.5 punti percentuali rispetto a quello di hotel comparabili, a conferma della solidità strutturale del formato. La domanda legata a progetti come data center, impianti di produzione e investimenti infrastrutturali sta ulteriormente sostenendo il segmento in aree come il Texas, la Virginia settentrionale e il Midwest. Allo stesso tempo, i costi di allestimento e manodopera, insieme alle tempistiche di zonizzazione, mantengono disciplinata la nuova offerta, proteggendo i prezzi degli immobili esistenti.
L'Europa rimane una delle regioni più consolidate nel mercato globale degli appartamenti con servizi, grazie a città strategiche come Londra, Berlino, Madrid, Parigi e Amsterdam. La domanda è sostenuta da una regolamentazione più stringente degli affitti informali a breve termine, che sta rafforzando la posizione degli operatori autorizzati e gestiti professionalmente in diversi mercati urbani. Il tasso di occupazione degli appartamenti con servizi in Europa ha raggiunto il 79% nel 2025, rispetto al 75% del mercato alberghiero in generale, il che suggerisce una maggiore resilienza operativa per questo formato. Il Medio Oriente e l'Africa rimangono meno penetrati. Tuttavia, la regione è in crescita grazie all'attività immobiliare, infrastrutturale, energetica e di sedi centrali che attraggono un numero maggiore di viaggiatori d'affari di lunga durata e personale espatriato nelle città chiave. Questo è rilevante dal punto di vista della ricerca indiana, poiché molte aziende, fornitori di servizi e professionisti indiani sono direttamente collegati ai corridoi di mobilità attraverso il Golfo.
L'Asia-Pacifico è la regione a più rapida crescita nel mercato globale degli appartamenti con servizi, con un tasso di crescita annuo composto (CAGR) previsto del 14.66% fino al 2031. La crescita è sostenuta dalla mobilità della forza lavoro legata al settore manifatturiero in Vietnam, dagli investimenti nei semiconduttori e nell'intelligenza artificiale in Giappone e dall'espansione delle attività del GCC in India al di fuori delle principali aree metropolitane. La tariffa media giornaliera (ADR) degli appartamenti con servizi a Tokyo è aumentata del 6% su base trimestrale nel secondo trimestre del 2026, il che riflette una maggiore domanda da parte di professionisti stranieri e investimenti nell'industria avanzata. L'India si distingue in questa regione perché la domanda si sta spostando verso Pune, Jaipur, Kochi e Coimbatore, dove l'offerta di alloggi per soggiorni di lunga durata gestiti professionalmente rimane limitata. Il Sud America è ancora più piccolo in termini di valore, ma città di primo livello come San Paolo e Bogotà stanno gradualmente costruendo una base di alloggi arredati per soggiorni di lunga durata grazie all'espansione delle attività multinazionali nella regione. [3] Organizzazione per la cooperazione e lo sviluppo economico, “Prospettive economiche dell’OCSE: mobilità aziendale globale e tendenze degli investimenti diretti esteri”, OECD Publishing, oecd.org
Panorama competitivo
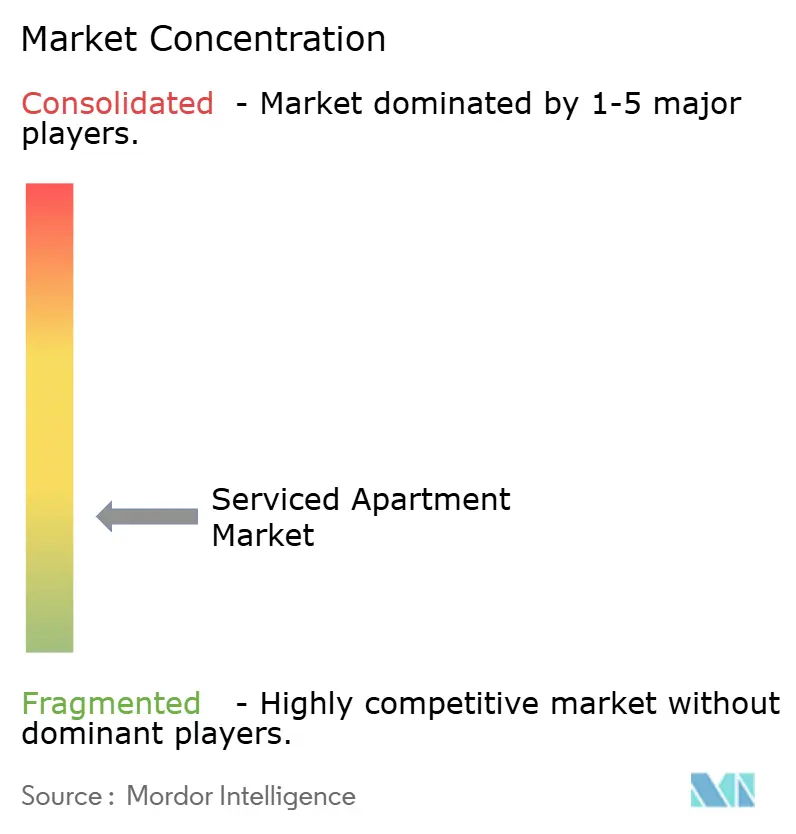
Il mercato globale degli appartamenti con servizi alberghieri rimane frammentato, e tale frammentazione influenza sia la concorrenza che l'esecuzione. Grandi gruppi alberghieri, operatori specializzati in appartamenti con servizi e piattaforme di alloggi flessibili basate sulla tecnologia competono tutti per la stessa domanda di soggiorni di lunga durata. Tuttavia, non offrono lo stesso equilibrio in termini di dimensioni, sistemi e esposizione patrimoniale. Alcuni operatori si espandono attraverso una gestione snella e strutture di franchising, mentre altri utilizzano la proprietà diretta o la crescita del portafoglio finanziata da fondi. Nel mercato globale degli appartamenti con servizi alberghieri, ciò crea una netta divisione tra gli operatori che puntano a raggiungere una maggiore scala operativa e quelli che costruiscono il proprio patrimonio immobiliare. Il vantaggio competitivo ora dipende meno dal semplice numero di unità e più dalla capacità di gestire in modo coerente la distribuzione, la conformità e la redditività del portafoglio nelle diverse città.
Ascott Limited è un chiaro esempio della strategia di espansione ora visibile nel mercato globale degli appartamenti con servizi. Nel 2025 ha firmato un numero record di 19,000 unità in 102 proprietà, con un aumento del 27% su base annua che sottolinea la continua spinta verso i format di residenze con marchio. Ha inoltre registrato la sua migliore performance di sempre nel Sud-est asiatico in termini di firme nel 2025, aggiungendo oltre 7,300 unità nella regione, evidenziando come i principali operatori stiano sfruttando la scala regionale per ampliare il proprio portafoglio. Anche Mitsubishi Estate ha compiuto una mossa decisiva acquisendo il portafoglio Asia-Pacifico di Habyt, che gestisce unità a Singapore e Hong Kong, espandendo la sua piattaforma di residenze flessibili, che già opera in Giappone con i marchi Hmlet e Blueground. Queste mosse dimostrano che la scala, il controllo dell'inventario di proprietà con marchio e l'accesso alla domanda di residenze flessibili stanno diventando più importanti della semplice presenza sul mercato.
Nel mercato globale degli appartamenti con servizi, l'ingresso di un nuovo marchio e la disciplina del modello operativo stanno acquisendo sempre maggiore importanza. IHG ha siglato un accordo per lo sviluppo di una struttura a doppio marchio a Milano, che combina le camere Crowne Plaza con gli appartamenti Staybridge Suites, sottolineando il valore dell'abbinamento di hotel tradizionali e strutture per soggiorni prolungati all'interno di un'unica strategia orientata alla conversione. Anche Marriott ha potenziato la sua offerta StudioRes nel 2025, posizionandola come una struttura di fascia media per soggiorni prolungati con una semplice proposta di valore per i proprietari attraverso una struttura di franchising a costi limitati. Il lato più debole del quadro competitivo è emerso con il crollo di Sonder, che ha portato a una liquidazione immediata dopo che l'azienda non è riuscita a rispettare gli impegni finanziari previsti dall'accordo con Marriott. Ciò rafforza il concetto che la sola dimensione non basta, perché il mercato globale degli appartamenti con servizi premia sempre più la disciplina finanziaria, la solidità tecnologica e le strutture operative in grado di gestire modelli di soggiorno variabili senza eccessivi rischi di locazione. Per gli investitori e gli operatori che si rivolgono all'India, la stessa lezione vale perché i corridoi di crescita sono attraenti, ma solo un'esecuzione disciplinata può convertire la domanda in rendimenti duraturi.
Leader del settore degli appartamenti con servizi
L'Ascott Limited
Marriott International, Inc.
Ospitalità Frasers
Accor SA
Gruppo Staycity
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2026: IHG Hotels & Resorts ha firmato un accordo per lo sviluppo di un complesso a marchio doppio nel quartiere NoLo di Milano, che comprenderà 167 camere Crowne Plaza e 96 appartamenti Staybridge Suites, attraverso la conversione di un hotel esistente. L'apertura di entrambi gli hotel è prevista per gennaio 2027. Il progetto segna l'ingresso di Staybridge Suites in Italia e la strategia di IHG di combinare format di fascia alta e per soggiorni prolungati in un'unica conversione.
- Aprile 2026: Mitsubishi Estate ha acquisito il portafoglio Asia-Pacifico di Habyt, integrando unità a Singapore e Hong Kong nella sua piattaforma dedicata al "flexible living" FLJ, che già gestiva unità in Giappone con i marchi Hmlet e Blueground. L'operazione segna una significativa espansione di un importante conglomerato immobiliare giapponese nel settore del "flexible living", consolidando la gestione di diversi marchi riconosciuti a livello internazionale.
- Aprile 2026: Ascott Limited ha registrato la sua migliore performance di sempre nel Sud-est asiatico in termini di nuove acquisizioni nel 2025, aggiungendo oltre 7,300 unità in tutta la regione, con un aumento del 55% rispetto alle 4,700 unità acquisite nel 2024. Ascott gestisce ora oltre 200 proprietà nel Sud-est asiatico con circa 150 ulteriori proprietà in fase di sviluppo, posizionandosi tra le prime tre società del settore alberghiero nella regione per numero di nuove acquisizioni.
- Febbraio 2026: la società saudita Sarcc (Smart Accommodation for Residential Complexes Company, un ente del Fondo di investimento pubblico) ha firmato un accordo preliminare con Tamimi Global per lo sviluppo di un progetto di alloggi per il personale con 4,000 posti letto nella zona nord di Riyadh, per un costo totale di sviluppo di 1.52 miliardi di SAR (405 milioni di dollari). L'avvio delle operazioni della prima fase è previsto per il primo trimestre del 2029.
Ambito del rapporto sul mercato globale degli appartamenti con servizi
| Soggiorno a breve termine (meno di 30 notti) |
| Soggiorno di lunga durata (oltre 30 notti) |
| Prenotazione diretta |
| Piattaforme di viaggio online |
| Altri (Prenotazioni tramite Marketplace e altri) |
| Domestico |
| Internazionale |
| Viaggiatore d'affari e aziendale |
| viaggiatore per piacere |
| Esploratori e persone che si trasferiscono |
| Altri utenti finali |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Sud America | Brasile |
| Perù | |
| Cile | |
| Argentina | |
| Resto del Sud America | |
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Spagna | |
| Italia | |
| BENELUX (Belgio, Paesi Bassi, Lussemburgo) | |
| NORDICI (Danimarca, Finlandia, Islanda, Norvegia, Svezia) | |
| Resto d'Europa | |
| Asia-Pacifico | India |
| Cina | |
| Giappone | |
| Australia | |
| Corea del Sud | |
| Sud-est asiatico (Singapore, Malesia, Thailandia, Indonesia, Vietnam e Filippine) | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | Emirati Arabi Uniti |
| Arabia Saudita | |
| Sud Africa | |
| Nigeria | |
| Resto del Medio Oriente e Africa |
| Per tipo | Soggiorno a breve termine (meno di 30 notti) | |
| Soggiorno di lunga durata (oltre 30 notti) | ||
| Tramite modalità di prenotazione | Prenotazione diretta | |
| Piattaforme di viaggio online | ||
| Altri (Prenotazioni tramite Marketplace e altri) | ||
| Per tipo di viaggiatore | Domestico | |
| Internazionale | ||
| Per uso finale | Viaggiatore d'affari e aziendale | |
| viaggiatore per piacere | ||
| Esploratori e persone che si trasferiscono | ||
| Altri utenti finali | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Perù | ||
| Cile | ||
| Argentina | ||
| Resto del Sud America | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Spagna | ||
| Italia | ||
| BENELUX (Belgio, Paesi Bassi, Lussemburgo) | ||
| NORDICI (Danimarca, Finlandia, Islanda, Norvegia, Svezia) | ||
| Resto d'Europa | ||
| Asia-Pacifico | India | |
| Cina | ||
| Giappone | ||
| Australia | ||
| Corea del Sud | ||
| Sud-est asiatico (Singapore, Malesia, Thailandia, Indonesia, Vietnam e Filippine) | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Emirati Arabi Uniti | |
| Arabia Saudita | ||
| Sud Africa | ||
| Nigeria | ||
| Resto del Medio Oriente e Africa | ||
Domande chiave a cui si risponde nel rapporto
Quali sono le previsioni di valore per gli appartamenti con servizi a livello mondiale nel 2031?
Si prevede che il mercato globale degli appartamenti con servizi raggiungerà i 266.78 miliardi di dollari entro il 2031, in crescita rispetto ai 157.11 miliardi di dollari del 2026, con un tasso di crescita annuo composto (CAGR) dell'11.17%.
Quale canale di prenotazione genera più ricavi in questo settore?
Le piattaforme di viaggi online dominano il settore delle prenotazioni con una quota del 54.55% nel 2025 e si prevede che cresceranno a un tasso annuo composto del 14.23% fino al 2031.
Perché i soggiorni di lunga durata sono così importanti per questa attività?
Nel 2025, i soggiorni di lunga durata hanno rappresentato il 62.10% del fatturato e rimangono fondamentali perché si allineano con i trasferimenti, l'assegnazione di personale a progetti specifici e gli incarichi aziendali prolungati.
Quale gruppo di viaggiatori contribuisce maggiormente alla domanda?
Nel 2025, i viaggiatori internazionali hanno rappresentato la quota maggiore del fatturato, pari al 61.65%, grazie soprattutto ai viaggi d'affari, alla mobilità degli espatriati e alle trasferte aziendali transfrontaliere.
Quali sono i fattori che trainano la domanda nei corridoi di mobilità aziendale legati all'India?
La crescita è sostenuta dall'espansione del GCC in città come Pune, Jaipur, Kochi e Coimbatore, dove la domanda di alloggi per soggiorni di lunga durata gestiti professionalmente sta crescendo più rapidamente dell'offerta di qualità.
Quale regione si prevede crescerà più rapidamente entro il 2031?
La regione Asia-Pacifico è quella a più rapida crescita, con un tasso di crescita annuo composto (CAGR) previsto del 14.66%, sostenuto dalla mobilità manifatturiera, dagli investimenti nel settore dei semiconduttori e dalla crescente presenza di aziende in India.


