

Dimensioni e quota di mercato dei componenti e delle parti satellitari
Panoramica di mercato
| Periodo di studio | 2019 - 2031 |
|---|---|
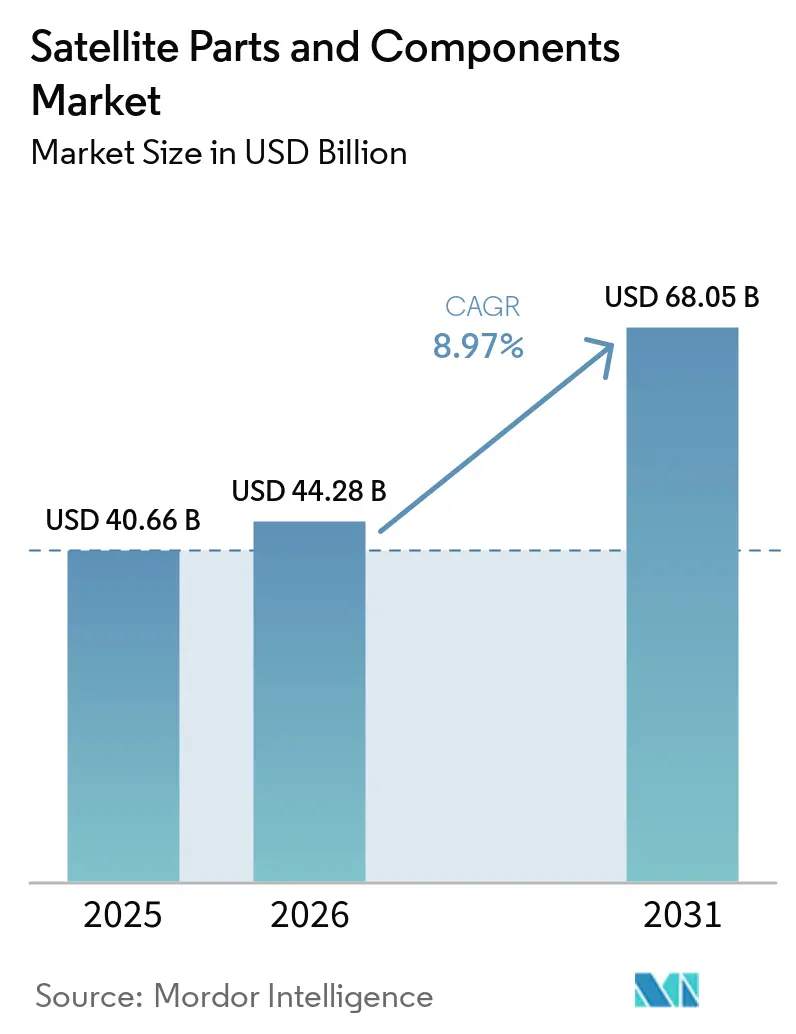
| Dimensione del mercato (2026) | 44.28 miliardo di dollari |
| Dimensione del mercato (2031) | 68.05 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 8.97% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
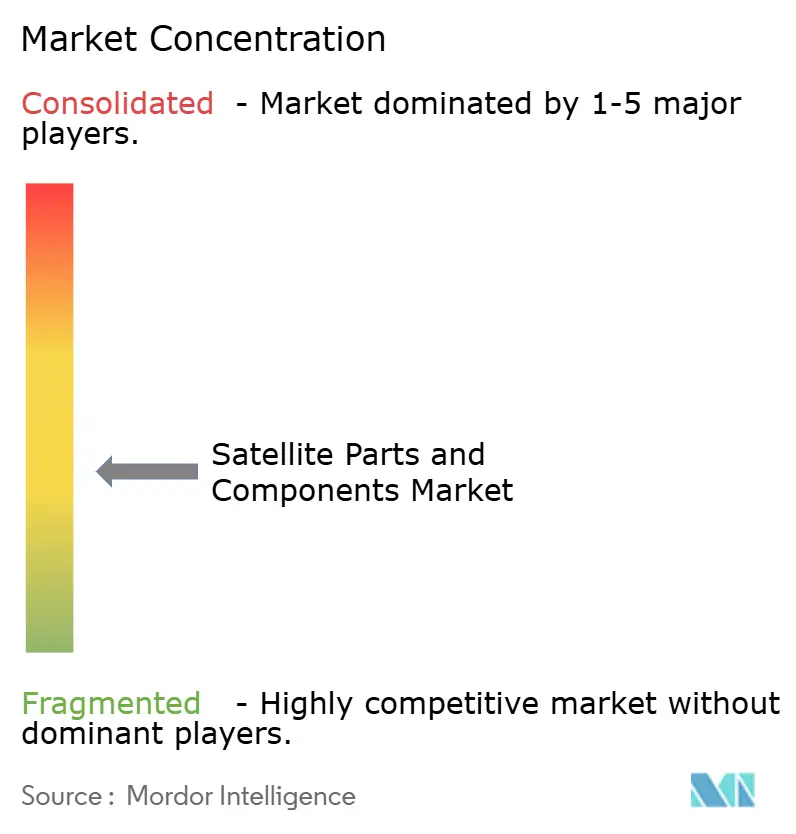
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato di componenti e componenti satellitari di Mordor Intelligence
Si prevede che il mercato delle parti e dei componenti satellitari crescerà da 40.66 miliardi di dollari nel 2025 a 44.28 miliardi di dollari nel 2026, raggiungendo i 68.05 miliardi di dollari entro il 2031, con un CAGR dell'8.97% nel periodo 2026-2031. La crescita riflette l'accelerazione della proliferazione delle reti in orbita terrestre bassa (LEO), la standardizzazione delle piattaforme satellitari per la produzione in serie e l'adozione di componenti COTS nei programmi di difesa. L'approvvigionamento multi-fornitore per i satelliti di allerta e tracciamento missilistico sta ampliando la partecipazione dei fornitori e comprimendo i costi unitari nei sottosistemi avionici, di potenza, di propulsione e di comunicazione. L'impulso normativo sulla mitigazione dei detriti orbitali sta rimodellando il dimensionamento della propulsione e le scelte di progettazione a fine vita, rafforzando la domanda di capacità di deorbitazione e guida autonoma. Le azioni politiche nell'area Asia-Pacifico, tra cui lo Space Strategy Fund giapponese, stanno consolidando lo sviluppo di capacità a lungo termine e la localizzazione dei componenti, aumentando la concorrenza con gli operatori storici nordamericani.
Punti chiave del rapporto
- Per quanto riguarda i sottosistemi, l'hardware di propulsione e il propellente rappresentavano il 33.76% nel 2025 e si prevede che cresceranno a un tasso annuo composto del 10.22% fino al 2031.
- Per tipologia di componente, l'hardware ha dominato nel 2025 con una quota dell'82.45%, mentre il software dovrebbe essere il segmento in più rapida crescita, con un CAGR del 10.47% fino al 2031.
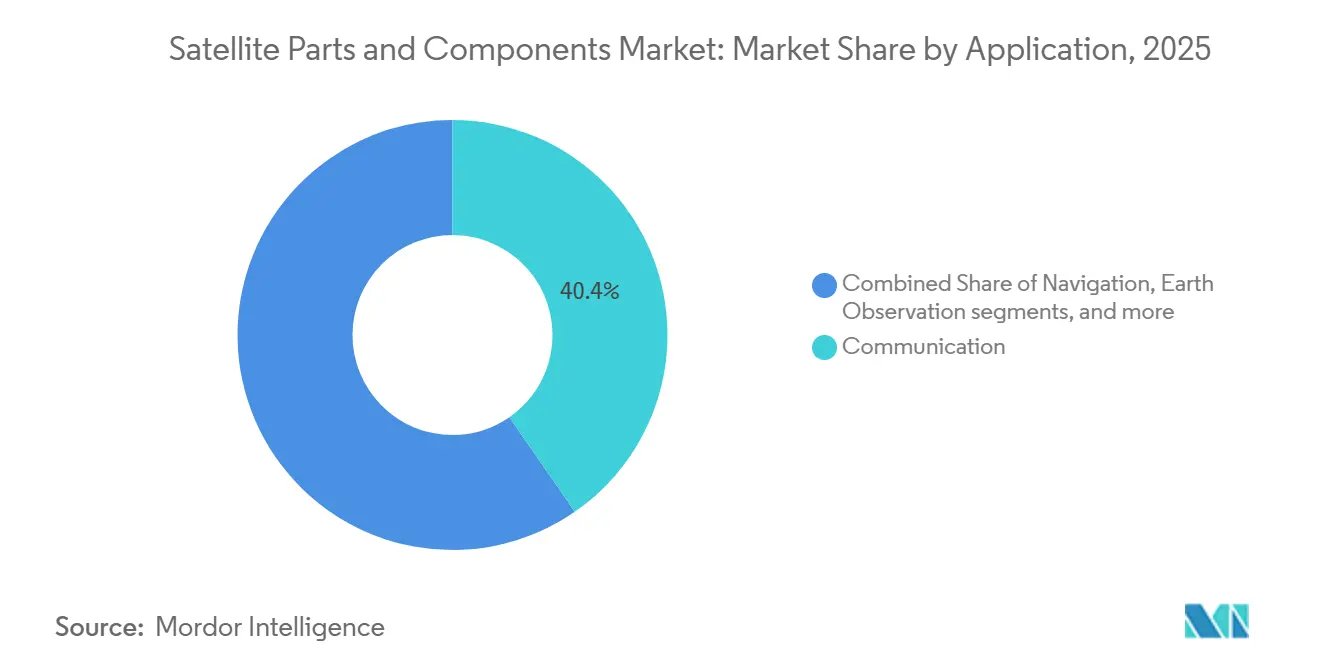
- Per quanto riguarda le applicazioni, le comunicazioni detenevano una quota del 40.37% nel 2025, e si prevede che l'osservazione spaziale crescerà con un CAGR dell'11.47% fino al 2031.
- Dal punto di vista geografico, il Nord America si è classificato al primo posto con una quota del 39.54% nel 2025, mentre si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto (CAGR) dell'11.73% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti del mercato globale dei componenti e delle parti satellitari
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Rapida proliferazione di costellazioni a banda larga LEO | + 2.8% | Globale, con concentrazione negli Stati Uniti, Europa, Cina | Medio termine (2-4 anni) |
| Standardizzazione e produzione in serie di bus satellitari | + 1.9% | Globale, ricadute dalle catene di fornitura dell'elettronica di consumo/automotive | Medio termine (2-4 anni) |
| Adozione di componenti COTS (Commercial-Off-The-Shelf) da parte della difesa | + 1.6% | Nord America, Europa, Asia-Pacifico | A breve termine (≤ 2 anni) |
| Stampa 3D di RF e parti strutturali | + 1.2% | Nord America e UE, primi guadagni a Bangalore e Singapore | A lungo termine (≥ 4 anni) |
| Il progetto del collegamento intersatellite ottico (OISL) vince nei piccoli satelliti | + 1.4% | Globale, guidato da Nord America e Cina | Medio termine (2-4 anni) |
| I mandati di sostenibilità spaziale stimolano la domanda di kit di deorbitazione | + 0.8% | Globale con la più rigorosa applicazione negli Stati Uniti e nell'UE | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Rapida proliferazione di costellazioni a banda larga LEO
Le implementazioni della banda larga LEO stanno ridefinendo la cadenza di costruzione e la standardizzazione dei componenti nel mercato delle parti e dei componenti satellitari. Gli operatori commerciali stanno ampliando le linee di produzione e integrando collegamenti incrociati a maggiore velocità di trasmissione, il che aumenta la domanda di array a fasi, propulsione elettrica e calcolo tollerante alle radiazioni. Il Project Kuiper di Amazon ha riportato le prime dimostrazioni di servizio nel 2026 e ha confermato l'assemblaggio ad alto volume con capacità di collegamento ottico inter-satellite, un segnale che i componenti critici per la missione stanno entrando in un regime di produzione ripetibile. [1] Project Kuiper Communications, “Project Kuiper Service Launch and Satellite Update,” Amazon, aboutamazon.com Airbus ha rivelato un premio di 2.2 miliardi di euro (2.59 miliardi di dollari) per 440 satelliti di nuova generazione che spostano più elaborazione del segnale a bordo, espandendo il mercato indirizzabile per FPGA qualificati per lo spazio e processori digitali ad alta velocità di trasmissione. I programmi regionali si aggiungono all'ondata, con il piano G60 di Shanghai che evidenzia implementazioni di massa che amplificano la domanda di bus standardizzati e kit di propulsione. L'effetto cumulativo è un profilo di domanda prevedibile e seriale che consente ai fornitori di diversi livelli di investire in sistemi di automazione e qualità adatti alle tolleranze del settore aerospaziale.
Standardizzazione e produzione di massa di bus satellitari
I produttori stanno consolidando il numero di componenti e gli strumenti con modelli di bus modulari e fabbricazione additiva, comprimendo i cicli di integrazione nel mercato dei componenti e delle parti satellitari. Boeing ha annunciato substrati per array solari stampati in 3D progettati per ridurre i tempi di costruzione dei compositi fino a 6 mesi e ha riferito di aver consegnato oltre 150,000 parti stampate in tutto il suo portafoglio aerospaziale, dimostrando la maturazione dalla prototipazione all'hardware di volo di livello produttivo. [2] Investor Relations, “Boeing Sets Rapid Pace with 3D-Printed Solar Array Substrates,” Boeing, investors.boeing.com Il Fondo per la strategia spaziale giapponese ha stanziato finanziamenti per migliorare la qualità, il costo e la consegna (QCD) di componenti chiave come celle solari, vetri di copertura e array, supportando la standardizzazione nazionale che soddisfa le specifiche di difesa senza rilavorazioni personalizzate. Man mano che le piattaforme bus convergono su interfacce comuni, i fornitori di strutture, cablaggi e moduli di alimentazione possono scalare attraverso linee di flusso flessibili e semiautomatizzate che riducono i costi di riqualificazione. Questo modello rispecchia le strategie di produzione ad alto volume adottate in settori adiacenti, pur mantenendo i principi fondamentali di tracciabilità e affidabilità per i sistemi di volo. Nel tempo, la standardizzazione favorisce l'intercambiabilità dei sottosistemi, attenuando la volatilità della domanda e riducendo il fabbisogno di capitale circolante.
Adozione di componenti COTS (Commercial-Off-The-Shelf) da parte della difesa
Gli appalti per la difesa si sono spostati verso architetture diffuse che si riforniscono da linee commerciali di bus e payload con adattamenti mirati e specifici per la missione. Questa tendenza rimodella le prospettive della domanda per il mercato di componenti e componenti satellitari. L'Agenzia Spaziale degli Stati Uniti ha assegnato 3.5 miliardi di dollari a quattro fornitori nel dicembre 2025 per 72 satelliti Tracking Layer, un approccio multi-fornitore deliberato che incoraggia la concorrenza sui prezzi e il riutilizzo delle piattaforme. Questa filosofia di approvvigionamento coinvolge fornitori di fascia media e specialistici e orienta le roadmap dei componenti verso progetti scalabili e ripetibili con sovrapposizioni cyber-resistenti. Le priorità spaziali commerciali della NATO hanno inoltre posto la flessibilità e la rapidità di contrattualizzazione al centro degli sforzi alleati, il che supporta ulteriormente l'integrazione di COTS in payload e sistemi terrestri sicuri. Di conseguenza, avionica, potenza, propulsione e terminali ottici che soddisfano i requisiti di sopravvivenza militare di base provengono sempre più da linee commerciali, con integrazione e crittografia come principali fattori di differenziazione.
Stampa 3D di RF e parti strutturali
La produzione additiva si sta evolvendo da strumento di progettazione a leva per la produttività e i costi nel mercato delle parti e dei componenti satellitari. I substrati stampati di Boeing per la produzione di pannelli solari e l'integrazione di oltre 1,000 elementi RF prodotti in modo additivo per grandi veicoli spaziali dimostrano come le strutture reticolari e gli assemblaggi consolidati riducano la massa e il numero di componenti senza compromettere le prestazioni. I programmi della NASA hanno convalidato le tecniche additive per i componenti di propulsione, fornendo i dati storici necessari alle piattaforme spaziali più conservative per passare da prototipi a unità di volo. Man mano che i team di progettazione sfruttano l'ottimizzazione topologica, i componenti stampati consolidano elementi di fissaggio, condotti e percorsi termici, semplificando le ispezioni e riducendo la manodopera di assemblaggio. La proposta di valore additiva si allinea alla produzione di bus seriali perché la ripetibilità e la tracciabilità digitale dei fili contribuiscono alla qualificazione e all'accettazione dei lotti. Nel corso del decennio, un utilizzo più ampio di hardware RF stampato, pannelli strutturali ed elementi di gestione termica è destinato ad aumentare con l'accumulo di componenti collaudati in volo.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Carenze di componenti qualificati per l'acquisto ad alta affidabilità e tempi di consegna lunghi | -1.9% | Globale, acuto in Nord America ed Europa | A breve termine (≤ 2 anni) |
| Rischio tariffario e di controllo delle esportazioni sui semiconduttori resistenti alle radiazioni | -1.3% | Globale, biforcazione tra catene di fornitura allineate con gli Stati Uniti e con la Cina | Medio termine (2-4 anni) |
| Assicurazione per l'aumento dei costi di progettazione e assicurazione per la responsabilità civile da detriti orbitali | -0.9% | Globale con il più forte impatto sulle missioni GEO | A lungo termine (≥ 4 anni) |
| Rischio di ritardo nel lancio di autobus super pesanti di nuova generazione | -0.6% | Globale, concentrato negli Stati Uniti e in Cina | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Carenza di componenti qualificati per acquisti ad alto valore e tempi di consegna lunghi
L'elettronica e i materiali specializzati per il settore spaziale continuano a dover affrontare vincoli di fornitura, rallentando i programmi di assemblaggio e moderando la crescita a breve termine del mercato di componenti e componenti satellitari. La domanda di memorie avanzate, packaging e dispositivi resistenti alle radiazioni compete con i settori adiacenti, il che limita la capacità di risposta alle sovratensioni presso fonderie e linee di produzione di moduli. Terminali ottici di nicchia, dispositivi crittografici e alcuni componenti di propulsione si affidano a un numero limitato di fornitori qualificati, quindi le interruzioni si ripercuotono sui tempi di integrazione. Gli appaltatori principali hanno risposto espandendo l'area di integrazione e test, che supporta flussi di lavoro paralleli e una maggiore produttività una volta arrivati i componenti. I programmi del segmento di terra enfatizzano anche architetture cloud-native e cicli di rilascio agili per rispettare i tempi delle missioni mentre si smaltiscono gli arretrati hardware di volo. Nel tempo, si prevede che un'ulteriore standardizzazione e strategie di doppio approvvigionamento ridurranno i colli di bottiglia, ma l'impatto a breve termine rimane significativo per le build ad alta affidabilità.
Assicurazione per la responsabilità civile da detriti orbitali e costi di progettazione
La crescente densità dei detriti e i regimi di conformità più rigorosi aumentano il controllo assicurativo e i requisiti di progettazione, che aggiungono livelli di costo all'hardware di volo nel mercato delle parti e dei componenti satellitari. Gli enti regolatori negli Stati Uniti e in Europa hanno consolidato gli standard di deorbitazione quinquennali per le missioni LEO, spingendo verso margini di propulsione più robusti e un'autonomia affidabile a fine vita. [3] Avviso pubblico, "Space Innovation: Updating the FCC's Space Station Licensing Rules", Federal Communications Commission, fcc.gov Le valutazioni del rischio basate su modelli e le statistiche sull'ambiente dei detriti pubblicate dalle agenzie spaziali stanno influenzando le decisioni degli operatori e le valutazioni degli assicuratori. L'automazione per evitare le collisioni e le riserve di propellente protette stanno diventando standard, il che aumenta il numero di componenti e la complessità dell'integrazione. Man mano che le dimostrazioni di rimozione attiva procedono nell'ambito dei programmi ESA, i regimi di licenza possono incorporare tali capacità nelle approvazioni per le grandi costellazioni, supportando ulteriormente la domanda di meccanismi specializzati. Queste risposte aumentano l'onere sul controllo qualità e sui test per la propulsione e le strutture.
Analisi del segmento
Per sottosistema: i propulsori alimentano l'innovazione elettrica e chimica
L'hardware di propulsione e il propellente hanno rappresentato una quota del 33.76% nel 2025 e si prevede che cresceranno a un CAGR del 10.22% fino al 2031, diventando il sottosistema in più rapida crescita nel mercato dei componenti e delle parti satellitari. Le opzioni di propulsione elettrica, come i propulsori a effetto Hall e i propulsori ionici, stanno guadagnando terreno nelle costellazioni LEO, dove il mantenimento continuo della stazione e i trasferimenti orbitali efficienti sono priorità. La necessità di rispettare le tempistiche di smaltimento a fine vita continua a spingere i progetti verso maggiori riserve di propellente e una logica di controllo dell'assetto più affidabile. La crescita dei crosslink ottici e del mesh routing determina le esigenze di innalzamento dell'orbita e di fasatura che si allineano con i profili di propulsione elettrica. I fornitori con portafogli combinati di propulsori chimici ed elettrici si stanno concentrando su interfacce flessibili, consentendo la configurabilità a livello di bus per tutti i profili di missione. L'integrazione della propulsione con l'avionica del bus e le architetture di potenza fault-tolerant sta migliorando l'affidabilità a livello di sistema con l'allungamento dei cicli di produzione e l'accumulo di dati di test.
La traiettoria del segmento della propulsione è rafforzata da obblighi di sostenibilità e da architetture diffuse che richiedono un controllo preciso del fine vita. Lo standard quinquennale di deorbitazione della FCC del 2024 ha codificato la pianificazione dello smaltimento dei propulsori come base di riferimento non negoziabile per gli operatori, con implicazioni per il dimensionamento e la ridondanza dei propulsori sia chimici che elettrici. Anche l'industria dei componenti e dei componenti satellitari sta sperimentando nuovi propellenti e sistemi di alimentazione per aumentare l'impulso specifico senza sacrificare la producibilità. Con l'avanzare della produzione in serie, l'approvvigionamento punta su componenti con comprovata tolleranza alle radiazioni, catodi a lunga durata e risultati coerenti nei test di qualificazione tra i lotti. L'espansione della capacità produttiva presso i principali integratori supporta linee parallele per diverse classi di propulsori, il che riduce i tempi di ciclo una volta disponibili i componenti qualificati per l'acquisto. Nell'orizzonte di previsione, si prevede che il mercato dei componenti e dei componenti satellitari vedrà i fornitori di propulsione consolidarsi attorno a moduli scalabili che soddisfano sia le esigenze di conformità che di manovrabilità.
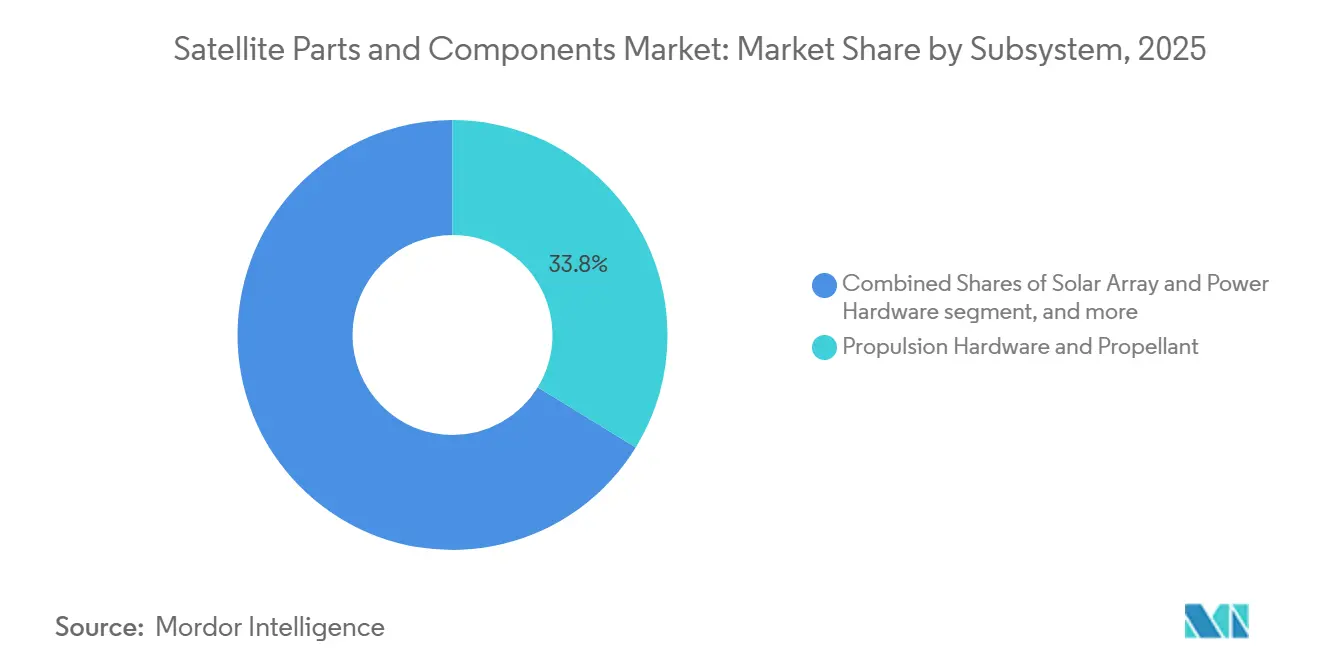
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per componente: l'hardware domina mentre il valore del software aumenta vertiginosamente
Nel 2025, l'hardware ha detenuto una quota dell'82.45% tra front-end RF, sottosistemi di alimentazione, avionica bus, unità di propulsione, sensori e strutture, riflettendo la natura ad alta intensità di hardware della costruzione di satelliti. Il software, con una quota del 17.55% nel 2025, è la componente in più rapida crescita, con un CAGR del 10.47%, trainato dal passaggio a payload definiti dal software, riconfigurabilità in orbita e segmenti di terra cloud-native. Il mercato delle parti e dei componenti satellitari trae vantaggio quando il software consente la guida del fascio, l'allocazione dinamica della larghezza di banda e la flessibilità del payload senza sostituzioni di hardware, aumentando così i tassi di utilizzo durante l'intero ciclo di vita di ogni veicolo spaziale. Il passaggio a DevSecOps nei sistemi di terra e ai cicli di rilascio iterativi aiuta gli operatori a migliorare la resilienza e a ridurre i costi operativi. I gemelli digitali e l'ingegneria dei sistemi basata su modelli stanno diventando standard nella qualificazione e nell'isolamento dei guasti, migliorando la resa al primo passaggio e riducendo le rilavorazioni.
I progressi hardware in array, batterie ed elementi strutturali continuano, supportati dalla produzione additiva e dai progetti modulari. Il lavoro di Boeing sui substrati per array solari stampati e il più ampio utilizzo di componenti RF prodotti tramite produzione additiva dimostrano come il consolidamento della progettazione riduca il numero di componenti e i tempi di consegna per assemblaggi complessi. I sistemi di alimentazione e gli array beneficiano dello sviluppo di componenti nazionali in Giappone, che mira alla resistenza alle radiazioni e alla riduzione dei costi, in linea con la produzione ad alto volume. Con la maturazione dei concetti di manutenzione in orbita, il software estenderà la vita operativa e le capacità attraverso aggiornamenti, riducendo il costo di vita per satellite. Il settore delle parti e dei componenti satellitari vedrà i fornitori di hardware stringere legami più stretti con i fornitori di software per consentire aggiornamenti senza interruzioni e ottimizzazione in orbita. Insieme, questi cambiamenti mantengono l'ampia base dell'hardware, rafforzando al contempo la traiettoria di crescita a due cifre del software.
Per applicazione: la comunicazione guida; l'osservazione dello spazio accelera
Le applicazioni di comunicazione hanno rappresentato il 40.37% nel 2025, supportate da un mix di servizi di trasmissione GEO, banda larga LEO e servizi SATCOM sicuri per clienti sia civili che della difesa. L'attenzione degli investimenti si sta spostando verso costellazioni LEO e MEO che offrono latenza inferiore, allocazione flessibile della larghezza di banda e routing resiliente, aumentando così la domanda di array a fasi, terminali ottici e payload digitali riconfigurabili. Gli appalti per la difesa continuano a dare priorità ai livelli di allerta missilistica e di trasporto sicuro, il che sostiene gli ordini per sistemi avionici bus, crittografici e di puntamento. Gli integratori di sistema stanno spingendo per la compatibilità con architetture mesh e crosslink ottici per ridurre la dipendenza dai gateway terrestri e migliorare le prestazioni in ambienti contesi. Con la standardizzazione delle architetture di comunicazione, gli aggiornamenti ricorrenti a terra e i controlli dei payload definiti dal software aumentano la flessibilità e i tempi di attività per l'utente finale.
L'osservazione spaziale è l'applicazione in più rapida crescita, con un CAGR dell'11.47%, poiché i clienti commerciali e della difesa richiedono tassi di rivisitazione più elevati, fusione multisensore e analisi in tempo reale. Il mercato dei componenti e dei componenti satellitari trae vantaggio dall'implementazione di costellazioni di imaging con bus agili dotati di controllo dell'assetto ad alta precisione, propulsione elettrica efficiente e robusta capacità di downlink o crosslink. I framework di elaborazione di bordo stanno riducendo la necessità di downlink dei dati grezzi generando intelligence derivata in orbita, il che aumenta i requisiti di elaborazione e memoria entro i limiti di potenza qualificati. I programmi nazionali in Europa continuano ad espandere la capacità di osservazione per missioni ambientali e di sicurezza, mantenendo costante la pipeline degli ordini dei componenti. Con la proliferazione di sensori ottici e SAR, i fornitori di sottosistemi di controllo termico, strutturali e di puntamento di precisione registrano una domanda costante di stabilità e isolamento dalle vibrazioni. Nel periodo di previsione, la crescita dell'osservazione integra la leadership nelle comunicazioni, ampliando il mix di componenti richiesto nelle costellazioni.
Analisi geografica
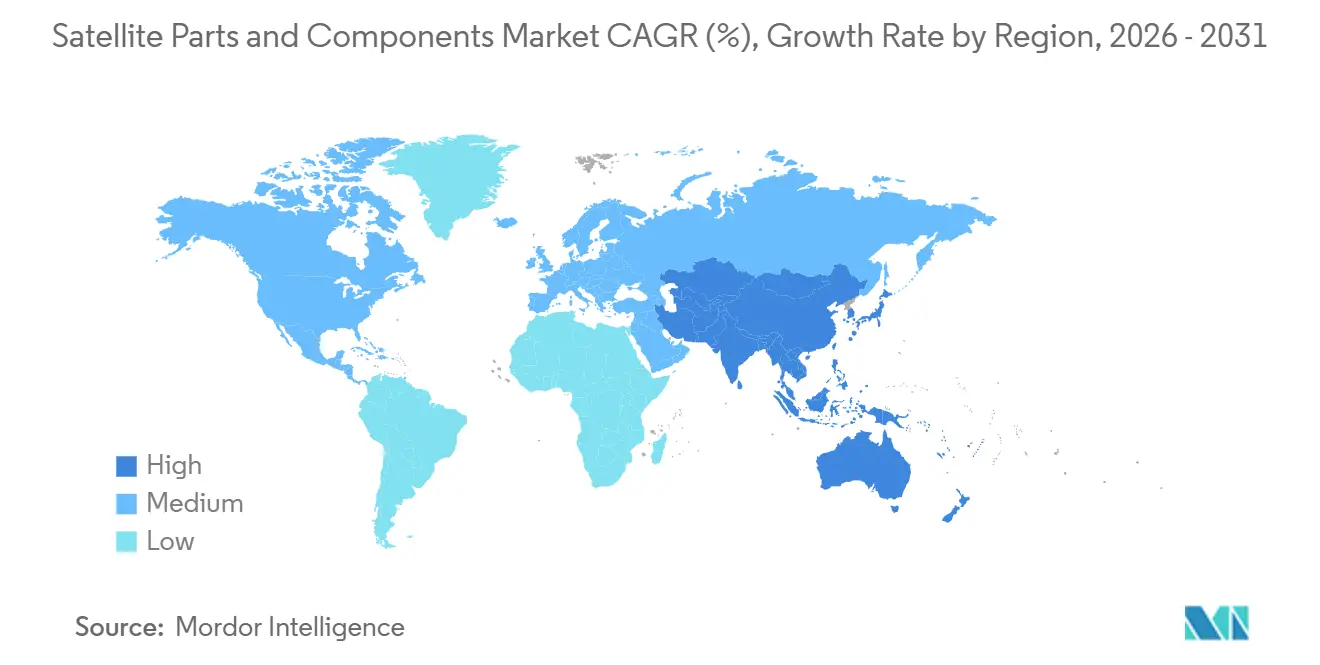
Il Nord America è stato il principale Paese con una quota del 39.54% nel 2025, supportata da programmi spaziali civili e di difesa che supportano l'approvvigionamento coerente di payload avionici, di propulsione, di potenza e di comunicazione per autobus. I livelli di trasporto e tracciamento dell'Agenzia spaziale statunitense (ESA) hanno assegnato tranche multi-fornitore per un'architettura LEO diffusa, distribuendo gli ordini tra prime contractor e produttori specializzati, rafforzando al contempo i comportamenti di produzione in serie. I prime contractor hanno ampliato la capacità di integrazione e test per supportare flussi di lavoro paralleli più ampi, portando a una transizione più fluida dallo sviluppo alla produzione. La modernizzazione del segmento di terra sta integrando approcci cloud-native che migliorano il comando e il controllo per le architetture diffuse. Il contesto normativo enfatizza la conformità ai detriti orbitali e i controlli tecnologici, modellando le specifiche dei componenti e aumentando la necessità di garanzia della missione negli appalti. I fornitori della regione beneficiano di programmi sostenuti dal governo che mantengono la cadenza attraverso i cicli di bilancio.
Si prevede che l'area Asia-Pacifico crescerà più rapidamente, con un CAGR dell'11.73% fino al 2031, trainata dalla costruzione di costellazioni e dai programmi governativi che enfatizzano la capacità produttiva nazionale dei componenti. I piani LEO su larga scala della Cina e le iniziative manifatturiere regionali hanno aumentato il flusso di ordini di bus e sottosistemi standardizzati, e i programmi del settore pubblico segnalano uno sviluppo sostenibile della capacità produttiva. Il Fondo per la strategia spaziale giapponese si impegna nella produzione nazionale di celle solari, vetri di copertura, array e componenti correlati, con obiettivi di qualità e resistenza alle radiazioni in linea con le missioni commerciali e di difesa. I fornitori e gli integratori di sistemi di lancio regionali continuano a concentrarsi su satelliti di piccola e media classe che supportano ecosistemi di componenti modulari. Con la localizzazione delle catene di fornitura, le infrastrutture di qualificazione e collaudo all'interno della regione si espanderanno, consentendo tempi di volo più rapidi per le costruzioni nazionali. Queste iniziative mettono i fornitori dell'area Asia-Pacifico in grado di competere per ordini globali, man mano che gli standard convergono.
L'Europa mantiene una domanda stabile, ancorata al monitoraggio climatico, alle comunicazioni sicure e alle iniziative di costellazione sovrana che rafforzano gli investimenti in piattaforme bus e carichi utili. La Carta Zero Debris dell'ESA e i programmi di rimozione attiva dei detriti influenzano il dimensionamento dei componenti e le capacità di fine vita, supportando i segmenti di propulsione, guida e struttura. I principali operatori europei continuano a semplificare le operazioni e a perseguire aggiornamenti tecnologici nella produzione additiva, nei carichi utili digitali e nei terminali ottici per competere in termini di costi e capacità. Le comunicazioni sicure e i programmi orientati alla difesa ampliano le opportunità per i fornitori di crittografia, elettronica resistente alle radiazioni e crosslink ottici. Nel complesso, le politiche regionali e le missioni sostenute dalle agenzie creano una domanda duratura di componenti, mentre la standardizzazione favorisce guadagni di efficienza lungo tutta la catena del valore.
Panorama competitivo
La concorrenza si sta intensificando poiché gli appalti di difesa multi-vendor e la proliferazione delle architetture LEO espandono le opportunità sia per i principali fornitori che per i produttori specializzati nel mercato delle parti e dei componenti satellitari. La US Space Development Agency ha assegnato a quattro aziende un totale di 3.5 miliardi di dollari per 72 satelliti Tracking Layer nel dicembre 2025, rafforzando l'approvvigionamento competitivo di bus, payload e componenti di supporto. [4] Newsroom, “Tracking Layer Contracts,” Lockheed Martin, news.lockheedmartin.com I leader dell'hardware stanno investendo in capacità di integrazione ripetibile per soddisfare i programmi di consegna seriale per le costellazioni proliferate. I fornitori di sistemi di terra si stanno spostando verso architetture cloud-native che scalano con le dimensioni della costellazione e consentono aggiornamenti più rapidi. Insieme, questi progressi intensificano la concorrenza su prezzo, velocità di consegna e affidabilità.
Anche i principali appaltatori e i fornitori specializzati stanno implementando la produzione additiva e progetti modulari per ridurre i tempi di consegna e convalidare le unità di volo più rapidamente. I substrati dei pannelli solari stampati in 3D di Boeing e la sua più ampia adozione di componenti RF stampati dimostrano come gli assemblaggi consolidati riducano il numero di componenti e la complessità degli utensili nella produzione ad alto mix e basso volume. Le aziende con capacità di payload definiti dal software stanno vincendo opportunità che si basano sul beamforming dinamico e sulla riconfigurazione in orbita, elevando il ruolo del calcolo ad alta produttività e degli stack software sicuri. Gli specialisti di potenza e propulsione continuano ad aumentare la produzione di propulsori elettrici e chimici per soddisfare i requisiti di deorbita e le esigenze di manovrabilità in tutte le costellazioni. I fornitori di componenti che abbinano innovazioni hardware a software e infrastrutture di test ottengono un vantaggio nella qualificazione e nella cadenza di consegna.
Le azioni aziendali stanno rimodellando il posizionamento competitivo, poiché le aziende mirano a concentrarsi sulle categorie chiave dell'aerospaziale e della difesa. Lo spin-off delle tecnologie aerospaziali pianificato da Honeywell entro il terzo trimestre del 2026 evidenzia una strategia di semplificazione del portafoglio allineata alla crescita della domanda nei settori della difesa e dello spazio. Redwire si sta espandendo nei sistemi di docking e in altri meccanismi mission-critical attraverso nuovi programmi vinti, ampliando la partecipazione alle applicazioni per stazioni spaziali con equipaggio e cargo. I fornitori europei continuano a supportare le missioni climatiche e di sicurezza attraverso consegne continue di satelliti di osservazione, che alimentano la domanda di payload per imaging, controllo termico e componenti strutturali. Il mercato delle parti e dei componenti satellitari continuerà a premiare gli operatori che scalano in modo affidabile e allineano le roadmap con architetture diffuse, mitigazione dei detriti orbitali e reti ottiche.
Leader del settore dei componenti e delle parti satellitari
Lockheed Martin Corporation
Northrop Grumman Corporation
The Boeing Company
Airbus SE
Gruppo Thales
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Maggio 2026: lo Space Systems Command (SSC) della US Space Force ha assegnato un contratto da 90 milioni di dollari alla Rocket Lab Corporation per la progettazione, la produzione, l'integrazione e la gestione di due satelliti geostazionari (GEO) che ospiteranno il carico utile Heimdall per la consapevolezza del dominio spaziale.
- Dicembre 2025: L3Harris Technologies, Inc. ha ricevuto un contratto dalla Space Development Agency (SDA) per la produzione di 18 satelliti a infrarossi per il Tranche 3 Tracking Layer. Il contratto, del valore massimo di 843 milioni di dollari, comprende software di terra, operazioni e funzioni di supporto.
- Febbraio 2025: Thales Alenia Space, una joint venture tra Thales (67%) e Leonardo (33%), ha firmato un contratto con NIBE Space, una controllata di NIBE Limited, per la fornitura di un satellite ottico ad alta risoluzione. Questo accordo segna la fase iniziale del progetto di costellazione di osservazione della Terra di NIBE e mira a stabilire le sue prime capacità operative di osservazione della Terra in India.
Ambito del rapporto sul mercato globale di componenti e componenti satellitari
Le parti e i componenti del satellite comprendono sottosistemi ed elementi specializzati che costituiscono il bus e il carico utile del veicolo spaziale, consentendone il funzionamento nello spazio. I sistemi principali includono pannelli solari e hardware di alimentazione, strutture, cablaggi, meccanismi e altri sistemi hardware e software.
Il mercato dei componenti e delle parti satellitari è segmentato per sottosistema, componente, applicazione e area geografica. Per sottosistema, il mercato è suddiviso in pannelli solari e hardware di potenza; strutture, cablaggi e meccanismi; hardware di propulsione e propellente; bus e sottosistemi satellitari. Per componente, il mercato è suddiviso in hardware e software. Per applicazione, il mercato è segmentato in comunicazione, navigazione, osservazione della Terra, osservazione spaziale e altri. Il rapporto copre anche le dimensioni e le previsioni del mercato dei componenti e delle parti satellitari nei principali paesi e in diverse regioni. Per ciascun segmento, le dimensioni del mercato sono fornite in termini di valore (USD).
| Pannelli solari e hardware di alimentazione |
| Strutture, imbracature e meccanismi |
| Hardware di propulsione e propellente |
| Bus e sottosistemi satellitari |
| Hardware |
| Software |
| Communication |
| Navigazione |
| Osservazione della Terra |
| Osservazione dello spazio |
| Altro |
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Medio Oriente | Israele |
| Arabia Saudita | ||
| Turchia | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Resto d'Africa | ||
| Per sottosistema | Pannelli solari e hardware di alimentazione | ||
| Strutture, imbracature e meccanismi | |||
| Hardware di propulsione e propellente | |||
| Bus e sottosistemi satellitari | |||
| Per componente | Hardware | ||
| Software | |||
| Per Applicazione | Communication | ||
| Navigazione | |||
| Osservazione della Terra | |||
| Osservazione dello spazio | |||
| Altro | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Europa | Regno Unito | ||
| Germania | |||
| Francia | |||
| Russia | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| India | |||
| Giappone | |||
| Corea del Sud | |||
| Resto dell'Asia-Pacifico | |||
| Sud America | Brasile | ||
| Argentina | |||
| Resto del Sud America | |||
| Medio Oriente & Africa | Medio Oriente | Israele | |
| Arabia Saudita | |||
| Turchia | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Resto d'Africa | |||
Definizione del mercato
- Applicazione - Varie applicazioni o scopi dei satelliti sono classificati in comunicazione, osservazione della Terra, osservazione dello spazio, navigazione e altri. Gli scopi elencati sono quelli dichiarati personalmente dall'operatore del satellite.
- Utente finale - Gli utenti primari o finali del satellite sono descritti come civili (accademici, amatoriali), commerciali, governativi (meteorologi, scientifici, ecc.), militari. I satelliti possono essere multiuso, sia per applicazioni commerciali che militari.
- Lanciare il veicolo MTOW - Per veicolo di lancio MTOW (peso massimo al decollo) si intende il peso massimo del veicolo di lancio durante il decollo, compreso il peso del carico utile, dell'attrezzatura e del carburante.
- Classe orbita - Le orbite dei satelliti sono divise in tre grandi classi: GEO, LEO e MEO. I satelliti in orbite ellittiche hanno apogei e perigei che differiscono significativamente l'uno dall'altro e hanno classificato le orbite dei satelliti con eccentricità pari o superiore a 0.14 come ellittiche.
- Tecnologia di propulsione - In questo segmento, diversi tipi di sistemi di propulsione satellitare sono stati classificati come sistemi di propulsione elettrici, a combustibile liquido e a gas.
- Massa satellitare - In questo segmento, diversi tipi di sistemi di propulsione satellitare sono stati classificati come sistemi di propulsione elettrici, a combustibile liquido e a gas.
- Sottosistema satellitare - Tutti i componenti e sottosistemi che includono propellenti, autobus, pannelli solari e altro hardware dei satelliti sono inclusi in questo segmento.
| Parola chiave | Definizione |
|---|---|
| Controllo dell'atteggiamento | L'orientamento del satellite rispetto alla Terra e al sole. |
| INTELSAT | L'Organizzazione internazionale per le telecomunicazioni satellitari gestisce una rete di satelliti per la trasmissione internazionale. |
| Orbita terrestre geostazionaria (GEO) | I satelliti geostazionari della Terra orbitano a 35,786 km (22,282 mi) sopra l'equatore nella stessa direzione e alla stessa velocità con cui la terra ruota attorno al proprio asse, facendoli apparire fissi nel cielo. |
| Orbita terrestre bassa (LEO) | I satelliti in orbita terrestre bassa orbitano da 160 a 2000 km sopra la terra, impiegano circa 1.5 ore per un'orbita completa e coprono solo una parte della superficie terrestre. |
| Orbita terrestre media (MEO) | I satelliti MEO si trovano sopra LEO e sotto i satelliti GEO e tipicamente viaggiano in un'orbita ellittica sopra il Polo Nord e Sud o in un'orbita equatoriale. |
| Terminale ad apertura molto piccola (VSAT) | Il Very Small Aperture Terminal è un'antenna che in genere ha un diametro inferiore a 3 metri |
| Cubo Sat | CubeSat è una classe di satelliti in miniatura basati su un fattore di forma costituito da cubi di 10 cm. I CubeSat pesano non più di 2 kg per unità e in genere utilizzano componenti disponibili in commercio per la loro costruzione ed elettronica. |
| Piccoli veicoli di lancio satellitare (SSLV) | Small Satellite Launch Vehicle (SSLV) è un veicolo di lancio a tre stadi configurato con tre stadi di propulsione solida e un modulo di trimming della velocità (VTM) basato sulla propulsione liquida come stadio terminale |
| Estrazione spaziale | L'estrazione degli asteroidi è l'ipotesi di estrarre materiale dagli asteroidi e da altri asteroidi, compresi gli oggetti vicini alla Terra. |
| Nano satelliti | Per nanosatelliti si intende genericamente qualsiasi satellite di peso inferiore a 10 chilogrammi. |
| Sistema di identificazione automatica (AIS) | Il sistema di identificazione automatica (AIS) è un sistema di tracciamento automatico utilizzato per identificare e localizzare le navi scambiando dati elettronici con altre navi vicine, stazioni base AIS e satelliti. Satellite AIS (S-AIS) è il termine utilizzato per descrivere quando un satellite viene utilizzato per rilevare le firme AIS. |
| Veicoli di lancio riutilizzabili (RLV) | Per veicolo di lancio riutilizzabile (RLV) si intende un veicolo di lancio progettato per ritornare sulla Terra sostanzialmente intatto e che pertanto può essere lanciato più di una volta o che contiene fasi del veicolo che possono essere recuperate da un operatore di lancio per un uso futuro nell'operazione di un veicolo di lancio sostanzialmente intatto. veicolo di lancio simile. |
| apogeo | Il punto dell'orbita di un satellite ellittico più lontano dalla superficie della terra. I satelliti geosincroni che mantengono orbite circolari attorno alla terra vengono prima lanciati in orbite altamente ellittiche con apogei di 22,237 miglia. |
Metodologia della ricerca
Mordor Intelligence segue una metodologia in quattro fasi in tutti i nostri rapporti.
- Passaggio 1: identificare le variabili chiave: Al fine di costruire una solida metodologia di previsione, le variabili e i fattori identificati nella Fase 1 vengono testati rispetto ai numeri storici di mercato disponibili. Attraverso un processo iterativo vengono impostate le variabili necessarie per la previsione di mercato e sulla base di tali variabili viene costruito il modello.
- Step-2: Costruisci un modello di mercato: Le stime delle dimensioni del mercato per gli anni storici e previsti sono state fornite in termini di entrate e di volume. Per la conversione delle vendite in volume, il prezzo di vendita medio (ASP) viene mantenuto costante per tutto il periodo di previsione per ciascun paese e l'inflazione non rientra nel prezzo.
- Passaggio 3: convalida e finalizzazione: In questa importante fase, tutti i numeri di mercato, le variabili e le chiamate degli analisti vengono convalidati attraverso una vasta rete di esperti di ricerca primari del mercato studiato. Gli intervistati vengono selezionati tra livelli e funzioni per generare un quadro olistico del mercato studiato.
- Fase 4: Risultati della ricerca: Report sindacati, incarichi di consulenza personalizzati, database e piattaforme di abbonamento.




