

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
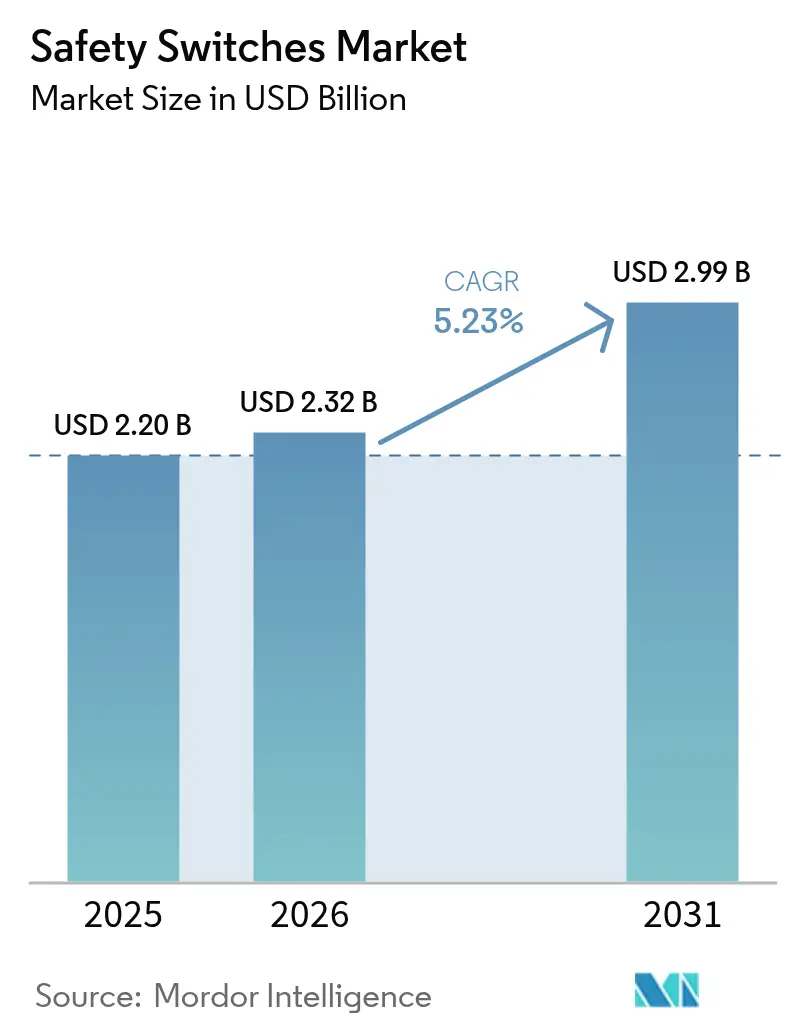
| Dimensione del mercato (2026) | 2.32 miliardo di dollari |
| Dimensione del mercato (2031) | 2.99 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.23% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato degli interruttori di sicurezza di Mordor Intelligence
Si prevede che il mercato degli interruttori di sicurezza crescerà da 2.2 miliardi di dollari nel 2025 a 2.32 miliardi di dollari nel 2026 e raggiungerà i 2.99 miliardi di dollari entro il 2031, con un CAGR del 5.23% nel periodo 2026-2031. La crescita è sostenuta da investimenti aggressivi nell'automazione industriale, da normative più severe sulla sicurezza delle macchine e da un rapido passaggio a spazi di lavoro collaborativi con robot. Gli utenti finali richiedono ora dispositivi che combinino resistenza alla manomissione, autodiagnosi e connettività fieldbus, spingendo i fornitori a integrare codifica RFID, sensori IoT e analisi di manutenzione predittiva. L'area Asia-Pacifico detiene la posizione regionale più ampia, beneficiando di programmi di smart factory su larga scala, mentre il Medio Oriente è destinato a crescere più rapidamente grazie alla modernizzazione del settore petrolifero e del gas e ai requisiti antideflagranti. L'attenzione della concorrenza si è spostata verso portafogli orientati alle soluzioni che integrano hardware, software e servizi, consentendo una conformità più rapida e un costo totale di proprietà ridotto. Si prevede che i produttori di dispositivi in grado di coniugare sicurezza funzionale e visibilità dei dati in tempo reale saranno in grado di cogliere la prossima ondata di opportunità nel mercato degli interruttori di sicurezza.
Punti chiave del rapporto
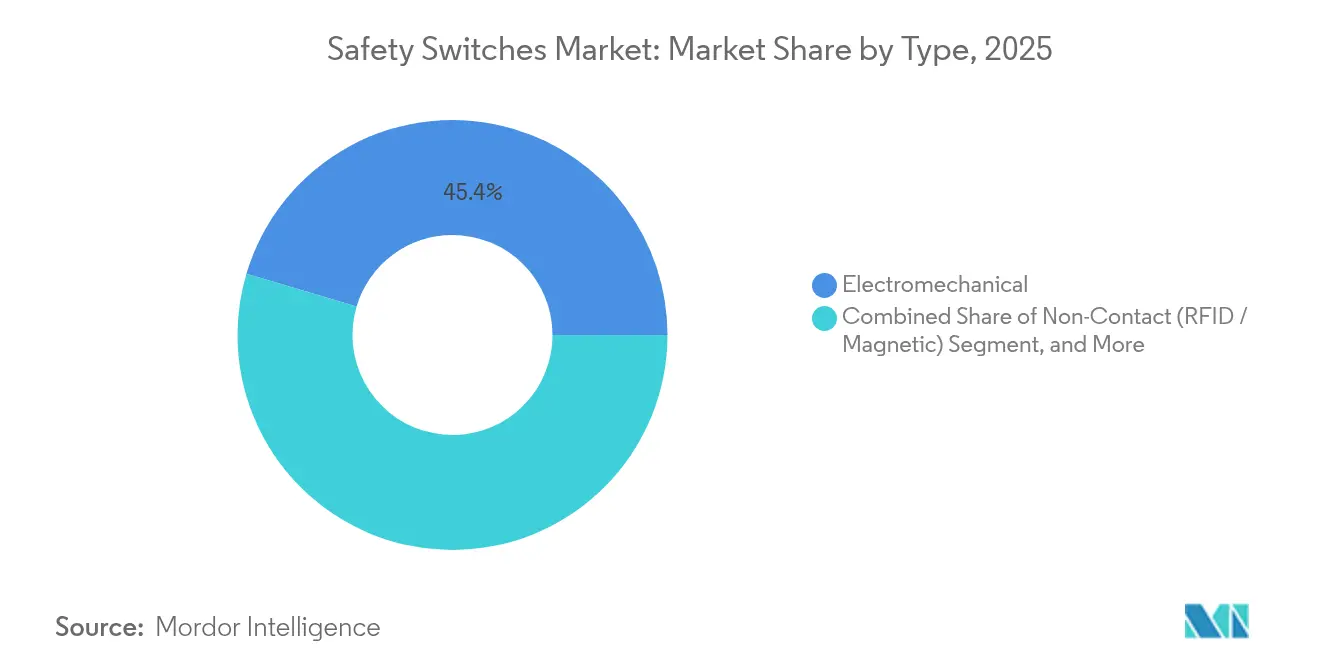
- In base alla tipologia di prodotto, nel 45.40 le unità elettromeccaniche hanno dominato il mercato degli interruttori di sicurezza, con una quota del 2025%, mentre si prevede che le varianti RFID/magnetiche cresceranno a un CAGR del 7.45% entro il 2031.
- In base all'attuatore, gli interblocchi a chiave hanno mantenuto una quota di fatturato del 37.30% nel 2025; le soluzioni codificate RFID registrano il CAGR previsto più elevato, pari al 9.1% fino al 2031.
- In base all'installazione, i prodotti montati su pannello hanno dominato con una quota del 53.20% nel 2025, mentre le offerte su guida DIN si espanderanno più rapidamente con un CAGR del 6.42%.
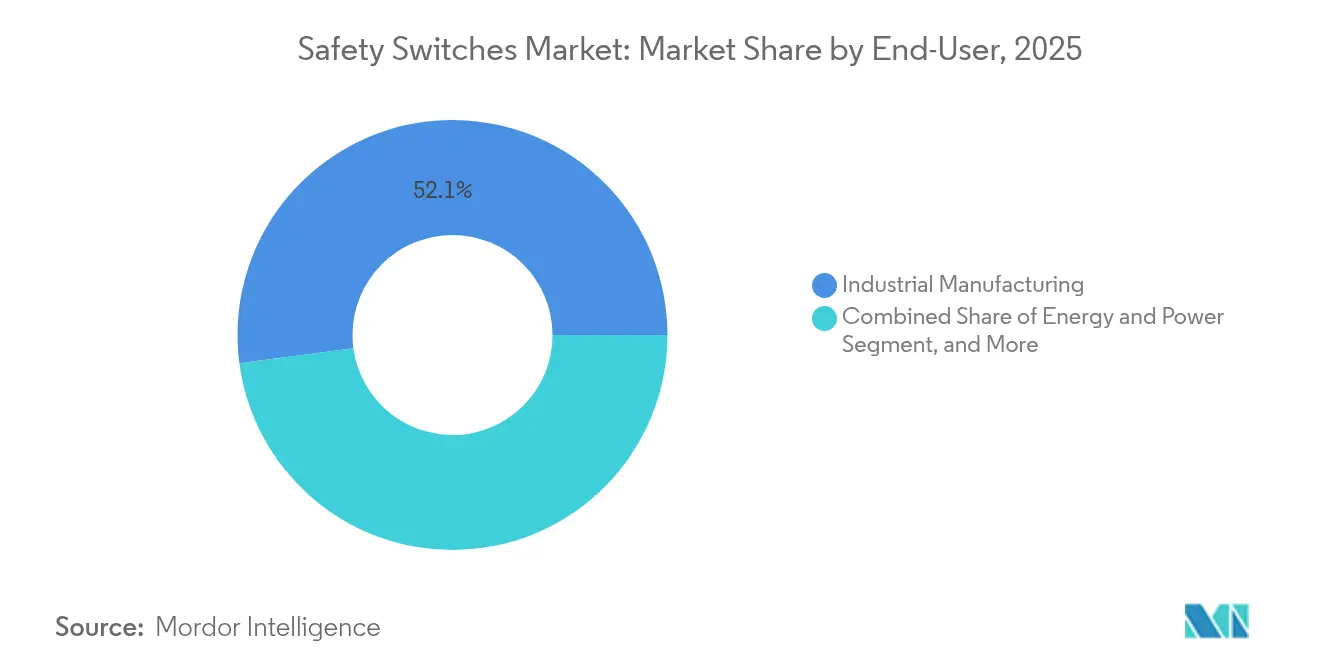
- Per utente finale, la produzione industriale ha conquistato il 52.10% della quota di mercato degli interruttori di sicurezza nel 2025; la logistica e l'immagazzinamento sono il segmento in più rapida crescita, con un CAGR dell'8.05% entro il 2031.
- Per regione, l'Asia-Pacifico ha rappresentato il 37.90% dei ricavi del 2025; il Medio Oriente è destinato a crescere al 8.75% di CAGR, l'incremento regionale più significativo.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale degli interruttori di sicurezza
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Requisiti di sicurezza basati sull'automazione | + 1.2% | Asia-Pacifico | Medio termine (2-4 anni) |
| Adozione di robot collaborativi | + 1.4% | Nord America e Europa | Medio termine (2-4 anni) |
| Retrofit obbligatori dei macchinari | + 0.8% | Europa | A breve termine (≤2 anni) |
| Domanda antideflagrante nel settore petrolifero e del gas | + 1.1% | Medio Oriente | Medio termine (2-4 anni) |
| Interblocchi RFID nei farmaci ad alta potenza | + 0.7% | USA e UE | Medio termine (2-4 anni) |
| Sicurezza dei trasportatori per i magazzini di e-commerce | + 0.9% | Nord America | A breve termine (≤2 anni) |
| Fonte: Intelligenza di Mordor | |||
Espansione dei requisiti di sicurezza basati sull'automazione in Asia
Il settore manifatturiero asiatico sta vivendo un cambiamento fondamentale nei paradigmi di sicurezza con l'accelerazione dell'adozione dell'automazione, creando una domanda sostanziale di interruttori di sicurezza sofisticati. Paesi come Cina, Giappone e Corea del Sud stanno implementando normative più severe in materia di sicurezza sul lavoro che impongono l'uso di dispositivi di sicurezza certificati nelle linee di produzione automatizzate. Questa evoluzione normativa coincide con la spinta della regione verso la produzione intelligente, dove gli interruttori di sicurezza fungono da componenti critici per garantire la coesistenza uomo-macchina. L'integrazione degli interruttori di sicurezza con i sistemi di automazione di fabbrica è diventata una priorità strategica per i produttori che cercano di bilanciare la produttività con la protezione dei lavoratori, soprattutto con l'aumento dei costi del lavoro e la persistente carenza di manodopera qualificata. [1] IDEC Corporation, “Switches - IDEC - APAC,” IDEC, apac.idec.com Secondo IDEC, la domanda di interruttori di sicurezza in Asia è cresciuta di oltre il 30% dal 2024, con le varietà senza contatto che hanno registrato i tassi di adozione più elevati nella produzione di elettronica.
L'aumento dei robot collaborativi richiede soluzioni di sicurezza integrate
La proliferazione dei robot collaborativi (cobot) negli ambienti di produzione sta trasformando radicalmente i requisiti dei sistemi di sicurezza, creando significative opportunità per le tecnologie avanzate degli interruttori di sicurezza. A differenza dei robot industriali tradizionali che operano in ambienti chiusi, i cobot lavorano a fianco degli esseri umani, rendendo necessari sofisticati meccanismi di sicurezza in grado di regolare dinamicamente i parametri di protezione in base alla prossimità e alla modalità operativa. La revisione dello standard ISO 10218 per la sicurezza dei robot industriali nel 2024 ha stabilito requisiti di sicurezza funzionale più chiari per le applicazioni collaborative, alimentando la domanda di interruttori di sicurezza in grado di interfacciarsi con i sistemi di controllo dei robot. Nonostante le loro intrinseche caratteristiche di sicurezza, i cobot richiedono comunque soluzioni di protezione complementari per affrontare i rischi residui come i punti di schiacciamento e gli errori di programmazione. PowerSafe Automation afferma che gli interruttori di sicurezza correttamente integrati possono ridurre gli incidenti correlati ai cobot fino all'85% mantenendo l'efficienza operativa, rendendoli componenti essenziali nelle implementazioni di Industria 4.0. [2] Shawn Mantel, “Smart Factory Automation: Cobots, Robotics & Guarding Explained,” PowerSafe Automation, powersafeautomation.com
Retrofit obbligatorio dei macchinari obsoleti nelle industrie di processo europee
Le industrie di processo europee stanno attraversando un significativo ciclo di aggiornamento della sicurezza, guidato dall'applicazione delle ultime modifiche della Direttiva Macchine, che ha creato una domanda considerevole di interruttori di sicurezza sostitutivi. La direttiva ora richiede che le apparecchiature più vecchie soddisfino gli standard di sicurezza più recenti, rendendo di fatto obbligatori i retrofit per i macchinari che potrebbero essere conformi al momento dell'installazione ma non sono conformi ai requisiti attuali. Questa spinta normativa coincide con le più ampie iniziative di trasformazione digitale del settore, spingendo i produttori non solo a sostituire i componenti di sicurezza obsoleti, ma anche ad adottare alternative intelligenti e connesse. Il mercato del retrofit è particolarmente solido nei settori chimico, farmaceutico e della lavorazione alimentare, dove la durata delle apparecchiature supera in genere i due decenni. Secondo Pilz, circa il 65% dei macchinari industriali in funzione in tutta Europa richiede aggiornamenti dei sistemi di sicurezza per raggiungere la conformità agli standard attuali, rappresentando un mercato potenziale considerevole per i produttori di interruttori di sicurezza.
Aumento della domanda di dispositivi antideflagranti nel settore petrolifero e del gas in Medio Oriente
Il settore petrolifero e del gas del Medio Oriente sta registrando una domanda senza precedenti di interruttori di sicurezza antideflagranti, poiché gli operatori stanno modernizzando infrastrutture obsolete e ampliando al contempo la capacità produttiva. Questi dispositivi specializzati, progettati per prevenire l'innesco in atmosfere pericolose, stanno diventando componenti essenziali per le infrastrutture energetiche della regione, con standard di sicurezza sempre più rigorosi e un'applicazione più rigorosa. Le condizioni operative uniche degli impianti mediorientali, tra cui temperature estreme e ambienti corrosivi, stanno stimolando l'innovazione nei materiali e nella progettazione, con i produttori che sviluppano interruttori in grado di resistere a temperature da -55 °C a +55 °C. Gli interruttori di sicurezza antideflagranti CEAG GHG 981 di Eaton, con grado di protezione IP66 e disponibili in materiali robusti come poliestere rinforzato con fibra di vetro e acciaio inossidabile, sono un esempio delle soluzioni specializzate che stanno guadagnando terreno nella regione. Il Gas Exporting Countries Forum prevede che la produzione di gas naturale in Medio Oriente aumenterà del 33% entro il 2050, creando una domanda sostenuta di apparecchiature di sicurezza in grado di operare in ambienti potenzialmente esplosivi.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| ASP più elevati per gli interruttori senza contatto nelle PMI sensibili ai costi | -0.7% | Globale, con un impatto maggiore nei mercati emergenti | A breve termine (≤ 2 anni) |
| Cicli di certificazione complessi in stabilimenti multi-giurisdizionali | -0.5% | Globale, con enfasi sulle operazioni multinazionali | Medio termine (2-4 anni) |
| Lacune di compatibilità con i fieldbus di sicurezza specifici del settore | -0.4% | Globale, con concentrazione nei centri di produzione avanzata | Medio termine (2-4 anni) |
| Importazioni contraffatte a basso costo compromettono l'adozione del marchio (APAC) | -0.6% | Asia-Pacifico, con ricadute sulle catene di fornitura globali | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
ASP più elevati per gli interruttori senza contatto nelle PMI sensibili ai costi
I sensori RFID costano da due a tre volte di più dei modelli elettromeccanici, scoraggiando le sostituzioni rapide nelle piccole officine dove il budget e le competenze tecniche sono limitati. [3] Schmersal Group, “Devices for Ex Zones at Schmersal,” Schmersal, products.schmersal.com Di conseguenza, la penetrazione delle unità avanzate tra i costruttori di macchine PMI rimane inferiore al 25%, frenando l'adozione a breve termine nel mercato degli interruttori di sicurezza.
Cicli di certificazione complessi in stabilimenti multi-giurisdizionali
I produttori multinazionali affrontano sfide significative nell'implementazione di soluzioni standardizzate per interruttori di sicurezza a causa dei requisiti di certificazione divergenti nelle diverse giurisdizioni, con un conseguente aumento sia dei tempi di implementazione che dei costi di conformità. La mancanza di armonizzazione globale degli standard di sicurezza crea una complessa rete di requisiti che le aziende devono gestire quando implementano sistemi di sicurezza nelle loro attività internazionali. Ad esempio, un interruttore di sicurezza certificato secondo gli standard europei (EN ISO 13849-1) potrebbe richiedere test e documentazione aggiuntivi per soddisfare i requisiti nordamericani (UL 508) o le specifiche asiatiche. Questa complessità di certificazione si estende oltre l'installazione iniziale, fino ai cicli di manutenzione e sostituzione continui, per i quali le aziende devono mantenere inventari di componenti approvati specifici per regione. Secondo Logic Fruit, il processo di certificazione per i componenti critici per la sicurezza può aggiungere dai 4 ai 6 mesi ai tempi di implementazione per le distribuzioni globali, creando significative inefficienze operative e potenzialmente ritardando gli aggiornamenti di sicurezza critici.
Analisi del segmento
Per tipo: La tecnologia RFID rimodella la protezione dalla manipolazione
I modelli elettromeccanici continuano a guidare il mercato degli interruttori di sicurezza grazie alla comprovata durata in ambienti polverosi e ad alte vibrazioni. Tuttavia, i sensori RFID senza contatto mostrano lo slancio più rapido, con un CAGR del 7.45%, poiché gli OEM cercano di limitare i bypass e ottenere dati diagnostici in tempo reale. Nel 2025, i dispositivi elettromeccanici hanno detenuto una quota di fatturato del 45.40%, mentre l'adozione dell'RFID nelle linee farmaceutiche è aumentata notevolmente dopo che le autorità di regolamentazione hanno inasprito le norme antimanomissione. Si prevede che il mercato degli interruttori di sicurezza per dispositivi senza contatto raggiungerà 1.11 miliardi di dollari entro il 2031, riflettendo una più ampia adozione nelle celle di assemblaggio robotizzate.
I sensori RFID consentono inoltre l'analisi predittiva della manutenzione; la memoria integrata registra i conteggi dei cicli, consentendo di inviare avvisi di servizio prima che si verifichino guasti. Gli alloggiamenti antideflagranti e le varianti in acciaio inossidabile stanno ampliando l'utilizzo in ambienti corrosivi e pericolosi, ampliando i flussi di fatturato dei fornitori. La miniaturizzazione continua consente inoltre l'installazione di array multi-sensore all'interno di pinze compatte per cobot, rafforzando la domanda futura nel mercato degli interruttori di sicurezza.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipo di attuatore: le soluzioni codificate guidano le innovazioni antimanomissione
Gli interblocchi a chiave rimangono ampiamente utilizzati grazie alla semplicità meccanica e al basso costo unitario. Tuttavia, gli attuatori magnetici e con codifica RFID ora dettano legge, soprattutto nelle applicazioni di Categoria 4, PLe che impediscono l'elusione delle protezioni. Questi progetti consentono di collegare in cascata fino a 32 nodi su un singolo cavo, riducendo i tempi di installazione. Le camere bianche farmaceutiche e le linee di lavorazione alimentare privilegiano i formati senza contatto per eliminare le fessure in cui potrebbero annidarsi i contaminanti, stimolando un nuovo volume di mercato nel mercato degli interruttori di sicurezza.
Anche la sicurezza funzionale su Ethernet sta emergendo. I fornitori integrano le funzioni di attuatori e relè di sicurezza nello stesso contenitore, trasmettendo la diagnostica ai dashboard MES. Questo virtualizza le tradizionali catene cablate e supporta la riconfigurazione flessibile delle celle, un requisito fondamentale dell'Industria 4.0. Di conseguenza, l'innovazione degli attuatori rimarrà fondamentale per la creazione di valore nel mercato degli interruttori di sicurezza.
Per utente finale: la produzione guida la domanda di base
La produzione industriale ha generato il 52.10% del fatturato complessivo del 2025, grazie a rigidi obiettivi di riduzione degli incidenti e alla crescente densità di robot. Le carrozzerie automobilistiche specificano interblocchi a ganascia ridondanti per ogni porta delle celle di saldatura, mentre le aziende di riempimento di bevande optano per unità in acciaio inox IP69K resistenti ai lavaggi con sostanze caustiche. Si prevede che il mercato degli interruttori di sicurezza legato al settore manifatturiero supererà 1.62 miliardi di dollari entro il 2031, mantenendo la posizione dominante nel segmento.
Logistica e magazzinaggio registrano la crescita più rapida, con un CAGR dell'8.05%; i grandi operatori di e-commerce stanno riadattando circuiti di trasporto lunghi chilometri con arresti di emergenza a cavo e barriere fotoelettriche. La crescita è ulteriormente stimolata dalle flotte di robot mobili autonomi che attivano la disattivazione delle zone tramite varchi RFID per bilanciare la produttività e la sicurezza dei lavoratori. Questa duplice spinta, da parte del retail omnicanale e della carenza di manodopera, consolida i magazzini come principale area di espansione per il mercato degli interruttori di sicurezza.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per canale di vendita: gli integratori di sistema migliorano la proposta di valore
Architetture PLC di sicurezza complesse e rigorosi audit trail rendono gli integratori indispensabili sia per le PMI che per le multinazionali. I distributori guidati dall'ingegneria ora integrano la valutazione del rischio, la convalida e la formazione nei preventivi hardware, ottenendo margini di servizio e fidelizzando i clienti. Questo modello incentrato sul partner accelera i cicli di messa in servizio, aumentando la frequenza di sostituzione dei dispositivi nel mercato degli interruttori di sicurezza.
I contratti OEM diretti continuano a prevalere tra i costruttori di macchinari ad alto volume nei settori automobilistico e del packaging. I fornitori forniscono pin personalizzati, colori degli alloggiamenti e firmware, garantendo accordi pluriennali. Le strategie ibride di commercializzazione che combinano la presenza degli integratori con la competenza degli OEM sembrano le più adatte a massimizzare la penetrazione e i flussi di fatturato post-vendita nel mercato degli interruttori di sicurezza.
Analisi geografica
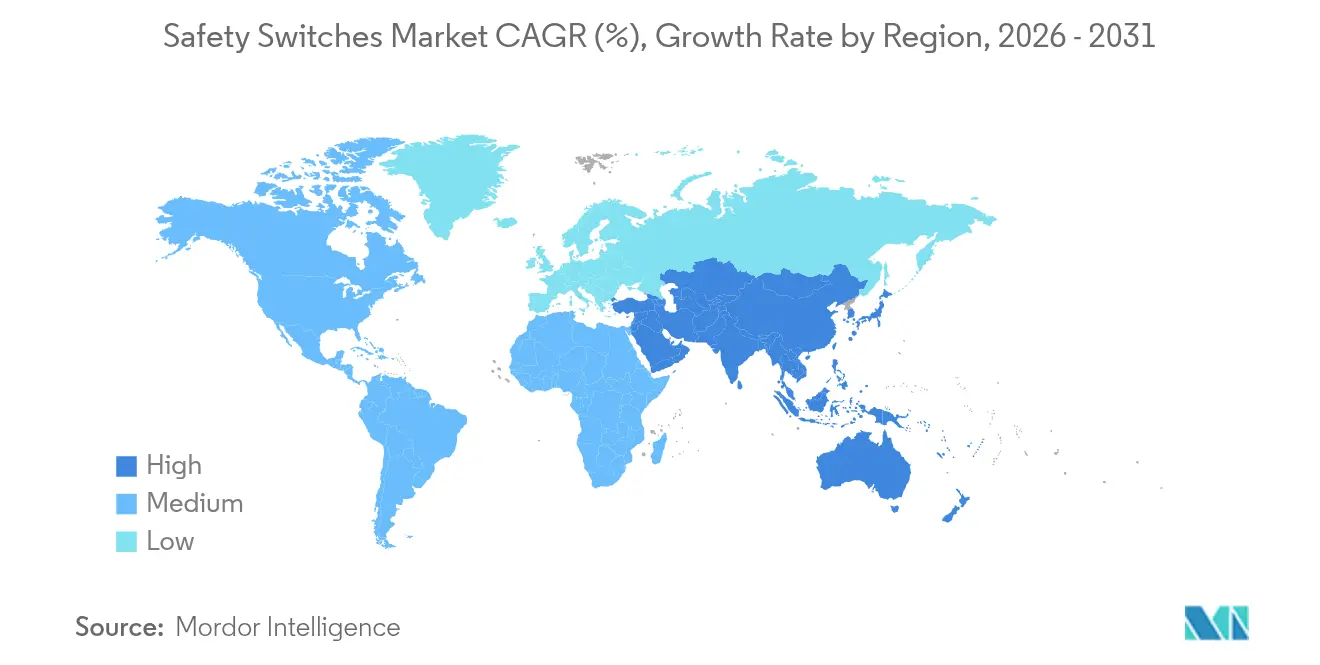
L'area Asia-Pacifico ha generato il 37.90% del fatturato del 2025, trainata dai cluster elettronici cinesi e sudcoreani. Gli ammodernamenti degli stabilimenti nell'ambito dei piani nazionali di "produzione intelligente" prevedono l'introduzione di interblocchi RFID e diagnostica IO-Link, con conseguente aumento dei prezzi medi di vendita. I sussidi governativi per le linee automatizzate in India e Vietnam sosterranno la leadership regionale nel mercato degli interruttori di sicurezza.
Si prevede che il Medio Oriente crescerà a un CAGR del 8.75% fino al 2031. Le compagnie petrolifere nazionali degli Emirati Arabi Uniti e dell'Arabia Saudita richiedono ora quadri elettrici certificati ATEX o IECEx per i treni di compressione, raffinazione e esportazione del gas naturale liquefatto (GNL). I fornitori che offrono temperature nominali da -55 °C a +55 °C e involucri in acciaio inossidabile si sono assicurati accordi quadro pluriennali, catalizzando una rapida espansione del mercato.
Europa e Nord America rimangono mercati maturi, ma ricchi di opportunità. Le revisioni della Direttiva Macchine UE costringono le aziende di trasformazione chimica e alimentare a modernizzare i miscelatori e i nastri trasportatori più vecchi entro due anni; questa domanda a ciclo breve fa aumentare i volumi di sostituzione. Negli Stati Uniti, i centri di distribuzione dell'e-commerce adottano switch pronti per la rete che inviano dati di sicurezza alle piattaforme WMS cloud, preservando una crescita costante delle unità nel mercato degli switch di sicurezza.
Ottieni analisi su importanti mercati geografici
Scarica PDF
Panorama normativo
La conformità alla sicurezza delle macchine per gli interruttori di sicurezza si basa su standard di riferimento globali e su normative specifiche per regione. Nel 2024, la IEC ha pubblicato la norma IEC 60947-5-1:2024 (5a edizione) per i dispositivi elettromeccanici dei circuiti di controllo, e l'ISO ha rilasciato la norma ISO 14119:2024 che riguarda la progettazione e la selezione dei dispositivi di interblocco associati alle protezioni. Insieme, questi standard di riferimento influenzano la progettazione, il collaudo e la documentazione degli interruttori di sicurezza per i produttori di apparecchiature originali (OEM) e gli installatori di retrofit.
In Europa, il Regolamento Macchine (UE) 2023/1230 è il quadro normativo di riferimento per macchinari e componenti di sicurezza, con il testo consolidato che riflette gli aggiornamenti in vigore da maggio 2026, tra cui le funzioni di sicurezza basate su software nella definizione di componenti di sicurezza. Negli Stati Uniti, la norma OSHA 29 CFR 1910.212 continua a richiedere protezioni per le macchine al fine di proteggere gli operatori dai pericoli, rafforzando la domanda costante di protezioni interbloccate e soluzioni di commutazione conformi in tutti i settori manifatturieri.
Analisi della catena del valore
La catena del valore degli interruttori di sicurezza inizia con le materie prime e i sottocomponenti, tra cui contatti in lega d'argento per la gestione dell'arco elettrico, leghe di rame per le parti conduttrici di corrente, polimeri per gli involucri e magneti o elementi RFID per i dispositivi senza contatto. Per le varianti codificate e con funzionalità diagnostiche, i fornitori preparano anche circuiti stampati (PCB) e microelettronica. Questi input vengono trasformati in interruttori e sottogruppi di sicurezza attraverso processi quali stampaggio, stampaggio a iniezione, assemblaggio di PCB e lavorazione di precisione, seguiti da attività di verifica conformi ai requisiti di sicurezza funzionale e di macchinario, secondo gli standard di riferimento ISO 13849 e EN 60204-1.
A valle, i produttori di apparecchiature originali (OEM) e i costruttori di macchine integrano interruttori di sicurezza in protezioni, porte, nastri trasportatori e celle robotizzate. I distributori e gli integratori di sistemi offrono sempre più spesso pacchetti di servizi di valutazione del rischio, convalida e messa in servizio per soddisfare le esigenze di audit e documentazione in impianti dislocati in diverse giurisdizioni. La sostituzione post-vendita, le ispezioni periodiche e gli aggiornamenti verso la diagnostica connessa (architetture compatibili con fieldbus o integrate in rete) creano un flusso di entrate ricorrenti, con una resilienza dei tempi di consegna supportata da pratiche come il doppio approvvigionamento e, per alcuni produttori, l'integrazione verticale di strumenti e capacità di test per ridurre la dipendenza da fornitori esterni.
Panorama competitivo
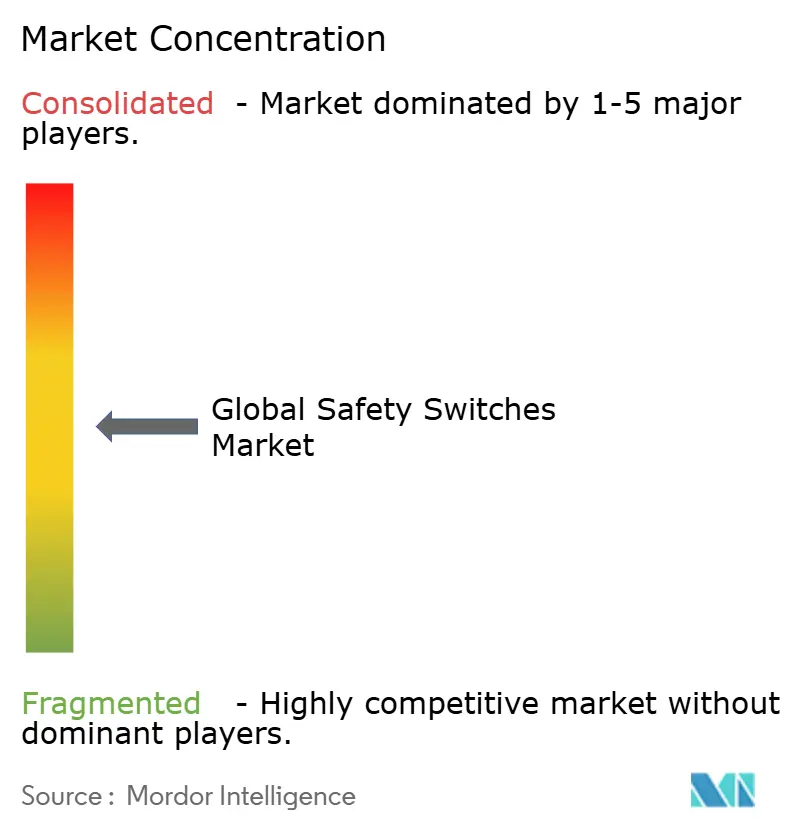
Il mercato degli interruttori di sicurezza è moderatamente frammentato. Le principali multinazionali, come Schneider Electric, Rockwell Automation e ABB, sfruttano canali globali e ampi portafogli, detenendo collettivamente circa il 45% del fatturato. Specialisti di fascia media come Schmersal, Euchner e SICK AG si ritagliano nicchie di mercato innovando la codifica RFID, gli alloggiamenti igienici in acciaio inossidabile e la diagnostica integrata. I nuovi operatori si concentrano su livelli di sicurezza definiti dal software che si sovrappongono all'hardware convenzionale, preannunciando una futura convergenza tra sicurezza OT e IT.
L'espansione del portafoglio continua attraverso fusioni e acquisizioni e co-sviluppo. L'acquisizione da parte di ABB della linea di accessori per il cablaggio di Siemens in Cina ha ampliato la sua portata a 230 città, mentre Schneider ha lanciato Acti9 Active Safety per integrare il monitoraggio in tempo reale negli interruttori di bassa tensione. Banner Engineering e IDEM puntano alla produzione flessibile con interruttori RFID collegabili a cascata che riducono i costi dei cavi del 30%. Si prevede che l'intensità competitiva rimarrà elevata, poiché le aziende si affrettano a coniugare la sicurezza funzionale con l'analisi dei dati di Industria 4.0, plasmando le dinamiche a lungo termine nel mercato degli interruttori di sicurezza.
Leader del settore degli interruttori di sicurezza
Schneider Electric
Rockwell Automation
Siemens AG
Società Omron
Honeywell International
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Luglio 2026: CBS ArcSafe ha lanciato il kit di commutazione remota RSK-SACE3 per gli interruttori automatici ad aria ABB/SACE EMAX2, che consente l'azionamento da una distanza di 30 a 50 metri. Il lancio supporta procedure di manutenzione e commutazione più sicure in ambienti sotto tensione, rafforzando la domanda di soluzioni ingegnerizzate che riducano l'esposizione del personale durante le operazioni di commutazione e risoluzione dei problemi.
- Giugno 2026: Rockwell Automation ha presentato il dispositivo di commutazione di protezione motore 140ME per il controllo dei motori di derivazione, che combina la protezione elettronica da sovraccarico con funzionalità di connettività digitale. Questa novità rafforza le architetture integrate di controllo e protezione dei motori che condividono la diagnostica su reti industriali, un modello di acquisto che influenza sempre più la progettazione di interruttori di sicurezza e quadri elettrici adiacenti.
- Marzo 2026: steute Technologies ha completato l'acquisizione di KIEPE Industry da Kiepe Electric GmbH, ampliando il proprio portafoglio di soluzioni di commutazione e sicurezza industriale. L'operazione estende la gamma di prodotti e applicazioni per i clienti del settore della sicurezza delle macchine e del controllo industriale, rafforzando l'offerta di soluzioni specialistiche in un mercato in cui i produttori di apparecchiature originali (OEM) apprezzano la varietà del portafoglio e la garanzia di fornitura a lungo termine.
Ambito del rapporto sul mercato globale degli interruttori di sicurezza
Gli interruttori di sicurezza sono dispositivi che interrompono prontamente l'alimentazione elettrica quando viene rilevato un problema elettrico per ridurre il rischio di incendi, scosse elettriche, lesioni e morte dovuti all'elettricità. Nello studio del mercato degli interruttori di sicurezza, vengono considerati diversi tipi di interruttori in base alle loro applicazioni.
Il mercato degli interruttori di sicurezza è segmentato in base a tipologia (elettromagnetici e senza contatto), tipo di attuatore (interblocco a chiave e altro), configurazione di installazione (montaggio a pannello e montaggio su guida DIN), utente finale (industriale, commerciale, sanitario, petrolifero e del gas) e area geografica.
Per tipo
| Interruttori di sicurezza elettromeccanici |
| Interruttori di sicurezza senza contatto (RFID/magnetici) |
| Interruttori di sicurezza antideflagranti/per impieghi gravosi |
| altri tipi |
Per tipo di attuatore
| Interblocco a chiave |
| Interblocco a cerniera |
| Interblocco con codice RFID |
| Attuatore magnetico |
Per configurazione di installazione
| Montato su pannello |
| Montato su guida DIN |
Per utente finale
| Industria manifatturiera | Automotive |
| Cibo e Bevande | |
| Chimica e farmaceutica | |
| Aerospazio e Difesa | |
| Metalli e miniere | |
| Energia e potenza | Olio e Gas |
| Produzione di energia | |
| Commerciale e Istituzionale | Building Automation |
| Logistica e Magazzinaggio | |
| Settore Sanitario | |
| Altro |
Per canale di vendita
| OEM diretto |
| Distributore / Integratore di sistema |
Per geografia
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Sud America | Brasile |
| Argentina | |
| Resto dell'America Latina | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Medio Oriente & Africa | Turchia |
| Emirati Arabi Uniti | |
| Arabia Saudita | |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa | |
| Asia-Pacifico | Cina |
| Giappone | |
| Corea del Sud | |
| India | |
| Australia | |
| Resto dell'Asia Pacific |
| Per tipo | Interruttori di sicurezza elettromeccanici | |
| Interruttori di sicurezza senza contatto (RFID/magnetici) | ||
| Interruttori di sicurezza antideflagranti/per impieghi gravosi | ||
| altri tipi | ||
| Per tipo di attuatore | Interblocco a chiave | |
| Interblocco a cerniera | ||
| Interblocco con codice RFID | ||
| Attuatore magnetico | ||
| Per configurazione di installazione | Montato su pannello | |
| Montato su guida DIN | ||
| Per utente finale | Industria manifatturiera | Automotive |
| Cibo e Bevande | ||
| Chimica e farmaceutica | ||
| Aerospazio e Difesa | ||
| Metalli e miniere | ||
| Energia e potenza | Olio e Gas | |
| Produzione di energia | ||
| Commerciale e Istituzionale | Building Automation | |
| Logistica e Magazzinaggio | ||
| Settore Sanitario | ||
| Altro | ||
| Per canale di vendita | OEM diretto | |
| Distributore / Integratore di sistema | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto dell'America Latina | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Medio Oriente & Africa | Turchia | |
| Emirati Arabi Uniti | ||
| Arabia Saudita | ||
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| Corea del Sud | ||
| India | ||
| Australia | ||
| Resto dell'Asia Pacific | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato degli interruttori di sicurezza?
Nel 2.32 il mercato avrebbe avuto un valore di 2026 miliardi di dollari.
Quanto velocemente crescerà il mercato degli interruttori di sicurezza entro il 2031?
Si prevede che l'espansione avrà un CAGR del 5.23%, raggiungendo i 2.99 miliardi di USD.
Quale regione detiene la quota maggiore del mercato degli interruttori di sicurezza?
L'area Asia-Pacifico è in testa con il 37.90% dei ricavi del 2025.
Perché gli interruttori di sicurezza RFID stanno guadagnando terreno?
Offrono un'elevata resistenza alle manomissioni e una diagnostica in tempo reale, supportando le applicazioni dell'Industria 4.0 e della robotica collaborativa.
Quale segmento di utenti finali crescerà più rapidamente entro il 2031?
Si prevede che la logistica e l'immagazzinamento cresceranno a un CAGR dell'8.05%, trainate dall'automazione dell'e-commerce.
Cosa ne frena l'adozione nelle piccole e medie imprese?
I prezzi più elevati dei modelli senza contatto e la limitata competenza tecnica interna ritardano gli aggiornamenti nelle PMI.


