

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 5.26 miliardo di dollari |
| Dimensione del mercato (2031) | 7.32 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 6.83% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Nord America |
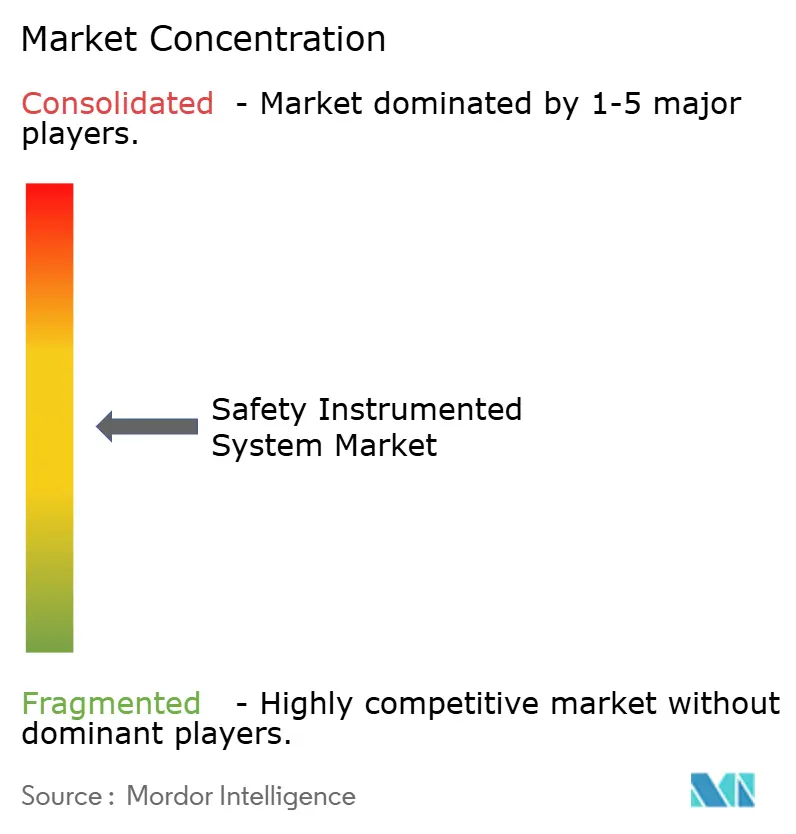
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei sistemi strumentati di sicurezza di Mordor Intelligence
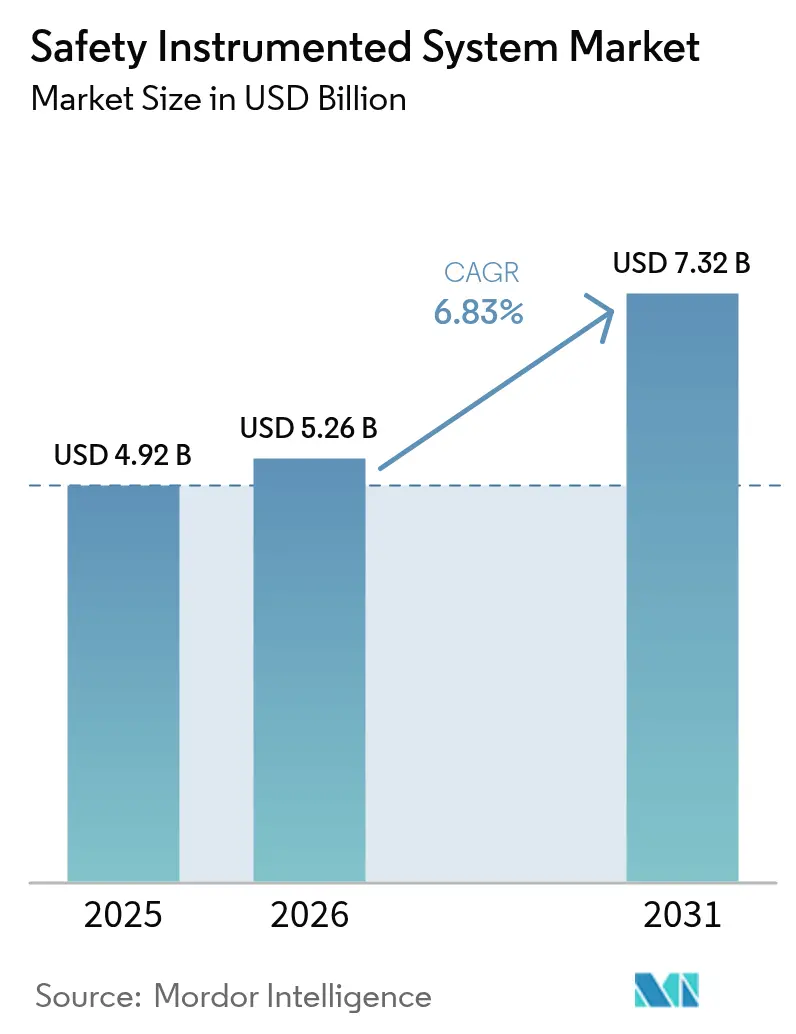
Il mercato dei sistemi di sicurezza strumentati (Safety Instrumented System, SIS) aveva un valore di 4.92 miliardi di dollari nel 2025 e si prevede che crescerà da 5.26 miliardi di dollari nel 2026 a 7.32 miliardi di dollari entro il 2031, con un CAGR del 6.83% durante il periodo di previsione (2026-2031). L'inasprimento delle normative sulla sicurezza funzionale, la crescente modernizzazione dei brownfield e l'ondata di progetti di decarbonizzazione posizionano il mercato dei sistemi di sicurezza strumentati per un costante aumento della capacità. Gli operatori nei settori petrolifero, del gas, energetico e chimico considerano i sistemi certificati come un'assicurazione essenziale contro singoli eventi che possono comportare perdite superiori a 100 milioni di dollari. [1] TÜV Rheinland, "Functional Safety", tuv.com La diagnostica digitalizzata sta riducendo gli intervalli di prova e tagliando i budget di manutenzione fino al 30%, mentre le offerte modulari "Safety-as-a-Service" sbloccano una nuova adozione tra gli impianti di livello intermedio. [2] Schneider Electric, “Safety Solutions,” se.com La rivalità competitiva si intensifica mentre gli specialisti di nicchia prendono di mira il trasporto di idrogeno e CO₂ ad alta pressione con sistemi di protezione dalla pressione ad alta integrità (HIPPS) in grado di gestire pressioni operative superiori a 1,000 bar e di mantenere la certificazione SIL 3.
Punti chiave del rapporto
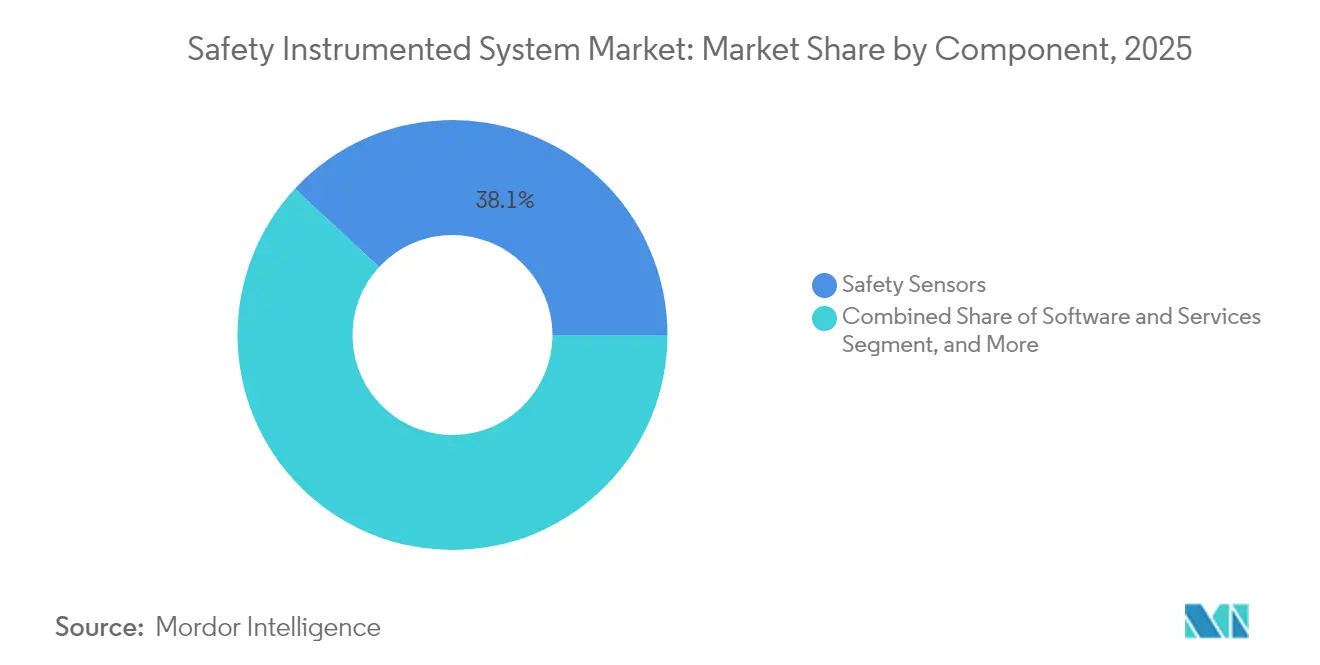
- Per componente, i sensori di sicurezza hanno detenuto il 38.10% della quota di mercato dei sistemi di sicurezza strumentati nel 2025, mentre si prevede che software e servizi registreranno il CAGR più rapido, pari al 7.11%, fino al 2031.
- Per applicazione, i sistemi di arresto di emergenza hanno dominato con il 41.30% di fatturato nel 2025 nel mercato dei sistemi strumentati di sicurezza, mentre si prevede che l'HIPPS crescerà a un CAGR del 7.23% fino al 2031 a causa delle esigenze infrastrutturali di decarbonizzazione.
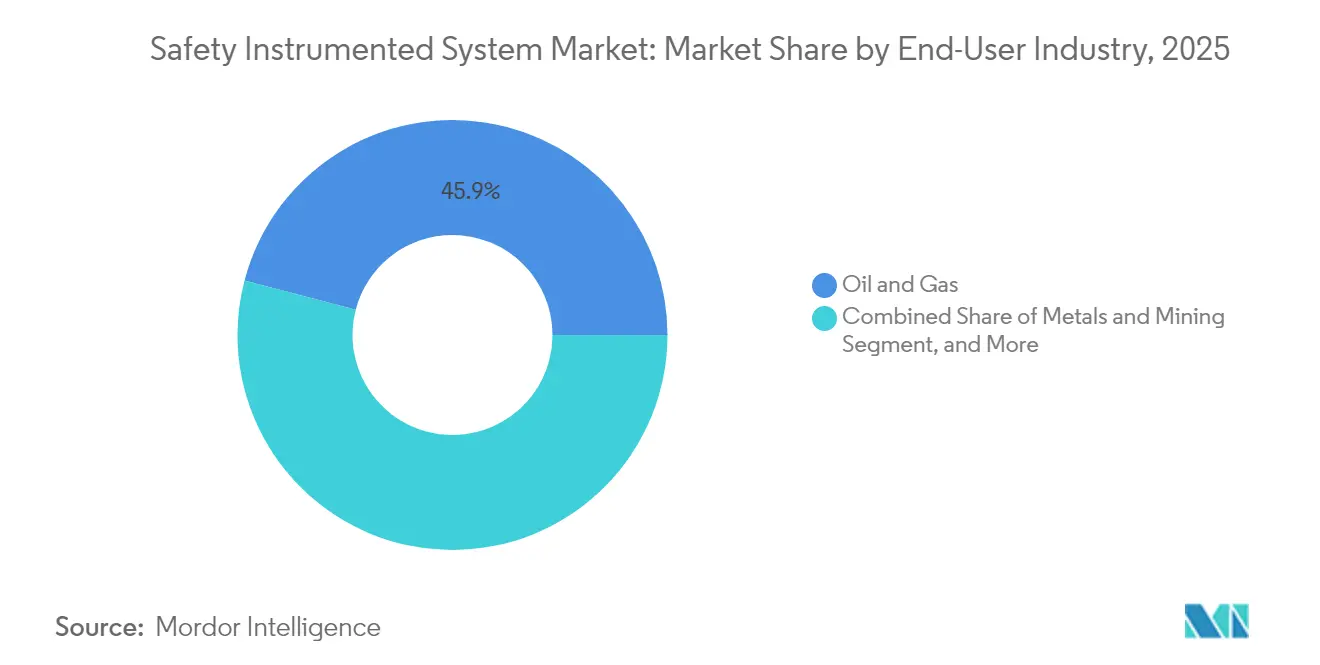
- Per utente finale, petrolio e gas hanno contribuito per il 45.92% alle dimensioni del mercato dei sistemi di sicurezza strumentati nel 2025; la produzione di energia è destinata a crescere più rapidamente, con un CAGR del 7.32% fino al 2031, grazie ai programmi di estensione della vita utile del nucleare e di modernizzazione della rete.
- In termini di servizi, ingegneria e consulenza hanno conquistato una quota del 34.10% nel mercato dei sistemi di sicurezza strumentati nel 2025, ma si prevede che test, certificazioni e audit cresceranno a un CAGR del 7.09% nell'ambito dei cicli di audit IEC 61511 più rigorosi.
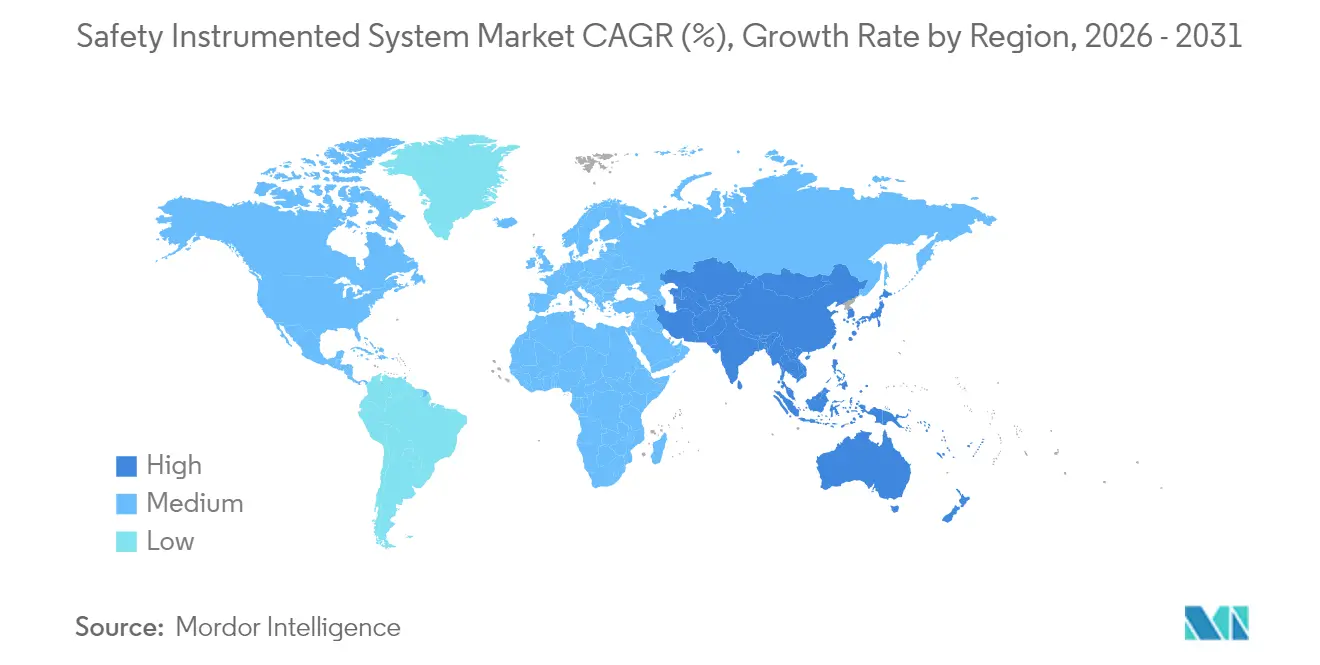
- In termini geografici, il Nord America è stato in testa con il 39.24% dei ricavi del 2025 nel mercato dei sistemi di sicurezza strumentati, mentre l'Asia-Pacifico è la regione in più rapida crescita con un CAGR dell'8.13% perché la capacità industriale greenfield integra la sicurezza certificata fin dall'inizio del progetto.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei sistemi strumentati di sicurezza
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Norme globali più severe sulla sicurezza funzionale (IEC 61511, OSHA PSM) | + 1.8% | Globale, con la più rigorosa applicazione in Nord America e nell'UE | Medio termine (2-4 anni) |
| Accelerare gli ammodernamenti dei brownfield nei settori del petrolio, del gas e dei prodotti chimici | + 1.5% | Nord America e Medio Oriente, con espansione nell'area Asia-Pacifico | A breve termine (≤ 2 anni) |
| La diagnostica digitalizzata e l'IIoT riducono i tempi di inattività e i costi dei test di prova | + 1.2% | Globale, guidato da Nord America ed Europa | Medio termine (2-4 anni) |
| Le architetture sicure dal punto di vista informatico certificate SIL stimolano la domanda di sostituzione | + 1.0% | Globale, con priorità nelle regioni con infrastrutture critiche | A lungo termine (≥ 4 anni) |
| Piattaforme modulari "Safety as-a-Service" per impianti di fascia media | + 0.8% | Principalmente Asia-Pacifico e mercati emergenti | Medio termine (2-4 anni) |
| I progetti di decarbonizzazione (blue-H₂, CCUS) richiedono nuovi HIPPS | + 0.7% | Nord America, Europa, Medio Oriente | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Comprendi le tendenze chiave che modellano questo mercato
Scarica PDF
Normative globali più severe sulla sicurezza funzionale promuovono la conformità sistematica
L'applicazione globale della norma IEC 61511 e della gestione della sicurezza dei processi OSHA sta incrementando il mercato dei sistemi di sicurezza strumentati, con la migrazione degli impianti dagli audit periodici alla verifica continua delle prestazioni. Le valutazioni di sicurezza funzionale sono cresciute del 40% dal 2024, con un dispendio di risorse ingegneristiche e tempi di consegna dei progetti prolungati. Gli operatori con piattaforme legacy devono affrontare revisioni obbligatorie, creando un mercato di venditori per integratori certificati in grado di impegnare risorse e fornire aggiornamenti chiavi in mano entro diciotto-ventiquattro mesi. L'elevata domanda sostiene anche prezzi più elevati per i componenti certificati TÜV, rafforzando lo slancio di crescita del fatturato.
Gli ammodernamenti delle aree industriali dismesse accelerano mentre le infrastrutture obsolete soddisfano gli standard moderni
Il mercato dei sistemi di sicurezza strumentati (Safety Instrumented System) trae vantaggio quando le raffinerie e i complessi chimici più datati effettuano l'ammodernamento delle architetture di sicurezza integrate anziché costruire nuovi impianti. Gli interventi di ammodernamento su impianti esistenti rappresentano già il 65% dei progetti; gli impianti della Costa del Golfo sono all'avanguardia in questo settore, poiché le compagnie assicurative vincolano la copertura alla conformità con gli standard attuali. Gli ingegneri di integrazione collegano i protocolli legacy con i PLC di sicurezza moderni, riducendo spesso il tempo di ammortamento dell'ammodernamento a meno di quattro anni, combinando la mitigazione del rischio di incidenti con la riduzione dei tempi di inattività. [3] Emerson, “Safety Instrumented Systems,” emerson.com
La diagnostica digitalizzata trasforma l'economia dei test di prova
Il monitoraggio continuo dello stato di salute dei dispositivi, supportato dall'apprendimento automatico, consente una manutenzione basata sulle condizioni. Gli operatori riducono le interruzioni non pianificate fino al 35% e triplicano gli intervalli di test di prova senza abbassare i livelli SIL. Il risultato riduce il costo del ciclo di vita annuo del 25% e reindirizza la scarsa manodopera degli impianti verso attività di maggior valore. L'analisi predittiva limita anche i falsi allarmi che, nella lavorazione degli idrocarburi, possono costare da 100,000 a 500,000 dollari in termini di perdita di produzione per evento, rafforzando il business case per l'analisi avanzata.
Le architetture di sicurezza informatica certificate SIL affrontano le nuove minacce
La sicurezza informatica è ormai parte integrante della sicurezza funzionale. I framework aggiornati prevedono l'accesso remoto autenticato, il trasferimento logico di sicurezza crittografato e algoritmi di rilevamento delle anomalie che segnalano le revisioni del codice non sicure. I fornitori collaborano con gli specialisti della sicurezza OT per integrare funzioni di mitigazione delle minacce che preservino la certificazione SIL. Questa tendenza stimola la domanda di retrofit, poiché le apparecchiature installate prima del 2018 non possono soddisfare gli attuali requisiti di sicurezza informatica senza la sostituzione dell'hardware.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevati costi di investimento e di manutenzione del ciclo di vita | -1.2% | Globale, con un impatto particolare sugli operatori di fascia media | A breve termine (≤ 2 anni) |
| Complessità dell'integrazione dei sistemi legacy | -0.8% | Nord America ed Europa con infrastrutture obsolete | Medio termine (2-4 anni) |
| Carenza di ingegneri della sicurezza certificati TÜV/CFSE | -0.6% | Globale, più acuto nell'area Asia-Pacifico e nei mercati emergenti | Medio termine (2-4 anni) |
| Vincoli della catena di fornitura dei componenti di grado SIL | -0.4% | Globale, con variazioni regionali nella disponibilità dei componenti | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Gli elevati costi di capitale e del ciclo di vita mettono alla prova l'adozione di fascia media
Le implementazioni di impianti completi variano da 5 a 15 milioni di dollari, un ostacolo per gli operatori di medie dimensioni. La manutenzione annuale assorbe il 15-20% del costo iniziale, coprendo test di prova, sostituzioni di componenti e patch software. La scarsità di capitale nei mercati emergenti ostacola la pianificazione delle sostituzioni, nonostante la crescente pressione per la conformità. I programmi di abbonamento "Safety-as-a-Service" ora distribuiscono il capitale su budget operativi pluriennali, ma le opzioni di finanziamento rimangono limitate, soprattutto quando gli istituti di credito locali assegnano premi di rischio elevati.
La complessità dell'integrazione dei sistemi legacy estende tempi e budget
I protocolli fieldbus proprietari e le architetture miste richiedono gateway personalizzati che raddoppiano le ore di progettazione per le attività su siti industriali non più esistenti. La carenza di ingegneri di integrazione competenti sia su piattaforme vecchie di decenni che su PLC di sicurezza contemporanei fa aumentare i costi di manodopera del 20-30%. I rischi di slittamento dei progetti aumentano se le finestre di sostituzione coincidono con i periodi di picco della domanda, spingendo alcuni operatori a pianificare aggiornamenti graduali che si estendono su diversi cicli di budget.
Analisi del segmento
Per componente: software e servizi catalizzano l'analisi predittiva
Software e servizi hanno registrato il CAGR più rapido, pari al 7.11%, grazie all'analisi cloud, all'apprendimento automatico e agli strumenti di virtual commissioning che aprono nuovi flussi di valore. Si prevede che il mercato dei sistemi strumentati di sicurezza per software e servizi salirà da 1.27 miliardi di dollari nel 2025 a 1.91 miliardi di dollari entro il 2031. Le piattaforme basate sull'intelligenza artificiale distinguono le reali escursioni di processo dal rumore, riducendo del 50% i viaggi indesiderati e preservando la produzione. I sensori mantengono un vantaggio del 38.10% in termini di fatturato, ma il mercato si orienta verso offerte incentrate sui dati che integrano l'hardware con informazioni fruibili.
I Logic Solver e i PLC di sicurezza crescono a un ritmo costante, sostenuti dalla crescente domanda di applicazioni ad alta pressione e alta velocità. Final Elements sfrutta gli attuatori intelligenti che forniscono un feedback continuo, rafforzando la copertura dei test di prova. I fornitori abbinano i sensori ad analisi in abbonamento, indirizzando i ricavi verso modelli ricorrenti e rafforzando la fidelizzazione dei clienti con base installata.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per applicazione: HIPPS punta sulle infrastrutture per idrogeno e CO2
L'arresto di emergenza mantiene una quota del 41.30% nel 2025, ma HIPPS registra il CAGR più elevato, pari al 7.23%. Le condotte per l'idrogeno e i terminali di esportazione di ammoniaca blu richiedono sistemi HIPPS in grado di chiudere in 2 secondi a una pressione di 1,000 bar. Si prevede che il mercato dei sistemi di sicurezza strumentati associati a HIPPS quasi raddoppierà entro il 2030, poiché i governi stanzieranno incentivi record per l'idrogeno. Il monitoraggio di incendi e gas accelera grazie a controlli più rigorosi sulle emissioni, introducendo rilevatori multispettro che riducono i falsi allarmi. I sistemi di gestione dei bruciatori e il controllo delle turbomacchine si integrano con i livelli di sicurezza dell'intero impianto, consentendo arresti coordinati per evitare guasti a cascata.
Per settore dell'utente finale: la produzione di energia supera la modernizzazione delle reti
Petrolio e gas hanno dominato il 45.92% dei ricavi del 2025, trainati dai mandati sulle piattaforme offshore dopo disastri ampiamente pubblicizzati. La produzione di energia elettrica presenta un CAGR del 7.32% poiché l'estensione della vita utile degli impianti nucleari, gli ammodernamenti degli impianti a ciclo combinato e il retrofit dei condensatori sincroni richiedono nuovi livelli di sicurezza certificati. La quota di mercato dei sistemi di sicurezza strumentati è destinata a riequilibrarsi leggermente verso l'energia entro il 2031, favorita dall'integrazione delle energie rinnovabili che aumenta la volatilità e amplifica le esigenze di protezione. I settori chimico, farmaceutico e dei servizi idrici adottano la diagnostica predittiva per allinearsi a rigorosi standard di qualità dei prodotti e ambientali, riducendo al contempo i costi operativi.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per servizio: test e certificazione aumentano in base ai cicli IEC 61511
Ingegneria e Consulenza detenevano il 34.10% nel 2025, ma Testing, Certificazione e Audit registrano il CAGR più rapido, pari al 7.09%. Gli intervalli di ricertificazione si restringono poiché le autorità di regolamentazione impongono la prova continua delle prestazioni, aumentando la domanda di audit TUV, Exida e CSA. La convalida dei sensori da remoto e i test di penetrazione della sicurezza informatica acquisiscono importanza nei contratti di servizi integrati. Le piattaforme di analisi predittiva incanalano i log sullo stato di salute dei dispositivi nei portali di certificazione, riducendo la gestione manuale dei documenti e accorciando i cicli di conformità.
Analisi geografica
Il Nord America ha generato il 39.24% del fatturato del 2025 grazie al rigore della gestione della sicurezza dei processi OSHA e ai programmi di riqualificazione delle aree industriali dismesse della Costa del Golfo. Solo negli Stati Uniti ogni anno vengono certificati oltre 3,000 ingegneri specializzati in sicurezza funzionale, a supporto di una solida pipeline di progetti. Gli operatori si concentrano sugli aggiornamenti analitici, integrando dashboard cloud che visualizzano le metriche di sicurezza per la dirigenza. I terminali GNL upstream canadesi investono in SIL 3 HIPPS per proteggere le condotte ad alta pressione.
L'Europa segue con una quota considerevole nell'ambito della normativa SEVESO III e della spinta verso la sovranità digitale che integra la sicurezza informatica nella sicurezza funzionale. Le raffinerie in Germania e nei Paesi Bassi implementano test di prova predittivi per ottimizzare i turnaround. Le piattaforme offshore nel Mare del Nord adeguano le suite di sicurezza per asset comuni monitorate dai centri di controllo a terra, riducendo il fabbisogno di manodopera sul campo.
L'area Asia-Pacifico è la regione in più rapida crescita, con un CAGR dell'8.13%. Cina e India commissionano a grandi parchi chimici sistemi di sicurezza integrati fin dal primo giorno, aggirando le barriere tradizionali. Le roadmap governative per l'idrogeno accelerano la spesa HIPPS, mentre i poli petrolchimici del Sud-Est asiatico adottano il modello modulare Safety-as-a-Service per limitare il capitale iniziale. Il settore minerario australiano implementa sistemi di diagnostica basati sull'intelligenza artificiale per bilanciare le esigenze di operatività estreme con gli obblighi di sicurezza dei lavoratori.
Il Medio Oriente e l'Africa convogliano i ricavi petroliferi in raffinerie ad alte prestazioni, spesso avvalendosi di licenziatari internazionali che includono la certificazione di sicurezza come parte dei pacchetti ingegneristici. Il Sud America registra un'attività crescente nel settore minerario e dei biocarburanti, poiché gli operatori si allineano a standard ambientali più rigorosi e alle aspettative delle compagnie assicurative.
Ottieni analisi su importanti mercati geografici
Scarica PDF
Panorama normativo
La conformità alla sicurezza funzionale degli impianti di processo continua ad essere ancorata alla norma IEC 61511 e alle sue adozioni nazionali, tra cui ANSI/ISA-61511/ISA-84 negli Stati Uniti. Nel luglio 2026, la IEC ha pubblicato la serie IEC 61511:2026 per i sistemi di sicurezza strumentati nell'industria di processo, rafforzando gli obblighi del ciclo di vita relativi alla valutazione dei pericoli e dei rischi, alla verifica SIL, ai test di collaudo e alla gestione delle modifiche. Negli Stati Uniti, la gestione della sicurezza di processo OSHA (29 CFR 1910.119) viene spesso applicata utilizzando le aspettative RAGAGEP che fanno riferimento a standard di settore riconosciuti come IEC 61511/ANSI/ISA-61511, supportando la domanda di componenti certificati TÜV/Exida/CSA e di documentazione del ciclo di vita SIS verificabile.
Anche le attività normative e di standardizzazione al di fuori degli organismi tradizionali di sicurezza dei processi stanno influenzando i requisiti dei sistemi di sicurezza integrati (SIS) laddove le tecnologie digitali e i software vengono utilizzati nelle funzioni di sicurezza. Il Regolamento Macchine (UE) 2023/1230 è in vigore dal 20 gennaio 2027 e aggiorna i requisiti essenziali in materia di salute e sicurezza per i macchinari che incorporano tecnologie digitali, compresi gli aspetti relativi al controllo e al software per la sicurezza. In Cina, la norma GB/T 21109.3-2026 (pubblicata il 28 gennaio 2026, entrata in vigore il 1° agosto 2026) aggiunge un livello di standard nazionali per i SIS che rispecchia sempre più i quadri normativi IEC, influenzando la documentazione di progettazione, l'accettazione locale dei progetti e il carico di lavoro di validazione per gli operatori multinazionali e le società EPC che realizzano progetti nel paese.
Analisi della catena del valore
La catena del valore dei sistemi di sicurezza integrati (SIS) inizia con hardware certificato, che comprende sensori di sicurezza, trasmettitori/flussimetri, PLC/solutori logici di sicurezza ed elementi finali come valvole e solenoidi. Questi sono supportati da diagnostica integrata, software applicativo per la sicurezza e strumenti di protezione informatica. I fornitori di componenti e i produttori di sistemi mantengono librerie di certificazione di sicurezza funzionale, generalmente tramite programmi TÜV SÜD, TÜV Rheinland, Exida o CSA, mentre gli OEM e le principali aziende del settore dell'automazione integrano i dispositivi in sistemi di controllo e sicurezza integrati (ICSS).
L'ingegneria e la consulenza, l'integrazione di sistemi e i servizi per l'intero ciclo di vita, come i test di verifica, le valutazioni periodiche della sicurezza funzionale, gli audit di ricertificazione e la formazione, costituiscono un ampio livello di servizi a valle, con utenti finali e assicuratori che impongono rigore nella documentazione in conformità con le aspettative del ciclo di vita della norma IEC 61511. L'esecuzione dei progetti e l'assistenza post-vendita avvengono sempre più spesso tramite grandi programmi di investimento guidati da EPC e pacchetti di modernizzazione per proprietari e gestori, dove il ruolo del Main Automation Contractor (MAC) concentra la responsabilità dell'approvvigionamento e dell'integrazione. Nel luglio 2026, Yokogawa è stata selezionata come MAC per il progetto Commonwealth LNG da 13 miliardi di dollari in Louisiana, a dimostrazione di come la domanda di SIS sia spesso abbinata a DCS, sistemi antincendio e di rilevamento gas, sicurezza informatica e servizi di messa in servizio, il tutto con un unico fornitore o contraente principale. A monte della fase di erogazione, l'evoluzione degli standard amplia le fasi di verifica del contenuto software e gli strumenti di sicurezza informatica vengono integrati nello stack di automazione, come l'accordo di rivendita siglato da Emerson nell'aprile 2026 con OPSWAT per integrare la gestione delle patch OT nella piattaforma Ovation, rafforzando il collegamento tra la gestione del ciclo di vita dei sistemi informativi di sistema (SIS), le operazioni di sicurezza OT e i flussi di lavoro di manutenzione degli impianti.
Panorama competitivo
Il mercato dei sistemi di sicurezza strumentati è moderatamente consolidato. Cinque importanti aziende globali dell'automazione rappresentano oltre due terzi del fatturato, sfruttando l'ampiezza del portafoglio, i centri di assistenza globali e le ampie librerie di certificazione TÜV. Honeywell, ABB, Siemens, Emerson e Schneider Electric si differenziano attraverso piattaforme integrate che combinano sensori, risolutori logici e analisi. Il software è emerso come il nuovo campo di battaglia. Rockwell Automation ha introdotto il suo controllore Logix SIS nel gennaio 2025 con apprendimento automatico integrato che riduce gli intervalli di prova a 18 mesi senza compromettere lo stato SIL 3.
Gli specialisti perseguono gli spazi vuoti concentrandosi su architetture cloud modulari adatte agli impianti di fascia media. Fornitori come Nozomi Networks integrano la sicurezza informatica nella diagnostica di sicurezza per affrontare le minacce convergenti. I produttori di sensori collaborano con i fornitori di sistemi di sicurezza, come dimostra la collaborazione tra SICK ed Endress+Hauser avviata nel 2024 per integrare la strumentazione da campo con ambienti logici certificati. Le acquisizioni proseguono come strategia: Halma ha acquisito Global Fire Equipment e MK Test Systems per rafforzare la copertura antincendio, antigas e di test, mentre MSA Safety ha acquisito M&C TechGroup per approfondire il know-how nell'analisi dei gas.
Esiste una pressione sui prezzi, ma i contratti di supporto del ciclo di vita e l'analisi degli abbonamenti difendono i margini. I fornitori integrano motori di analisi proprietari che interpretano lo stato di salute dei sensori e le firme degli eventi, vincolando così i clienti ad accordi di servizio pluriennali e creando flussi di rendite.
Leader del settore dei sistemi strumentati di sicurezza
Rockwell Automation Inc.
Emerson Electric Company
Honeywell International Inc.
Yokogawa Electric Corporation
ABB
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Luglio 2026: Rockwell Automation ha pubblicato un caso di studio su un progetto di terminale del gas che ha unificato i sistemi di sicurezza strumentati con il controllo di processo e i sistemi antincendio e di rilevamento gas, nell'ambito di un ampliamento della capacità di esportazione a 5 milioni di tonnellate all'anno. Il progetto riflette la continua preferenza degli utenti finali per architetture integrate che riducono i compartimenti stagni operativi e semplificano i flussi di lavoro relativi ad allarmi, eventi e manutenzione tra i diversi livelli di sicurezza.
- Dicembre 2025: Honeywell è stata selezionata per fornire sistemi di automazione integrati, inclusi sistemi di controllo e sicurezza, per i progetti Net Zero Teesside Power e Northern Endurance Partnership nel Regno Unito. L'assegnazione dell'appalto collega l'ambito di applicazione dei sistemi di automazione integrati (SIS) a programmi infrastrutturali su larga scala connessi alla cattura, utilizzo e stoccaggio del carbonio (CCUS), rafforzando la domanda di piattaforme di sicurezza certificate con supporto a lungo termine e allineamento alla sicurezza informatica.
- Giugno 2024: Endress+Hauser e SICK hanno avviato una collaborazione per integrare la strumentazione e le capacità di rilevamento sul campo con ambienti logici e di sicurezza certificati. La collaborazione favorisce una maggiore interoperabilità tra dispositivi di misura e piattaforme SIS, migliorando la copertura diagnostica e semplificando i test di verifica e la documentazione in installazioni multivendor.
Ambito del rapporto sul mercato globale dei sistemi strumentati di sicurezza
I sistemi strumentati di sicurezza (SIS) vengono implementati in tutti i settori per integrare i loro sistemi di controllo dei processi per ridurre il rischio di incidenti nell'industria e nel processo operativo. Esistono molti modi in cui viene utilizzata la strumentazione di sicurezza. La conformità agli standard internazionali, come IEC 61508 e IEC 61511, che indicano una qualità accettabile nella progettazione e nella gestione dei controlli di sicurezza in tutti i settori, guida l’implementazione del SIS.
Il mercato dei sistemi strumentati di sicurezza è segmentato per applicazione (sistemi di arresto di emergenza [ESD], monitoraggio e controllo di incendi e gas [F&GC], sistemi di protezione della pressione ad alta integrità [HIPPS], sistemi di gestione dei bruciatori [BMS], controllo di macchinari turbo e altre applicazioni ), utente finale (prodotti chimici e petrolchimici, produzione di energia, prodotti farmaceutici, alimenti e bevande, petrolio e gas e altri utenti finali) e area geografica (Nord America, Europa, Asia-Pacifico, America Latina, Medio Oriente e Africa). Il rapporto offre previsioni di mercato e dimensioni in valore (USD) per tutti i segmenti di cui sopra.
Per componente
| Sensori di sicurezza |
| Risolutori logici / PLC di sicurezza |
| Elementi finali (valvole, attuatori, solenoidi) |
| Software e servizi |
Per Applicazione
| Sistemi di arresto di emergenza (ESD) |
| Monitoraggio e controllo di incendi e gas (FandG) |
| Sistemi di protezione dalla pressione ad alta integrità (HIPPS) |
| Sistemi di gestione del bruciatore (BMS) |
| Controllo delle turbomacchine (TMC) |
Per settore degli utenti finali
| Olio e Gas |
| Chimica e petrolchimica |
| Produzione di energia (inclusa nucleare e fonti rinnovabili) |
| Prodotti farmaceutici e scienze della vita |
| Cibo e Bevande |
| Metalli e miniere |
| Acqua e acque reflue |
| Altri settori degli utenti finali |
Per servizio
| Ingegneria e consulenza |
| Integrazione e installazione |
| Test, Certificazione e Audit |
| Manutenzione e Formazione |
Per geografia
| Nord America |
| Sud America |
| Europa |
| Asia-Pacifico |
| Medio Oriente & Africa |
| Per componente | Sensori di sicurezza |
| Risolutori logici / PLC di sicurezza | |
| Elementi finali (valvole, attuatori, solenoidi) | |
| Software e servizi | |
| Per Applicazione | Sistemi di arresto di emergenza (ESD) |
| Monitoraggio e controllo di incendi e gas (FandG) | |
| Sistemi di protezione dalla pressione ad alta integrità (HIPPS) | |
| Sistemi di gestione del bruciatore (BMS) | |
| Controllo delle turbomacchine (TMC) | |
| Per settore degli utenti finali | Olio e Gas |
| Chimica e petrolchimica | |
| Produzione di energia (inclusa nucleare e fonti rinnovabili) | |
| Prodotti farmaceutici e scienze della vita | |
| Cibo e Bevande | |
| Metalli e miniere | |
| Acqua e acque reflue | |
| Altri settori degli utenti finali | |
| Per servizio | Ingegneria e consulenza |
| Integrazione e installazione | |
| Test, Certificazione e Audit | |
| Manutenzione e Formazione | |
| Per geografia | Nord America |
| Sud America | |
| Europa | |
| Asia-Pacifico | |
| Medio Oriente & Africa |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quanto sarà elevata la domanda globale di sistemi di sicurezza certificati entro il 2031?
Si prevede che il mercato dei sistemi di sicurezza strumentati raggiungerà i 7.32 miliardi di dollari entro il 2031, con un CAGR del 6.83% nel periodo 2026-2031.
Quale segmento mostra lo slancio di vendite più rapido?
I sistemi di protezione dalla pressione ad alta integrità registrano un CAGR del 7.23%, con la proliferazione delle infrastrutture per la cattura dell'idrogeno e del carbonio.
Perché il software e i servizi crescono più velocemente dell'hardware?
La diagnostica basata sull'intelligenza artificiale riduce drasticamente i costi di manutenzione e gli intervalli tra i test di prova, spingendo gli utenti a investire in analisi in abbonamento che migliorano l'hardware esistente.
Cosa determina l'espansione delle applicazioni di generazione di energia?
I progetti di estensione della vita utile del nucleare e gli sforzi di modernizzazione della rete che integrano le energie rinnovabili richiedono livelli di sicurezza funzionale aggiornati con connettività sicura dal punto di vista informatico.
Quale regione è in testa negli aggiornamenti della base installata?
Il Nord America detiene circa il 39.24% delle entrate del 2025 grazie alla regolamentazione OSHA e alla spesa per le aree industriali dismesse della costa del Golfo.


