

Dimensioni e quota di mercato dei transistor RF e microonde
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 9.61 miliardo di dollari |
| Dimensione del mercato (2031) | 14.66 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 8.82% CAGR |
| Mercato in più rapida crescita | Medio Oriente |
| Il mercato più grande | Asia-Pacifico |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei transistor RF e microonde di Mordor Intelligence
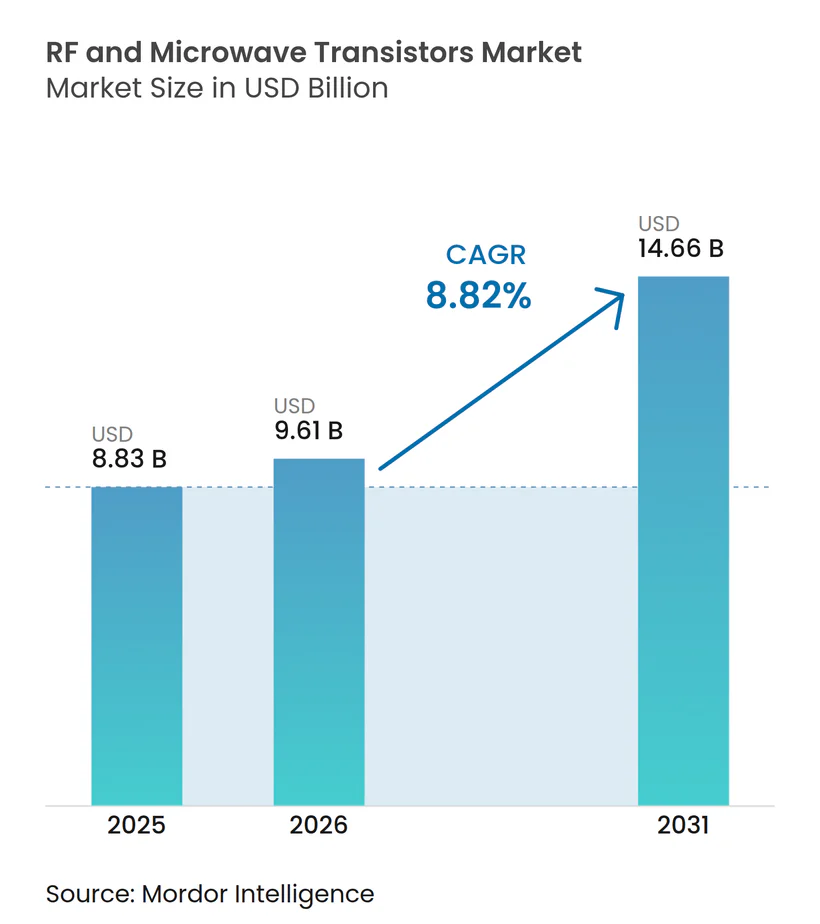
Si prevede che il mercato dei transistor RF e a microonde crescerà da 8.83 miliardi di dollari nel 2025 a 9.61 miliardi di dollari nel 2026, per poi raggiungere i 14.66 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) dell'8.82% nel periodo 2026-2031. Questa traiettoria di crescita consolida le attuali dimensioni del mercato dei transistor RF e a microonde e sottolinea un ritmo costante basato su tre fattori: la continua implementazione delle macrocelle e delle small-cell 5G, la crescente adozione di dispositivi di potenza al nitruro di gallio (GaN) nei radar militari di nuova generazione e l'incremento delle costellazioni satellitari in orbita terrestre bassa (LEO). Gli operatori di telecomunicazioni si affidano ai transistor LDMOS (Lateral Diffused MOS) al silicio per la copertura sub-6 GHz, mentre le apparecchiature a onde millimetriche specificano sempre più spesso il GaN per risolvere i problemi termici ed di efficienza. Allo stesso tempo, i programmi di difesa accelerano la domanda di moduli GaN ad alta potenza, poiché i sistemi AESA (Active Electronically Scanned Array) sostituiscono i tubi a onda progressiva. Lo slancio regionale è guidato dall'Asia-Pacifico, dove Cina e India mantengono ambiziosi obiettivi di implementazione, e dal Medio Oriente, che convoglia i bilanci sovrani per la digitalizzazione verso infrastrutture 5G dedicate e piattaforme per le smart city.
Punti chiave del rapporto
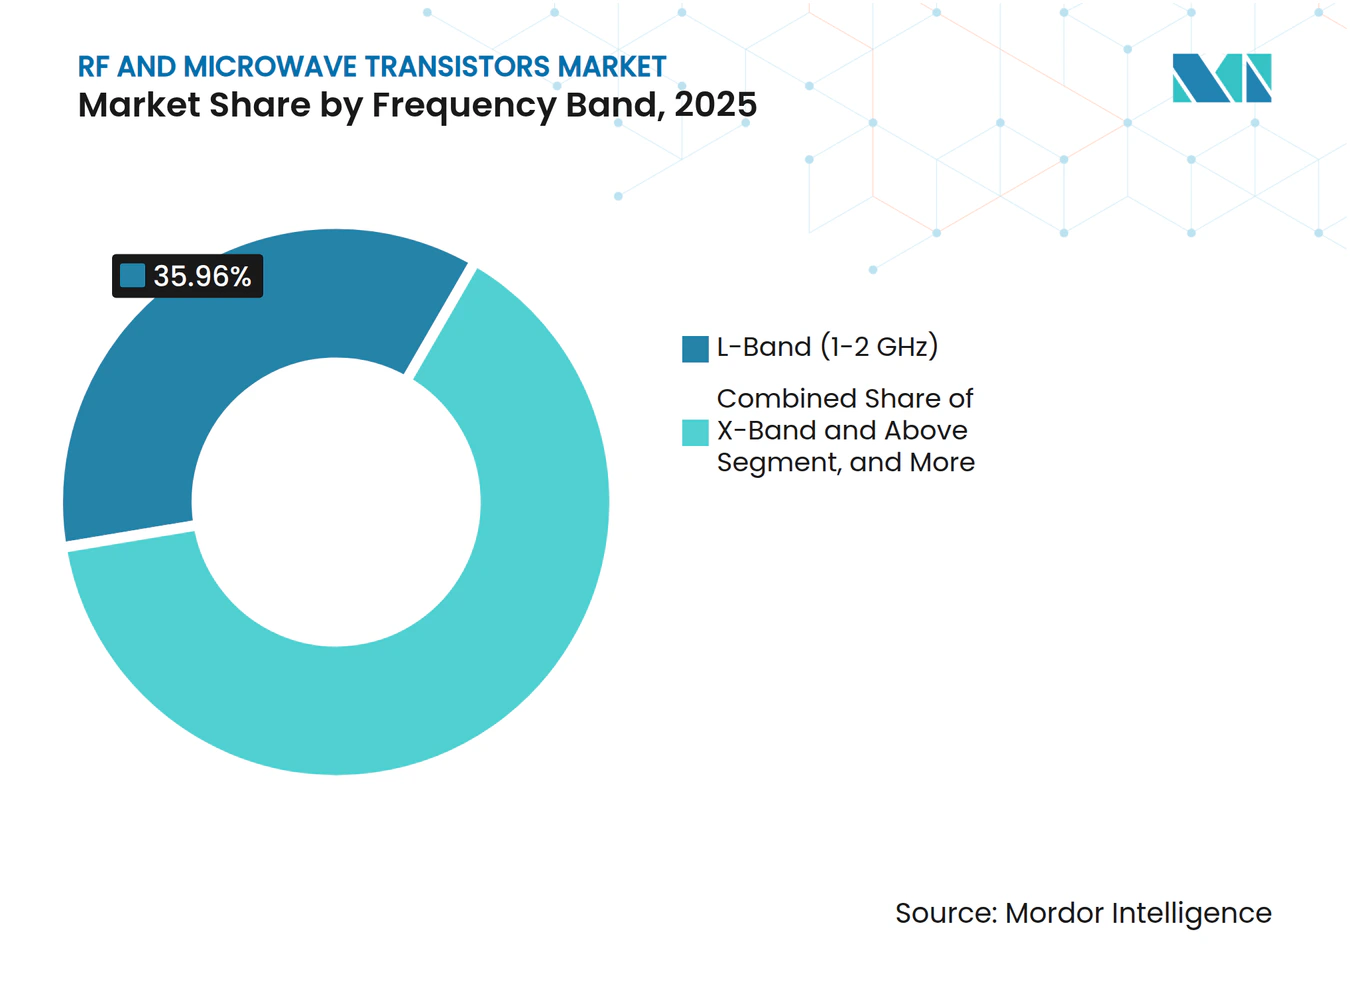
- Per banda di frequenza, la banda L ha conquistato il 35.96% della quota di mercato dei transistor RF e a microonde nel 2025, mentre si prevede che i dispositivi a banda X e superiori cresceranno a un CAGR del 9.79% fino al 2031.
- In base al tipo di materiale, nel 2025 il silicio LDMOS ha rappresentato il 54.57% del mercato dei transistor RF e a microonde, mentre i dispositivi GaN sono destinati a crescere a un CAGR del 10.31% entro il 2031.
- In base alla potenza in uscita, la classe 10-50 W ha rappresentato il 31.74% delle spedizioni del 2025; i dispositivi superiori a 150 W prevedono una crescita del CAGR del 10.55%.
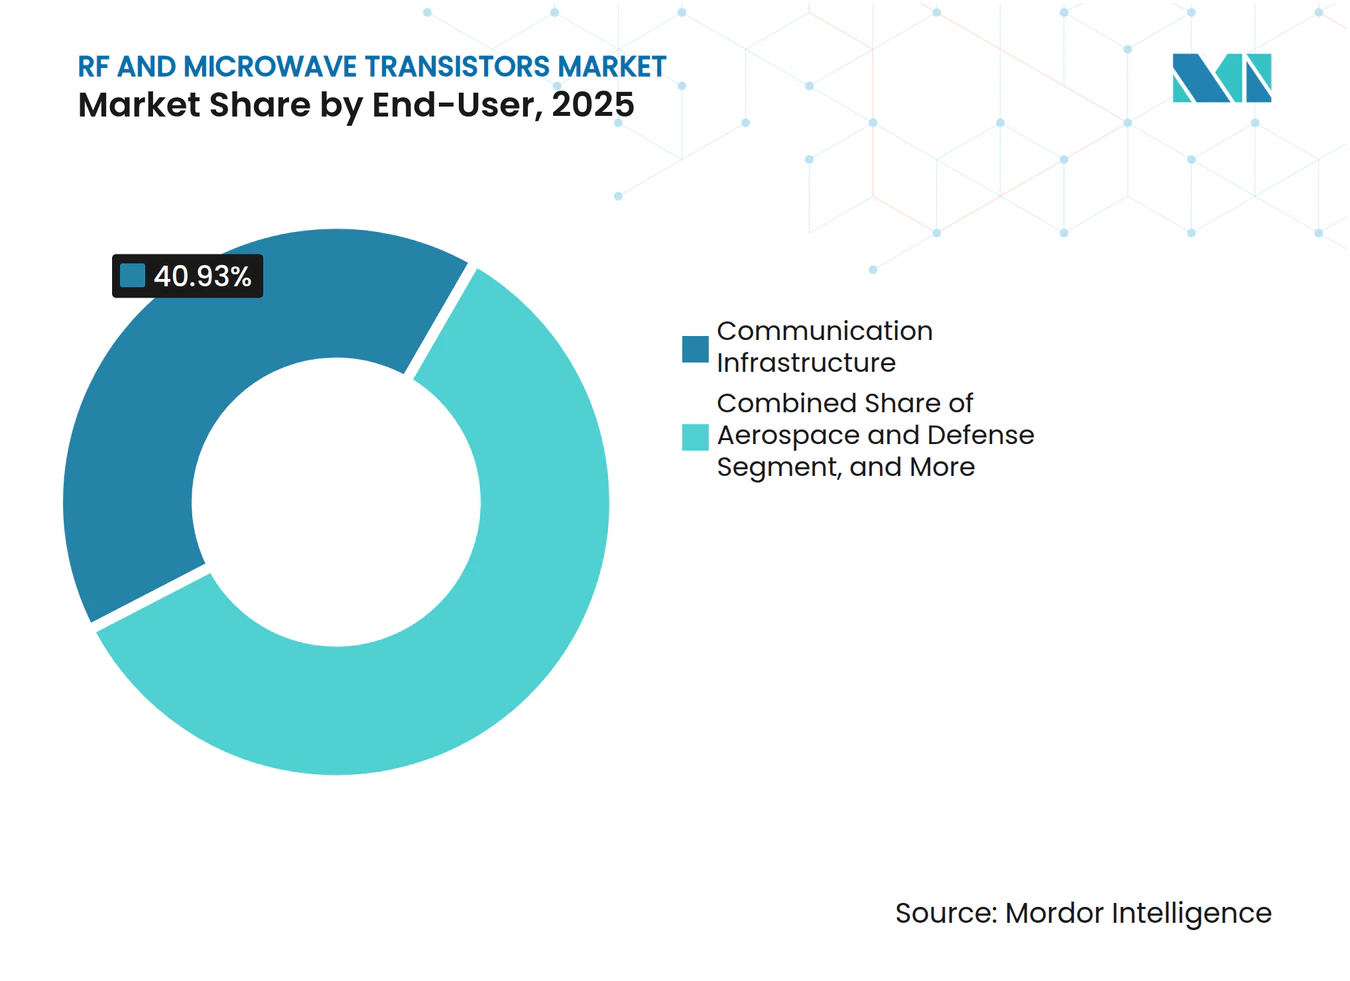
- Per quanto riguarda l'utente finale, l'infrastruttura di comunicazione ha generato il 40.93% dei ricavi nel 2025, mentre il settore aerospaziale e della difesa sta registrando un CAGR dell'11.02% fino al 2031.
- In termini geografici, l'Asia Pacifica ha mantenuto una quota del 43.92% nel 2025, mentre il Medio Oriente è sulla buona strada per un CAGR dell'11.53% entro il 2031.
- Per applicazione, le stazioni base macro 4G e 5G hanno fornito il 37.98% dei ricavi del 2025, mentre i sistemi radar stanno crescendo a un CAGR dell'10.78% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei transistor RF e microonde
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento dell'implementazione dell'infrastruttura 5G | + 2.80% | Globale, con il core APAC che rappresenta il 60% delle nuove stazioni base | A breve termine (≤ 2 anni) |
| Crescente adozione della tecnologia GaN per applicazioni ad alta potenza | + 2.10% | Difesa del Nord America e dell'Europa, infrastrutture per le telecomunicazioni APAC | Medio termine (2-4 anni) |
| Crescita delle costellazioni di banda larga satellitare | + 1.50% | Globale, guidato dagli operatori del Nord America e dalle implementazioni del segmento di terra del Medio Oriente | Medio termine (2-4 anni) |
| Proliferazione dell'elettronica di consumo connessa | + 0.90% | Centri di produzione APAC, mercati finali del Nord America e dell'Europa | A breve termine (≤ 2 anni) |
| Emersione delle reti IoT basate su LEO | + 0.70% | Globale, con una trazione commerciale iniziale nei settori verticali dell'agricoltura e della logistica | A lungo termine (≥ 4 anni) |
| Programmi di modernizzazione della difesa che danno priorità ai radar AESA | + 1.60% | Bilanci della difesa del Nord America, Europa, Medio Oriente e Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento dell'implementazione dell'infrastruttura 5G
Circa 1.2 milioni di nuove stazioni base 5G sono state attivate nel 2024, due terzi delle quali sono state installate in Cina a seguito di un mandato di copertura nazionale per il 2025. Gli operatori continuano ad abbinare transistor LDMOS in banda L e S all'interno di macro-siti legacy con moduli basati su GaN all'interno di piccole celle a onde millimetriche, soddisfacendo sia le esigenze di copertura che di capacità. I progetti di reti di accesso radio aperte, dimostrati da AT&T nel 70% della sua presenza negli Stati Uniti, riducono i cicli di progettazione per le radio multibanda e ampliano il pool di fornitori. In India, Reliance Jio e Bharti Airtel hanno aggiunto 300,000 siti 5G nel corso del 2024, concentrandosi sullo spettro inferiore a 6 GHz per bilanciare l'efficienza spettrale e la penetrazione rurale. La versione 18 del 3GPP introduce configurazioni di antenna avanzate e una più ampia aggregazione di portanti, che costringono gli amplificatori di potenza a operare su larghezze di banda istantanee più ampie. La linearità superiore del GaN ad alta potenza di uscita aiuta gli ingegneri a rispettare gli standard ETSI EN 301 908 sulla dispersione dei canali adiacenti.
Crescente adozione della tecnologia GaN per applicazioni ad alta potenza
Il finanziamento di 6.5 miliardi di dollari assegnato a Wolfspeed nell'ambito del programma CHIPS e Science Act del 2024 finanzia la capacità produttiva di wafer GaN-on-SiC da 200 mm destinati a clienti del settore infrastrutture e difesa che necessitano di dispositivi con potenza superiore a 100 W. [1] CHIPS Program Office, “Semiconductor Incentive Awards,” commerce.gov I transistor GaN offrono un'efficienza di conversione di potenza superiore al 70% in banda X, riducendo i costi di raffreddamento e le dimensioni degli involucri phased-array. Il fatturato infrastrutturale di Qorvo è aumentato del 12% su base annua nel secondo trimestre fiscale del 2025, riflettendo la domanda di amplificatori di potenza GaN nelle radio Massive MIMO. Le linee guida Trusted Foundry del Dipartimento della Difesa degli Stati Uniti obbligano i fornitori di radar ad approvvigionarsi di GaN a livello nazionale, consolidando un vantaggio competitivo per le aziende verticalmente integrate. I substrati in carburo di silicio che supportano il GaN vantano una conduttività termica prossima a 490 W m-1 K-1, supportando temperature di giunzione superiori a 200 °C per le piattaforme radar aviotrasportate.
Crescita delle costellazioni di banda larga satellitare
Nel 2024 Starlink ha superato i 6,000 satelliti attivi e ha avviato il servizio direct-to-cell con T-Mobile, utilizzando array di fase in banda Ka alimentati da dispositivi GaN e arseniuro di gallio (GaAs). Il progetto Kuiper di Amazon ha iniziato le dimostrazioni di volo e prevede 3,200 satelliti entro il 2029, rafforzando la domanda di front-end RF resistenti alle radiazioni. I satelliti BlueBird di AST SpaceMobile hanno mostrato collegamenti diretti con smartphone dall'orbita, affidandosi ad amplificatori ad alta potenza in banda S che utilizzano GaN per uplink efficienti da 20 W. L'Unione Internazionale delle Telecomunicazioni ha liberato lo spettro 17.7-18.6 GHz per il servizio satellitare fisso presso la WRC-23, il che innalza i limiti di throughput per i terminali terrestri. Gli standard di tolleranza alle radiazioni e di tempo medio tra i guasti continuano a orientare i programmi satellitari verso soluzioni GaN su SiC che durano più a lungo del GaAs in orbite difficili. [2] IEEE Microwave Society, “GaN Efficiency Metrics,” ieeexplore.ieee.org
Programmi di modernizzazione della difesa che danno priorità ai radar AESA
Il radar AN/APG-85 di Lockheed Martin per l'F-35 Block 4 è entrato in produzione a basso ritmo nel 2024, integrando oltre 1,600 moduli trasmittenti-riceventi in GaN che raddoppiano la portata di rilevamento rispetto alla piattaforma legacy. L'aggiornamento Patriot di Raytheon da 1.2 miliardi di dollari sostituisce i tubi a onda progressiva con unità in GaN a stato solido da 200 W ciascuna, riducendo i costi di manutenzione del 40%. Il radar AN/SPY-6 in banda S della Marina degli Stati Uniti impiega blocchi modulari in GaN per tracciare contemporaneamente minacce balistiche e ipersoniche. Il radar ELM-2084 di Israele, parte integrante dell'Iron Dome, sfrutta il GaN per eseguire una sorveglianza a 360 gradi con bassa latenza. Le licenze di esportazione che coprono amplificatori in GaN superiori a 100 W aggiungono complessità agli approvvigionamenti, spingendo le nazioni alleate a localizzare la capacità produttiva.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Interruzioni della catena di fornitura per wafer GaN | -1.30% | Globale, con gravi carenze nelle catene di approvvigionamento della difesa del Nord America e dell'Europa | A breve termine (≤ 2 anni) |
| Sfide di gestione termica alle frequenze mmWave | -0.80% | Globale, con particolare impatto sulle implementazioni di radar a piccole celle e automobilistici | Medio termine (2-4 anni) |
| Inasprimento del controllo delle esportazioni sui dispositivi RF avanzati | -0.60% | Commercio transfrontaliero tra Nord America, Europa e Asia-Pacifico | Medio termine (2-4 anni) |
| Crescente fattibilità dei circuiti integrati fotonici come sostituti | -0.40% | Applicazioni per data center e dorsali di telecomunicazioni in Nord America ed Europa | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Interruzioni della catena di fornitura per wafer GaN
Tre fornitori, Wolfspeed, II-VI Coherent e Sumitomo Electric, dominano la produzione di wafer GaN-on-SiC e i tempi di consegna per i substrati da 150 mm si sono protratti oltre le 26 settimane alla fine del 2024. La linea da 200 mm di Wolfspeed a Mohawk Valley ha subito ritardi nella messa in servizio, comprimendo le allocazioni per i clienti del settore difesa con contratti a prezzo fisso. Sebbene il CHIPS and Science Act abbia stanziato 39 miliardi di dollari per incentivi ai semiconduttori, solo una minoranza finanzia i semiconduttori compositi, lasciando la capacità di GaN vincolata al capitale privato. Qorvo ha stipulato accordi di fornitura di wafer a lungo termine dopo aver citato la scarsità di substrati come un freno alle entrate infrastrutturali. I limiti alle esportazioni cinesi di gallio e germanio del 2024 hanno gonfiato il costo dei wafer epitassiali dell'8-12%, riducendo i margini lordi dei fabless. L'acquisto da parte di MACOM di una linea GaN da 6 pollici per 180 milioni di dollari contribuisce a proteggerla da queste carenze spot.
Sfide di gestione termica alle frequenze mmWave
Densità di potenza superiori a 10 W/cm-2 affliggono i transistor che operano oltre i 24 GHz, costringendo i progettisti ad adottare dissipatori di calore in rame-tungsteno e sistemi di raffreddamento a liquido o a cambiamento di fase che aumentano la distinta base del 15-20%. Le piccole celle urbane devono far fronte a vincoli di volume che limitano la massa del dissipatore di calore, mentre i moduli radar per autoveicoli devono resistere a temperature comprese tra -40 °C e 125 °C, rendendo obbligatori package con dilatazione termica adeguata. NXP ha segnalato colli di bottiglia termici nei chipset radar a 77 GHz di nuova generazione, stimolando lo sviluppo congiunto di canali di raffreddamento integrati. La norma IEC 60068-2-14 richiede 1,000 cicli di temperatura per i componenti di livello automobilistico, un problema che le varianti GaN su silicio spesso non superano a causa della mancata corrispondenza del substrato. I dispositivi di raffreddamento microfluidici da laboratorio dimostrano una capacità di rimozione di 500 W/cm-2, ma rimangono troppo costosi per le radio commerciali ad alto volume.
Analisi del segmento
Per banda di frequenza: la banda L supporta la connettività legacy
I transistor in banda L che coprono 1-2 GHz hanno rappresentato il 35.96% dei ricavi del 2025, poiché gli operatori mantengono attivi i macro layer LTE per il fallback vocale e la copertura rurale, consolidando il loro primato nella quota di mercato dei transistor RF e a microonde. Il segmento beneficia di una solida presenza sul mercato e di catene di fornitura LDMOS mature che offrono ancora il costo per watt più basso. Tuttavia, lo slancio si sta spostando verso bande più alte, con l'aumento delle spedizioni in banda C e banda X in concomitanza con l'ammodernamento del 5G a banda media e dei radar di difesa. La liberazione dello spettro da parte della Federal Communications Commission ha fornito 280 MHz di larghezza di banda C contigua agli operatori statunitensi nel 2024, spingendo la domanda di amplificatori di potenza con potenza di 40 W in uscita su 3.7-3.98 GHz.
Si prevede che i dispositivi in banda X, banda Ku e banda Ka registreranno un CAGR del 9.79% fino al 2031, superando il più ampio mercato dei transistor RF e a microonde. Programmi di difesa come il radar AN/TPY-4 di Lockheed Martin si affidano all'efficienza del GaN per il tracciamento a lungo raggio. Gli operatori satellitari che sostituiscono le stazioni terrestri in banda C con terminali in banda Ka privilegiano il GaN per strutture compatte e leggere, migliorando l'economia di installazione. L'assegnazione da parte dell'Unione Internazionale delle Telecomunicazioni di 71-76 GHz per l'accesso wireless fisso posiziona la banda E come un futuro vettore di crescita, sebbene permangano ostacoli al packaging.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipo di materiale: GaN taglia la roccaforte LDMOS
L'LDMOS in silicio ha mantenuto una quota del 54.57% nel 2025, rafforzata dal suo vantaggio in termini di costi nelle macro radio sub-6 GHz e da curve di apprendimento produttive decennali, lasciando il mercato dei transistor RF e a microonde per LDMOS ampiamente al di sopra dei concorrenti. Tuttavia, le spedizioni di GaN cresceranno del 10.31% annuo, poiché le piccole celle a onde millimetriche, i radar AESA e i terminali di terra in banda Ka richiedono una maggiore densità di potenza e un maggiore margine termico. Il die di espansione da 200 mm di Wolfspeed, supportato dal CHIPS Act, costa circa il 30%, riducendo il divario di prezzo con l'LDMOS.
L'arseniuro di gallio rimane il re degli amplificatori a basso rumore sotto i 20 GHz, mentre i substrati di fosfuro di indio e diamante si rivolgono a settori di nicchia come l'imaging terahertz e il calcolo quantistico, rappresentando insieme meno del 2% del fatturato. La conduttività termica del carburo di silicio di 490 W m-1 K-1 rafforza il vantaggio del GaN in termini di alte temperature, una caratteristica fondamentale per i radar avionici e gli array navali. Il mandato della Trusted Foundry statunitense obbliga i programmi radar classificati ad acquistare dispositivi GaN nazionali, creando barriere strutturali per i fornitori non statunitensi.
Per potenza in uscita: le staffe ad alta potenza guidano la crescita
I transistor da 10-50 W hanno rappresentato il 31.74% delle spedizioni del 2025, servendo siti macro ad alta densità e piccole celle sui tetti, essenziali per la copertura 5G. Tuttavia, i dispositivi con potenza superiore a 150 W registreranno la crescita più rapida, con una crescita del 10.55% entro il 2031, poiché i radar di sorveglianza, i jammer per la guerra elettronica e i gateway satellitari cercheranno potenze di picco superiori a 500 W. La modernizzazione del radar Patriot di Raytheon sostituisce i tubi a vuoto con moduli GaN da 200 W, a sottolineare l'elevata potenza richiesta.
Il livello di potenza media da 50-150 W è utilizzato nei sistemi di antenne distribuite per interni, mentre i componenti con potenza inferiore a 10 W popolano gateway IoT e router Wi-Fi, dove l'integrazione e il risparmio sulla distinta base sono fondamentali. I terminali di terra in banda Ka necessitano di amplificatori da 50-100 W per coprire il budget di collegamento per la banda larga marittima, spingendo i progettisti verso il GaN per l'efficienza delle batterie nei segmenti della mobilità. Le piccole celle che operano a 26-39 GHz richiedono amplificatori da 5-20 W con una larghezza di banda istantanea di 400 MHz, un altro punto debole per LDMOS.
Per utente finale: la difesa cresce più velocemente delle telecomunicazioni
Le infrastrutture di comunicazione hanno fornito il 40.93% dei ricavi del 2025, sostenute dalla continua densificazione del 5G e dal supporto vitale LTE, assicurandosi la fetta più ampia del mercato dei transistor RF e a microonde. Tuttavia, i settori aerospaziale e della difesa stanno accelerando a un CAGR dell'11.02%, grazie agli aggiornamenti radar globali e ai programmi di guerra elettronica che liberano i budget. Lo stanziamento di 33.5 miliardi di dollari degli Stati Uniti per la difesa missilistica nell'anno fiscale 2025 sottolinea la base di spesa.
L'elettronica di consumo ha subito un calo dell'8% nel 2024 a causa della saturazione degli smartphone e della lenta adozione del Wi-Fi 7. I radar per autoveicoli, spinti dai requisiti di sicurezza di Euro NCAP del 2025, stimolano la domanda di transistor a 77 GHz, mentre l'IoT industriale opta per moduli RF a bassa potenza inferiori a 1 W. Gli operatori in Cina e India continuano ad aumentare le stazioni base 5G, ma i cambiamenti nella quota di approvvigionamento nel settore della difesa dovrebbero riequilibrare il mix entro il 2030.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per applicazione: i sistemi radar superano la crescita delle stazioni base
Le stazioni base macro hanno rappresentato il 37.98% dei ricavi del 2025, ma i sistemi radar cresceranno a un CAGR dell'10.78%, poiché le forze armate sostituiranno i tubi a vuoto con i moduli GaN su piattaforme aeree, terrestri e marittime. L'AN/TPY-4 di Lockheed Martin e l'AN/SPY-6 della Marina degli Stati Uniti dimostrano come il GaN si traduca in maggiori distanze di rilevamento e minori costi del ciclo di vita.
Le piccole celle e i sistemi di antenne distribuite colmano le lacune di copertura indoor, mentre le comunicazioni satellitari coprono sia i domini LEO che GEO, che richiedono componenti resistenti alle radiazioni. I dispositivi IoT, basati su NB-IoT e LoRaWAN, rimangono sensibili ai costi e al di sotto di 1 W, limitando l'assorbimento del GaN. I moduli radar per autoveicoli vengono ora spediti a milioni, integrando stadi di potenza a basso rumore in GaAs e SiGe per il rilevamento pedonale a 300 metri.
Analisi geografica
Mercato dei transistor RF e a microonde nella regione Asia-Pacifico
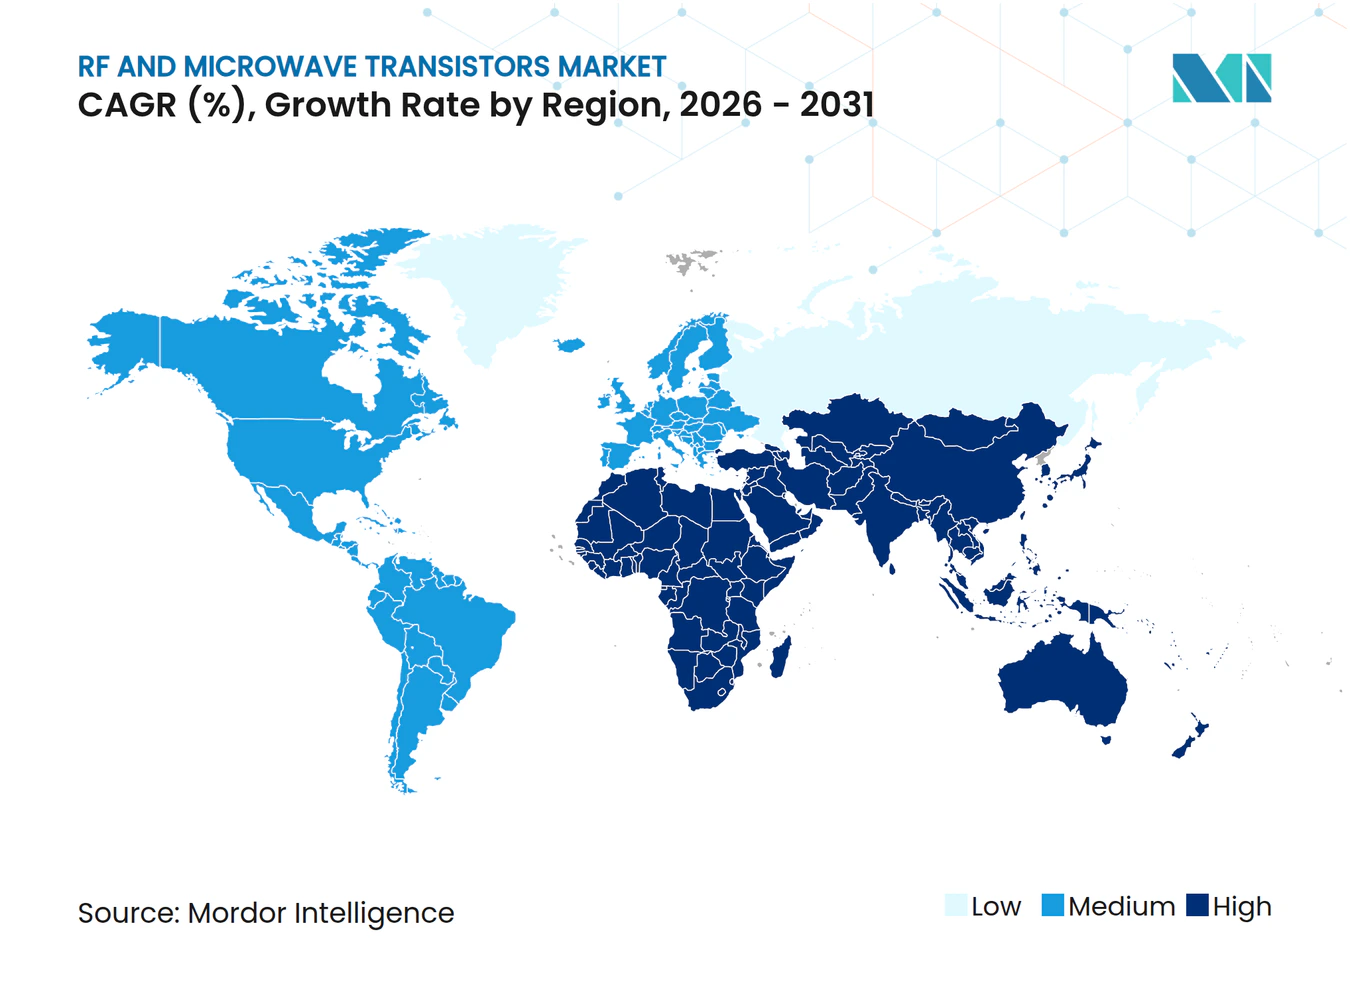
L'area Asia-Pacifico ha generato il 43.92% del fatturato del 2025, trainata dai 4.15 milioni di stazioni base 5G in Cina e dai 300,000 nuovi siti in India, consolidando la sua leadership nel mercato dei transistor RF e a microonde. Il Ministero dell'Industria e dell'Informazione Tecnologica cinese impone la copertura completa del 5G entro il 2025, sostenendo la domanda nonostante le difficoltà nel mercato degli smartphone. Il Dipartimento delle Telecomunicazioni indiano ha rilasciato spettro nella banda 3.3-3.6 GHz, consentendo a Reliance Jio e Bharti Airtel di lanciare architetture autonome che richiedono componenti sub-6 GHz e a onde millimetriche. La giapponese NTT Docomo e la sudcoreana SK Telecom sperimentano piccole celle a onde millimetriche a Tokyo e Seul, sfruttando al massimo i dispositivi GaN per soddisfare i vincoli termici urbani.
Mercato dei transistor RF e a microonde nelle Americhe e nell'area EMEA
Il Medio Oriente, con una crescita prevista dell'11.53% entro il 2031, beneficia della Vision 2030 dell'Arabia Saudita e dei primi aggiornamenti core 5G autonomi degli Emirati Arabi Uniti. Il Fondo di Investimento Pubblico dell'Arabia Saudita ha stanziato 20 miliardi di dollari per le infrastrutture digitali, inclusi amplificatori RF ad alta potenza per siti macro e wireless fissi. Gli Emirati Arabi Uniti hanno messo all'asta lo spettro a 26 GHz nel 2024 per avviare applicazioni a onde millimetriche per progetti pilota di smart city. Gli operatori turchi hanno commissionato 15,000 siti 5G entro la fine del 2024, concentrandosi sulle bande inferiori a 6 GHz. Il Nord America deteneva una quota del 27.84% nel 2025, sostenuto dalla spinta Open RAN di AT&T e da una solida catena di approvvigionamento per la difesa che garantisce l'approvvigionamento nazionale di GaN. L'Europa ha rappresentato il 17.62%, guidata dai lanci di radar automobilistici in Germania e dalle aste di spettro nel Regno Unito. L'asta brasiliana a 3.5 GHz del 2024 prevede l'implementazione del 5G in tutte le capitali entro il 2026, stimolando la domanda di LDMOS in Sud America. La bassa penetrazione dell'Africa mantiene modesti i ricavi, sebbene le recenti assegnazioni di spettro del Sudafrica consentano una copertura LTE rurale basata su transistor a bassa banda. L'Argentina è in ritardo poiché le tensioni macroeconomiche riducono la spesa in conto capitale degli operatori.
Panorama normativo
Negli Stati Uniti, le azioni della FCC relative all'autorizzazione delle apparecchiature stanno inasprendo le aspettative di conformità in materia di sicurezza nazionale per le catene di fornitura di apparecchiature radio. La FCC ha pubblicato una Guida alla conformità per le piccole imprese (Small Entity Compliance Guide) nel gennaio 2026, che tratta le norme di autorizzazione delle apparecchiature volte a mitigare i rischi per la sicurezza nazionale, seguita dalla pubblicazione del Secondo Ordine di integrità sull'autorizzazione delle apparecchiature (Second EA Integrity Order) nel Registro Federale nel maggio 2026, con data di entrata in vigore il 15 giugno 2026. Queste misure aumentano il controllo sulla documentazione, la provenienza dei componenti e i percorsi di autorizzazione per l'hardware RF che incorpora transistor RF e a microonde.
In Europa, la Direttiva sulle apparecchiature radio (Direttiva 2014/53/UE) rimane il principale quadro di riferimento per la conformità delle apparecchiature radio immesse sul mercato UE, e il suo testo consolidato è stato aggiornato con una versione del 30 maggio 2026. Ciò rafforza i requisiti in corso relativi alla valutazione della conformità e alla documentazione tecnica. In Cina, è stata pubblicata la norma GB 4824-2025 relativa alle caratteristiche di disturbo in radiofrequenza per apparecchiature industriali, scientifiche e mediche, con entrata in vigore il 1° marzo 2026. L'aggiornamento sottolinea l'importanza di una progettazione e di una copertura di test conformi alla compatibilità elettromagnetica (EMC) su ampie gamme di frequenza per i fornitori di componenti RF che supportano gli integratori di sistemi.
Analisi della catena del valore
La catena del valore comprende la fornitura di substrati e materie prime, in particolare substrati di SiC per GaN-on-SiC, seguiti da epitassia e lavorazione dei wafer, fabbricazione di dispositivi (transistor discreti e MMIC), packaging avanzato e test di affidabilità, e distribuzione a OEM di sistemi che operano nei settori delle infrastrutture di comunicazione, aerospaziale e difesa, radar automobilistico e comunicazioni satellitari. La concentrazione nella fornitura di substrati GaN-on-SiC rimane una dipendenza strutturale chiave, mentre i colli di bottiglia a valle sono sempre più legati a fasi di packaging ad alta frequenza qualificate (fissaggio del die, wire bonding, sigillatura ermetica) e a capacità specializzate di test RF e burn-in che regolano i tempi di spedizione per i componenti ad alta affidabilità e a onde millimetriche.
Sul fronte della produzione, la catena si sta diversificando attraverso ulteriori piattaforme tecnologiche e fornitori, affiancandosi agli attori integrati già presenti. Nel giugno 2026, GlobalFoundries ha dichiarato che la sua tecnologia RFGaN1 a 130 nm era pronta per la produzione di massa, destinata ai mercati aerospaziale, della difesa e delle comunicazioni satellitari, ampliando le opzioni di fonderia per i dispositivi RF GaN. Nel luglio 2026, Infineon ha introdotto un driver HEMT GaN resistente alle radiazioni (RIC70115) per applicazioni spaziali, sottolineando la necessità di flussi di affidabilità rigorosamente controllati. La fornitura a livello di sistema continua a dipendere dallo sviluppo congiunto tra fornitori di dispositivi, produttori di moduli e OEM per SKU commerciali a rapido aggiornamento (radio 5G-Advanced e terminali LEO), mentre i programmi di difesa e aerospaziali continuano a utilizzare modelli "build-to-print" con lunghi cicli di qualificazione e requisiti di tracciabilità.
Panorama competitivo
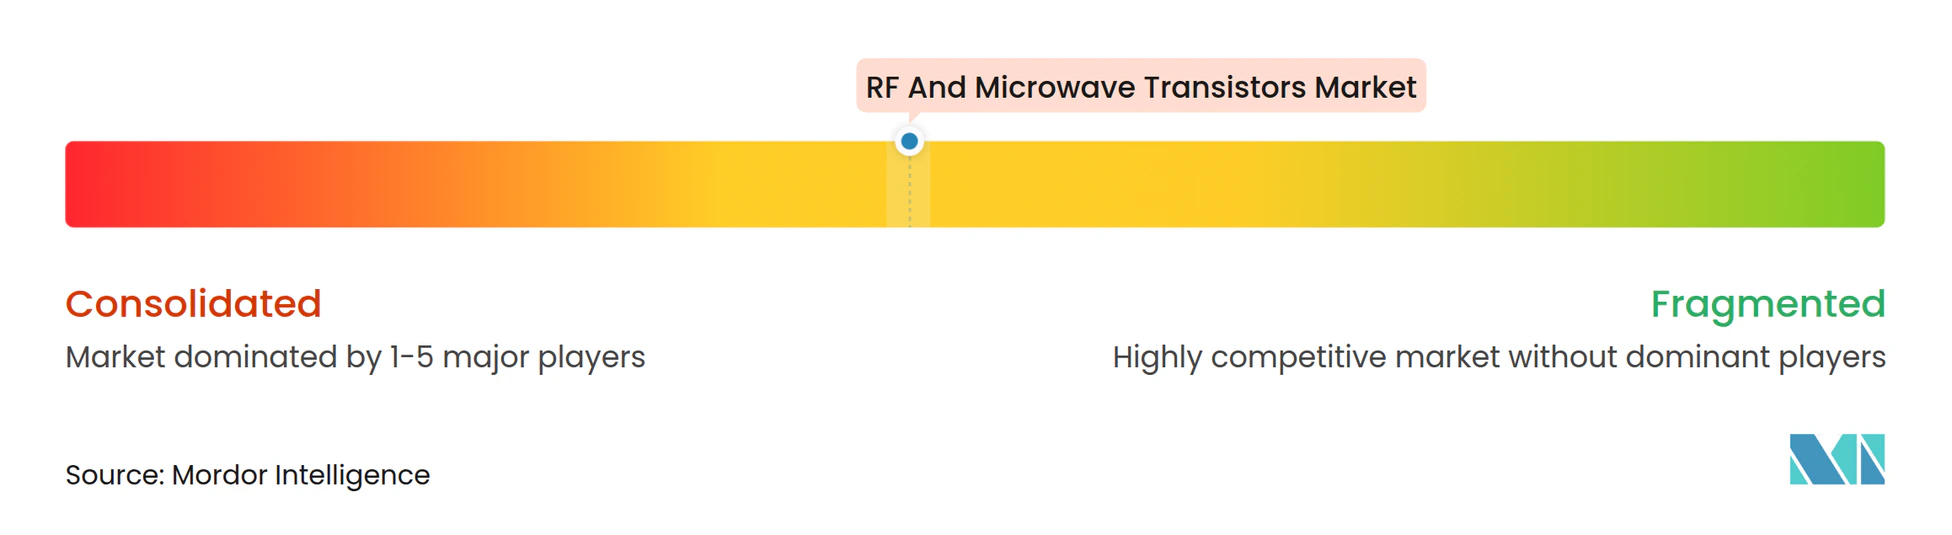
Il mercato dei transistor RF e a microonde mostra una concentrazione moderata: Qorvo, Wolfspeed, MACOM, Skyworks e NXP controllano una quota combinata di circa il 60%, ma nessuno domina ogni nicchia di frequenza o materiale. L'integrazione verticale è il fattore di differenziazione strategico. L'acquisizione da parte di MACOM nel 2024 di una linea GaN da 6 pollici riduce i tempi di produzione dei substrati a 16 settimane e migliora la cattura dei margini dall'epitassia ai moduli confezionati. [4] MACOM Technology Solutions, "Acquisition of 6-inch GaN Line", ir.macom.com Il sussidio CHIPS Act di Wolfspeed ancora la capacità nazionale di wafer GaN che i principali attori della difesa considerano indispensabile. L'uscita di Qorvo dal front-end RF per telefoni cellulari devia l'ingegneria verso amplificatori per infrastrutture e difesa, illustrando la focalizzazione del portafoglio.
Ampleon e MACOM adottano entrambi modelli end-to-end, dalla crescita dei cristalli all'assemblaggio dei moduli, soddisfacendo i requisiti radar che privilegiano la sicurezza della fornitura. Al contrario, concorrenti fabless come Tagore Technology rilasciano moduli GaN specifici per applicazione con predistorsione digitale integrata e tracciamento dell'inviluppo, pensati per l'IoT satellitare e le piccole celle. Gli aggiornamenti sui controlli delle esportazioni del Bureau of Industry and Security degli Stati Uniti, che limitano gli amplificatori GaN oltre i 27 GHz, frammentano le catene del valore globali e spingono le fonderie cinesi ad accelerare i processi GaN locali.
Le opportunità offerte dagli spazi bianchi risiedono nei terminali di terra LEO che richiedono front-end RF compatti ed efficienti dal punto di vista termico e nei moduli radar per autoveicoli che devono soddisfare i requisiti di sicurezza a 5 stelle Euro NCAP. I circuiti integrati fotonici minacciano i collegamenti a lungo raggio dei data center offrendo una maggiore densità di larghezza di banda a un consumo energetico inferiore. I requisiti di larghezza di banda istantanea più ampi della Release 18 del 3GPP elevano il posizionamento competitivo del GaN rispetto al LDMOS per le radio di nuova generazione.
Leader del settore dei transistor RF e microonde
Qorvo Inc.
Infineon Technologies AG
Wolfspeed Inc.
NXP Semiconductors NV
Skyworks Solutions Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2026: Infineon ha presentato il driver HEMT GaN RIC70115, resistente alle radiazioni, destinato ad applicazioni spaziali ad alta affidabilità. Il lancio amplia la gamma di componenti qualificati per l'ambiente spaziale a supporto degli stadi di potenza RF basati su GaN e migliora le opzioni di approvvigionamento per i progettisti di terminali satellitari e carichi utili che necessitano di componenti di supporto resistenti alle radiazioni per gli amplificatori di potenza RF.
- Giugno 2026: Qorvo ha presentato il modulo front-end radar in banda X QPF5012, con una potenza di trasmissione di 10 W e un'efficienza di conversione di potenza del 42% in un package da 7x5 mm. Il formato compatto e ad alta efficienza del modulo supporta obiettivi SWaP più stringenti nei sottosistemi radar e accelera l'adozione di soluzioni front-end integrate rispetto a configurazioni RF più discrete.
- Giugno 2024: Qorvo ha lanciato tre amplificatori MMIC compatti e ad alta potenza per comunicazioni satellitari in banda Ku, destinati ai terminali di comunicazione satellitare. Queste nuove aggiunte ampliano il catalogo per i terminali terrestri e aerei in banda Ku, dove il livello di integrazione e le prestazioni termiche influenzano le scelte progettuali degli OEM e i tempi di qualificazione.
Ambito del rapporto sul mercato globale dei transistor RF e microonde
Il rapporto sul mercato dei transistor RF e microonde è segmentato per banda di frequenza (LF, banda L, banda S, banda C, banda X e superiori), tipo di materiale (LDMOS al silicio, GaN, GaAs, SiC, altri), potenza di uscita (inferiore a 10 W, 10-50 W, 50-150 W e superiore a 150 W), settore verticale dell'utente finale (infrastruttura di comunicazione, elettronica di consumo, automotive, industriale e IoT, aerospaziale e difesa, altri), applicazione (stazioni base macro 4G/5G, piccole celle e DAS, sistemi radar, comunicazioni satellitari, dispositivi IoT, altri) e area geografica (Nord America, Europa, Asia-Pacifico, Medio Oriente, Africa, Sud America). Le previsioni di mercato sono fornite in termini di valore (USD).
| LF (più di 1 GHz) |
| Banda L (1-2 GHz) |
| Banda S (2-4 GHz) |
| Banda C (4-8 GHz) |
| Banda X e superiore (meno di 8 GHz) |
| LDMOS al silicio |
| Nitruro di gallio (GaN) |
| Arsenuro di gallio (GaAs) |
| Carburo di silicio (SiC) |
| Altri tipi di materiale |
| Al di sotto di 10 W |
| 10 50-W |
| 50 150-W |
| Oltre 150 W |
| Infrastruttura di comunicazione |
| Elettronica di consumo |
| Automotive |
| Industriale e IoT |
| Aerospazio e Difesa |
| Altri verticali per utenti finali |
| Stazioni base macro 4G/5G |
| Piccole cellule e DAS |
| Sistemi radar per mezzi pesanti |
| Comunicazioni satellitari |
| Dispositivi IoT |
| Altre applicazioni |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Italia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Corea del Sud | |
| Resto dell'Asia | |
| Medio Oriente | Israele |
| Arabia Saudita | |
| Emirati Arabi Uniti | |
| Turchia | |
| Resto del Medio Oriente | |
| Africa | Sud Africa |
| Egitto | |
| Resto d'Africa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America |
| Per banda di frequenza | LF (più di 1 GHz) | |
| Banda L (1-2 GHz) | ||
| Banda S (2-4 GHz) | ||
| Banda C (4-8 GHz) | ||
| Banda X e superiore (meno di 8 GHz) | ||
| Per tipo di materiale | LDMOS al silicio | |
| Nitruro di gallio (GaN) | ||
| Arsenuro di gallio (GaAs) | ||
| Carburo di silicio (SiC) | ||
| Altri tipi di materiale | ||
| Per potenza | Al di sotto di 10 W | |
| 10 50-W | ||
| 50 150-W | ||
| Oltre 150 W | ||
| Per utente finale verticale | Infrastruttura di comunicazione | |
| Elettronica di consumo | ||
| Automotive | ||
| Industriale e IoT | ||
| Aerospazio e Difesa | ||
| Altri verticali per utenti finali | ||
| Per Applicazione | Stazioni base macro 4G/5G | |
| Piccole cellule e DAS | ||
| Sistemi radar per mezzi pesanti | ||
| Comunicazioni satellitari | ||
| Dispositivi IoT | ||
| Altre applicazioni | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Italia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Resto dell'Asia | ||
| Medio Oriente | Israele | |
| Arabia Saudita | ||
| Emirati Arabi Uniti | ||
| Turchia | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Egitto | ||
| Resto d'Africa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto per il mercato dei transistor RF e a microonde nel 2031?
Si prevede che il mercato raggiungerà i 14.66 miliardi di dollari entro il 2031, con un CAGR dell'8.82% nel periodo di previsione 2026-2031.
Quale regione è leader nella domanda attuale di transistor RF e a microonde?
L'area Asia-Pacifico genera la quota di fatturato maggiore, pari al 43.92%, grazie all'ampia realizzazione di infrastrutture 5G in Cina e India.
Quale piattaforma di materiali sta crescendo più velocemente?
I dispositivi GaN mostrano la crescita più elevata, con un CAGR del 10.31%, sostituendo gli LDMOS al silicio negli usi ad alta potenza e a onde millimetriche.
Perché i sistemi radar rappresentano un'importante fonte di crescita?
I programmi radar nell'aviazione militare e nella difesa missilistica si stanno spostando verso architetture AESA, che richiedono transistor GaN ad alta potenza, alimentando un CAGR dell'10.78% per il segmento.
Qual è la principale sfida della catena di fornitura per i dispositivi GaN?
La ridotta capacità produttiva dei wafer di una manciata di fornitori di substrati spinge i tempi di consegna oltre le 26 settimane, influenzando i programmi di produzione nei settori della difesa e delle telecomunicazioni.
In che modo i controlli sulle esportazioni influenzano la concorrenza?
Le restrizioni degli Stati Uniti sui dispositivi GaN superiori a 27 GHz frammentano le catene di approvvigionamento globali e incoraggiano gli sforzi di fabbricazione locale in Cina e nei paesi alleati.


