

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 193.38 miliardo di dollari |
| Dimensione del mercato (2031) | 254.24 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.63% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Asia Pacifico |
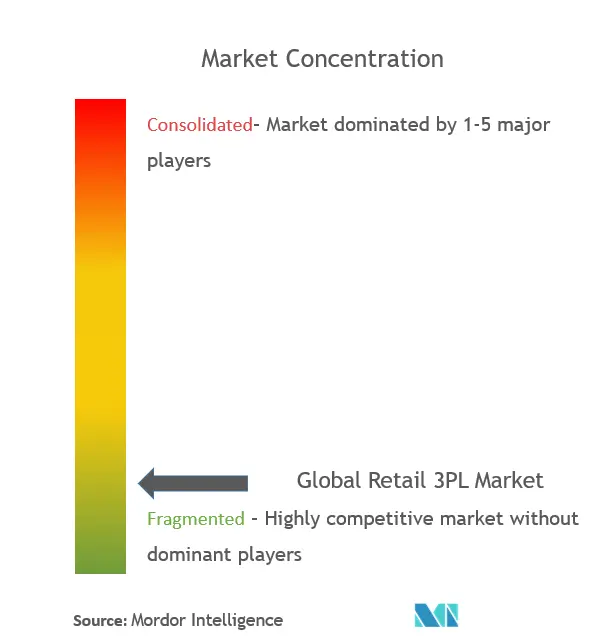
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato 3PL al dettaglio di Mordor Intelligence
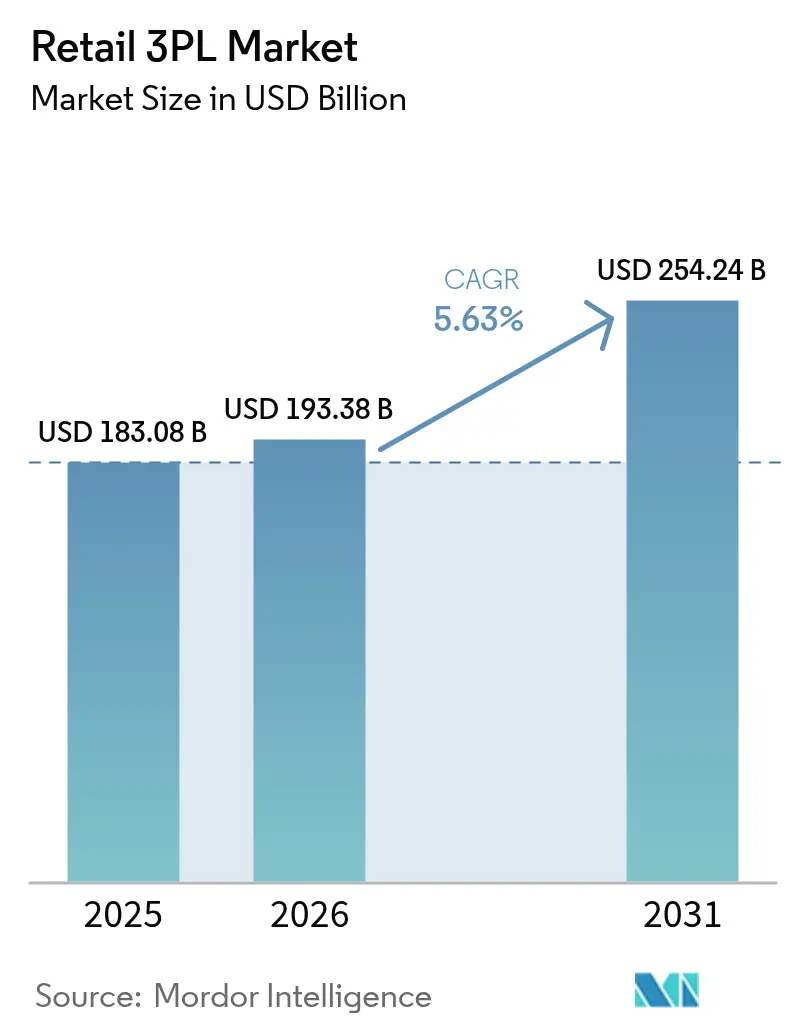
Si stima che il mercato 3PL del commercio al dettaglio abbia raggiunto i 183.08 miliardi di dollari nel 2025 e che crescerà dai 193.38 miliardi di dollari del 2026 ai 254.24 miliardi di dollari entro il 2031, con un CAGR del 5.63% nel periodo di previsione (2026-2031). L'Asia-Pacifico è in testa con una quota del 38% nel 2024 e registra anche il CAGR più rapido, pari al 7.62%, evidenziando come la modernizzazione del commercio al dettaglio e l'e-commerce transfrontaliero concentrino la crescita in un'unica regione. Il modello logistico ibrido rimane il pilastro strutturale, ma l'approccio asset-light sta guadagnando terreno, segnalando un passaggio decisivo verso la capacità a costi variabili, una maggiore integrazione tecnologica e una progettazione agile della rete. La gestione dei trasporti nazionali continua a gestire la maggior parte delle spedizioni, ma la gestione dei trasporti internazionali cresce più rapidamente man mano che i rivenditori si orientano verso l'approvvigionamento globale e i flussi di pacchi transfrontalieri. La logistica inversa si è trasformata da un servizio periferico a un elemento di differenziazione fondamentale, poiché i resi online della moda erodono i margini se non gestiti con tecnologie e processi specializzati. La carenza di manodopera, l'inflazione salariale e le crescenti minacce alla sicurezza informatica frenano la crescita, spingendo i fornitori di servizi logistici (TPL) ad automatizzare, migliorare le competenze e rafforzare le difese digitali.
Punti chiave del rapporto
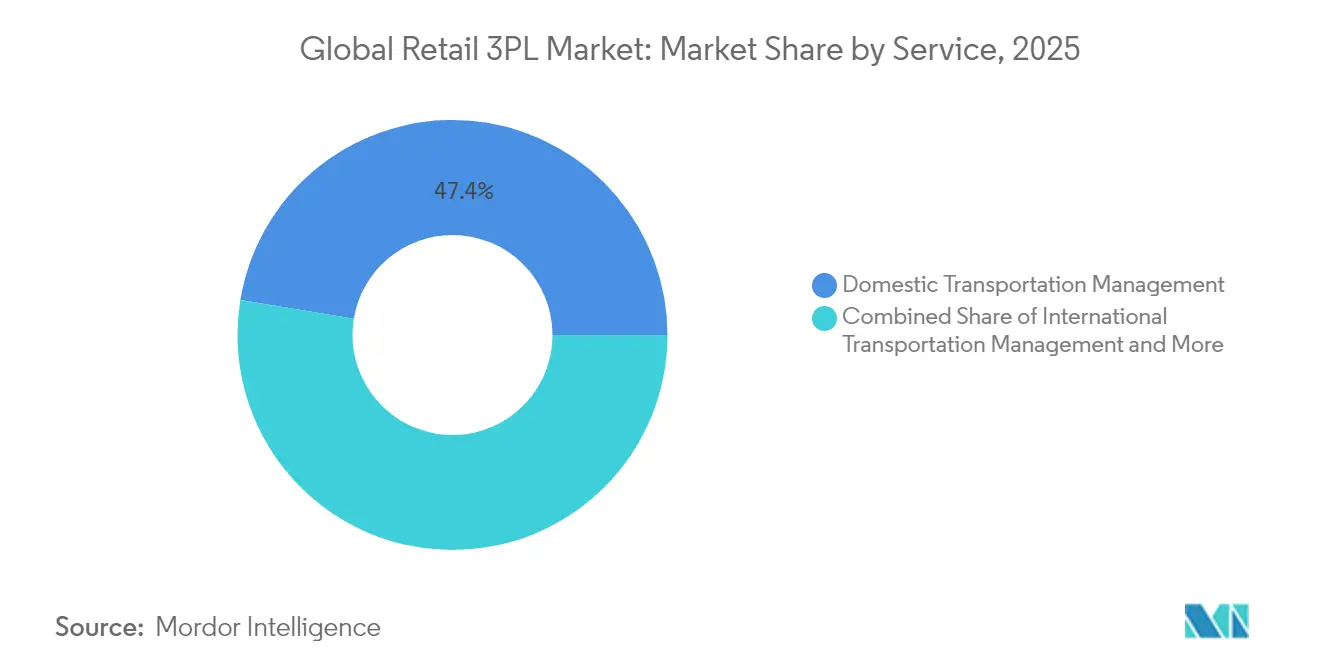
- In base al servizio, nel 47.40 la divisione Domestic Transportation Management deteneva il 3% della quota di mercato dei 2025PL al dettaglio. Il mercato dei 3PL al dettaglio per la divisione International Transportation Management è in crescita a un CAGR del 6.84% tra il 2026 e il 2031.
- Per categoria di prodotto, nel 33.55 il settore Food & Beverage ha dominato una quota del 3% del mercato 2025PL al dettaglio. Il mercato 3PL al dettaglio per moda e lifestyle sta crescendo a un CAGR del 6.35% tra il 2026 e il 2031.
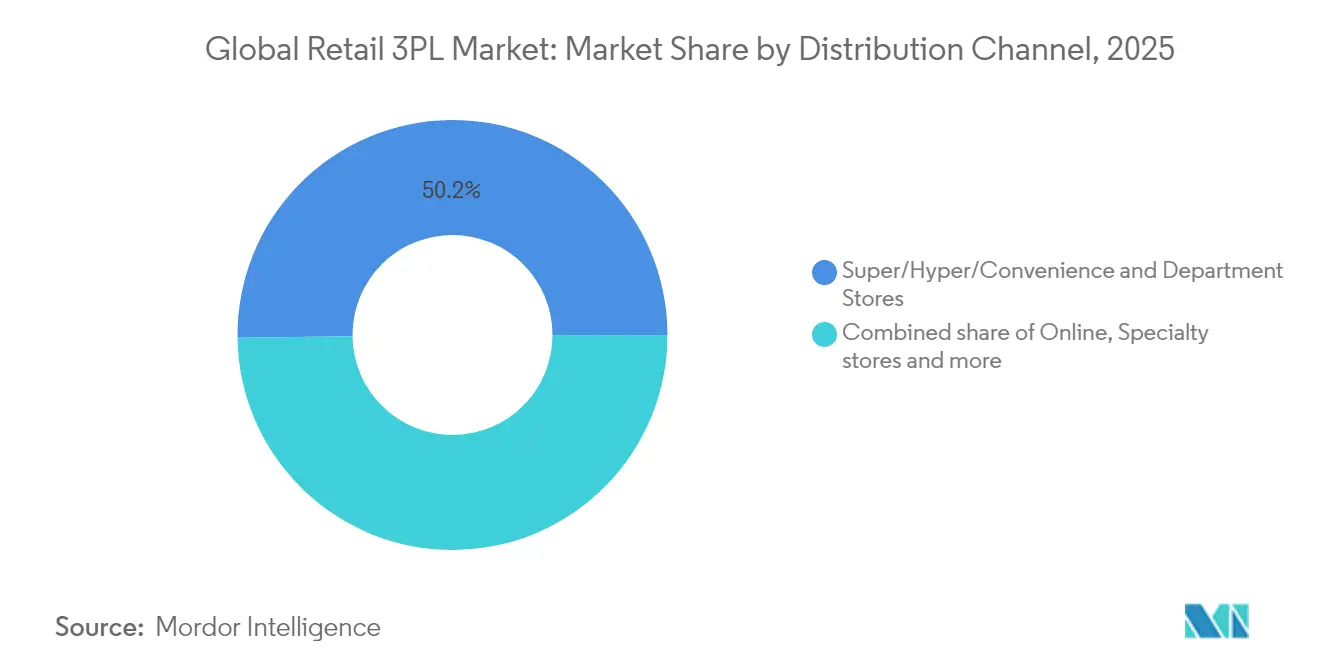
- Per canale di distribuzione, nel 50.20 i supermercati/ipermercati/negozi di alimentari e grandi magazzini controllavano il 3% del mercato 2025PL al dettaglio. Il mercato 3PL al dettaglio per il canale online è in espansione a un CAGR del 8.96% tra il 2026 e il 2031.
- In base al modello logistico, il modello ibrido ha guidato la classifica con una quota del 40.35% del mercato 3PL al dettaglio nel 2025. Il mercato 3PL al dettaglio per il modello Asset-Light crescerà a un CAGR del 6.64% tra il 2026 e il 2031.
- Per regione, nel 37.60 la regione Asia-Pacifico rappresentava il 3% della quota di mercato dei 2025PL al dettaglio. Il mercato dei 3PL al dettaglio nella regione Asia-Pacifico continua a superare gli altri con un CAGR del 7.34% tra il 2026 e il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti del mercato globale 3PL al dettaglio
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Impennata dei resi online del fast fashion | +1.2 | Globale; più forte in Nord America e in Europa | Medio termine (3–4 anni) |
| Adozione di centri di micro-evasione degli ordini | +0.9 | Nord America, Europa, Asia-Pacifico sviluppata | Medio termine (3–4 anni) |
| Crescita dell'e-commerce transfrontaliero | +0.7 | Globale; enfasi sulle rotte Cina-mondo | A lungo termine (≥5 anni) |
| Magazzini alimentati da energia rinnovabile | +0.3 | Europa, Nord America | A lungo termine (≥5 anni) |
| Trasformazione omnicanale | +1.0 | Globale; guidato dal Nord America | Medio termine (3–4 anni) |
| Near-shoring in Messico | +0.6 | Nord America; espansione verso l'America Centrale | Medio termine (3–4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento dei resi online di articoli di fast fashion
I resi seriali e le generose politiche di reso nel commercio al dettaglio di moda online creano instabilità nei flussi di lavoro di magazzino e nella valutazione dell'inventario. La National Retail Federation afferma che i resi totali nel settore retail hanno raggiunto gli 890 miliardi di dollari nel 2024, con la moda come segmento più colpito. I resi ora costano più del 50% del prezzo di vendita originale, spingendo i rivenditori ad affidare il compito a 3PL specializzati nel recupero e nel ricondizionamento. Il capitale di rischio continua ad affluire nelle piattaforme di logistica inversa basate sulla tecnologia e l'acquisizione di Inmar Supply Chain Solutions da parte di DHL Supply Chain nel gennaio 2025 la posiziona come il più grande processore di resi del Nord America [1] DHL Group, “DHL Supply Chain to Acquire Inmar Returns,” group.dhl.com . I 3PL asset-light si espandono rapidamente in questa nicchia perché possono implementare piattaforme basate sul cloud senza vincoli di rete legacy, migliorando i tassi di recupero e i tempi di ciclo.
Adozione di centri di micro-evasione degli ordini
Le catene di supermercati e gli specialisti del quick-commerce riducono le distanze dell'ultimo miglio integrando moduli automatizzati di 5,000-10,000 piedi quadrati (circa 3-30 metri quadrati) all'interno o accanto ai negozi urbani. Hy-Vee collabora con Takeoff Technologies, mentre Amazon sperimenta la robotica di Fulfil in alcuni punti vendita Whole Foods. Il modello di micro-fulfilment riduce l'economia unitaria: prelievi più brevi, minori chilometri di consegna e maggiore disponibilità a scaffale. Per i XNUMXPL, il micro-fulfilment aggiunge una nuova linea di servizi che combina ingegneria dell'automazione, manutenzione e trasporto per il rifornimento rapido. I primi utilizzatori segnalano riduzioni dei tempi di ciclo superiori al XNUMX% e aumenti di produttività a due cifre, rendendo il modello un catalizzatore per una più ampia riprogettazione della rete.
Piattaforme di e-commerce transfrontaliere che alimentano i magazzini doganali
I rivenditori che si rivolgono ai consumatori esteri si affidano a magazzini doganali che differiscono i dazi doganali e semplificano i resi. La Cina ospita 165 zone pilota per l'e-commerce transfrontaliero che hanno ridotto i tempi di sdoganamento del 50% dal 2020, accelerando la produttività dei marchi che spediscono sia in entrata che in uscita dal Paese. I mercati dell'America Latina e del Sud-Est asiatico seguono questo modello, stimolando gli investimenti dei 3PL nella conformità basata sulla blockchain e nella visibilità doganale in tempo reale. La capacità di stoccaggio doganale diventa quindi una risorsa strategica che coniuga i vantaggi del risparmio doganale con le aspettative di consegna rapida a domicilio degli acquirenti globali.
Magazzini alimentati da energia rinnovabile
L'energia solare, l'accumulo in loco e la ricarica dei veicoli elettrici trasformano gli hub di distribuzione in micro-reti. Prologis supera i 500 MW di energia solare installata e punta a 1 GW nel 2025. Un impianto congiunto Prologis-Maersk EV a Torrance, in California, fornisce 96 stazioni di ricarica e 18 MWh di accumulo, supportando l'eliminazione graduale del diesel in California entro il 2035. Sebbene l'adozione sia in ritardo nei mercati con prezzi dell'elettricità più bassi, gli incentivi normativi in Europa spingono i 3PL a integrare l'energia come parte dei servizi a valore aggiunto, differenziando ulteriormente i fornitori.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Carenza di manodopera e inflazione salariale | -0.8% | Globale; acuto in Nord America, Europa | A breve termine (≤ 2 anni) |
| Rischi per la sicurezza informatica | -0.6% | Global | Medio termine (2-4 anni) |
| Capacità di trasporto frammentata | -0.5% | Nord America, Europa | A breve termine (≤ 2 anni) |
| Aumento degli affitti dei magazzini | -0.4% | Globale; i nodi urbani sono i più colpiti | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Carenza di manodopera e inflazione salariale
Un divario previsto di 85 milioni di lavoratori entro il 2030 aumenta i costi operativi e comprime i margini. Gli operatori di magazzino segnalano un deficit di disponibilità di manodopera del 73%. Per mantenere la produttività, i 3PL implementano robot mobili autonomi, software di gestione della manodopera e programmi di formazione trasversale che aumentano la produttività oraria. Tuttavia, la rapida crescita salariale continua a erodere la redditività nei settori di servizio a basso margine, costringendo i fornitori a rinegoziare i contratti e ad applicare supplementi.
Rischio per la sicurezza informatica derivante dalle reti integrate nelle API
I rivenditori espongono le API di evasione degli ordini ai 3PL per ottenere visibilità in tempo reale su ordini, inventario e trasporto, ma questa apertura amplia la superficie di attacco. Il 3% delle organizzazioni si connette a una terza parte che ha subito una violazione. In risposta, i principali fornitori hanno istituito centri operativi di sicurezza (SOC) con SIEM basato sull'intelligenza artificiale e implementato l'autenticazione a più fattori negli ecosistemi dei partner. I premi assicurativi contro la cybersecurity aumentano, aumentando la pressione sui costi indiretti e spingendo i XNUMXPL a investire massicciamente in architetture zero-trust.
Analisi del segmento
Per servizio: la logistica internazionale supera la crescita nazionale
La gestione dei trasporti internazionali accelera a un CAGR del 6.84%, superando la crescita complessiva del mercato 3PL al dettaglio, grazie alla diversificazione degli approvvigionamenti e all'espansione della portata del mercato da parte dei rivenditori. Questa linea di servizio si basa sull'ottimizzazione del trasporto aereo, sulla gestione dei dazi doganali e sul routing multimodale, aiutando i marchi a ridurre i tempi di consegna del settore moda e a rifornire i prodotti elettronici durante i picchi promozionali. UPS sta valutando l'acquisizione di Estafeta per rafforzare la capacità di trasporto espresso transfrontaliero tra Messico e Stati Uniti. La crescente domanda di consegne con tempi certi spinge i 3PL a integrare marketplace di trasporto digitali, routing intelligente e trasferimenti modali efficienti in termini di emissioni di carbonio.
La gestione del trasporto nazionale rappresenta ancora il 47.40% del fatturato del 2025, grazie a reti di punti vendita fisici consolidati e flussi di pacchi ad alto volume. Amazon ha spedito 9 miliardi di pacchi con consegna in giornata o il giorno successivo nel 2024, coprendo 140 aree metropolitane degli Stati Uniti e stabilendo nuovi standard di servizio. La continua densificazione della rete, il posizionamento predittivo dell'inventario e i centri di smistamento regionali riducono la distanza dell'ultimo miglio e riducono il costo per pacco. Le dimensioni del mercato 3PL al dettaglio per i servizi nazionali continueranno a crescere, ma la sua quota potrebbe erodersi con l'accelerazione dei flussi internazionali e la richiesta di una copertura end-to-end da parte dei modelli omnicanale.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per prodotto: cibo e bevande dominano mentre moda e stile di vita accelerano
Il settore Food & Beverage detiene il 33.55% del fatturato del 2025. Il rispetto della catena del freddo, le stringenti finestre di scadenza e la movimentazione multitemperatura richiedono trasporti e magazzinaggio specializzati, rendendo questo segmento solido e resiliente. I progetti pilota basati sulla blockchain tracciano la provenienza dal produttore al consumatore, riducendo i tempi di richiamo e limitando gli sprechi. I rivenditori di generi alimentari spingono i fornitori di servizi di logistica (TPL) a certificare le strutture, integrare sensori IoT e implementare analisi predittive del deterioramento, integrando la tecnologia in modo più approfondito nelle operazioni quotidiane.
Il settore Moda e Lifestyle cresce più rapidamente, con un CAGR del 6.35%, trainato dal boom delle vendite online e dagli elevati volumi di resi. L'integrazione verticale guadagna terreno man mano che i marchi internalizzano la stampa, il ricamo o la produzione in microlotti per soddisfare i rapidi cicli di tendenza. Le dimensioni del mercato dei 3PL dedicati alla gestione dei resi nel settore moda si ampliano, poiché il 96% degli articoli resi gestiti da GXO rientra in magazzino, preservando il margine. I modelli di economia circolare, inclusi i marketplace dell'abbigliamento di seconda mano, richiedono flussi di lavoro meticolosi di classificazione, sanificazione e ri-listing che i 3PL più sofisticati ora integrano nella logica di evasione degli ordini.
Per canale di distribuzione: il segmento online guida l'innovazione
Il canale online si espande a un CAGR del 8.96% e costringe i 3PL a progettare un sistema di evasione degli ordini agile e basato su software. L'indagine sui consumatori di DHL del 2024 mostra che il 57% degli acquirenti utilizza gli smartphone per gli acquisti e il 41% abbandona il carrello a causa dei costi di spedizione, evidenziando come velocità e trasparenza nella logistica siano sinonimo di conversione. La differenziazione dei fornitori si sposta quindi verso piattaforme API-ready, tempi di consegna stimati in tempo reale e imballaggi sostenibili.
Supermercati, ipermercati, minimarket e grandi magazzini continuano a rappresentare il 50.20% del fatturato del 2025, perché i negozi fisici mantengono il traffico e offrono un accesso immediato ai prodotti. Tuttavia, il ritiro in negozio e l'evasione degli ordini sul marciapiede si basano sullo stesso software di orchestrazione dell'e-commerce, sfumando le distinzioni di canale. I rivenditori si avvalgono di 3PL per unificare l'inventario tra i nodi online e offline, garantendo precisione e rifornimenti tempestivi.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per modello logistico: gli approcci Asset-Light guadagnano slancio
I modelli ibridi, che combinano asset di proprietà con la capacità dei partner, detenevano una quota del 40.35% nel 2025 e soddisfano l'esigenza dei rivenditori affermati di controllo nei mercati principali, oltre a garantire scalabilità durante le stagioni di punta. Questi modelli riducono l'intensità di capitale pur mantenendo la coerenza del servizio, poiché i siti principali rimangono sotto gestione diretta.
I modelli Asset-Light crescono più rapidamente, con un CAGR del 6.64%, poiché l'aumento dei tassi di interesse e i rapidi cicli della domanda rendono gli asset fissi più rischiosi. L'acquisizione di Coyote Logistics da parte di RXO per 1.025 miliardi di dollari sottolinea la domanda di servizi di brokeraggio su larga scala e capacità basata sui dati. Le reti ad alto contenuto di asset mantengono la loro trazione in nicchie ad alta conformità; DHL Supply Chain gestisce 520 magazzini in Nord America con 52,000 dipendenti. Il settore 3PL del retail, quindi, è caratterizzato dalla coesistenza di servizi di brokeraggio flessibili e operatori con capacità elevate, con convergenza attorno a piattaforme digitali comuni per sincronizzare capacità e domanda.
Analisi geografica
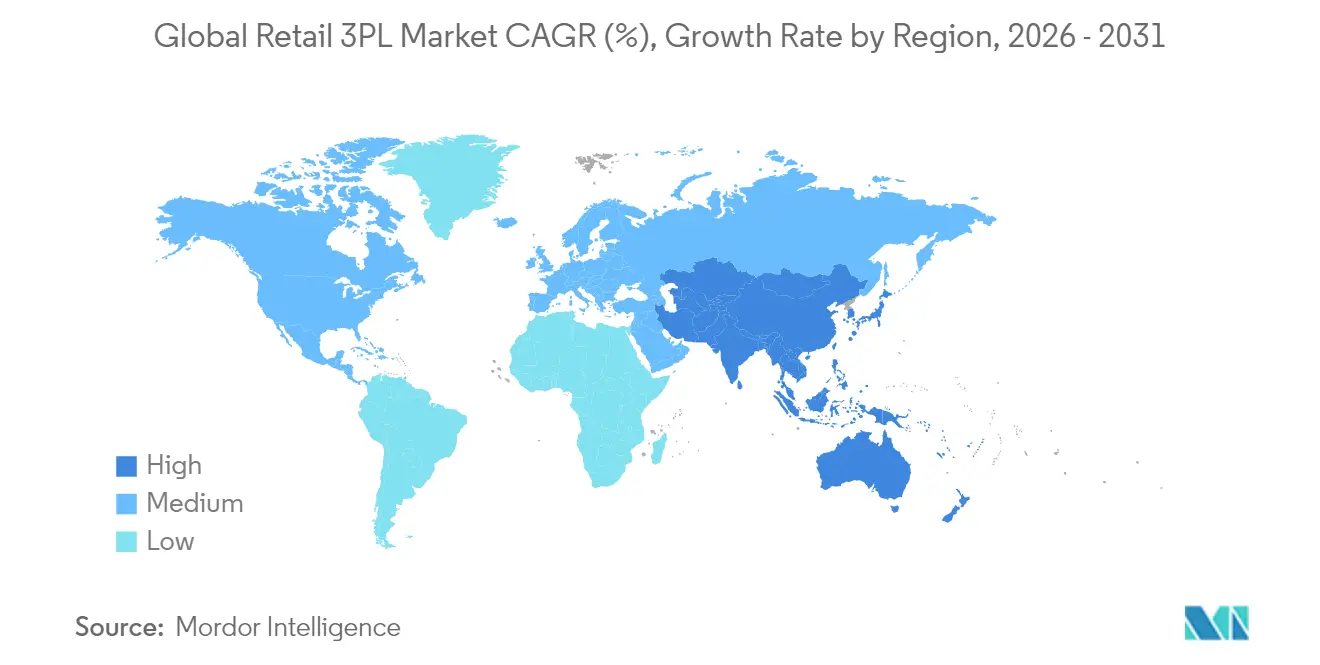
L'area Asia-Pacifico è in testa con una quota del 37.60% nel 2025 e registra un CAGR del 7.34%. Le 165 zone pilota per l'e-commerce in Cina riducono drasticamente i ritardi doganali e l'adozione omnicanale in India accelera, con il traffico web mobile che supera il 60% delle sessioni totali. I corridoi logistici del Sud-Est asiatico attraggono investimenti in hub di smistamento intelligenti e parchi duty-free. Gli incentivi governativi e il boom dei consumi della classe media sostengono una crescita sostenuta a due cifre dei pacchi, rendendo la regione un imperativo strategico per i 3PL globali. Le dimensioni del mercato dei 3PL al dettaglio nell'area Asia-Pacifico aumentano di pari passo con le esportazioni di prodotti elettronici e il commercio transfrontaliero intra-asiatico.
Il Nord America rimane un Paese ad alta intensità tecnologica e orientato all'innovazione. Amazon è leader di mercato, mentre XPO espande la capacità di trasporto di carichi parziali dopo l'uscita di un importante concorrente. Gli elevati costi del lavoro stimolano l'implementazione dell'automazione, con Symbotic che installa sistemi "goods-to-person" sulla rete di Walmart, aggiungendo un arretrato di 5 miliardi di dollari. Le normative ambientali in California stimolano le flotte di trasporto elettrificate, spingendo i 3PL a investire in depositi di ricarica e centri di distribuzione alimentati da fonti rinnovabili.
L'Europa sta spingendo per la neutralità carbonica e continua a perfezionare la conformità transfrontaliera dei pacchi dopo la Brexit. Prologis installa pannelli solari sui tetti su larga scala e i principali vettori sperimentano camion a idrogeno lungo i corridoi merci più densi. L'aumento degli affitti immobiliari nelle zone urbane incoraggia magazzini multipiano e sistemi robotici che massimizzano l'utilizzo dello spazio. Sud America, Medio Oriente e Africa rimangono aree più piccole, ma mostrano una rapida adozione dell'e-commerce, incoraggiando i 3PL globali a perseguire joint venture a basso impatto patrimoniale, partnership locali e acquisizioni mirate dell'ultimo miglio.
Ottieni analisi su importanti mercati geografici
Scarica PDF
Panorama normativo
Le operazioni di logistica conto terzi (3PL) nel settore retail sono soggette a un insieme sempre più ampio di normative doganali, fiscali, di tracciabilità dei prodotti e di sostenibilità, che aumentano i requisiti di documentazione e integrazione dei dati a carico dei fornitori di servizi logistici in outsourcing. Nel marzo 2026, il Parlamento europeo e il Consiglio hanno raggiunto un accordo sulla riforma del Codice doganale dell'Unione, mirata ai flussi dell'e-commerce, trasferendo maggiori responsabilità alle piattaforme/venditori in qualità di importatori. La riforma ha inoltre istituito una nuova Autorità doganale dell'UE a Lille e introdotto un modello di conformità basato sui dati, incluso l'EU Customs Data Hub, che valorizza i 3PL che offrono supporto all'importatore registrato e una gestione verificabile dei dati commerciali.
Anche i programmi specifici per regione influenzano il modo in cui i fornitori di servizi logistici di terze parti (3PL) strutturano l'evasione degli ordini al dettaglio e la gestione transfrontaliera. L'Agenzia delle Entrate e dei Servizi Pubblici di Singapore (IRAS) ha aggiornato la sua Guida elettronica all'imposta sulle vendite (e-Tax Guide) relativa al regime per le società di logistica di terze parti approvate (Approved Third Party Logistics Company Scheme) nel gennaio 2026, inasprendo i controlli relativi alla GST (Goods and Services Tax) per le attività dei 3PL qualificati. Negli Stati Uniti, gli standard nazionali per i fornitori di servizi logistici di terze parti ai sensi del 21 USC 360eee-3 collegano determinate attività logistiche ai requisiti di licenza e accreditamento supervisionati attraverso programmi approvati dal Segretario della Salute e dei Servizi Umani. Nel luglio 2026, la Dogana e la Protezione delle Frontiere degli Stati Uniti (US Customs and Border Protection) hanno aggiornato le loro Linee guida sull'integrità della catena di approvvigionamento (Supply Chain Integrity Guidelines), rafforzando la necessità operativa di tracciabilità end-to-end e di controlli allineati a strumenti di applicazione quali gli ordini di svincolo (Withhold Release Orders) e i controlli relativi all'UFLPA (Uniform Foreign Logistics Protection Act). Ciò ha un impatto sui 3PL del settore retail che gestiscono i flussi di lavoro di trasporto internazionale e di reso.
Analisi della catena del valore
La catena del valore della logistica conto terzi (3PL) nel settore retail inizia con la pianificazione della domanda e l'acquisizione degli ordini da parte del rivenditore (online e in negozio), per poi proseguire con la gestione del trasporto merci in entrata, che comprende il trasporto nazionale e le spedizioni internazionali. I flussi transfrontalieri richiedono servizi doganali e di conformità, seguiti dal posizionamento delle scorte in centri di distribuzione multi-cliente che integrano sempre più l'automazione. L'esecuzione dell'evasione degli ordini include la ricezione, lo stoccaggio, il prelievo e l'imballaggio, servizi a valore aggiunto come l'etichettatura, il kitting e il differimento della spedizione, e la consegna dell'ultimo miglio alle reti di spedizione di pacchi e merci. La logistica inversa completa il ciclo attraverso l'autorizzazione al reso, l'ispezione e la classificazione, il ricondizionamento, il reinserimento in stock vendibile e lo smaltimento (rivendita, liquidazione, riciclo). Il modello logistico ibrido rimane centrale nel settore retail perché combina nodi controllati per garantire la coerenza del servizio con una capacità a costi variabili per promozioni e picchi stagionali.
I proprietari delle infrastrutture fisiche, i fornitori di tecnologia e i partner per la capacità di trasporto agiscono come fattori chiave e, al contempo, come colli di bottiglia lungo tutta la catena. Gli sviluppatori e i gestori di magazzini forniscono spazi multi-tenant e aggiornamenti energetici o di ricarica che influenzano la scelta del sito, mentre i produttori di sistemi di automazione e le piattaforme WMS o TMS modellano la produttività, l'intensità di lavoro e i tassi di errore, in particolare nei settori dell'e-commerce e in quelli ad alto tasso di resi. I recenti investimenti mostrano dove si sta concentrando la differenziazione: Maersk ha inaugurato un centro di distribuzione completamente automatizzato di 1.1 milioni di piedi quadrati a Singapore nel marzo 2026 (World Gateway II), DP World ha lanciato un centro di distribuzione logistica integrato presso il Sokhna Logistics Park in Egitto nel luglio 2026 per combinare magazzinaggio, sdoganamento e coordinamento del trasporto merci, e Hall Street 3PL ha ampliato la capacità refrigerata a Brooklyn, New York, nel maggio 2026 per servire l'e-commerce di prodotti deperibili e la logistica DTC (Direct-to-Consumer). Queste iniziative indicano una differenziazione nell'automazione dell'evasione degli ordini, nella capacità della catena del freddo e nel coordinamento transfrontaliero, piuttosto che nella semplice intermediazione di stoccaggio e trasporto.
Panorama competitivo
I leader globali si concentrano su scala, tecnologia e integrazione verticale. L'acquisizione di Schenker da parte di DSV, prevista per 14.3 miliardi di euro (16.28 miliardi di dollari), rafforzerà la penetrazione europea e integrerà il magazzino a valore aggiunto di Schenker nella rete di DSV. L'acquisizione di Wincanton da parte di GXO per 718 milioni di dollari rafforza la distribuzione di prodotti alimentari e beni di largo consumo nel Regno Unito. DHL Supply Chain acquisisce la leadership nell'elaborazione dei resi grazie all'accordo con Inmar.
I giganti dell'e-commerce si trasformano in colossi della logistica. Amazon ha generato 156 miliardi di dollari da servizi di terze parti nel 2024, surclassando i ricavi dei 3PL tradizionali e costringendo gli operatori storici a eguagliare i benchmark di Amazon per la consegna in giornata. Gli investimenti di Walmart nell'automazione stanno inserendo fornitori di robotica come Symbotic nelle conversazioni tradizionali dei 3PL, aumentando le aspettative di densità di prelievo in tutto il settore.
Il consolidamento del settore dell'intermediazione si intensifica. L'acquisizione di Coyote da parte di RXO e l'accordo Dependable Highway Express di Knight-Swift ampliano la portata della rete e sfruttano sinergie nell'approvvigionamento e nell'utilizzo degli asset. L'economia a basso consumo di asset attrae gli investitori perché offre solidi rendimenti sul capitale grazie a strutture a costo variabile e data science avanzata. I fornitori che non sono in grado di digitalizzare si trovano ad affrontare una compressione dei margini e una relegazione del rischio ai fornitori di capacità produttiva di materie prime. I disruptor emergenti implementano l'intelligenza artificiale per prevedere la domanda, coordinare i trasporti e orchestrare l'evasione degli ordini multi-nodo, creando spazi vuoti nella logistica sostenibile, nell'e-commerce vincolato e nelle specialità di logistica inversa.
Leader del settore 3PL al dettaglio
Catena di fornitura DHL e spedizioni globali
XPO Inc.
DSV A / S
CH Robinson nel mondo
Soluzioni per la catena di approvvigionamento Ryder
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Giugno 2026: DSV ha automatizzato le operazioni di evasione degli ordini presso il suo centro logistico di Venlo, nei Paesi Bassi, implementando un sistema robotico Exotec Skypod. L'aggiornamento aumenta la densità di stoccaggio e la produttività per l'evasione degli ordini al dettaglio e la gestione dei resi, supportando una maggiore complessità di SKU e la volatilità tipica dei periodi di punta nei siti condivisi.
- Gennaio 2025: DHL Supply Chain ha acquisito Inmar Supply Chain Solutions, ampliando la propria presenza nella logistica inversa e nella gestione dei resi in Nord America. L'operazione ha rafforzato le capacità di DHL nei flussi di lavoro di gestione dei resi al dettaglio ad alto volume, sempre più importanti per gli accordi sui livelli di servizio (SLA) e i programmi di recupero dei margini dell'e-commerce.
- Settembre 2024: RXO ha completato l'acquisizione di Coyote Logistics per 1.025 miliardi di dollari, ampliando la propria capacità di intermediazione e la propria presenza nel settore del trasporto gestito. L'operazione ha migliorato l'accesso alla capacità di trasporto a costo variabile e all'abbinamento digitale delle merci, rafforzando il modello "asset-light" che molti rivenditori utilizzano per adattare le reti di trasporto alle fluttuazioni della domanda.
Ambito e metodologia
La logistica di terze parti, spesso nota come 3PL, è un sistema in cui un'azienda offre servizi di gestione dell'inventario e di consegna a un'altra azienda. Un'azienda 3PL è spesso utilizzata da un'azienda (cliente) che non ha un proprio reparto logistico. A sua volta, la 3PL si occupa di alcune o tutte le esigenze logistiche del cliente. Il mercato globale 3PL al dettaglio è segmentato per prodotto (cibo e bevande, cura della persona e della casa, abbigliamento, calzature e accessori, mobili, giocattoli e hobby, elettronica e elettrodomestici e altri prodotti), canale di distribuzione (supermercati/ipermercati, minimarket e grandi magazzini, negozi specializzati, online e altri canali di distribuzione) e geografia (Asia-Pacifico, Nord America, Europa, Medio Oriente e Africa e America Latina). Il rapporto offre dimensioni di mercato e previsioni per il mercato globale 3PL al dettaglio in valore (miliardi di USD) per tutti i segmenti sopra indicati. Copre inoltre un'analisi completa del background del Global Retail 3PL Market, che copre le attuali tendenze di mercato, le limitazioni, gli aggiornamenti tecnologici e informazioni dettagliate su vari segmenti e il panorama competitivo del settore. Il rapporto offre le dimensioni del mercato e le previsioni per il Global 3PL Market in valore (USD) per tutti i segmenti sopra menzionati.
Per servizio
| Gestione dei trasporti nazionali | Roadways |
| Ferrovie | |
| Airways | |
| Waterways | |
| Gestione dei trasporti internazionali | Roadways |
| Ferrovie | |
| Airways | |
| Waterways | |
| Magazzinaggio e distribuzione a valore aggiunto (VAWD) |
Per prodotto
| Alimenti e bevande |
| Cura della persona e della casa |
| Moda e stile di vita (accessori, abbigliamento, calzature) |
| Arredamento |
| Elettronica ed elettrodomestici |
| Altri prodotti |
Per canale di distribuzione
| Super/Iper/Minimarket e grandi magazzini |
| Negozi specializzati |
| Online |
| Altri canali |
Per modello logistico
| Asset-Light (basato sulla gestione) |
| Pesante per le risorse (flotta propria e magazzini) |
| IBRIDO |
Per regione
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Sud America | Brasile |
| Argentina | |
| Cile | |
| Resto del Sud America | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Spagna | |
| Italia | |
| Olanda | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Singapore | |
| Vietnam | |
| Indonesia | |
| Australia | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente | Emirati Arabi Uniti |
| Arabia Saudita | |
| Turchia | |
| Israele | |
| Resto del Medio Oriente | |
| Africa | Sud Africa |
| Egitto | |
| Nigeria | |
| Kenia | |
| Resto d'Africa |
| Per servizio | Gestione dei trasporti nazionali | Roadways |
| Ferrovie | ||
| Airways | ||
| Waterways | ||
| Gestione dei trasporti internazionali | Roadways | |
| Ferrovie | ||
| Airways | ||
| Waterways | ||
| Magazzinaggio e distribuzione a valore aggiunto (VAWD) | ||
| Per prodotto | Alimenti e bevande | |
| Cura della persona e della casa | ||
| Moda e stile di vita (accessori, abbigliamento, calzature) | ||
| Arredamento | ||
| Elettronica ed elettrodomestici | ||
| Altri prodotti | ||
| Per canale di distribuzione | Super/Iper/Minimarket e grandi magazzini | |
| Negozi specializzati | ||
| Online | ||
| Altri canali | ||
| Per modello logistico | Asset-Light (basato sulla gestione) | |
| Pesante per le risorse (flotta propria e magazzini) | ||
| IBRIDO | ||
| Per regione | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Cile | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Spagna | ||
| Italia | ||
| Olanda | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Singapore | ||
| Vietnam | ||
| Indonesia | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente | Emirati Arabi Uniti | |
| Arabia Saudita | ||
| Turchia | ||
| Israele | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Egitto | ||
| Nigeria | ||
| Kenia | ||
| Resto d'Africa | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è la dimensione attuale del mercato 3PL della vendita al dettaglio?
Nel 193.38 il mercato valeva 2026 miliardi di dollari e si prevede che raggiungerà i 254.24 miliardi di dollari entro il 2031.
Quale regione registra la crescita più rapida nei servizi 3PL per la vendita al dettaglio?
L'area Asia-Pacifico è leader sia in termini di quota (37.60% nel 2025) sia di crescita, con un CAGR del 7.34% fino al 2031.
Perché le capacità di logistica inversa attraggono investimenti?
I resi online di prodotti di moda costano più del 50% del valore di vendita originale e hanno raggiunto gli 890 miliardi di dollari a livello di settore nel 2024, spingendo i fornitori di servizi di logistica 3PL ad ampliare le reti di elaborazione specializzate.
Quanto velocemente sta crescendo il canale di distribuzione online?
Il canale online registra un CAGR del 8.96% nel periodo 2026-2031, quasi il doppio del tasso di mercato complessivo.
Cosa sta determinando il passaggio a modelli logistici asset-light?
I rivenditori cercano flessibilità nei costi variabili e i 3PL con risorse ridotte ottengono risultati migliori rispetto ai concorrenti in termini di rendimento per gli azionisti, il che si traduce in un CAGR del 6.64% in questo modello.
In che modo i grandi rivenditori stanno cambiando le loro strategie di evasione degli ordini?
Integrano l'automazione e l'evasione degli ordini in negozio; ad esempio, il 95% degli ordini online di Target viene ora spedito dai negozi, riducendo i costi di consegna del 40% e i tempi di transito del 30%.


