

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
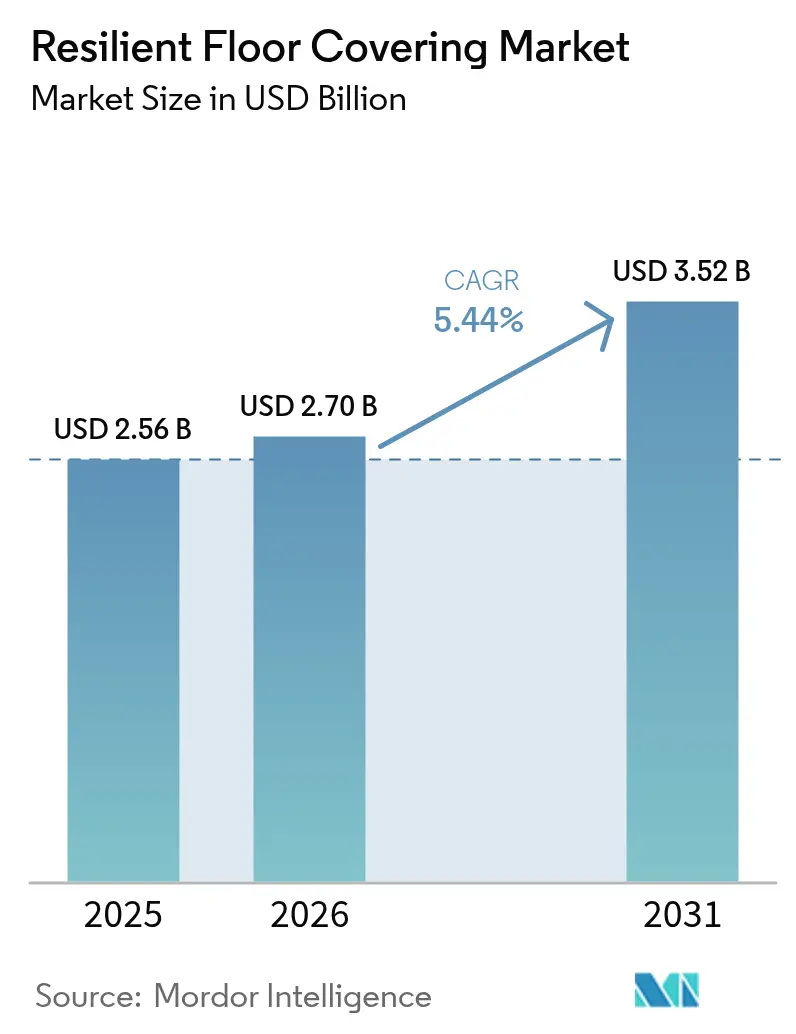
| Dimensione del mercato (2026) | 2.7 miliardo di dollari |
| Dimensione del mercato (2031) | 3.52 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.44% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei rivestimenti per pavimenti resilienti di Mordor Intelligence
Il mercato dei rivestimenti per pavimenti resilienti aveva un valore di 2.56 miliardi di dollari nel 2025 e si prevede che crescerà da 2.7 miliardi di dollari nel 2026 a 3.52 miliardi di dollari entro il 2031, con un CAGR del 5.44% durante il periodo di previsione (2026-2031). La domanda costante deriva dagli aggiornamenti con piastrelle viniliche di lusso (LVT) nelle case, da un'espansione del settore delle costruzioni sanitarie nella regione Asia-Pacifico e dalla costante innovazione di prodotto che mantiene i pavimenti resilienti competitivi rispetto a ceramica, laminato e legno massello. La stampa digitale, la testurizzazione a registro in rilievo e l'ingegneria a nucleo rigido hanno ampliato le scelte di design e migliorato la resistenza agli urti, mentre le opzioni senza PVC rafforzano le credenziali ambientali senza compromettere le prestazioni. L'Agenzia per la protezione ambientale degli Stati Uniti ha pubblicato una bozza di valutazione del rischio per il plastificante DINP, citando potenziali rischi per la salute umana in determinate condizioni di utilizzo [1] Fonte: Environmental Protection Agency, “Draft Risk Evaluation for Diisononyl phthalate (DINP)”, epa.gov . Lo spostamento della catena di approvvigionamento verso la produzione in prossimità dei centri di produzione in Nord America ed Europa sta riducendo l'esposizione ai dazi doganali e i tempi di consegna, semplificando la gestione delle scorte locali. I codici edilizi dettati dalle esigenze climatiche, che enfatizzano la resistenza all'acqua e la facilità di pulizia, rafforzano ulteriormente l'adozione di questi rivestimenti resilienti, posizionandoli come un segmento di crescita affidabile all'interno del più ampio settore delle finiture.
Punti chiave del rapporto
- Per tipologia di prodotto, le piastrelle in vinile di lusso hanno rappresentato il 29.94% del fatturato nel 2025; si prevede che il composito di pietra e plastica crescerà a un CAGR dell'8.22% entro il 2031 nel mercato dei rivestimenti per pavimenti resilienti.
- In base al tipo di installazione, nel 2025 le soluzioni incollate hanno detenuto il 46.12% della quota di mercato dei rivestimenti per pavimenti resilienti, mentre i sistemi a incastro hanno registrato il CAGR previsto più elevato, pari al 7.63% fino al 2031.
- In termini di utente finale, il segmento residenziale ha rappresentato il 38.05% del mercato dei rivestimenti resilienti per pavimenti nel 2025 e sta registrando un CAGR dell'8.09% fino al 2031.
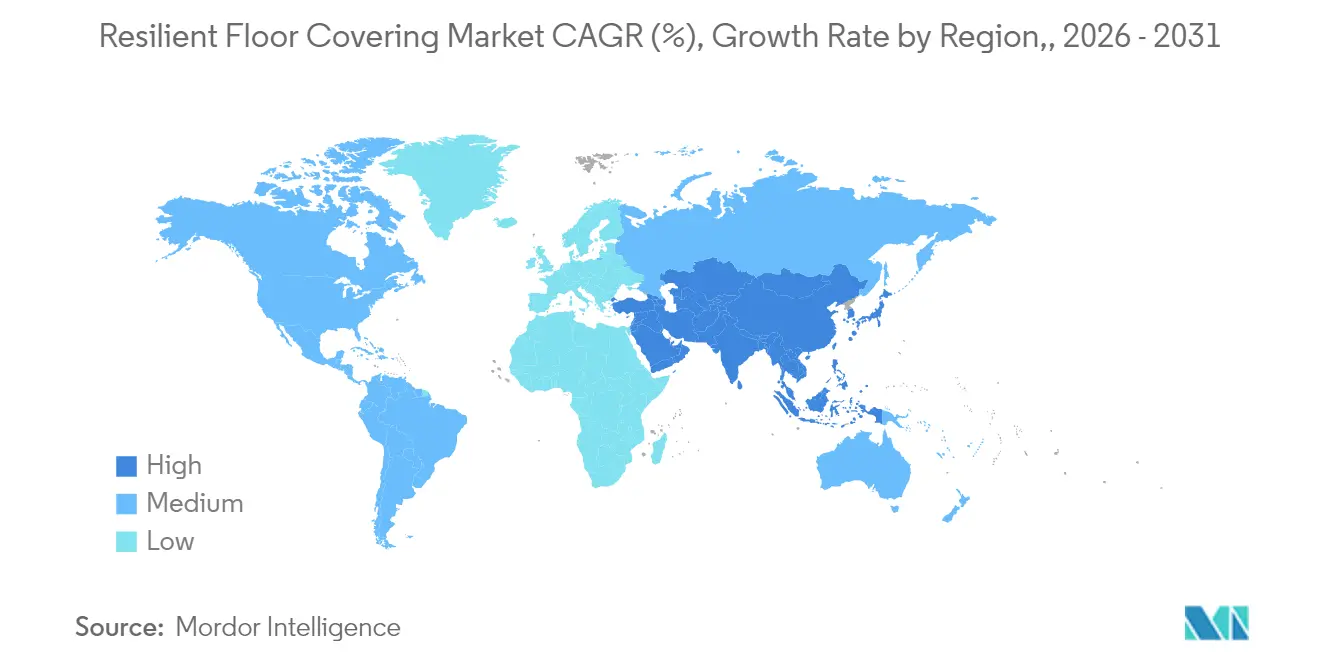
- In termini geografici, l'Europa ha rappresentato il 31.70% del fatturato globale nel 2025; l'area Asia-Pacifico è destinata a crescere più rapidamente, con un CAGR del 9.03% entro il 2031.
- Mohawk Industries, Tarkett, Shaw Industries, Armstrong Flooring e Mannington Mills detengono una quota di mercato significativa nel 2024, lasciando spazio agli specialisti di fascia media.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei rivestimenti per pavimenti resilienti
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Rapida adozione di LVT nelle ristrutturazioni residenziali | + 0.7% | Nord America, Europa, Australia | A breve termine (≤ 2 anni) |
| L'ampliamento del settore sanitario nell'area Asia-Pacifico richiede pavimenti igienici e antiscivolo | + 0.6% | Asia-Pacifico, in particolare Cina, India, Asia-Pacifico | Medio termine (2-4 anni) |
| Domanda di SPC/WPC impermeabile per abitazioni resistenti al clima | + 0.5% | Globale, con concentrazione nelle regioni costiere e soggette a inondazioni | Medio termine (2-4 anni) |
| Stampa digitale e finiture EIR che esaltano l'estetica | + 0.4% | Globale, con adozione anticipata in Nord America ed Europa | A breve termine (≤ 2 anni) |
| Normative a basso contenuto di COV che alimentano materiali resilienti con marchio ecologico | + 0.3% | Europa, Nord America, Asia-Pacifico sviluppata | Medio termine (2-4 anni) |
| Ritiro del linoleum circolare e del PVC: certificazioni ecologiche in aumento | + 0.2% | Europa, Nord America | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Rapida adozione di LVT nelle ristrutturazioni residenziali
La ristrutturazione di abitazioni rimane il principale motore di domanda per l'LVT. I proprietari di casa scelgono il prodotto per la sua resa visiva realistica, la convenienza e la resistenza all'umidità, che semplifica la progettazione di open space che collegano cucine, sale da pranzo e soggiorni. La stampa digitale crea grafiche nitide in legno e pietra che rivaleggiano con i materiali naturali a prezzi inferiori, mentre i profili a incastro riducono i tempi di installazione eliminando gli adesivi. Anche quando gli inizi dei lavori edilizi si sono bloccati nel 2024, l'LVT ha registrato una crescita della sua quota sostituendo moquette e laminato, dimostrando resilienza nelle fasi di recessione. Questo fattore trainante manterrà una crescita significativa per il mercato dei pavimenti resilienti almeno fino al 2027, in particolare nei progetti di sostituzione negli Stati Uniti, in Germania, Francia e Australia.
L'ampliamento del settore sanitario nell'area Asia-Pacifico richiede pavimenti igienici e antiscivolo
Ospedali e cliniche in costruzione in Cina, India, Indonesia e Vietnam richiedono lastre continue e non porose che resistano alla proliferazione microbica e consentano un rigoroso controllo delle infezioni. I fornitori ora combinano dettagli integrati di copertura, saldature a caldo e strati antimicrobici incorporati per conformarsi agli standard sanitari in continua evoluzione. I governi asiatici sovvenzionano pavimenti speciali per i reparti di terapia intensiva, generando volumi di gara costanti. Con oltre 2,000 posti letto aggiuntivi nel settore pubblico previsti fino al 2028 nella sola India, l'edilizia sanitaria contribuisce a un costante impulso al mercato dei rivestimenti resilienti per pavimenti.
Domanda di SPC/WPC impermeabile per abitazioni resistenti al clima
I pannelli in composito di pietra e legno mantengono la stabilità dimensionale in scantinati esposti alle inondazioni, case vacanza costiere e proprietà multifamiliari soggette a uragani. Le linee guida assicurative emanate nel 2024 per le province costiere della Florida e delle Filippine ora raccomandano i prodotti a nucleo rigido come strategia di mitigazione, influenzando la scelta del costruttore. I proprietari di casa apprezzano il fatto che i pavimenti in SPC possano essere asciugati e rioccupati rapidamente dopo l'infiltrazione d'acqua, riducendo al minimo i costi di risarcimento. Questi fattori aumentano i tassi di adozione dell'SPC e ampliano la base di utenti oltre il settore residenziale, includendo hall di strutture ricettive e piccole catene di supermercati.
Stampa digitale e finiture EIR che esaltano l'estetica
I progressi nelle testine a getto d'inchiostro e nella goffratura sincronizzata consentono ai produttori di allineare le venature del legno con le creste tattili, producendo pavimenti che superano un'ispezione superficiale come vero legno o ardesia. La personalizzazione in piccoli lotti consente ai boutique hotel di specificare combinazioni di colori esclusive senza dover effettuare ordini minimi elevati, aprendo nuove nicchie premium per il mercato dei pavimenti resilienti. Le possibilità decorative stimolano l'interesse architettonico, portando a specifiche più frequenti per i flagship store e le aree di servizio aziendali, dove il design del marchio è essenziale.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| La volatilità dei prezzi delle materie prime in PVC comprime i margini | -0.6% | Globale, con un impatto maggiore nelle regioni dipendenti dalle importazioni | Medio termine (2-4 anni) |
| Dazi antidumping sui veicoli a lunga percorrenza asiatici | -0.5% | Nord America, Europa | A breve termine (≤ 2 anni) |
| Controllo ambientale delle plastiche clorurate | -0.3% | Europa, Nord America | A lungo termine (≥ 4 anni) |
| La carenza di installatori qualificati aumenta i tassi di guasto | -0.2% | Globale, particolarmente acuto in Nord America e in Europa | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
La volatilità dei prezzi delle materie prime in PVC comprime i margini
I costi del cloruro di polivinile fluttuano con i mercati del petrolio e dell'energia, alterando i listini prezzi e riducendo i margini, soprattutto per i produttori privi di integrazione a monte. I picchi del 2024 hanno costretto a rapide riquotazioni per grandi offerte commerciali, mettendo a dura prova i rapporti con i distributori. La spinta dell'Europa verso il vinile bio-attribuito e i programmi di riciclo del Nord America creano riserve parziali, ma i costi di produzione imprevedibili continuano a gravare sulla redditività del mercato dei pavimenti resilienti.
Dazi antidumping sui veicoli a lunga percorrenza asiatici
Le misure di mitigazione commerciale adottate dagli Stati Uniti e dall'Unione Europea hanno aumentato i dazi all'importazione su alcune gamme di LVT cinesi, innescando rapidi cambiamenti negli approvvigionamenti. Mentre gli stabilimenti nazionali in Georgia, Tennessee e Polonia aumentano la capacità produttiva, le lacune nella fornitura a breve termine portano a prezzi di sbarco più elevati. Le tempistiche dei progetti si allungano man mano che i distributori si adeguano ai nuovi tempi di consegna, attenuando il potenziale di crescita a breve termine per il mercato dei rivestimenti per pavimenti resilienti, fino a quando la produzione regionale non si stabilizzerà.
Analisi del segmento
Per tipo di prodotto: SPC interrompe il tradizionale dominio del vinile
Le piastrelle in vinile di lusso rappresentano il 29.94% della domanda complessiva e rimangono l'offerta più versatile nel mercato dei pavimenti resilienti. Grafica ad alta definizione, manutenzione ridotta e prezzi competitivi ne confermano la leadership. Il composito in pietra e plastica si sta espandendo più rapidamente, con un CAGR dell'8.22% grazie alla resistenza dei nuclei rigidi che riducono al minimo l'effetto telegrafico su substrati irregolari e resistono agli impatti più intensi. Il composito in legno e plastica rimane rilevante nella fascia alta del mercato residenziale grazie alla sua sensazione di maggiore morbidezza al tatto e all'acustica superiore, sebbene i sovrapprezzi ne riducano il volume. I fogli di vinile convenzionali persistono nelle sale operatorie e nei corridoi scolastici, dove le saldature migliorano l'igiene. Il mercato delle piastrelle in vinile composito continua a diminuire, poiché gli acquirenti istituzionali si stanno orientando verso superfici senza cera. Le alternative di nicchia – linoleum, gomma e sughero – rappresentano complessivamente circa il 15% del fatturato, trainate da valutazioni di sostenibilità ed esigenze acustiche specifiche.
La struttura a spina di pesce rinforzata con calcare dell'SPC offre agli installatori una tavola dimensionalmente stabile che tollera gli sbalzi di temperatura, supportando progetti nei mercati della fascia solare e nei grattacieli con pareti in vetro. I produttori gestiscono linee di produzione ibride in grado di alternare LVT e SPC su un unico turno, mantenendo scorte bilanciate e cicli di ordinazione reattivi. I rivenditori al dettaglio di massa pubblicizzano facilità di pulizia, resistenza alle ammaccature e bassi costi di gestione, ampliando la visibilità del prodotto con anima rigida e accelerando la sua crescita di quote all'interno della gerarchia dimensionale del mercato dei pavimenti resilienti.

Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipo di installazione: i sistemi a clic sfidano gli adesivi tradizionali
I metodi di incollaggio coprono il 46.12% del volume del 2025, poiché l'adesione permanente rimane fondamentale in ospedali, supermercati e scuole, dove le attrezzature a rulli e l'elevato traffico pedonale impongono carichi di taglio che i pavimenti flottanti faticano a supportare. Facilitano inoltre la realizzazione di giunzioni saldate che formano rivestimenti monolitici, semplificando i protocolli di igienizzazione. Tuttavia, le doghe Click-lock crescono a un CAGR del 7.63%, poiché gli appaltatori cercano programmi di costruzione più brevi e costi di manodopera ridotti. I bordi di bloccaggio si innestano con una leggera battitura, consentendo agli installatori di coprire fino a 100 m² al giorno, riducendo i tempi di fermo per le famiglie più impegnate e accelerando le ristrutturazioni commerciali. I formati a posa libera, composti da piastrelle più pesanti fissate tramite attrito e nastro perimetrale, sono ideali per data center e uffici in cui l'accesso ai cavi sottopavimento è fondamentale. La varietà di opzioni di installazione favorisce una crescita parallela e migliora l'adattabilità complessiva del mercato dei pavimenti resilienti.
Per settore dell'utente finale: il settore residenziale guida la traiettoria di crescita
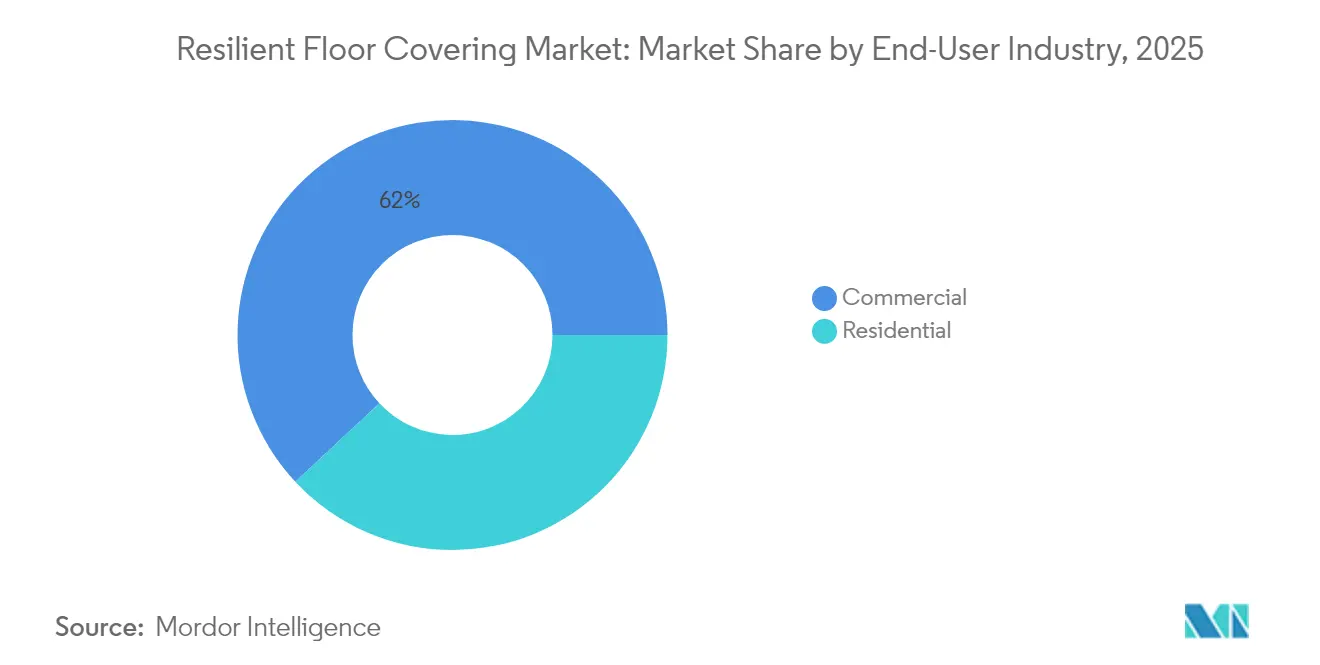
I progetti residenziali hanno generato il 38.05% del fatturato nel 2025 e sono destinati a crescere a un CAGR dell'8.09%. Le prestazioni impermeabili, la pulizia semplificata e una libreria di stili in continua espansione sono apprezzate dai proprietari di case che rinnovano cucine, anticamere e spazi ricreativi al piano inferiore. Le attività di riparazione e ristrutturazione nelle periferie statunitensi più mature, nei complessi residenziali multifamiliari tedeschi e nei condomini più datati in Giappone continuano a dare priorità alle doghe a posa rapida che riducono al minimo il disagio per gli occupanti. Il settore commerciale rimane ampio. Le strutture sanitarie adottano lastre resilienti omogenee che tollerano detergenti aggressivi. Il settore scolastico installa pavimenti in vinile pregiato (LVT) ammortizzati per ridurre il rumore ambientale e ridurre i budget di manutenzione. I marchi commerciali specificano doghe stampate digitalmente per uniformare i prototipi dei negozi in tutte le regioni, mentre gli uffici aziendali incorporano design a base biologica che rafforzano la rendicontazione sulla sostenibilità. I segmenti industriali rimangono di nicchia ma stabili; il vinile antistatico viene utilizzato per l'assemblaggio di componenti elettronici e le lastre resistenti agli agenti chimici proteggono i laboratori farmaceutici. Le bandiere per l'ospitalità combinano l'SPC effetto legno nelle camere degli ospiti con piastrelle effetto pietra nelle hall per creare ambienti coesi ma resistenti nel mercato dei rivestimenti per pavimenti resilienti.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per canale di distribuzione: i rivenditori specializzati si difendono dalla disruption digitale
Gli showroom di pavimenti indipendenti continuano a dominare perché le consulenze di persona aiutano i clienti a orientarsi tra le classificazioni degli strati di usura, i sottofondi fonoassorbenti e la scelta dei colori. Gli installatori spesso collaborano con questi negozi, colmando il cerchio sulla carenza di manodopera. Le catene di negozi per la casa sfruttano la presenza dei grandi magazzini e l'inventario su pallet per soddisfare gli acquirenti a basso prezzo in cerca di aggiornamenti fai da te nel fine settimana. Le piattaforme di e-commerce mostrano visualizzatori di ambienti con realtà aumentata e spediscono piccoli pacchi di campioni entro 48 ore, consentendo una selezione online senza problemi. Rivenditori ibridi come Floor and Decor combinano la navigazione digitale con chioschi di progettazione in negozio per un'esperienza omnicanale. Alcuni produttori ora gestiscono gallerie di punta dove gli architetti possono valutare le nuove tecnologie prima di scegliere. Questo mix di canali stabilizza la domanda attraverso i cicli economici e le diverse tipologie di acquirenti, rendendo il mercato dei pavimenti resilienti meno volatile rispetto a molte altre categorie di prodotti per l'edilizia.
Analisi geografica
Mercato europeo dei rivestimenti per pavimenti resilienti
L'Europa contribuisce al 31.70% del fatturato mondiale, sostenuto da severe normative sulla qualità dell'aria interna, sussidi per l'ammodernamento e direttive sull'economia circolare che incentivano il riciclo a ciclo chiuso. Germania e Francia sostengono la domanda con interventi di ristrutturazione nell'edilizia popolare, mentre i comuni scandinavi scelgono il linoleum bio-based per le scuole. Il programma ReStart® di Tarkett recupera gli scarti di cantiere e il materiale a fine vita, dimostrando un modello regionale per il recupero dei materiali. La spesa per le ristrutturazioni rimane sostenuta, poiché i sussidi per l'efficienza energetica premiano gli occupanti che sigillano gli involucri edilizi e aggiungono superfici a basse emissioni di COV, favorendo la rapida installazione dei pavimenti resilienti sui supporti esistenti.
Mercato dei rivestimenti per pavimenti resilienti nella regione Asia-Pacifico
L'area Asia-Pacifico registra la crescita più rapida, con un CAGR del 9.03%, sostenuta da grattacieli residenziali nelle megalopoli, espansioni ospedaliere e aumento del reddito disponibile. La sola Cina assorbe milioni di metri quadrati di lastre resilienti per ospedali pubblici e grandi centri commerciali. Le missioni di edilizia residenziale urbana dell'India richiedono soluzioni economiche e impermeabili che resistano all'umidità monsonica. Giappone e Corea del Sud richiedono strati acustici di alta qualità per completare le costruzioni in acciaio leggero. In tutta l'ASEAN, le condutture infrastrutturali in Indonesia, Thailandia e Vietnam aumentano i consumi, poiché i costruttori passano dalle piastrelle in ceramica alle doghe a incastro più facili da maneggiare, rafforzando la traiettoria di espansione del mercato delle pavimentazioni resilienti.
Mercato nordamericano dei rivestimenti per pavimenti resilienti
Il Nord America genera circa un quarto delle vendite globali e le azioni tariffarie hanno innescato un rapido onshoring. Nuove linee in Georgia e Ontario supportano i distributori locali, riducendo i tempi di spedizione e salvaguardando l'approvvigionamento. Le province canadesi specificano prodotti a basso contenuto di COV per le strutture provinciali, mentre il Messico sta sviluppando la capacità di servire il mercato immobiliare residenziale nazionale e le opportunità di esportazione nell'ambito di accordi di libero scambio. La regione è oggetto di una costante ristrutturazione alimentata dal patrimonio edilizio obsoleto, con le doghe in SPC spesso scelte per risolvere i problemi di umidità storici nei seminterrati e negli ampliamenti al piano terra. La diversificazione della domanda tra abitazioni unifamiliari, multifamiliari e commerciali leggere migliora la stabilità strutturale del mercato dei pavimenti resilienti in Nord America.
Ottieni analisi su importanti mercati geografici
Scarica PDF
Panorama normativo
I rivestimenti per pavimenti resilienti devono affrontare requisiti più stringenti in materia di divulgazione di informazioni chimiche, qualità dell'aria interna e conformità all'economia circolare, oltre a provvedimenti commerciali che possono influenzare le decisioni di approvvigionamento. Negli Stati Uniti, il controllo sui plastificanti utilizzati nelle formulazioni viniliche è aumentato in seguito alla bozza di valutazione del rischio per il DINP (Dinous Insulated Natural Plastics) dell'Agenzia per la Protezione Ambientale statunitense, mentre la supervisione della qualità dell'aria interna e delle emissioni dei prodotti per l'edilizia continua a essere influenzata da requisiti a livello statale, come i programmi del California Air Resources Board, e da riferimenti federali utilizzati per i materiali da costruzione.
In Europa, i requisiti di standardizzazione e circolarità hanno compiuto progressi nel biennio 2025-2026 attraverso l'aggiornamento degli standard di prodotto e l'adozione di strumenti di sostenibilità a livello europeo. Il CEN ha approvato la norma EN 650:2025 per i rivestimenti resilienti per pavimenti in PVC (in sostituzione della EN 650:2012) e nel 2026 ha pubblicato standard per i rivestimenti per pavimenti, tra cui la SIST EN 18135:2026 a supporto di una struttura di passaporto di prodotto in linea con la direttiva UE sulla trasparenza digitale dei prodotti, e la EN 688:2026 per il sughero-linoleum. La Commissione europea ha esteso i criteri dell'etichetta ecologica UE per i rivestimenti per pavimenti a base di legno, sughero e bambù fino al 31 dicembre 2029 (Decisione (UE) 2026/66 della Commissione), rafforzando la richiesta di materiali a basse emissioni e documentati nei progetti che mirano all'ottenimento di etichette ecologiche e nei capitolati d'appalto pubblici. In Cina, l'Amministrazione statale per la regolamentazione del mercato ha pubblicato la norma GB 18586-2026 relativa ai limiti sulle sostanze pericolose nei pavimenti in PVC, con entrata in vigore prevista a partire dal 1° ottobre 2027, aumentando la pressione per gli esportatori che riforniscono il vasto mercato cinese delle costruzioni istituzionali e sanitarie.
Analisi della catena del valore
La catena del valore inizia con materie prime petrolchimiche e di origine biologica, tra cui resina PVC, plastificanti, stabilizzanti e cariche come il calcare per i compositi SPC, oltre a pigmenti e inchiostri per la stampa digitale e materiali di supporto e sottostrato. I produttori poi miscelano e lavorano le materie prime tramite calandratura o estrusione, applicano la stampa superficiale e la finitura a rilievo e trasformano i materiali in lastre, piastrelle e pannelli rigidi. I prodotti transitano attraverso centri di distribuzione regionali, rivenditori specializzati e centri per la casa, nonché installatori professionisti, con i progetti per il settore sanitario e scolastico spesso guidati da canali di specifica. Programmi di settore come ASSURE Certified di RFCI forniscono un quadro di conformità e collaudo in Nord America che definisce la formulazione e la documentazione del prodotto lungo tutta la catena, in particolare per le categorie di compositi WPC/SPC rigidi.
La gestione del rischio della catena di approvvigionamento è diventata più centrale per l'economia dei pavimenti resilienti, poiché i dazi e la volatilità dei costi di trasporto stanno rimodellando le decisioni di approvvigionamento. I report di settore del 2026 hanno evidenziato l'aumento dei dazi su alcuni prodotti resilienti di origine cinese e uno spostamento dell'offerta verso il Sud-est asiatico, il Messico e gli stabilimenti statunitensi, rafforzando le strategie di produzione nearshore già osservate in Nord America ed Europa. Anche i costi logistici sono emersi come un punto critico all'inizio del 2026, con i sovrapprezzi dovuti al diesel e la volatilità del carburante che hanno spinto i distributori ad adottare misure di prezzo e a favorire l'accumulo di scorte e il consolidamento dei container più pieni. All'interno della produzione, l'aumento della capacità produttiva e la riattivazione degli impianti negli Stati Uniti per le tipologie di pavimenti resilienti e LVT contribuiscono a ridurre i tempi di consegna, ma la catena rimane esposta alle fluttuazioni delle materie prime in PVC e alle interruzioni dei trasporti, dato il legame con il settore petrolchimico in molte formulazioni di pavimenti resilienti.
Panorama competitivo
I cinque maggiori produttori rappresentano insieme un terzo delle vendite mondiali, indicando un settore moderatamente concentrato ma guidato dall'innovazione. Mohawk Industries sfrutta l'integrazione verticale, trasformando vinile post-consumo e polimeri riciclati in PureTech, una linea senza PVC che soddisfa gli obiettivi di costruzione a basse emissioni di carbonio [2] Fonte: Mohawk Industries, “PureTech Launch Overview,” mohawkindustries.com. . La rete globale di ritiro di Tarkett sottolinea la sua leadership nell'economia circolare, consentendo cicli di inventario delle materie prime più rapidi e minori emissioni di Scope 3 [3] Fonte: Tarkett Group, “ReStart® Take-Back & Recycling Program,” tarkett.com. . Shaw Industries, espandendo la capacità di produzione di pannelli rigidi in Georgia, cerca di sostituire i volumi di importazione con la produzione nazionale, mentre Armstrong Flooring si concentra su pannelli ad alte prestazioni tecniche per unità di terapia intensiva. Mannington Mills posiziona le doghe SPC ad alta grafica attraverso distributori specializzati, rafforzando la sua identità orientata al design.
Al di sotto del livello più alto, Responsive Industries sta espandendo la produzione in India per servire i corridoi di crescita dell'area Asia-Pacifico, mentre Gerflor sta perfezionando l'integrazione tra pareti e pavimenti incentrata sul settore sanitario per le zone a rischio di infezioni. I nuovi operatori di nicchia si concentrano su formulazioni specifiche per ogni clima o prive di PVC, affermandosi in categorie di nicchia. L'intensità competitiva si orienta verso la differenziazione del prodotto e gli indicatori di sostenibilità, non verso le guerre di prezzo, preservando i margini e facilitando un costante reinvestimento nel mercato dei rivestimenti per pavimenti resilienti.
Le opportunità offerte dagli spazi vuoti ruotano attorno a polimeri rinnovabili, profili a incastro facili da installare e pavimenti con sensori che alimentano i dashboard delle prestazioni degli edifici. L'orientamento normativo verso alternative al PVC accelera i processi di ricerca e sviluppo, il che significa che le aziende che commercializzano tempestivamente formule conformi possono aggiudicarsi le future gare d'appalto. I continui aggiornamenti della stampa digitale spingono il confine tra immagini autentiche e replicate, aumentando le valutazioni dei consumatori e proteggendo i prezzi. Queste dinamiche, unite a un indice di concentrazione di medio livello, promuovono una concorrenza attiva ma lasciano spazio a concorrenti agili per conquistare segmenti di domanda specializzati.
Leader del settore dei rivestimenti per pavimenti resilienti
Mohawk Industries Inc.
Tarkett SA
Shaw Industries Group Inc.
Armstrong Flooring LLC
Mannington Mills Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Maggio 2026: Forbo Flooring Systems ha inaugurato il suo primo stabilimento di produzione statunitense per Flotex a Hazle Township, in Pennsylvania. La nuova base produttiva nazionale consente di ridurre i tempi di consegna e i costi di importazione e trasporto per una categoria di pavimenti resistenti, ampiamente utilizzata negli ambienti commerciali.
- Aprile 2025: Mohawk Industries ha lanciato PureTech, un pavimento resiliente senza PVC, realizzato con l'80% di materiale riciclato e progettato per soddisfare le specifiche ESG (ambientali, sociali e di governance). Il lancio ha ampliato le opzioni senza PVC nel mercato dei pavimenti resilienti tradizionali e ha aumentato la pressione competitiva in merito alle dichiarazioni e alla documentazione relative al contenuto riciclato.
- Novembre 2024: Shaw Industries ha investito 90 milioni di dollari a Ringgold, in Georgia, per più che raddoppiare la produzione di pannelli SPC e LVT entro il 2026. L'espansione ha rafforzato la resilienza dell'offerta nordamericana in un contesto di cambiamenti nelle fonti di approvvigionamento dovuti ai dazi e ha supportato una maggiore disponibilità locale di assortimenti di pannelli a nucleo rigido.
Ambito e metodologia
La pavimentazione resiliente è qualsiasi cosa con una superficie di usura non tessile, non legno e non pietra. Questo rapporto fornisce una panoramica dettagliata del mercato dei rivestimenti per pavimenti flessibili, inclusa una valutazione del mercato genitoriale, le tendenze emergenti nei segmenti e nei mercati regionali, cambiamenti significativi nelle dinamiche di mercato e approfondimenti sulla struttura del mercato. Analizzando i dati raccolti dagli analisti del settore e dai partecipanti al mercato nei punti principali della catena del valore, questo rapporto include anche valutazioni qualitative e quantitative. Il mercato dei rivestimenti per pavimenti resilienti è segmentato per prodotto, che comprende pavimenti resilienti in vinile, pavimenti resilienti in linoleum, pavimenti resilienti in fibra di vetro, pavimenti resilienti in sughero e pavimenti resilienti in gomma; per utente finale, che prevede la sostituzione residenziale, commerciale e costruttiva; per canale di distribuzione, che comprende appaltatori, negozi specializzati, centri per la casa e altri, e per area geografica che comprende Nord America, Sud America, Europa, Asia-Pacifico, Medio Oriente e Africa. Il rapporto offre dimensioni del mercato e previsioni per il mercato dei rivestimenti per pavimenti resilienti in termini di entrate (USD) per tutti i segmenti di cui sopra.
Per tipo di prodotto
| Piastrella in vinile di lusso (LVT) | Dry-Back (incollato) |
| Click-Lock Floating | |
| Loose-Lay | |
| Foglio di vinile | |
| Piastrelle in vinile composito (VCT) | |
| Composito di pietra e plastica (SPC) / Nucleo rigido | |
| Wood Plastic Composite (WPC) | |
| Linoleum | |
| Gomma | |
| sughero |
Per tipo di installazione
| Incollaggio |
| Galleggiante / Blocco a scatto |
| Loose-Lay |
Per settore degli utenti finali
| Residenziale | |
| Commerciale | Strutture sanitarie |
| Edifici scolastici | |
| Vendita al dettaglio e supermercati | |
| Ospitalità e tempo libero | |
| Uffici Aziendali | |
| Industriale e manifatturiero |
Per canale di distribuzione
| disconnesso | Negozi specializzati |
| Centri per la casa e catene fai da te | |
| Online |
Presenza sul territorio
| Nord America | Canada |
| Stati Uniti | |
| Messico | |
| Sud America | Brasile |
| Perù | |
| Cile | |
| Argentina | |
| Resto del Sud America | |
| Asia-Pacifico | India |
| Cina | |
| Giappone | |
| Australia | |
| Corea del Sud | |
| Asia sud-orientale (Singapore, Malesia, Thailandia, Indonesia, Vietnam, Filippine) | |
| Resto dell'Asia-Pacifico | |
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Spagna | |
| Italia | |
| BENELUX (Belgio, Paesi Bassi, Lussemburgo) | |
| NORDICI (Danimarca, Finlandia, Islanda, Norvegia, Svezia) | |
| Resto d'Europa | |
| Medio Oriente & Africa | Emirati Arabi Uniti |
| Arabia Saudita | |
| Sud Africa | |
| Nigeria | |
| Resto del Medio Oriente e Africa |
| Per tipo di prodotto | Piastrella in vinile di lusso (LVT) | Dry-Back (incollato) |
| Click-Lock Floating | ||
| Loose-Lay | ||
| Foglio di vinile | ||
| Piastrelle in vinile composito (VCT) | ||
| Composito di pietra e plastica (SPC) / Nucleo rigido | ||
| Wood Plastic Composite (WPC) | ||
| Linoleum | ||
| Gomma | ||
| sughero | ||
| Per tipo di installazione | Incollaggio | |
| Galleggiante / Blocco a scatto | ||
| Loose-Lay | ||
| Per settore degli utenti finali | Residenziale | |
| Commerciale | Strutture sanitarie | |
| Edifici scolastici | ||
| Vendita al dettaglio e supermercati | ||
| Ospitalità e tempo libero | ||
| Uffici Aziendali | ||
| Industriale e manifatturiero | ||
| Per canale di distribuzione | disconnesso | Negozi specializzati |
| Centri per la casa e catene fai da te | ||
| Online | ||
| Presenza sul territorio | Nord America | Canada |
| Stati Uniti | ||
| Messico | ||
| Sud America | Brasile | |
| Perù | ||
| Cile | ||
| Argentina | ||
| Resto del Sud America | ||
| Asia-Pacifico | India | |
| Cina | ||
| Giappone | ||
| Australia | ||
| Corea del Sud | ||
| Asia sud-orientale (Singapore, Malesia, Thailandia, Indonesia, Vietnam, Filippine) | ||
| Resto dell'Asia-Pacifico | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Spagna | ||
| Italia | ||
| BENELUX (Belgio, Paesi Bassi, Lussemburgo) | ||
| NORDICI (Danimarca, Finlandia, Islanda, Norvegia, Svezia) | ||
| Resto d'Europa | ||
| Medio Oriente & Africa | Emirati Arabi Uniti | |
| Arabia Saudita | ||
| Sud Africa | ||
| Nigeria | ||
| Resto del Medio Oriente e Africa | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quali sono le dimensioni attuali del mercato dei rivestimenti resilienti per pavimenti?
Il mercato dei rivestimenti resilienti per pavimenti valeva 2.7 miliardi di dollari nel 2026 e si prevede che raggiungerà i 3.52 miliardi di dollari entro il 2031.
Quale segmento guida il mercato dei rivestimenti resilienti per pavimenti?
Le piastrelle in vinile di lusso restano il prodotto principale, rappresentando il 29.94% del fatturato del 2025.
Quale categoria di prodotti sta crescendo più rapidamente?
Si prevede che il materiale Stone Plastic Composite crescerà a un CAGR dell'8.22% entro il 2031 grazie al suo nucleo rigido e impermeabile.
Perché l'area Asia-Pacifico è la regione in più rapida crescita?
La rapida urbanizzazione, la costruzione di strutture sanitarie e l'aumento del reddito dei consumatori spingono la domanda nell'area Asia-Pacifico a un CAGR del 9.03%.
Quanto è ampia l'opportunità residenziale?
Le applicazioni residenziali rappresentano già il 38.05% del fatturato globale e stanno crescendo a un CAGR dell'8.09% grazie all'attività di ristrutturazione sostenuta.
Quale metodo di installazione sta sottraendo quote di mercato all'incollaggio?
Le assi flottanti con sistema di incastro a scatto stanno guadagnando terreno con un CAGR del 7.63% grazie a un assemblaggio più rapido e senza adesivi, adatto sia agli amanti del fai da te che a squadre professionali.


