

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
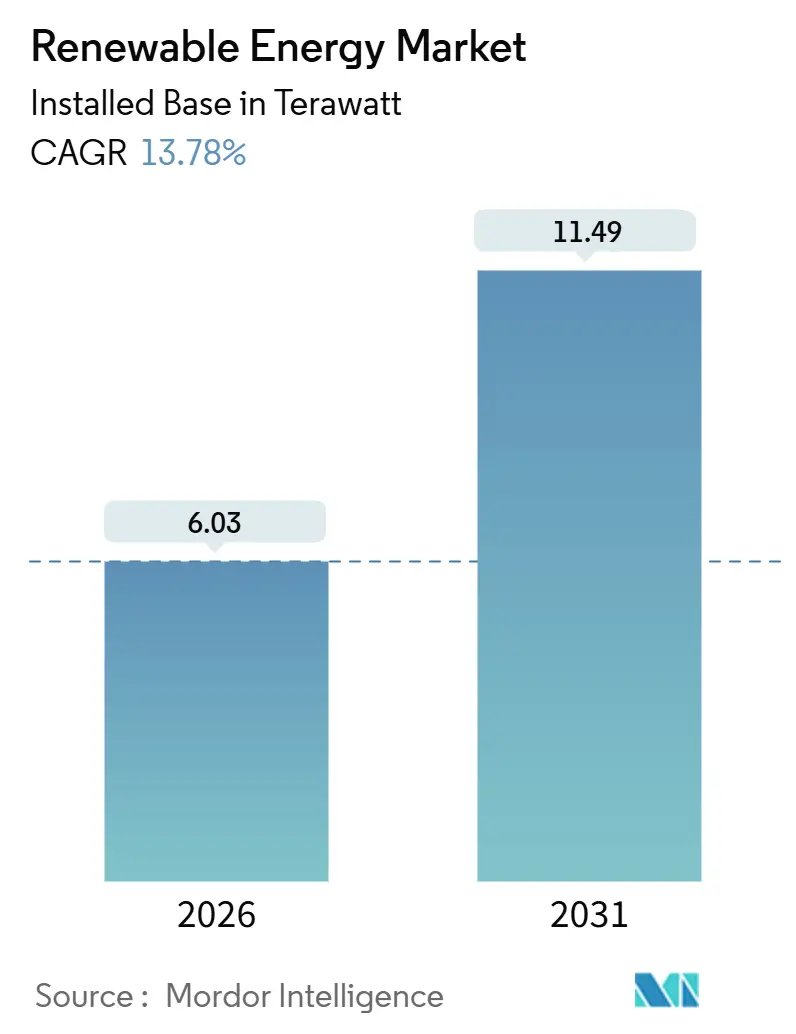
| Volume di mercato (2026) | 6.03 Terawatt |
| Volume di mercato (2031) | 11.49 Terawatt |
| Tasso di crescita (2026 - 2031) | 13.78% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Asia Pacifico |
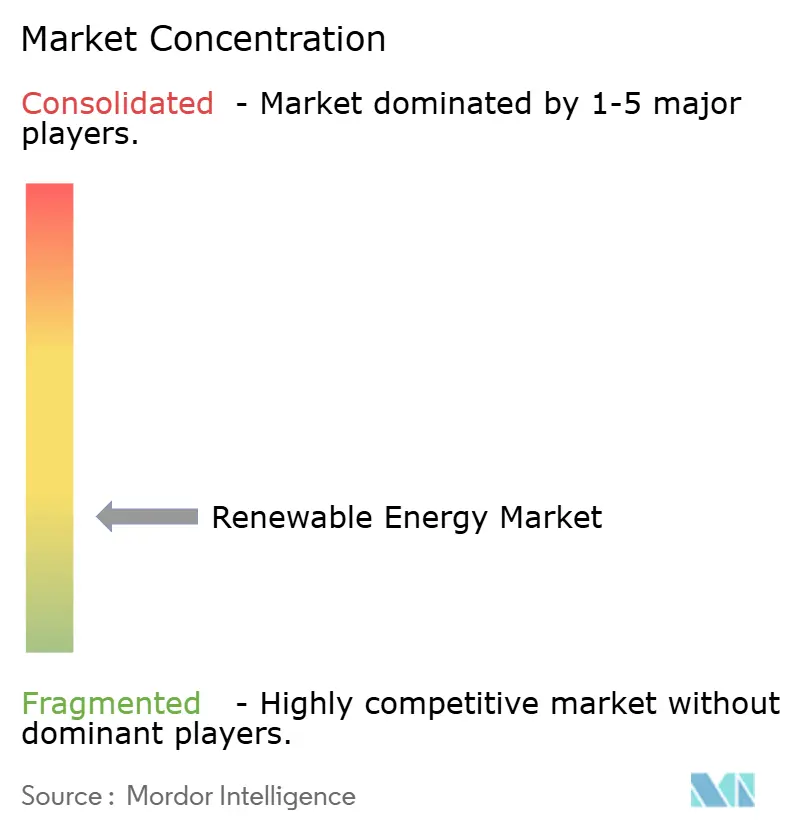
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato delle energie rinnovabili di Mordor Intelligence
Si prevede che le dimensioni del mercato delle energie rinnovabili in termini di base installata cresceranno da 6.03 Terawatt nel 2026 a 11.49 Terawatt entro il 2031, con un CAGR del 13.78% durante il periodo di previsione (2026-2031).
Questa espansione è supportata da accordi di acquisto di energia multi-gigawatt da parte di aziende che promuovono i progetti, insieme a iniziative di idrogeno verde che creano una domanda indipendente dalle reti tradizionali. La compressione dei costi dei moduli, la rapidità nell'ottenimento dei permessi e l'utilizzo di elettrolizzatori stanno convergendo per rendere la capacità incrementale economicamente interessante anche in mercati saturi. Le dinamiche competitive stanno cambiando, poiché i produttori di energia indipendenti combinano bassi costi di capitale con offerte EPC chiavi in mano, erodendo costantemente la posizione delle utility verticalmente integrate. Nel frattempo, i sistemi ibridi di accumulo solare-eolico stanno emergendo come una copertura contro la riduzione della domanda, offrendo energia elettrica rinnovabile programmabile che accelera l'adozione di sistemi di accumulo a lungo termine. In questo contesto, il mercato delle energie rinnovabili vedrà una crescente pressione sui margini degli sviluppatori tradizionali, ma maggiori opportunità per gli OEM che integrano a valle.
Punti chiave del rapporto
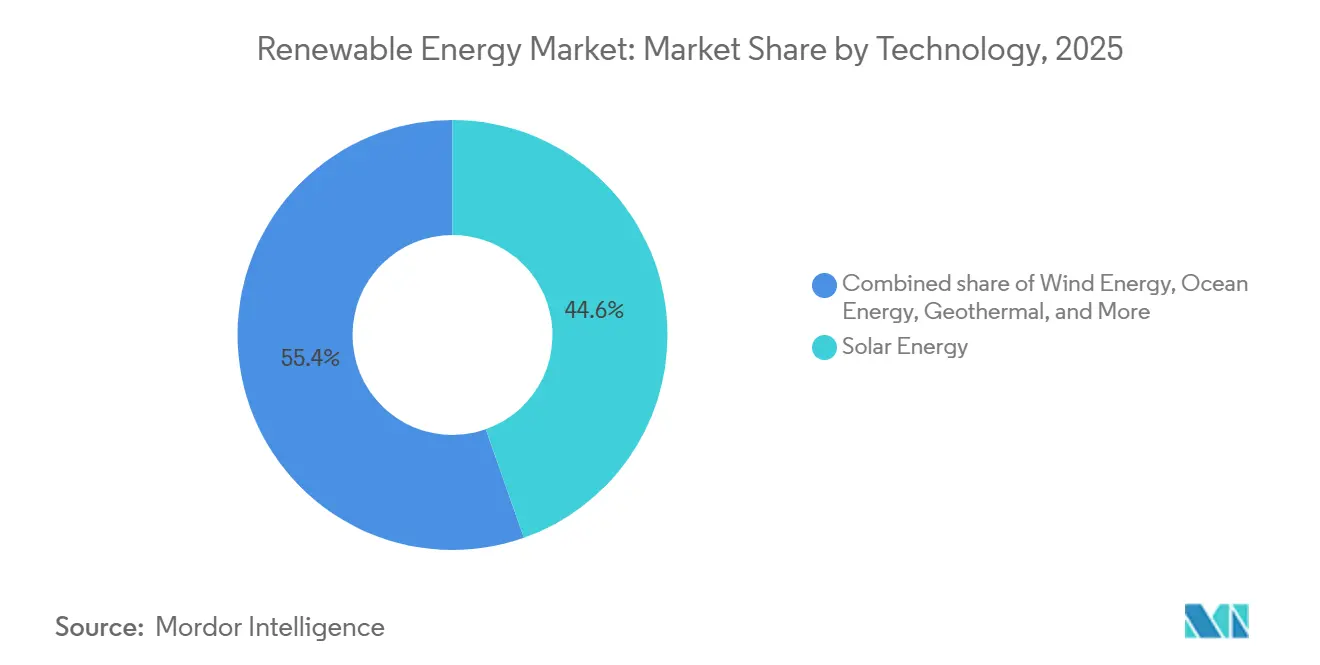
- In base alla tecnologia, l'energia solare ha rappresentato il 44.61% della quota di mercato delle energie rinnovabili nel 2025, mentre si prevede che l'energia oceanica aumenterà a un CAGR del 36.95% entro il 2031.
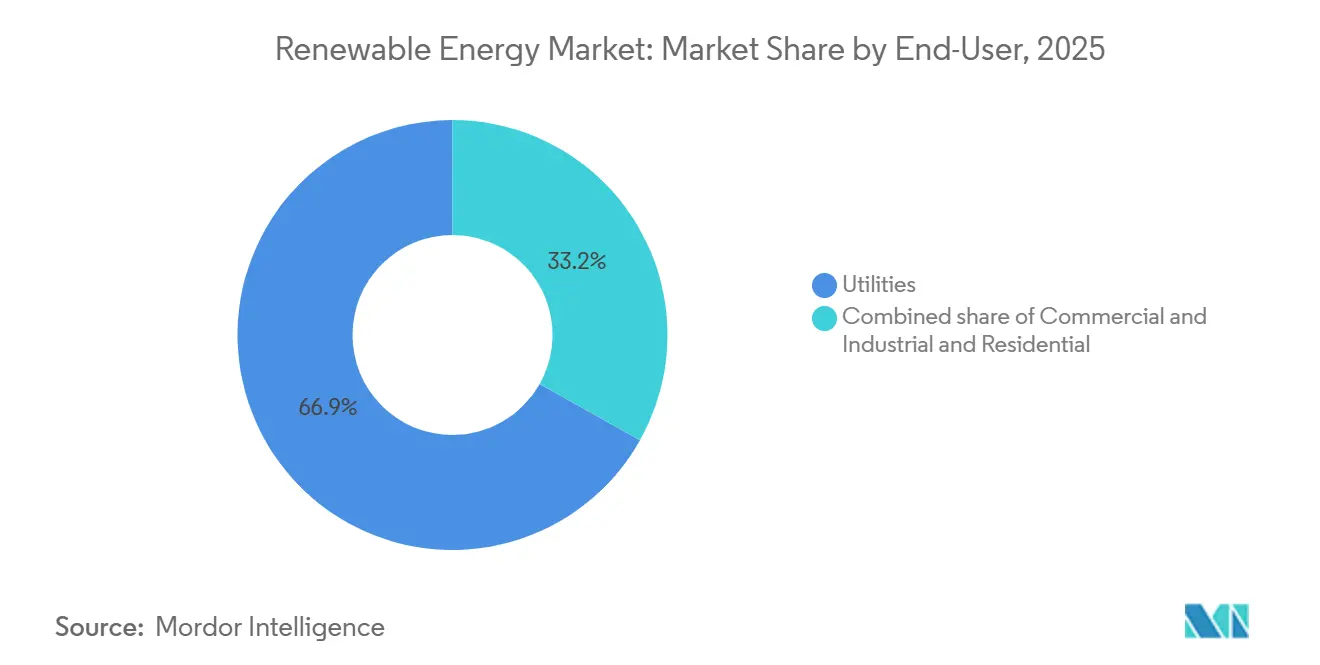
- Per quanto riguarda l'utente finale, nel 2025 le utility detenevano una quota del 66.85% del mercato delle energie rinnovabili, mentre il segmento commerciale e industriale crescerà a un CAGR del 16.73% fino al 2031.
- In termini geografici, l'area Asia-Pacifico ha registrato il 57.23% della capacità installata nel 2025 e sta accelerando a un CAGR del 16.19% tra il 2026 e il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale delle energie rinnovabili
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| I PPA aziendali accelerano le costruzioni su scala industriale | + 2.8% | Nord America, Europa, spillover APAC | Medio termine (2-4 anni) |
| La domanda di data center di grandi dimensioni stimola l'approvvigionamento di energia solare ed eolica | + 1.9% | Paesi nordici, Irlanda, Stati Uniti del Pacifico nord-occidentale | A breve termine (≤ 2 anni) |
| I gasdotti per l'idrogeno verde da gigawatt stimolano l'aumento della capacità | + 2.4% | MENA, Australia, Cile | A lungo termine (≥ 4 anni) |
| EU REPowerEU accelera i tempi di rilascio dei permessi per l'eolico terrestre | + 1.6% | Europa meridionale (Spagna, Italia, Grecia) | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Comprendi le tendenze chiave che modellano questo mercato
Scarica PDF
Accordi di acquisto di energia aziendale accelerano la costruzione di centrali elettriche su scala industriale in Nord America e in Europa
I PPA aziendali si sono evoluti in coperture di bilancio a 15-20 anni che sostituiscono il rischio commerciale con credito investment grade, consentendo agli sviluppatori di raggiungere la chiusura finanziaria più rapidamente rispetto alle tradizionali gare d'appalto per le utility. Il portafoglio da 1.5 GW di Meta con RWE nel 2024 esemplifica come gli acquirenti di data center sottoscrivano pipeline multinazionali, comprimendo i cicli di costruzione dell'energia solare a meno di 24 mesi e dell'eolico onshore a circa 30 mesi. Gli sviluppatori danno priorità ai progetti contrattualizzati rispetto agli asset speculativi, quindi il mercato delle energie rinnovabili è ora guidato dai grandi acquirenti piuttosto che dalle autorità di regolamentazione. Con un numero sempre maggiore di aziende che stabiliscono obiettivi basati sulla scienza, si prevede che la domanda aggregata supererà i 40 GW di nuova capacità all'anno fino al 2030, rafforzando la traiettoria a lungo termine del mercato delle energie rinnovabili. La visibilità che ne deriva riduce il costo medio ponderato del capitale e innalza il tetto di distribuzione nelle reti ad alta penetrazione.
La domanda di data center iperscalabili stimola gli acquisti di energia solare ed eolica nei paesi nordici e in Irlanda
I carichi di lavoro dell'intelligenza artificiale stanno guidando la crescita dell'elettricità nei campus cloud, spingendo gli operatori a bloccare la produzione di energia rinnovabile nelle regioni con surplus di energia idroelettrica ed eolica. L'accordo di Google per l'energia eolica norvegese da 500 MW illustra come le aziende sfruttino il mix di energia pulita dei paesi nordici, mentre la congestione della rete intorno a Dublino ha spostato gli investimenti verso Svezia e Finlandia. Il mercato delle energie rinnovabili risponde sviluppando impianti solari e di accumulo in loco che riducono la dipendenza dai nodi con vincoli di trasmissione. Questa dinamica convoglia i capitali verso asset distribuiti, incoraggiando inverter per la formazione della rete e architetture di microreti. L'elasticità della domanda a breve termine rimane elevata e gli sviluppatori in grado di abbinare la produzione di energia alle batterie ottengono lo status di fornitore preferenziale con gli hyperscaler.
I gasdotti Gigawatt per l'idrogeno verde aumentano la capacità produttiva in Medio Oriente e Nord Africa e in Australia
Progetti come NEOM in Arabia Saudita (ibrido eolico-solare da 4 GW) e il complesso Pilbara da 5 GW di Fortescue stanno appaltando direttamente la produzione di energia rinnovabile per gli elettrolizzatori, aggirando il prelievo dalla rete e dando vita a una catena del valore integrata verticalmente. Poiché gli acquirenti di idrogeno firmano accordi di fornitura ventennali, gli sviluppatori si assicurano una certezza di fatturato paragonabile ai PPA, ma con un potenziale di crescita delle materie prime in caso di contrazione dei mercati dell'ammoniaca e dell'e-metanolo. Il mercato delle energie rinnovabili, quindi, acquisisce un secondo canale di domanda parallelo che probabilmente rappresenterà il 10-15% delle aggiunte globali entro il 2030. Le energie rinnovabili collegate agli elettrolizzatori favoriscono anche i siti con un fattore di capacità elevato, accelerando la costruzione di impianti eolici e solari in deserti scarsamente popolati e zone costiere.
EU REPowerEU accelera i tempi di rilascio dei permessi per l'eolico terrestre nell'Europa meridionale
L'approvazione da parte della Spagna di 3.2 GW di progetti nel 2024 nell'ambito del regime accelerato dimostra il valore delle revisioni ambientali di un anno. [1] Commissione europea, “Riforme delle autorizzazioni REPowerEU”, europa.eu Gli sviluppatori in Italia e Grecia segnalano un'accelerazione simile, riducendo di due o tre anni i tempi di pre-costruzione. Per il mercato delle energie rinnovabili, ciò libera risorse EPC e gru per carichi pesanti, che sono scarse, per ulteriori progetti, riducendo indirettamente i costi di bilanciamento dell'impianto. Insieme a piattaforme d'asta favorevoli, l'Europa meridionale si sta affermando come un corridoio eolico competitivo in termini di costi, compensando i colli di bottiglia delle navi nell'Europa settentrionale. Nei prossimi due anni, potrebbero entrare in funzione 5 GW all'anno in più rispetto a quanto suggerito dalle precedenti previsioni di base, spingendo la dimensione complessiva del mercato delle energie rinnovabili oltre il consenso.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Rischi di congestione e riduzione della rete elettrica nell'ERCOT e nella Mongolia Interna | -1.40% | Stati Uniti (Texas), Cina (Mongolia Interna, Gansu) | A breve termine (≤ 2 anni) |
| Le normative sui rifiuti di lame a fine vita aumentano i costi in Germania e Francia | -0.80% | Germania, Francia, ricadute a livello UE | Medio termine (2-4 anni) |
| La mancanza di stoccaggio a lungo termine rallenta l'elevata penetrazione di VRE nel sud-est asiatico | -1.10% | Asia sud-orientale (Vietnam, Thailandia, Indonesia, Filippine) | Medio termine (2-4 anni) |
| I mandati sui contenuti locali gonfiano il CAPEX dell'eolico offshore in India e Brasile | -0.90% | India, Brasile, mercati offshore emergenti | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Rischi di congestione e riduzione della rete elettrica in ERCOT (Stati Uniti) e Mongolia Interna (CN)
L'ERCOT ha ridotto di 3.2 TWh l'energia elettrica rinnovabile nel 2024, poiché la produzione del Texas occidentale ha superato quella della trasmissione verso Houston. Le code di interconnessione superano ora i cinque anni, ritardando progetti come il parco eolico Azure Sky da 300 MW di Enel fino al 2026. In Cina, la riduzione della produzione nella Mongolia Interna si aggira ancora intorno al 4%, determinando sconti sui prezzi del 15-20% per collocare l'energia presso gli acquirenti orientali. Questi fattori riducono i tassi di rendimento interni e rinviano temporaneamente circa 10 GW di aggiunte di energia eolica e solare ad alto consumo di risorse. Sebbene le nuove linee HVDC allevieranno alla fine i vincoli, un rallentamento a breve termine del CAGR del mercato delle energie rinnovabili è inevitabile.
Le normative sui rifiuti di lame a fine vita aumentano i costi in Germania e Francia
La legge tedesca sull'economia circolare e il mandato parallelo francese ora richiedono il riciclo dell'85% della massa delle pale, portando i costi di smantellamento a 16,000-27,000 dollari per pala. [2] Ministero federale tedesco dell'ambiente, "Legge sull'economia circolare", bmuv.de Per le turbine più vecchie da 3 MW che si avvicinano ai 20 anni di vita utile, questo aggiunge il 2-3% al costo livellato dell'energia, incoraggiando gli operatori a modernizzare i rotori piuttosto che a sostituire completamente gli impianti. L'effetto a catena rallenta la domanda di sostituzione per nuove turbine, limitando marginalmente il potenziale di crescita del mercato delle energie rinnovabili fino a quando le catene di approvvigionamento del riciclo non si espandono e i costi unitari non diminuiscono.
Analisi del segmento
Per tecnologia: l'energia oceanica aumenta dalla base di nicchia
Il CAGR del 36.95% di Ocean Energy dal 2026 al 2031 la rende la fetta in più rapida crescita del mercato delle energie rinnovabili. La turbina mareomotrice O2 da 2 MW di Orbital Marine Power nelle Orcadi ha raggiunto un fattore di capacità del 74% nel suo anno di debutto, ben al di sopra delle norme dell'eolico offshore, a dimostrazione della prevedibilità delle maree. [3] Orbital Marine Power, “Prestazioni della turbina O2”, orbitalmarine.com Gli aquiloni Dragon 12 di Minesto convertono le correnti a bassa velocità in elettricità utile, espandendo la base di risorse oltre gli stretti ad alto flusso. L'energia solare, con una quota di mercato delle energie rinnovabili del 44.61% nel 2025, mantiene la leadership grazie ai prezzi dei pannelli in silicio cristallino che sono scesi a 0.12 dollari per watt nel 2024, mentre i costi del polisilicio sono scesi sotto gli 8 dollari al chilogrammo. L'aumento di efficienza superiore al 25% per le celle TOPCon e a eterogiunzione riduce ulteriormente i costi dei componenti ausiliari del sistema, mantenendo la parità competitiva anche nelle zone temperate.
L'energia eolica contribuisce per circa il 35% alla capacità del 2025, beneficiando di procedure di autorizzazione UE semplificate e di collegamenti di rete potenziati in Cina. L'eolico offshore, tuttavia, deve affrontare un aumento delle spese in conto capitale (CAPEX) per le fondazioni galleggianti, che si aggirano sui 4-5 milioni di dollari per MW, rispetto ai 3-4 milioni di dollari per le piattaforme fisse. L'energia idroelettrica si espande modestamente a causa della diminuzione della disponibilità di siti, sebbene la centrale idroelettrica di pompaggio di Baihetan da 2.4 GW in Cina dimostri il valore dello stoccaggio di otto ore in una rete a energie rinnovabili variabili. [4] China Three Gorges Corporation, “Progetto Baihetan”, ctgpc.com La bioenergia e la geotermia rimangono di nicchia, con quote inferiori all'8%, limitate dalla volatilità dei prezzi delle materie prime e dalla limitata disponibilità di giacimenti ad alta entalpia, tuttavia l'espansione di Theistareykir da 90 MW in Islanda dimostra l'attrattiva della geotermia come fonte di carico di base. Nel complesso, la diversificazione tecnologica protegge il mercato delle energie rinnovabili dal rischio di un singolo segmento, offrendo al contempo agli investitori molteplici punti di ingresso.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per utente finale: il segmento commerciale e industriale supera quello dei servizi di pubblica utilità
Gli acquirenti commerciali e industriali stanno espandendo la loro quota di mercato delle energie rinnovabili a un CAGR del 16.73%, spinti dagli obiettivi di emissione Scope-2 e dalla copertura dell'inflazione. L'accordo eolico irlandese da 250 MW di Amazon Web Services e il PPA Brookfield da 10.5 GW di Microsoft illustrano la svolta degli hyperscaler verso l'approvvigionamento diretto. I PPA virtuali consentono a questi acquirenti di svincolarsi dai vincoli di trasmissione, aggregando la generazione da asset geograficamente distribuiti per attenuare l'intermittenza. Questo cambiamento strutturale riduce il rischio per i commercianti e accorcia i periodi di ammortamento per gli sviluppatori, catalizzando gigawatt incrementali di capacità che espandono le dimensioni complessive del mercato delle energie rinnovabili.
Le utility rappresentano ancora il 66.85% della capacità installata nel 2025, in gran parte per soddisfare gli standard del portafoglio di energia rinnovabile e sostituire le flotte fossili obsolete. Tuttavia, la crescita sta rallentando nelle reti in cui le energie rinnovabili variabili superano già il 30%; ERCOT, ad esempio, ora indirizza i capitali verso l'ammodernamento degli impianti di accumulo e trasmissione piuttosto che verso la pura generazione. La svolta di NextEra Energy del 2024 verso le batterie co-localizzate esemplifica il cambiamento del mix di investimenti. L'adozione residenziale è in ritardo a causa di costi iniziali che vanno da 15,000 a 25,000 dollari per impianto su tetto dopo gli incentivi, combinati con regimi di net-metering incerti. L'energia solare comunitaria offre una soluzione parziale negli stati degli Stati Uniti con politiche di supporto, ma la frammentazione normativa ne attenua la portata, lasciando le famiglie una fetta periferica del mercato delle energie rinnovabili.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
L'area Asia-Pacifico ha dominato con il 57.23% della capacità nel 2025 e si prevede che aumenterà a un CAGR del 16.19%, trainata dai 216 GW di installazioni cinesi nel 2024 e dall'obiettivo di 500 GW dell'India per il 2030. Gli sviluppatori statali cinesi stanno inoltre esportando capitali e attrezzature nel Sud-est asiatico, in America Latina e in Africa attraverso prestiti agevolati che includono moduli, turbine e servizi EPC. Le gare d'appalto per l'eolico offshore e gli incentivi legati alla produzione dell'India mirano a localizzare la produzione, riducendo la dipendenza cinese dalle importazioni.
La costruzione del Nord America accelera grazie all'Inflation Reduction Act, che estende i crediti d'imposta fino al 2032 e ha già catalizzato 150 miliardi di dollari in impegni per il settore manifatturiero nazionale. Gli Stati Uniti hanno installato 32 GW di solare e 8 GW di eolico nel 2024, sebbene le limitazioni imposte dall'ERCOT rivelino un ritardo nella trasmissione. Il Canada punta al 90% di elettricità rinnovabile entro il 2030, utilizzando energia idroelettrica ed eolica offshore, mentre le modifiche normative in Messico hanno frenato gli investimenti privati nonostante l'elevata irradiazione. L'Europa sfrutta REPowerEU per comprimere le autorizzazioni, con Spagna e Grecia che ne beneficiano maggiormente; la Germania deve ancora affrontare ritardi nell'interconnessione superiori a 24 mesi.
Il Medio Oriente e l'Africa emergono come esportatori di idrogeno, come dimostrano il progetto NEOM dell'Arabia Saudita (elettrolizzatore da 4 GW) e il progetto eolico egiziano da 10 GW nel Golfo di Suez. La crescita del Sud America ruota attorno all'asta eolica da 4 GW del Brasile e al corridoio solare cileno da 25 dollari/MWh. L'Argentina colocalizza l'energia solare con le miniere di litio per decarbonizzare la lavorazione. Queste dinamiche regionali ampliano collettivamente la presenza del mercato delle energie rinnovabili e diversificano le catene di approvvigionamento.

Ottieni analisi su importanti mercati geografici
Scarica PDF
Panorama normativo
Il sostegno politico alle energie rinnovabili integra sempre più la riforma degli appalti con i controlli sulla catena di approvvigionamento e sul commercio. Gli appalti sono incentrati su meccanismi competitivi, con le aste che si affermano come modalità dominante per l'assegnazione di nuove capacità in molti mercati. In tale contesto, la progettazione delle aste (allocazione del rischio, indicizzazione e garanzie di consegna) si sta configurando come una leva fondamentale utilizzata dalle autorità per migliorare la bancabilità dei progetti e la disciplina di realizzazione, come emerge dalle discussioni e dalle linee guida pubblicate dall'IRENA nel 2026.
Al contempo, il contesto politico globale è più complesso e stratificato. L'IEA Global Energy Policies Hub monitora oltre 6,500 misure in 84 paesi, il che aumenta gli oneri di conformità per sviluppatori e produttori che operano in diverse giurisdizioni. La regolamentazione si sta inoltre concentrando maggiormente sull'integrazione e sulla resilienza dei sistemi. Diversi mercati si stanno allontanando dalle tradizionali tariffe fisse per orientarsi verso appalti competitivi, con una transizione verso le aste prevista in Cina entro il 2025, mentre un approccio commerciale più difensivo sta influenzando i flussi di attrezzature e materiali attraverso dazi e controlli sulle esportazioni di input critici. Questa combinazione sta spingendo sviluppatori e produttori verso strategie di contenuto locale e processi di tracciabilità della catena di approvvigionamento più rigorosi, oltre alle autorizzazioni e alla conformità per la connessione alla rete, soprattutto laddove la congestione e la limitazione della rete stanno già incidendo sulla redditività dei progetti.
Panorama competitivo
Il mercato delle energie rinnovabili rimane moderatamente frammentato, con i primi 10 sviluppatori che controllano circa il 35-40% della capacità globale. Produttori di energia indipendenti come Brookfield Renewable e Invenergy stanno guadagnando terreno perché il capitale istituzionale e le organizzazioni snelle consentono una rapida esecuzione al di fuori dei quadri normativi. Il PPA pluriennale da 10.5 GW di Microsoft con Brookfield rappresenta una svolta, sottolineando la svolta verso mega-pipeline a rischio ridotto. OEM come Vestas stanno integrando a valle, acquistando 500 MW di progetti spagnoli nel 2024 per garantire l'acquisizione di turbine e il mantenimento dei margini.
I pacchetti ibridi di accumulo solare-eolico stanno proliferando. Fluence e Powin collaborano con gli sviluppatori per integrare sistemi di batterie che catturano la frequenza e i ricavi di riserva storicamente riservati ai picchi di produzione di gas. Gli sviluppatori di impianti eolici offshore galleggianti Equinor e Ørsted accumulano contratti di locazione sui fondali marini prima che i concorrenti padroneggino le tecnologie di ormeggio, aumentando le barriere all'ingresso. Le domande di brevetto per inverter per la formazione di reti sono aumentate del 28% nel 2024, a dimostrazione del fatto che il software di controllo e l'elettronica di potenza conferiscono un vantaggio competitivo. L'effetto netto è un'intensificazione della differenziazione tecnologica, nonostante la frammentazione della proprietà degli asset, plasmando un mercato delle energie rinnovabili in cui la proprietà intellettuale e la profondità della pipeline di progetti conferiscono entrambe un effetto leva.
Leader del settore delle energie rinnovabili
SuccessivoEra Energy, Inc.
Ørsted A / S
Iberdrola, SA
Vestas Wind Systems A / S
Jinko Solar Holding Co. Ltd.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Luglio 2026: NextEra Energy e Dominion Energy hanno depositato la documentazione per la fusione, dando il via a una proposta di transazione interamente in azioni che mira a una piattaforma di servizi di pubblica utilità regolamentata di grandi dimensioni con un'ampia impronta di generazione. Il deposito della documentazione fa avanzare l'accordo nei percorsi formali di revisione e il suo esito avrà implicazioni dirette per l'allocazione del capitale, il ritmo degli investimenti nella rete e la scala degli approvvigionamenti in diversi stati americani in rapida crescita.
- Maggio 2026: Orsted e PGE hanno avviato l'installazione offshore su vasta scala del parco eolico offshore Baltica 2 da 1.5 GW nel Mar Baltico. Con le attività di installazione dei monopali programmate per il quarto trimestre del 2026, il progetto offre una maggiore visibilità a breve termine sulla domanda di navi, sulle catene di fornitura delle fondazioni e sull'esecuzione delle opere ausiliarie dell'intero ecosistema eolico offshore europeo.
- Maggio 2024: in Australia è stato lanciato l'Hunter Hydrogen Infrastructure Masterplan, che delinea le fasi per lo sviluppo di un importante hub dell'idrogeno e delle infrastrutture necessarie a sostenerlo. Il programma rafforza il collegamento tra la nuova produzione di energia rinnovabile e il prelievo di idrogeno tramite elettrolisi, favorendo un'ulteriore espansione nelle zone ad alto potenziale di risorse, al di là dei tradizionali centri di domanda della rete.
Ambito e metodologia
L'energia rinnovabile è l'energia ricavata da risorse rinnovabili come la luce solare, il vento, il movimento dell'acqua e il calore geotermico , che si rigenerano naturalmente.
Il mercato globale delle energie rinnovabili è segmentato per tipologia e area geografica. Per tipologia, il mercato è suddiviso in energia solare, eolica, idroelettrica, bioenergia e altre tipologie. Il rapporto include anche la capacità installata e le previsioni per il mercato delle energie rinnovabili nelle principali regioni. Per ciascun segmento, le dimensioni del mercato e le previsioni sono state elaborate sulla base della capacità installata.
Per tecnologia
| Energia solare (fotovoltaica e CSP) |
| Energia eolica (onshore e offshore) |
| Energia idroelettrica (piccola, grande, PSH) |
| Bioenergy |
| Geotermico |
| Energia oceanica (maree e onde) |
Per utente finale
| Elettricita, Gas Ed Acqua |
| Commerciale e Industriale |
| Residenziale |
Per geografia
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Spagna | |
| Paesi nordici | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Malaysia | |
| Tailandia | |
| Indonesia | |
| Vietnam | |
| Australia | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Colombia | |
| Resto del Sud America | |
| Medio Oriente & Africa | Arabia Saudita |
| Emirati Arabi Uniti | |
| Sud Africa | |
| Egitto | |
| Resto del Medio Oriente e dell'Africa |
| Per tecnologia | Energia solare (fotovoltaica e CSP) | |
| Energia eolica (onshore e offshore) | ||
| Energia idroelettrica (piccola, grande, PSH) | ||
| Bioenergy | ||
| Geotermico | ||
| Energia oceanica (maree e onde) | ||
| Per utente finale | Elettricita, Gas Ed Acqua | |
| Commerciale e Industriale | ||
| Residenziale | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Spagna | ||
| Paesi nordici | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Malaysia | ||
| Tailandia | ||
| Indonesia | ||
| Vietnam | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Colombia | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Sud Africa | ||
| Egitto | ||
| Resto del Medio Oriente e dell'Africa | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quanto è grande il mercato delle energie rinnovabili?
La capacità installata raggiungerà i 6,030.39 GW nel 2026, per poi aumentare fino a 11,498.32 GW entro il 2031, con un CAGR del 13.78%.
Quale tecnologia detiene la quota maggiore?
Nel 2025, l'energia solare rappresenterà il 44.61% della quota di mercato delle energie rinnovabili, ben al di sopra degli altri segmenti.
Quale regione è in testa per quanto riguarda gli aumenti di capacità?
L'area Asia-Pacifico detiene il 57.23% della capacità del 2025 e cresce a un CAGR del 16.19%, trainata da Cina e India.
Perché i PPA aziendali sono importanti?
I PPA garantiscono la certezza dei ricavi a lungo termine, riducendo i costi di finanziamento e accelerando la costruzione di impianti multi-gigawatt.
Qual è il segmento di utenti finali in più rapida crescita?
Gli acquirenti commerciali e industriali cresceranno a un CAGR del 16.73% fino al 2031, spinti dall'energia solare "dietro il contatore" e dai PPA virtuali.


