

Dimensioni e quota di mercato del turismo religioso
Panoramica di mercato
| Periodo di studio | 2022 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 257.82 miliardo di dollari |
| Dimensione del mercato (2031) | 352.45 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 6.45% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Europa |
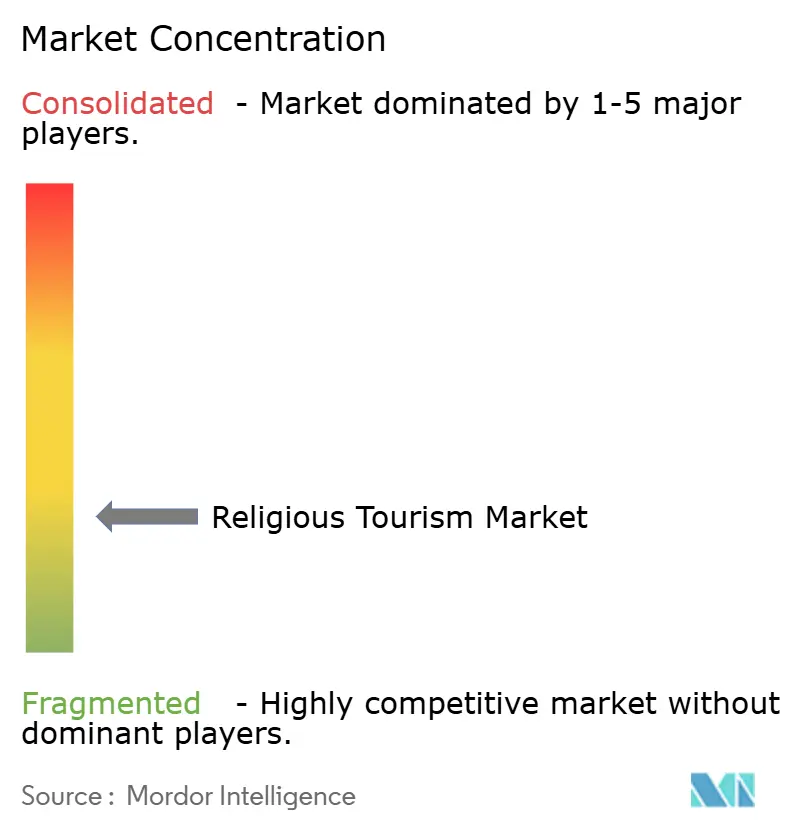
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato del turismo religioso a cura di Mordor Intelligence
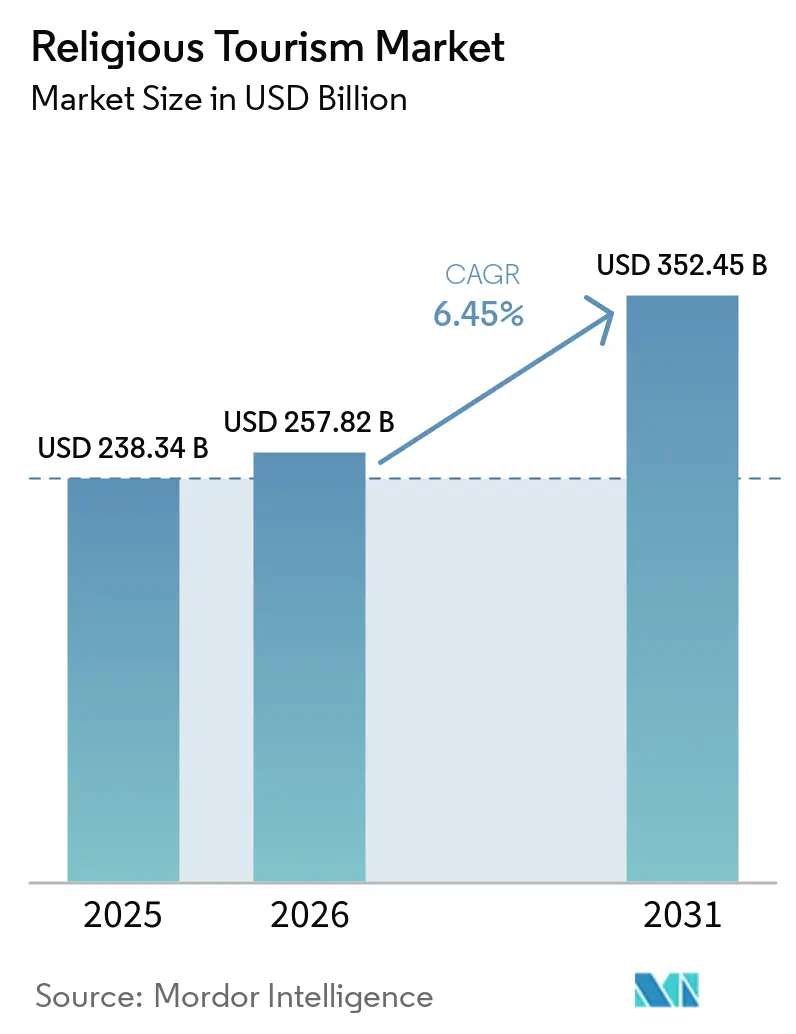
Si prevede che il mercato del turismo religioso raggiungerà un valore di 238.34 miliardi di dollari nel 2025, 257.82 miliardi di dollari nel 2026 e 352.45 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 6.45% dal 2026 al 2031.
Il mercato del turismo religioso continua a basarsi su un'ampia base di volume poiché la maggior parte dei viaggi dei pellegrini è ancora nazionale, a breve raggio e organizzato attraverso reti religiose o comunitarie locali piuttosto che attraverso canali turistici internazionali. Gli investimenti pubblici in strade di accesso, collegamenti ferroviari, corridoi per i templi e servizi per i pellegrini stanno ampliando il bacino d'utenza delle destinazioni sacre, soprattutto in India e Arabia Saudita, migliorando sia il flusso turistico che la spesa per viaggiatore. Anche le piattaforme digitali stanno rimodellando il mercato del turismo religioso, poiché prenotazioni, permessi, monitoraggio sanitario e assistenza ai pellegrini si stanno spostando su sistemi integrati, il che rende la distribuzione più rapida ma alza anche l'asticella per gli intermediari privati. I grandi cicli di festività e gli eventi dell'Anno Santo mantengono elevata la domanda in tutto il mercato del turismo religioso, mentre servizi premium come l'accesso aereo al darshan, itinerari curati e soggiorni di fascia alta creano maggiore margine di prezzo per gli operatori. Il principale freno alla crescita rimane la resilienza disomogenea dei siti, poiché i cambiamenti climatici, le quote di pellegrinaggio più rigide e i controlli di accesso più severi possono interrompere rapidamente i volumi anche quando la domanda di base rimane forte. [1] Personale del Ministero del Turismo, “Un decennio di crescita trainata dal turismo: un settore reinventato”, Ufficio Stampa, pib.gov.in
Punti chiave del rapporto
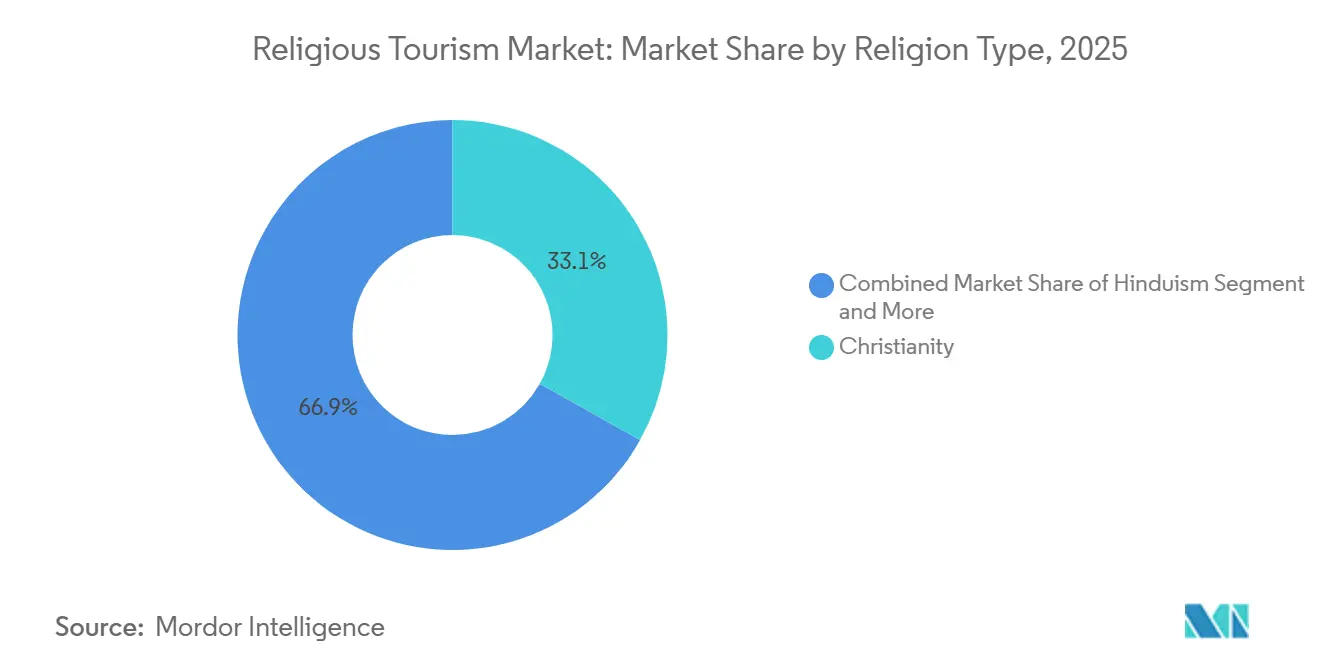
- Per tipologia di religione, nel 2025 il cristianesimo deteneva il 33.1% della quota di mercato del turismo religioso, mentre l'islam ha registrato la crescita più rapida prevista, con un CAGR del 7.2% fino al 2031.
- Per canale di prenotazione, le prenotazioni dirette rappresentavano il 42.2% del mercato del turismo religioso nel 2025, mentre si prevede che le piattaforme di viaggio online cresceranno a un tasso annuo composto del 7.6% fino al 2031.
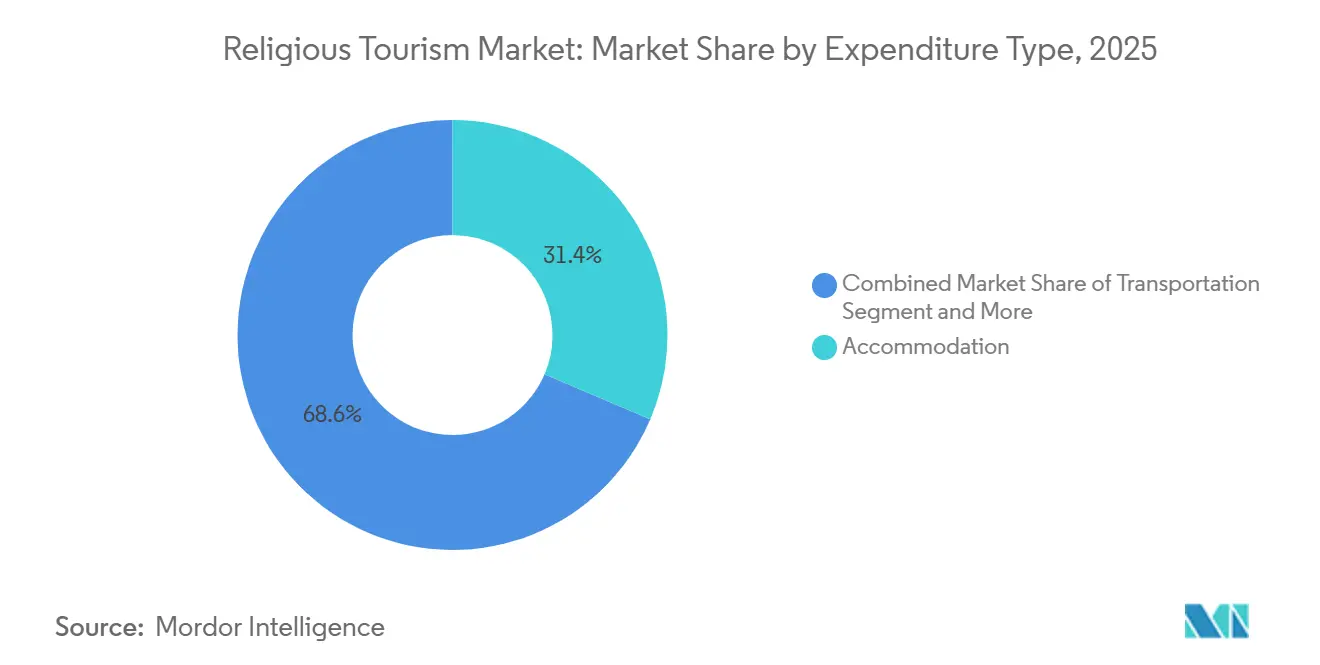
- Per tipologia di spesa, gli alloggi hanno rappresentato il 31.4% della quota di mercato del turismo religioso nel 2025, mentre i trasporti sono in crescita a un tasso annuo composto dell'8.8% fino al 2031.
- Per tipologia di turista, nel 2025 i viaggiatori nazionali rappresentavano il 73.5% del mercato del turismo religioso, mentre si prevede che i viaggiatori internazionali cresceranno a un tasso annuo composto dell'8.1% fino al 2031.
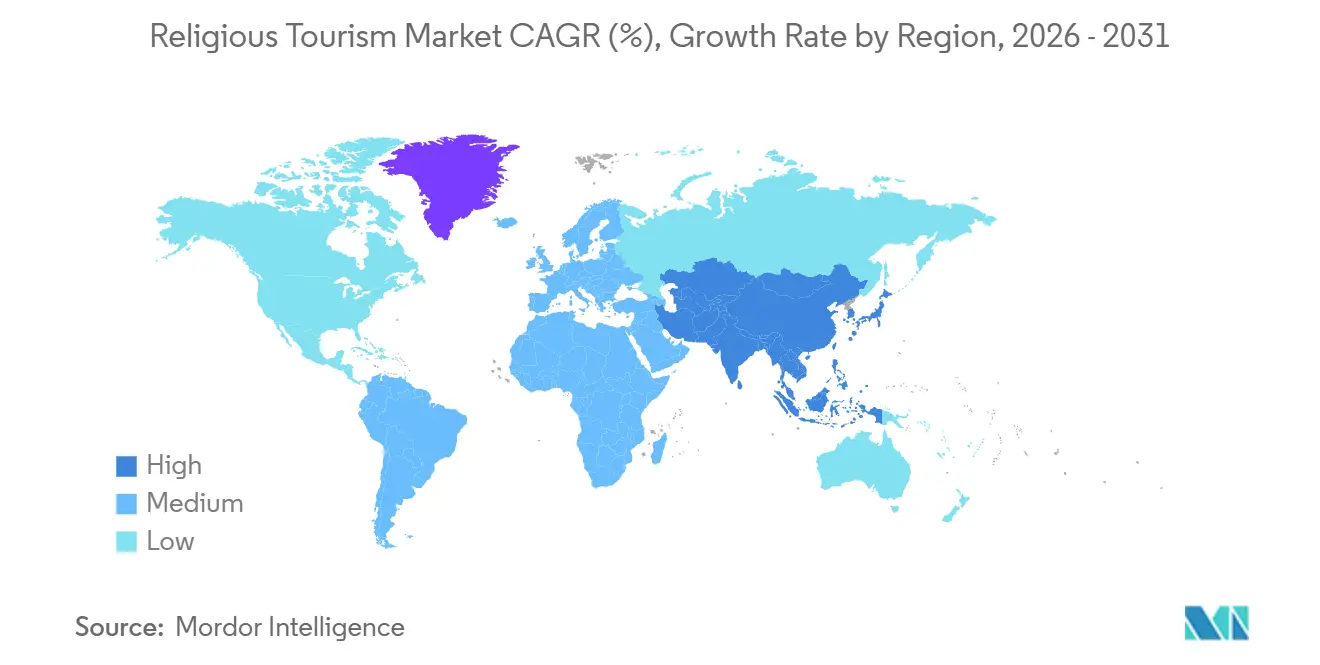
- Dal punto di vista geografico, l'Europa deteneva la quota di mercato del turismo religioso maggiore, pari al 32.2% nel 2025, mentre si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto dell'8% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale del turismo religioso
Analisi dell'impatto dei conducenti
| Drivers | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente domanda di viaggi per il benessere spirituale | + 1.8% | A livello globale, con una concentrazione iniziale in India, Sud-est asiatico ed Europa. | Medio termine (2-4 anni) |
| Espansione dei corridoi di pellegrinaggio nazionali | + 1.4% | India, Arabia Saudita, Spagna, Italia | A breve termine (≤ 2 anni) |
| Infrastrutture per i pellegrinaggi e agevolazioni per i visti gestite dal governo | + 1.1% | India, Arabia Saudita, nucleo dell'ASEAN, ripercussioni sul Medio Oriente e sull'Africa | Medio termine (2-4 anni) |
| Piattaforme digitali per la prenotazione e la gestione dei pellegrini | + 0.9% | A livello globale, il tasso di adozione più elevato si registra nella regione Asia-Pacifico e in Medio Oriente. | A breve termine (≤ 2 anni) |
| Domanda di viaggi legata ai festival | + 0.7% | India, Italia, Spagna, Indonesia | A breve termine (≤ 2 anni) |
| Viaggi di pellegrinaggio di gruppo e per famiglie | + 0.5% | India, Sud-est asiatico, Nord Africa | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente domanda di viaggi per il benessere spirituale
Il turismo spirituale si sta evolvendo oltre il mero obbligo rituale e viene sempre più pianificato in funzione del riposo, del significato, della connessione culturale e della condivisione di esperienze. In India, i dati di Booking.com hanno mostrato che 1 viaggiatore su 3 aveva pianificato un viaggio spirituale nel 2025, mentre il 32% dei Millennials e il 34% della Generazione Z includevano già tali destinazioni nei propri piani di viaggio, suggerendo un'ampia gamma di età che sta entrando nel mercato del turismo religioso. La stessa fonte ha anche rilevato che il 62% di questi viaggiatori desiderava alloggi di alta qualità nelle mete di pellegrinaggio, il che suggerisce che la domanda si sta spostando dall'accesso di base al comfort e alla qualità dell'esperienza. In India, le analisi della PHDCCI descrivono il turismo spirituale come un'evoluzione da un'attività incentrata sul rituale a un ecosistema integrato di fede, cultura, benessere e tempo libero, che amplia le opportunità di monetizzazione in termini di alloggio, trasporti, servizi guidati e commercio locale. Questo cambiamento è importante per il mercato del turismo religioso perché i viaggiatori più giovani non stanno sostituendo i pellegrini tradizionali, ma stanno ampliando la base di utenti e innalzando le aspettative in termini di qualità del servizio.
Espansione dei corridoi di pellegrinaggio nazionali
L'espansione dei corridoi stradali interni sta diventando uno dei fattori più evidenti a breve termine per stimolare la domanda nel mercato del turismo religioso, in quanto riduce le difficoltà di viaggio senza dipendere dal traffico internazionale. In India, il governo dell'Uttar Pradesh ha stanziato 4,560 crore di rupie (544 milioni di dollari) nell'anno fiscale 2025-26 per migliorare i collegamenti stradali tra Ayodhya, Varanasi, Mathura, Prayagraj e altre importanti destinazioni religiose. Il governo centrale ha inoltre concesso l'approvazione di principio nel 2026 per un corridoio sopraelevato a quattro corsie verso Srisailam, del valore di 12,000 crore di rupie (1.41 miliardi di dollari), che dovrebbe ridurre i tempi di percorrenza e migliorare l'accesso attraverso una zona forestale sensibile. In Arabia Saudita, la ferrovia ad alta velocità Haramain ha aggiunto 2 milioni di posti a sedere nel 2025 e trasportava già quasi il 70% dei pellegrini internazionali dell'Umrah tra Jeddah, Mecca e Medina in meno di 45 minuti, il che dimostra come la connettività diretta possa rimodellare il flusso di pellegrini per il mercato del turismo religioso, lo sviluppo del corridoio non solo aumenta l'afflusso di passeggeri, ma estende anche la fattibilità del viaggio per i viaggiatori anziani, i gruppi familiari e i pellegrini nazionali di breve durata. [2] Personale dell'Agenzia di stampa saudita, "La ferrovia ad alta velocità Haramain segna una stagione Hajj di successo con oltre 1.16 milioni di passeggeri", Agenzia di stampa saudita, spa.gov.sa
Infrastrutture per i pellegrinaggi e agevolazioni per i visti gestite dal governo
La spesa pubblica è passata da un ruolo di supporto a quello di leva di crescita centrale nel mercato del turismo religioso, soprattutto laddove il pellegrinaggio è legato allo sviluppo regionale e alla mobilità interna. In India, dal 2014 sono stati stanziati oltre 13,000 crore di rupie (1.55 miliardi di dollari) per progetti legati al turismo spirituale, mentre 54 progetti in 28 stati sono stati approvati solo nell'ambito del programma PRASHAD, con uno stanziamento di 1,726 crore di rupie (206 milioni di dollari). Nel gennaio 2026, il Ministero del Turismo ha annunciato un Corridoio Culturale nell'ambito del programma PRASHAD, che ha aggiunto un ulteriore livello di intervento per il collegamento tra pellegrinaggio e sviluppo del patrimonio culturale tra stati e territori dell'Unione. L'Arabia Saudita ha abbinato infrastrutture fisiche a una gestione regolamentata degli accessi, e questa combinazione ha rafforzato la disciplina di pianificazione per l'Hajj e l'Umrah, pur aumentando i requisiti di conformità per gli operatori. Il risultato è che il mercato del turismo religioso è sempre più plasmato dalla capacità dello stato, poiché i governi ora influenzano contemporaneamente l'accesso, la sicurezza, la distribuzione e la preparazione delle destinazioni.
Piattaforme digitali per la prenotazione e la gestione dei pellegrini
I sistemi digitali stanno cambiando il modo in cui il mercato del turismo religioso viene prenotato, monitorato e gestito, sia attraverso canali pubblici che privati. La piattaforma Nusuk dell'Arabia Saudita aveva raggiunto 51 milioni di utenti in 190 paesi entro aprile 2026, con una crescita annuale dei download del 150%, a dimostrazione della rapidità con cui i canali digitali ufficiali possono espandersi quando integrano permessi, prenotazioni, assistenza e conformità in un'unica interfaccia. In India, MakeMyTrip ha riportato un aumento del 19% delle prenotazioni di alloggi in 56 destinazioni di pellegrinaggio nell'anno fiscale 2024-2025, mentre le ricerche di destinazioni religiose sono state superiori del 46% nel 2024 rispetto al 2022 e le città di pellegrinaggio hanno rappresentato oltre il 10% del totale delle notti vendute nel terzo trimestre dell'anno fiscale 2025. L'espansione di EasyDarshan di EaseMyTrip a Char Dham, Jyotirlinga e Shaktipeeth nell'anno fiscale 2026 dimostra che le piattaforme private stanno rispondendo sviluppando prodotti più specializzati e legati ai templi, anziché competere esclusivamente sull'offerta di viaggi generici. Questa tendenza è importante perché il mercato del turismo religioso non si limita più ad aggiungere prenotazioni digitali; si sta muovendo verso un controllo gestito da piattaforme sull'intero percorso del pellegrino, dalla scoperta della destinazione all'assistenza in loco.
Analisi dell'impatto delle restrizioni
| vincoli | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Restrizioni sui visti e quote per i pellegrinaggi | -0.5% | Medio Oriente, ASEAN, Nord Africa | A breve termine (≤ 2 anni) |
| Rischi per la sicurezza e tensioni religiose | -0.4% | Medio Oriente, parti del Medio Oriente e dell'Africa, Asia meridionale | Medio termine (2-4 anni) |
| Sovraffollamento e degrado dei siti storici | -0.3% | Europa, India, Italia | Medio termine (2-4 anni) |
| Alterazioni climatiche e meteorologiche nei luoghi sacri | -0.4% | India, Medio Oriente, Sud-est asiatico, Spagna | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Restrizioni sui visti e quote per i pellegrinaggi
I sistemi di quote e le norme più restrittive sui visti rimangono un vincolo diretto all'offerta per il mercato del turismo religioso, poiché limitano la quantità di domanda che si traduce effettivamente in viaggi. La struttura delle quote per l'Hajj in Arabia Saudita assegna ancora l'accesso paese per paese, con l'Indonesia che riceve 221,000 posti, il Pakistan 179,000 e l'India 175,000 per il 2026, il che dimostra come la capacità venga gestita prima che gli operatori inizino a confezionare la domanda. Nel 2026, il Regno ha anche sospeso i visti per l'Umrah dal 13 aprile al 31 maggio per i titolari di visti diversi dall'Hajj e ha imposto multe fino a 20,000 SAR (5,333 USD) con divieti di ingresso di 10 anni per le violazioni. Queste misure favoriscono la sicurezza e il controllo della folla, ma aumentano anche il rischio di pianificazione per gli operatori che si affidano a prenotazioni di gruppo, prenotazioni transfrontaliere e finestre di viaggio fisse. Nel mercato del turismo religioso, l'inasprimento delle quote non riduce l'interesse, ma limita le conversioni a breve termine e spinge maggiormente verso i fornitori di servizi orientati al rispetto delle normative.
Rischi per la sicurezza e tensioni religiose
Gli shock legati alla sicurezza possono rapidamente sconvolgere il mercato del turismo religioso, poiché i flussi di pellegrinaggio dipendono fortemente dalla percezione di sicurezza, dalla stabilità dei corridoi di viaggio e dalla fiducia ufficiale nei confronti dei viaggi. La Terra Santa ne è un chiaro esempio: si stima che gli arrivi di pellegrini cristiani siano diminuiti significativamente rispetto al picco pre-2020 di 4.5 milioni, con perdite di fatturato nel settore turistico regionale superiori a 17.4 miliardi di ILS (5.8 miliardi di dollari) all'anno a causa della persistente instabilità. Quando le condizioni di sicurezza si deteriorano, gli operatori si trovano ad affrontare non solo una diminuzione dei viaggiatori, ma anche problemi assicurativi, modifiche degli itinerari e una minore propensione da parte di gruppi familiari e pellegrini anziani a prenotare in anticipo. Questo effetto è particolarmente rilevante nel mercato del turismo religioso, poiché molti itinerari sono legati a luoghi sacri fissi che non possono essere facilmente sostituiti con alternative vicine. Anche quando la domanda globale rimane elevata, le tensioni locali possono reindirizzare bruscamente i flussi verso destinazioni più sicure, con maggiori garanzie di accesso e migliori sistemi di comunicazione.
Analisi del segmento
Per tipologia di religione: il cristianesimo domina il mercato, l'islam guida la prossima fase di crescita.
Nel 2025, il Cristianesimo deteneva il 33.1% della quota di mercato del turismo religioso, risultando il segmento religioso più grande in termini di valore e concentrazione di viaggiatori. Solo durante l'Anno Giubilare di Roma, sono accorsi 33.5 milioni di pellegrini provenienti da 185 paesi, ben al di sopra del precedente record di 25 milioni, e i preparativi pubblici per l'evento hanno incluso investimenti civici e infrastrutturali per 3.7 miliardi di euro (4.32 miliardi di dollari). Anche il Santuario di Lourdes, in Francia, si è confermato una meta di pellegrinaggio di primaria importanza, con 3.2 milioni di pellegrini e visitatori registrati nel 2024 e una maggiore partecipazione di nazionalità, come indonesiani e polacchi, durante il periodo giubilare. Questa leadership riflette la densità di consolidati itinerari cristiani, chiese, santuari e sistemi di supporto municipale in Europa e nelle Americhe. All'interno del mercato del turismo religioso, il Cristianesimo beneficia di un branding consolidato degli itinerari, di un elevato numero di visitatori abituali e di un'ampia varietà di viaggiatori provenienti da tutto il mondo: nazionali, regionali e intercontinentali.
L'induismo continua a contribuire in modo significativo al mercato del turismo religioso, grazie ai grandi circuiti nazionali e ai periodici mega-eventi che ne rafforzano la domanda. Il Maha Kumbh Mela del 2025 ha attirato 660 milioni di partecipanti, confermando come i pellegrinaggi induisti possano creare concentrazioni di domanda temporanee che poche altre categorie di viaggio possono eguagliare. Il buddismo continua a sostenere un forte movimento intra-asiatico, soprattutto in Thailandia, Giappone e Sri Lanka, mentre la progettazione di itinerari multireligiosi sta ampliando l'attrattiva dei circuiti culturali e spirituali combinati. L'Islam è la religione in più rapida crescita nel mercato del turismo religioso e si prevede che le sue dimensioni di mercato cresceranno a un CAGR del 7.2% fino al 2031. L'Arabia Saudita ha gestito 18.5 milioni di pellegrini nel 2024, di cui 16.9 milioni per l'Umrah e 1.61 milioni per l'Hajj, mentre gli arrivi internazionali di musulmani hanno raggiunto i 196 milioni nel 2025, offrendo al segmento islamico un solido potenziale di crescita.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per canale di prenotazione: prenotazioni dirette dominanti, agenzie di viaggio online in accelerazione
Nel 2025, le prenotazioni dirette rappresentavano il 42.2% del mercato del turismo religioso, superando sia le agenzie di viaggio che le piattaforme di viaggio online. Questo canale rimane forte perché molti pellegrinaggi sono ancora organizzati da trust templari, gruppi religiosi, diocesi, moschee, comitati di pellegrinaggio e sistemi di prenotazione supportati dal governo che operano all'interno di strutture comunitarie consolidate. In India, questo modello è particolarmente importante perché la fiducia, la familiarità e la rassicurazione del gruppo influenzano ancora il comportamento di prenotazione più del solo prezzo in molti itinerari. Le agenzie di viaggio e i tour operator rimangono rilevanti quando visti internazionali, scali multipli, assistenza linguistica e coordinamento sul posto aumentano la complessità del viaggio. Il mercato del turismo religioso, pertanto, continua a sostenere una struttura di canali stratificata in cui l'accesso istituzionale diretto domina il volume, ma gli intermediari sono ancora importanti per la qualità del servizio e la gestione degli itinerari.
Le agenzie di viaggio e i tour operator rimangono un importante anello di congiunzione, soprattutto quando i pellegrini cercano upgrade di comfort, visite guidate o pacchetti di viaggio multi-destinazione. Thomas Cook India e SOTC Travel hanno ampliato la loro offerta spirituale nell'agosto 2025 con darshan aerei e programmi di accesso VIP a Char Dham, Kailash Mansarovar, Ayodhya, Dwarka, Vaishno Devi e Tirupati, dimostrando come i venditori organizzati stiano cercando di difendere il proprio ruolo attraverso prodotti differenziati. Le piattaforme di viaggio online sono il canale di prenotazione in più rapida crescita nel mercato del turismo religioso e si prevede che cresceranno a un CAGR del 7.6% fino al 2031. L'aumento delle ricerche di pellegrinaggi e della quota di pernottamenti di MakeMyTrip dimostra che i principali canali online gestiscono ora una quota significativa della domanda di alloggi legati alla fede in India. Il cambiamento più ampio è che le piattaforme ufficiali come Nusuk stanno accorpando prenotazioni e conformità in un unico sistema, il che significa che gli intermediari privati devono competere su una migliore selezione, qualità della consulenza ed esecuzione locale, piuttosto che sul solo accesso.
Per tipologia di spesa: alloggi, trasporti, riscrittura dell'economia dell'accesso
Nel 2025, l'alloggio rappresentava il 31.4% della quota di mercato del turismo religioso, confermandosi come la principale voce di spesa durante il pellegrinaggio. Ciò riflette l'importanza della vicinanza al luogo di pellegrinaggio, della durata del soggiorno, del livello di comfort e della capacità di gestire gruppi numerosi nei periodi di punta. In Arabia Saudita, il progetto di sviluppo di Rua Al Madinah dovrebbe aggiungere oltre 47,000 camere d'albergo entro il 2030, portando la capacità ricettiva simultanea a 149,000, a dimostrazione dell'entità degli investimenti nel settore dell'ospitalità legata alla fede. Anche in India si sta assistendo a una crescente preferenza per alloggi di fascia alta: oltre il 60% dei pellegrini ha manifestato interesse per sistemazioni di categoria superiore, suggerendo che l'alloggio per i pellegrini stia evolvendo da una funzione puramente funzionale a una più ampia. Cibo e bevande, così come offerte e donazioni religiose, rappresentano ancora categorie di spesa minori in termini di quota di mercato. Tuttavia, si mantengono stabili in quanto strettamente legate alle pratiche rituali, alla partecipazione locale e alle esigenze di viaggi di più giorni.
Il trasporto è la categoria di spesa in più rapida crescita nel mercato del turismo religioso e si prevede che aumenterà a un tasso annuo composto (CAGR) dell'8.8% fino al 2031. Questa accelerazione riflette lo spostamento degli investimenti verso l'accesso stradale, ferroviario e basato su corridoi, che possono sbloccare bacini di utenza più ampi senza dipendere esclusivamente dall'offerta alberghiera per l'espansione. Le dimensioni del mercato indiano del turismo religioso per i trasporti sono sostenute da investimenti in corridoi come il programma di ammodernamento delle strade da 4,560 crore di rupie nell'Uttar Pradesh e il corridoio sopraelevato di Srisailam da 12,000 crore di rupie in Andhra Pradesh e Telangana. Questo cambiamento è importante perché un accesso più facile amplia il bacino di viaggiatori potenziali includendo pellegrini anziani, viaggiatori di breve durata e gruppi familiari che in precedenza incontravano barriere alla mobilità. Anche i servizi accessori come visite guidate, servizi benessere aggiuntivi e supporto digitale per i pellegrini sono in crescita, poiché gli operatori scompongono l'esperienza per adattarla a diversi profili di spesa.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipologia di turista: i pellegrini nazionali trainano il volume, il segmento internazionale cresce più rapidamente.
Nel 2025, i turisti nazionali rappresentavano il 73.5% del mercato del turismo religioso, a conferma che i viaggi locali e all'interno del Paese rimangono la spina dorsale del settore. Questa tendenza è particolarmente evidente in India, Arabia Saudita e Spagna, dove le fitte reti di pellegrinaggi e i calendari religiosi ricorrenti favoriscono i viaggi ripetuti senza le difficoltà legate ai visti o ai costi dei voli a lungo raggio. In India, le opportunità nel turismo spirituale sono state stimate in 59 miliardi di dollari entro il 2028, mentre le prenotazioni di alloggi in 56 mete di pellegrinaggio sono cresciute del 19% nell'anno fiscale 2024-25, sottolineando le dimensioni del mercato interno. In Spagna, ObservaTUR ha stimato che 15-20 milioni di cittadini si recano ogni anno in questi luoghi per motivi religiosi, principalmente percorrendo il Cammino di Santiago, la Settimana Santa e visitando importanti santuari come El Rocío e Montserrat. Per il mercato del turismo religioso, la forte domanda interna contribuisce anche alla sua resilienza, poiché la domanda locale spesso si riprende più rapidamente rispetto ai viaggi internazionali dopo eventi meteorologici, cambiamenti politici o instabilità geopolitica.
I turisti internazionali rappresentano il segmento in più rapida crescita del mercato del turismo religioso e si prevede che si espanderanno a un tasso annuo composto (CAGR) dell'8.1% fino al 2031. Il Cammino di Santiago ha accolto 530,998 pellegrini nel 2025 provenienti da 198 nazionalità, con una crescita particolarmente forte da Brasile e Messico, a dimostrazione che i percorsi storici stanno attirando una domanda più ampia di viaggiatori a lungo raggio. In occasione del Giubileo Vaticano II, i visitatori provenienti dagli Stati Uniti hanno costituito il secondo gruppo nazionale più numeroso dopo gli italiani. Hanno rappresentato quasi il 13% di tutti i pellegrini registrati, confermando la forza del turismo religioso in uscita dal Nord America. Anche la Via Francigena italiana ha mostrato che i pellegrini internazionali rappresentano ora il 53% dei destinatari delle credenziali, il che indica che il branding del percorso e le infrastrutture multilingue stanno ampliando la base di visitatori stranieri. I maggiori progressi nel mercato del turismo religioso si verificano quindi laddove la visibilità del percorso, le infrastrutture di accesso e i servizi per i visitatori migliorano congiuntamente, piuttosto che singolarmente. [3] Staff Ministero del Turismo, “Turismo, Santanchè, Numeri Via Francigena In Aumento Segnale Sviluppo Virtuoso”, Ministero del Turismo, ministeroturismo.gov.it
Analisi geografica
Nel 2025, l'Europa ha guidato il mercato del turismo religioso con una quota del 32.2%, grazie all'elevata concentrazione di santuari, cattedrali, monasteri, corridoi del patrimonio e percorsi di pellegrinaggio gestiti a livello comunale. La sola Francia accoglie 51 milioni di visitatori all'anno nei siti religiosi, di cui 20 milioni provenienti dall'estero. A titolo di confronto, la Basilica di San Pietro in Italia attira circa 11 milioni di visitatori all'anno, a dimostrazione della portata e della maturità del settore nella regione. Il Giubileo di Roma del 2025 ha ulteriormente incrementato il turismo religioso, attirando 33.5 milioni di pellegrini da 185 paesi e sbloccando 3.7 miliardi di euro (4.32 miliardi di dollari) a sostegno degli investimenti pubblici. Anche la Spagna sta rafforzando il suo ruolo attraverso il Cammino di Santiago e una serie di importanti eventi religiosi legati ai Giubilei, che culminano in Xacobeo 2027, mantenendo così l'Europa visibile ai pellegrini nazionali e internazionali. Il Nord America non è leader in termini di quota di destinazioni, ma rimane un'importante fonte di turisti in partenza, soprattutto per Roma e il Cammino di Santiago, fornendo all'Europa una solida base di viaggiatori a lungo raggio.
La regione Asia-Pacifico è quella in più rapida crescita nel mercato del turismo religioso e si prevede che si espanderà a un tasso annuo composto (CAGR) dell'8% fino al 2031. L'India è fondamentale per questa crescita, con il 19% dei viaggiatori indiani che prevede viaggi a sfondo spirituale nel 2026, il tasso più alto tra i paesi asiatici inclusi nell'indagine di Agoda. Anche Indonesia e Malesia si posizionano in alto nella classifica delle intenzioni di viaggio a sfondo religioso, sottolineando le più ampie opportunità offerte dal Sud-est asiatico legate al turismo musulmano e alle infrastrutture adatte ai riti halal. Il Sud America contribuisce ancora in misura minore al mercato del turismo religioso. Tuttavia, la crescita dei pellegrinaggi in uscita dal Brasile e la partecipazione dei cattolici in paesi come il Perù suggeriscono un graduale ampliamento della domanda, nonostante i vincoli di connettività aerea e valutaria.
La regione del Medio Oriente e dell'Africa è plasmata dall'ecosistema dell'Hajj e dell'Umrah dell'Arabia Saudita, che nel 2024 ha accolto 18.5 milioni di pellegrini e rimane la piattaforma di pellegrinaggio più sistematizzata al mondo. La destinazione Masar alla Mecca ha raggiunto il completamento sostanziale delle sue fasi infrastrutturali primarie entro la fine del 2025, con le principali componenti alberghiere e commerciali che sono entrate in funzione nel corso del 2026. Anche i mercati alberghieri della Mecca e di Medina hanno continuato ad attrarre nuovi investimenti stranieri nel 2026, a seguito di riforme che hanno consentito una maggiore partecipazione straniera nella proprietà immobiliare. Il ruolo dell'Africa nel mercato del turismo religioso rimane limitato, ma le quote per l'Hajj, come i 95,000 pellegrini assegnati alla Nigeria per il 2026, sottolineano l'importanza della regione per il turismo in uscita. Anche l'attività di pellegrinaggio interno in Etiopia, Egitto e Marocco sta attirando maggiore attenzione, poiché gli analisti monitorano flussi di viaggi religiosi, seppur più piccoli ma più radicati a livello locale.
Panorama competitivo
Il mercato del turismo religioso rimane fortemente frammentato, senza che un singolo operatore detenga una posizione dominante in tutti i segmenti, dalle diverse fedi alle aree geografiche e ai canali di prenotazione. Le aziende specializzate in pellegrinaggi cattolici, servizi per l'Hajj e l'Umrah e pacchetti per i pellegrinaggi induisti (tirth yatra) godono ancora del maggiore vantaggio in termini di fiducia, poiché comprendono i requisiti rituali, il comportamento dei gruppi e le norme operative specifiche di ciascuna destinazione. I grandi marchi del settore viaggi stanno rispondendo creando portfolio dedicati al turismo spirituale, anziché affidarsi a pacchetti turistici generici. Thomas Cook India e SOTC Travel hanno ampliato i viaggi spirituali nell'agosto 2025 con darshan aerei, accesso VIP e servizi premium nei principali circuiti indiani, a dimostrazione di come gli operatori di marca stiano cercando di aumentare il ricavo per pellegrino anziché puntare solo sul volume. La partnership siglata nell'aprile 2026 tra Eco Hotels e Kesari Tours per espandersi a Varanasi e Ayodhya conferma questa logica, poiché gli operatori stanno sfruttando infrastrutture condivise e la forte domanda locale per crescere più rapidamente nelle città sacre ad alto flusso turistico.
Le infrastrutture digitali supportate dai governi rappresentano la forza competitiva più dirompente nel mercato del turismo religioso, poiché modificano contemporaneamente l'accesso e la distribuzione. La piattaforma saudita Nusuk aveva raggiunto 51 milioni di utenti a livello globale entro aprile 2026 e aveva già assorbito tutte le prenotazioni di pacchetti Hajj nazionali per l'Hajj 2025, trasformandosi di fatto in una piattaforma di prenotazione e di controllo. Ciò complica la vita agli operatori privati, il cui valore si basava in precedenza sul supporto documentale, sul coordinamento degli accessi e sulla creazione di itinerari di base. Per difendere la propria posizione, gli operatori si stanno orientando verso nicchie di servizi regolamentati, partnership con compagnie di charter e capacità di gestione di servizi premium. Il memorandum d'intesa siglato nel 2026 tra Akbar Travels e Mayfair Jets per lo sviluppo congiunto di operazioni di charter in Arabia Saudita ne è un buon esempio, in quanto aggiunge un accesso aereo controllato e una capacità di controllo più complessa e difficile da replicare rapidamente.
La prossima fase competitiva nel mercato del turismo religioso probabilmente favorirà gli operatori che combinano in un'unica offerta l'accesso alla destinazione, un maggiore comfort e la fiducia della comunità locale. Esistono ancora opportunità inesplorate nei ritiri benessere a sfondo religioso, nei pacchetti di restauro del patrimonio culturale e negli itinerari interreligiosi, ma questi format richiederanno un'attenta selezione per evitare di diluire l'autenticità religiosa. La tendenza alla premiumizzazione sta diventando più evidente, ma non sta sostituendo il turismo di massa, poiché i pellegrinaggi nazionali di massa continuano a plasmare l'economia di fondo del settore. Ciò significa che il centro di gravità competitivo rimane ampio piuttosto che concentrato, con spazio sia per operatori specializzati che per piattaforme di viaggio su larga scala. Il mercato del turismo religioso premia quindi le partnership locali, la disciplina operativa e la competenza specifica sull'itinerario più che la semplice dimensione del marchio.
Leader del settore del turismo religioso
Agenzia di viaggi Kesari Pvt Ltd.
Viaggi Globus
Centro di viaggio cattolico
206 Tours
Thomas Cook
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2026: Il governo centrale ha concesso l'approvazione di principio per il corridoio sopraelevato di Srisailam, del valore di 12,000 crore di rupie (1.2 miliardi di dollari). Questa autostrada a quattro corsie di 86.74 km, che collega l'Andhra Pradesh e il Telangana, è progettata per fornire un accesso più rapido al tempio di Srisailam, riducendo al minimo l'impatto ecologico sulla foresta di Nallamala.
- Maggio 2026: Il governo del Maharashtra ha raggiunto importanti traguardi amministrativi per la superstrada Nagpur-Goa Shaktipeeth, tra cui la finalizzazione del finanziamento per l'acquisizione dei terreni tramite HUDCO, posizionando il progetto di 802 km come un importante corridoio di pellegrinaggio indù.
- Aprile 2026: Eco Hotels & Resorts ha stretto una partnership con Kesari Tours per espandere la propria presenza nel settore dell'ospitalità a Varanasi e Ayodhya, sfruttando la rete di viaggi per pellegrini di Kesari per soddisfare la crescente domanda in queste città sacre.
- Gennaio 2026: Il Ministero del Turismo ha ribadito il suo impegno per il progetto PRASHAD, sottolineando la continua integrazione delle infrastrutture per i pellegrinaggi e il patrimonio culturale attraverso proposte presentate dallo Stato, e chiarendo lo stato di avanzamento dei corridoi culturali proposti nell'ambito di un processo continuo di valutazione dei progetti basato sul merito.
Ambito del rapporto sul mercato globale del turismo religioso
| Induismo |
| Cristianesimo |
| Islam |
| Buddismo |
| Altri tipi di religione |
| Prenotazione diretta |
| Agenzie di viaggio e tour operator |
| Piattaforme di viaggio online |
| Alloggio |
| Trasporti |
| Alimenti e Bevande |
| Offerte religiose e donazioni |
| Altri servizi ausiliari |
| Turisti nazionali |
| Turisti internazionali |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Sud America | Brasile |
| Perù | |
| Cile | |
| Argentina | |
| Resto del Sud America | |
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Spagna | |
| Italia | |
| BENELUX (Belgio, Paesi Bassi e Lussemburgo) | |
| NORDICI (Danimarca, Finlandia, Islanda, Norvegia e Svezia) | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | India |
| Cina | |
| Giappone | |
| Australia | |
| Corea del Sud | |
| Asia sud-orientale (Singapore, Malesia, Thailandia, Indonesia, Vietnam e Filippine) | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | Emirati Arabi Uniti |
| Arabia Saudita | |
| Sud Africa | |
| Nigeria | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di religione | Induismo | |
| Cristianesimo | ||
| Islam | ||
| Buddismo | ||
| Altri tipi di religione | ||
| Tramite canale di prenotazione | Prenotazione diretta | |
| Agenzie di viaggio e tour operator | ||
| Piattaforme di viaggio online | ||
| Per tipologia di spesa | Alloggio | |
| Trasporti | ||
| Alimenti e Bevande | ||
| Offerte religiose e donazioni | ||
| Altri servizi ausiliari | ||
| Per tipologia di turista | Turisti nazionali | |
| Turisti internazionali | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Perù | ||
| Cile | ||
| Argentina | ||
| Resto del Sud America | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Spagna | ||
| Italia | ||
| BENELUX (Belgio, Paesi Bassi e Lussemburgo) | ||
| NORDICI (Danimarca, Finlandia, Islanda, Norvegia e Svezia) | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | India | |
| Cina | ||
| Giappone | ||
| Australia | ||
| Corea del Sud | ||
| Asia sud-orientale (Singapore, Malesia, Thailandia, Indonesia, Vietnam e Filippine) | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Emirati Arabi Uniti | |
| Arabia Saudita | ||
| Sud Africa | ||
| Nigeria | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quali saranno le dimensioni del settore del turismo religioso nel 2026?
Il mercato del turismo religioso ha raggiunto un valore di 257.82 miliardi di dollari nel 2026 e si prevede che raggiungerà i 352.45 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 6.45%.
Quale segmento religioso genera maggiori entrate dal turismo religioso?
Nel 2025 il cristianesimo ha dominato con una quota del 33.1%, grazie al forte afflusso di pellegrini a Roma, Lourdes e lungo le principali rotte del patrimonio cristiano europeo.
Quale canale di prenotazione si sta espandendo più rapidamente nel settore dei viaggi religiosi?
Le piattaforme di viaggi online sono quelle che crescono più rapidamente, con un tasso di crescita annuo composto (CAGR) previsto del 7.6% fino al 2031, grazie alla diffusione dei dispositivi mobili e agli strumenti digitali specifici per i pellegrinaggi.
Perché l'India è importante per la crescita del turismo religioso?
L'India è un importante motore di crescita grazie alla combinazione di ingenti volumi di pellegrinaggi interni, spesa legata ai corridoi turistici, domanda legata alle principali festività e un aumento delle prenotazioni digitali verso le destinazioni sacre.
Quali sono i fattori che influenzano la spesa per i trasporti nei viaggi di pellegrinaggio?
Si prevede che il settore dei trasporti crescerà a un tasso annuo composto dell'8.8% fino al 2031, principalmente grazie alle strade di collegamento, alle autostrade sopraelevate e ai collegamenti ferroviari che stanno migliorando l'accesso ai siti sacri ad alta frequentazione.
Quali sono i maggiori rischi per la crescita futura dei pellegrinaggi?
I rischi principali sono i cambiamenti climatici, il sovraffollamento dei siti, quote di pellegrinaggio più rigide e controlli di accesso che possono limitare il flusso di viaggiatori anche quando la domanda rimane elevata.


