

Dimensioni e quota del mercato RegTech
Panoramica di mercato
| Periodo di studio | 2019 - 2030 |
|---|---|
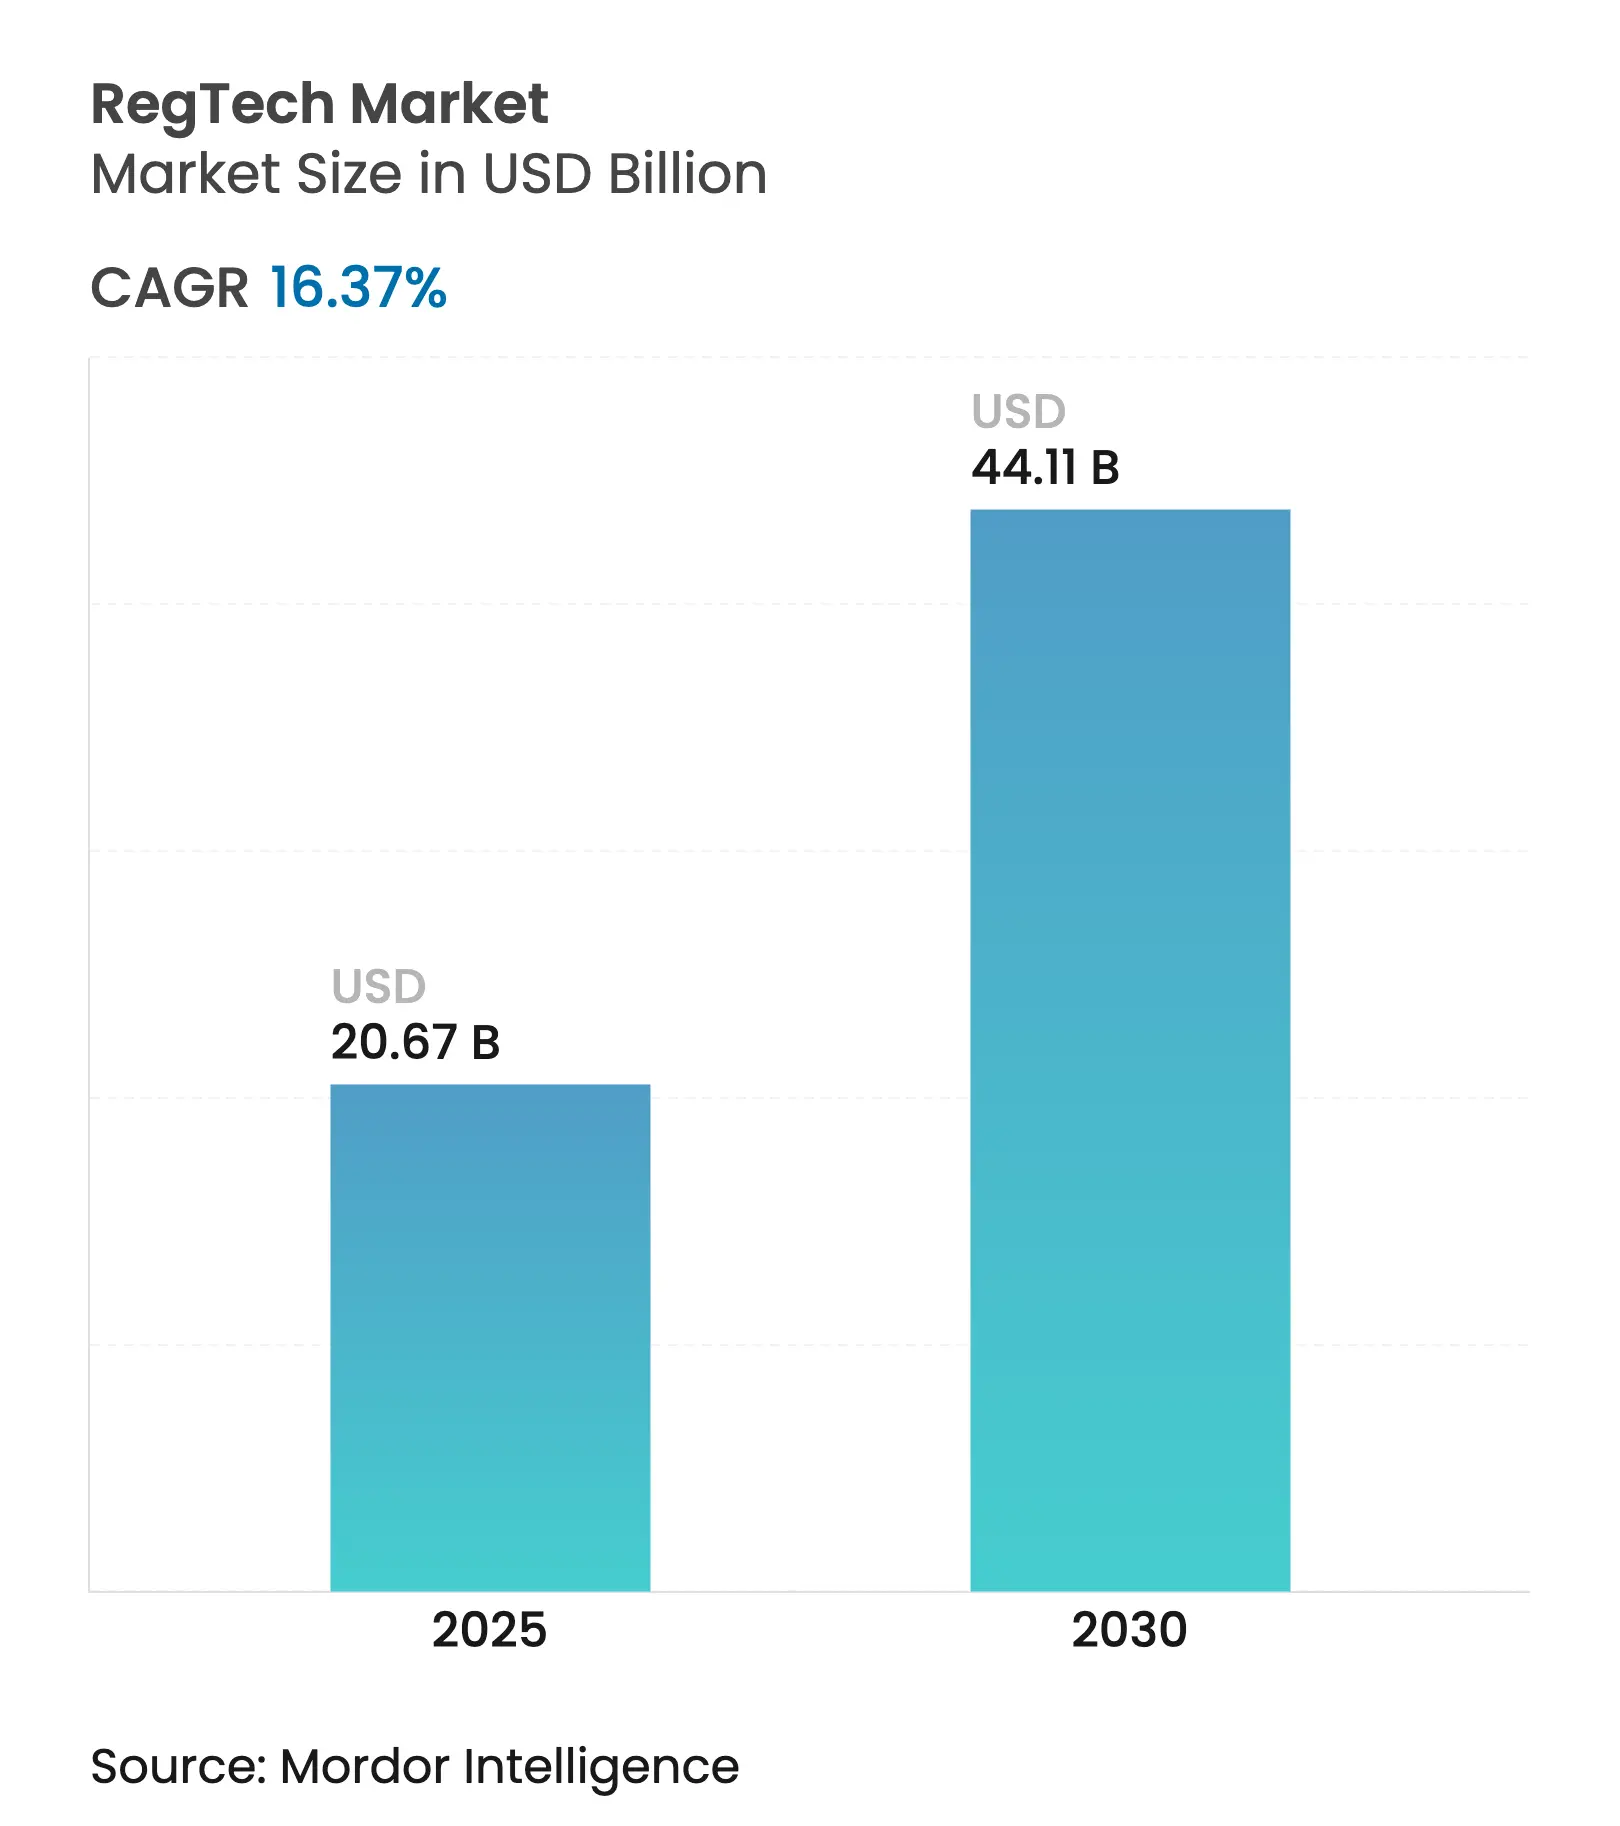
| Dimensione del mercato (2025) | 20.67 miliardo di dollari |
| Dimensione del mercato (2030) | 44.11 miliardo di dollari |
| Tasso di crescita (2025 - 2030) | 16.37% CAGR |
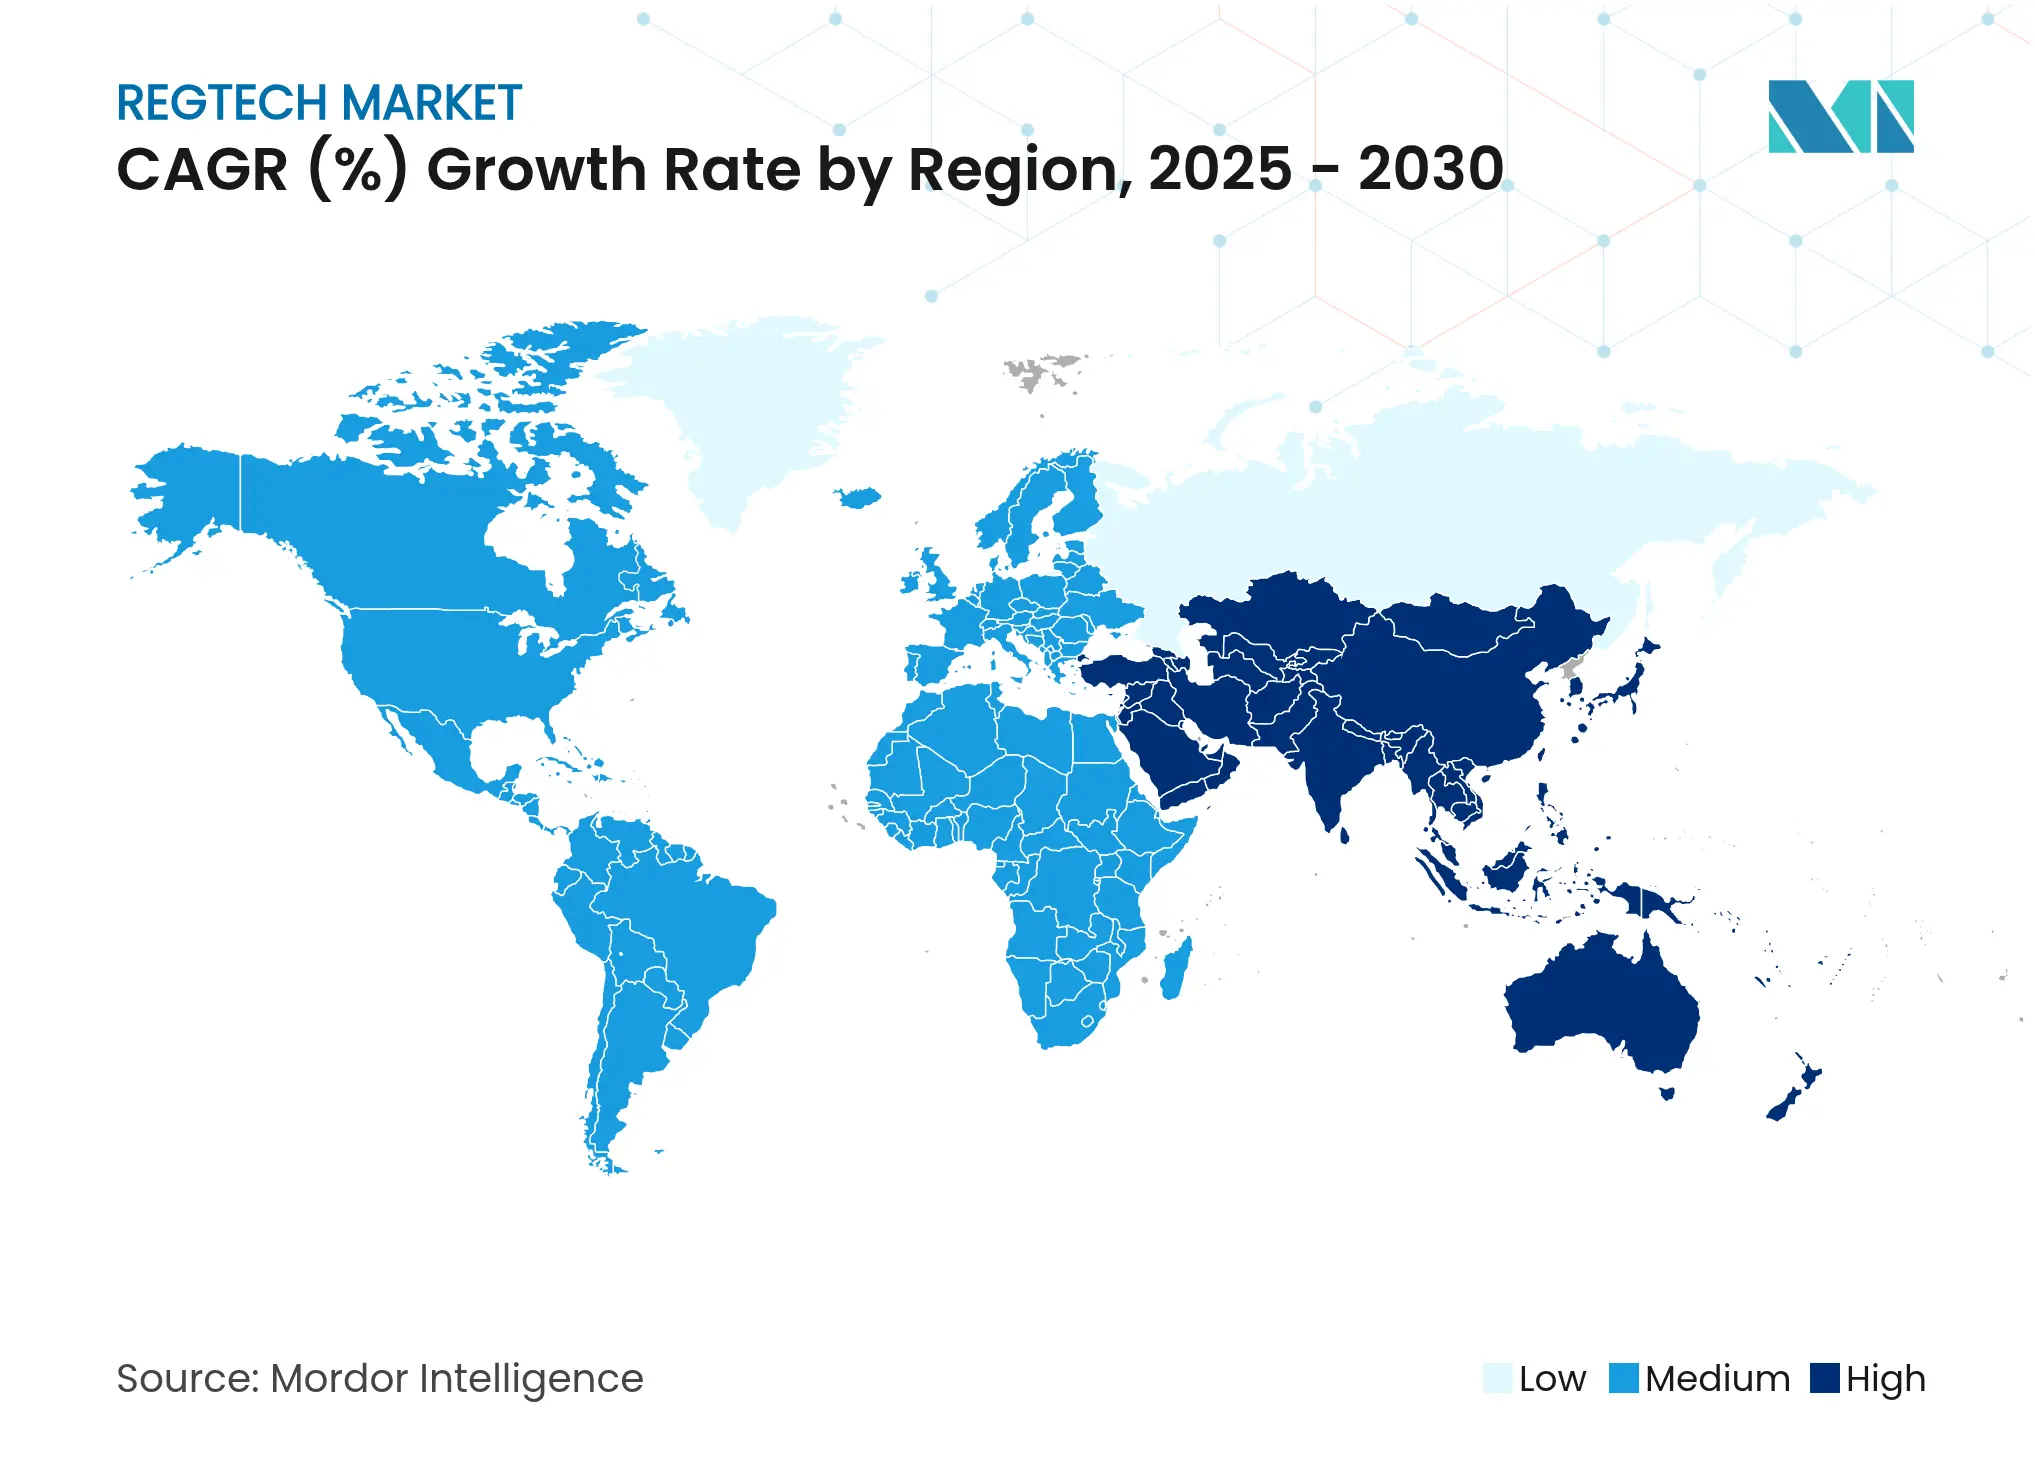
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Nord America |
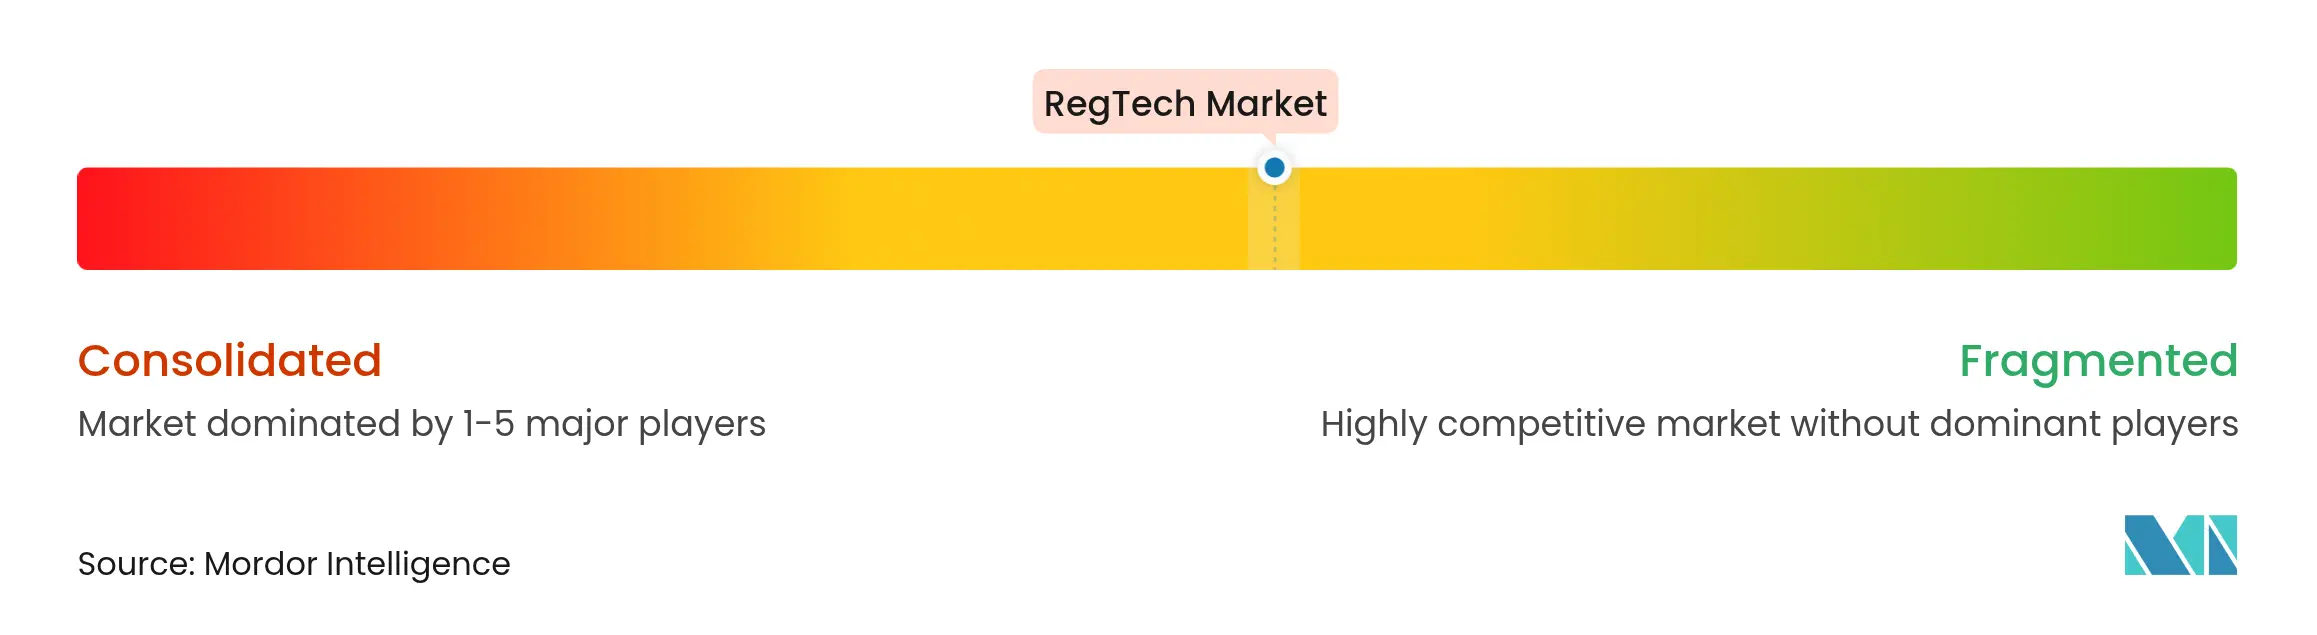
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato RegTech di Mordor Intelligence
Il mercato RegTech ha un valore di 20.67 miliardi di dollari nel 2025 ed è sulla buona strada per raggiungere i 44.11 miliardi di dollari entro il 2030, con un tasso di crescita annuo composto (CAGR) del 16.37%. La crescita sostenuta riflette il passaggio da motori di conformità basati su regole di base a piattaforme abilitate dall'IA e a prova di computer quantistici, in grado di interpretare le normative dinamiche in tempo reale. L'intensificarsi delle attività di contrasto – il 95% delle multe globali del 2024, pari a 4.6 miliardi di dollari, proveniva dal Nord America – spinge gli istituti finanziari verso soluzioni proattive che riducono i falsi positivi e al contempo diminuiscono il carico di lavoro manuale [1] Fenergo, “Financial Crime Report 2025,” fenergo.com . La convergenza di governance, rischio e conformità con la rendicontazione ESG, insieme all'entrata in vigore del Digital Operational Resilience Act dell'UE a gennaio 2025, alimenta ulteriormente la domanda di strumenti integrati. La rapida adozione a livello regionale, in particolare nell'area Asia-Pacifico, dove le sanzioni sono aumentate del 266% nel 2024, sottolinea l'attrattiva delle offerte gestite e native del cloud rispetto ai sistemi on-premise. I progetti pilota in corso sulla crittografia a prova di computer quantistici da parte delle banche globali segnalano una nuova frontiera della conformità che favorisce i fornitori in grado di orchestrare le transizioni crittografiche.
Punti chiave del rapporto
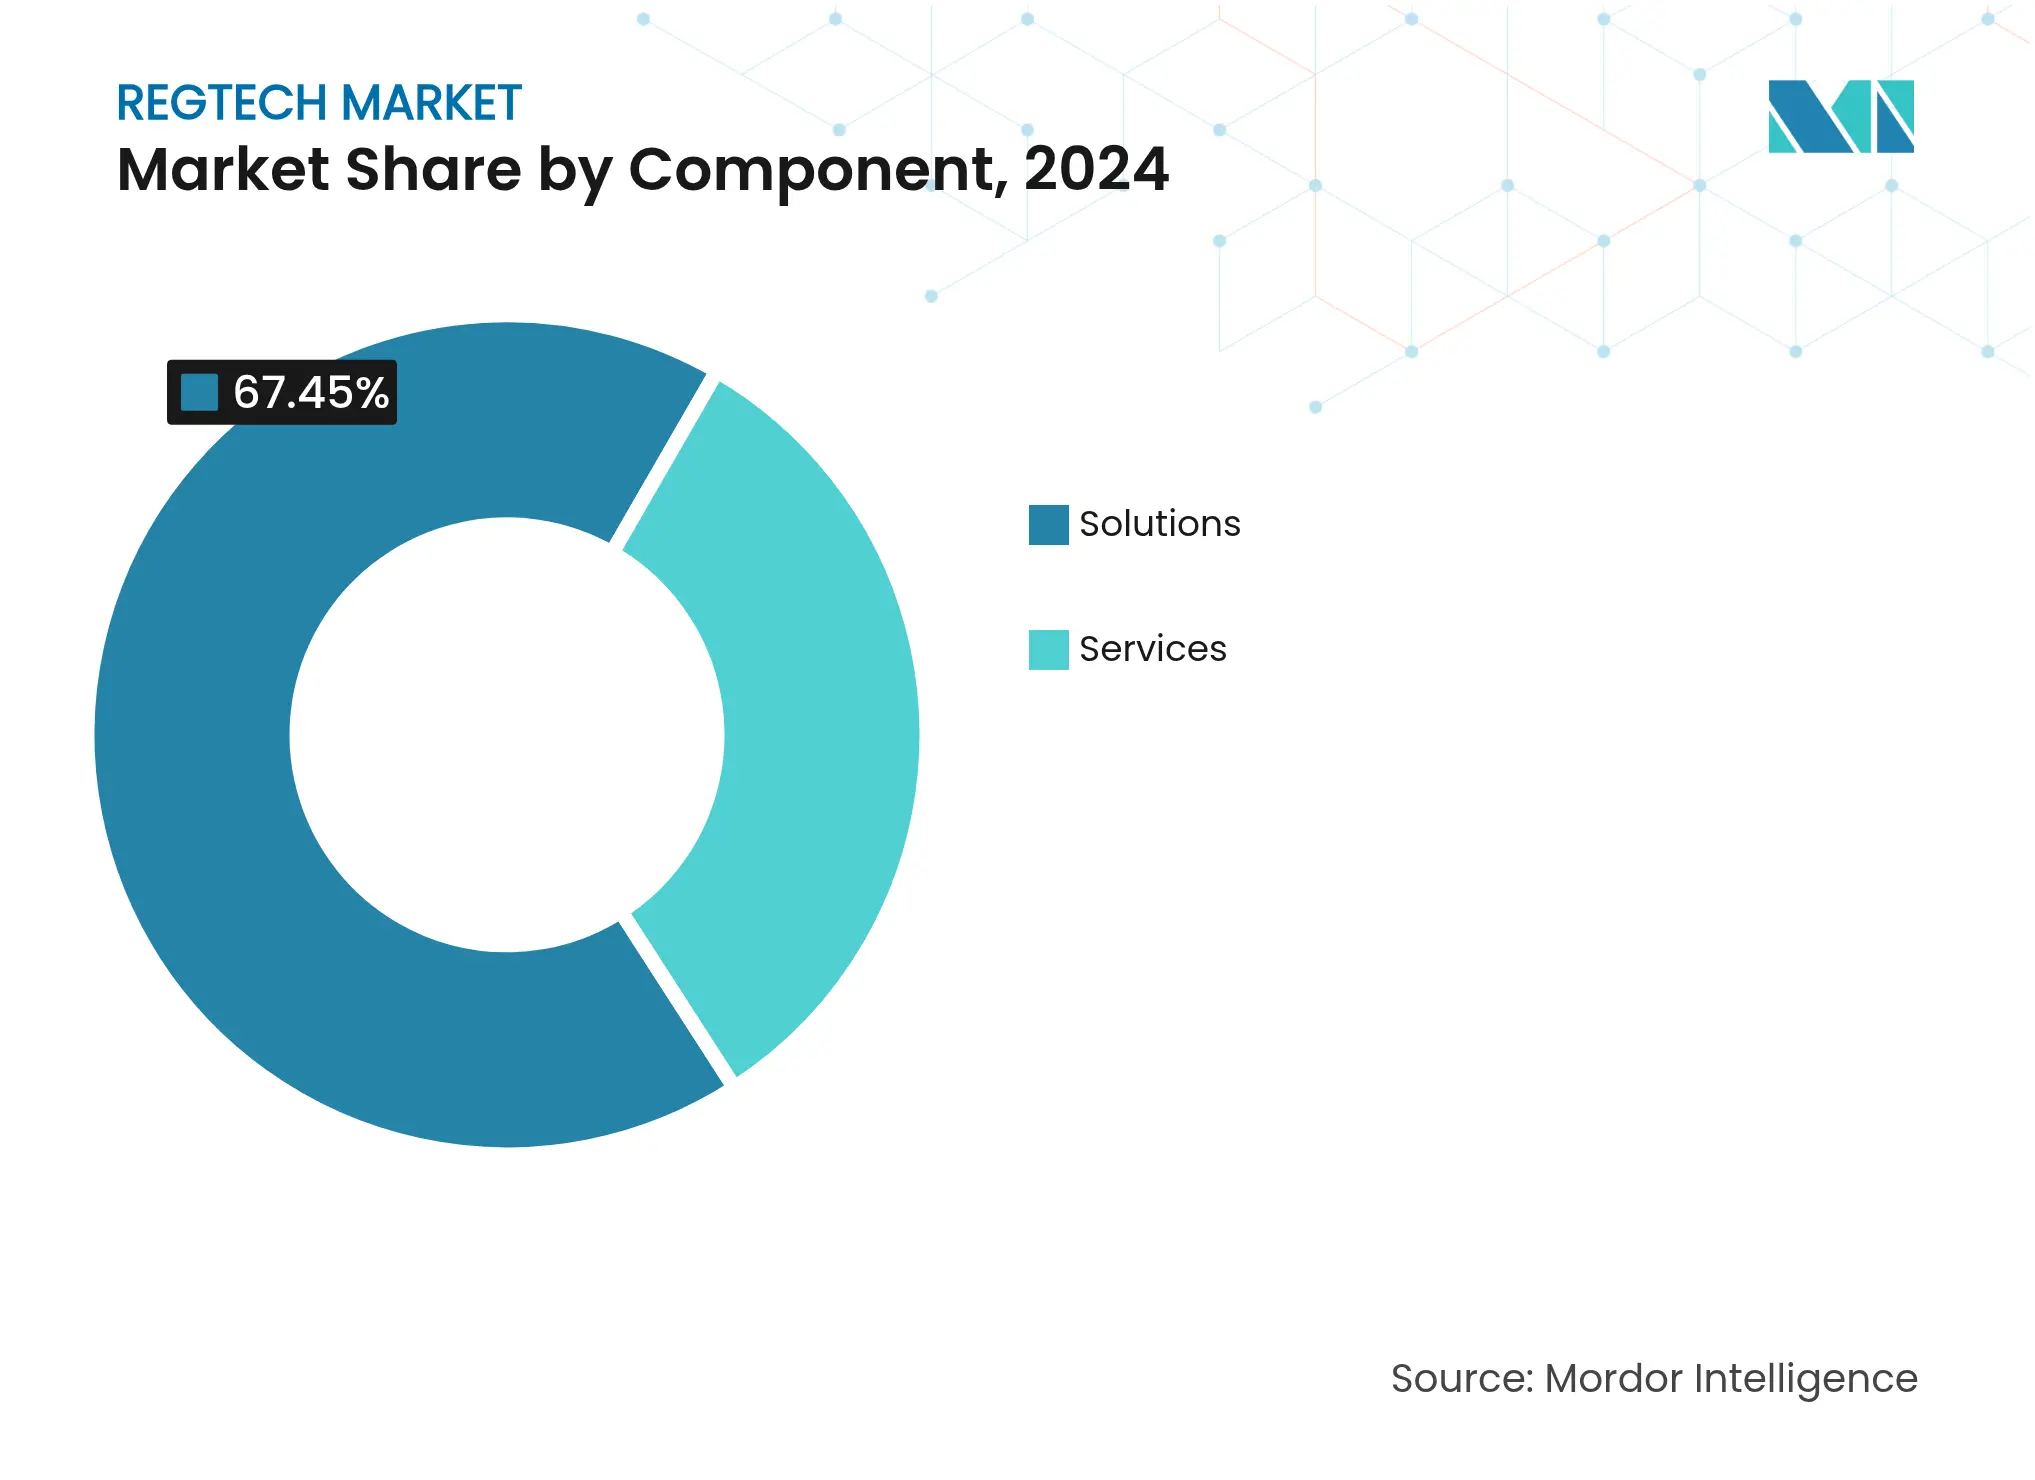
- Per componente, nel 67.45 le soluzioni hanno rappresentato il 2024% della quota di mercato RegTech, mentre si prevede che i servizi cresceranno più rapidamente, con un CAGR del 18.56% fino al 2030.
- Per applicazione, nel 27.78 il settore Compliance Management ha primeggiato con una quota del 2024% del mercato RegTech; si prevede che il settore Fraud Management crescerà a un CAGR del 20.19% entro il 2030.
- In base all'utente finale, le grandi imprese detenevano una quota del 58.37% del mercato RegTech nel 2024, mentre il segmento dei privati registra un CAGR del 23.67% per il periodo 2025-2030.
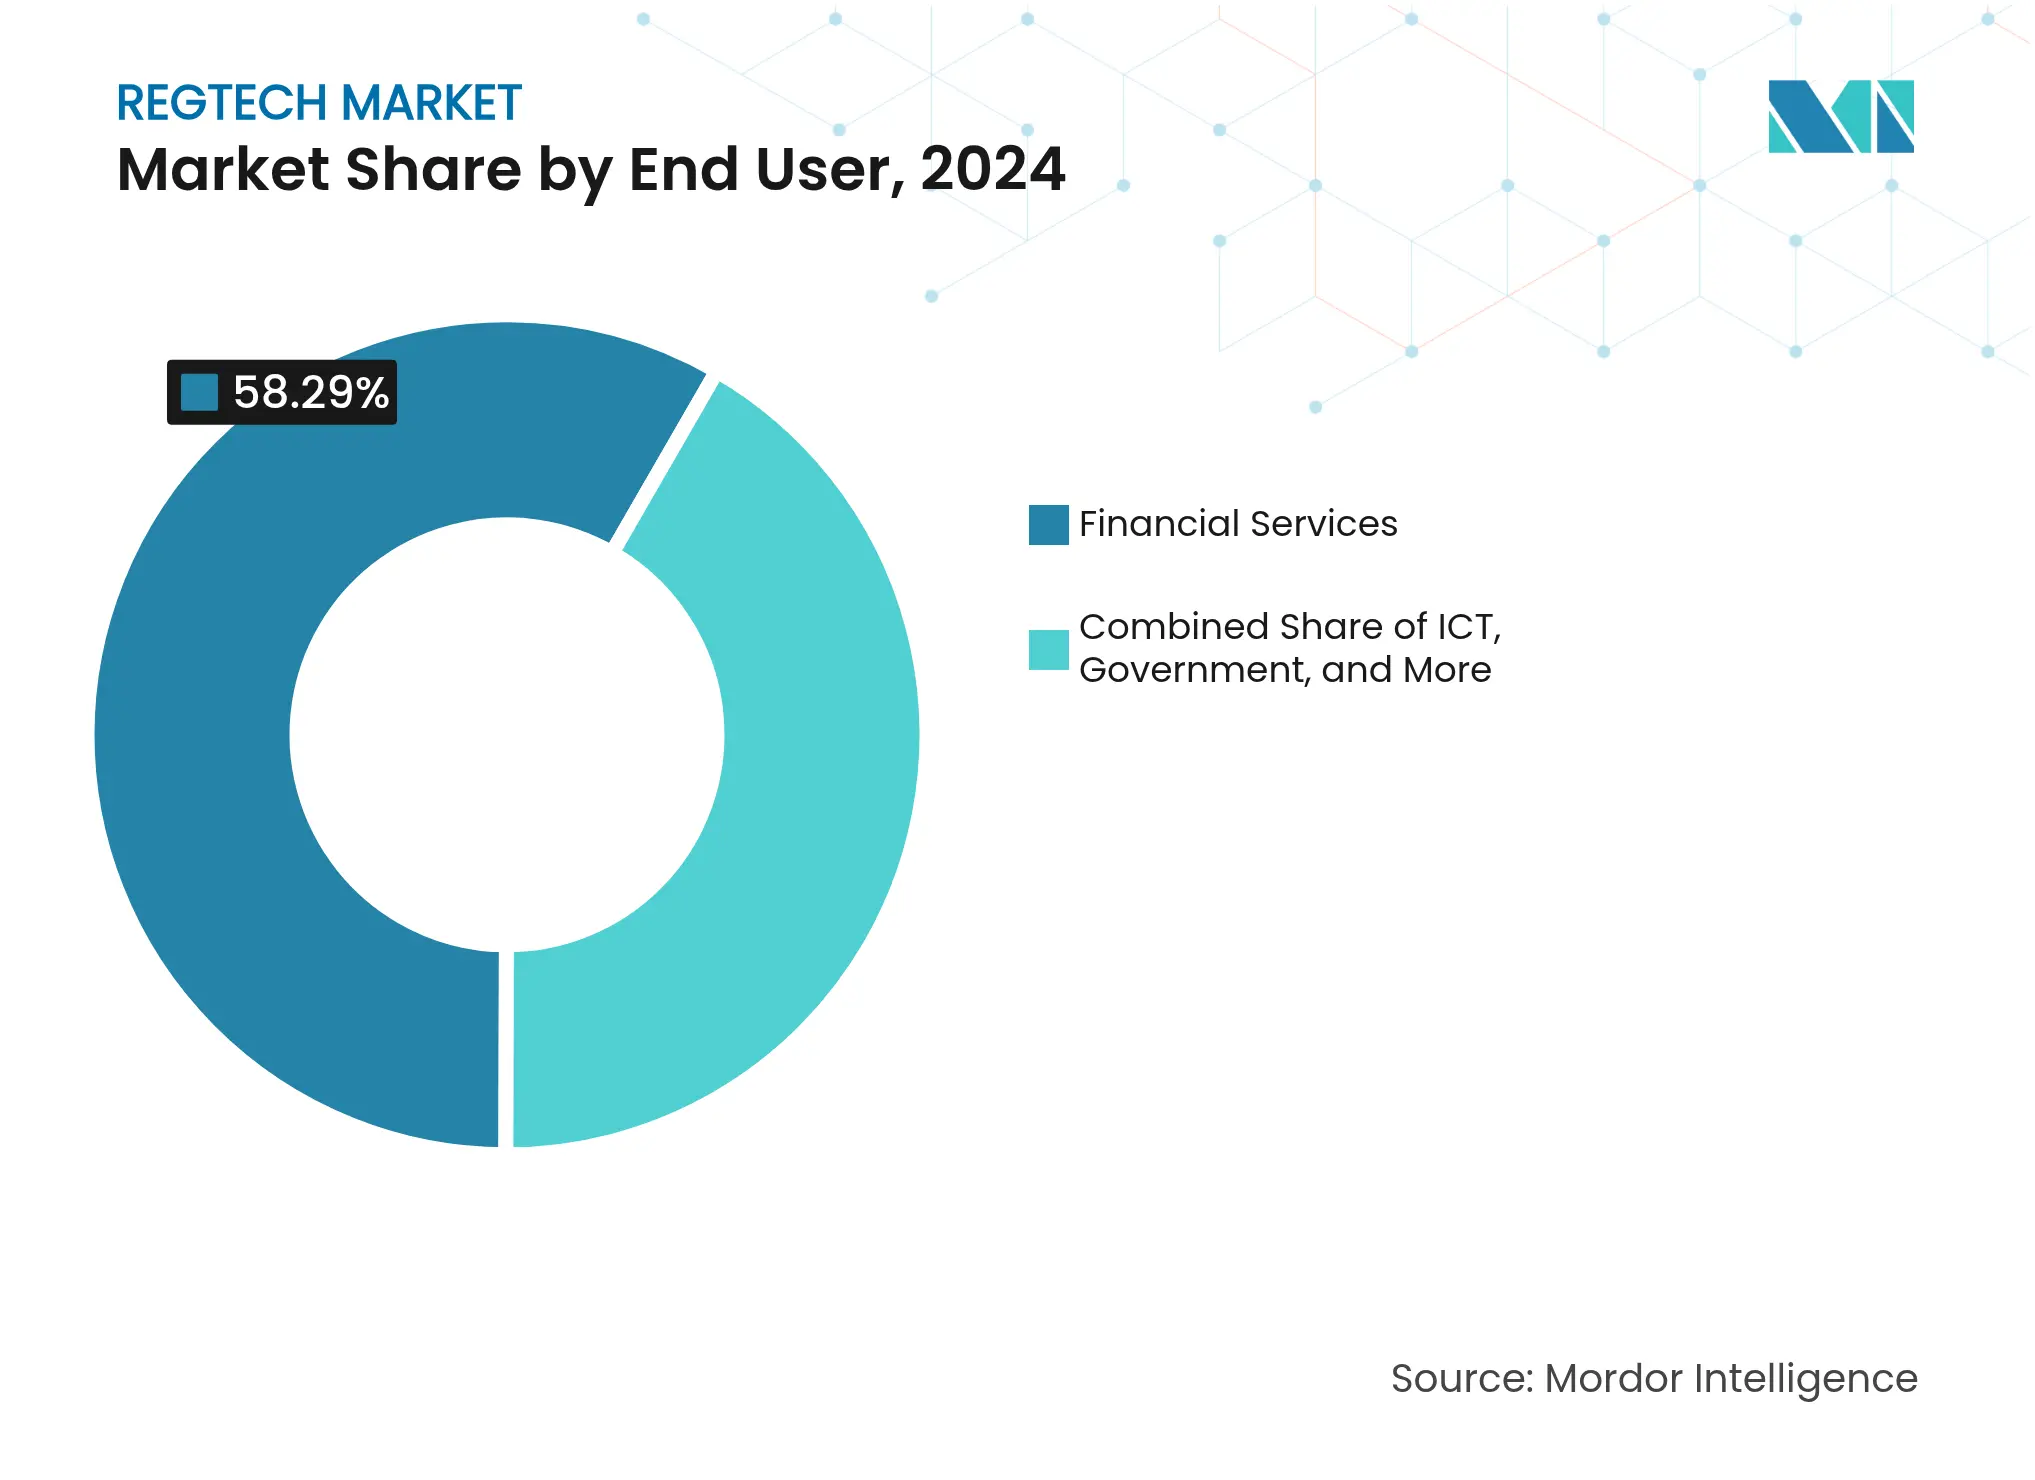
- Per settore, nel 58.29 i servizi finanziari hanno conquistato una quota di mercato RegTech del 2024%; si prevede che il settore sanitario crescerà a un CAGR del 19.34% fino al 2030.
- Per regione, il Nord America ha mantenuto una quota del 38.64% del mercato RegTech nel 2024; si prevede che l'area Asia-Pacifico crescerà a un CAGR del 20.77% entro il 2030.
Tendenze e approfondimenti del mercato globale RegTech
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Rafforzamento dell'applicazione globale delle misure AML/KYC | + 3.2% | Leader mondiale nel Nord America | A breve termine (≤ 2 anni) |
| Mandati RegTech nei mercati delle risorse digitali | + 2.8% | UE, Nord America, Asia-Pacifico | Medio termine (2-4 anni) |
| Convergenza delle piattaforme GRC ed ESG | + 2.1% | Primaria UE, secondaria Nord America | Medio termine (2-4 anni) |
| Riduzione dei costi di conformità guidata dall'intelligenza artificiale | + 4.3% | Global | A breve termine (≤ 2 anni) |
| Requisiti di crittografia quantistica | + 1.9% | Nord America e UE, con ripercussioni sull'APAC | A lungo termine (≥ 4 anni) |
| Adozione di calcoli che migliorano la privacy | + 1.4% | Leadership globale ed europea | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Rafforzamento dell'applicazione globale delle misure AML/KYC
Le autorità di regolamentazione hanno imposto sanzioni AML per 263 milioni di dollari solo nel primo semestre del 1, con un aumento del 2024% su base annua, con le sanzioni nell'area Asia-Pacifico in aumento del 31% e una singola azione di contrasto che ha superato i 266 milioni di dollari. Le banche negli Stati Uniti e in Canada spendono ora 65 miliardi di dollari all'anno per la conformità, il 61% delle quali segnala costi in aumento. Gli istituti passano dalla bonifica retroattiva all'analisi predittiva, adottando un monitoraggio basato sull'intelligenza artificiale che assimila enormi flussi di dati e sopprime i falsi allarmi, riducendo così le revisioni manuali dei casi e accelerando la segnalazione di attività sospette.
L'aumento dei mandati di adozione RegTech nei mercati delle risorse digitali
Il regime MiCA europeo è diventato pienamente operativo nel gennaio 2025, imponendo norme in materia di licenze, capitale e divulgazione [2] EUR-Lex, “Markets in Crypto-Assets Regulation,” eur-lex.europa.eu . Parallelamente, ordini esecutivi statunitensi emanati durante il Crypto Summit del marzo 2025 hanno autorizzato la custodia di asset digitali da parte delle banche nazionali e istituito una Riserva Strategica di Bitcoin. La legge californiana sugli asset finanziari digitali (Digital Financial Assets Law), in vigore dal luglio 2025, sovrappone la supervisione statale alle linee guida federali. Modelli standardizzati per i white paper sugli asset crittografici, in vigore dal dicembre 2025, formalizzano ulteriormente i requisiti di reporting. Nel complesso, queste misure alimentano la domanda di piattaforme di sorveglianza automatizzata e di reporting in tempo reale, specificamente progettate per la conformità degli asset digitali.
Convergenza delle piattaforme di reporting GRC ed ESG
La Direttiva UE sulla rendicontazione della sostenibilità aziendale, in vigore dal 2024, obbliga le grandi aziende a divulgare le metriche ESG. Lo studio di MetricStream del 2025 esorta le aziende a trasformare la conformità in un vantaggio strategico. Piattaforme unificate che integrano obblighi finanziari e non finanziari abbattono i silos di dati, semplificano la raccolta di prove e consentono la rendicontazione simultanea a più autorità, posizionando i fornitori che offrono soluzioni olistiche per una crescita smisurata.
Imperativi di riduzione dei costi di conformità basati sull'intelligenza artificiale
Gli analisti di Ernst & Young stimano che l'IA possa ridurre i falsi positivi, migliorando al contempo la qualità dei dati e la reattività al rischio. Due terzi delle aziende utilizzano già l'IA generativa, prevedendo un impatto trasformativo entro due anni [3] The RegTech Association, “2024 Industry Report,” regtech.org.au . IBM WatsonX mappa gli obblighi ai controlli di governance, analizzando continuamente le modifiche normative ed evidenziando le lacune. Queste funzionalità riallocano lo sforzo umano dalla codifica delle regole alla supervisione strategica e accelerano gli aggiornamenti delle politiche in tutte le operazioni globali.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Tassonomie normative frammentate tra le giurisdizioni | -2.1% | Operazioni globali, in particolare transfrontaliere | Medio termine (2-4 anni) |
| Colli di bottiglia nell'accreditamento dei fornitori presso le banche di livello 1 | -1.8% | Primarie per il Nord America e l'UE | A breve termine (≤ 2 anni) |
| Scarsità di dati di conformità etichettati per l'addestramento del modello | -1.4% | A livello globale, con l’area APAC che affronta gravi carenze | A breve termine (≤ 2 anni) |
| Crescente "debito reg-tech" dalle piattaforme GRC legacy | -1.6% | Nord America e UE, con ripercussioni sull'APAC | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Tassonomie regolamentari frammentate nelle diverse giurisdizioni
Le multinazionali si trovano ad affrontare classificazioni divergenti per criptovalute, privacy dei dati e sicurezza informatica, con una media di 234 eventi normativi al giorno nel 2025. Le differenze tra le normative MiCA e quelle statunitensi obbligano le aziende a gestire flussi di lavoro paralleli. La personalizzazione del software per ciascuna giurisdizione aumenta i costi, diluisce il ROI e rallenta l'implementazione, limitando la scalabilità immediata anche delle offerte RegTech più avanzate.
Colli di bottiglia nell'accreditamento dei fornitori presso le banche di primo livello
In media, le implementazioni RegTech richiedono 8.1 mesi, eppure le banche di primo livello aggiungono ulteriori test di penetrazione, convalide del rischio del modello e approvazioni del consiglio di amministrazione. Circa il 90% delle banche sponsor fatica a supervisionare i partner fintech, mettendo in luce politiche non allineate [4] Wolters Kluwer, “Fintech Partnership Oversight Challenges,” wolterskluwer.com . I cicli di approvvigionamento prolungati mettono a dura prova le risorse delle startup, inibendo la rapida diffusione dell'innovazione e ritardando i benefici delle soluzioni di mercato RegTech all'avanguardia.
Analisi del segmento
Per componente: i servizi accelerano nonostante il predominio delle soluzioni
Le soluzioni hanno mantenuto una quota di mercato RegTech del 67.45% nel 2024, poiché le banche si sono affidate a motori di regole consolidati e software di gestione dei casi. La crescita, tuttavia, si sta attenuando, poiché gli acquirenti si stanno orientando verso incarichi basati sui risultati. I servizi sono destinati a crescere con un CAGR del 18.56% fino al 2030, trainati dalla gestione del ciclo di vita del cliente e dall'outsourcing delle procedure KYC. L'accordo di giugno 2024 tra Vistra e Fenergo illustra la svolta verso competenze SaaS che si estendono a 200,000 aziende. I fornitori che combinano canoni di licenza con pacchetti di consulenza si posizionano per acquisire una quota crescente della crescita dimensionale del mercato RegTech nel periodo di previsione.
La domanda di know-how specializzato, che spazia dalla migrazione sicura in ambito quantistico agli audit ESG transfrontalieri, pone i fornitori di servizi al centro di complesse roadmap di trasformazione. Recependo centralmente gli aggiornamenti normativi e diffondendo le migliori pratiche, mitigano la carenza di talenti e accelerano la modernizzazione della conformità per gli istituti di medie dimensioni.
Per applicazione: la gestione delle frodi supera la conformità tradizionale
Nel 27.78, la gestione della conformità ha registrato una quota del 2024% del mercato RegTech, consolidando il suo ruolo di punto di riferimento per le entità regolamentate. Si prevede tuttavia che la gestione delle frodi crescerà a un CAGR del 20.19%, trainata dall'abuso di identità sintetiche e dall'attività di muli generati dall'intelligenza artificiale. L'analisi in tempo reale e il riconoscimento di pattern superano i motori di regole legacy, spingendo le istituzioni ad aggiornare gli stack di monitoraggio delle transazioni.
Le suite di Regulatory Intelligence automatizzano la scansione dell'orizzonte temporale e le valutazioni d'impatto, come dimostrato dal motore di workflow di 4CRisk. Identity Management adotta la biometria comportamentale per contrastare le aperture di conto deep-fake, mentre Risk Management integra librerie quantistiche per proteggere i set di dati a lunga conservazione. Le piattaforme integrate che riuniscono queste funzioni in un'unica dashboard stanno guadagnando terreno, offrendo report con un solo clic per più enti regolatori e aumentando l'attrattiva complessiva del mercato RegTech.
Per utente finale: l'adozione individuale trasforma le dinamiche del mercato
Le grandi imprese rappresentavano il 58.37% della quota di mercato RegTech nel 2024, sfruttando budget considerevoli per rivedere le architetture di conformità a compartimenti stagni. Si prevede tuttavia che il segmento dei privati raggiungerà un tasso composto del 23.67% annuo, a conferma del trend di democratizzazione. Gli investitori retail in criptovalute sono ora soggetti a obblighi di segnalazione personale ai sensi del MiCA e della nuova legge californiana. Le app leggere che compilano automaticamente i moduli fiscali e segnalano attività sospette sui wallet sono apprezzate dai trader della gig economy.
Le piccole e medie imprese sfruttano gli abbonamenti cloud per controlli di onboarding immediati e conformità IVA transfrontaliera senza dover assumere personale dedicato. I controlli KYC più rigorosi da parte della FCA del Regno Unito spingono i consumatori ad adottare portafogli di identità personali che si sincronizzano con i sistemi dei commercianti. Il design incentrato sull'utente e il supporto multilingue rappresentano quindi nuovi campi di battaglia per gli innovatori del mercato RegTech.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per settore: l'assistenza sanitaria emerge come frontiera tecnologica della regolamentazione
I servizi finanziari hanno guidato il mercato RegTech nel 2024 con una quota del 58.29%, riflettendo i consolidati obblighi AML e Basilea. Il settore sanitario, che dovrebbe crescere del 19.34% all'anno, è sotto i riflettori, poiché le linee guida della FDA regolano i dispositivi medici basati sull'intelligenza artificiale. I piani di controllo delle modifiche predeterminati semplificano gli aggiornamenti degli algoritmi post-commercializzazione, a condizione che i produttori forniscano percorsi di audit.
Le autorità di regolamentazione assicurativa nelle Filippine hanno recentemente promosso tecnologie per la tutela della privacy nell'analisi dei sinistri. Il settore energetico e dei servizi di pubblica utilità adotta tracker ESG per registrare le emissioni di Scope 2, mentre le aziende di trasporto implementano moduli automatizzati per la segnalazione degli incidenti. La diffusione intersettoriale amplia il mercato RegTech totale indirizzabile, premiando i fornitori che personalizzano tassonomie e librerie di controllo oltre il settore finanziario.
Analisi geografica
Nel 38.64, il Nord America deteneva il 2024% del mercato RegTech, con 4.3 miliardi di dollari di sanzioni e 61 miliardi di dollari di spese annuali per la conformità. L'approvazione anticipata degli standard post-quantum da parte del NIST consente alle banche locali di sperimentare canali quantistici sicuri prima dei competitor globali, consolidando la leadership regionale.
Si prevede che l'area Asia-Pacifico registrerà un CAGR del 20.77% fino al 2030, sostenuto dall'aumento del 22% delle sanzioni a Singapore nel 2024 e dagli incentivi sandbox per la sperimentazione RegTech. La FSA giapponese promuove revisioni della supervisione del crowdfunding, mentre il regime di responsabilità finanziaria australiano aumenta la responsabilità dei consigli di amministrazione. I fornitori in grado di armonizzare i flussi di lavoro multi-giurisdizione sbloccheranno una crescita sproporzionata del mercato RegTech in questa regione frammentata.
L'Europa è pioniera nella regolamentazione di criptovalute, resilienza digitale e privacy. L'implementazione graduale del MiCA concede ai fornitori tempo fino a luglio 2026 per conformarsi, innescando un'ondata di informative pronte per XBRL. Accordi transfrontalieri sulla condivisione dei dati, come la Dichiarazione Atlantica, promuovono progetti pilota di calcolo volti a migliorare la privacy. Nel frattempo, Medio Oriente e Africa sfruttano le iniziative di inclusione finanziaria per adottare un e-KYC semplificato, e il Sud America accelera l'adozione attraverso iniziative di armonizzazione regionale: entrambi offrono opportunità innovative per i nuovi operatori RegTech più agili.
Panorama competitivo
Il settore rimane moderatamente frammentato: le principali aziende tecnologiche ampliano i portafogli tramite acquisizioni, mentre i competitor nativi basati sull'intelligenza artificiale si aggiudicano mandati di nicchia. L'acquisizione da parte di CUBE, nel dicembre 2024, della divisione di intelligence normativa di Thomson Reuters ha portato la sua base clienti a circa 1,000 unità e il personale a 600 unità, integrando contenuti approfonditi con il ragionamento automatico. IBM abbina l'analisi WatsonX a regioni cloud sovrane appositamente progettate per la conformità al DORA dell'UE. Deloitte e PwC integrano livelli di consulenza su piattaforme di terze parti, monetizzando le competenze di integrazione e gestione del cambiamento.
Startup come Hawk: AI e Lucinity sfruttano l'intelligenza artificiale spiegabile per ridurre le code di revisione, spesso integrandosi tramite marketplace API per evitare i questionari più lunghi sui rischi dei fornitori. Esistono ancora spazi vuoti nell'orchestrazione quantistica, nelle app di conformità personale e nelle librerie di controllo di livello sanitario, segmenti in cui i pionieri possono ottenere prezzi premium prima che gli operatori tradizionali raggiungano dimensioni equivalenti.
Leader del settore RegTech
IBM
Thomson Reuters
Broadridge Financial Solutions, Inc.
Deloitte Touche Tohmatsu
Wolters Kluwer
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Maggio 2025: IBM Cloud ha presentato regioni sovrane a Madrid e Montreal per supportare la conformità al Digital Operational Resilience Act.
- Marzo 2025: l'US Crypto Summit ha prodotto ordini esecutivi che istituiscono una riserva strategica di Bitcoin e linee guida OCC per la custodia bancaria.
- Gennaio 2025: IBM ha lanciato WatsonX controls-mapping per automatizzare l'allineamento degli obblighi normativi.
- Dicembre 2024: CUBE conclude l'acquisizione di Thomson Reuters Regulatory Intelligence, arrivando a 1,000 clienti.
Ambito e metodologia
Il rapporto sull’industria globale RegTech offre un’analisi aggiornata dell’attuale scenario del mercato globale, delle ultime tendenze e fattori trainanti e dell’ambiente di mercato generale. È segmentato per applicazione (gestione della conformità, intelligence e reporting normativo, gestione del rischio, gestione dell'identità, gestione delle frodi e altre applicazioni), dimensione dell'organizzazione (grande impresa, PMI e privati) e regione (Nord America, Europa, Asia- Pacifico, America Latina, Medio Oriente e Africa e Resto del mondo).
| Soluzioni |
| Servizi |
| Compliance Management |
| Intelligence e reporting normativo |
| Risk Management |
| Identity Management |
| Gestione delle frodi |
| Altre applicazioni |
| Grandi imprese |
| Piccole e medie imprese |
| Individui |
| ICT |
| Servizi finanziari |
| Settore Sanitario |
| Enti Pubblici |
| Settore Retail |
| Produzione |
| Altri (Energia e servizi di pubblica utilità, trasporti, ecc.) |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Sud America | Brasile |
| Argentina | |
| Cile | |
| Colombia | |
| Resto del Sud America | |
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Spagna | |
| Italia | |
| Benelux (Belgio, Paesi Bassi e Lussemburgo) | |
| Paesi nordici (Svezia, Norvegia, Danimarca, Finlandia e Islanda) | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Australia | |
| Asia sud-orientale (Singapore, Indonesia, Malesia, Thailandia, Vietnam e Filippine) | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | Emirati Arabi Uniti |
| Arabia Saudita | |
| Sud Africa | |
| Nigeria | |
| Resto del Medio Oriente e dell'Africa |
| Per componente | Soluzioni | |
| Servizi | ||
| Per Applicazione | Compliance Management | |
| Intelligence e reporting normativo | ||
| Risk Management | ||
| Identity Management | ||
| Gestione delle frodi | ||
| Altre applicazioni | ||
| Per utente finale | Grandi imprese | |
| Piccole e medie imprese | ||
| Individui | ||
| Per settore | ICT | |
| Servizi finanziari | ||
| Settore Sanitario | ||
| Enti Pubblici | ||
| Settore Retail | ||
| Produzione | ||
| Altri (Energia e servizi di pubblica utilità, trasporti, ecc.) | ||
| Per regione | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Cile | ||
| Colombia | ||
| Resto del Sud America | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Spagna | ||
| Italia | ||
| Benelux (Belgio, Paesi Bassi e Lussemburgo) | ||
| Paesi nordici (Svezia, Norvegia, Danimarca, Finlandia e Islanda) | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Australia | ||
| Asia sud-orientale (Singapore, Indonesia, Malesia, Thailandia, Vietnam e Filippine) | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Emirati Arabi Uniti | |
| Arabia Saudita | ||
| Sud Africa | ||
| Nigeria | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è la dimensione attuale del mercato RegTech?
Nel 20.67 il mercato valeva 2025 miliardi di dollari e si prevede che raggiungerà i 44.11 miliardi di dollari entro il 2030.
Quale regione è leader nell'adozione di RegTech?
Nel 38.64, il Nord America è stato il Paese leader con una quota di mercato del 2024%, favorito da un'applicazione rigorosa delle normative e da un'elevata spesa per la conformità.
Quale segmento RegTech sta crescendo più velocemente?
Le applicazioni di gestione delle frodi registrano la crescita più elevata, con un CAGR del 20.19% fino al 2030.
Perché i servizi superano le soluzioni in termini di crescita?
Le istituzioni privilegiano le partnership di conformità gestita per colmare le lacune di competenze, portando la componente Servizi a un CAGR del 18.56%.
In che modo la crittografia quantistica influenzerà la RegTech?
I progetti pilota bancari e gli obblighi normativi anticipano le minacce quantistiche, creando domanda di piattaforme in grado di gestire le transizioni crittografiche e la protezione dei dati a lungo termine.
Quali fattori frenano la rapida diffusione della RegTech?
Le tassonomie normative frammentate e i lunghi processi di accreditamento dei fornitori presso le banche di primo livello allungano i tempi di implementazione e aumentano i costi.


