

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 33.47 miliardo di dollari |
| Dimensione del mercato (2031) | 58.66 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 11.87% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
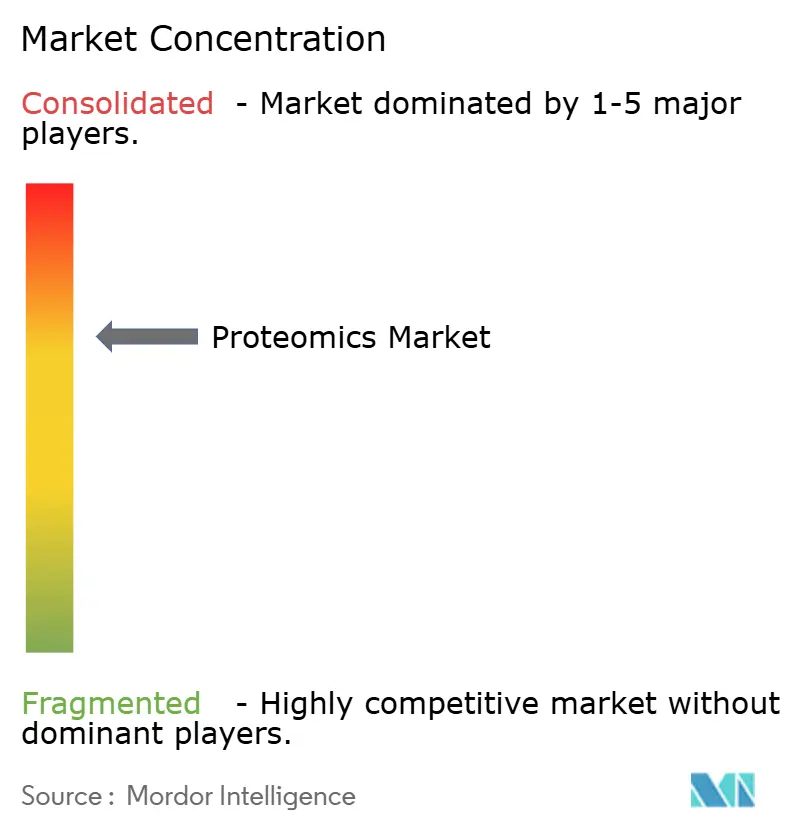
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato della proteomica di Mordor Intelligence
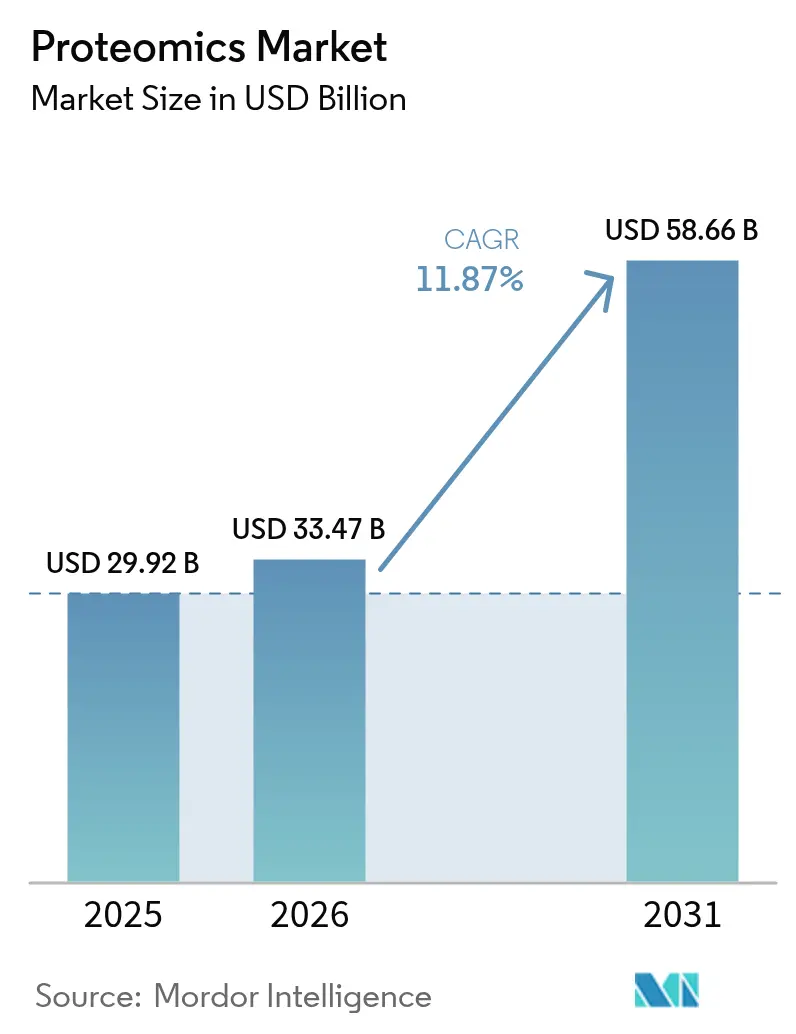
Il mercato della proteomica aveva un valore di 29.92 miliardi di dollari nel 2025 e si prevede che crescerà da 33.47 miliardi di dollari nel 2026 a 58.66 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) dell'11.87% durante il periodo di previsione (2026-2031). L'espansione è trainata dalla rapida adozione di sistemi di spettrometria di massa ad alto rendimento, flussi di lavoro a singola cellula abilitati dall'intelligenza artificiale e dalla crescente integrazione dei risultati proteomici nei programmi di medicina di precisione. Le aziende farmaceutiche stanno integrando la proteomica nella scoperta di target, nell'ottimizzazione dei lead e nella validazione dei biomarcatori, mentre le organizzazioni di ricerca a contratto (CRO) stanno ampliando i servizi specializzati. A livello regionale, i continui finanziamenti per la ricerca e sviluppo e le consolidate infrastrutture biofarmaceutiche consolidano la leadership nordamericana, mentre i vigorosi investimenti in Cina, India, Giappone e Corea del Sud posizionano l'Asia-Pacifico come l'area a più rapida crescita. Le dinamiche competitive si concentrano sul consolidamento delle piattaforme: i grandi fornitori acquisiscono aziende innovative di nicchia per offrire soluzioni complete di reagenti, strumenti e analisi che riducono i tempi di progetto per i clienti impegnati nello sviluppo di farmaci.
Punti chiave del rapporto
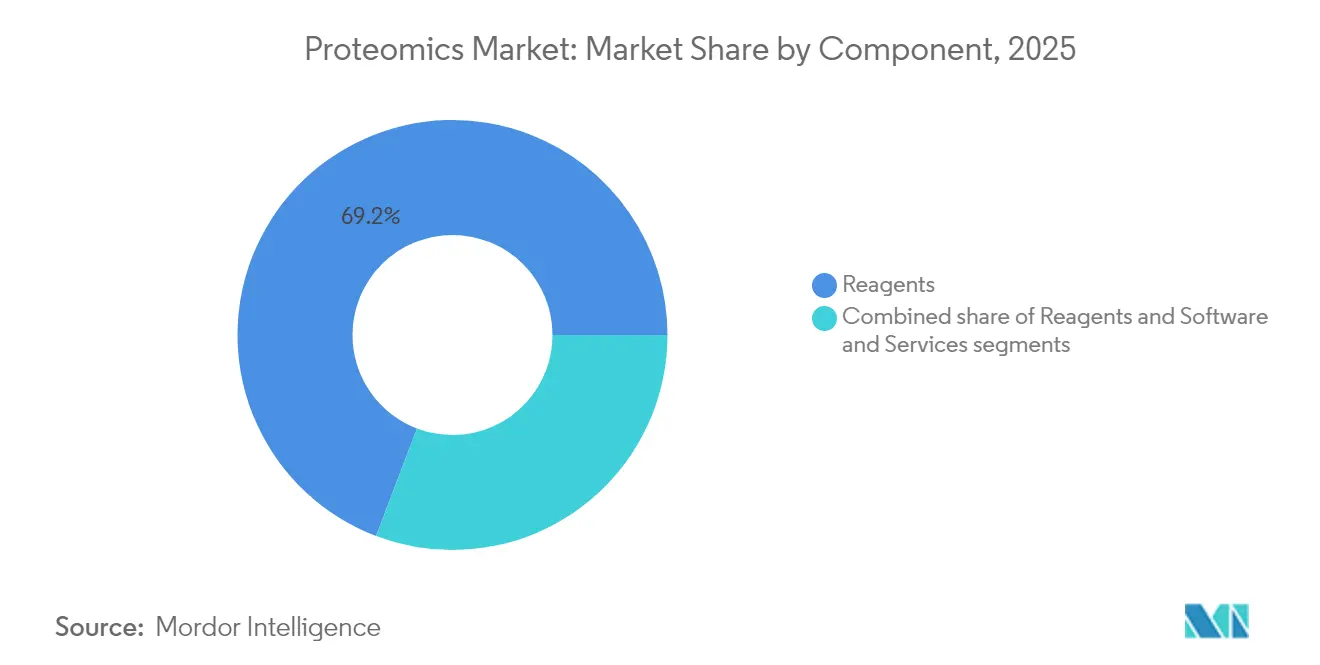
- Per componente, i reagenti hanno guidato il mercato della proteomica con una quota di fatturato del 69.22% nel 2025; si prevede che software e servizi cresceranno a un CAGR del 13.31% fino al 2031.
- In base alla tecnologia, nel 30.28 la spettrometria di massa ha rappresentato il 2025% del fatturato del mercato della proteomica, mentre si prevede che il sequenziamento di nuova generazione crescerà a un CAGR del 13.55% entro il 2031.
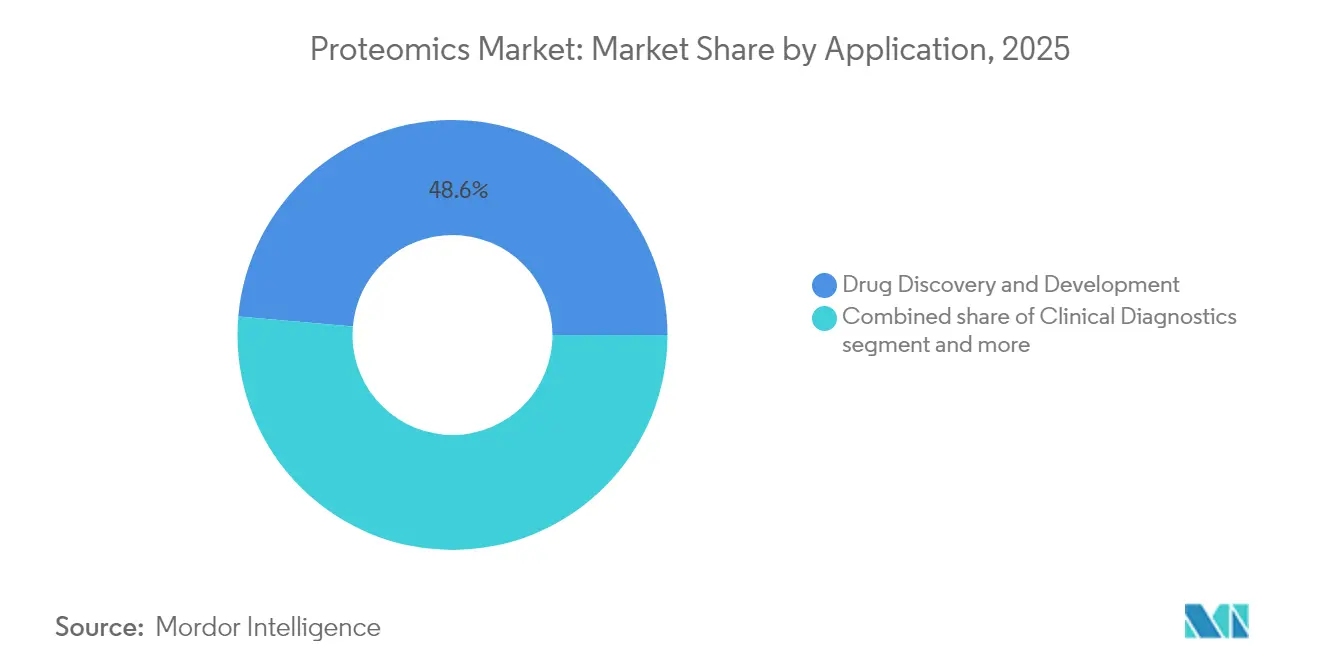
- Per applicazione, la scoperta e lo sviluppo di farmaci hanno catturato il 48.63% delle dimensioni del mercato della proteomica nel 2025; la medicina di precisione e personalizzata sta avanzando a un CAGR del 13.95% fino al 2031.
- Per quanto riguarda gli utenti finali, le aziende farmaceutiche e biotecnologiche hanno rappresentato il 73.06% della domanda nel 2025; il segmento CRO crescerà a un CAGR del 12.71% fino al 2031.
- In termini geografici, il Nord America ha contribuito al 44.02% dei ricavi nel 2025, mentre l'area Asia-Pacifico dovrebbe registrare un CAGR del 13.62% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale della proteomica
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente domanda di medicina personalizzata e di precisione | + 2.8% | Globale, con i primi guadagni in Nord America e in Europa | Medio termine (2-4 anni) |
| Aumento della spesa per R&S e dei finanziamenti pubblici | + 2.1% | Nord America e UE, nucleo APAC | A lungo termine (≥ 4 anni) |
| Rapidi progressi nelle piattaforme MS e LC-MS ad alta produttività | + 1.9% | Global | A breve termine (≤ 2 anni) |
| Crescente adozione della proteomica nelle pipeline di scoperta dei farmaci | + 1.7% | Nord America, Europa, espansione verso l'APAC | Medio termine (2-4 anni) |
| Progressi nella proteomica monocellulare abilitati dall'intelligenza artificiale | + 1.4% | Globale, concentrato nei centri di ricerca | A breve termine (≤ 2 anni) |
| Ampliamento dell'uso della proteomica nell'agrigenomica e nella sicurezza alimentare | + 0.8% | Il nucleo dell'APAC, emergente nel MEA | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Comprendi le tendenze chiave che modellano questo mercato
Scarica PDF
Crescente domanda di medicina personalizzata e di precisione
Prove cliniche sempre più numerose collegano i biomarcatori proteici alla stratificazione delle malattie, favorendo l'inclusione di routine di pannelli proteomici in ampi studi di coorte. La selezione della piattaforma Olink di Thermo Fisher Scientific [1] Thermo Fisher Scientific, “Olink Platform Selected for World's Largest Human Proteome Study,” thermofisher.com per il programma della UK Biobank per la profilazione di 5,400 proteine su 600,000 campioni esemplifica questo cambiamento, creando set di dati multidimensionali che guidano la selezione terapeutica. I punteggi di fitness proteomico ora integrano le metriche di rischio genetico e hanno dimostrato una risposta agli interventi sullo stile di vita, sottolineando il valore per la pianificazione della cura preventiva. Gli orologi di invecchiamento organo-specifici derivati da firme proteiche circolanti stanno fornendo informazioni per le strategie di intervento precoce. Gli stakeholder del settore farmaceutico considerano queste informazioni fondamentali per lo sviluppo della diagnostica di accompagnamento, rafforzando la domanda costante di piattaforme di analisi di nuova generazione.
Aumento della spesa in ricerca e sviluppo e dei finanziamenti pubblici
I modelli di finanziamento consortili che mettono in comune i finanziamenti biofarmaceutici e pubblici stanno ampliando le infrastrutture un tempo limitate ai centri accademici d'élite. L'iniziativa di proteomica della UK Biobank, finanziata da 14 aziende biofarmaceutiche [2] UK Biobank, “UK Biobank Pharma Proteomics Project,” ukbiobank.ac.uk , rappresenta un cambio di paradigma in cui la collaborazione industriale promuove studi proteomici su larga scala che prima erano irrealizzabili. I finanziamenti governativi in Cina, Giappone e Corea sovvenzionano installazioni di spettrometria di massa ad alta risoluzione e hub di dati basati su cloud, abbassando le barriere per i laboratori emergenti. Il capitale di rischio affluisce verso aziende di software proteomico nativo dell'IA, accelerando gli strumenti automatizzati di riconoscimento dei modelli che riducono i tempi di analisi da giorni a minuti e ampliano l'accesso degli utenti.
Rapidi progressi nelle piattaforme MS e LC-MS ad alta produttività
I fornitori di strumenti hanno introdotto versioni successive di punta nel 2024-25 che moltiplicano la velocità e la sensibilità di scansione. Lo spettrometro di massa stellare di Thermo Fisher riporta una sensibilità quantitativa 10 volte superiore, mentre timsTOF Ultra 2 di Bruker aumenta l'efficienza di cattura ionica fino al 100%, consentendo una copertura proteomica più approfondita per ogni ciclo. ZT Scan DIA di SCIEX raggiunge un'accelerazione decuplicata rispetto ai precedenti flussi di lavoro indipendenti dai dati, supportando studi su scala di popolazione senza sacrificare la qualità dei dati. Questi miglioramenti complessivamente riducono le finestre di acquisizione, aumentano la capacità di campionamento e rendono la profilazione approfondita economicamente sostenibile per i progetti traslazionali.
Crescente adozione nei processi di scoperta di farmaci
La proteomica è alla base di ogni collegamento, dalla validazione del target alla lettura dei biomarcatori per la sperimentazione clinica. Bristol Myers Squibb ha stanziato 400 milioni di dollari per collaborare con AI Proteins su terapie basate su miniproteine. L'impegno di Pfizer con Edelris porta la scoperta di colle molecolari basate sulla proteomica nel suo portafoglio di piccole molecole. Tali accordi dimostrano come i team interni di ricerca collaborino con piattaforme specializzate per affrontare proteine precedentemente non trattabili, ampliando i mercati target totali per i trattamenti di precisione.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevati costi di capitale e operativi degli strumenti | -1.8% | Globale, con un impatto particolare sui laboratori più piccoli | A lungo termine (≥ 4 anni) |
| Carenza di bioinformatici qualificati ed esperti di proteomica | -1.2% | Globale, acuto nei mercati emergenti | Medio termine (2-4 anni) |
| Complessità dell'analisi dei dati e mancanza di standard del flusso di lavoro | -0.9% | Global | A breve termine (≤ 2 anni) |
| Rendimento limitato per studi sulle proteine di membrana native | -0.6% | Impatto globale incentrato sulla ricerca | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevati costi di capitale e operativi degli strumenti
Le piattaforme Orbitrap o a mobilità ionica intrappolata di fascia alta superano abitualmente il milione di dollari per sistema, e i contratti di assistenza annuali possono aggiungere il 1% al prezzo di acquisto. I laboratori devono inoltre prevedere un budget per i materiali di consumo, l'infrastruttura per il vuoto e i controlli ambientali. Sebbene iniziative a livello universitario come il metodo E10 riducano i costi di preparazione dei campioni, le spese per l'hardware rimangono un ostacolo per gli istituti di medio livello. I modelli con strutture condivise e l'outsourcing delle CRO mitigano i costi di ingresso, ma possono limitare la flessibilità sperimentale.
Carenza di bioinformatici qualificati ed esperti di proteomica
Le pipeline di analisi richiedono competenze che spaziano dalla chimica alla statistica e all'apprendimento automatico. La domanda globale di scienziati con formazione trasversale supera quella dei laureati, generando inflazione salariale e colli di bottiglia nelle assunzioni. I flussi di lavoro di livello normativo richiedono inoltre la conoscenza di standard di convalida simili a quelli CLIA, allungando i tempi di formazione. I gruppi industriali hanno risposto con programmi di micro-credenziali, ma persiste un divario strutturale di talenti, soprattutto nei mercati in rapida crescita dell'area Asia-Pacifico.
Analisi del segmento
Per componente: predominio dei reagenti e slancio nel software
Nel 69.22, i reagenti rappresentavano il 2025% della quota di mercato della proteomica, riflettendo la loro natura di materiali di consumo e la loro indispensabilità nelle fasi di lisi, arricchimento, etichettatura e quantificazione dei campioni. L'elevata adozione di tag bioortogonali che migliorano la specificità di rilevamento sostiene volumi di riordino consistenti. Il sottosegmento degli strumenti beneficia di prezzi premium su spettrometri ad altissima risoluzione progettati per saggi monocellulari. Software e servizi stanno crescendo a un CAGR del 13.31%, poiché i laboratori si confrontano con volumi di dati crescenti e cercano piattaforme di analisi basate sull'intelligenza artificiale che rimuovano i colli di bottiglia bioinformatici. Le pipeline cloud-native che integrano dashboard di controllo qualità con annotazioni automatizzate ampliano l'accessibilità per i non specialisti, supportando l'espansione complessiva del mercato della proteomica.
L'adozione di licenze in abbonamento accelera i ricavi dei fornitori, mentre i contratti di servizi gestiti raggruppano il monitoraggio degli strumenti, l'archiviazione dei dati e la reportistica di conformità in tariffe prevedibili. Le CRO sfruttano software modulari per offrire studi a rapida esecuzione, consentendo alle aziende biotecnologiche più piccole di condurre attività di discovery senza installare hardware costoso. Man mano che l'integrazione multi-omica diventa routine, i flussi di lavoro ibridi che co-analizzano i livelli trascrittomico e proteomico si affidano a middleware in grado di armonizzare set di dati eterogenei, alimentando ulteriormente la domanda di soluzioni di analisi specializzate nel mercato della proteomica.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tecnologia: leadership nella spettrometria di massa e ascesa dell'NGS
Le piattaforme di spettrometria di massa hanno conquistato il 30.28% della quota di mercato della proteomica nel 2025, grazie alla continua innovazione nell'ottica ionica e nella progettazione dei rivelatori, che estende il potere risolutivo oltre 200,000 per proteine fino a 80 kDa. Gli ibridi Time-of-Flight-Orbitrap offrono un'accuratezza di massa sub-ppm a velocità di scansione, supportando studi di coorte su scala di popolazione. Si prevede che le dimensioni del mercato della proteomica legate al sequenziamento di nuova generazione si espanderanno a un CAGR del 13.55%, riflettendo l'utilità convergente delle librerie codificate dal DNA e dei sistemi di visualizzazione dei ribosomi nella mappatura delle reti di interazione proteica. Le letture basate sul sequenziamento forniscono la convalida ortogonale delle modifiche post-traduzionali e supportano la quantificazione ad alto multiplex.
Metodi complementari come la separazione basata sulla microfluidica e gli array proteici a risoluzione spaziale stanno guadagnando terreno nell'analisi del contesto tissutale. L'integrazione di aggiornamenti cromatografici, comprese le varianti ad altissima pressione, migliora la separazione iniziale e riduce il carry-over del campione, aumentando la fiducia nell'identificazione di peptidi a bassa abbondanza. I fornitori ora confezionano kit multipiattaforma che semplificano il trasferimento tra LC-MS, elettroforesi capillare e flussi di lavoro basati su imaging, garantendo la continuità del metodo per gli studi longitudinali nel mercato della proteomica.
Per applicazione: scala di scoperta di farmaci e accelerazione della medicina di precisione
La scoperta e lo sviluppo di farmaci hanno rappresentato il 48.63% del mercato della proteomica nel 2025, grazie alla sua profonda dipendenza dalla profilazione proteomica per la validazione del target, l'elucidazione della modalità d'azione e il monitoraggio farmacodinamico dei biomarcatori. I disegni di studio adattivi incorporano endpoint proteomici in tempo reale per accelerare le decisioni di efficacia/non efficacia, riducendo così i costi di abbandono. Si prevede che le iniziative di medicina di precisione cresceranno a un CAGR del 13.95%, con l'adozione da parte dei sistemi sanitari della diagnostica multi-omica per orientare la selezione terapeutica. Si prevede che le dimensioni del mercato della proteomica associate ai test diagnostici di accompagnamento aumenteranno notevolmente, con l'approvazione da parte delle autorità di regolamentazione di pannelli di firme proteiche per l'oncologia e le malattie metaboliche.
I laboratori di diagnostica clinica utilizzano pannelli proteici multiplexati per la diagnosi precoce della neurodegenerazione e del rischio cardiovascolare. I gruppi di sicurezza agricola e alimentare adottano la proteomica mirata per verificare il contenuto di allergeni e monitorare la resistenza ai patogeni delle colture. Le agenzie ambientali monitorano i contaminanti emergenti tramite bioindicatori proteici nelle specie sentinella, estendendo le opportunità commerciali oltre l'assistenza sanitaria. I consorzi accademici sfruttano repository condivisi per la convalida incrociata delle firme dei biomarcatori, sottolineando lo slancio collaborativo all'interno del mercato della proteomica.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per utente finale: preminenza farmaceutica e biotecnologica e impennata delle CRO
Le aziende farmaceutiche e biotecnologiche hanno generato il 73.06% della quota di mercato della proteomica nel 2025 integrando la profilazione proteomica ad alta profondità nelle pipeline di ricerca. L'integrazione della quantificazione senza marcatori e della proteomica strutturale accelera il tempo di selezione dei candidati e fornisce informazioni su terapie di combinazione razionali. Le CRO stanno avanzando a un CAGR del 12.71%, poiché l'outsourcing riduce l'onere del capitale e fornisce una profondità analitica specializzata. La quota di mercato della proteomica in mano alle CRO aumenta di pari passo con la loro capacità di gestire la documentazione normativa e di fornire set di dati di livello clinico.
Le istituzioni accademiche continuano a guidare i progressi tecnologici fondamentali, spesso in partnership con grandi fornitori di strumentazione che forniscono unità dimostrative in cambio di approfondimenti sullo sviluppo di metodi. I laboratori governativi investono in programmi di biosorveglianza e biodifesa, applicando saggi proteomici per l'identificazione dei patogeni. Le strutture di analisi alimentare implementano pannelli mirati per programmi di garanzia della qualità, aggiungendo flussi di entrate non farmaceutiche che stabilizzano la crescita complessiva del mercato della proteomica.
Analisi geografica
Mercato della proteomica del Nord America
Il Nord America ha mantenuto il 44.02% del fatturato globale nel 2025 grazie a un'attività biofarmaceutica consolidata, a finanziamenti costanti da parte dei National Institutes of Health e a coorti di medicina di precisione su larga scala. Gli Stati Uniti ospitano fornitori leader come Thermo Fisher Scientific, che ha concluso 54 acquisizioni strategiche, per un valore medio di 3.09 miliardi di dollari, per ampliare la propria portata tecnologica. Il Canada si espande attraverso iniziative di genomica pubblico-private, mentre il Messico sviluppa capacità di CRO di nicchia al servizio dei produttori regionali di farmaci generici.
Mercato europeo della proteomica
L'Europa ha registrato un CAGR dell'11.72%, con Germania, Regno Unito e Francia come principali contributori. Il programma proteomico della UK Biobank esemplifica la collaborazione paneuropea e sostiene un ecosistema di fornitori di analisi a contratto che interpretano set di dati multi-omici per gli sponsor farmaceutici. La Germania sfrutta l'ingegneria nazionale degli strumenti di precisione per esportare sistemi LC-MS ad alte prestazioni, mentre Francia e Italia sviluppano reti di sperimentazione clinica che integrano endpoint proteomici, rafforzando il mercato della proteomica in tutto il continente.
Mercato della proteomica in APAC, Medio Oriente e Africa e Sud America
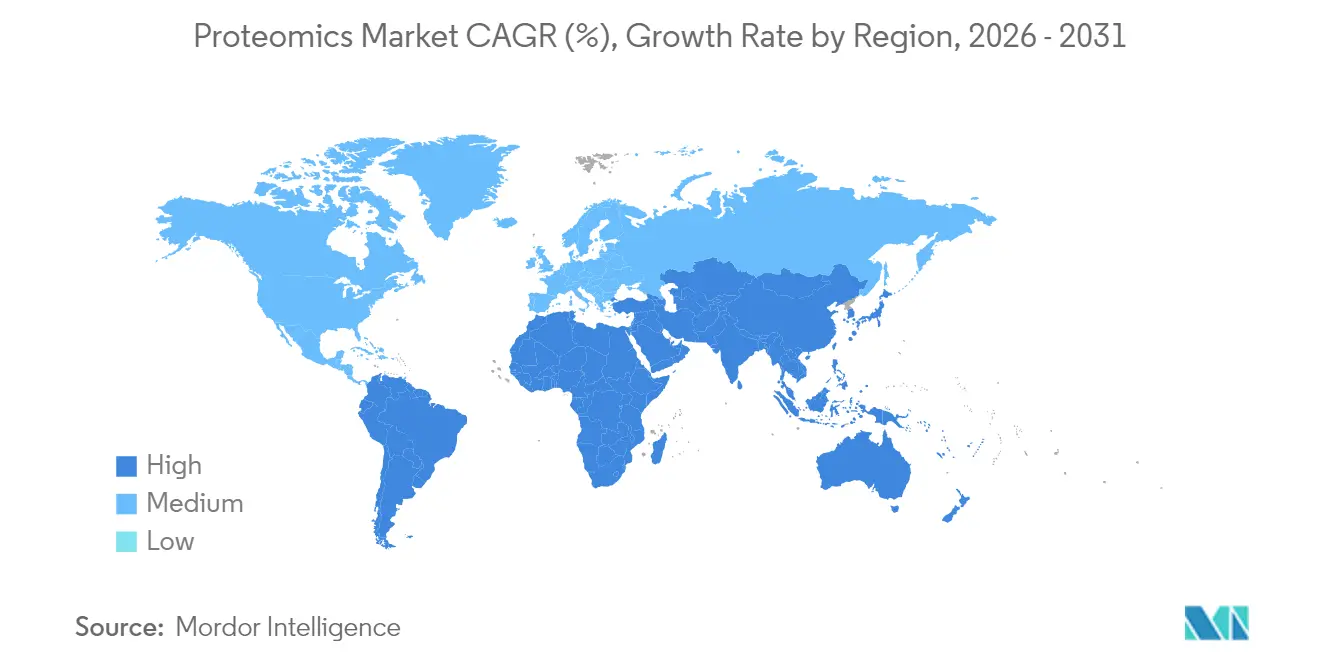
L'Asia-Pacifico si posiziona come la regione a più rapida crescita, con un CAGR del 13.62% fino al 2031. Il Piano Quinquennale della Cina individua la biotecnologia come pilastro strategico e la concessione di brevetti per nuovi pannelli diagnostici convalida la capacità di innovazione nazionale. L'India attrae investimenti in hub CRO economicamente vantaggiosi e istituisce programmi di laurea congiunta in proteogenomica per alleviare la carenza di talenti. Il Giappone è pioniere nella preparazione dei campioni basata sulla robotica, mentre la Corea del Sud sovvenziona start-up di bioinformatica basate sull'intelligenza artificiale. Le alleanze di ricerca traslazionale dell'Australia si concentrano sull'agrigenomica e sulla diagnostica delle malattie rare, ampliando il mercato della proteomica. Medio Oriente e Africa mostrano una progressiva adozione negli ospedali di terzo livello e il Brasile guida l'adozione in Sud America attraverso studi sul proteoma correlati ai vaccini.
Ottieni analisi su importanti mercati geografici
Scarica PDF
Panorama normativo
La proteomica, utilizzata per la bioanalisi regolamentata e per il processo decisionale clinico, si conforma sempre più alle aspettative di validazione armonizzate per la misurazione dei biomarcatori basata sulla spettrometria di massa. Le linee guida ICH M10 (in vigore da gennaio 2023) e le linee guida di implementazione dell'EMA stabiliscono uno standard comune per la validazione dei metodi bioanalitici, influenzando la progettazione, la validazione e la documentazione dei test proteomici quantitativi per lo sviluppo di medicinali, soprattutto quando i dati risultanti supportano i dossier di autorizzazione all'immissione in commercio.
In Europa, per i test diagnostici di accompagnamento basati sulla proteomica, il Regolamento (UE) 2017/746 (IVDR) richiede la valutazione della conformità e attiva la consultazione dell'EMA con gli organismi notificati per i medicinali autorizzati a livello centrale. Negli Stati Uniti, la collaborazione scientifica regolatoria della FDA con il NIH tramite il CPTAC fornisce un percorso strutturato per la definizione delle migliori pratiche relative ai test proteomici quantitativi mirati, mentre i requisiti della politica di gestione e condivisione dei dati (DMS) del NIH (in vigore da gennaio 2023) formalizzano gli obblighi di pianificazione, governance e condivisione dei dati per molti programmi di proteomica finanziati con fondi pubblici.
Analisi della catena del valore
La catena del valore della proteomica comprende i produttori di strumenti (spettrometri di massa, sistemi LC e automazione), i materiali di consumo e i reagenti (preparazione dei campioni, etichettatura, arricchimento mediante immunoaffinità, colonne) e i software e i servizi (pipeline di identificazione e quantificazione, controllo qualità, gestione e interpretazione dei dati). La scoperta biofarmaceutica e i flussi di lavoro di controllo qualità regolamentati stimolano sempre più la domanda lungo tutta la catena, e le CRO e i laboratori clinici agiscono da amplificatori di scala, raggruppando lo sviluppo dei metodi, l'esecuzione delle analisi e la reportistica conforme alle normative.
Le partnership mostrano anche un'integrazione più stretta tra le diverse fasi per ridurre la complessità del flusso di lavoro e migliorare la produttività. La collaborazione di Thermo Fisher Scientific, avviata nell'aprile 2026 con la biobanca PRECISE-SG100K di Singapore, collega i sistemi Olink PEA e Orbitrap Astral in una pipeline su scala di popolazione, mentre l'accordo di rivendita e co-marketing di IonOpticks, siglato nel giugno 2026 con SCIEX, integra la cromatografia (colonne Aurora Series XS e controllo della temperatura HeatSync) attraverso un canale OEM. Nell'ambito della ricerca traslazionale e delle nuove modalità, la partnership di Nomic Bios con Broad Clinical Labs, avviata nell'aprile 2026, integra Omni 1000 nei flussi di lavoro di scoperta e traslazionali, mentre Quantum-Si e Cell Signaling Technology stanno validando i flussi di lavoro PTM abbinando il sequenziamento proteico a singola molecola con consolidate capacità di arricchimento mediante immunoaffinità.
Panorama competitivo
La concorrenza è caratterizzata dal consolidamento tra i fornitori di strumenti che perseguono soluzioni integrate verticalmente. L'acquisizione di Olink da parte di Thermo Fisher per 3.1 miliardi di dollari nel luglio 2024 unisce i test di estensione di prossimità con la spettrometria di massa Orbitrap, creando un ampio flusso di lavoro dal campione all'analisi. Bruker ha completato l'acquisto di ELITech per 870 milioni di euro [4] Bruker Corporation, “Bruker Completes Acquisition of ELITech,” bruker.com per rafforzare l'offerta di kit diagnostici che alimentano la conferma a valle mediante spettrometria di massa. Quanterix ha integrato il portfolio di spatial-omics di Akoya Biosciences per fornire il rilevamento di biomarcatori proteici sia nel sangue che nel contesto tissutale.
Le partnership strategiche intensificano le pipeline di scoperta: Bristol Myers Squibb ha firmato un accordo da 400 milioni di dollari con AI Proteins per lo sviluppo congiunto di terapie basate su miniproteine. Orionis Biosciences ha ottenuto un anticipo di 105 milioni di dollari da Genentech per la scoperta di farmaci basati su colle molecolari. I fornitori si differenziano attraverso algoritmi di intelligenza artificiale proprietari che automatizzano il confronto tra peptidi e spettri, riducono le identificazioni di falsi positivi e consentono un feedback in tempo reale durante le analisi cromatografiche. I piccoli innovatori si concentrano su soluzioni "lab-in-a-box" native del cloud che riducono l'ingombro dell'hardware e attraggono i team di ricerca decentralizzati.
I nuovi operatori specializzati in proteomica monocellulare integrano l'espulsione acustica di goccioline e la LC a nanoflusso per aumentare la sensibilità a livelli sub-picogrammo. L'integrazione di processi chimici di tag rapidi con analizzatori di massa ad altissima risoluzione fornisce informazioni sull'eterogeneità cellula-cellula fondamentali per i programmi di immuno-oncologia. Gli operatori affermati rispondono lanciando percorsi di aggiornamento che integrano moduli front-end di nuova generazione nelle basi installate, proteggendo la quota di mercato della proteomica.
Leader del settore della proteomica
Agilent Technologies, Inc.
Bio-Rad Laboratories, Inc.
Brucker Corporation
Società Danaher
Termo Fisher Scientific Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Giugno 2026: Bruker ha lanciato il sistema timsMRMS all'ASMS, combinando la separazione della mobilità ionica intrappolata con la spettrometria di massa a risonanza magnetica. Questa innovazione estende i flussi di lavoro di proteomica 4D verso una maggiore selettività e letture più ricche di proteoforme e modificazioni post-traduzionali, innalzando gli standard prestazionali per l'acquisto di strumenti di fascia alta e per i successivi aggiornamenti software.
- Maggio 2026: Agilent ha lanciato una soluzione di metodi multi-attributo (MAM) basata sulla spettrometria di massa ad alta risoluzione LC per applicazioni di controllo qualità nel settore farmaceutico e biofarmaceutico. Posizionare la spettrometria di massa ad alta risoluzione (HRMS) come flusso di lavoro di controllo qualità più routinario supporta la domanda ricorrente di materiali di consumo standardizzati, pacchetti di metodi e software orientati alla conformità.
- Luglio 2024: Thermo Fisher Scientific ha completato l'acquisizione di Olink per 3.1 miliardi di dollari, combinando le capacità di analisi di prossimità con l'ecosistema di spettrometria di massa di Thermo Fisher. L'accordo ha rafforzato l'offerta end-to-end, dal campione alla lettura delle proteine, e ha intensificato il consolidamento della piattaforma per reagenti, strumenti e analisi.
Ambito del rapporto sul mercato globale della proteomica
La proteomica è lo studio della struttura e della funzione delle proteine. A livello cellulare, la proteomica affronta argomenti quali quali proteine sono espresse, quando e dove vengono espresse, quali sono le loro strutture sia nello stato attivo che inattivo, quali ruoli svolgono nella vita della cellula e come si sviluppano. interagire con altre proteine e molecole.
Per componente
| Strumenti |
| reagenti |
| Software e servizi |
Per tecnologia
| Spettrometria di massa |
| Spettroscopia |
| Flash |
| Sequenza di prossima generazione |
| Microarray proteici |
| Microfluidica |
| Cristallografia a raggi X |
| Altre tecnologie |
Per Applicazione
| Scoperta e sviluppo di farmaci |
| Diagnostica clinica |
| Scoperta dei biomarcatori |
| Medicina di Precisione e Personalizzata |
| Proteomica agricola e ambientale |
| Altre applicazioni |
Per utente finale
| Aziende farmaceutiche e biotecnologiche |
| Istituti accademici e di ricerca |
| Organizzazioni di ricerca a contratto |
| Altri utenti finali |
Per geografia
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Australia | |
| Corea del Sud | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | GCC |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America |
| Per componente | Strumenti | |
| reagenti | ||
| Software e servizi | ||
| Per tecnologia | Spettrometria di massa | |
| Spettroscopia | ||
| Flash | ||
| Sequenza di prossima generazione | ||
| Microarray proteici | ||
| Microfluidica | ||
| Cristallografia a raggi X | ||
| Altre tecnologie | ||
| Per Applicazione | Scoperta e sviluppo di farmaci | |
| Diagnostica clinica | ||
| Scoperta dei biomarcatori | ||
| Medicina di Precisione e Personalizzata | ||
| Proteomica agricola e ambientale | ||
| Altre applicazioni | ||
| Per utente finale | Aziende farmaceutiche e biotecnologiche | |
| Istituti accademici e di ricerca | ||
| Organizzazioni di ricerca a contratto | ||
| Altri utenti finali | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Australia | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | GCC | |
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Perché i reagenti sono i prodotti più acquistati nel settore della proteomica?
Ogni ciclo di analisi in laboratorio richiede reagenti nuovi per la preparazione, l'etichettatura e la quantificazione dei campioni, pertanto gli acquisti ripetuti generano ricavi costanti e mantengono questa categoria in vantaggio rispetto a strumenti e software.
In che modo l'intelligenza artificiale sta cambiando la proteomica delle singole cellule?
Gli algoritmi di intelligenza artificiale ora automatizzano l'abbinamento tra spettri e peptidi e il riconoscimento di pattern, consentendo ai ricercatori di estrarre informazioni significative da migliaia di singole cellule in poche ore anziché in giorni.
Quali fattori rendono l'area Asia-Pacifico il polo della proteomica in più rapida espansione?
I governi di Cina, India, Giappone e Corea del Sud finanziano nuovi parchi biotecnologici, sovvenzionano installazioni di spettrometria di massa ad alta risoluzione e promuovono partnership tra mondo accademico e industria che accelerano l'adozione della tecnologia.
Quale gruppo di utenti finali esternalizza maggiormente i servizi di proteomica e perché?
Le aziende farmaceutiche e biotecnologiche di medie dimensioni si affidano sempre più a organizzazioni di ricerca a contratto per accedere a strumentazione avanzata e flussi di lavoro di livello normativo senza dover effettuare grandi investimenti di capitale.
In che modo le fusioni e le acquisizioni influenzano la concorrenza sul mercato?
I grandi fornitori di strumenti stanno acquistando sviluppatori di software e di analisi di nicchia per offrire piattaforme end-to-end, garantendo ai clienti flussi di lavoro fluidi dal campione alla comprensione e consolidando le opzioni dei fornitori.
Qual è la sfida operativa più grande che devono affrontare i laboratori che adottano hardware proteomici di nuova generazione?
La carenza di scienziati con formazione trasversale in grado di utilizzare strumenti complessi e interpretare set di dati rallenta le tempistiche dei progetti e limita il ritmo di implementazione dei nuovi sistemi.


