

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
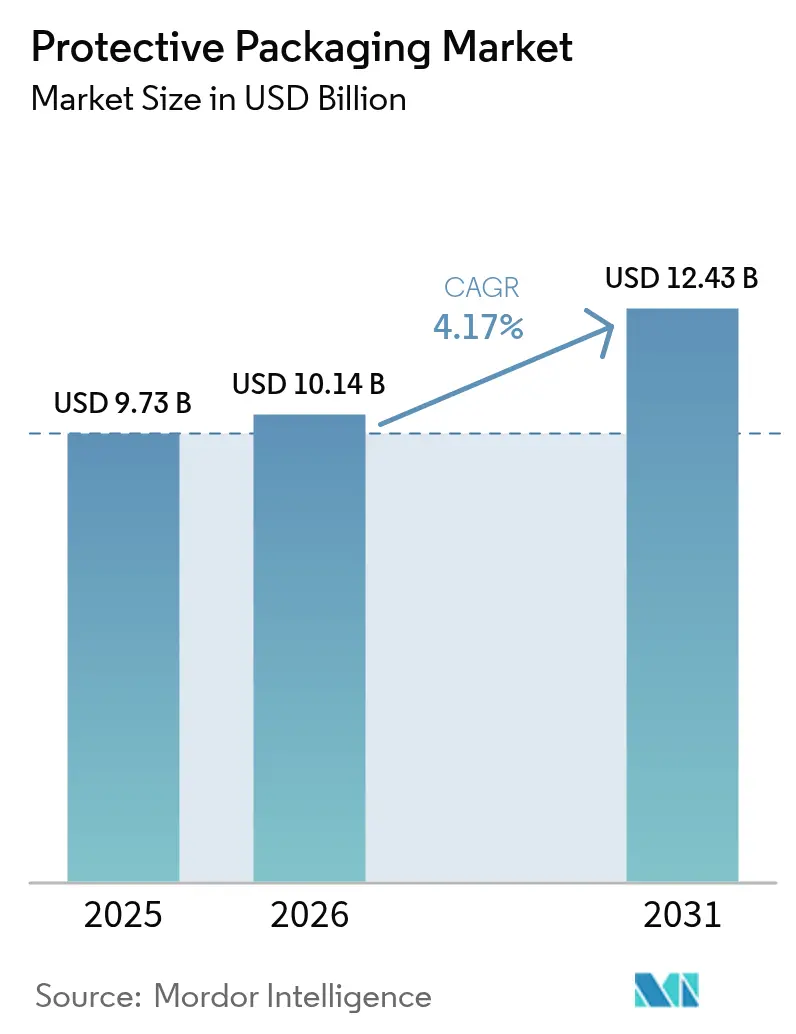
| Dimensione del mercato (2026) | 10.14 miliardo di dollari |
| Dimensione del mercato (2031) | 12.43 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.17% CAGR |
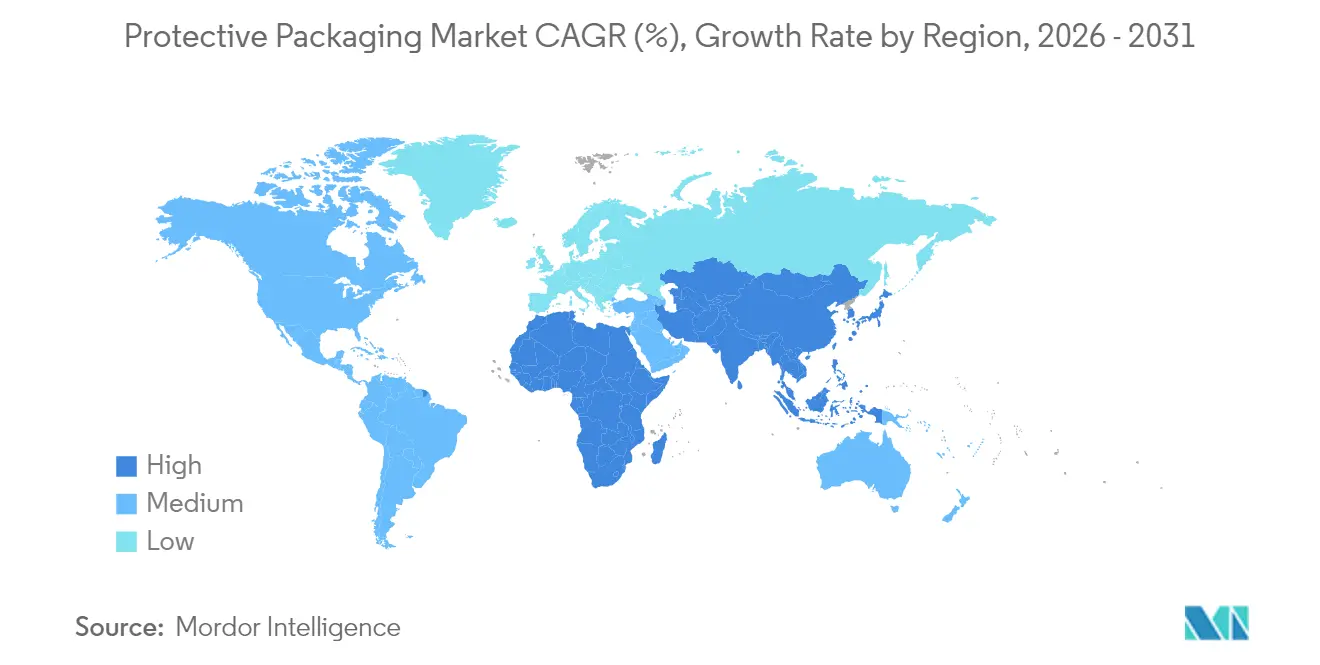
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Asia Pacifico |
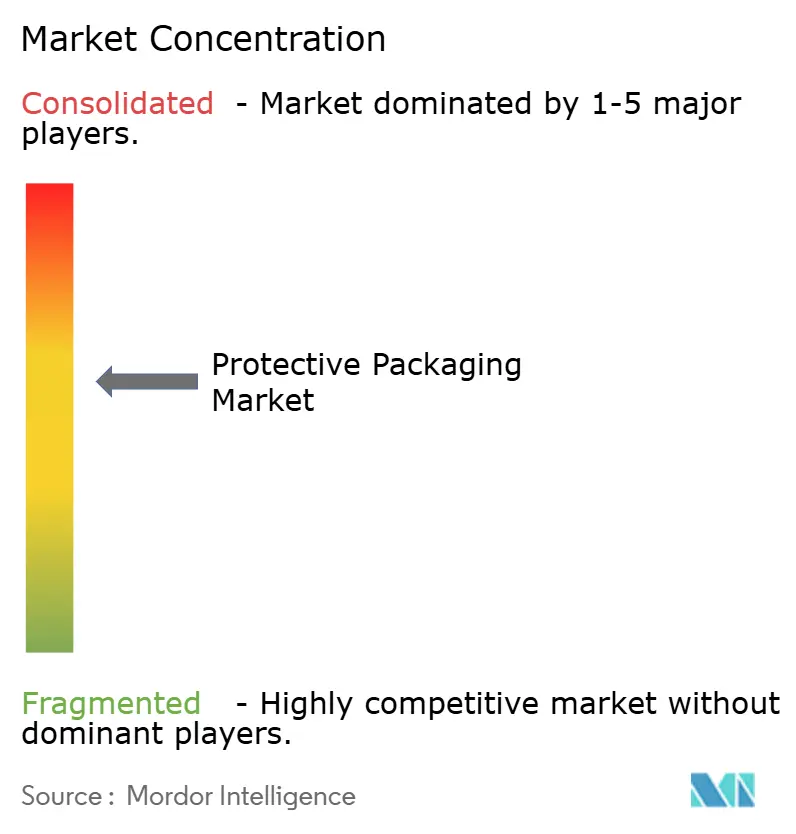
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato degli imballaggi protettivi di Mordor Intelligence
Si prevede che il mercato degli imballaggi protettivi crescerà da 9.73 miliardi di dollari nel 2025 a 10.14 miliardi di dollari nel 2026, per poi raggiungere i 12.43 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 4.17% nel periodo 2026-2031. L'aumento dei volumi dell'e-commerce, l'intensificarsi delle normative sulla sostenibilità e la ricerca di esperienze di unboxing di alta qualità stanno trasformando le soluzioni di protezione da una spesa secondaria a una leva per la valorizzazione del marchio. Le tendenze della domanda premiano ora i materiali leggeri che riducono i costi legati al peso volumetrico, e la certezza normativa sta spingendo verso un rapido passaggio ad alternative a carta e fibre che dimostrino la riciclabilità. L'accelerazione delle fusioni mira a sbloccare economie di scala nelle tecnologie sostenibili, mentre le piattaforme di automazione aiutano i trasformatori a contenere i costi di manodopera e gli sprechi. L'Asia-Pacifico rimane il fulcro strategico, fornendo sia la densità produttiva che la crescita più rapida dell'e-commerce a livello mondiale, ma l'Europa esercita un'influenza normativa sproporzionata che plasma le strategie di investimento globali.
Punti chiave del rapporto
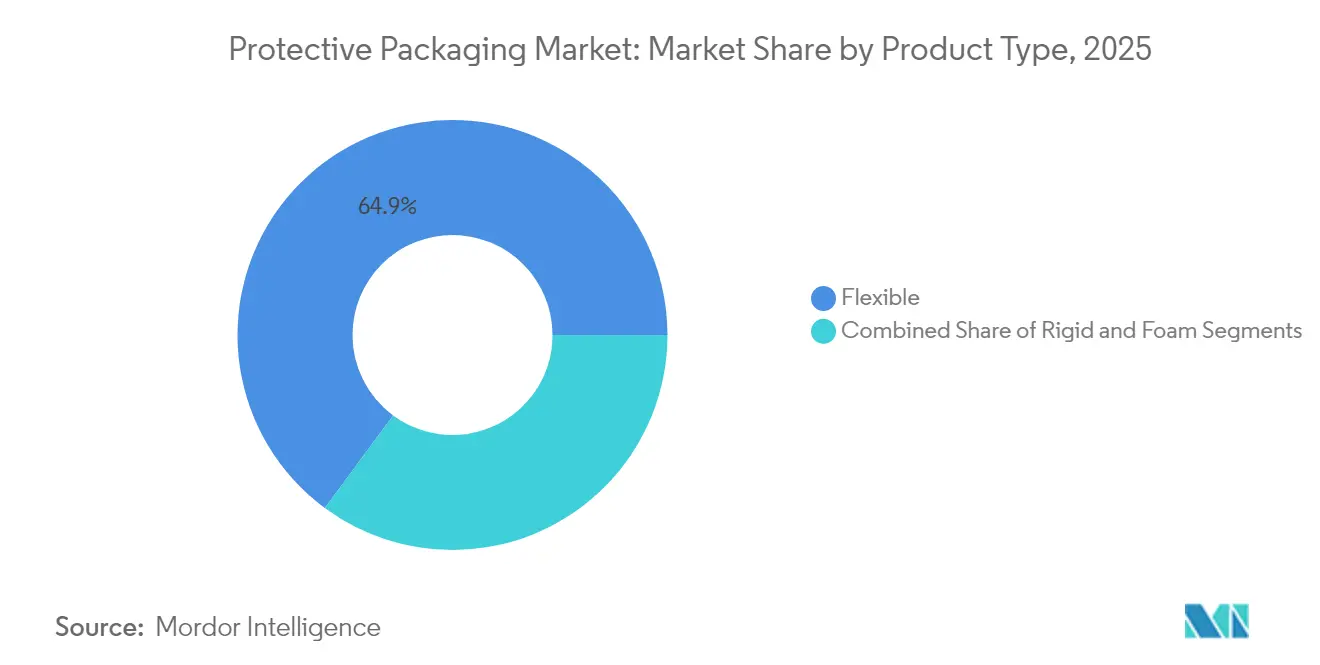
- In base alla tipologia di prodotto, nel 64.88 i formati flessibili detenevano il 2025% della quota di mercato degli imballaggi protettivi, mentre le soluzioni in schiuma sono destinate a crescere a un CAGR del 6.52% entro il 2031.
- In base al materiale, nel 57.70 la plastica ha conquistato una quota del 2025% del mercato degli imballaggi protettivi, mentre i polimeri espansi sono destinati a raggiungere un CAGR del 7.06% entro il 2031.
- In base al settore di utilizzo finale, l'elettronica di consumo ha rappresentato un CAGR dell'8.02%, il più rapido nel mercato degli imballaggi protettivi fino al 2031.
- In termini geografici, l'area Asia-Pacifico ha registrato una quota di fatturato del 40.05% nel 2025 e sta registrando un CAGR del 7.41% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale degli imballaggi protettivi
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento dei volumi di spedizione dell'e-commerce | + 1.2% | Globale, con concentrazione in Nord America e APAC | Medio termine (2-4 anni) |
| Spinta normativa per la sicurezza dei prodotti e la riduzione dei danni | + 0.8% | Nord America e UE, espansione in APAC | A lungo termine (≥ 4 anni) |
| Crescente domanda di elettronica di consumo | + 0.7% | Nucleo APAC, ricadute sul Nord America | Medio termine (2-4 anni) |
| Preferenza per formati protettivi flessibili e leggeri | + 0.5% | Global | A breve termine (≤ 2 anni) |
| Adozione dell'automazione del confezionamento on-demand | + 0.4% | Nord America e UE | Medio termine (2-4 anni) |
| Espansione dei prodotti biologici e dei vaccini a catena del freddo | + 0.6% | Globale, guidato da Nord America e UE | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento dei volumi di spedizione dell'e-commerce
La crescita esponenziale dei pacchi sta ridefinendo la logistica del mercato degli imballaggi protettivi, costringendo i marchi a ridurre le dimensioni dei cubi e a orientarsi verso formati in fibra che rispettino le soglie di peso dimensionale del trasportatore. La riprogettazione del packaging per PC All-in-One da parte di HP ha eliminato il 98% del polietilene espanso, ridotto il volume fino al 67% e aumentato la densità dei pallet per il modello da 27 pollici, riducendo così i costi di trasporto e l'impatto ambientale. Logitech ha completato il passaggio dell'intero portfolio alla carta nel 2025, eliminando 660 tonnellate di plastica e 6,000 tonnellate di CO₂ ogni anno, mentre il 61% degli acquirenti intervistati ha preferito imballaggi riciclabili. I marchi considerano quindi il mercato degli imballaggi protettivi non solo come una voce di costo, ma anche come una leva di fidelizzazione in un'economia a domicilio.
Spinta normativa per la sicurezza dei prodotti e la riduzione dei danni
Le nuove normative vanno oltre la riciclabilità per considerare gli imballaggi come intrinseci alla sicurezza del consumatore. Il Regolamento generale sulla sicurezza dei prodotti (GDPR) europeo obbliga i produttori a verificare che l'integrità dell'imballaggio impedisca la contaminazione o la manomissione. [1] Commissione europea, “Regolamento UE 2025/40 sugli imballaggi e i rifiuti di imballaggio”, eur-lex.europa.eu. La scatola di Thermo Fisher con sistema antimanomissione integrato resiste a -80 °C, non richiede colla ed è adatta a diverse dimensioni di fiale. Negli Stati Uniti, le leggi sulla serializzazione collegano i codici di tracciabilità con gli strati di ammortizzazione, stimolando la domanda di etichette intelligenti. I tempi di conformità spingono i produttori a confermare la disponibilità sul mercato degli imballaggi protettivi anni prima dell'entrata in vigore della normativa.
Crescente domanda di elettronica di consumo
La miniaturizzazione dei dispositivi e il branding premium aumentano la tolleranza per schiume ad alte prestazioni che proteggono da elettricità statica e urti. Il progetto plastic-free di Google offre un manuale di 70 pagine che guida gli OEM verso cuscinetti in fibra, mantenendo al contempo la resistenza meccanica, dimostrando che gli switch sostenibili non devono necessariamente compromettere la soddisfazione del cliente. La progettazione assistita dall'intelligenza artificiale ora adatta la densità di ammortizzazione alla geometria dei componenti, riducendo il peso senza sacrificare la resistenza alle cadute. Questa sinergia di precisione e sostenibilità mantiene l'elettronica la fetta in più rapida crescita del mercato degli imballaggi protettivi.
Preferenza per formati protettivi flessibili e leggeri
I fornitori sfruttano film monomateriale e gradi di resina post-consumo che riducono l'impronta di gas serra di oltre il 40% rispetto agli equivalenti vergini. I gonfiabili on-demand di Sealed Air si stoccano piatti, liberando l'80% dello spazio in magazzino e gonfiandosi pochi secondi prima della spedizione. Le tavole ispirate agli origami di VTT aumentano la resistenza alla compressione grazie alle pieghe Miura, prefigurando i sostituti in fibra del polistirene espanso. Le prestazioni flessibili sono quindi alla base di costi, spazio e narrazioni del marchio nel mercato degli imballaggi protettivi.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Norme ambientali severe su plastica ed EPS | -0.9% | Leadership UE, espansione globale | A lungo termine (≥ 4 anni) |
| Volatilità dei prezzi delle materie prime | -0.6% | Globale, acuto in Nord America | A breve termine (≤ 2 anni) |
| Limitazioni di spazio negli hub urbani dell'ultimo miglio | -0.4% | Centri urbani a livello globale | Medio termine (2-4 anni) |
| Riprogettazione del prodotto riducendo al minimo la necessità di imballaggi protettivi | -0.3% | Globale, guidato dalla tecnologia | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Norme ambientali severe su plastica ed EPS
L'Europa impone obiettivi di riutilizzo che salgono al 15% entro il 2040 e vieta alcuni PFAS, innescando sostituzioni immediate di materiali e tariffe estese per i produttori che riducono i margini dei trasformatori. L'introduzione dell'EPR nel Regno Unito, prevista per ottobre 2025, sposta l'intero costo dello smaltimento sui marchi, mentre la California limita il simbolo del riciclo a meno che non venga documentata l'accettazione a domicilio. Queste misure aumentano i costi di conformità e allungano i tempi di ammortamento per le installazioni di schiuma, rallentando la curva di crescita del mercato degli imballaggi protettivi.
Volatilità dei prezzi delle materie prime
I picchi dei prezzi del cartone ondulato nel 2024 hanno costretto i trasformatori a bilanciare le scorte con il flusso di cassa. I costi delle fibre sono aumentati a causa degli shock energetici, mentre le schiume specializzate per la catena del freddo hanno registrato premi legati alle oscillazioni del settore petrolchimico. Sealed Air ha riorganizzato i settori verticali per coprirsi con prodotti in fibra che presentano prezzi più stabili. La volatilità complica i contratti a lungo termine e può ritardare gli investimenti nel mercato degli imballaggi protettivi.
Analisi del segmento
Per tipo di prodotto: leadership flessibile in mezzo alla specializzazione in schiuma
I formati flessibili hanno generato il 64.88% delle vendite del 2025 nel mercato degli imballaggi protettivi, a dimostrazione della loro capacità di gestire pacchi di grandi volumi con un volume minimo e minori costi di trasporto. Le categorie di schiuma, sebbene più piccole, stanno accelerando a un CAGR del 6.52% verso il 2031, poiché l'elettronica e i prodotti biologici si affidano a stampi personalizzati con rese di scarica elettrostatica. Si prevede che le dimensioni del mercato degli imballaggi protettivi per la schiuma si amplieranno di pari passo con l'espansione della catena del freddo, posizionando i produttori di schiuma verso prezzi premium allineati a prestazioni di barriera più elevate.
Il formato di sospensione KORRVU di Sealed Air illustra come carta e cartone ondulato possano imitare la resilienza della schiuma, offrendo riciclabilità a domicilio e spedizione srotolata per ridurre i costi di trasporto in entrata. Il cartone ondulato rigido, nel frattempo, rimane rilevante per grandi elettrodomestici e macchinari, dove la resistenza all'impilamento è fondamentale. Il mix di prodotti evidenzia una divisione: i flessibili soddisfano i requisiti di riduzione dei costi nell'e-commerce, mentre le schiume tecniche vincono laddove l'ammortizzazione di precisione e l'isolamento termico impongono un sovrapprezzo.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per materiali: la transizione sostenibile accelera
La plastica ha continuato a fornire il 57.70% del tonnellaggio del 2025, ma i polimeri espansi hanno registrato il CAGR più rapido, pari al 7.06%, seguendo la crescita dell'elettronica di alto valore e delle scienze biologiche. Le bioplastiche a base d'orzo e i film in polietilene riciclato stanno sviluppando linee pilota, dimostrando la fattibilità per un'adozione di massa. La quota di mercato degli imballaggi protettivi per i biocompositi rimane modesta, ma si espande grazie alla ricerca di sigilli compostabili o di origine biologica da parte degli acquirenti del settore alimentare e farmaceutico.
I trasformatori di carta e cartone migliorano i rivestimenti barriera in modo che gli involucri in fibra respingano umidità e grasso. Il trattamento a bassa pressione della cellulosa di Virginia Tech rinforza la carta preservandone la trasparenza, rendendo i prodotti deperibili più appetibili e pronti per essere esposti a scaffale. I produttori abbinano tali progressi alla divulgazione delle informazioni sull'impronta di carbonio, traducendo l'innovazione dei materiali in guadagni in termini di approvvigionamento nel mercato degli imballaggi protettivi.
Per funzione: l'innovazione ammortizzante stimola la crescita
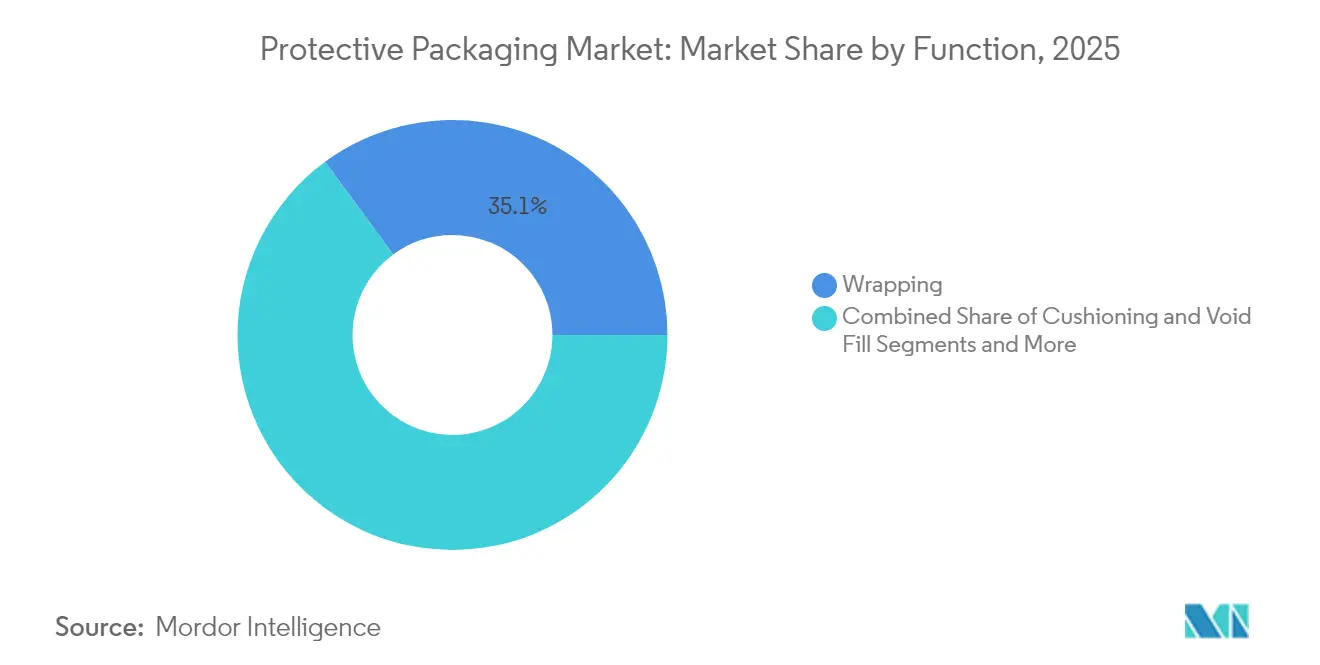
Le applicazioni di ammortizzazione superano le altre con un CAGR del 7.55%, grazie alla crescente fragilità dei dispositivi e alla necessità di un disimballaggio impeccabile. L'imballaggio ha mantenuto una quota del 35.10% nel 2025, rimanendo il primo strato di protezione contro le abrasioni. Le linee di isolamento godono di slancio grazie ai prodotti biologici, dove i pacchetti a cambiamento di fase mantengono una temperatura di 2-8 °C fino a 36 ore nel pacchetto TailorTemp di DS Smith, che riduce le emissioni del 40% rispetto all'EPS.
I sistemi robotici di riempimento vuoti si basano su dimensioni di cuscini ripetibili, compatibili con i bracci di prelievo automatizzati, integrando SKU standard che ottimizzano la produttività del magazzino. Con l'impegno dei rivenditori verso corsie a zero emissioni nette, le funzioni convergono: un unico modulo fornisce ammortizzazione, regolazione termica e dati di provenienza abilitati tramite codice QR, aumentando i prezzi medi di vendita nel mercato degli imballaggi protettivi.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per settore dell'utente finale: accelerazione dell'elettronica attraverso l'innovazione
L'elettronica di consumo è il segmento di clientela in più rapida espansione, con una crescita annua dell'8.02%, grazie alla moltiplicazione degli SKU e al fatto che gli acquirenti associano la qualità dell'imballaggio al valore del marchio. Il passaggio alla carta di Logitech dimostra come la schiuma ad alta densità possa essere sostituita dal cartone piegato senza aumentare i tassi di difettosità, ottenendo l'approvazione dei consumatori e soddisfacendo al contempo i requisiti di riciclaggio dei rivenditori.
Il settore alimentare e delle bevande mantiene i volumi con una quota del 28.20% nel 2025, ma le pressioni normative per eliminare gli involucri superflui mettono a dura prova il recupero dei margini. I carichi farmaceutici aumentano con i programmi vaccinali globali, richiedendo contenitori che supportino corsie a temperature sotto lo zero e codici a barre leggibili dopo i cicli di gelo. I settori automobilistico e industriale si affidano a vassoi di riempimento riutilizzabili che ricircolano in cicli just-in-time, una nicchia che li protegge dai divieti sulla plastica unidirezionale, ma li sottopone comunque alle soglie di contenuto riciclato previste dal mercato degli imballaggi protettivi.
Analisi geografica
Mercato degli imballaggi protettivi nella regione Asia-Pacifico
L'area Asia-Pacifico ha registrato il 40.05% del fatturato nel 2025 e si prevede un CAGR del 7.41%, sostenuto da una produzione densa, una rapida penetrazione della telefonia mobile e politiche di supporto ma restrittive. La Cina convoglia metà della produzione globale di plastica, offrendo un accesso localizzato alla resina che favorisce i trasformatori, mentre il Giappone promuove la ricerca sulla carta espansa in grado di soddisfare gli esportatori di elettronica di alta qualità. I paesi stanno sperimentando sussidi governativi per linee di confezionamento automatizzate, garantendo che il mercato degli imballaggi protettivi tenga il passo con l'impennata dell'e-commerce transfrontaliero.
Mercato degli imballaggi protettivi del Nord America
Il Nord America segue la tendenza verso la premiumizzazione. Marchi statunitensi come HP e Amazon testano progetti pilota a zero plastica che poi migrano in tutto il mondo, posizionando la regione come un indicatore di tendenza. Le normative statali sulla responsabilità estesa del produttore, a partire dalla legge californiana SB 343, impongono dichiarazioni di riciclabilità entro il 2026, premiando i primi utilizzatori nel mercato degli imballaggi protettivi. Il Canada promuove il riciclo della carta a circuito chiuso, mentre il Messico sfrutta il near-shoring per aumentare le esportazioni di elettrodomestici ed elettronica, ampliando la domanda di protezioni interne agli stabilimenti.
Mercato europeo degli imballaggi protettivi
L'Europa è leader nella regolamentazione. Il Regolamento sugli Imballaggi e sui Rifiuti di Imballaggio vincola quote di riciclabilità e riutilizzo che costituiscono un punto di riferimento per le politiche di approvvigionamento globali. I sistemi di deposito cauzionale tedeschi e la tassa sulla plastica del Regno Unito accelerano l'adozione delle fibre. I nuovi operatori devono destreggiarsi tra complesse tariffe di eco-modulazione che variano a seconda del polimero, quindi le multinazionali concentrano i propri centri di Ricerca e Sviluppo nella regione per formulazioni a prova di futuro. La padronanza della conformità diventa quindi un vantaggio commerciale nel mercato degli imballaggi protettivi.
Ottieni analisi su importanti mercati geografici
Scarica PDF
Panorama normativo
L'Europa rimane il principale punto di riferimento per la definizione delle norme in materia di imballaggi protettivi attraverso il Regolamento UE sugli imballaggi e i rifiuti di imballaggio, Regolamento (UE) 2025/40 (PPWR). Il PPWR è entrato in vigore l'11 febbraio 2025 e si applica in generale dal 12 agosto 2026, inasprendo i requisiti in materia di riciclabilità, soglie di contenuto riciclato per gli imballaggi in plastica e gradi di prestazione di riciclabilità armonizzati. Queste disposizioni stanno influenzando la selezione dei materiali, compreso un passaggio da schiume difficili da riciclare e laminati complessi a fibre e formati monomateriali dimostrabilmente riciclabili.
In Nord America, gli enti regolatori e di controllo si concentrano anche sulla verifica delle affermazioni di marketing ambientale e sull'allineamento dell'etichettatura con i percorsi di riciclaggio riconosciuti. Le Green Guides della Federal Trade Commission statunitense (16 CFR Parte 260) rimangono un quadro di riferimento utilizzato da marchi e trasformatori per convalidare le affermazioni di riciclabilità e sostenibilità, rafforzando la necessità di documentazione per gli imballaggi protettivi utilizzati nei canali di e-commerce e vendita al dettaglio, oltre ai requisiti statali di responsabilità estesa del produttore (EPR) e di etichettatura degli imballaggi già evidenziati nel contesto di mercato.
Panorama competitivo
Il mercato degli imballaggi protettivi rimane moderatamente concentrato. Smurfit Westrock è nata nel 2025 dalla fusione di Smurfit Kappa con WestRock, generando 34 miliardi di dollari di fatturato rettificato in 40 paesi e oltre 500 siti di trasformazione. L'integrazione di DS Smith da parte di International Paper, per 7.2 miliardi di dollari, amplia la presenza europea nel settore del cartone ondulato e prevede sinergie per 514 milioni di dollari. I consolidatori perseguono un'integrazione verticale che abbraccia cartiere, laboratori di progettazione e apparecchiature di automazione per fornire soluzioni sostenibili chiavi in mano.
Sealed Air ha generato 5.5 miliardi di dollari di vendite nel 2023, mettendo in evidenza BUBBLE WRAP e i sistemi di insacchettamento automatico che gonfiano il materiale solo quando necessario, riducendo l'ingombro dei magazzini. La sua iniziativa CTO2Grow mira a un risparmio annuo di 160 milioni di dollari attraverso operazioni digitalizzate, sottolineando una svolta verso l'efficienza e il contenuto riciclato. Mondi mantiene la leadership come principale fornitore europeo di cartone vergine per imballaggi e leader mondiale nella carta kraft, con una disciplina di capitale che finanzia la linea di cartone riciclato di Duino, inaugurata nel maggio 2025 con 220 milioni di dollari. [3] Mondi Group, “Mondi Starts Up New Containerboard Machine,” mondigroup.com
Le opportunità di mercato si concentrano sui formati a catena del freddo, a scarica elettrostatica e antimanomissione, dove i clienti accettano premi per la mitigazione del rischio. Innovatori più piccoli, spesso spin-off di laboratori universitari, collaborano con le major per sviluppare alternative alla schiuma come la plastica d'orzo o i cartoni pieghevoli Miura, arricchendo la pipeline del settore degli imballaggi protettivi e acuendo la competitività.
Leader del settore degli imballaggi protettivi
Intertape Polymer Group Inc.
Compagnia dell'aria sigillata
Azienda di prodotti Sonoco
Puffetta Westrock
Gruppo Mondi
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Luglio 2026: Intertape Polymer Group ha lanciato la pellicola PCR Air Pillow Film per il riempimento degli spazi vuoti, con il 50% di contenuto riciclato totale (incluso materiale riciclato post-consumo e post-industriale), prodotta in uno stabilimento statunitense certificato TRUE Zero Waste. Il lancio migliora l'accesso a pellicole protettive con contenuto riciclato per gli utenti dell'e-commerce e della logistica, bilanciando costi, prestazioni e specifiche dettate dalle normative.
- Giugno 2026: Sonoco Products Company ha annunciato aumenti di prezzo per il cartone riciclato non patinato e per i prodotti in cartone trasformato, con effetto dall'8 luglio 2026. L'adeguamento riflette le continue strategie di recupero dei costi e di gestione dei margini nel settore dei formati protettivi a base di fibre, in quanto i marchi stanno accelerando la sostituzione della carta e ricercando attributi di sostenibilità più documentati.
- Aprile 2026: Sealed Air ha completato l'acquisizione da parte di fondi affiliati a Clayton, Dubilier & Rice per un valore aziendale di 10.3 miliardi di dollari, diventando così una società privata. Il cambio di proprietà può influenzare l'allocazione del capitale e il ritmo delle azioni di portafoglio relative ai materiali di imballaggio protettivo e alle piattaforme di automazione utilizzate nella logistica e nelle spedizioni industriali.
Ambito del rapporto sul mercato globale degli imballaggi protettivi
Le forniture di imballaggio protettivo sono articoli creati per proteggere e salvaguardare un prodotto da possibili danni o distruzioni durante la spedizione o lo stoccaggio. In termini di materiali, l'imballaggio protettivo può essere prodotto da qualsiasi cosa, inclusi, ma non limitati a, cartone, plastica e metallo.
Il mercato degli imballaggi protettivi è segmentato per tipo di prodotto (rigido (protezioni in cartone ondulato, pasta modellata, contenitori per la spedizione isolati e altri tipi di prodotti rigidi), flessibile (buste protettive, pluriball, cuscini d'aria/airbag, riempimento di carta e altri tipi di prodotti flessibili) e schiuma (schiuma modellata, schiuma in loco (FIP), riempimento sfuso, rotoli/fogli di schiuma e altri tipi di schiuma)), settore dell'utente finale (alimentare e delle bevande, industriale, farmaceutico, elettronica di consumo, bellezza, cura della casa e altri settori dell'utente finale) e geografia (Nord America (Stati Uniti e Canada), Europa (Regno Unito, Francia, Germania, Italia, Spagna e resto d'Europa), Asia-Pacifico (Cina, Giappone, India, Australia e Nuova Zelanda e resto dell'Asia-Pacifico), America Latina (Brasile, Argentina, Messico e resto dell'America Latina), Medio Oriente e Africa (Arabia Saudita, Sudafrica, Emirati Arabi Uniti, Egitto e resto del Medio Oriente e dell'Africa). Le dimensioni e le previsioni del mercato sono fornite in valore (USD) per tutti i settori sopra indicati. segmenti.
Per tipo di prodotto
| Rigido | Protezioni in cartone ondulato |
| Interno sagomato | |
| Contenitori di spedizione isolati | |
| Altri tipi rigidi | |
| Flessibile | Buste protettive |
| Bubble Wrap | |
| Cuscini d'aria / Airbag | |
| Riempimento di carta | |
| Altri tipi flessibili (buste in alluminio, film estensibili e termoretraibili) | |
| schiuma | Schiuma modellata |
| Schiuma in loco (FIP) | |
| Riempimento sciolto | |
| Rotoli / fogli di schiuma | |
| Altri tipi di schiuma (blocchi angolari ecc.) |
Per materiali
| Carta e cartone | |
| Plastica | Polietilene (PE) |
| Polipropilene (PP) | |
| Polietilentereftalato (PET) | |
| Polimeri schiumosi | Polistirene Espanso (EPS) |
| Polietilene espanso (EPE) | |
| Polipropilene espanso (EPP) | |
| Biodegradabile e compostabile | Fibra modellata |
| A base di amido | |
| Acido polilattico (PLA) | |
| Altri materiali |
Per funzione
| ammortizzazione |
| Blocco e rinforzo |
| Riempimento vuoto |
| Isolamento e controllo della temperatura |
| Confezione |
| Paglioli e altri |
Per settore degli utenti finali
| Cibo e Bevande |
| Beni industriali |
| Prodotti farmaceutici e scienze della vita |
| Elettronica di consumo |
| Bellezza e cura della casa |
| Automotive e aerospaziale |
| E-commerce e servizi di evasione degli ordini al dettaglio |
| Altro settore degli utenti finali |
Per geografia
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Australia e Nuova Zelanda | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | ||
| Turchia | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Egitto | ||
| Nigeria | ||
| Resto d'Africa | ||
| Sud America | Brasile | |
| Argentina | ||
| Cile | ||
| Resto del Sud America | ||
| Per tipo di prodotto | Rigido | Protezioni in cartone ondulato | |
| Interno sagomato | |||
| Contenitori di spedizione isolati | |||
| Altri tipi rigidi | |||
| Flessibile | Buste protettive | ||
| Bubble Wrap | |||
| Cuscini d'aria / Airbag | |||
| Riempimento di carta | |||
| Altri tipi flessibili (buste in alluminio, film estensibili e termoretraibili) | |||
| schiuma | Schiuma modellata | ||
| Schiuma in loco (FIP) | |||
| Riempimento sciolto | |||
| Rotoli / fogli di schiuma | |||
| Altri tipi di schiuma (blocchi angolari ecc.) | |||
| Per materiali | Carta e cartone | ||
| Plastica | Polietilene (PE) | ||
| Polipropilene (PP) | |||
| Polietilentereftalato (PET) | |||
| Polimeri schiumosi | Polistirene Espanso (EPS) | ||
| Polietilene espanso (EPE) | |||
| Polipropilene espanso (EPP) | |||
| Biodegradabile e compostabile | Fibra modellata | ||
| A base di amido | |||
| Acido polilattico (PLA) | |||
| Altri materiali | |||
| Per funzione | ammortizzazione | ||
| Blocco e rinforzo | |||
| Riempimento vuoto | |||
| Isolamento e controllo della temperatura | |||
| Confezione | |||
| Paglioli e altri | |||
| Per settore degli utenti finali | Cibo e Bevande | ||
| Beni industriali | |||
| Prodotti farmaceutici e scienze della vita | |||
| Elettronica di consumo | |||
| Bellezza e cura della casa | |||
| Automotive e aerospaziale | |||
| E-commerce e servizi di evasione degli ordini al dettaglio | |||
| Altro settore degli utenti finali | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Europa | Germania | ||
| Regno Unito | |||
| Francia | |||
| Italia | |||
| Spagna | |||
| Russia | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| Giappone | |||
| India | |||
| Corea del Sud | |||
| Australia e Nuova Zelanda | |||
| Resto dell'Asia-Pacifico | |||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita | |
| Emirati Arabi Uniti | |||
| Turchia | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Egitto | |||
| Nigeria | |||
| Resto d'Africa | |||
| Sud America | Brasile | ||
| Argentina | |||
| Cile | |||
| Resto del Sud America | |||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è l'attuale dimensione del mercato degli imballaggi protettivi?
Nel 10.14 il mercato degli imballaggi protettivi valeva 2026 miliardi di dollari e si prevede che raggiungerà gli 12.43 miliardi di dollari entro il 2031.
Quale regione guida la crescita del mercato degli imballaggi protettivi?
L'area Asia-Pacifico è in testa con una quota di fatturato del 40.05% e un CAGR del 7.41% fino al 2031, sostenuta dalla scala di produzione e dall'espansione dell'e-commerce.
Quale segmento di prodotto sta crescendo più velocemente?
Le soluzioni in schiuma mostrano lo slancio più elevato con un CAGR del 6.52%, poiché l'elettronica e i prodotti biologici richiedono un'ammortizzazione di precisione.
In che modo le normative influenzano la scelta dei materiali?
Le normative dell'UE e del Nord America impongono la riciclabilità e il contenuto riciclato, accelerando il passaggio dal polistirene espanso alle pellicole in fibra e resina post-consumo.
Perché le fusioni nel settore degli imballaggi protettivi sono in aumento?
Il consolidamento aiuta le aziende a distribuire i costi di conformità alla sostenibilità, a garantire materie prime riciclate e a creare piattaforme di automazione che riducono i costi economici unitari.
Quale ruolo gioca l'automazione in questo mercato?
I sistemi di imballaggio su richiesta e la progettazione basata sull'intelligenza artificiale riducono l'uso di materiali e manodopera, migliorando i margini e raggiungendo al contempo gli obiettivi di sostenibilità.


