

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 12.62 trilioni di dollari |
| Dimensione del mercato (2031) | 21.39 trilioni di dollari |
| Tasso di crescita (2026 - 2031) | 11.13% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
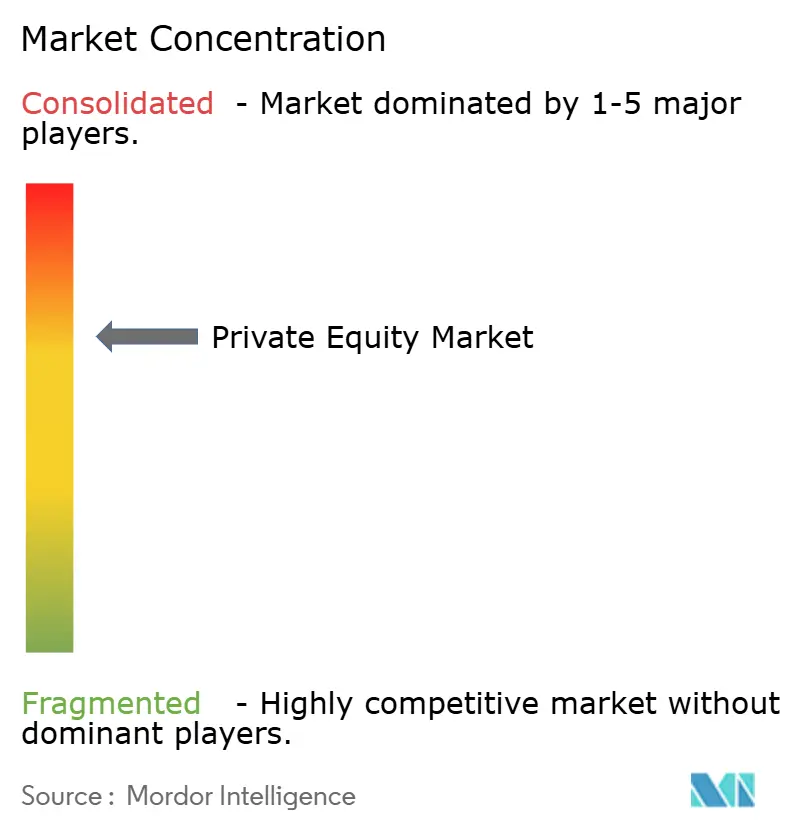
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato del private equity di Mordor Intelligence
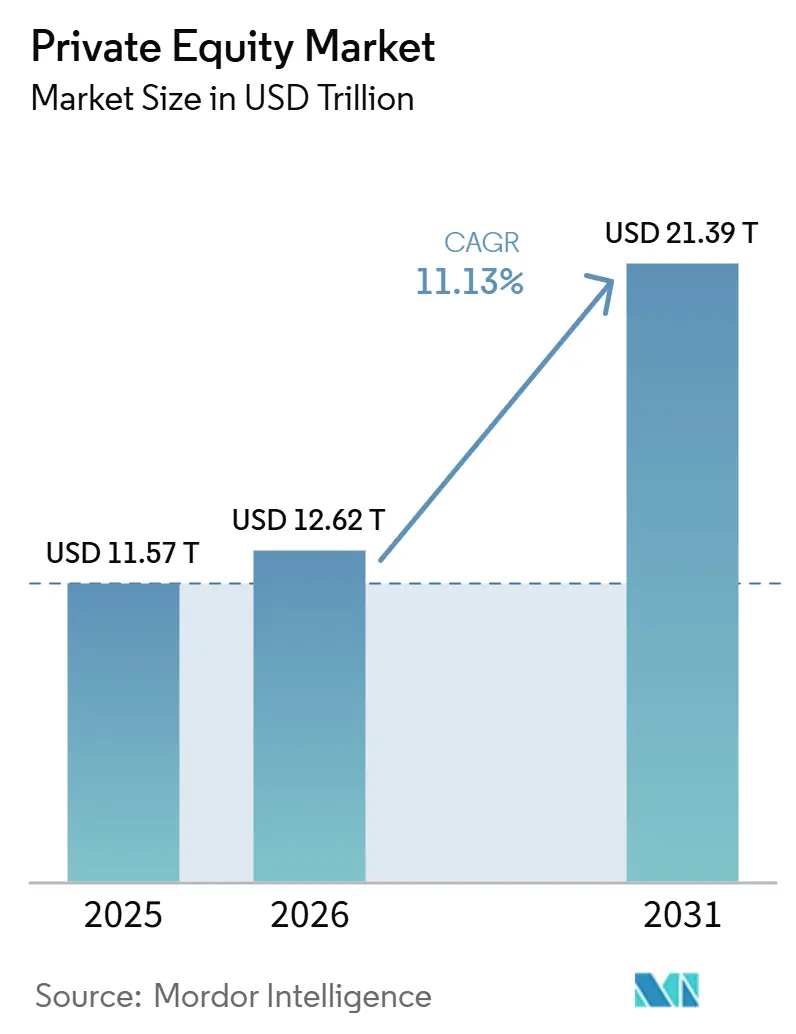
Si prevede che il mercato del private equity crescerà da 11.57 miliardi di dollari nel 2025 a 12.62 miliardi di dollari nel 2026, per poi raggiungere i 21.39 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) dell'11.13% nel periodo 2026-2031.
La crescita è trainata da 1.2 trilioni di dollari di liquidità a disposizione per i buyout a partire da metà 2025, da soluzioni di liquidità alternative e da una maggiore diffusione in settori ad alta convinzione. Dopo la compressione delle valutazioni e i colli di bottiglia in uscita nel 2022-2023, il 2025 ha visto il valore globale delle operazioni raggiungere 1.5 trilioni di dollari nei primi tre trimestri, con proiezioni per l'intero anno di 1.4-2.0 trilioni di dollari. I multipli di ingresso mediani per i buyout si sono stabilizzati a 11.9x EV/EBITDA nel 2024, riflettendo la concorrenza per asset di qualità nonostante le condizioni di finanziamento più restrittive.
Il mercato secondario ha registrato volumi di transazioni pari a 103 miliardi di dollari nel primo semestre del 2025, con un aumento del 51% su base annua, con proiezioni per l'intero anno superiori a 210 miliardi di dollari. I veicoli di continuazione guidati da GP hanno rappresentato l'87% del volume guidato da GP e il 16-19% delle uscite sponsorizzate da sponsor nel primo semestre del 2025. Le distribuzioni agli LP hanno superato le richieste di capitale nel primo semestre del 2024, ma i rapporti DPI mediani per i fondi vintage del 2018 sono rimasti a 0.6x rispetto alla norma di 0.8x. L'accesso degli investitori al dettaglio si è ampliato attraverso strutture semi-liquide e fondi evergreen, con un NAV aggregato che ha superato i 400-427 miliardi di dollari nel 2025, raddoppiando rispetto ai livelli di fine 2023, e con un contributo del patrimonio privato pari al 18-22% della raccolta di fondi sui secondari.
Punti chiave del rapporto
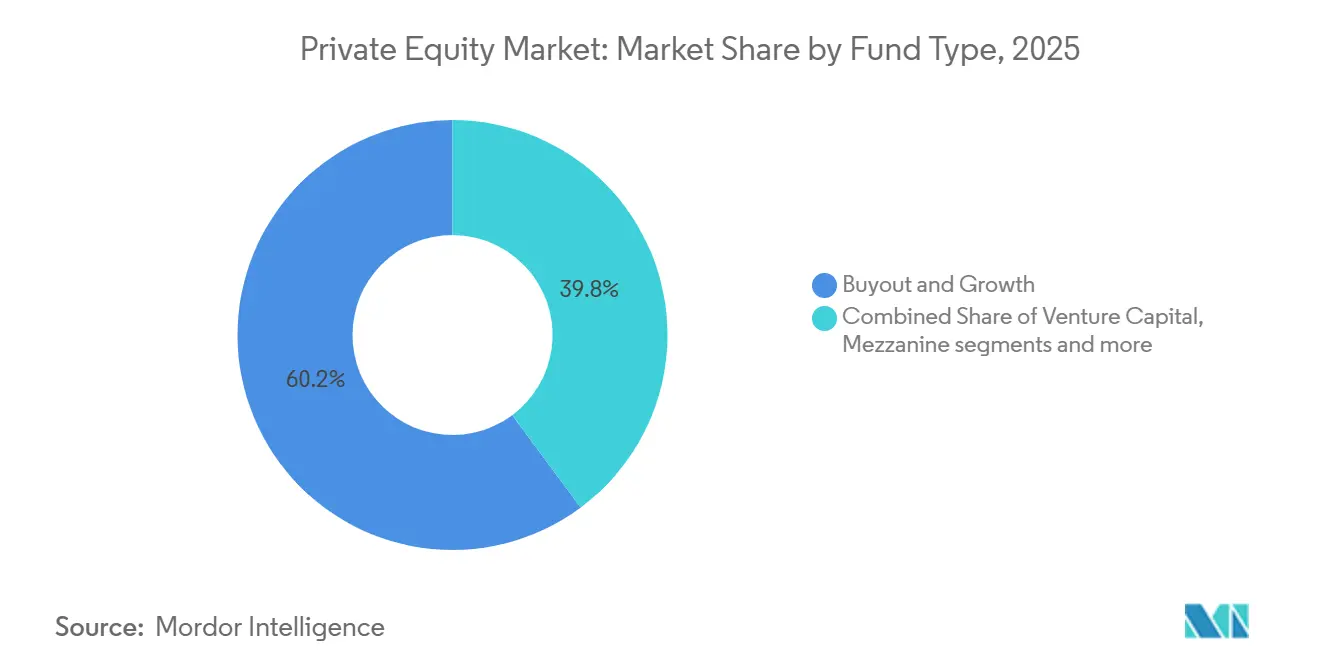
- Per tipologia di fondo, le strategie di buyout hanno detenuto una quota del 60.17% nel 2025, mentre nel mercato del private equity, si prevede che i fondi secondari e i fondi di fondi cresceranno al CAGR più rapido dell'11.28% fino al 2031.
- Per settore, la tecnologia ha conquistato la quota maggiore, pari al 29.44%, nel 2025, mentre nel mercato del private equity, si prevede che l'energia e l'elettricità cresceranno a un forte CAGR dell'11.46% fino al 2031.
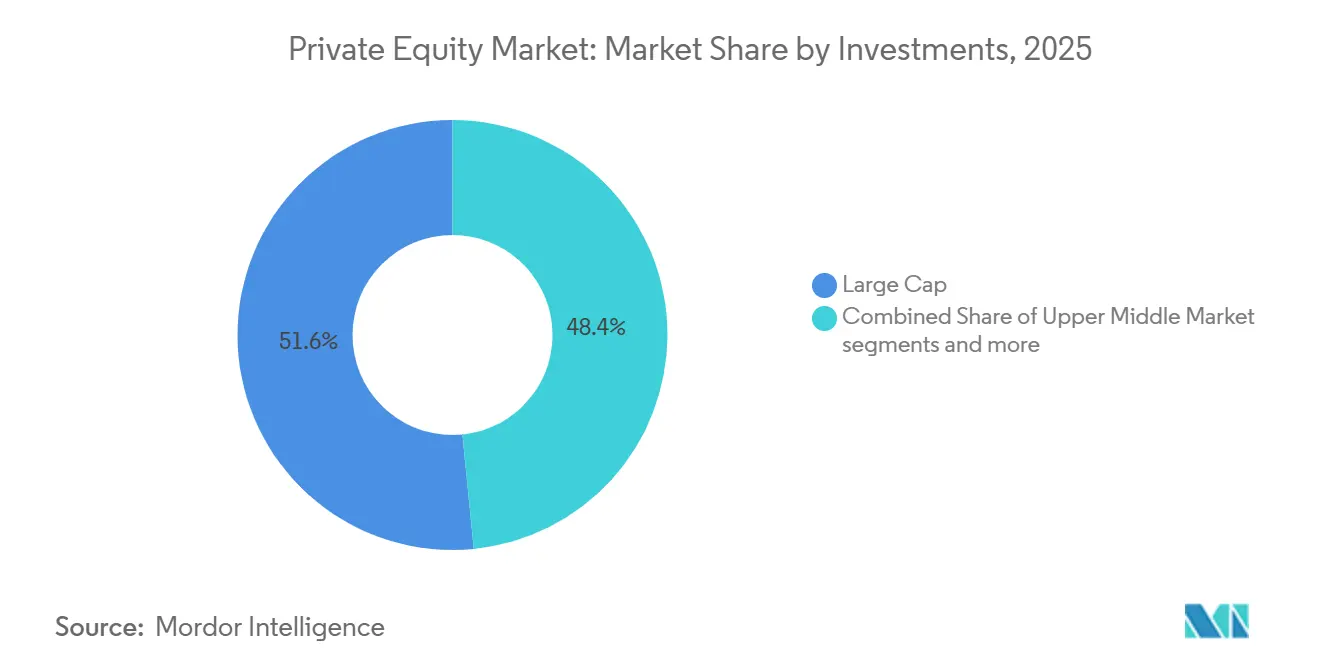
- In base alle dimensioni degli investimenti, le transazioni a grande capitalizzazione hanno rappresentato una quota del 51.58% nel 2025 e, all'interno del mercato del private equity, si prevede che il mercato medio-basso si espanderà al CAGR più rapido del 12.50% fino al 2031.
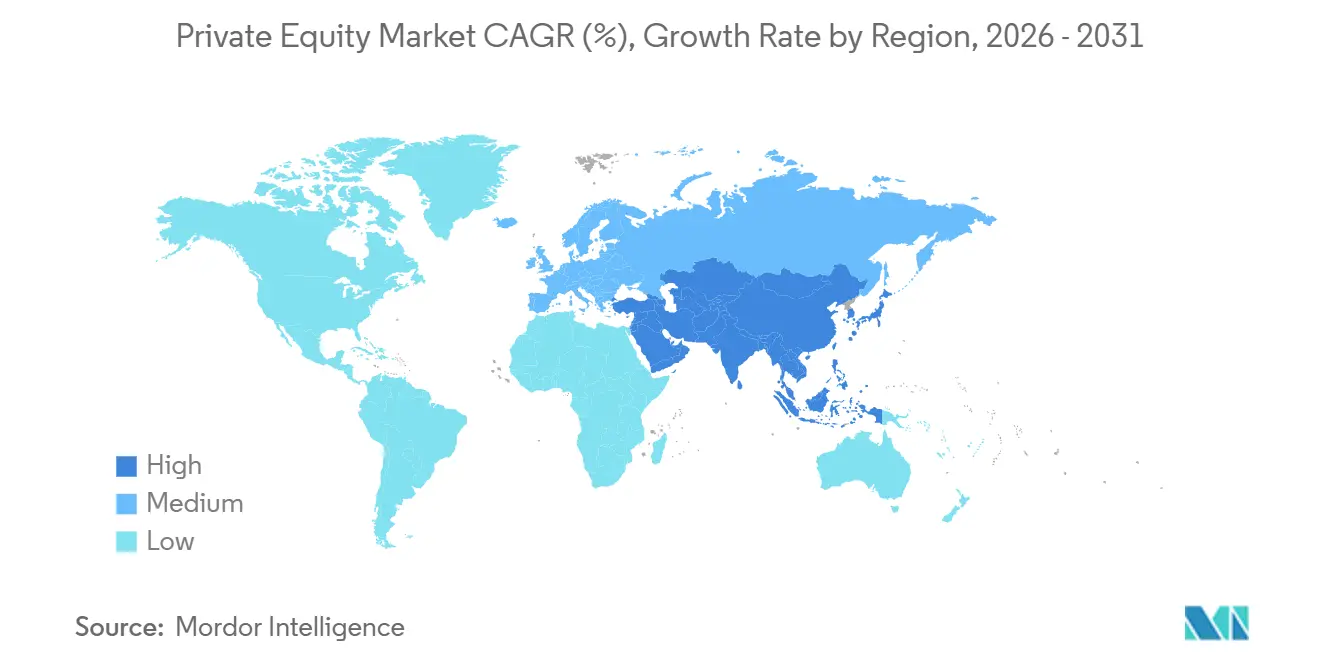
- In termini geografici, il Nord America è stato il leader con una quota del 56.23% nel 2025, mentre nel mercato del private equity si prevede che la regione Asia-Pacifico registrerà la crescita più elevata, con un CAGR del 11.61% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale del private equity
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Registra i bilanci delle polveri secche in cerca di impiego | + 2.8% | Globale, concentrato in Nord America e UE | Medio termine (2-4 anni) |
| Aumento delle allocazioni agli investimenti alternativi da parte degli investitori pensionistici e sovrani | + 2.3% | Globale, guidato dal Nord America, in aumento nell'APAC | A lungo termine (≥ 4 anni) |
| La trasformazione digitale richiede competenze nella creazione di valore operativo | + 2.1% | Nucleo globale, ricadute su MEA e America Latina | Medio termine (2-4 anni) |
| Liquidità sbloccata tramite fondi di continuazione e secondari | + 1.8% | Globale, con Nord America ed Europa leader nell'adozione | A breve termine (≤ 2 anni) |
| Accesso degli investitori al dettaglio tramite strutture semiliquide / 401(k) | + 1.5% | Nazionale (incentrato sugli Stati Uniti), con progetti pilota normativi nell'UE/Regno Unito | A lungo termine (≥ 4 anni) |
| Tokenizzazione delle quote del fondo che consente la proprietà frazionata | + 0.9% | Progetti pilota nazionali (Stati Uniti, Singapore, UE), ricaduta globale in fase iniziale | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Saldi record di polvere secca in cerca di impiego
La liquidità disponibile presso i fondi di buyout ha raggiunto 1.2 trilioni di dollari entro la metà del 2025, il che aumenta la pressione per impiegare capitali nel mercato del private equity e supporta l'attività di deal con l'allentamento dei tassi. Negli Stati Uniti, la liquidità disponibile è scesa a 880 miliardi di dollari a settembre 2025, in calo rispetto al picco di dicembre 2024, il che segnala che l'impiego sta aumentando insieme a un migliore accesso al mercato. La liquidità disponibile dedicata al mercato secondario ha raggiunto i 302-315 miliardi di dollari nel terzo trimestre del 2025 e, includendo il capitale alternativo, il multiplo di overhang ha superato 2.0x, il che supporta il potere di determinazione dei prezzi e il volume guidati dai GP [1] Jefferies Secondary Team, “H1 2025 Global Secondary Market Review,” Jefferies, jefferies.com . Gli investitori sono sottopesati nei mercati privati rispetto agli obiettivi di acquisizione e stanno gradualmente aumentando le allocazioni nel private equity, mentre il rapporto tra capitale richiesto e fondi chiusi è salito a 3.1x nel 2025. I fondi sovrani e i fondi pensione stanno partecipando a grandi consorzi per incrementare gli impegni, come dimostra l'acquisizione di Electronic Arts per 55 miliardi di dollari. I tagli dei tassi di interesse, per un totale di 75 punti base entro la fine del 2025, hanno ridotto i costi di finanziamento delle acquisizioni, eliminando un ostacolo visibile all'impiego di capitali e sostenendo il rinnovato slancio del mercato del private equity.
Aumento delle allocazioni agli investimenti alternativi da parte di investitori pensionistici e sovrani
Nel 2025, i fondi pensione e i fondi sovrani hanno aumentato o mantenuto l'esposizione al private equity per migliorare i rendimenti e diversificare, favorendo così la formazione di capitale a lungo termine nel mercato del private equity. L'accordo Mansion House del Regno Unito ha incoraggiato i piani a contribuzione definita ad allocare dal 5% al 10% ai mercati privati nazionali entro il 2030, introducendo un supporto normativo per flussi incrementali. Anche le istituzioni asiatiche hanno aumentato le allocazioni in infrastrutture, con la maggior parte degli investitori (LP) intervistati nel 2025 che ha indicato una maggiore esposizione ai fondi di continuazione infrastrutturale. I fondi sovrani del Medio Oriente hanno partecipato a transazioni su larga scala e si sono concentrati su intelligenza artificiale, data center, semiconduttori e asset sportivi per perseguire una diversificazione strategica. Il private equity sta acquisendo sempre maggiore importanza, con un NAV (Net Asset Value) permanente superiore a 400 miliardi di dollari nel 2025 e una quota del 18-22% delle raccolte fondi sul mercato secondario. Il contesto più ampio rimane favorevole a causa della necessità di migliorare i rendimenti in un regime di tassi normalizzati, con il recente profilo di rendimento delle infrastrutture che rafforza i meriti di diversificazione per i grandi allocatori [2] CBRE IM Research, “Infrastructure Quarterly: Q4 2025,” CBRE Investment Management, cbreim.com.
La trasformazione digitale richiede competenze nella creazione di valore operativo
Con il rallentamento dell'espansione dei multipli, i manager si sono spostati con decisione verso la creazione di valore operativo, l'abilitazione tecnologica e l'adozione dell'IA per guidare la crescita dell'EBITDA nel mercato del private equity. Le società in portafoglio hanno segnalato una rapida adozione di strumenti di IA nel 2025 e i dirigenti hanno aumentato i budget software relativi all'IA per migliorare la produttività e la generazione di ricavi [3] Blackstone CIO Office, “2026 Investment Perspectives,” Blackstone, blackstone.com . Anche i fondi di private equity di fascia media hanno segnalato ampie iniziative di IA in tutte le partecipazioni in portafoglio, indicando che la capacità digitale è diventata un elemento chiave di differenziazione nel mercato del private equity. I miglioramenti operativi comportano un premio misurabile sul valore azionario al momento dell'uscita, il che motiva le aziende a investire in partner operativi e team specializzati di settore. L'attenzione si estende all'IT sanitario, all'analisi dei dati e all'ottimizzazione della forza lavoro, dove il valore delle operazioni è raddoppiato nel 2025 e dove la leva digitale è correlata al posizionamento competitivo. Periodi di detenzione più lunghi rafforzano anche la necessità di un miglioramento continuo che moltiplica la creazione di valore con livelli di leva più conservativi.
Liquidità sbloccata tramite fondi di continuazione e secondari
I veicoli di continuazione e i secondari guidati da GP hanno fornito il canale di liquidità in più rapida crescita nel 2025, il che ha sostenuto le distribuzioni e ridotto la congestione delle uscite nel mercato del private equity. Il volume guidato da GP ha raggiunto i 47 miliardi di dollari nel primo semestre del 2025 ed è sulla buona strada per superare i 100 miliardi di dollari per l'anno, con strutture single-asset e multi-asset che riprezzano gli asset che rimangono partecipazioni ad alta convinzione. Il pricing ha registrato un trend superiore al 90% del NAV per la maggior parte dei CV single-asset, mentre i portafogli guidati da LP hanno anche ridotto gli sconti, il che ha aumentato la fiducia dei venditori. La liquidità dei secondari dedicati ha raggiunto un valore compreso tra 302 e 315 miliardi di dollari nel terzo trimestre del 2025, mentre gli LP tradizionali e i veicoli retail hanno aggiunto capacità incrementale, il che ha aumentato l'assorbimento dell'offerta guidata da GP. L'adozione si è ampliata in tutte le regioni, con oltre la metà dei gestori APAC e circa la metà dei gestori nordamericani che prevedono di aumentare l'attività guidata da GP nei prossimi due anni. I grandi gestori prevedono una crescita strutturale del volume dei titoli secondari verso i 400 miliardi di dollari entro il 2030, man mano che questi strumenti diventeranno una parte standard del manuale del mercato del private equity.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Costi di finanziamento più elevati dovuti ai tassi di interesse | -1.8% | Globale, più acuto in Nord America e UE | A breve termine (≤ 2 anni) |
| I gap di valutazione bid-ask sopprimono le uscite | -1.4% | Nucleo globale, ricaduta su tutte le regioni | A breve termine (≤ 2 anni) |
| Oneri di conformità più severi in materia di ESG e di rendicontazione dell'impatto | -1.2% | LP istituzionali guidati dall'Europa, in espansione in Nord America e APAC | Medio termine (2-4 anni) |
| AIFMD II e mandati equivalenti sulla trasparenza dei dati | -1.0% | Prevista convergenza normativa e di base dell'UE nel Regno Unito e nell'APAC | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Costi di finanziamento più elevati dovuti ai tassi di interesse
L'aumento dei costi di finanziamento fino al 2024 ha ridotto la leva finanziaria, ristretto i margini di servizio del debito e compresso il potenziale di rendimento per i leveraged buyout nel mercato del private equity [4] NEPC Research Team, “Quarterly Private Markets Report: Q3 2025,” NEPC, nepc.com . I tassi hanno iniziato a diminuire alla fine del 2025, ma rimangono al di sopra del livello di riferimento 2010-2021, il che sostiene un ostacolo maggiore per le strategie di leveraged buyout rispetto al ciclo precedente. I rapporti di copertura degli interessi per i mutuatari di credito privato sono scesi da 3.2x nel 2021 a circa 1.5x nel primo semestre del 2025, mentre una quota maggiore di mutuatari ora si trova a un livello pari o inferiore a 1.5x, il che sta causando strutture di prestito più rigide e una valutazione del rischio più conservativa. L'uso di elementi di pagamento in natura è aumentato ed è emerso nei prestiti diretti senior, il che segnala stress dei mutuatari e supporta strategie opportunistiche e distressed. I grandi investitori hanno trovato sollievo nel mercato dei prestiti sindacati, dove i volumi sono balzati a un livello record di 404 miliardi di dollari nel terzo trimestre del 2025, mentre gli investitori più piccoli sono rimasti più dipendenti dai finanziatori diretti. Si prevede una normalizzazione con il proseguire dell'allentamento monetario, ma il mercato del private equity si sta ricalibrando su un regime di tassi elevati per un periodo prolungato, che privilegia la creazione di valore operativo rispetto alla pura ingegneria finanziaria.
Gap di valutazione bid-ask che sopprimono le uscite
L'attività di exit è migliorata nel 2025, ma le discrepanze di valutazione sono persistite per le annate 2021-2022, il che ha rallentato le reali realizzazioni e frenato le distribuzioni in alcune parti del mercato del private equity. I ricarichi di exit si sono ridotti negli ultimi tre anni, mentre molte vendite si sono avvicinate ai valori contabili, il che ha ridotto il ruolo dell'espansione multipla al momento dell'exit. I soci accomandanti hanno favorito le exit complete rispetto alla continuazione o alle ricapitalizzazioni tramite dividendi in diversi sondaggi, e i gestori si sono adeguati con earnout più strutturati, note del venditore e diritti di valore condizionato per colmare i gap di prezzo. Il portafoglio rimane elevato, con decine di migliaia di società in portafoglio in coda per la monetizzazione, un terzo delle quali detenute oltre i sei anni, il che supporta il continuo utilizzo di strumenti guidati dai GP nel 2026. Con la stabilizzazione dei mercati sindacati e la stabilizzazione dei tassi, i gap di valutazione hanno iniziato a ridursi nel corso del 2025, il che ha aperto finestre per IPO e vendite strategiche. Il valore di uscita ha raggiunto gli 832 miliardi di dollari nel terzo trimestre del 2025, con un valore di quotazione pubblica di 198.7 miliardi di dollari, il più alto dal 2020.
Analisi del segmento
Per tipo di fondo: i fondi secondari emergono come catalizzatori di liquidità in mezzo ai colli di bottiglia in uscita
Le strategie di buyout hanno detenuto una quota del 60.17% nel 2025, grazie alla ripresa delle mega-LBO e dell'attività del mercato intermedio, mentre il mercato del private equity si è riconcentrato sulla disciplina dei prezzi e su livelli di leva finanziaria più rigidi. I multipli mediani di ingresso nei buyout si sono stabilizzati a 11.9x EV/EBITDA nel 2024, rimanendo al di sopra delle norme pre-pandemiche e riflettendo la concorrenza per piattaforme di alta qualità. I mercati dei prestiti sindacati sono stati riaperti per supportare grandi operazioni e transazioni pubblico-private, e i prestatori diretti sono rimasti attivi, il che ha diversificato le fonti di finanziamento nel mercato del private equity. I trend di raccolta fondi hanno favorito i gestori con esperienza operativa, profondità di settore e crescita misurata dei fondi, poiché gli LP hanno dato priorità ai team con profili di distribuzione coerenti. Il playbook del buyout si è ampliato ad asset reali, capitale ibrido e soluzioni strutturate per mantenere il ritmo di distribuzione a tassi normalizzati.
Le operazioni sul mercato secondario e i fondi di fondi rappresentano la tipologia di fondo in più rapida crescita, con un CAGR del 11.28% fino al 2031, in quanto questa asset class bilancia l'impiego di capitale con la creazione di liquidità nel settore del private equity. Il volume delle operazioni sul mercato secondario nel primo semestre del 2025, pari a 103 miliardi di dollari, è aumentato del 51% su base annua, e le proiezioni per l'intero anno hanno superato i 210 miliardi di dollari, con le transazioni guidate dai gestori di fondi (GP-led) che si avvicinano alla metà dell'attività complessiva sul mercato secondario. I prezzi si sono ristretti, con la maggior parte dei veicoli di continuazione a singolo asset che hanno chiuso oltre il 90% del NAV, mentre i portafogli guidati dagli investitori (LP-led) hanno raggiunto in media il 94% del NAV, a testimonianza della forte domanda da parte degli acquirenti. La liquidità disponibile ha continuato a crescere, integrata da investitori istituzionali (LP) tradizionali e veicoli retail, che hanno supportato l'assorbimento dell'offerta guidata dai GP e il ribilanciamento dei portafogli. L'esposizione al venture capital e al growth equity è aumentata all'interno delle operazioni sul mercato secondario guidate dagli investitori (LP-led), poiché le uscite guidate dall'intelligenza artificiale hanno migliorato le condizioni di liquidità nella fase avanzata.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per settore: l'infrastruttura di intelligenza artificiale promuove la leadership tecnologica mentre l'energia aumenta
La tecnologia ha catturato il 29.44% dell'attività del settore nel 2025, sostenuta da 469 miliardi di dollari di investimenti globali in private equity nel settore TMT e da valutazioni elevate per asset software e AI di alta qualità nel mercato del private equity. I finanziamenti in AI e machine learning, compresi tra 160.8 e 193 miliardi di dollari fino al terzo trimestre del 2025, hanno rappresentato la maggior parte del valore delle operazioni di venture capital, a dimostrazione dell'entità della concentrazione di capitale nell'AI rispetto ad altri temi di crescita. Gli hyperscaler hanno aumentato i piani di investimento per il 2026 dopo aver speso circa 415 miliardi di dollari nel 2025, indirizzando la maggior parte di essi verso infrastrutture AI che spaziano tra data center, chip, sistemi di alimentazione e connettività. Dal 2020, il private equity ha investito massicciamente lungo tutta la catena del valore IT, inclusi data center e semiconduttori che abilitano i carichi di lavoro AI, per soddisfare la domanda incessante di elaborazione e alimentazione. I multipli degli accordi software sono diminuiti a partire dal 2024, ma sono rimasti al di sopra dei livelli pre-pandemia per le piattaforme ad alta crescita basate sull'intelligenza artificiale, sostenuti dalla persistente concorrenza per le risorse mission-critical.
Energia e potenza rappresentano il settore in più rapida crescita, con un CAGR dell'11.46% fino al 2031, trainato dall'elettrificazione, dall'espansione della rete e dalla domanda di energia legata all'intelligenza artificiale, che stanno rimodellando il mercato del private equity. Gli investimenti globali nel settore energetico hanno raggiunto i 3.3 trilioni di dollari nel 2025, la maggior parte dei quali destinati a energie rinnovabili, accumulo e ottimizzazione della rete, mentre la spesa per l'accumulo di energia a batteria è aumentata grazie al calo dei costi e al supporto degli appalti. Il capitale di rete ha raggiunto livelli record nel 2024, ma le code di interconnessione e l'inflazione dei materiali continuano a mettere a dura prova le tempistiche dei progetti e ad aumentare il valore degli operatori di scala. Si prevede che la domanda di elettricità dei data center raddoppierà almeno entro il 2030, mentre i principali fornitori di servizi cloud rappresentano la maggior parte dei contratti di energia pulita per questi asset. La raccolta di fondi per le infrastrutture ha registrato un'accelerazione nel 2025, concentrandosi principalmente su energie rinnovabili e data center, il che riflette la convinzione degli investitori nelle piattaforme di asset reali legate ai carichi di lavoro dell'intelligenza artificiale e alla modernizzazione della rete.
Per investimenti: le mega-transazioni dominano il valore mentre il mercato medio-basso offre resilienza
Le operazioni a grande capitalizzazione superiori a 1 miliardo di dollari hanno detenuto una quota del 51.58% nel 2025, grazie al ritorno delle transazioni pubblico-private e all'aumento delle vendite sponsor-to-sponsor grazie al migliore accesso ai finanziamenti nel mercato del private equity. L'emissione di prestiti sindacati ha raggiunto un record trimestrale nel terzo trimestre del 2025 e i prestatori diretti hanno contribuito con una capacità significativa, che insieme hanno finanziato LBO di maggiori dimensioni con una leva finanziaria conservativa. L'acquisizione di Electronic Arts da 55 miliardi di dollari da parte di uno sponsor e di un consorzio sovrano ha segnato un nuovo punto di riferimento per gli LBO e ha evidenziato il ruolo dei coinvestitori nel finanziamento di mega operazioni. Le grandi piattaforme hanno utilizzato finanziamenti strutturati e capitale ibrido in modo più attivo per garantire asset di scala nei settori della tecnologia e dell'assistenza sanitaria nel corso del 2025. I multipli di valutazione del mercato medio-alto sono aumentati laddove gli asset presentavano ricavi durevoli, modelli ricorrenti o percorsi di consolidamento che giustificavano prezzi premium.
Il mercato medio-basso è il segmento di dimensioni delle operazioni in più rapida crescita, con un CAGR del 12.50% fino al 2031, supportato da multipli di ingresso prossimi a 7.7x EV/EBITDA, una leva finanziaria inferiore e una maggiore agilità operativa nel settore del private equity. I modelli di ricavi orientati ai servizi hanno ridotto l'esposizione ai cicli commerciali e del mercato dei capitali, contribuendo a sostenere il flusso di operazioni anche in periodi di volatilità dei mercati azionari. I costi di finanziamento hanno gravato sugli acquirenti più piccoli all'inizio del 2025 e hanno rallentato le chiusure, tuttavia l'attività è migliorata entro la fine del 2025, con la stabilizzazione delle aspettative sui tassi e l'adeguamento delle strutture da parte degli istituti di credito. Le valutazioni sono aumentate per le fasce di EBITDA più ampie all'interno del mercato medio, il che ha rafforzato il premio per la scalabilità e la resilienza nel mercato del private equity. Gli operatori strategici sono rimasti concorrenti attivi con una minore sensibilità ai tassi e una maggiore capacità di collaborazione, il che ha influenzato le dinamiche delle aste e le valutazioni dei risultati.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
Mercato del private equity in Nord America
Il Nord America deteneva una quota di mercato del 56.23% nel 2025, supportata da 880 miliardi di dollari di capitale secco (a settembre 2025, in calo rispetto ai 1.3 trilioni di dollari di dicembre 2024). Il valore delle operazioni di private equity negli Stati Uniti è aumentato dell'8% su base annua nel primo semestre del 2025, superando i 195 miliardi di dollari, mentre l'attività di buyout globale ha raggiunto i 911-1,500 miliardi di dollari, con gli sponsor nordamericani che hanno guidato le mega-transazioni. I mercati dei prestiti sindacati hanno elaborato 404 miliardi di dollari nel terzo trimestre del 2025 e le emissioni globali di leveraged finance hanno raggiunto i 1.3 trilioni di dollari, con un aumento del 45% su base annua. Il settore TMT ha attirato 285.9 miliardi di dollari di investimenti in private equity fino al terzo trimestre del 2025, il settore sanitario ha raggiunto i 73.5 miliardi di dollari e gli investimenti in infrastrutture/energia hanno totalizzato 65.1 miliardi di dollari. Nel 2024 il Canada ha registrato 646 operazioni di PE per un valore di 57 miliardi di CAD (41.63 miliardi di USD), mentre nel 2025 l'attività ha raggiunto le 488 operazioni per un valore di 46 miliardi di CAD (33.59 miliardi di USD) entro novembre.
Mercato del private equity nella regione Asia-Pacifico
L'Asia-Pacifico è la regione in più rapida crescita, con un CAGR del 11.61% fino al 2031, trainata dall'aumento del valore delle transazioni in India del 73% su base annua e dall'aumento del 155% in Giappone. L'attività di investimento nel terzo trimestre del 2025 ha raggiunto i 75 miliardi di dollari, con India e Giappone che contribuiscono per il 60%. La crescita dell'India è trainata dalle piattaforme SaaS, dall'assistenza sanitaria, dalle scienze della vita e da un mercato IPO favorevole. Le allocazioni istituzionali alle infrastrutture sono aumentate dall'1.3% nel 2020 al 2.2% entro il 2024. Il fondo sovrano cinese cerca acquirenti secondari per 1 miliardo di dollari in investimenti in private equity, mentre i fondi di Corea del Sud e Medio Oriente espandono gli investimenti regionali. L'attività di uscita ha raggiunto i 54 miliardi di dollari nel terzo trimestre del 2025, con India e Giappone che rappresentano il 60% del valore realizzato.
Mercato europeo del private equity
Il valore delle operazioni di private equity in Europa ha raggiunto i 177 miliardi di euro (208.20 miliardi di dollari) nel terzo trimestre del 2025, con un aumento del 25% rispetto al secondo trimestre, con mega-operazioni che hanno superato 1 miliardo di euro (1.18 miliardi di dollari), pari al 32% del valore totale. Il valore delle operazioni tra società quotate e private è aumentato del 65% nel 2024, con esempi significativi nel 2025 tra cui Darktrace e Hargreaves Lansdown. L'attività sanitaria è raddoppiata, raggiungendo i 59 miliardi di dollari, e l'IPO di Verisure ha raccolto 3.2 miliardi di euro, la più grande IPO sostenuta da private equity nella storia europea. Le modifiche normative, tra cui AIFMD II ed ELTIF 2.0, mirano a migliorare gli investimenti transfrontalieri, mentre il Mansion House Accord del Regno Unito mira a destinare il 5-10% dei fondi pensione ai mercati privati entro il 2030.
Mercato del private equity in Medio Oriente e Sud America
Sud America, Medio Oriente e Africa mostrano una crescita selettiva. L'America Latina conta 39 unicorni e oltre 60 aziende tecnologiche pronte per eventi di liquidità. Il Brasile è leader nell'adozione di stablecoin, mentre l'ecosistema fintech nigeriano matura con acquisizioni di rilievo. Il Medio Oriente attrae capitali per infrastrutture e transizione energetica, con fondi sovrani che co-investono a livello globale e nazionale.
Ottieni analisi su importanti mercati geografici
Scarica PDF
Panorama normativo
Il mercato del private equity opera in un contesto di requisiti sempre più stringenti in materia di trasparenza, reporting e tutela degli investitori nelle principali giurisdizioni, con le autorità di regolamentazione concentrate sulla visibilità del rischio sistemico e sulla coerenza delle informazioni fornite. Negli Stati Uniti, la SEC e la CFTC hanno proposto congiuntamente, nell'aprile 2026, delle modifiche al modulo PF per semplificare il reporting dei fondi privati e ridurre gli oneri burocratici, mentre le statistiche della SEC sui fondi privati hanno evidenziato la portata del settore, con oltre 16 trilioni di dollari di patrimonio netto registrato al secondo trimestre del 2025.
In Europa, la Direttiva (UE) 2024/927 (AIFMD II) ha raggiunto la scadenza del 16 aprile 2026 per il recepimento, introducendo norme armonizzate che interessano i gestori di fondi di investimento alternativi, tra cui requisiti per i FIA che erogano prestiti, chiarezza in materia di deleghe, strumenti di gestione della liquidità e una migliore rendicontazione a fini di vigilanza. Parallelamente alle implementazioni nazionali, il coordinamento internazionale prosegue attraverso organismi come l'IOSCO, rafforzando la convergenza in materia di dati di vigilanza, monitoraggio del rischio e aspettative di governance dei fondi che influenzano il modo in cui i gestori globali costruiscono modelli operativi di conformità.
Analisi della catena del valore
La catena del valore del private equity inizia con la raccolta di capitali da parte di investitori istituzionali (fondi pensione, fondi sovrani, fondazioni, compagnie assicurative e, sempre più spesso, patrimoni privati) che confluiscono in fondi chiusi e strutture permanenti o semiliquide. Prosegue poi con le fasi di individuazione delle opportunità, due diligence ed esecuzione delle transazioni, supportate da intermediari quali banche d'investimento, consulenti e fornitori di servizi legali e di amministrazione fondi (inclusi servizi di SPV e di domiciliazione). La fase di investimento si concentra sulla governance, sulla supervisione del portafoglio e sulla creazione di valore operativo (abilitazione tecnologica, prezzi e programmi di produttività), con finanziamenti forniti da mercati di prestiti a leva sindacati e finanziatori diretti, e con una gestione del rischio sempre più influenzata dai requisiti ESG e di trasparenza dei dati.
La fase di uscita e distribuzione è diventata l'anello più critico, modificando le modalità di realizzazione e riciclo del valore. A riprova di questo collo di bottiglia vi sono periodi di detenzione più lunghi (6.4 anni per le acquisizioni negli Stati Uniti, dati di settembre 2025) e tassi di distribuzione più deboli (9.6% nel secondo trimestre del 2025 rispetto alla media storica 2015-2019), che hanno portato le operazioni sul mercato secondario, i veicoli di continuazione guidati dai gestori e le soluzioni di liquidità strutturate a diventare canali principali, accanto alle IPO e alle fusioni e acquisizioni strategiche. Questo cambiamento crea anche ulteriori percorsi di distribuzione per gli investitori privati, ampliando la base di acquirenti per le partecipazioni sul mercato secondario e aggiungendo un ulteriore sbocco per la liquidità quando le uscite tradizionali si concretizzano a valutazioni meno favorevoli.
Panorama competitivo
Il mercato del private equity è frammentato a livello globale, ma la concorrenza tra i gestori di scala si è intensificata, poiché i partner limitati sono diventati più selettivi e il capitale è rimasto concentrato su piattaforme consolidate. I gestori di grandi dimensioni hanno acquisito società simili più frequentemente negli ultimi cinque anni rispetto al periodo precedente, il che segnala un consolidamento attorno a piattaforme con capacità operative e di raccolta fondi durevoli. La persistenza delle performance è aumentata per i top manager rispetto ai periodi precedenti, mentre il divario tra quartili superiore e inferiore si è ampliato, aumentando il premio sulla selezione dei gestori. Anche gli acquirenti strategici hanno gareggiato attivamente per gli asset, utilizzando i bilanci per perseguire collaborazioni e orizzonti di integrazione più lunghi rispetto alla maggior parte degli sponsor.
La creazione di valore operativo ha superato l'ingegneria finanziaria come fonte primaria di rendimenti, il che ha aumentato l'enfasi sull'accelerazione dei ricavi, sui prezzi e sulla produttività basata sull'intelligenza artificiale nel mercato del private equity. I gestori hanno investito in partner operativi e talenti specializzati per l'integrazione dell'intelligenza artificiale, l'ottimizzazione dei prezzi, la resilienza della supply chain e l'analisi dei dati per ampliare il delta operativo all'uscita. Le società in portafoglio hanno ampliato i casi d'uso dell'intelligenza artificiale nel 2025 e i dirigenti hanno aumentato i budget per il software dedicato all'intelligenza artificiale rispetto alle categorie non basate sull'intelligenza artificiale, il che ha dimostrato come l'adozione digitale sia ormai un'aspettativa di base per la creazione di valore. Il mercato del private equity ha visto un'implementazione attiva nell'infrastruttura di intelligenza artificiale e nella tecnologia sanitaria, dove l'adozione digitale si adatta a una domanda finale duratura e supporta l'implementazione di soluzioni di grandi dimensioni.
Le opportunità di investimento in spazi vuoti includevano asset industriali sottoposseduti, adiacenza di asset reali a progetti digitali e piattaforme di mercato medio-basso con piani operativi disciplinati e molteplici percorsi di uscita. Le infrastrutture legate ai carichi di lavoro dell'intelligenza artificiale, alle energie rinnovabili e alle reti elettriche presentavano un potenziale di implementazione pluriennale, con i principali gestori che raccoglievano capitale dedicato per espandersi in queste aree. I veicoli di continuazione si sono evoluti fino a diventare uno strumento fondamentale per la liquidità e per estendere la proprietà di asset ad alta convinzione, man mano che i gestori ottimizzavano il periodo di detenzione per realizzare i piani operativi. Il mercato del private equity ha inoltre attirato capitale retail incrementale attraverso strutture evergreen, che hanno aggiunto una base di investitori più stabile e anticiclica alle istituzioni tradizionali.
Leader del settore del private equity
Bain Capital
Partner BC
Blackstone
Brookfield Asset Management
Carlyle Group
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Luglio 2026: Blackstone e Williams hanno annunciato un investimento di 5.34 miliardi di dollari per la creazione di una joint venture per l'innovazione nel settore energetico. L'investimento è orientato alle esigenze infrastrutturali nel settore energetico, diventate centrali per lo sviluppo di data center e infrastrutture legate all'intelligenza artificiale, allineando ingenti capitali privati all'espansione del sistema energetico.
- Giugno 2026: Broadcom, Apollo e Blackstone hanno creato una piattaforma strategica volta ad accelerare la realizzazione di oltre 20 gigawatt di implementazioni globali di intelligenza artificiale. Collegando un fornitore di tecnologia a ingenti capitali privati, la piattaforma dimostra come gli investitori stiano finanziando le infrastrutture di intelligenza artificiale come tema di sviluppo multi-asset su cui investire.
- Dicembre 2025: Blackstone e TPG hanno completato l'acquisizione di Hologic per 18.3 miliardi di dollari, nell'ambito di un'operazione di delisting. La transazione ha evidenziato il continuo interesse degli investitori per piattaforme di grandi dimensioni nel settore sanitario e delle tecnologie mediche e ha indicato che le acquisizioni di grandi aziende hanno continuato a concretizzarsi nonostante condizioni di finanziamento più restrittive rispetto al ciclo precedente.
Ambito e metodologia
Questo report si propone di fornire un'analisi dettagliata del mercato globale del private equity. Si concentra sulle dinamiche di mercato, sulle tendenze emergenti nei segmenti e nei mercati regionali, nonché su approfondimenti relativi a diverse tipologie di prodotti e applicazioni. Analizza inoltre i principali attori e il panorama competitivo del mercato globale del private equity. Il mercato del private equity è segmentato per tipologia di fondo (Buyout, Venture Capital (VC), Immobiliare, Infrastrutture, Altro (Distressed PE, Prestiti diretti, ecc.)), per settore (Tecnologia (Software), Sanità, Immobiliare e Servizi, Servizi Finanziari, Industria, Beni di Consumo e Vendita al Dettaglio, Energia e Potenza, Media e Intrattenimento, Telecomunicazioni, Altro (Trasporti, ecc.)), per tipologia di investimento (Large Cap, Upper Middle Market, Lower Middle Market, Immobiliare) e per area geografica (Nord America, Europa, Asia-Pacifico, America Latina, Medio Oriente e Africa). Il report offre stime delle dimensioni del mercato e previsioni per il mercato globale del private equity in valore (milioni di dollari USA) per tutti i segmenti sopra menzionati.
Per tipo di fondo
| Acquisizione e crescita |
| Capitale di rischio |
| Mezzanino e in difficoltà |
| Secondari e fondi di fondi |
Per settore
| Tecnologia (software) |
| Settore Sanitario |
| Immobiliare e Servizi |
| Servizi finanziari |
| Industriali |
| Consumo e vendita al dettaglio |
| Energia e potenza |
| Media e intrattenimento |
| Telecomunicazione |
| Altro (Trasporti, ecc.) |
Per Investimenti
| Cap grande |
| Mercato medio-alto |
| Mercato medio-basso |
| Piccolo e SMID |
Per geografia
| Nord America | Canada |
| Stati Uniti | |
| Messico | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Asia-Pacifico | India |
| Cina | |
| Giappone | |
| Australia | |
| Corea del Sud | |
| Asia sud-orientale (Singapore, Malesia, Thailandia, Indonesia, Vietnam e Filippine) | |
| Resto dell'Asia-Pacifico | |
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Spagna | |
| Italia | |
| BENELUX (Belgio, Paesi Bassi e Lussemburgo) | |
| NORDICI (Danimarca, Finlandia, Islanda, Norvegia e Svezia) | |
| Resto d'Europa | |
| Medio Oriente e Africa | Emirati Arabi Uniti |
| Arabia Saudita | |
| Sud Africa | |
| Nigeria | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di fondo | Acquisizione e crescita | |
| Capitale di rischio | ||
| Mezzanino e in difficoltà | ||
| Secondari e fondi di fondi | ||
| Per settore | Tecnologia (software) | |
| Settore Sanitario | ||
| Immobiliare e Servizi | ||
| Servizi finanziari | ||
| Industriali | ||
| Consumo e vendita al dettaglio | ||
| Energia e potenza | ||
| Media e intrattenimento | ||
| Telecomunicazione | ||
| Altro (Trasporti, ecc.) | ||
| Per Investimenti | Cap grande | |
| Mercato medio-alto | ||
| Mercato medio-basso | ||
| Piccolo e SMID | ||
| Per geografia | Nord America | Canada |
| Stati Uniti | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Asia-Pacifico | India | |
| Cina | ||
| Giappone | ||
| Australia | ||
| Corea del Sud | ||
| Asia sud-orientale (Singapore, Malesia, Thailandia, Indonesia, Vietnam e Filippine) | ||
| Resto dell'Asia-Pacifico | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Spagna | ||
| Italia | ||
| BENELUX (Belgio, Paesi Bassi e Lussemburgo) | ||
| NORDICI (Danimarca, Finlandia, Islanda, Norvegia e Svezia) | ||
| Resto d'Europa | ||
| Medio Oriente e Africa | Emirati Arabi Uniti | |
| Arabia Saudita | ||
| Sud Africa | ||
| Nigeria | ||
| Resto del Medio Oriente e dell'Africa | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quali sono le attuali dimensioni e prospettive di crescita del mercato del private equity?
Si stima che il mercato del private equity avrà una dimensione di 19.96 trilioni di dollari nel 2026 e si prevede che raggiungerà i 37.85 trilioni di dollari entro il 2031, con un CAGR del 13.65%.
Quali tipologie di fondi e settori sono leader e in più rapida crescita nel private equity?
Le acquisizioni hanno guidato la crescita con una quota del 38.39% nel 2025, mentre i titoli secondari e i fondi di fondi sono quelli in più rapida crescita con un CAGR dell'8.84%; la tecnologia ha detenuto una quota del 32.87% nel 2025 e l'energia e l'energia sono quelli in più rapida crescita con un CAGR dell'11.38%.
Cosa determinerà l'attività di deal e la liquidità nel private equity nel 2026?
L'elevata liquidità disponibile, la riapertura dei mercati dei prestiti sindacati e l'ampia adozione di veicoli di continuazione e secondari guidati da GP stanno stimolando l'implementazione e sbloccando le uscite, mentre i veicoli evergreen al dettaglio aumentano la resilienza del capitale.
Quali regioni offrono il maggiore slancio per l'investimento in private equity?
Nel 2025, il Nord America deteneva una quota del 51.87%, con un forte accesso ai finanziamenti, mentre l'area Asia-Pacifico è quella in più rapida crescita, con un CAGR del 11.61%, trainata da India e Giappone e dalle crescenti esigenze infrastrutturali.
In che modo i tassi di interesse e le condizioni di finanziamento incidono sulle transazioni di private equity?
I tassi più elevati hanno ridotto la leva finanziaria e messo sotto pressione la copertura, ma l'allentamento del 2025 e i volumi record di prestiti sindacati hanno migliorato l'accesso alle operazioni a grande capitalizzazione, il che ha spostato la creazione di valore verso miglioramenti operativi.
Quali strategie utilizzano i top manager per differenziare le performance?
Le aziende leader pongono l'accento sulla creazione di valore operativo, sull'integrazione dell'intelligenza artificiale, sulla specializzazione settoriale e sulle soluzioni di liquidità attraverso veicoli di continuazione e secondari per migliorare i rendimenti e le distribuzioni.


