

Dimensioni e quota del mercato globale dei prodotti per la cura dei capelli premium
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
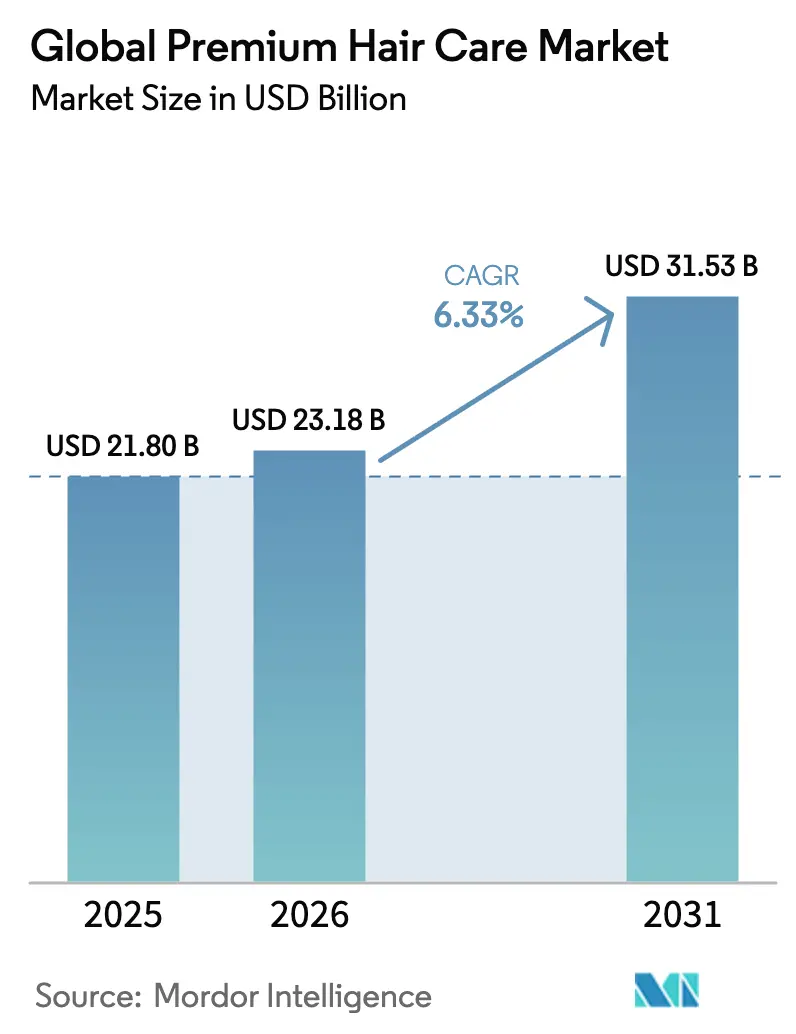
| Dimensione del mercato (2026) | 23.18 miliardo di dollari |
| Dimensione del mercato (2031) | 31.53 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 6.33% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Asia Pacifico |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato globale dei prodotti per la cura dei capelli premium di Mordor Intelligence
Si prevede che il mercato globale dei prodotti per la cura dei capelli di alta gamma crescerà da 21.80 miliardi di dollari nel 2025 a 23.18 miliardi di dollari nel 2026, per poi raggiungere i 31.53 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 6.33% nel periodo 2026-2031. La crescita del mercato è trainata da molteplici fattori, tra cui l'aumento del reddito disponibile nelle economie emergenti, le innovazioni tecnologiche nelle formulazioni dei prodotti e la crescente influenza dei social media sulle decisioni di acquisto dei consumatori. Le sfide ambientali, in particolare l'impatto dell'inquinamento urbano sulla salute dei capelli, hanno creato una domanda di formulazioni protettive, poiché la ricerca indica una correlazione tra l'esposizione al particolato e l'accelerazione della degradazione della fibra capillare. Il comportamento dei consumatori continua ad evolversi, con una maggiore attenzione alla risoluzione di problemi comuni dei capelli come la caduta e il cuoio capelluto grasso, spesso aggravati da fattori ambientali e condizioni meteorologiche. L'uso frequente di prodotti per la cura dei capelli, soprattutto lo shampoo quotidiano, ha generato una domanda considerevole di soluzioni di alta gamma. I prodotti per la cura dei capelli naturali, biologici e vegani hanno conquistato una quota di mercato significativa, poiché i consumatori sono diventati più consapevoli della sicurezza degli ingredienti. Questa tendenza, unita al sostegno di celebrità e alla praticità dei formati da viaggio, sta rimodellando il panorama del mercato.
Punti chiave del rapporto
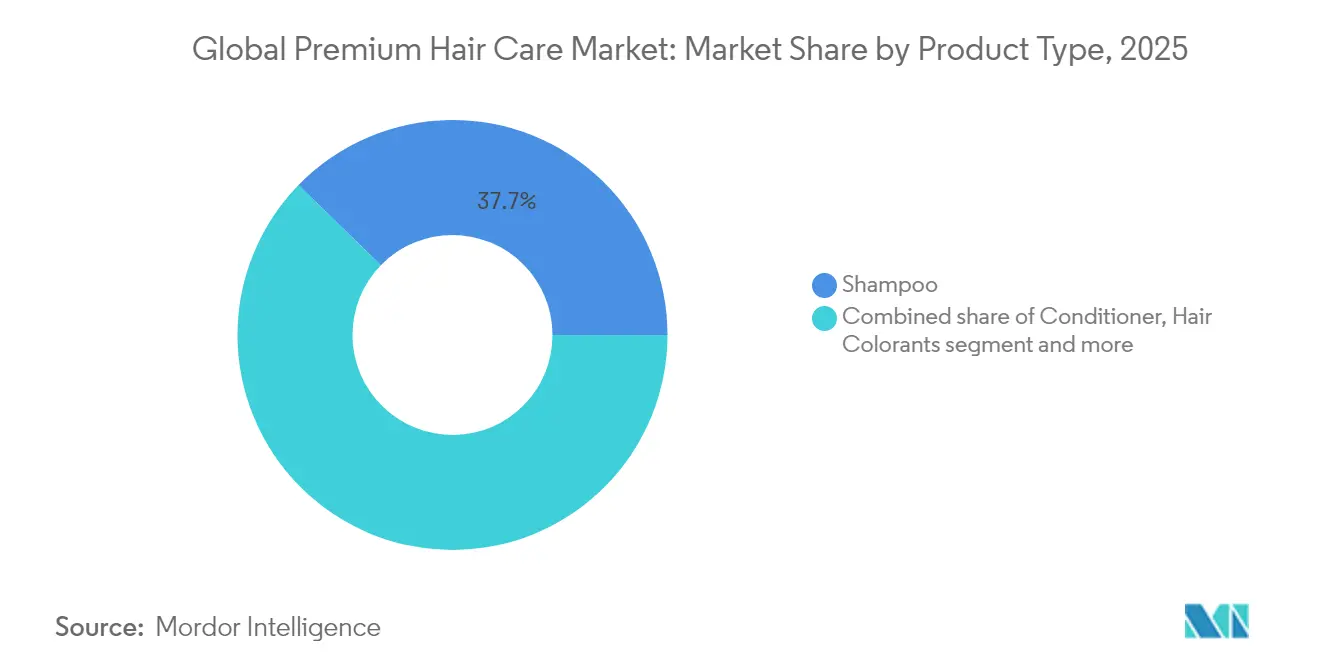
- Per tipologia di prodotto, lo shampoo ha guidato il mercato dei prodotti di alta qualità per la cura dei capelli con una quota di fatturato del 37.70% nel 2025, mentre si prevede che gli articoli per lo styling dei capelli cresceranno a un CAGR del 6.76% entro il 2031.
- In base agli ingredienti, nel 68.59 le formulazioni sintetiche hanno conquistato il 2025% della quota di mercato dei prodotti di alta qualità per la cura dei capelli, ma si prevede che le linee naturali e biologiche cresceranno del 7.22% di CAGR fino al 2031.
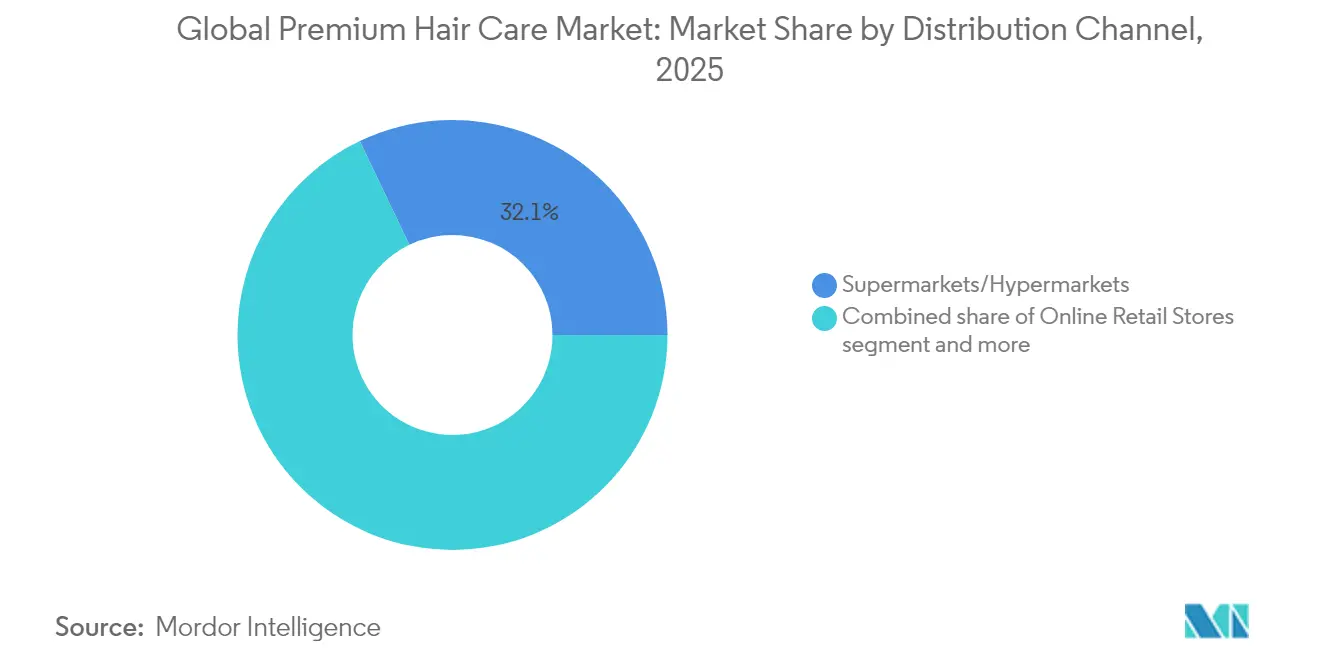
- Per canale di distribuzione, nel 32.10 i supermercati/ipermercati rappresentavano il 2025% del mercato dei prodotti di alta qualità per la cura dei capelli; la vendita al dettaglio online sta crescendo a un CAGR del 7.06% entro il 2031.
- In termini geografici, nel 30.50 la regione Asia-Pacifico ha rappresentato il 2025% del mercato premium della cura dei capelli ed è destinata a registrare un CAGR del 7.45% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei prodotti per la cura dei capelli premium
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Influenza dei social media e delle sponsorizzazioni delle celebrità | + 1.2% | Globale, Nord America e Asia-Pacifico i più forti | A breve termine (≤ 2 anni) |
| Forte domanda di prodotti formulati con ingredienti a etichetta pulita | + 1.8% | Leader a livello mondiale, Nord America ed Europa | Medio termine (2-4 anni) |
| Aumento della spesa dei consumatori per prodotti per la cura di sé | + 1.5% | Globale, Asia-Pacifico e Nord America | Medio termine (2-4 anni) |
| Crescenti preoccupazioni sulla salute dei capelli dovute a fattori ambientali e legati allo stile di vita | + 0.9% | Centri urbani globali | A lungo termine (≥ 4 anni) |
| Innovazioni tecnologiche nelle formulazioni dei prodotti | + 0.7% | Adozione globale e precoce nei mercati sviluppati | A lungo termine (≥ 4 anni) |
| Domanda di prodotti multifunzionali e per il controllo dei danni | + 0.4% | Segmenti globali premium | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Influenza dei social media e dell'approvazione delle celebrità
Le piattaforme di social media hanno trasformato radicalmente il modo in cui i consumatori scoprono, valutano e acquistano prodotti per la cura dei capelli, affermandosi come canali cruciali per la visibilità del marchio e il coinvolgimento dei consumatori. I consumatori della Generazione Z, particolarmente attivi su Instagram e TikTok, stanno guidando significativi cambiamenti di mercato attraverso le loro preferenze sui social media. Aziende come Estée Lauder e Good Hair Day (GHD) hanno sfruttato queste piattaforme per costruire community di consumatori, ottenendo un aumento delle vendite e della quota di mercato. Il mercato si è evoluto in un duplice scenario in cui lo storytelling autentico e il coinvolgimento della community spesso prevalgono sul tradizionale valore del marchio, costringendo gli operatori consolidati ad adattare le proprie strategie digitali. Collaborazioni con celebrità, come la linea di benessere per capelli di Ashley Tisdale e Blake Brown di Blake Lively, hanno generato un traffico considerevole nei negozi, ridefinendo al contempo le aspettative dei consumatori in merito all'efficacia dei prodotti e alla trasparenza del marchio. Questa trasformazione rappresenta un cambiamento duraturo nel modo in cui i marchi di prodotti per la cura dei capelli di alta gamma conquistano la fiducia dei consumatori e la presenza sul mercato. Secondo l'ITU, circa 5.5 miliardi di persone, pari al 68% della popolazione mondiale, utilizzavano Internet nel 2024, offrendo alle aziende ampie opportunità di sfruttare le piattaforme digitali per la crescita delle vendite [1] Fonte: Unione Internazionale delle Telecomunicazioni, “Statistiche”, itu.int . Con l'evoluzione continua dei social media, i marchi di prodotti per la cura dei capelli di alta gamma devono mantenere adattabilità e autenticità nelle loro strategie digitali per rimanere competitivi in questo panorama di mercato in rapida evoluzione.
Forte domanda di prodotti formulati con ingredienti Clean Label
La domanda dei consumatori di prodotti di bellezza "puliti" è emersa come un fattore chiave del mercato, con una crescente attenzione alla trasparenza e alla verifica degli ingredienti. L'accessibilità alle informazioni sugli ingredienti tramite applicazioni mobili e social media ha raddoppiato l'interesse per la cura della pelle in cinque anni, portando i consumatori a dare priorità alla trasparenza degli ingredienti rispetto alla reputazione del marchio. Questo cambiamento ha spinto le aziende a sviluppare alternative a base vegetale agli ingredienti convenzionali, andando oltre la semplice sostituzione per includere narrazioni di sostenibilità complete, tra cui imballaggi biodegradabili e materie prime provenienti da fonti etiche. La transizione presenta sfide di formulazione, poiché le alternative naturali spesso richiedono sistemi di conservazione diversi e possono mostrare variazioni di prestazioni rispetto alle controparti sintetiche. Secondo NSF, nel 2024, il 74% dei consumatori considerava importanti gli ingredienti biologici nei prodotti per la cura della persona, mentre il 65% dei consumatori dava priorità a un'etichettatura chiara degli ingredienti per identificare i componenti potenzialmente dannosi, rimodellando radicalmente le priorità di sviluppo dei prodotti in tutto il settore [2] Fonte: NSF International, “Consumers Consider Personal Care Organic Ingredients Important,” nsf.org . Mentre il movimento della bellezza "pulita" continua a guadagnare slancio, i produttori devono bilanciare le richieste dei consumatori di ingredienti naturali con i requisiti di efficacia e stabilità del prodotto.
Aumento della spesa dei consumatori per prodotti per la cura di sé
L'era post-pandemica ha visto un aumento costante della spesa dei consumatori per prodotti per la cura personale, con la cura dei capelli che si è affermata come un importante beneficiario di questa più ampia tendenza al benessere. Nonostante le preoccupazioni legate all'inflazione, i consumatori continuano a investire in prodotti che offrono benefici evidenti, in particolare quelli focalizzati sulla salute dei capelli e del cuoio capelluto. Questo cambiamento ha spinto verso la premiumizzazione in tutti i segmenti di mercato, poiché i consumatori considerano sempre più la cura dei capelli come un investimento nella fiducia in se stessi piuttosto che una semplice necessità igienica. La pandemia di COVID-19 ha accelerato questa trasformazione, in quanto le persone hanno dedicato più tempo alla cura dei capelli e hanno cercato prodotti di qualità professionale da utilizzare a casa. I consumatori mostrano ora una maggiore propensione a investire in trattamenti, maschere e sieri per capelli di alta qualità che offrono risultati professionali, supportati da una crescente consapevolezza della salute dei capelli e dalla preferenza per ingredienti naturali e sostenibili. L'influenza dei social media e degli influencer del settore beauty ha ulteriormente informato i consumatori sui benefici della cura dei capelli di alta gamma, consentendo ai marchi di introdurre prodotti con margini più elevati e formulazioni sofisticate, come trattamenti a base di peptidi e soluzioni per il riequilibrio del microbioma del cuoio capelluto. Un sondaggio del 2023 condotto da Professional Beauty nel Regno Unito ha rilevato che i consumatori medi spendono oltre 4,600 sterline all'anno per il benessere e la cura di sé, sottolineando questa significativa trasformazione del mercato [3] Fonte: Professional Beauty, “Brits Spend Over £45K on Self-Care Annually,” professionalbeauty.co.uk . Questo comportamento dei consumatori in evoluzione indica un cambiamento duraturo nel mercato della cura dei capelli, suggerendo continue opportunità di crescita per innovazioni di prodotti premium e trattamenti specializzati.
Crescenti preoccupazioni sulla salute dei capelli dovute a fattori ambientali e di stile di vita
La ricerca scientifica ha dimostrato un legame diretto tra l'inquinamento urbano e la degradazione delle fibre capillari. Gli studi dimostrano che il particolato penetra nei follicoli piliferi, causando la morte dei cheratinociti e aumentando le risposte infiammatorie. Questo danno ambientale, insieme alle radiazioni UV, alle condizioni meteorologiche avverse, allo stress, alla cattiva alimentazione e ai trattamenti chimici, ha portato a un aumento dei problemi legati ai capelli, come caduta, diradamento e danni, tra i residenti urbani. L'industria della cura dei capelli ha sviluppato formulazioni protettive con antiossidanti e scudi ambientali per affrontare queste sfide. Aziende come BASF hanno introdotto soluzioni di bellezza adattabili al clima. Anche le preoccupazioni relative alla qualità dell'acqua hanno influenzato lo sviluppo dei prodotti, poiché l'esposizione ai metalli pesanti provenienti da acqua contaminata può danneggiare le strutture proteiche dei capelli, portando all'inclusione di agenti chelanti nelle formulazioni moderne. La consapevolezza dei consumatori dell'impatto ambientale sulla salute dei capelli, unita all'aumento del reddito disponibile, ha aumentato la domanda di prodotti per la cura dei capelli di alta qualità che combinano la detersione con la protezione ambientale. Poiché l'inquinamento urbano continua a rappresentare sfide significative per la salute dei capelli, lo sviluppo di soluzioni protettive innovative rimane cruciale per la crescita dell'industria della cura dei capelli e la soddisfazione dei consumatori.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Adozione di soluzioni tradizionali per la cura dei capelli a casa | -0.8% | Globale, Asia-Pacifico, Medio Oriente e Africa più forti | Medio termine (2-4 anni) |
| Preoccupazioni per la salute dovute agli ingredienti chimici | -1.3% | Leader a livello mondiale, Nord America ed Europa | A breve termine (≤ 2 anni) |
| Maggiore presenza di prodotti contraffatti | -1.1% | I mercati globali in via di sviluppo si concentrano | A breve termine (≤ 2 anni) |
| Gli elevati costi di produzione limitano la crescita del mercato nelle regioni in via di sviluppo | -0.6% | Asia-Pacifico, America Latina, Medio Oriente e Africa | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Adozione di soluzioni tradizionali per la cura dei capelli a casa
La crescente adozione di metodi tradizionali per la cura dei capelli rappresenta un freno significativo per il mercato dei prodotti di alta gamma. I consumatori si rivolgono sempre più a soluzioni fai da te e ingredienti naturali come l'aceto di mele e l'olio di avocado, sia singolarmente che in preparazioni fatte in casa, invece di prodotti commerciali. Questa tendenza è particolarmente pronunciata nei mercati emergenti, dove i sistemi di conoscenza tradizionali rimangono forti, e nelle regioni in cui il patrimonio culturale si intreccia con considerazioni di costo. I consumatori attenti al rapporto qualità-prezzo sono particolarmente attratti da queste alternative ai prodotti commerciali di fascia alta, creando un ecosistema alternativo completo ai prodotti industriali. Di conseguenza, i produttori devono dimostrare i vantaggi dei loro prodotti rispetto ai metodi tradizionali, spesso enfatizzando benefici scientificamente provati che gli approcci fai da te non possono replicare, incorporando al contempo ingredienti tradizionali nelle loro formulazioni per attrarre i consumatori che li preferiscono.
Maggiore presenza di prodotti contraffatti
I prodotti per la cura dei capelli contraffatti rappresentano un ostacolo significativo al mercato premium dei prodotti per la cura dei capelli, con un impatto sia sulla sicurezza dei consumatori che sui ricavi dei produttori. Questi prodotti fraudolenti contengono spesso sostanze nocive come benzene, cloruro di metilene e metalli pesanti, che possono causare gravi problemi di salute, tra cui danni al fegato, cancro, irritazione del cuoio capelluto e danni ai capelli. Il mercato della contraffazione prospera in particolare nei mercati emergenti e nelle regioni con una supervisione normativa limitata, creando disparità geografiche nella sicurezza dei prodotti e nell'integrità del mercato. Le piattaforme di e-commerce hanno involontariamente facilitato la distribuzione di prodotti contraffatti fornendo canali di vendita anonimi, rendendo più complessi gli sforzi di protezione del marchio. Mentre i produttori di prodotti per la cura dei capelli premium stanno implementando misure anticontraffazione come etichette olografiche, codici QR e tecnologia blockchain per l'autenticazione dei prodotti, la natura sofisticata delle operazioni di contraffazione e la loro capacità di replicare il packaging continuano a minare la fiducia dei consumatori e la crescita del mercato. Questi prodotti falsi si rivolgono in genere a segmenti di consumatori sensibili al prezzo, costringendo i produttori a investire sia in tecnologie di autenticazione che in iniziative di educazione dei consumatori per combattere efficacemente il problema.
Analisi del segmento
Per tipo di prodotto: Shampoo Dominance Drives Routine Essentials
Gli shampoo mantengono la leadership di mercato con una quota del 37.70% nel 2025, a dimostrazione del loro ruolo fondamentale nella cura quotidiana dei capelli in tutti i segmenti demografici. Il predominio del segmento è rafforzato dalla continua innovazione nelle formulazioni che rispondono a specifiche esigenze dei consumatori, con varianti antiforfora e anticaduta che registrano una forte domanda. Tuttavia, il segmento si trova ad affrontare nuove sfide, tra cui la sperimentazione da parte dei consumatori di alternative e cicli di lavaggio prolungati. I produttori stanno rispondendo con innovazioni nelle formulazioni a base di oli, shampoo secchi e soluzioni personalizzate su misura per specifiche tipologie di capelli.
I prodotti per lo styling dei capelli si stanno affermando come il segmento in più rapida crescita, con un CAGR del 6.76% fino al 2031, trainato dalle tendenze premium e dalle formulazioni multifunzionali. La crescita del segmento riflette l'evoluzione delle preferenze dei consumatori per prodotti che offrono molteplici benefici, tra cui protezione dal calore, protezione ambientale e miglioramento estetico in singole applicazioni. Mentre i balsami mantengono la seconda posizione di mercato, le colorazioni per capelli stanno guadagnando slancio grazie alle innovazioni tecnologiche, inclusi i sistemi di abbinamento del colore basati sull'intelligenza artificiale che migliorano la precisione in salone e la soddisfazione del cliente.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per ingredienti: Natural Surge sfida la leadership convenzionale
Gli ingredienti convenzionali/sintetici mantengono la posizione dominante sul mercato con una quota del 68.59% nel 2025, mentre le formulazioni naturali e biologiche registrano la crescita più rapida, con un CAGR del 7.22% fino al 2031. Questa evoluzione del mercato riflette l'equilibrio tra le comprovate prestazioni sintetiche e la crescente preferenza dei consumatori per prodotti di bellezza "clean", che enfatizzano la trasparenza degli ingredienti e la sostenibilità ambientale. Le partnership biotecnologiche, come la collaborazione di Syensqo con Bota Bio, stanno sviluppando ingredienti biomimetici che colmano il divario di efficacia tra soluzioni convenzionali e naturali.
La crescita del segmento naturale è trainata dalle innovazioni nella fermentazione di precisione e nelle alternative vegetali che superano i limiti prestazionali tradizionali, soddisfacendo al contempo gli standard di bellezza pulita. Mentre i consumatori dimostrano una disponibilità a pagare prezzi più elevati per le formulazioni naturali, gli ingredienti convenzionali mantengono la loro importanza nelle applicazioni che richiedono risultati immediati o un'estrema durata, in particolare nei casi d'uso professionali e specializzati. La crescente attenzione all'approvvigionamento sostenibile e ai metodi di produzione ecocompatibili ha incoraggiato i produttori a investire nella ricerca e nello sviluppo di alternative naturali. Questo investimento ha portato a una maggiore stabilità e durata di conservazione delle formulazioni naturali, rendendole più commercialmente valide in diverse categorie di prodotti.
Per canale di distribuzione: la trasformazione digitale accelera l'evoluzione del commercio al dettaglio
Supermercati e ipermercati detengono la quota di mercato dominante, pari al 32.10% nel 2025, beneficiando della loro accessibilità e della capacità di stimolare gli acquisti d'impulso tra i consumatori di massa in cerca di praticità e prezzi competitivi. Tuttavia, i negozi al dettaglio online stanno registrando la crescita più rapida, con un CAGR del 7.06% fino al 2031, supportati da funzionalità di personalizzazione, modelli di abbonamento e un'ampia gamma di prodotti che i negozi fisici non possono eguagliare. L'espansione dell'e-commerce sta gradualmente riducendo la quota di mercato dei formati di vendita al dettaglio tradizionali. Questo cambiamento è particolarmente evidente nelle aree urbane, dove l'alfabetizzazione digitale e la diffusione degli smartphone sono elevate.
L'evoluzione dei canali di distribuzione riflette le mutevoli preferenze dei consumatori, con piattaforme online che forniscono informazioni dettagliate sugli ingredienti, recensioni degli utenti e consigli personalizzati che rafforzano la fiducia all'acquisto. I negozi specializzati servono i segmenti professionali e premium, mentre i rivenditori tradizionali implementano strategie omnicanale che integrano le piattaforme digitali con i negozi fisici. Questo approccio riflette i dati di mercato che mostrano come una distribuzione di successo per la cura dei capelli richieda sia la scoperta dei prodotti online sia la possibilità di testarli in negozio. Le funzionalità di prova virtuale e i consigli sui prodotti basati sull'intelligenza artificiale migliorano l'integrazione tra i canali di vendita fisici e digitali.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
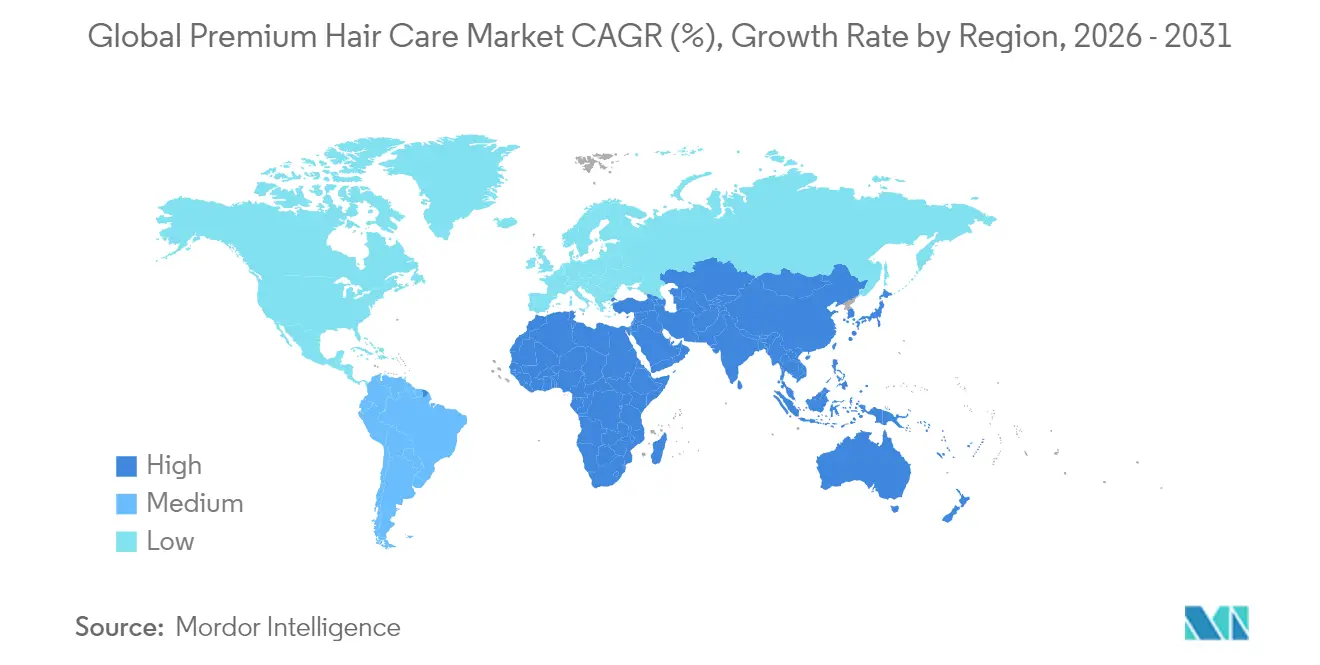
L'area Asia-Pacifico detiene sia la quota di mercato più ampia, pari al 30.50% nel 2025, sia la crescita regionale più rapida, con un CAGR del 7.45% fino al 2031, affermandosi come il principale motore dell'espansione globale della cura dei capelli. Questa posizione dominante deriva da una convergenza di fattori demografici, economici e culturali, tra cui una popolazione numerosa con redditi disponibili in aumento, una rapida urbanizzazione e un'enfasi culturale sulla cura dei capelli come elemento essenziale per la presentazione personale. La Cina guida la crescita regionale attraverso l'innovazione del commercio digitale, mentre Giappone e Corea del Sud contribuiscono attraverso l'innovazione di prodotti premium e la leadership nella tecnologia beauty, come dimostrano aziende come Polyphenol Factory che lanciano formulazioni avanzate contro la caduta dei capelli.
Il Nord America e l'Europa mantengono posizioni di mercato sostanziali grazie a distinti vantaggi competitivi. I consumatori nordamericani dimostrano un'elevata propensione a investire in prodotti premium ad alte prestazioni, mantenendo al contempo la leadership nell'innovazione. I mercati europei si distinguono per iniziative di sostenibilità e standard normativi che influenzano lo sviluppo globale dei prodotti. Entrambe le regioni beneficiano di reti di distribuzione consolidate, sofisticati programmi di educazione dei consumatori e quadri normativi che garantiscono la sicurezza dei prodotti, incoraggiando al contempo l'innovazione.
I mercati mediorientali offrono opportunità uniche caratterizzate da modelli di consumo ibridi, particolarmente evidenti in Arabia Saudita, dove i rimedi erboristici tradizionali coesistono con prodotti commerciali per la cura dei capelli. Questa dinamica di mercato è particolarmente pronunciata tra i giovani, influenzati dai social media e dalle raccomandazioni degli operatori sanitari. La crescente base di consumatori della regione crea opportunità per prodotti che uniscono soluzioni tradizionali e moderne per la cura dei capelli, richiedendo ai produttori strategie di localizzazione attentamente personalizzate.
Panorama normativo
I prodotti per la cura dei capelli di alta gamma seguono in gran parte le normative dei prodotti cosmetici, che pongono l'accento sulla sicurezza degli ingredienti, sull'etichettatura e sulla documentazione comprovante la loro efficacia. Le scadenze per la conformità entro il 2026 inaspriscono le aspettative nei principali mercati. Negli Stati Uniti, l'attuazione da parte della FDA del Modernization of Cosmetics Regulation Act (MoCRA) continua a influenzare le priorità aziendali in materia di registrazione degli stabilimenti, inserimento dei prodotti nell'elenco e documentazione comprovante la sicurezza, unitamente alle continue attività di orientamento legate alle aspettative di trasparenza. In Europa, l'allineamento del settore attraverso organismi come Cosmetics Europe rimane fondamentale per interpretare i requisiti in continua evoluzione che riguardano le sostanze soggette a restrizioni e le aspettative in termini di documentazione.
Gli aggiornamenti normativi del 2026 aumentano anche la complessità della formulazione e della gestione del portafoglio in diverse regioni. Il Regno Unito ha aggiornato le sue norme sui cosmetici per determinate sostanze (tra cui l'esil salicilato e altre disposizioni relative a CMR) con accordi transitori per i prodotti immessi sul mercato prima del 15 luglio 2026. In tutta l'Asia, la Cina continua ad implementare aggiornamenti di supervisione basati sulle segnalazioni di reazioni avverse ai farmaci (CSAR), mentre l'Indonesia ha annunciato un piano legislativo per il 2026 che riguarda la notifica dei cosmetici, le GMP e i requisiti di importazione, innalzando gli standard di conformità per i marchi premium e i loro partner di produzione.
Panorama competitivo
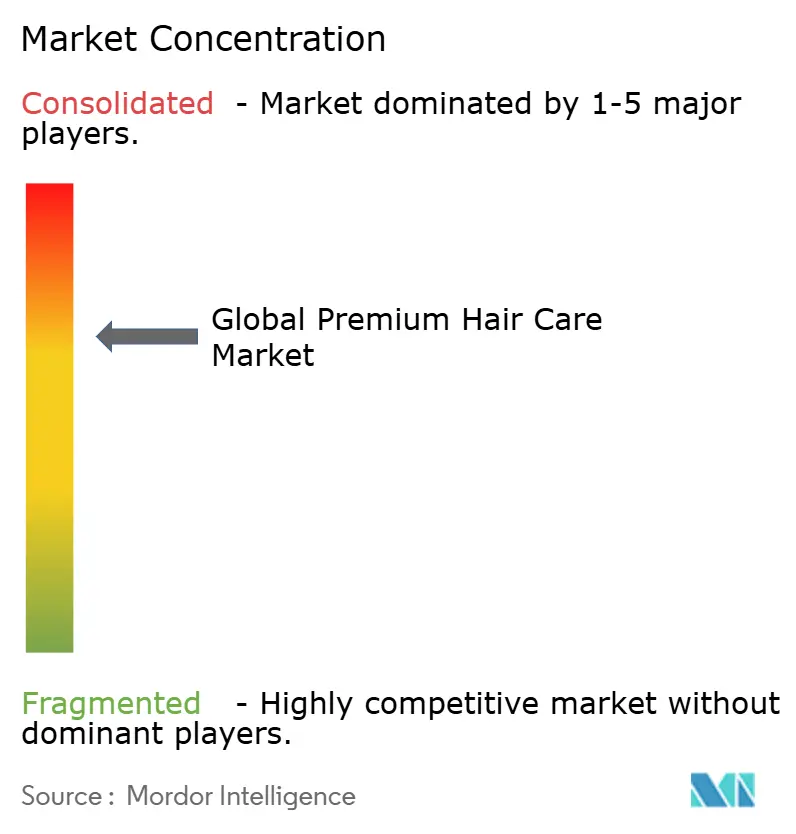
Il mercato premium della cura dei capelli mostra un moderato consolidamento, caratterizzato dalla concorrenza tra multinazionali affermate, pur mantenendo una frammentazione che consente la presenza di marchi specializzati e di disruptor emergenti. Grandi player come The Estée Lauder Companies Inc., Coty Inc. e L'Oréal SA mantengono le loro posizioni di mercato attraverso ampie reti di distribuzione e investimenti in ricerca e sviluppo. Tuttavia, queste aziende devono affrontare la crescente concorrenza di startup basate sulla biotecnologia e di marchi culturalmente autentici che sfruttano efficacemente l'influenza dei social media rispetto ai canali pubblicitari tradizionali.
Il settore mostra una chiara tendenza verso l'integrazione verticale e le partnership biotecnologiche, come dimostrano sviluppi come il lancio da parte di Kao di The Answer, un marchio premium per la cura dei capelli, nell'ottobre 2024. Questo marchio di alta qualità e orientato ai risultati dimostra l'attenzione del settore per l'offerta premium e il progresso tecnologico. Inoltre, le aziende stanno investendo sempre più in soluzioni basate sull'intelligenza artificiale per formulazioni personalizzate, rendendo l'adozione della tecnologia un fattore di differenziazione competitiva cruciale.
Esistono opportunità significative in segmenti specializzati, tra cui formulazioni per la difesa dall'inquinamento, ottimizzazione del microbioma del cuoio capelluto e prodotti culturalmente specifici che combinano pratiche tradizionali con moderni standard di efficacia. Il successo di aziende emergenti come K18 dimostra come l'innovazione biotecnologica, abbinata a efficaci strategie di social media, possa raggiungere una sostanziale penetrazione del mercato, anche con risorse di marketing tradizionali limitate. Questo cambiamento riflette l'evoluzione del settore dalla concorrenza basata sulle materie prime a un posizionamento differenziato attraverso l'innovazione degli ingredienti e iniziative di sostenibilità.
Leader mondiali nel settore della cura dei capelli di alta qualità
La Estee Lauder Companies Inc.
Coty Inc
L'Oréal SA
Kao Corporation
Kenvue Inc
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Maggio 2026: Coty Inc collabora con Pencil per realizzare un sistema end-to-end di generazione di contenuti basato sull'intelligenza artificiale. Il sistema di generazione di contenuti tramite IA per il marketing del settore beauty migliora la scalabilità del marketing digitale e lo storytelling del marchio attraverso flussi di lavoro di contenuti guidati dall'IA.
- Maggio 2026: L'Oréal SA ha lanciato il programma di innovazione tecnologica Big Bang Beauty Tech 2026 per le startup SAPMENA. Il commercio basato sull'intelligenza artificiale e le tecnologie dell'economia dei creatori ampliano le partnership tecnologiche regionali e accelerano l'adozione del commercio digitale di prodotti di bellezza nei mercati in forte crescita.
- Marzo 2026: Estée Lauder Companies ha lanciato la collezione InCharge con Diane von Furstenberg, una fragranza in edizione limitata. L'espansione nella categoria delle fragranze premium rafforza il portfolio premium con collaborazioni di alto profilo per stimolare la crescita del segmento premium.
Ambito del rapporto sul mercato globale della cura dei capelli premium
Il mercato premium della cura dei capelli comprende prodotti di alta gamma, realizzati con formulazioni avanzate, ingredienti specializzati e tecnologie innovative. Questi prodotti includono shampoo, balsami, trattamenti, prodotti per lo styling e coloranti per capelli, che hanno prezzi più elevati grazie alle loro prestazioni superiori e alle soluzioni mirate. Il mercato si concentra su soluzioni personalizzate e sull'efficacia dei prodotti, utilizzando principalmente formulazioni di qualità professionale.
Il mercato globale dei prodotti per la cura dei capelli di alta qualità studiato è segmentato per tipologia di prodotto, ingredienti, canale di distribuzione e area geografica. In base alla tipologia di prodotto, il mercato studiato è segmentato in shampoo, balsamo, coloranti per capelli, prodotti per lo styling e altre tipologie. In base agli ingredienti, il mercato è segmentato in convenzionale e naturale/biologico. In base ai canali di distribuzione, il mercato studiato è segmentato in negozi specializzati, ipermercati/supermercati, negozi online e altri canali di distribuzione. In base all'area geografica, il mercato studiato è segmentato in Nord America, Europa, Asia-Pacifico, Sud America, Medio Oriente e Africa. La valutazione del mercato è stata effettuata in termini di valore in USD per tutti i segmenti sopra menzionati.
| Shampoo |
| Condizionatore |
| Coloranti per capelli |
| Prodotti per lo styling dei capelli |
| Altri tipi di prodotto |
| Convenzionale |
| Naturale / organico |
| Negozi specializzati |
| Supermercati / Ipermercati |
| Negozi al dettaglio online |
| Altri canali |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Europa | Germania |
| Francia | |
| Regno Unito | |
| Spagna | |
| Olanda | |
| Italia | |
| Svezia | |
| Polonia | |
| Belgio | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Australia | |
| Corea del Sud | |
| Indonesia | |
| Tailandia | |
| Singapore | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Cile | |
| Colombia | |
| Perù | |
| Resto del Sud America | |
| Medio Oriente & Africa | Emirati Arabi Uniti |
| Sud Africa | |
| Nigeria | |
| Arabia Saudita | |
| Egitto | |
| Marocco | |
| Turchia | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di prodotto | Shampoo | |
| Condizionatore | ||
| Coloranti per capelli | ||
| Prodotti per lo styling dei capelli | ||
| Altri tipi di prodotto | ||
| Per ingredienti | Convenzionale | |
| Naturale / organico | ||
| Per canale di distribuzione | Negozi specializzati | |
| Supermercati / Ipermercati | ||
| Negozi al dettaglio online | ||
| Altri canali | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
| Europa | Germania | |
| Francia | ||
| Regno Unito | ||
| Spagna | ||
| Olanda | ||
| Italia | ||
| Svezia | ||
| Polonia | ||
| Belgio | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Australia | ||
| Corea del Sud | ||
| Indonesia | ||
| Tailandia | ||
| Singapore | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Cile | ||
| Colombia | ||
| Perù | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Emirati Arabi Uniti | |
| Sud Africa | ||
| Nigeria | ||
| Arabia Saudita | ||
| Egitto | ||
| Marocco | ||
| Turchia | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato dei prodotti di alta qualità per la cura dei capelli?
Il mercato dei prodotti di alta qualità per la cura dei capelli ha generato 23.18 miliardi di dollari nel 2026 e si prevede che raggiungerà i 31.53 miliardi di dollari entro il 2031.
Quale regione sta crescendo più velocemente nel mercato dei prodotti di alta qualità per la cura dei capelli?
L'area Asia-Pacifico è in testa alla crescita con un CAGR previsto del 7.45% fino al 2031, trainato dall'aumento dei redditi e dagli ecosistemi avanzati del commercio al dettaglio digitale.
Quale tipologia di prodotto prevale nelle vendite?
Lo shampoo detiene la fetta più grande, assicurandosi il 37.70% del fatturato del 2025 grazie al suo ruolo fondamentale nelle routine quotidiane.
Perché gli ingredienti naturali stanno guadagnando terreno?
I consumatori ritengono importanti gli input organici, il che spinge i marchi a sostituire i prodotti sintetici con principi attivi di origine vegetale, sviluppati tramite biotecnologie, senza compromettere le prestazioni.
In che modo i prodotti contraffatti incidono sul mercato dei prodotti di alta qualità per la cura dei capelli?
Gli articoli contraffatti erodono la fiducia dei consumatori e i ricavi dei produttori, soprattutto nelle regioni con scarsa supervisione normativa, spingendo i marchi a implementare misure di autenticazione come i codici QR e il tracciamento tramite blockchain.
Quali innovazioni tecnologiche stanno plasmando i formati futuri dei prodotti?
Peptidi fermentati con precisione, diagnostica basata sull'intelligenza artificiale e polimeri multifunzionali resistenti all'inquinamento e ai danni causati dal calore stanno guidando le tendenze di formulazione e rafforzando il posizionamento premium all'interno della categoria.


