

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
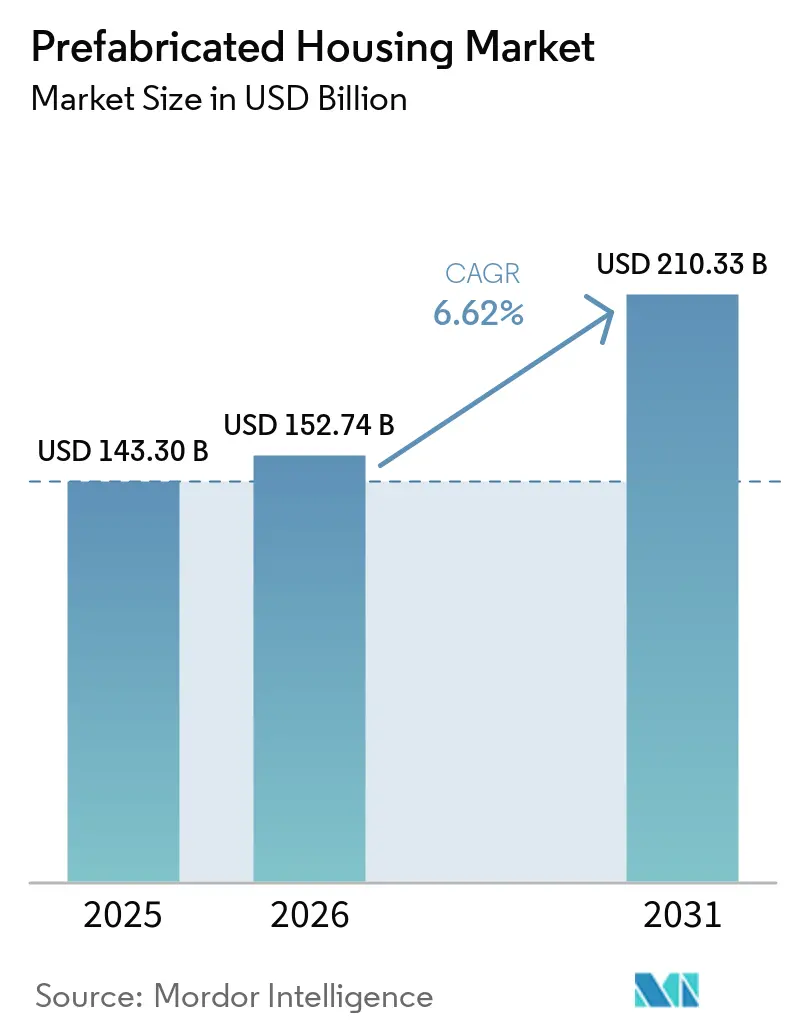
| Dimensione del mercato (2026) | 152.74 miliardo di dollari |
| Dimensione del mercato (2031) | 210.33 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 6.62% CAGR |
| Mercato in più rapida crescita | Medio Oriente & Africa |
| Il mercato più grande | Asia Pacifico |
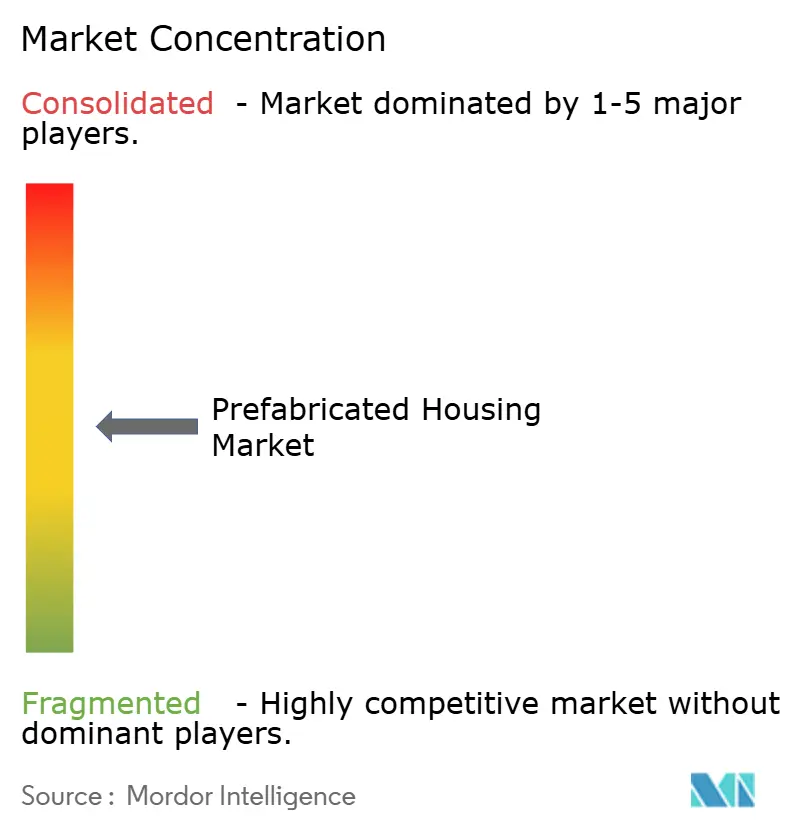
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato delle abitazioni prefabbricate di Mordor Intelligence
Si stima che il mercato delle case prefabbricate nel 2026 raggiungerà un valore di 152.74 miliardi di dollari, in crescita rispetto ai 143.3 miliardi di dollari del 2025, con proiezioni che indicano un valore di 210.33 miliardi di dollari per il 2031, con una crescita annua composta (CAGR) del 6.62% nel periodo 2026-2031. La rapida adozione della prefabbricazione fuori sede, gli incentivi politici che abbreviano i tempi di approvazione e la costante innovazione dei materiali stanno espandendo il mercato delle case prefabbricate in tutte le fasce di reddito e aree geografiche. I governi di Canada, Australia e Stati Uniti stanno convogliando fondi pubblici e aggiornamenti normativi verso case prefabbricate standardizzate che riducono i tempi di costruzione e il consumo energetico durante l'intero ciclo di vita. La carenza di manodopera, che si stima colpisca il 68% delle imprese di costruzione, e il crescente interesse per le strutture a energia zero continuano a spostare la domanda dalle unità costruite in loco a quelle prefabbricate. L'adozione della tecnologia, dal Building Information Modeling (BIM) all'ispezione guidata da LiDAR, consolida ulteriormente il controllo della qualità e la prevedibilità dei costi, rafforzando il vantaggio competitivo del mercato delle case prefabbricate [1] Governo del Canada, "Catalogo di progettazione abitativa", canada.ca.
Punti chiave del rapporto
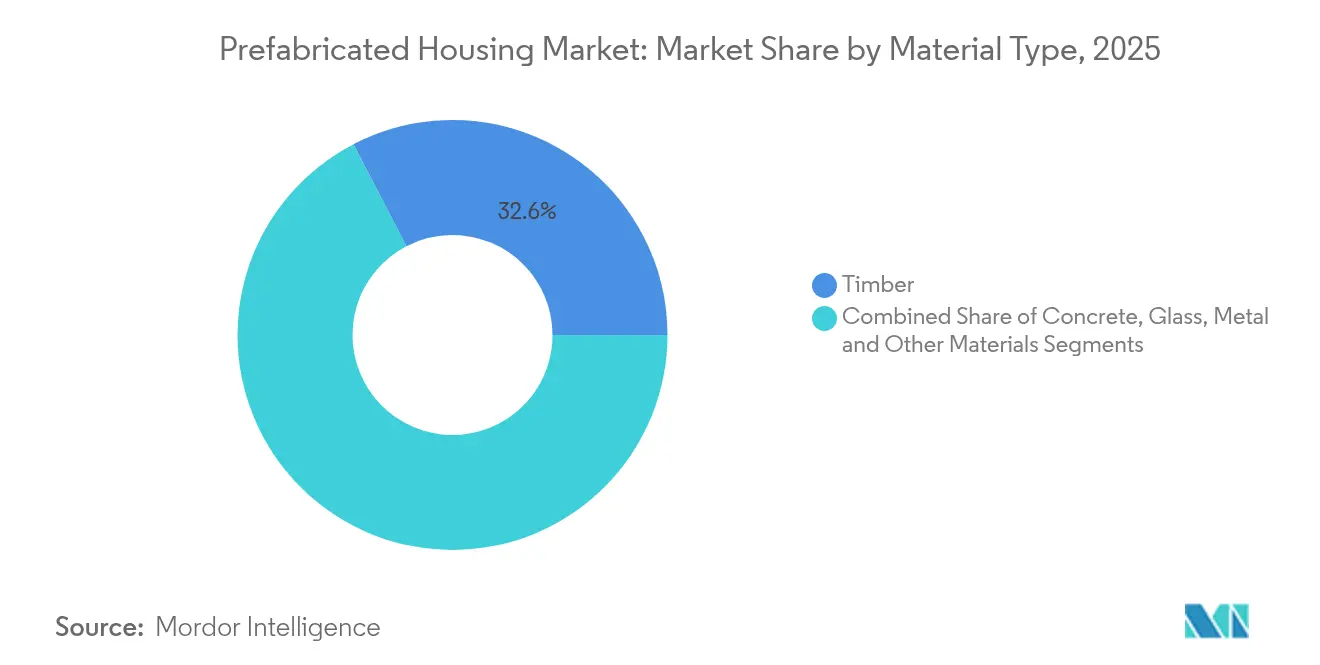
- In base al tipo di materiale, nel 32.62 il legno ha conquistato il 2025% della quota di mercato delle abitazioni prefabbricate e lo stesso segmento sta crescendo a un CAGR del 7.18% fino al 2031.
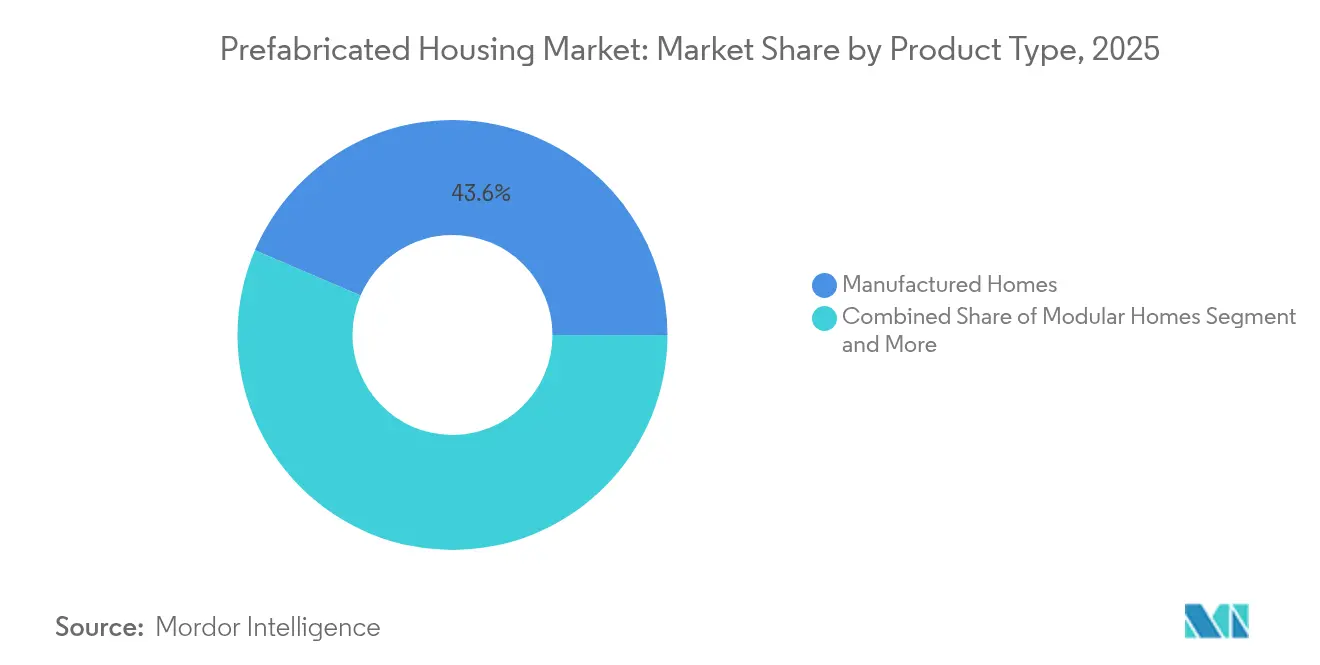
- Per tipologia di prodotto, nel 43.55 le case prefabbricate rappresentavano il 2025% del mercato delle abitazioni prefabbricate, mentre si prevede che le case modulari cresceranno a un CAGR del 7.05% entro il 2031.
- Per applicazione, nel 57.64 le costruzioni monofamiliari rappresentavano il 2025% del mercato delle abitazioni prefabbricate; i progetti multifamiliari stanno crescendo a un CAGR del 6.88% fino al 2031.
- In termini geografici, l'area Asia-Pacifico è stata in testa con una quota di fatturato del 35.88% nel 2025, mentre la regione Medio Oriente e Africa è sulla buona strada per raggiungere il CAGR più rapido, pari al 7.29% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale delle abitazioni prefabbricate
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| L'impegno del governo per un'edilizia abitativa accessibile e sostenibile | + 1.8% | Nord America ed Europa | Medio termine (2-4 anni) |
| Accelerazione dell'urbanizzazione e carenza di alloggi | + 1.5% | Asia-Pacifico, MEA, America Latina | A lungo termine (≥ 4 anni) |
| Produzione fuori sede conveniente | + 1.2% | Global | A breve termine (≤ 2 anni) |
| Salto tecnologico: BIM, stampa 3D e fabbriche automatizzate | + 0.9% | Nord America e UE | Medio termine (2-4 anni) |
| Mandati di green building collegati agli ESG | + 0.8% | Europa e Nord America | A lungo termine (≥ 4 anni) |
| Micro-unità di ricostruzione post-disastro e lavoro a distanza | + 0.6% | Nord America e Australia | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
La spinta del governo per un'edilizia abitativa accessibile e sostenibile
I finanziamenti pubblici mirati stanno rimodellando l'adozione del mercato, trasformando la prefabbricazione da un'opzione basata sui costi a una priorità sostenuta dalle politiche. Il programma canadese Build Canada Homes stanzia 25 miliardi di dollari in prestiti e 1 miliardo di dollari in capitale proprio, sfruttando gli ordini all'ingrosso che riducono i costi unitari del 20%. Gli Stati Uniti ora vincolano i finanziamenti della Federal Housing Administration al Codice Internazionale per il Conservazione dell'Energia del 2021, aggiungendo 7,229 dollari per unità in costi iniziali e risparmiando 963 dollari all'anno in energia. L'Australia ha impegnato 54 milioni di dollari per colmare un divario di 62,000 abitazioni, standardizzando al contempo la certificazione e accelerando la produzione degli impianti. La penetrazione dell'84% della prefabbricazione in Svezia dimostra come incentivi e sviluppo delle capacità possano sincronizzare domanda e offerta. Insieme, queste misure illustrano un passaggio duraturo verso unità assemblate in fabbrica che soddisfano rigorosi obiettivi di sostenibilità.
Accelerazione dell'urbanizzazione e carenza di alloggi
La rapida crescita urbana comprime i tempi di progetto, intensificando la domanda di case preassemblate in fabbrica, che possono essere costruite nella metà del tempo rispetto alle equivalenti costruite in loco. La richiesta del Vermont di costruire fino a 36,000 nuove case entro il 2029 rispecchia la più ampia carenza di abitazioni in Nord America e posiziona le soluzioni modulari come una soluzione scalabile che riduce i costi di costruzione del 20%. A livello di produzione, lo stabilimento di Onx Homes in Florida consegna componenti per 1,000 abitazioni all'anno, riducendo i tempi di cantiere da otto mesi a 30 giorni. A Los Angeles, colpita dal disastro, le micro-unità modulari hanno aiutato le vittime degli incendi boschivi a tornare più velocemente rispetto alle ricostruzioni convenzionali. Il Transitional Housing Programme di Hong Kong, con oltre 21,000 unità costruite tramite Modular Integrated Construction, sottolinea il vantaggio della prefabbricazione dove il terreno è scarso. Questi esempi dimostrano come la densità urbana e l'urgenza stiano rafforzando la domanda per il mercato delle abitazioni prefabbricate.
Produzione fuori sede conveniente rispetto alla costruzione convenzionale
La produzione in impianti riduce la dipendenza dalla manodopera, riduce gli sprechi e garantisce una qualità ripetibile, nonostante i costi di capitale iniziali possano essere elevati. Studi McKinsey mostrano risparmi sui costi fino al 20% e miglioramenti del 50% nei tempi di consegna, per un potenziale risparmio annuo di 20 miliardi di dollari negli Stati Uniti e in Europa entro il 2030. Nei mercati ad alto costo del lavoro, gli appaltatori generali segnalano benefici tangibili in termini di sicurezza, logistica e riduzione degli sprechi. Studi di caso cinesi rilevano che una maggiore spesa iniziale è compensata da risparmi nel corso del ciclo di vita, poiché tempi di consegna più rapidi liberano capitale per nuovi progetti. Sistemi ibridi come la combinazione di pannelli e moduli di Plant Prefab raggiungono un equilibrio tra costi e flessibilità progettuale. L'effetto complessivo sostiene il mercato delle abitazioni prefabbricate su una solida base di competitività in termini di costi.
Salto tecnologico: BIM, stampa 3D e fabbriche automatizzate
Strumenti digitali e robotica stanno trasformando i prefabbricati da scatole standardizzate in abitazioni personalizzabili e ad alta precisione. Il BIM consente un flusso di dati fluido dalla progettazione all'assemblaggio, riducendo gli errori e i costi del ciclo di vita. Le stampanti 3D possono completare una casa di 185 m² in cinque giorni lavorativi con meno personale, riducendo fino al 45% le spese. L'ispezione basata su LiDAR offre una precisione di 0.7 mm per la struttura e di 0.9 mm per gli impianti e i sistemi, sostituendo i controlli ad alta intensità di manodopera. Robot autonomi collegati all'IoT mappano le fondamenta con tolleranze di ±15 mm, riducendo drasticamente gli errori di layout. I concetti di "micro-fabbrica" decentralizzata, come gli impianti mobili di Cuby, riducono i costi logistici avvicinando la produzione al cantiere. Questi aggiornamenti consolidano il bacino tecnologico che alimenta il mercato delle abitazioni prefabbricate.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevati costi logistici per moduli sovradimensionati | -1.4% | Globale, con un impatto particolare sul commercio transfrontaliero | A breve termine (≤ 2 anni) |
| Scarsità di costruttori e installatori di prefabbricati qualificati | -0.9% | Nord America ed Europa, espansione in APAC | Medio termine (2-4 anni) |
| I codici edilizi transfrontalieri frammentati rallentano le approvazioni | -0.7% | Globale, con un impatto acuto sui corridoi commerciali internazionali | Medio termine (2-4 anni) |
| Lacune nella percezione della resilienza sismica e ciclonica | -0.5% | Zone sismiche (APAC, costa occidentale delle Americhe) e regioni soggette a uragani (Nord America, Caraibi) | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevati costi logistici per moduli sovradimensionati
Il trasporto di moduli di grandi dimensioni aggiunge il 15-25% ai budget di progetto quando le dimensioni di spedizione superano i limiti standard. Rimorchi specializzati, permessi e requisiti di scorta aumentano i costi, in particolare oltre confine, dove standard stradali divergenti complicano il percorso. La dipendenza dell'Australia dalle importazioni cinesi evidenzia rischi di approvvigionamento; il 70% del flusso di prefabbricati in arrivo deve affrontare controlli di movimentazione e conformità aggiuntivi che rallentano la consegna. Le lacune infrastrutturali, come la scarsa altezza dei ponti o le restrizioni di peso nelle regioni emergenti, costringono i produttori a ridurre le dimensioni dei moduli, erodendo le economie di scala. Per le aree remote, le spese di trasporto possono superare i risparmi di produzione, rendendo più praticabili le microfabbriche localizzate o i sistemi a pannelli. A meno che l'ottimizzazione dei percorsi e la produzione regionale non si espandano, la logistica limiterà il pieno potenziale del mercato delle case prefabbricate.
Scarsità di costruttori e installatori di prefabbricati qualificati
Oltre un quinto della forza lavoro nel settore edile si sta avvicinando alla pensione, mentre il 68% delle imprese lamenta carenze di competenze nell'assemblaggio di precisione e nell'uso di strumenti digitali. I processi di fabbrica richiedono competenze in attrezzature automatizzate, flussi di lavoro BIM e rigorosi regimi di controllo qualità, diversi da quelli della falegnameria tradizionale. Stanno emergendo college comunitari e programmi di apprendistato, ma il percorso formativo è in ritardo rispetto alle esigenze di mercato a breve termine. La discrepanza geografica tra i centri di produzione e i bacini di manodopera complica ulteriormente la gestione del personale, spingendo i datori di lavoro ad aumentare i salari o a delocalizzare gli impianti. La persistente carenza di talenti potrebbe frenare la crescita anche se la domanda accelera, inducendo le imprese a implementare la robotica e interfacce standardizzate per ridurre l'errore umano e aumentare la produttività nel mercato delle case prefabbricate [2] Banca Mondiale, "Gestione delle frontiere e logistica", worldbank.org.
Analisi del segmento
Per tipo di materiale: il predominio del legno accelera la transizione verso la sostenibilità
Nel 32.62, il legno ha detenuto una quota del 2025% del mercato delle case prefabbricate, superando tutti gli altri materiali e con un CAGR del 7.18% fino al 2031. I pannelli in legno massiccio mostrano un'elevata resilienza sismica, dimostrata da test di laboratorio su tavola vibrante che hanno mantenuto intatte le strutture oscillanti sotto carichi sismici di notevole entità. Roadmap normative come il piano Timber in Construction 2025 del Regno Unito ne rafforzano l'adozione collegando gli obiettivi di carbonio ai sistemi a base di legno. Il calcestruzzo mantiene una solida posizione grazie all'innovazione nella prefabbricazione che riduce i tempi di stagionatura, mentre l'acciaio beneficia della saldatura robotizzata che migliora la precisione dimensionale. Il vetro e i pannelli compositi soddisfano casi d'uso specifici come le facciate resistenti agli uragani che devono soddisfare le linee guida FEMA sull'impatto dei detriti.
La crescita nel segmento del legno è in linea con le certificazioni di bioedilizia che premiano le basse emissioni di carbonio, spingendo gli sviluppatori ad adottare i principi di progettazione per la produzione e l'assemblaggio che ottimizzano le dimensioni dei pannelli per la produzione in fabbrica. Il marchio ecologico Nordic Swan rafforza questa spinta prevedendo l'utilizzo di ingredienti non tossici lungo tutto il ciclo di vita dell'edificio, rafforzando la fiducia dei consumatori. La continua ricerca e sviluppo di sistemi ibridi che abbinano il legno ad acciaio leggero o materiali compositi riciclati dimostra come i produttori possano soddisfare i requisiti strutturali, antincendio e acustici senza compromettere velocità o costi. Questi progressi sincronizzati garantiscono che il legno rimanga il punto di riferimento per le soluzioni sostenibili nel settore delle abitazioni prefabbricate.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report


Per tipo di applicazione: la leadership monofamiliare affronta l'accelerazione multifamiliare
Le unità unifamiliari rappresentavano il 57.64% del mercato immobiliare prefabbricato nel 2025, ma i progetti multifamiliari seguono una traiettoria di CAGR più rapida, del 6.88%, entro il 2031. Aziende come Clayton Homes hanno consegnato circa 51,000 abitazioni unifamiliari nel 2024, il 95% delle quali conformi agli standard Zero Energy Ready Home del Dipartimento dell'Energia. La scarsità di terreni urbani e le pressioni sull'accessibilità economica stanno spostando l'attenzione degli investitori verso blocchi modulari sovrapposti che comprimono le finestre di costruzione e riducono i costi di gestione. Los Angeles, New York e Londra hanno accelerato i progetti modulari di media altezza per ridurre il disagio abitativo.
Il crescente interesse per gli alloggi per la ripresa post-disastro e per le micro-unità flessibili per i lavoratori da remoto amplia ulteriormente la diversità di applicazione. Il programma di costruzione modulare integrata di Hong Kong ha consegnato oltre 21,000 unità transitorie a velocità record, dimostrando come l'impilamento verticale possa rispondere ai vincoli di densità. Le riforme urbanistiche negli stati degli Stati Uniti, che consentono di diritto la costruzione di unità abitative accessorie, incoraggiano ampliamenti prefabbricati su piccola scala. Nel complesso, queste dinamiche consentono ai formati multifamiliari di ridurre il divario di volume, favorendo la diversificazione del portafoglio per i costruttori attivi nel mercato delle abitazioni prefabbricate.
Per tipo di prodotto: le case prefabbricate sono leader mentre l'innovazione modulare accelera
Nel 2025, le case prefabbricate rappresentavano il 43.55% del mercato delle abitazioni prefabbricate, ma le case modulari stanno guadagnando terreno con un tasso di crescita annuo composto (CAGR) del 7.05% fino al 2031. Il segmento delle case prefabbricate beneficia degli standard HUD che impongono una resistenza al vento fino a 177 km/h (110 mph), offrendo uniformità normativa a livello nazionale. Clayton, Skyline Champion e Cavco sfruttano sistemi di finanziamento integrati per semplificare l'accesso dei consumatori, rafforzando la costanza dei volumi. I costruttori di case modulari, nel frattempo, innovano rapidamente sulla sicurezza sismica, utilizzando dispositivi scorrevoli e isolatori in gomma incollati che dissipano l'energia del terremoto senza compromettere l'integrità strutturale.
Gli approcci ibridi che abbinano pareti pannellate a moduli volumetrici a nucleo umido offrono flessibilità progettuale ai progetti di riempimento urbano. Aziende come Plant Prefab sfruttano questo modello per ridurre la manodopera in loco, consentendo al contempo una personalizzazione delle facciate che soddisfi i requisiti degli enti di revisione architettonica. I moduli con struttura in acciaio per grattacieli adottano connessioni bullonate avanzate, testate sotto carico ciclico, ottenendo approvazioni in Giappone e Singapore. Gli involucri stampati in 3D emergenti completano i sistemi di pannelli per le unità accessorie, riflettendo un ritmo di innovazione che mantiene il mercato delle abitazioni prefabbricate adattabile ai diversi contesti normativi e alle preferenze degli acquirenti.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
L'area Asia-Pacifico è in testa con una quota del 35.88% nel 2025, sostenuta dalle grandi fabbriche cinesi e dalla matura accettazione da parte dei consumatori giapponesi. Le barriere alla conformità – ad esempio, l'allineamento delle importazioni cinesi agli standard australiani – stimolano gli investimenti nei laboratori di certificazione locali che agevolano il commercio transfrontaliero. I pacchetti di incentivi dell'India, che classificano il finanziamento pubblico come il motore più potente per l'adozione dei prefabbricati, aumentano il volume a lungo termine incoraggiando la produzione di risorse nazionali. Lo stimolo federale australiano da 54 milioni di dollari, abbinato a un nuovo quadro di approvazione nazionale, semplifica la visibilità delle pipeline e aumenta la fiducia dei costruttori.
Il Medio Oriente e l'Africa sono destinati a raggiungere il CAGR più rapido, pari al 7.29%, grazie alla ripresa post-disastro, alla forte componente giovanile e ai corridoi infrastrutturali di grandi dimensioni che favoriscono sviluppi rapidi. La Turchia post-terremoto illustra l'economia di scala, poiché i villaggi modulari acquistati centralmente fornivano servizi comunitari a costi unitari inferiori rispetto ai rifugi costruiti in loco. Gli stati del Consiglio di Cooperazione del Golfo adottano i vantaggi dei prefabbricati in termini di risparmio di manodopera, nonostante le quote di visto più restrittive, integrando sistemi di raffreddamento intelligenti per soddisfare i rigorosi codici termici.
Il Nord America e l'Europa rimangono centri di innovazione. La Svezia mantiene l'84% di adozione di prefabbricati nelle case unifamiliari e il Regno Unito sta integrando soluzioni off-site negli obiettivi di offerta abitativa tramite attività di advocacy parlamentare. Negli Stati Uniti, gli standard statali sui metodi di costruzione moderni, emanati in Virginia e in fase di approvazione in California, accelerano la convergenza. Il Sud America, guidato dal Brasile, sta testando progetti pilota modulari nei programmi di edilizia sociale, ma si scontra con una regolamentazione frammentata. In tutte le regioni, l'allineamento delle politiche e la capacità di produzione locale si dimostrano decisivi per la continua espansione del mercato delle abitazioni prefabbricate.


Panorama competitivo
Il mercato globale delle case prefabbricate è frammentato, ma il consolidamento tecnologico sta alzando l'asticella delle prestazioni in tutto il mercato. Clayton Homes ha generato un fatturato di 12.4 miliardi di dollari nel 2024 attraverso 46 stabilimenti, utilizzando l'integrazione verticale per attenuare la volatilità dell'offerta. Skyline Champion ha acquisito Regional Homes per aggiungere 1,400 spedizioni annuali e ampliare la presenza commerciale. Tali iniziative illustrano una strategia basata sui volumi che unisce approvvigionamento e distribuzione.
Gli innovatori privilegiano modelli a basso impiego di capitale o ad alta tecnologia. La fusione di Boxabl con una SPAC da 3.5 miliardi di dollari sottolinea l'interesse degli investitori per le micro-unità pieghevoli che comprimono i costi di spedizione. Plant Prefab raccoglie finanziamenti di venture capital per commercializzare flussi di lavoro ibridi modulari a pannelli, promettendo una produttività di riempimento urbano a margini elevati. Le micro-fabbriche mobili di Cuby dimostrano una tesi di produzione regionalizzata che riduce al minimo i costi di trasporto per grandi volumi, consentendo al contempo la localizzazione del design.
Gli organismi di standardizzazione aumentano l'interoperabilità, offrendo ai piccoli operatori un percorso verso la crescita su larga scala. ISO 21723:2019 e ISO 2848:1984 codificano gli incrementi modulari orizzontali e verticali, mentre l'appendice modulare 2024 dell'ICC chiarisce la conformità statunitense. Con l'aumento delle aspettative in materia di garanzia, le aziende investono in ispezioni basate su LiDAR e gemelli digitali, rafforzando il vantaggio tecnologico. Sebbene i primi cinque operatori controllino meno del 30% del volume, le fusioni in corso suggeriscono una graduale concentrazione di know-how e capitali, mantenendo alta la pressione competitiva ma aprendo opportunità per specialisti di nicchia nel mercato delle case prefabbricate [4] ICC, “2024 International Building Code Appendix,” iccsafe.org.
Leader del settore delle abitazioni prefabbricate
Clayton Homes (Berkshire Hathaway)
Skyline Campione Corporation
Cavco Industries Inc.
Sekisui House Ltd (sezione Nord America)
Boxabl Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Agosto 2025: Boxabl Inc. ha annunciato l'intenzione di quotarsi in borsa tramite una fusione SPAC da 3.5 miliardi di dollari con FG Merger II Corp., che rappresenta una delle maggiori capitalizzazioni di mercato nel settore delle case prefabbricate.
- Maggio 2025: il governo federale canadese ha lanciato il programma Build Canada Homes con 25 miliardi di dollari in prestiti e 1 miliardo di dollari in capitale proprio, specificamente destinati a progetti di alloggi prefabbricati.
- Aprile 2025: Onx Homes inaugura una fabbrica automatizzata di prefabbricati a Pompano Beach, in Florida, progettata per produrre componenti per 1,000 case all'anno.
- Luglio 2024: Skyline Champion Corporation ha annunciato l'acquisizione di Regional Homes per rafforzare la propria posizione di mercato nel settore delle abitazioni prefabbricate.


Ambito del rapporto sul mercato globale delle abitazioni prefabbricate
La prefabbricazione consiste nell'assemblare i componenti di una struttura in una fabbrica o in un altro sito di produzione e nel trasportare gruppi o sottogruppi completi al cantiere. Un'analisi di fondo completa del mercato globale delle case prefabbricate, compresa la valutazione dell'economia e il contributo dei settori nell'economia, panoramica del mercato, stima delle dimensioni del mercato per segmenti chiave e tendenze emergenti nei segmenti di mercato, dinamiche di mercato e tendenze geografiche, e l’impatto del COVID-19, è trattato nel rapporto.
Il mercato globale delle case prefabbricate è segmentato per tipologia (monofamiliare e plurifamiliare) e area geografica (Nord America, Asia-Pacifico, Europa, GCC e resto del mondo). Il rapporto offre dimensioni del mercato e previsioni per tutti i segmenti di cui sopra in valore (USD).
Per tipo di materiale
| Calcestruzzo |
| Vetro |
| Metallo |
| Legno |
| Altri materiali |
Per tipo
| Singola famiglia, singola unità familiare |
| Multi-Family |
Per tipo di prodotto
| Case modulari |
| Sistemi pannellati e componentizzati |
| Case prefabbricate |
| Altri tipi di prefabbricati |
Per regione
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Sud America | Brasile |
| Argentina | |
| Cile | |
| Resto del Sud America | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Australia | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | Emirati Arabi Uniti |
| Arabia Saudita | |
| Sud Africa | |
| Nigeria | |
| Resto del Medio Oriente e Africa |
| Per tipo di materiale | Calcestruzzo | |
| Vetro | ||
| Metallo | ||
| Legno | ||
| Altri materiali | ||
| Per tipo | Singola famiglia, singola unità familiare | |
| Multi-Family | ||
| Per tipo di prodotto | Case modulari | |
| Sistemi pannellati e componentizzati | ||
| Case prefabbricate | ||
| Altri tipi di prefabbricati | ||
| Per regione | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Cile | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Emirati Arabi Uniti | |
| Arabia Saudita | ||
| Sud Africa | ||
| Nigeria | ||
| Resto del Medio Oriente e Africa | ||


Domande chiave a cui si risponde nel rapporto
Quanto è grande il mercato delle case prefabbricate?
Si prevede che le dimensioni del mercato delle abitazioni prefabbricate raggiungeranno i 152.74 miliardi di dollari nel 2026 e cresceranno a un CAGR del 6.62% per raggiungere i 210.33 miliardi di dollari entro il 2031.
Qual è la dimensione attuale del mercato delle case prefabbricate?
Nel 2026, si prevede che la dimensione del mercato delle abitazioni prefabbricate raggiungerà i 152.74 miliardi di dollari.
Chi sono i principali attori nel mercato delle case prefabbricate?
Daiwa House Industry, Sekisui House, Asahi Kasei Corporation, Skanska AB e Peab AB sono le principali aziende che operano nel mercato delle abitazioni prefabbricate.
Qual è la regione in più rapida crescita nel mercato delle abitazioni prefabbricate?
Si stima che il Medio Oriente e l'Africa cresceranno al CAGR più elevato nel periodo di previsione (2026-2031).
Quale regione ha la quota maggiore nel mercato delle abitazioni prefabbricate?
Nel 2026, l’Asia Pacifico rappresenta la quota di mercato maggiore nel mercato delle abitazioni prefabbricate.
Quali anni copre questo mercato delle case prefabbricate e qual era la dimensione del mercato nel 2025?
Nel 2025, la dimensione del mercato delle abitazioni prefabbricate era stimata a 152.74 miliardi di dollari. Il rapporto copre le dimensioni storiche del mercato del mercato delle abitazioni prefabbricate per anni: 2020, 2021, 2022, 2023 e 2024. Il rapporto prevede inoltre le dimensioni del mercato delle abitazioni prefabbricate per anni: 2026, 2027, 2028, 2029, 2030 e 2031.
Pagina aggiornata l'ultima volta il:



