

Dimensioni e quota di mercato dei sistemi di gestione dell'alimentazione
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 7.61 miliardo di dollari |
| Dimensione del mercato (2031) | 10.62 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 6.89% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
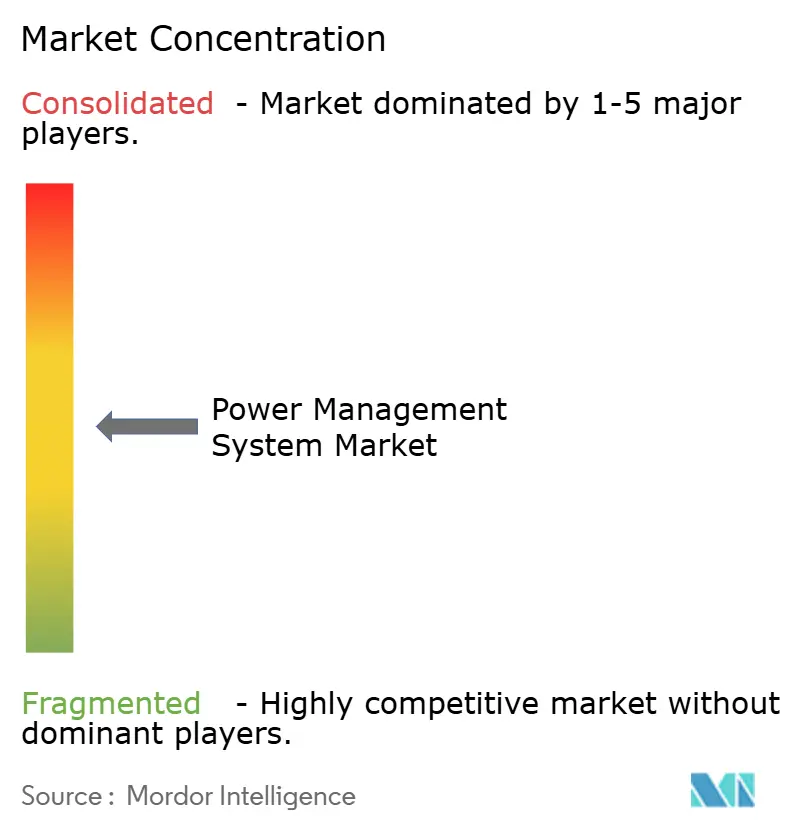
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei sistemi di gestione dell'alimentazione di Mordor Intelligence
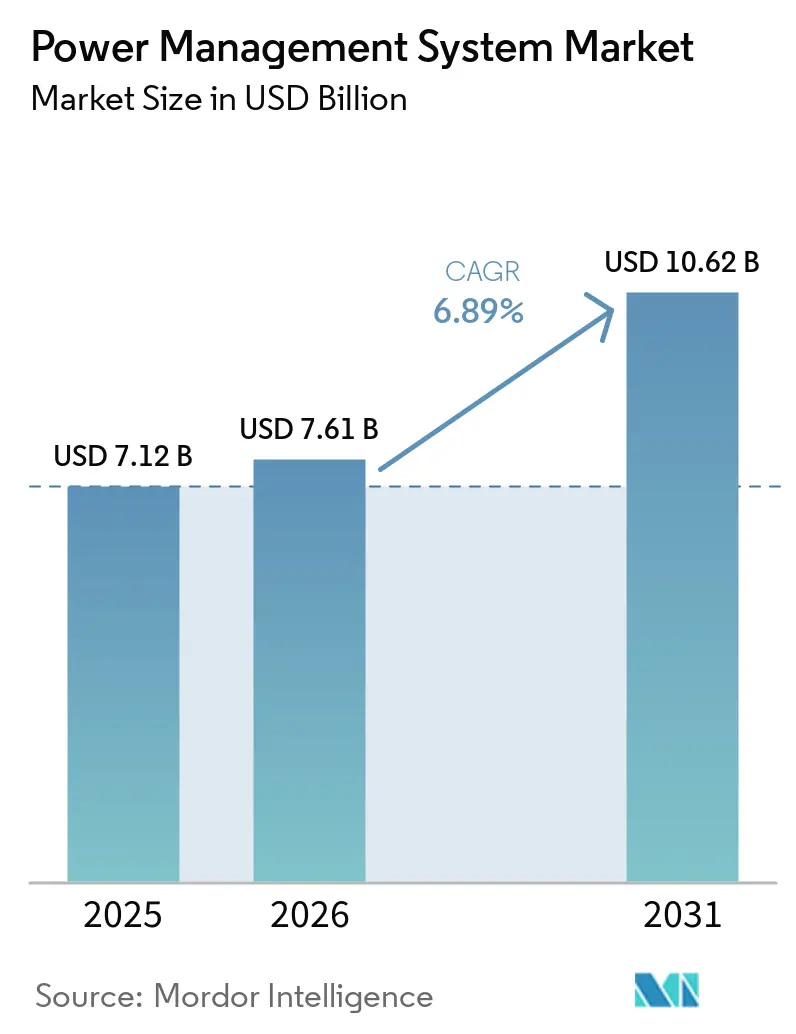
Si prevede che il mercato dei sistemi di gestione dell'energia crescerà da 7.12 miliardi di dollari nel 2025 a 7.61 miliardi di dollari nel 2026 e raggiungerà i 10.62 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 6.89% nel periodo 2026-2031.
L'aumento dei carichi di lavoro dell'intelligenza artificiale, la crescente penetrazione delle energie rinnovabili e la necessità di un'orchestrazione intelligente dei carichi sono alla base di questo slancio. L'espansione dei data center iperscalabili in Nord America, unita ai requisiti di automazione industriale nell'area Asia-Pacifico, accelera la domanda di piattaforme di ottimizzazione in tempo reale. Allo stesso tempo, i vincoli della supply chain nelle apparecchiature di media tensione accrescono l'importanza strategica della gestione energetica definita dal software. I fornitori rispondono attraverso acquisizioni che ampliano i portafogli di analisi e rafforzano la sicurezza informatica, posizionando il mercato dei sistemi di gestione dell'alimentazione per una crescita resiliente.
Punti chiave del rapporto
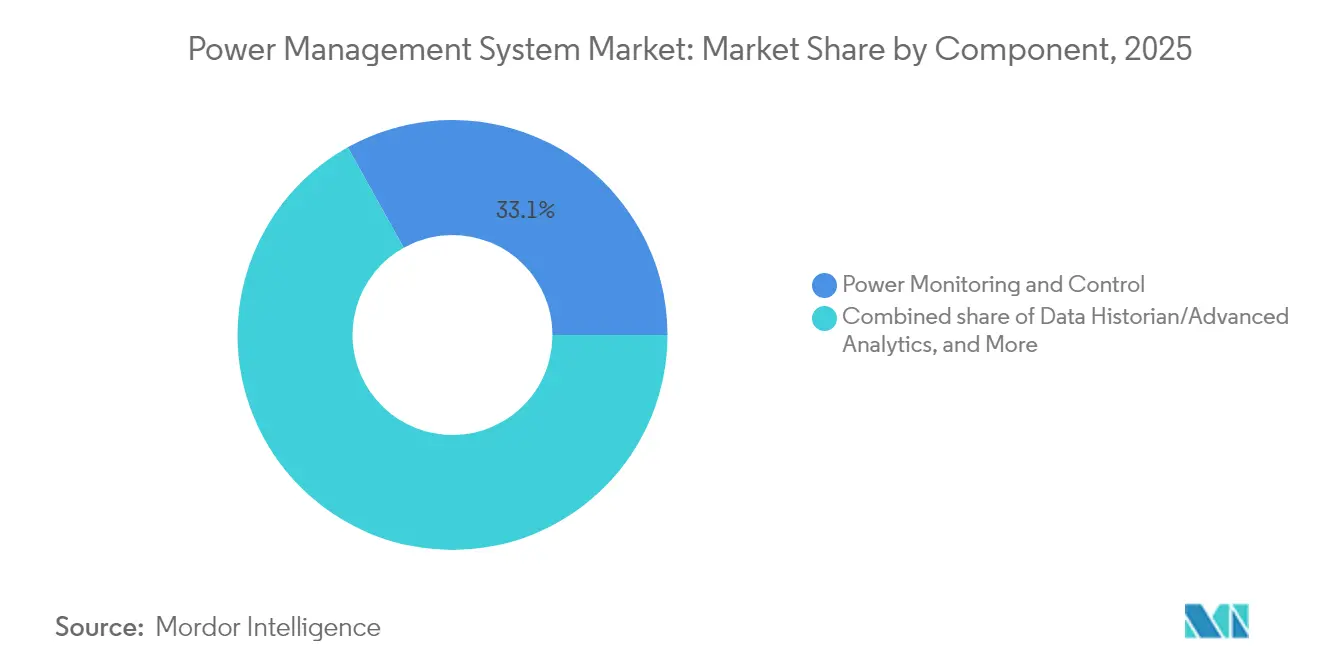
- Per componente, Power Monitoring & Control ha detenuto il 33.10% della quota di mercato dei sistemi di gestione dell'alimentazione nel 2025, mentre si prevede che Data Historian/Analytics registrerà un CAGR del 10.62% fino al 2031.
- In base all'architettura di alimentazione, nel 2025 i PMS centralizzati hanno conquistato il 47.70% del mercato dei sistemi di gestione dell'alimentazione; si prevede che i PMS modulari/ibridi cresceranno a un CAGR del 9.37% entro il 2031.
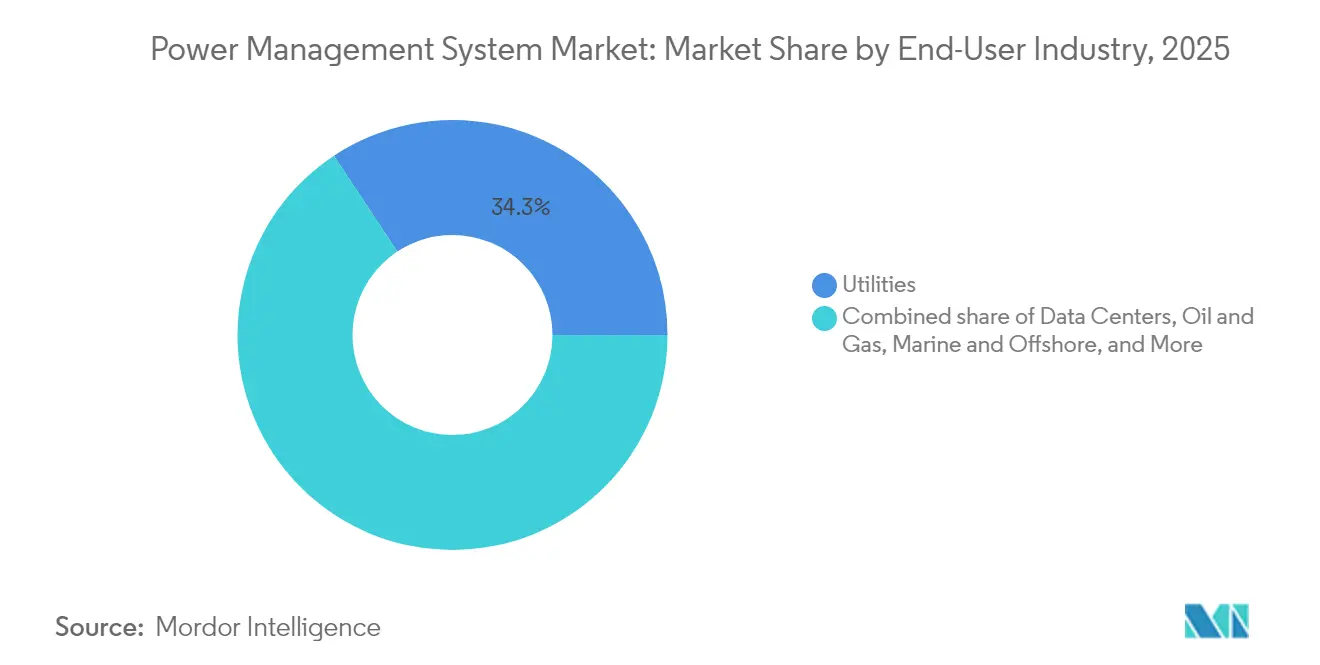
- Per quanto riguarda l'utente finale, nel 2025 le utility hanno detenuto una quota di fatturato del 34.30% del mercato dei sistemi di gestione dell'alimentazione, mentre si prevede che i data center registreranno un CAGR del 10.05% nel periodo 2026-2031.
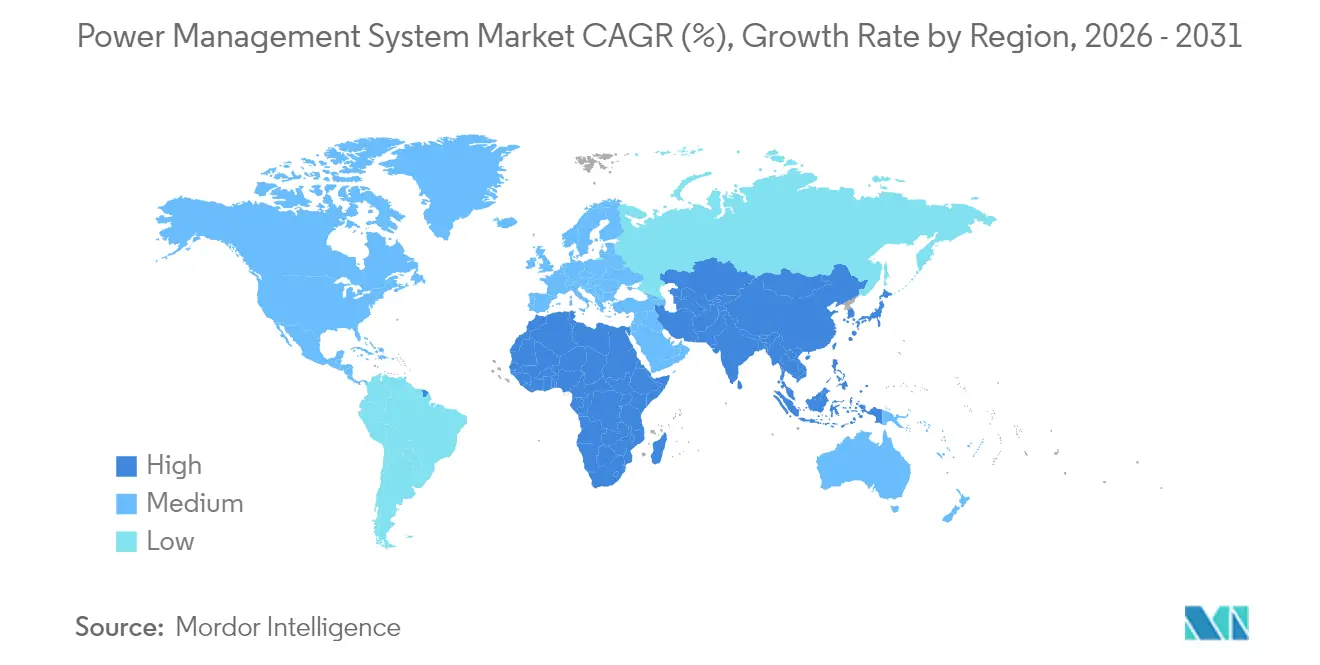
- In termini geografici, il Nord America è stato il Paese leader con il 32.40% dei ricavi del 2025, ma la regione Asia-Pacifico è destinata a una crescita del CAGR del 8.98% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei sistemi di gestione dell'alimentazione
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Pressione normativa sui programmi di efficienza energetica su scala industriale | + 1.20% | Globale (primi guadagni in UE, Giappone, California) | Medio termine (2-4 anni) |
| Rapida integrazione delle energie rinnovabili nella rete che guida le soluzioni per la stabilità della rete | + 1.80% | Globale, concentrato in APAC, Nord America, UE | A lungo termine (≥ 4 anni) |
| Aumento esponenziale della domanda di energia nei data center iperscalabili e AI | + 2.10% | Nord America e UE, ricadute sul core APAC | A breve termine (≤ 2 anni) |
| Digitalizzazione/IIoT che consente l'ottimizzazione e l'analisi in tempo reale | + 1.40% | Globale, adozione anticipata in Nord America e Germania | Medio termine (2-4 anni) |
| I semiconduttori a banda larga (SiC/GaN) riducono drasticamente le perdite di commutazione | + 0.90% | Globale, guidato dai settori automobilistico e delle energie rinnovabili | A lungo termine (≥ 4 anni) |
| I PPA aziendali creano complessità di micro-reti che necessitano di orchestrazione PMS | + 0.60% | Nord America, UE, emergente nell'APAC | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Pressione normativa per programmi di efficienza energetica su scala industriale
Negli Stati Uniti, gli standard minimi di prestazione si applicano ora alle caldaie commerciali, richiedendo un'efficienza termica dell'80% per le unità a gas e dell'81% per i sistemi a gasolio. La legge giapponese sull'efficienza energetica obbliga le fabbriche designate a nominare gestori energetici certificati e a presentare rapporti annuali sulle prestazioni, favorendo un risparmio energetico sistematico che ha raggiunto il 26% nelle prime implementazioni. (1) Agenzia Internazionale dell'Energia, "Analisi della legge giapponese sull'efficienza energetica", iea.org. Mandati simili in tutta l'UE accelerano gli ammodernamenti digitali e rafforzano il mercato dei sistemi di gestione dell'energia, mentre gli impianti si affrettano a documentare le prestazioni energetiche in tempo reale.
Integrazione rapida delle reti rinnovabili per soluzioni di stabilità della rete
Si prevede che l'energia solare ed eolica intermittente fornirà il 57% dell'elettricità globale per il carico di servizio entro il 2050, sfidando i paradigmi convenzionali di controllo della frequenza. I sistemi di trasmissione CA flessibili abbinati all'accumulo ibrido offrono miglioramenti della stabilità del 30% e riducono la distorsione armonica totale al di sotto del 2% rispetto ai progetti tradizionali. Questi progressi tecnici stimolano l'approvvigionamento di software di orchestrazione avanzato che bilancia la domanda e l'offerta variabili nelle microreti, rafforzando il mercato dei sistemi di gestione dell'energia.
Aumento esponenziale della domanda di energia nei data center iperscalabili e AI
I cluster di training AI spingono le densità dei rack a 80-100 kW, rispetto ai 5-10 kW dei carichi di lavoro legacy. La domanda di elettricità dei data center statunitensi è destinata a raggiungere i 35 GW entro cinque anni, con l'IA responsabile della metà del carico incrementale. (2) Schneider Electric, "US Data Center Demand Forecast", se.com Gli operatori adottano microreti indipendenti dalla rete e analisi a livello di asset, spingendo l'adozione immediata di soluzioni di gestione energetica predittiva in tutto il mercato dei sistemi di gestione dell'energia.
I semiconduttori a banda larga (SiC/GaN) riducono le perdite di commutazione
I dispositivi SiC eccellono al di sopra di 800 V, mentre i dispositivi GaN offrono prestazioni migliori al di sotto di 400 V, garantendo prestazioni superiori ad alta frequenza. (3) IEEE Spectrum, “SiC vs. GaN: The Future of Power Electronics,” ieee.org I miglioramenti di efficienza in inverter, caricabatterie e trasformatori a stato solido rendono i dispositivi WBG centrali per gli ecosistemi delle energie rinnovabili e dei veicoli elettrici, alimentando indirettamente la domanda di livelli di controllo adattivi nel mercato dei sistemi di gestione dell'energia.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevati costi iniziali di sistema e di adeguamento | -1.30% | Globale, acuto nei mercati emergenti | A breve termine (≤ 2 anni) |
| Crescenti rischi per la sicurezza informatica e la sovranità dei dati | -0.80% | Globale, accentuato nei settori delle infrastrutture critiche | Medio termine (2-4 anni) |
| Colli di bottiglia nella catena di fornitura di trasformatori e quadri elettrici | -1.10% | Globale, più grave in Nord America e nell'UE | A breve termine (≤ 2 anni) |
| Barriere all'interoperabilità OT/IT legacy | -0.70% | Globale, concentrato nell'industria pesante e nei servizi di pubblica utilità | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Costi elevati iniziali di sistema e di adeguamento
I vincoli di bilancio rallentano l'adozione nelle economie sensibili ai prezzi, dove i tempi di recupero del capitale superano le aspettative tipiche dei consigli di amministrazione. Le spese per apparecchiature e integrazione possono superare 1 milione di dollari per un impianto di medie dimensioni, spingendo i CFO a ritardare i retrofit digitali. Gli incentivi governativi attenuano in parte l'onere, ma persistono carenze finanziarie, che frenano temporaneamente l'espansione del mercato dei sistemi di gestione dell'energia.
Crescenti rischi per la sicurezza informatica e la sovranità dei dati
La connettività estesa amplia le superfici di attacco. Le strategie di isolamento dalla rete, un tempo comuni nella tecnologia operativa, stanno lasciando il posto a gateway sicuri che richiedono dispositivi certificati IEC 62443, come l'interruttore automatico ad aria con classificazione SL2 di ABB . I costi di conformità e le preoccupazioni relative alle violazioni frenano l'adozione su vasta scala del cloud da parte dei proprietari di infrastrutture critiche.
Analisi del segmento
Per componente: l'analisi dei dati guida la trasformazione digitale
Il monitoraggio e il controllo dell'alimentazione hanno registrato un fatturato di 2.36 miliardi di dollari nel 2025, pari al 33.10% del mercato dei sistemi di gestione dell'alimentazione. Le piattaforme SCADA legacy rimangono indispensabili per la misurazione dello stato degli interruttori e delle linee di alimentazione; tuttavia, gli operatori stanno sempre più sovrapponendo database storici che consentono il benchmarking tra siti. Si prevede che Data Historian/Advanced Analytics avrà la traiettoria più rapida, con un CAGR del 10.62%, raggiungendo i 2.66 miliardi di dollari entro il 2031, poiché i modelli predittivi basati sull'intelligenza artificiale riducono i tempi di inattività non pianificati e gli sprechi energetici. Gli strumenti di gestione e riduzione del carico sfruttano algoritmi di ottimizzazione che riducono il sovraccarico del 30% rispetto alla logica basata su regole, migliorando la resilienza industriale. I controlli dei generatori acquisiscono rilevanza nelle implementazioni di microreti, con PowerNode di GE che avvia interruzioni di carico protettive entro 15 millisecondi, salvaguardando al contempo i perimetri informatici tramite la messaggistica GOOSE IEC 61850.
Le suite integrate ora convergono moduli di monitoraggio, archiviazione dati e ottimizzazione in dashboard pronte per il cloud, con software di analisi dei sistemi di alimentazione che aiutano gli operatori a valutare le prestazioni della rete e a ottimizzare i flussi di energia in impianti complessi. I fornitori integrano API sicure, consentendo agli sviluppatori di terze parti di creare applicazioni basate sui servizi dati principali. L'interruttore SACE Emax 3 di ABB esemplifica questa evoluzione, esponendo le metriche di qualità dell'energia direttamente nelle pipeline di archiviazione dati. Con l'inasprirsi dei mandati di decarbonizzazione, i moduli di analisi quantificano le emissioni evitate e monetizzano i crediti di risposta alla domanda, aumentando la loro quota nelle specifiche dei nuovi impianti.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Di Power-Architecture: le soluzioni ibride soddisfano le esigenze di flessibilità
Le architetture centralizzate hanno rappresentato il 47.70% dei ricavi del 2025, favorite dalle utility e dai proprietari di petrolio e gas che apprezzano la ridondanza comprovata. Tuttavia, si prevede che le configurazioni modulari/ibride raggiungeranno un CAGR del 9.37%, poiché i carichi di lavoro dell'intelligenza artificiale e l'intermittenza delle fonti rinnovabili richiedono autonomia a livello edge. I nodi PMS distribuiti, posizionati a livello di turbina o rack, aggirano la latenza, mantenendo il controllo critico durante le interruzioni della WAN. Ovation 4.0 di Emerson incorpora moduli software-defined e guida basata sull'intelligenza artificiale generativa, illustrando il passaggio a microservizi che si riconfigurano senza tempi di inattività del sito.
Le topologie ibride combinano la supervisione centrale con agenti locali, raggiungendo un equilibrio tra affidabilità e agilità in ambienti complessi. I framework multi-agente implementati in parchi eolici, solari e di batterie raggiungono un significativo abbattimento dei picchi e una stabilizzazione della frequenza. Di conseguenza, il mercato dei sistemi di gestione dell'alimentazione si orienta verso librerie di funzioni containerizzate implementabili in pod di data center o hardware gateway embedded. Gli integratori di sistemi si differenziano attraverso progetti di architettura di riferimento che accelerano la messa in servizio mantenendo al contempo la sicurezza informatica.
Per settore dell'utente finale: i data center aumentano in concomitanza con la modernizzazione delle infrastrutture
Le utility hanno generato 2.44 miliardi di dollari nel 2025, pari al 34.30% del mercato dei sistemi di gestione dell'energia. Gli operatori di rete si affidano a supporti di tensione-variazione ad azione rapida e a logiche di isola adattive per assorbire le previsioni di penetrazione delle energie rinnovabili del 57%. I data center, sebbene su scala più ridotta, cresceranno a un CAGR del 10.05%, mentre gli hyperscaler si affrettano a gestire campus da 500 MW con blocchi di alimentazione indipendenti dalla rete. Gli impianti petroliferi e del gas stanno mantenendo investimenti costanti per elettrificare le piattaforme offshore e ridurre le emissioni di gas di torcia. Le flotte marine e offshore installano sistemi di distribuzione a corrente continua e propulsione ibrida che riducono il consumo di carburante e i costi di manutenzione.
Le iniziative nel settore metallurgico e minerario realizzano un aumento dell'efficienza energetica fino al 10% grazie alla gestione digitale dell'energia; ArcelorMittal recupera il 22% del gas di altoforno, riducendo le emissioni di CO₂ di 340,000 tonnellate all'anno. Le attività chimiche e farmaceutiche integrano indicatori di efficienza delle risorse che riducono di oltre l'1% i costi energetici totali ogni anno. Ospedali e centrali di telecomunicazioni nella categoria "Altri" beneficiano di architetture di riferimento comuni che semplificano la conformità alla norma ISO 50001, ampliando la base di utenti finali del mercato dei sistemi di gestione dell'energia.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Il Nord America ha contribuito al 32.40% del fatturato del 2025, grazie all'Inflation Reduction Act e a una pipeline di oltre 30 GW di nuovi accordi di fornitura di energia per data center. Gli incentivi federali hanno incoraggiato Schneider Electric a stanziare 700 milioni di dollari per l'espansione della produzione negli Stati Uniti, rafforzando la resilienza dell'offerta interna. L'Industry Partnership for Energy Conservation del Canada sponsorizza sovvenzioni per l'adozione della norma ISO 50001, mentre gli investimenti in trasformatori messicani attenuano i colli di bottiglia regionali.
L'Europa mantiene un quadro normativo rigoroso che impone la rendicontazione della sostenibilità aziendale e inasprisce le norme di eco-design, sostenendo una domanda costante in Germania, Francia e Regno Unito. Gli aggiornamenti dell'automazione industriale in Germania implementano dashboard OEE basate su dati storici, mentre il Regno Unito promuove progetti pilota di smart grid finanziati dai programmi di innovazione di Ofgem. La Direttiva sulla rendicontazione della sostenibilità aziendale spinge le aziende a integrare dati energetici granulari nei flussi di lavoro ESG, rafforzando così l'adozione dell'analisi in tutto il mercato dei sistemi di gestione dell'energia.
La regione Asia-Pacifico è pronta per un CAGR del 8.98%. Il mercato energetico nazionale cinese ha visto gli scambi di elettricità verde superare i 220 TWh all'inizio del 2025, spingendo le utility ad adottare una pianificazione della distribuzione basata sull'intelligenza artificiale. L'India promuove l'efficienza energetica industriale nell'ambito del programma Perform, Achieve and Trade e si impegna a raggiungere un aumento dell'11.4% dell'efficienza dei trasformatori entro il 2027 attraverso la collaborazione con il Giappone nell'ambito del programma Top Runner. I cluster chimici giapponesi adottano overlay IIoT a livello di stabilimento, mentre l'Australia sperimenta microreti integrate per supportare le attività minerarie remote.
Panorama normativo
La regolamentazione si sta concentrando sempre più sia sulla rendicontazione dell'efficienza energetica sia sul funzionamento sicuro delle risorse di controllo dell'energia connesse, influenzando la stesura delle specifiche dei sistemi di gestione dell'energia. Negli Stati Uniti, la Federal Energy Regulatory Commission (FERC) ha approvato 11 standard di affidabilità modificati per la protezione delle infrastrutture critiche (CIP) nel marzo 2026, con effetto dal 26 maggio 2026. Ciò rafforza i requisiti di sicurezza informatica e conformità per gli ambienti di monitoraggio e controllo connessi alla rete. Parallelamente, il Giappone continua ad applicare gli obblighi previsti dalla legge sull'efficienza energetica, che impongono alle fabbriche designate di nominare gestori energetici certificati e di presentare rapporti annuali sulle prestazioni, a supporto del monitoraggio continuo, della misurazione e della disponibilità di dati pronti per la verifica negli impianti PMS industriali.
L'attività politica si sta estendendo anche alle norme di progettazione di prodotti e software e all'integrazione di carichi elevati. La Commissione europea ha adottato il Regolamento (UE) 2025/2052 nell'ottobre 2025, che stabilisce nuovi requisiti di ecodesign per alimentatori esterni e dispositivi di ricarica, con applicabilità a partire dal 14 dicembre 2028. Ciò ha un impatto sulle architetture di conversione e misurazione dell'energia a monte che si interfacciano con il software di gestione. Nell'aprile 2026, il Ministero cinese dell'Industria e dell'Informatica (MIIT) ha pubblicato le Linee guida per la progettazione ecocompatibile dei prodotti industriali (edizione 2026), che includono requisiti per i software BMS e EMS per l'integrazione di moduli a zero emissioni di carbonio, inasprendo le aspettative di progettazione ambientale per le piattaforme energetiche digitali. Per quanto riguarda le operazioni di rete, la FERC ha emesso ordini di comparizione nel giugno 2026 a diversi RTO/ISO ai sensi della Sezione 206 del FPA sulle norme di integrazione di carichi elevati, rafforzando la necessità di telemetria, controllabilità e orchestrazione del carico conforme per i centri di domanda hyperscale e basati sull'intelligenza artificiale.
Panorama competitivo
Un moderato consolidamento definisce l'ecosistema, con i principali fornitori che si espandono attraverso acquisizioni mirate. L'acquisizione da parte di ABB della divisione elettronica di potenza di Siemens Gamesa ha aggiunto 40 GW di capacità installata di convertitori rinnovabili, rafforzando la sua offerta di energia eolica, solare e di accumulo. Nel secondo trimestre del 2025, ABB ha registrato un record di ordini pari a 9.8 miliardi di dollari, a testimonianza di una robusta spesa per la modernizzazione della rete. Il programma statunitense da 700 milioni di dollari di Schneider Electric aumenta la capacità di quadri elettrici e UPS, rispondendo direttamente alla domanda di data center guidata dall'intelligenza artificiale.
La differenziazione tecnologica si concentra ora su piattaforme native basate sull'intelligenza artificiale e sulla cyber-resilienza. Ovation 4.0 di Emerson integra i servizi Microsoft Azure OpenAI, consentendo il supporto conversazionale agli operatori e accelerando i tempi medi di ripristino. Eaton sta ampliando l'infrastruttura DC ad alta potenza attraverso l'acquisizione di Resilient Power Systems, anticipando la rapida elettrificazione degli hub di mobilità ed edge computing.
Permangono opportunità di spazio vuoto nell'orchestrazione delle microreti per i campus con PPA aziendali. Le startup stanno sviluppando trasformatori a stato solido e convertitori basati su SiC che promettono miglioramenti significativi nell'efficienza di conversione. Gli operatori storici rispondono integrando marketplace con API aperte, garantendo che gli innovatori di terze parti possano integrare l'analisi nelle installazioni PMS di base, sostenendo il dinamismo competitivo nel mercato dei sistemi di gestione dell'alimentazione.
Leader del settore dei sistemi di gestione dell'alimentazione
ComAp AS
Gruppo Pennelli
ABB LIMITATA
etap (Operazione Tecnologia Inc.)
Wartsila oyj abp
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Aprile 2026: ComAp ha lanciato InteliDrive 700 Marine, un sistema di supervisione del motore progettato per integrarsi con il sistema di gestione dell'energia InteliGen 1000 Marine. Questa versione rafforza il monitoraggio e il controllo end-to-end per le architetture di alimentazione ibride e a corrente continua utilizzate in applicazioni marine e offshore. Migliora inoltre il coordinamento tra la supervisione del sistema di propulsione e l'ottimizzazione dell'energia di bordo, in un contesto di elettrificazione dei carichi ausiliari nelle flotte.
- Luglio 2025: ABB ha lanciato l'interruttore SACE Emax 3 certificato SL2 per infrastrutture critiche. Allineando l'hardware di protezione a bassa tensione ai requisiti di sicurezza orientati alla norma IEC 62443, il prodotto supporta una connettività più sicura tra i quadri elettrici e i livelli di supervisione della gestione dell'alimentazione. Ciò aiuta i proprietari degli asset a standardizzare i componenti resistenti agli attacchi informatici, man mano che le implementazioni dei sistemi di gestione dell'alimentazione si evolvono verso architetture più interconnesse.
- Luglio 2024: Emerson ha rilasciato Ovation 4.0 per i settori energetico e idrico, introducendo un'architettura software-defined e l'integrazione dell'intelligenza artificiale generativa. La piattaforma riduce le difficoltà legate agli aggiornamenti modulari e alla standardizzazione multi-sito, aspetti sempre più rilevanti per gli operatori che integrano energie rinnovabili e risorse distribuite. Inoltre, rafforza il passaggio a operazioni basate sull'analisi dei dati negli ambienti di gestione energetica che comprendono sistemi OT e IT.
Ambito e metodologia
Un sistema di gestione dell'alimentazione (PMS) è un sistema di controllo dei generatori elettrici, spesso fornito come parte integrante dell'IAS. Garantisce la sicurezza, l'affidabilità e l'efficienza di tutti i sistemi di distribuzione elettrica in una determinata area, garantendo così che la capacità di alimentazione sia sempre in linea con quella dell'imbarcazione. Lo studio si concentra esclusivamente su hardware fornito da diversi fornitori concorrenti.
| Monitoraggio e controllo dell'alimentazione |
| Gestione e riduzione del carico |
| Contabilità e ottimizzazione dei costi energetici |
| Gestione della commutazione e della sicurezza |
| Controlli del generatore |
| Storico dei dati/Analisi avanzata |
| PMS centralizzato |
| PMS distribuito |
| PMS modulare/ibrido |
| Elettricita, Gas Ed Acqua |
| Data Center |
| Olio e Gas |
| Marine e Offshore |
| Metalli e miniere |
| Chimica e farmaceutica |
| Altri (manifatturiero, sanità, telecomunicazioni) |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Paesi nordici | |
| Russia | |
| Resto d'Europa | |
| Asia Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Paesi ASEAN | |
| Resto dell'Asia Pacific | |
| Sud America | Brasile |
| Argentina | |
| Cile | |
| Resto del Sud America | |
| Medio Oriente & Africa | Arabia Saudita |
| Emirati Arabi Uniti | |
| Sud Africa | |
| Nigeria | |
| Egitto | |
| Resto del Medio Oriente e dell'Africa |
| Per componente | Monitoraggio e controllo dell'alimentazione | |
| Gestione e riduzione del carico | ||
| Contabilità e ottimizzazione dei costi energetici | ||
| Gestione della commutazione e della sicurezza | ||
| Controlli del generatore | ||
| Storico dei dati/Analisi avanzata | ||
| Di Power-Architecture | PMS centralizzato | |
| PMS distribuito | ||
| PMS modulare/ibrido | ||
| Per settore degli utenti finali | Elettricita, Gas Ed Acqua | |
| Data Center | ||
| Olio e Gas | ||
| Marine e Offshore | ||
| Metalli e miniere | ||
| Chimica e farmaceutica | ||
| Altri (manifatturiero, sanità, telecomunicazioni) | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Paesi nordici | ||
| Russia | ||
| Resto d'Europa | ||
| Asia Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Paesi ASEAN | ||
| Resto dell'Asia Pacific | ||
| Sud America | Brasile | |
| Argentina | ||
| Cile | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Sud Africa | ||
| Nigeria | ||
| Egitto | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è l'attuale dimensione del mercato dei sistemi di gestione dell'alimentazione?
Nel 2026 il mercato dei sistemi di gestione dell'energia ha raggiunto i 7.61 miliardi di dollari e si prevede che raggiungerà i 10.62 miliardi di dollari entro il 2031.
Quale segmento sta crescendo più velocemente?
Si prevede che Data Historian/Advanced Analytics registrerà un CAGR del 10.62% entro il 2031, il più alto tra tutte le categorie di componenti.
Perché i data center stanno trainando la domanda?
L'aumento dei carichi di lavoro dell'intelligenza artificiale spinge le densità dei rack a 80-100 kW, creando complessi requisiti di gestione energetica che solo le piattaforme PMS avanzate possono soddisfare.
Quale regione produrrà il maggior incremento di fatturato entro il 2031?
Si prevede che l'area Asia-Pacifico registrerà il CAGR più elevato, pari al 8.98%, trainata dall'automazione industriale e dai mandati sulle energie rinnovabili in Cina, India e Giappone.
In che modo i vincoli della catena di fornitura incidono sul mercato?
I tempi di consegna dei trasformatori, che possono arrivare fino a 130 settimane, e gli aumenti dei prezzi del 60-80% ritardano le installazioni hardware, spingendo a investire di più nell'ottimizzazione incentrata sul software.
Quale ruolo svolgono i semiconduttori a banda larga nell'adozione dei PMS?
I dispositivi SiC e GaN migliorano l'efficienza di conversione, consentendo la realizzazione di componenti elettronici di potenza compatti e ad alta temperatura che si integrano perfettamente nelle architetture PMS di nuova generazione.


