

Dimensioni e quota di mercato dei servizi di gestione dei rifiuti plastici
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 40.37 miliardo di dollari |
| Dimensione del mercato (2031) | 49.59 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.20% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Asia Pacifico |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei servizi di gestione dei rifiuti plastici a cura di Mordor Intelligence
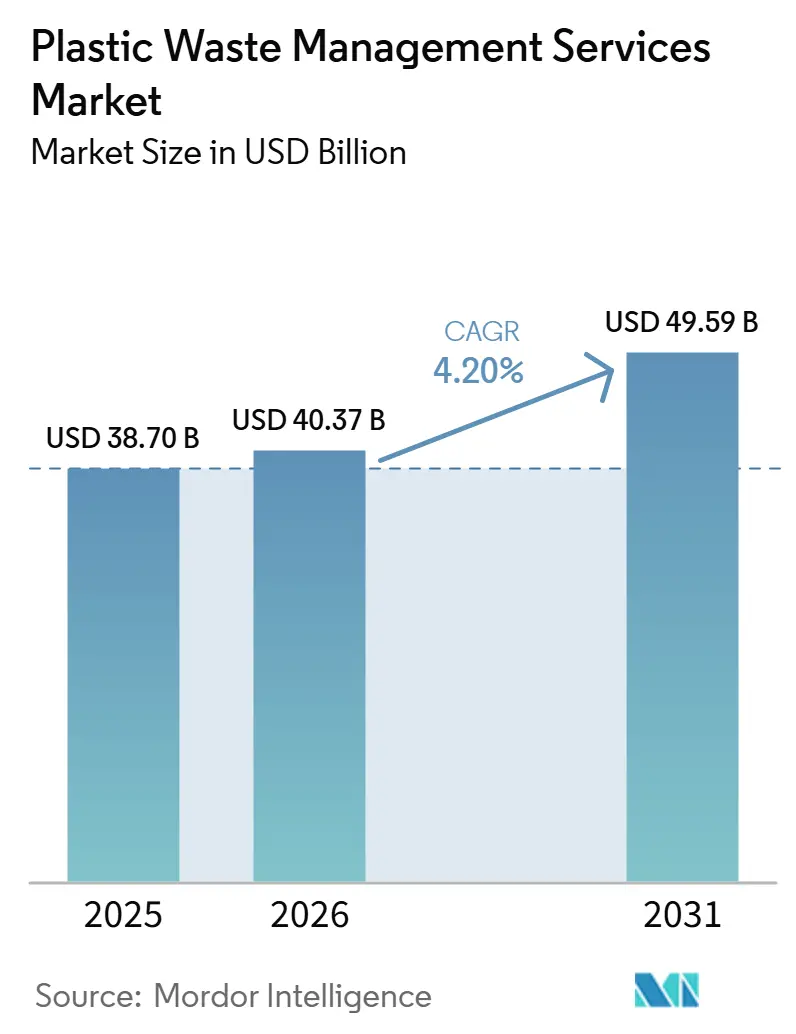
Si prevede che il mercato dei servizi di gestione dei rifiuti di plastica raggiungerà un valore di 38.70 miliardi di dollari nel 2025, 40.37 miliardi di dollari nel 2026 e 49.59 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 4.20% dal 2026 al 2031.
La crescita del mercato dei servizi di gestione dei rifiuti plastici è trainata dall'aumento dei volumi di plastica post-consumo che confluiscono nei sistemi di raccolta formali e dalle normative EPR (Responsabilità Estesa del Produttore) che trasferiscono la responsabilità finanziaria dai comuni ai produttori. Questo cambiamento sta generando entrate più prevedibili per i fornitori di servizi in una parte della catena dei rifiuti che gli enti pubblici hanno a lungo considerato principalmente un onere di costo. Il sistema globale della plastica produce ancora oltre 430 milioni di tonnellate all'anno. Il riciclo è inferiore al 10%, il che crea un ampio divario di recupero che continua a sostenere la domanda nel mercato dei servizi di gestione dei rifiuti plastici. Normative vincolanti sugli imballaggi in Europa, l'aumento dei volumi di imballaggi per l'e-commerce e la maggiore domanda di resina riciclata per uso alimentare stanno spingendo gli operatori a investire ulteriormente a monte nella capacità di selezione e lavorazione. La concorrenza rimane disomogenea tra le regioni, con i mercati maturi guidati da grandi operatori integrati, le regioni a più rapida crescita ancora frammentate e la selezione basata sull'intelligenza artificiale che si sta affermando come una soluzione pratica per migliorare la purezza, i margini e il recupero dai flussi misti nel mercato dei servizi di gestione dei rifiuti plastici.
Punti chiave del rapporto
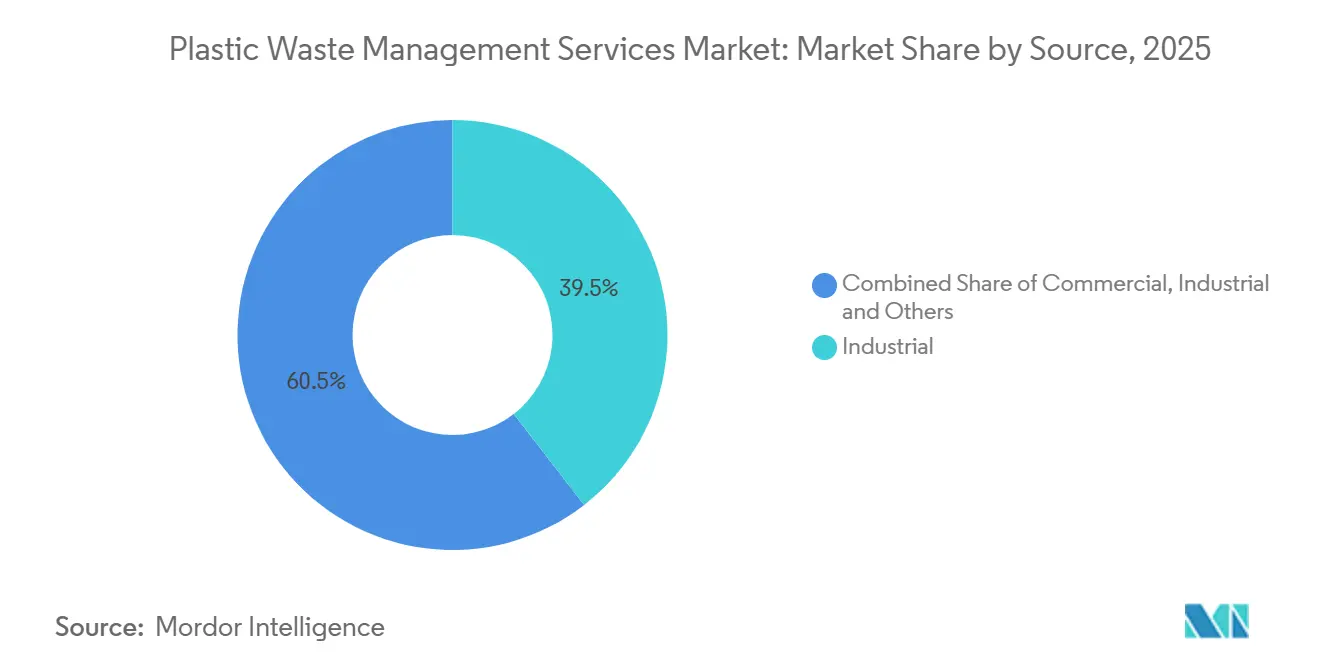
- Per tipologia di fonte, nel 2025 i flussi industriali detenevano il 39.5% della quota di mercato dei servizi di gestione dei rifiuti plastici, mentre si prevede che le fonti commerciali cresceranno a un tasso annuo composto del 5.4% fino al 2031.
- Per quanto riguarda i fornitori di servizi, gli operatori pubblici e municipali detenevano la quota maggiore nel 2025, mentre si prevede che le aziende private di gestione dei rifiuti cresceranno a un tasso annuo composto del 6.1% fino al 2031.
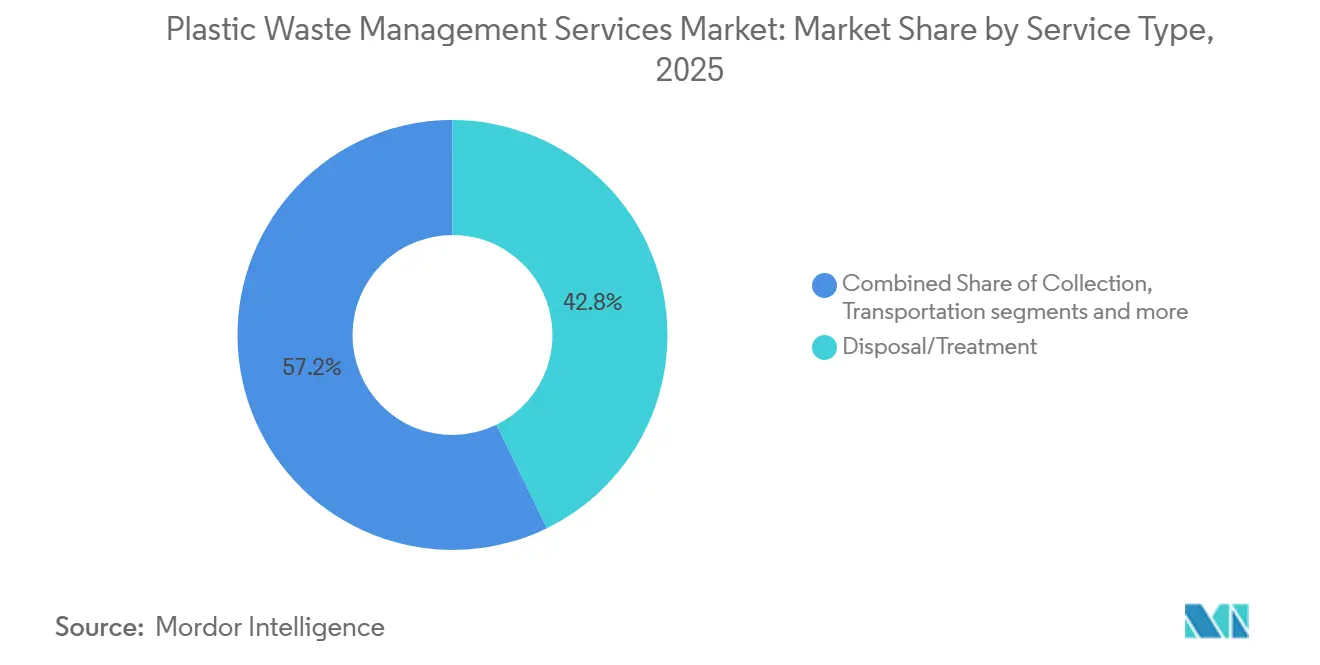
- Per tipologia di servizio, si prevede che lo smaltimento e il trattamento rappresenteranno il 42.8% del mercato dei servizi di gestione dei rifiuti plastici nel 2025 e si prevede che saranno la categoria di servizi a più rapida crescita, registrando un CAGR del 6.60% durante il periodo di previsione 2026-2031.
- Dal punto di vista geografico, la regione Asia-Pacifico deteneva una quota di mercato del 38.4% nel 2025 e si prevede che registrerà il tasso di crescita annuo composto (CAGR) più elevato, pari al 4.96%, durante il periodo di previsione 2026-2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei servizi di gestione dei rifiuti di plastica
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Espansione dei programmi di conformità EPR | + 1.2% | Presente a livello globale, con attività di conformità concentrate negli Stati membri dell'UE, negli Stati Uniti, in Canada e nei principali mercati dell'Asia-Pacifico. | A breve termine (≤ 2 anni) |
| Rapida crescita della domanda di plastica riciclata per uso alimentare | + 0.9% | UE e Nord America, con l'Asia-Pacifico in fase emergente | Medio termine (2-4 anni) |
| Espansione dei rifiuti da imballaggio e da commercio elettronico | + 0.7% | A livello globale, con i volumi più elevati negli Stati Uniti, in Cina, nel Sud-est asiatico e nell'Europa occidentale. | A breve termine (≤ 2 anni) |
| Aumento degli investimenti nelle infrastrutture per il riciclaggio. | + 0.6% | Nord America, Unione Europea e Australia, con un'espansione delle attività in India e nel Sud-est asiatico. | Medio termine (2-4 anni) |
| Transizione verso modelli di economia circolare | + 0.5% | UE, Nord America, Australia e Giappone | A lungo termine (≥ 4 anni) |
| Implementazione di tecnologie di selezione ottica basate sull'intelligenza artificiale | + 0.4% | Presente a livello globale, con una presenza concentrata nell'UE, nell'Asia orientale-Pacifico e nel Nord America. | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Espansione dei programmi di conformità alla responsabilità estesa del produttore (EPR).
I programmi EPR stanno cambiando chi paga per la raccolta, la selezione e il riciclo, rendendoli il principale motore di domanda a breve termine per il mercato dei servizi di gestione dei rifiuti di plastica. [1] International Solid Waste Association, “EPR in the Plastic Treaty: A Practical Roadmap for Policy and Commitment,” ISWA, iswa.org. Il PPWR dell'UE richiede ai produttori di sostenere i costi di gestione dei rifiuti di imballaggio e collega la pressione tariffaria alla riciclabilità e al contenuto riciclato, il che offre ai proprietari dei marchi un motivo chiaro per collaborare con partner di servizi certificati. Il governo del Regno Unito ha dichiarato nel luglio 2025 che il suo schema EPR per gli imballaggi destinerà 1.1 miliardi di sterline (1.4 miliardi di dollari) ogni anno ai comuni, mentre i produttori dovrebbero contribuire con 1.4 miliardi di sterline (1.8 miliardi di dollari) all'anno al sistema. ISWA ha anche affermato che i quadri EPR ben progettati possono creare flussi di finanziamento dedicati che coprono la raccolta, la selezione, il riciclo e lo smaltimento sicuro in tutti i paesi partecipanti. Anche le strutture tariffarie stanno iniziando a influenzare la progettazione degli imballaggi, poiché i formati più difficili da riciclare sono soggetti a un controllo più rigoroso, semplificando gradualmente il mix di rifiuti gestiti nel mercato dei servizi di gestione dei rifiuti di plastica. [2] Parlamento europeo e Consiglio, “Regolamento (UE) 2025/40 sugli imballaggi e i rifiuti di imballaggio”, EUR-Lex, eur-lex.europa.eu.
Rapida crescita della domanda di plastica riciclata per uso alimentare
La domanda di plastica riciclata per uso alimentare si è trasformata da una semplice preferenza di marca a una questione di conformità nel mercato dei servizi di gestione dei rifiuti plastici. Il regolamento PPWR, in vigore dal 12 agosto 2026, impone che gli imballaggi immessi sul mercato UE siano riciclabili e fissa un limite di 25 parti per miliardo per ogni singolo PFAS negli imballaggi a contatto con gli alimenti. Tali requisiti aumentano il valore del materiale riciclato certificato ad elevata purezza e incentivano maggiori investimenti nella rimozione della contaminazione, nella deodorizzazione e nella decolorazione. Gli operatori in grado di trattare materiale per uso alimentare sono in grado di ottenere prezzi più elevati rispetto ai fornitori limitati alla produzione di materiale per uso industriale, il che sta facendo aumentare il premio di servizio nel mercato dei servizi di gestione dei rifiuti plastici.
Espansione dei rifiuti da imballaggio e da e-commerce
L'e-commerce continua ad aumentare i volumi di rifiuti da imballaggio, creando maggiore lavoro per il mercato dei servizi di gestione dei rifiuti di plastica. Il Centro comune di ricerca della Commissione europea ha riferito nel luglio 2026 che i volumi di imballaggi in plastica nell'UE sono cresciuti dell'11%, più rapidamente dell'attuale espansione delle infrastrutture di riciclaggio. La sfida è anche geografica, poiché questi flussi di rifiuti sono distribuiti tra gli indirizzi residenziali anziché concentrati nei punti commerciali, il che influisce sulla pianificazione dei percorsi e sulla densità di raccolta da parte degli operatori. Una raccolta a bassa densità aumenta i costi per tonnellata e riduce i margini per i fornitori che basano la loro attività sulla concentrazione industriale. Di conseguenza, gli operatori si affidano a sistemi di cauzione e strumenti di ottimizzazione dei percorsi per migliorare la raccolta differenziata e adattare i servizi di gestione dei rifiuti di plastica ai flussi di imballaggio urbani e periurbani.
Aumento degli investimenti nelle infrastrutture per il riciclaggio.
Gli investimenti pubblici nel riciclo sono andati oltre i progetti pilota e si sono trasformati in programmi nazionali e regionali più ampi che supportano il mercato dei servizi di gestione dei rifiuti di plastica. [3] Agenzia per la protezione ambientale degli Stati Uniti, "Programma di sovvenzioni per le infrastrutture di rifiuti solidi per il riciclo", EPA, epa.gov. L'EPA degli Stati Uniti ha affermato che il suo programma SWIFR fornisce 55 milioni di dollari all'anno fino all'anno fiscale 2026 a stati, governi locali e organizzazioni tribali. Si prevede che il quadro EPR per gli imballaggi del Regno Unito sosterrà 10 miliardi di sterline (13.2 miliardi di dollari) in nuovi investimenti di selezione e trattamento nel prossimo decennio. Anche l'Australia ha stanziato più di 200 milioni di dollari attraverso il Fondo per la modernizzazione del riciclo, con co-investimenti statali che aggiungono capacità per le plastiche morbide, i flussi difficili da riciclare e il trattamento del PET per uso alimentare. Questi programmi riducono il rischio per il capitale privato e dovrebbero mantenere lo sviluppo delle infrastrutture in movimento nel mercato dei servizi di gestione dei rifiuti di plastica nel periodo di previsione.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevati tassi di contaminazione nei rifiuti plastici misti | -1.0% | Diffusione a livello globale, con la massima gravità in Asia meridionale, Sud-est asiatico, Medio Oriente, Africa e Sud America. | A lungo termine (≥ 4 anni) |
| Scarsa redditività commerciale delle materie plastiche multistrato e composite | -0.8% | A livello globale, con le sfide più impegnative nei mercati ad alta intensità di imballaggi come l'UE, il Nord America e l'Asia orientale. | A lungo termine (≥ 4 anni) |
| Infrastruttura di raccolta incoerente tra i diversi comuni | -0.6% | Asia meridionale, Sud-est asiatico, Africa subsahariana e Sud America | A lungo termine (≥ 4 anni) |
| Elevati requisiti di capitale per la selezione e la gestione avanzate | -0.5% | A livello globale, con la pressione maggiore nelle economie in via di sviluppo e tra gli operatori più piccoli. | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevati tassi di contaminazione nei rifiuti plastici misti
La contaminazione nei flussi misti di plastica rimane il limite tecnico e commerciale più persistente per il mercato dei servizi di gestione dei rifiuti plastici. Quando i rifiuti plastici sono mischiati con residui alimentari, carta, metalli o polimeri incompatibili, il materiale riciclato risultante spesso non soddisfa le specifiche di qualità o diventa inutilizzabile per molte applicazioni finali. Uno studio del 2025 dell'ACS (American College of Science) ha dimostrato quanto sia difficile misurare la contaminazione su scala operativa, con dimensioni minime del campione di 2.85 grammi per il LLDPE (polietilene a bassa densità) e di 2.07 grammi per mantenere un errore massimo consentito del 5%. Secondo Plastics Europe Fast Facts 2025, la produzione di plastica circolare in Europa è rimasta a circa 8 milioni di tonnellate nel 2024, rappresentando circa il 15% della produzione totale di plastica dell'UE. I dati evidenziano la continua necessità di espandere le infrastrutture di raccolta, selezione e riciclaggio per aumentare la disponibilità di plastica riciclata di alta qualità . Quando la contaminazione rimane elevata, gli operatori si fanno carico dei costi di selezione e scarto che il prezzo del materiale riciclato a valle non copre completamente, limitando l'espansione dei margini nel mercato dei servizi di gestione dei rifiuti plastici.
Scarsa redditività commerciale delle materie plastiche multistrato e composite
Le plastiche multistrato e composite continuano a limitare la redditività del recupero nel mercato dei servizi di gestione dei rifiuti plastici. La complessità compositiva dei rifiuti plastici può ridurre l'efficacia della selezione convenzionale a infrarossi (NIR), in particolare per i polimeri chimicamente simili, spingendo all'adozione di tecniche di selezione potenziate dall'apprendimento automatico. La stessa analisi ha rilevato che le miscele di polimeri recuperate perdono qualità e che gli attuali prezzi del materiale riciclato spesso non coprono i costi di lavorazione di tali strutture. Nuovi processi di delaminazione e dissoluzione potrebbero migliorare il recupero nel tempo, ma il loro percorso verso una redditività unitaria su larga scala è ancora in fase di sviluppo. Finché i segnali di prezzo non diventeranno più forti o i costi di processo non diminuiranno ulteriormente, questo flusso di rifiuti continuerà a limitare i tassi di riciclo effettivi e la generazione di ricavi nel mercato dei servizi di gestione dei rifiuti plastici.
Analisi del segmento
Per fonte: Industrial Streams Anchor Market Revenue
Nel 2025, le fonti industriali rappresentavano il 39.5% del totale, mentre si prevede che le fonti commerciali cresceranno a un tasso annuo composto del 5.4% fino al 2031. Questo primato riflette la concentrazione di grandi volumi di plastica, relativamente uniformi, negli impianti di produzione, trasformazione e logistica. Gli scarti di produzione, gli imballaggi in resina, le pellicole estensibili e le pellicole per pallet venivano generalmente consegnati ai fornitori di servizi con un livello di contaminazione inferiore e una migliore uniformità dei materiali rispetto ai flussi domestici. Tale mix ha favorito rese di riciclo più elevate e ha reso i clienti industriali particolarmente preziosi per gli operatori alla ricerca di una maggiore redditività del portafoglio.
I flussi industriali hanno inoltre contribuito a stabilizzare la capacità di trattamento dei fornitori, poiché la composizione del carico era più facile da prevedere e la selezione meno costosa rispetto ai flussi misti provenienti dai comuni. Nel settore dei servizi di gestione dei rifiuti plastici, l'affidabilità è fondamentale perché un materiale di maggiore purezza migliora il recupero a valle e supporta una produzione di rifiuti riciclati più costante. Le fonti commerciali sono state identificate come il segmento di fonti in più rapida crescita, sostenute dall'aumento dei flussi di imballaggi provenienti dal commercio al dettaglio e dall'e-commerce e da obblighi di separazione più stringenti per i produttori di rifiuti. I flussi residenziali contribuiscono ancora in modo significativo al volume complessivo, ma la raccolta differenziata continua a creare problemi di contaminazione, mentre le fonti istituzionali e agricole rimangono più piccole e più disperse in molti mercati in via di sviluppo.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per fornitore di servizi: il settore privato guadagna terreno rispetto agli operatori municipali
Nel 2025, i fornitori di servizi pubblici e municipali rappresentavano il 45.2% del mercato, mentre si prevede che le aziende private di gestione dei rifiuti cresceranno a un tasso annuo composto (CAGR) del 6.1% fino al 2031. Sebbene l'ampia base installata dei fornitori di servizi pubblici e municipali offra ai comuni una vasta portata operativa, ciò non si traduce necessariamente in competenze avanzate nei servizi di recupero specifici per la plastica. Al contrario, si prevede che il segmento privato beneficerà della crescente domanda da parte dei produttori di partner tecnologicamente avanzati con capacità scalabili di conformità e riciclaggio, supportando la sua continua crescita nel periodo di previsione.
Gli operatori privati sono in una posizione migliore per investire nella selezione ottica, nel recupero dei polimeri e nei modelli di servizio finanziati dai produttori, e questo sta rafforzando il loro ruolo nel mercato dei servizi di gestione dei rifiuti plastici. L'orientamento della concorrenza favorisce ora le aziende in grado di estendersi oltre la semplice raccolta, includendo il miglioramento dei materiali, la documentazione e le strutture contrattuali legate agli obblighi di responsabilità estesa del produttore (EPR). Anche le organizzazioni di responsabilità del produttore stanno acquisendo maggiore importanza, in quanto coordinano la riscossione delle tariffe e convogliano i finanziamenti verso gli operatori di servizi certificati all'interno di sistemi di conformità più ampi. La loro influenza è destinata ad aumentare ulteriormente con il progressivo orientamento delle politiche in materia di imballaggi verso la fornitura di servizi finanziati dai produttori.
Per tipologia di servizio: Domanda di mercato per lo smaltimento e il trattamento del piombo
Nel 2025, lo smaltimento e il trattamento rappresentavano il 42.8% del totale e si prevede che cresceranno a un tasso annuo composto del 6.6% fino al 2031. Questa parte della catena del valore attrae la maggior parte dei capitali perché il riciclo e il recupero delle risorse sono ora più strettamente legati ai requisiti di conformità e agli obiettivi di contenuto riciclato. L'incenerimento e la termovalorizzazione continuano a gestire le frazioni contaminate e non riciclabili, soprattutto con l'inasprirsi delle restrizioni sulle discariche. Le discariche continuano a subire una maggiore pressione politica in Europa e Nord America, poiché i sistemi di gestione dei rifiuti vengono spinti verso percorsi orientati al recupero.
La raccolta, il trasporto e la selezione rimangono i pilastri del mercato dei servizi di gestione dei rifiuti plastici, poiché una gestione iniziale inadeguata compromette tutte le fasi successive. La selezione basata sull'intelligenza artificiale sta migliorando la produttività e la purezza dei materiali negli impianti di recupero, rafforzando la redditività dell'intera filiera. Le attività di consulenza, audit e formazione, pur rappresentando una quota minore in termini di fatturato, sono in espansione a causa della complessità degli adempimenti burocratici e di conformità previsti dai nuovi sistemi EPR (Responsabilità Estesa del Produttore). Il mix di servizi si sta quindi orientando verso fornitori in grado di collegare il recupero fisico con la prova di conformità e la tracciabilità del materiale riciclato.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
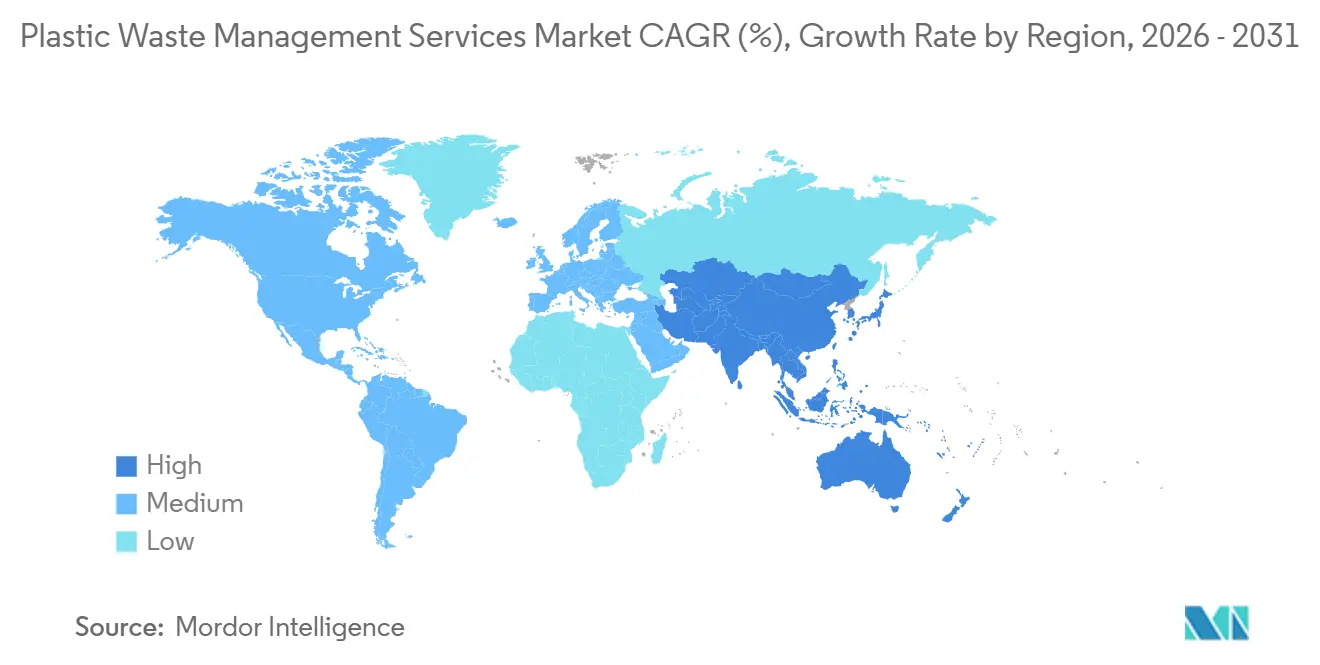
Nel 2025, la regione Asia-Pacifico rappresentava il 38.4% della quota di mercato dei servizi di gestione dei rifiuti di plastica ed era anche il segmento regionale a più rapida crescita. Cina, India e Sud-est asiatico generano volumi molto elevati di rifiuti di plastica, ma i sistemi formali di raccolta e riciclaggio sono ancora insufficienti rispetto alla mole di rifiuti prodotti. L'OCSE ha riportato tassi di riciclaggio effettivi compresi tra il 6% e il 14% nel Sud-est e nell'Est asiatico, evidenziando un ampio divario nei servizi che sta attirando investimenti sia pubblici che privati. Questa combinazione di elevata produzione di rifiuti e basso tasso di recupero effettivo rende la regione Asia-Pacifico centrale per i piani di espansione nel mercato dei servizi di gestione dei rifiuti di plastica.
Il Nord America e l'Europa rimangono le regioni più mature nel mercato dei servizi di gestione dei rifiuti di plastica, grazie a una maggiore copertura della raccolta, a infrastrutture più solide e a una maggiore pressione normativa. L'EPA statunitense continua a stanziare 55 milioni di dollari all'anno fino all'anno fiscale 2026 nell'ambito del programma SWIFR per migliorare i sistemi di riciclaggio. L'Europa opera ora secondo il regolamento PPWR, che impone la riciclabilità degli imballaggi e si prefigge l'obiettivo di raggiungere il 90% di raccolta differenziata per i contenitori di plastica monouso per bevande entro il 2029. Si prevede che il sistema EPR per gli imballaggi del Regno Unito sosterrà investimenti per 10 miliardi di sterline (13.2 miliardi di dollari) in nuove attività di selezione e trattamento nei prossimi dieci anni. Germania, Francia, i Paesi del Benelux e la regione nordica continuano a essere all'avanguardia nelle operazioni di riciclaggio e nei modelli più recenti, come i sistemi di deposito cauzionale e il riciclaggio chimico.
Il Sud America, il Medio Oriente e l'Africa rappresentano ancora opportunità in fase iniziale nel mercato dei servizi di gestione dei rifiuti plastici, poiché la penetrazione dei servizi formali rimane bassa. Le reti informali di recupero continuano a svolgere un ruolo importante in tutto il Sud America, mentre l'attuazione frammentata delle politiche e la limitata capacità istituzionale rallentano ancora la crescita in molti sistemi in via di sviluppo. Nel Golfo Persico, i programmi di economia circolare stanno incoraggiando investimenti precoci in infrastrutture formali di raccolta e riciclo, mentre gran parte dell'Africa subsahariana si affida ancora fortemente alla raccolta informale. La Banca Mondiale stima che a livello globale saranno necessari oltre 2.1 miliardi di dollari di investimenti nella gestione dei rifiuti solidi entro il 2040, il che sottolinea l'entità del divario infrastrutturale ancora esistente.
Panorama competitivo
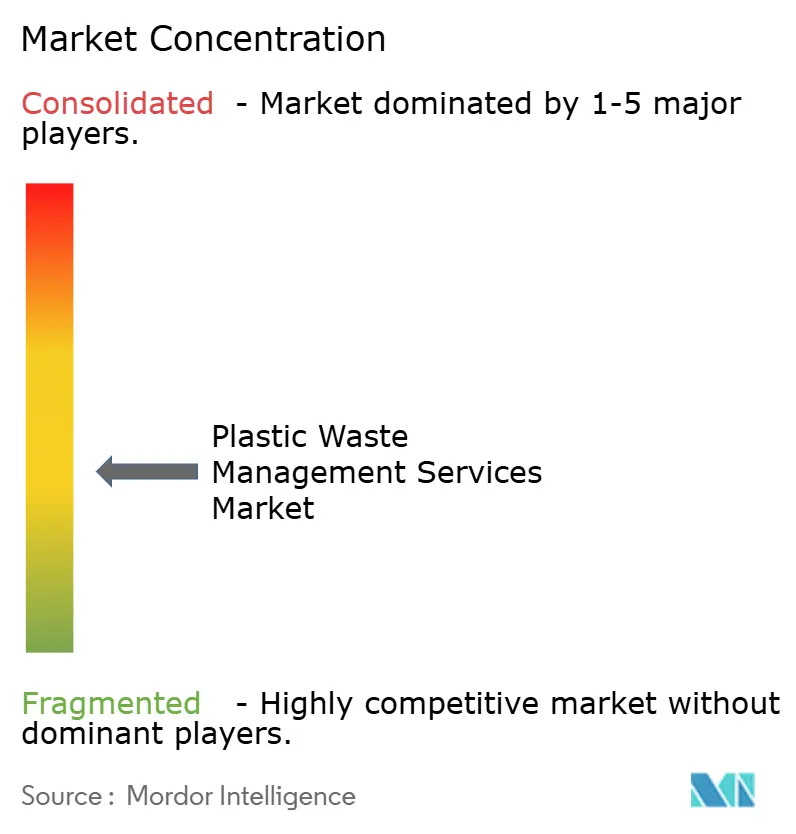
Il mercato dei servizi di gestione dei rifiuti plastici è moderatamente frammentato a livello globale, ma la concentrazione è molto più elevata all'interno delle aree operative regionali e nazionali. Grandi operatori come Veolia, WM, Republic Services e Remondis mantengono posizioni di rilievo in Nord America e in Europa occidentale grazie a contratti con le municipalità, reti logistiche e impianti di smistamento. Il loro vantaggio deriva dalle economie di scala in ambito di raccolta, trasporto, recupero e supporto alla conformità, piuttosto che da un singolo servizio. Veolia ha completato la chiusura finanziaria dell'acquisizione di Clean Earth nel giugno 2026, rafforzando la sua presenza nel settore dei rifiuti pericolosi negli Stati Uniti ed espandendo la sua offerta di servizi in un mercato in cui l'ampiezza è fondamentale. Questo sta spingendo il mercato dei servizi di gestione dei rifiuti plastici verso piattaforme di servizi integrate in grado di soddisfare sia le esigenze operative che quelle di conformità dei produttori.
La concorrenza si sta intensificando nel riciclo di materiali alimentari, nel riciclo chimico e nella selezione basata sull'intelligenza artificiale, poiché queste capacità distinguono gli operatori di fascia alta dai fornitori di servizi di raccolta standard. Il lancio di GAINnext da parte di TOMRA nel luglio 2026 ha dimostrato come la tecnologia di selezione si stia evolvendo verso applicazioni basate sull'intelligenza artificiale per le frazioni di rifiuti difficili da classificare. Anche Eastman ha ottenuto la certificazione ISO 59014 nel 2026 per le sue operazioni di riciclo circolare basate sulla metanolisi, il che ha rafforzato il ruolo delle prove basate su standard per garantire rapporti di fornitura con i proprietari dei marchi. L'investimento di Veolia in un impianto PET a ciclo chiuso nel Regno Unito è un altro esempio di come gli operatori storici si stiano orientando sempre più verso asset di recupero specifici per la plastica, anziché affidarsi esclusivamente ai contratti di raccolta.
Le maggiori opportunità si riscontrano ancora nella lavorazione della plastica riciclata per uso alimentare, nei flussi di rifiuti difficili da riciclare e nei sistemi di raccolta trascurati nelle regioni in via di sviluppo a più rapida crescita. Le nuove aziende focalizzate sulla tecnologia stanno rimodellando parte del mercato dei servizi di gestione dei rifiuti plastici, ma necessitano ancora di accesso alle materie prime, ai capitali e a solide relazioni con gli acquirenti per poter crescere su larga scala. Gli operatori che si affidano esclusivamente alla raccolta differenziata comunale rischiano di subire maggiori pressioni sui prezzi, poiché i produttori richiedono una migliore tracciabilità e una maggiore qualità del materiale riciclato. Il mercato dei servizi di gestione dei rifiuti plastici, pertanto, favorisce le aziende in grado di integrare raccolta, selezione, recupero e certificazione in un'unica piattaforma funzionale.
Aziende leader nel settore dei servizi di gestione dei rifiuti di plastica
Veolia Environnement SA
Gestione dei rifiuti Inc. (WM)
Servizi della Repubblica
Remondis SE & Co. KG
Collegamenti rifiuti
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2026: TOMRA Systems ha presentato la sua piattaforma di smistamento nativa AI GAINnext all'IFAT 2026 di Monaco, introducendo 3 nuove applicazioni di deep learning mirate a risolvere i colli di bottiglia di lunga data del settore, dove lo smistamento tradizionale basato su sensori ha raggiunto i suoi limiti. Contemporaneamente, TOMRA ha incrementato il suo investimento in PolyPerception, raggiungendo una quota di maggioranza del 51%, collegando i dati in tempo reale sui flussi di rifiuti alle azioni di smistamento fisiche e posizionando la piattaforma come base per impianti di smistamento autonomi.
- Giugno 2026: Veolia ha completato la chiusura finanziaria dell'acquisizione di Clean Earth, società statunitense specializzata nella gestione dei rifiuti pericolosi, per un valore aziendale di 3 miliardi di dollari. L'operazione ha raddoppiato la presenza di Veolia nel settore dei rifiuti pericolosi negli Stati Uniti, portando il fatturato totale negli Stati Uniti a 6.3 miliardi di dollari e rafforzando la posizione dell'azienda come secondo operatore nel settore in Nord America.
- Luglio 2025: Veolia ha avviato la costruzione del primo impianto di riciclaggio a ciclo chiuso "da vassoio a vassoio" del Regno Unito a Battlefield, nello Shropshire, nell'ambito di un investimento di 70 milioni di sterline (92.2 milioni di dollari). L'impianto dovrebbe essere operativo entro l'inizio del 2026 e rientra nel più ampio impegno di Veolia di investire complessivamente 1 miliardo di sterline (1.3 miliardi di dollari) nel Regno Unito entro il 2030.
Ambito e metodologia
Il mercato della gestione dei rifiuti plastici comprende la raccolta, il trasporto, il riciclaggio, il trattamento e lo smaltimento dei rifiuti plastici, insieme ai processi, ai servizi, alle tecnologie e alle infrastrutture associati.
Il rapporto fornisce un'analisi completa del contesto di mercato, che comprende le tendenze attuali, le limitazioni, gli aggiornamenti tecnologici e informazioni dettagliate sui vari segmenti e sul panorama competitivo del settore.
Il mercato della gestione dei rifiuti di plastica è segmentato in base al tipo di polimero (polipropilene (PP), polietilene (PE), cloruro di polivinile (PVC), tereftalato (PET) e altri tipi di polimero), fonte (residenziale, commerciale, industriale e altre fonti (edilizia, sanità, ecc.)), trattamento (riciclaggio, trattamento chimico, discarica e altri trattamenti) e regione (Nord America, Europa, Asia-Pacifico, Sud America e Medio Oriente e Africa). Il rapporto offre le dimensioni del mercato e le previsioni in valore (USD) per tutti i segmenti sopra indicati.
| Residenziale |
| Commerciale (vendita al dettaglio, uffici, ecc.) |
| Industriale |
| Altri (istituzionali, agricoli, ecc.) |
| Pubblico/Comunale |
| Aziende private di gestione dei rifiuti |
| Altri - Organizzazioni per la Responsabilità del Produttore (PRO), ecc. |
| Raccolta, trasporto, smistamento e segregazione | |
| Smaltimento / Trattamento | discarica |
| Riciclaggio e recupero delle risorse | |
| Incenerimento e termovalorizzazione | |
| Altri (trattamenti chimici, ecc.) | |
| Altri (consulenza, audit e formazione, ecc.) |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Sud America | Brasile |
| Argentina | |
| Cile | |
| Resto del Sud America | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Russia | |
| BENELUX (Belgio, Paesi Bassi e Lussemburgo) | |
| NORDICI (Danimarca, Finlandia, Islanda, Norvegia e Svezia) | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Australia | |
| Sud-est asiatico (Indonesia, Vietnam, Thailandia, Malesia, Filippine) | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | Emirati Arabi Uniti |
| Arabia Saudita | |
| Sud Africa | |
| Nigeria | |
| Resto del Medio Oriente e Africa |
| Per fonte | Residenziale | |
| Commerciale (vendita al dettaglio, uffici, ecc.) | ||
| Industriale | ||
| Altri (istituzionali, agricoli, ecc.) | ||
| Per fornitore di servizi | Pubblico/Comunale | |
| Aziende private di gestione dei rifiuti | ||
| Altri - Organizzazioni per la Responsabilità del Produttore (PRO), ecc. | ||
| Per tipo di servizio | Raccolta, trasporto, smistamento e segregazione | |
| Smaltimento / Trattamento | discarica | |
| Riciclaggio e recupero delle risorse | ||
| Incenerimento e termovalorizzazione | ||
| Altri (trattamenti chimici, ecc.) | ||
| Altri (consulenza, audit e formazione, ecc.) | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Cile | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Russia | ||
| BENELUX (Belgio, Paesi Bassi e Lussemburgo) | ||
| NORDICI (Danimarca, Finlandia, Islanda, Norvegia e Svezia) | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Australia | ||
| Sud-est asiatico (Indonesia, Vietnam, Thailandia, Malesia, Filippine) | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Emirati Arabi Uniti | |
| Arabia Saudita | ||
| Sud Africa | ||
| Nigeria | ||
| Resto del Medio Oriente e Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è l'attuale dimensione dei servizi di gestione dei rifiuti di plastica?
Il mercato dei servizi di gestione dei rifiuti di plastica aveva un valore di 38.7 miliardi di dollari nel 2025 e si stima che raggiungerà i 40.37 miliardi di dollari nel 2026, con una previsione di 49.59 miliardi di dollari entro il 2031.
Quali fattori trainano la crescita fino al 2031?
I principali fattori in gioco sono i finanziamenti per la Responsabilità Estesa del Produttore (EPR), normative più severe in materia di imballaggi, l'aumento dei rifiuti da imballaggio nell'e-commerce e la crescente domanda di plastica riciclata per uso alimentare.
Quale segmento di mercato genera attualmente il maggior fatturato?
Nel 2025, i flussi di rifiuti industriali rappresentavano il 39.5% del mercato, in quanto offrono volumi di materiale maggiori e più puliti rispetto ai flussi di rifiuti domestici.
Quale gruppo di fornitori di servizi sta crescendo più rapidamente?
Si prevede che le aziende private di gestione dei rifiuti cresceranno a un tasso annuo composto del 6.1% fino al 2031, grazie all'implementazione di nuove tecnologie e all'espansione dei contratti finanziati dai produttori.
Quale regione è la più forte al momento?
La regione Asia-Pacifico ha dominato il mercato con una quota del 38.4% nel 2025 ed è stata inoltre identificata come il segmento regionale a più rapida crescita.
Perché la contaminazione rappresenta ancora un problema così grave?
I rifiuti plastici misti spesso contengono residui di cibo, carta, metalli e contaminazioni da polimeri incrociati, il che riduce la qualità del materiale riciclato e aumenta i costi di smistamento per i materiali non recuperati.


