

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
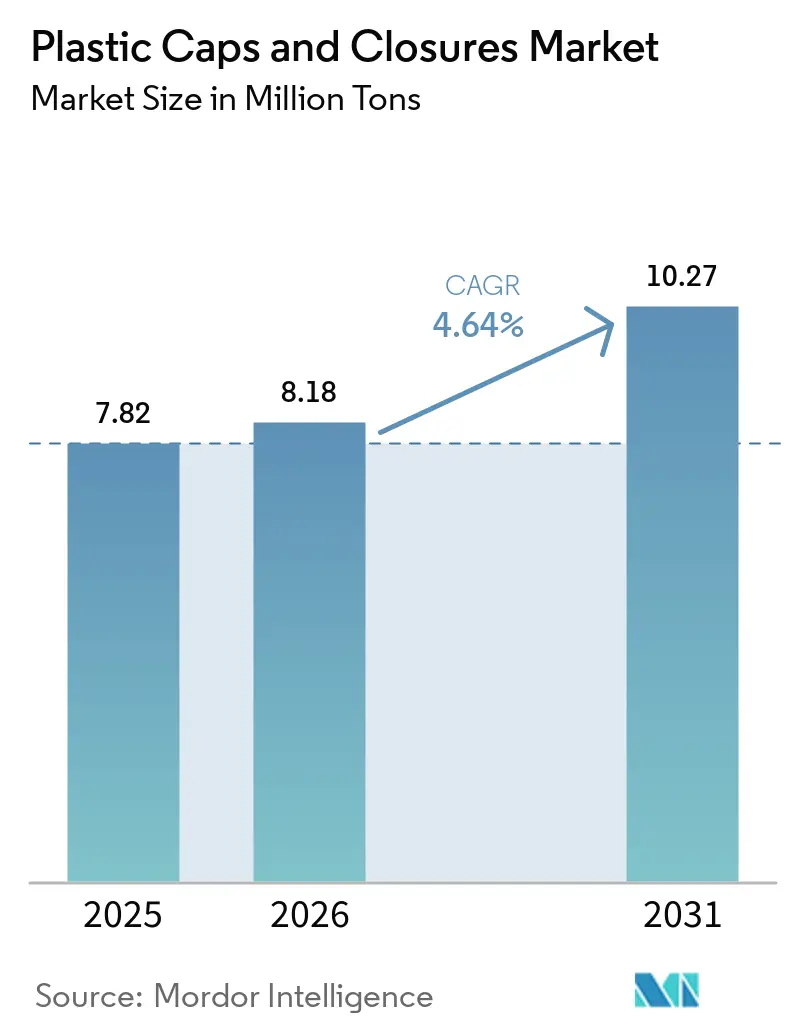
| Volume di mercato (2026) | 8.18 milioni di tonnellate |
| Volume di mercato (2031) | 10.27 milioni di tonnellate |
| Tasso di crescita (2026 - 2031) | 4.64% CAGR |
| Mercato in più rapida crescita | Medio Oriente & Africa |
| Il mercato più grande | Asia Pacifico |
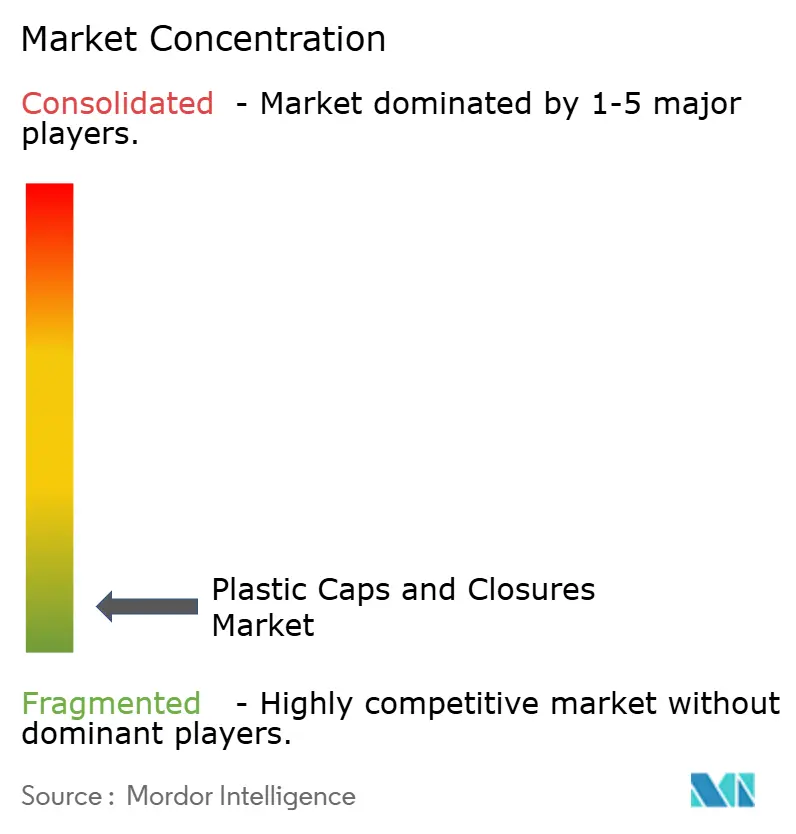
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei tappi e delle chiusure in plastica a cura di Mordor Intelligence
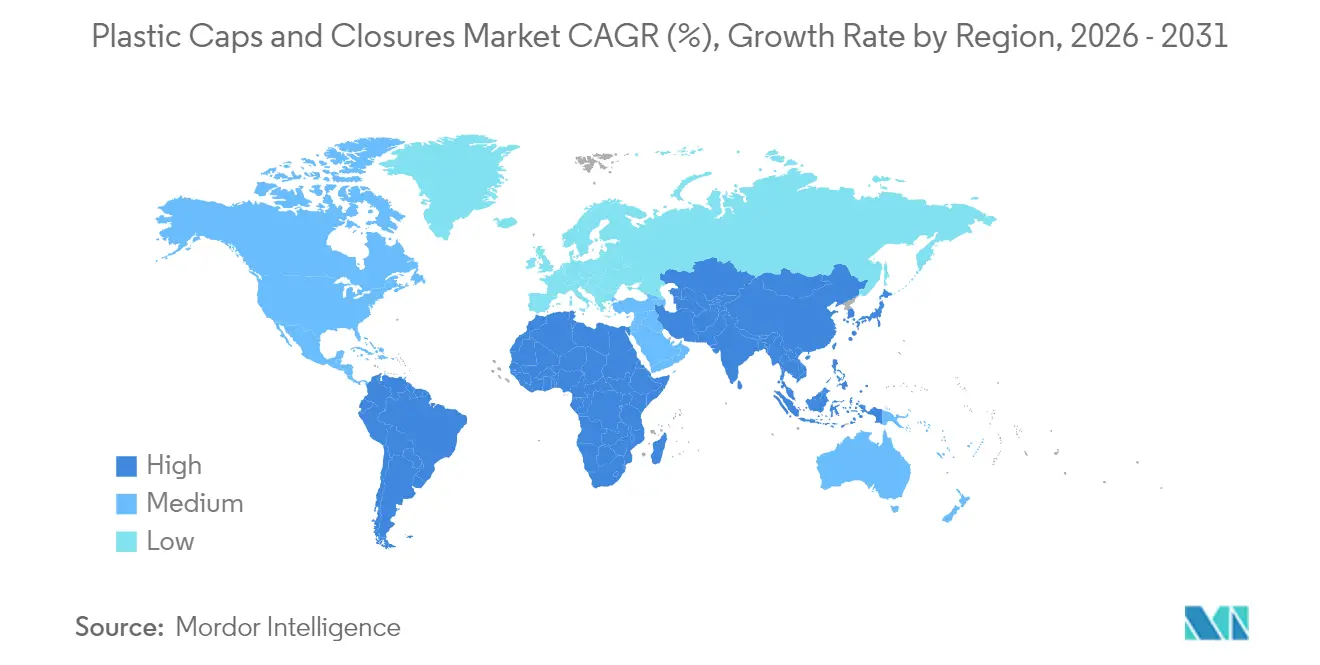
Il mercato dei tappi e delle chiusure in plastica è stato stimato in 7.82 milioni di tonnellate nel 2025 e si stima che crescerà da 8.18 milioni di tonnellate nel 2026 a 10.27 milioni di tonnellate entro il 2031, con un CAGR del 4.64% durante il periodo di previsione (2026-2031). La crescita deriva dall'obbligo di tappi con tappo a vite in Europa, dall'aumento delle linee di imbottigliamento asettiche in PET nell'area ASEAN e dalla rapida domanda farmaceutica di chiusure in polipropilene a prova di bambino. Il consolidamento, guidato dalla combinazione Amcor-Berry Global, sta rimodellando le dinamiche competitive, mentre i produttori si affrettano a rispettare strutture tariffarie più severe in materia di Responsabilità Estesa del Produttore (EPR). La volatilità delle materie prime per propilene ed etilene rimane un ostacolo a breve termine, ma gli investimenti sostenuti nell'automazione dello stampaggio a compressione e nel contenuto riciclato stanno mitigando la pressione sui costi. Tra le aree geografiche, l'Asia-Pacifico detiene la quota maggiore, il Medio Oriente e l'Africa registrano il CAGR più rapido e il Nord America sfrutta le severe normative di sicurezza che favoriscono formati di chiusura ad alto valore.
Punti chiave del rapporto
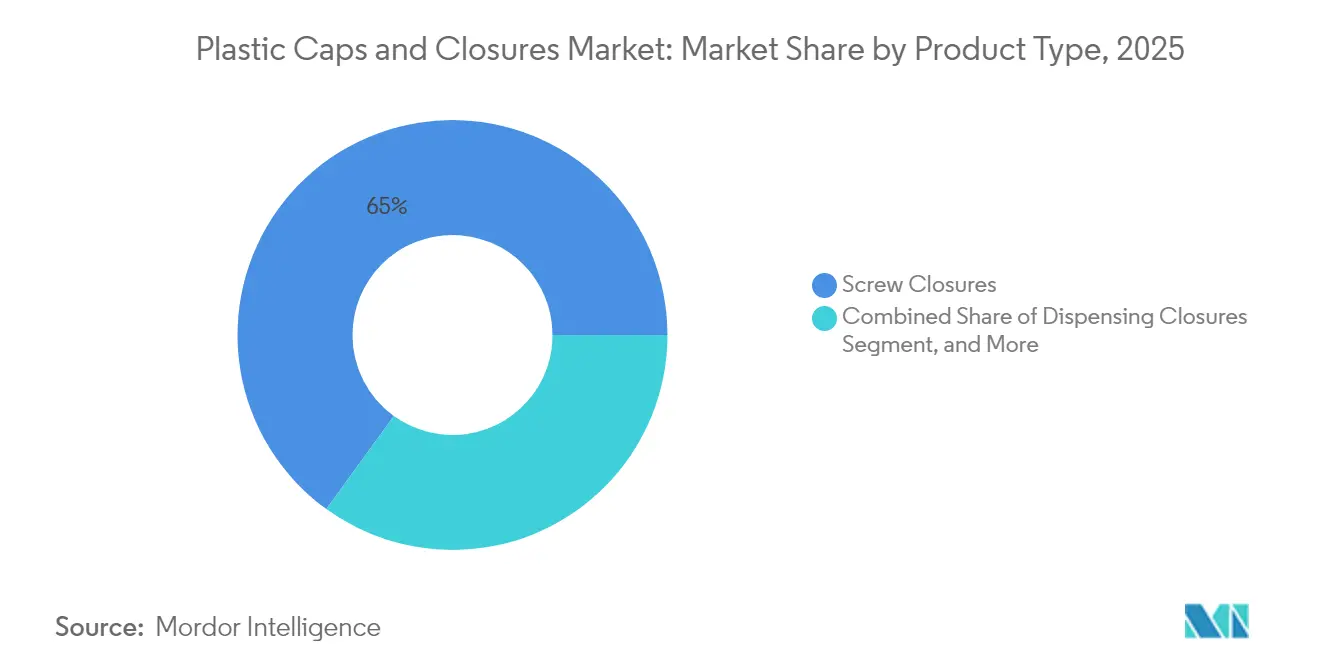
- Per tipologia di prodotto, nel 65.02 le chiusure a vite detenevano il 2025% della quota di mercato dei tappi e delle chiusure in plastica.
- In base alla materia prima, nel 55.71 il polipropilene rappresentava il 2025% del mercato dei tappi e delle chiusure in plastica.
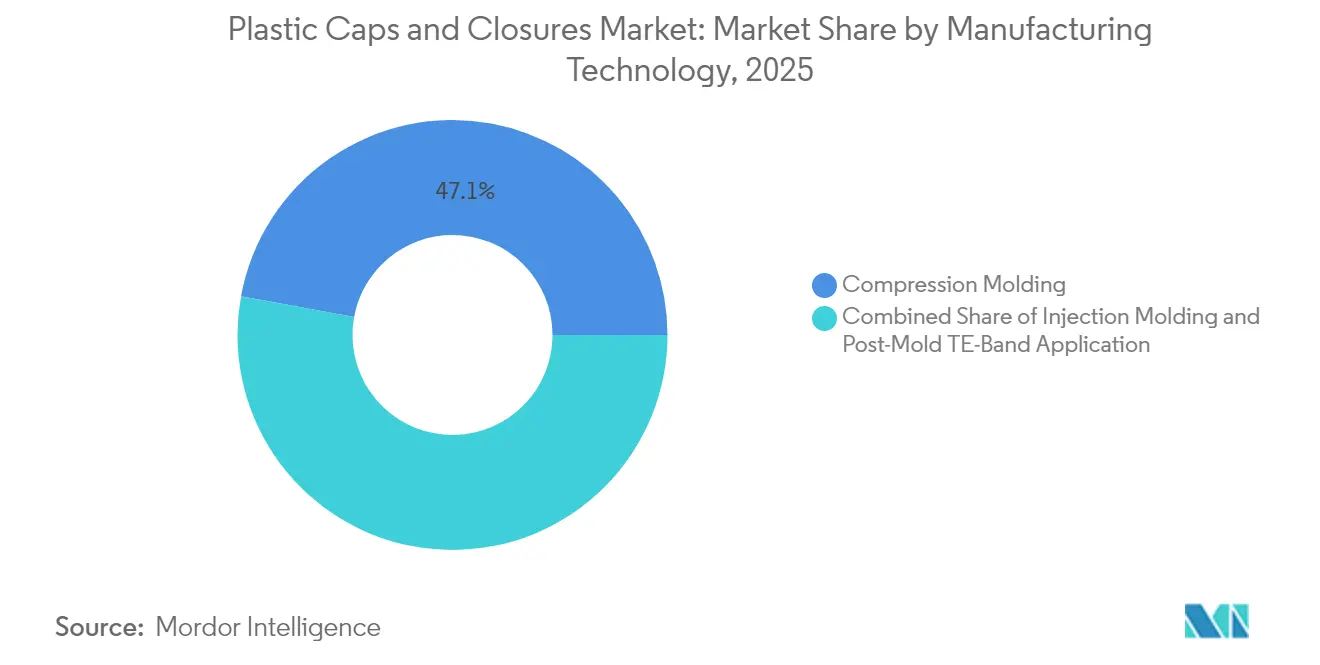
- In base alla tecnologia di produzione, lo stampaggio a compressione è stato il leader del mercato dei tappi e delle chiusure in plastica, con una quota del 47.12% nel 2025.
- In base all'uso finale, nel 48.03 le bevande rappresentavano il 2025% del mercato dei tappi e delle chiusure in plastica.
- In termini geografici, il Medio Oriente e l'Africa registrano il CAGR più rapido, pari all'7.78%, tra il 2026 e il 2031 per il mercato dei tappi e delle chiusure in plastica.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei tappi e delle chiusure in plastica
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Direttiva UE sulla plastica monouso che impone l'adozione di tappi con ancoraggio | + 1.2% | Europa, con ricadute sul Nord America | Medio termine (2-4 anni) |
| Aumento delle linee di imbottigliamento asettico in PET negli stabilimenti di bevande dell'ASEAN | + 0.8% | Il nucleo dell’ASEAN, con ricadute sulla più ampia area Asia-Pacifico | A lungo termine (≥ 4 anni) |
| L'industria farmaceutica passa alle chiusure in PP a prova di bambino negli Stati Uniti e in Canada | + 0.6% | Nord America | A breve termine (≤ 2 anni) |
| L'industria lattiero-casearia latinoamericana si orienta verso i cartoni a tettoia con tappo a vite | + 0.4% | America Latina | Medio termine (2-4 anni) |
| Le esportazioni di birra artigianale alimentano la domanda di chiusure a corona in Europa | + 0.3% | Europa | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Direttiva UE sulla plastica monouso che impone l'adozione di tappi con ancoraggio
Il requisito UE di luglio 2024, che impone l'uso di chiusure a vincolo per i contenitori di bevande di capacità inferiore a 3 litri, ha ridisegnato le norme di progettazione e imposto ampi ammodernamenti patrimoniali. I principali fornitori di sistemi hanno introdotto diversi sistemi di fissaggio che mantengono i tappi collegati senza compromettere la velocità della linea, migliorando gli obiettivi di riduzione dei rifiuti e salvaguardando al contempo l'ergonomia del consumatore. I proprietari di marchi in Nord America stanno sperimentando le stesse soluzioni in vista dell'entrata in vigore delle normative californiane, a dimostrazione di una svolta globale verso la tecnologia di fissaggio.
Aumento delle linee di imbottigliamento asettico in PET negli stabilimenti di bevande dell'ASEAN
I nuovi riempitivi asettici prolungano la durata di conservazione fino a 12 mesi e utilizzano il 60.1% in meno di plastica, stimolando la domanda di chiusure leggere ma sterili. Nel mercato indonesiano dei tappi e delle chiusure in plastica , aziende come Aptar Group Inc. e Pact Group Holdings Limited forniscono tappi e chiusure con sistema di fissaggio, leggeri e funzionali, per applicazioni nei settori lattiero-caseario, alimentare, delle bevande, della cura della persona e sanitario. I progetti in Vietnam e Indonesia illustrano la portata del fenomeno, con singoli impianti che aggiungono oltre 20,000 tonnellate di domanda annua di chiusure, legate a iniziative di riciclo del PET che supportano gli obiettivi dell'economia circolare.
L'industria farmaceutica passa alle chiusure in PP a prova di bambino negli Stati Uniti e in Canada
Gli standard aggiornati per la prevenzione degli avvelenamenti richiedono una resistenza all'apertura da parte dei bambini dell'85% senza necessità di dimostrazione, spingendo verso design in polipropilene stampato di precisione che bilanciano la sicurezza con l'accessibilità per gli adulti. La sincronia normativa tra Stati Uniti, Canada e Australia accelera l'adozione nelle linee di farmaci da banco, aumentando i volumi di chiusure premium. [1] Fonte: US Consumer Product Safety Commission, “16 CFR 1700.15 — Poison prevention packaging standards,” ecfr.gov
L'industria lattiero-casearia latinoamericana si orienta verso i cartoni a tettoia con tappo a vite
I trasformatori regionali adottano i tappi a vite richiudibili sui formati a gable-top per offrire praticità e sostenibilità. Investimenti superiori a 166 milioni di dollari nell'ammodernamento degli imballaggi sottolineano la crescente domanda di chiusure che integrino contenuto riciclato e prolunghino la freschezza del prodotto, supportata dalle bozze di standard MERCOSUR sul PET riciclato per uso alimentare.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| I prezzi volatili dei contratti di propilene ed etilene incidono sui margini di PP/PE | -1.1% | Global | A breve termine (≤ 2 anni) |
| L'aumento della sostituzione dell'alluminio ROPP negli alcolici premium sta cannibalizzando la plastica | -0.7% | Europa, Nord America | Medio termine (2-4 anni) |
| Costi di adeguamento del tappo a vite per le vecchie linee PET | -0.5% | Europa, con ricadute su altre regioni | A breve termine (≤ 2 anni) |
| Intensificazione delle tariffe EPR sulla plastica multistrato nei mercati OCSE | -0.4% | Paesi dell'OCSE | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
I prezzi volatili dei contratti di propilene ed etilene incidono sui margini di PP/PE
Le fluttuazioni delle materie prime erodono la stabilità dei margini per i produttori di chiusure che dipendono fortemente dal polipropilene e dal polietilene. Le aziende contrastano lo shock dei costi attraverso la copertura, le miscele di resina riciclata e i programmi di automazione in corso che comprimono i costi di conversione. [2] Fonte: OCSE, "Responsabilità estesa del produttore e strumenti economici", oecd.org
L'aumento della sostituzione dell'alluminio ROPP negli alcolici premium sta cannibalizzando la plastica
I marchi di alcolici premium privilegiano l'alluminio per le sue prestazioni di barriera e la qualità percepita, sottraendo quote di mercato alle chiusure in plastica nei segmenti ad alto margine. I fornitori di plastica rispondono con rivestimenti barriera migliorati ed estetica di alta qualità per proteggere i contenitori di valore in Europa e Nord America.
Analisi del segmento
Per tipo di prodotto: le chiusure a vite dominano grazie alla versatilità
Nel 2025, le chiusure a vite hanno conquistato il 65.02% della quota di mercato dei tappi e delle chiusure in plastica, grazie alla compatibilità universale con le linee di produzione ad alta velocità per bevande, alimenti e prodotti farmaceutici. Le linee di produzione ad alta velocità per bevande rappresentano un'applicazione fondamentale per le chiusure in plastica, sostenendo il mercato dei tappi e delle chiusure per bevande . Il loro basso costo unitario e la tenuta affidabile ne garantiscono il dominio duraturo, anche se le varianti con dosatore registrano un CAGR del 6.18% fino al 2031. I formati con dosatore sono sempre più apprezzati nel settore dei condimenti e dei prodotti per la cura della persona, dove il controllo delle porzioni e l'igiene aumentano l'attrattiva per il consumatore. I formati antimanomissione e a prova di bambino beneficiano delle normative di sicurezza più severe che stanno ridefinendo il packaging dei farmaci da banco.
Le chiusure a corona e ROPP mantengono la loro rilevanza nel settore della birra e dei liquori premium, dove tradizione e presenza a scaffale sono importanti. I modelli a scatto sono adatti ai prodotti chimici per la casa che richiedono una rapida richiusura. I crescenti requisiti per i tappi a vite stanno catalizzando progetti di riprogettazione in tutte le varianti di chiusura a vite, collegando direttamente l'innovazione delle chiusure alla conformità. Gli utenti finali che adottano bottiglie leggere prediligono profili filettati avanzati che riducono l'uso di resina senza compromettere l'integrità della tenuta, supportando le prospettive a lungo termine per i formati a vite nel mercato dei tappi e delle chiusure in plastica.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per materia prima: leadership del polipropilene nell'innovazione basata sulla biologia
Nel 55.71, il polipropilene deteneva una quota del 2025% del mercato dei tappi e delle chiusure in plastica. La sua resistenza chimica, la stabilità termica e la lavorabilità ne garantiscono la presenza nelle applicazioni alimentari e farmaceutiche. Il polietilene ad alta densità (HDP) è utilizzato per confezioni di prodotti chimici industriali che richiedono resistenza agli urti, mentre il polietilene a bassa densità (LDP) viene utilizzato nelle chiusure a scatto flessibili. Le varianti in PET sono in crescita, poiché le confezioni monomateriale semplificano i sistemi di riciclo e consentono design con ancoraggio conformi alle normative UE.
Le resine bio-based e riciclate chimicamente si espandono a un CAGR del 7.62%. I marchi investono per soddisfare la modulazione delle tariffe EPR e le aspettative di sostenibilità dei consumatori. Le prime linee commerciali che utilizzano polipropilene di origine vegetale evidenziano il percorso verso chiusure a basse emissioni di carbonio. La qualificazione della supply chain, la stabilità del colore e la parità dei costi rimangono ostacoli, ma i miglioramenti chimici su larga scala lasciano presagire un'adozione più rapida oltre il 2030 nel settore dei tappi e delle chiusure in plastica.
Per tecnologia di produzione: l'efficienza dello stampaggio a compressione aumenta la quota di mercato
Lo stampaggio a compressione ha generato una quota di mercato del 47.12% nel settore dei tappi e delle chiusure in plastica nel 2025, grazie alle strette tolleranze dimensionali e ai bassi tassi di scarto. Le presse multi-cavità ora integrano il taglio nello stampo e la visione tramite telecamera, aumentando i tempi di attività e riducendo la manodopera. Lo stampaggio a iniezione mantiene la sua importanza per i formati complessi a prova di bambino e per il dosaggio, che richiedono strutture multicomponente.
L'applicazione di fascette antimanomissione post-stampo avanza a un CAGR del 5.71%. Il metodo, compatibile con i retrofit, consente ai produttori di conformarsi alle nuove norme di sicurezza senza dover sostituire completamente gli utensili. I continui miglioramenti negli applicatori di fascette servocontrollati garantiscono tempi di ciclo pari a quelli dei sistemi tradizionali, favorendone l'adozione nelle linee farmaceutiche e alimentari di medio volume. Il risultato è una maggiore diversità tecnologica, al servizio di fasce di prestazioni e costi distinti nel mercato dei tappi e delle chiusure in plastica.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per settore di utilizzo finale: le applicazioni delle bevande sono in testa alla crescita del settore farmaceutico
Le bevande hanno rappresentato il 48.03% dei volumi globali nel 2025 e si affidano a formati leggeri a vite, a corona e con tappo a vite per garantire il riempimento di bevande gassate, acqua, succhi e birra. Le riempitrici ad alta velocità richiedono chiusure con un preciso mantenimento della coppia e proprietà di barriera all'ossigeno, a supporto dell'economia di scala del segmento delle bevande.
Le chiusure farmaceutiche registrano un CAGR del 7.06% fino al 2031, trainate dall'invecchiamento demografico e dalle severe leggi a prova di bambino. Le normative statunitensi e canadesi aggiornate aumentano la domanda di componenti in polipropilene a coppia controllata, con compatibilità con i liner e tracciabilità della resina. I segmenti alimentare, della cura della persona e dei prodotti chimici per la casa completano la domanda con esigenze personalizzate in termini di dosaggio, mantenimento della fragranza e resistenza chimica. Nel complesso, profili applicativi diversificati sostengono solide pipeline di innovazione e una crescita stabile nel mercato dei tappi e delle chiusure in plastica.
Analisi geografica
APAC Mercato dei tappi e chiusure in plastica
L'area Asia-Pacifico ha rappresentato il 40.12% dei volumi globali nel 2025, grazie alle dimensioni della Cina, agli standard qualitativi del Giappone e all'espansione dei settori delle bevande e farmaceutico dell'India. L'ondata di investimenti asettici dell'ASEAN intensifica ulteriormente il consumo di chiusure regionali, mentre le politiche di economia circolare accelerano l'adozione del PET riciclato. L'allineamento dell'Australia alle normative internazionali sulla sicurezza farmaceutica armonizza il commercio regionale e stimola la domanda di formati specializzati a prova di bambino.
Mercato dei tappi e delle chiusure in plastica in Medio Oriente e Africa
Medio Oriente e Africa registrano il CAGR più rapido, pari all'7.78%, al 2031. Le iniziative di diversificazione in Arabia Saudita ed Emirati Arabi Uniti stimolano gli investimenti esteri nel settore degli imballaggi, mentre la Turchia sfrutta la sua posizione strategica per le esportazioni. La crescita demografica della Nigeria e la base manifatturiera del Sudafrica aumentano la domanda di chiusure per bevande e prodotti per la casa. Le riforme regionali che incoraggiano la creazione di valore aggiunto locale supportano i futuri incrementi di capacità nel mercato dei tappi e delle chiusure in plastica.
Mercato europeo di tappi e chiusure in plastica
L'Europa bilancia ostacoli normativi e opportunità di sostenibilità. Le normative sui tappi vincolati impongono costosi retrofit di linea, ma consentono la differenziazione del design. La Germania guida i progetti di conformità tecnica, la Francia guida la progettazione premium e i tariffari EPR del Regno Unito rimodellano i modelli di costo. Spagna e Italia sfruttano le consolidate esportazioni di prodotti alimentari e bevande per sostenere la domanda di chiusure. L'enfasi collettiva sugli obiettivi dell'economia circolare accelera il passaggio a tappi monomateriale e con contenuto riciclato, preservando la rilevanza del mercato nonostante una crescita macroeconomica più lenta.
Ottieni analisi su importanti mercati geografici
Scarica PDF
Panorama normativo
La riprogettazione e la scelta dei materiali dettate dalle normative sono un fattore determinante per la domanda di tappi e chiusure in plastica, con l'Europa in testa. La direttiva UE sulla plastica monouso, che impone l'utilizzo di tappi con sistema di fissaggio sui contenitori per bevande in plastica monouso fino a 3 litri (in vigore da luglio 2024), ha accelerato l'ammodernamento delle linee di produzione e l'adozione di tecnologie di fissaggio per le chiusure delle bevande, mentre la progettazione per il riciclo è diventata un vincolo parallelo, in quanto le linee guida sulla riciclabilità e le aspettative armonizzate si fanno più stringenti.
Oltre al legame con gli imballaggi, i quadri normativi relativi al contenuto riciclato e alla conformità per il contatto con gli alimenti stanno influenzando la selezione e la documentazione delle resine. Il Regolamento (UE) 2025/40 sugli imballaggi e i rifiuti di imballaggio è entrato in vigore l'11 febbraio 2025 e si applica dal 12 agosto 2026, rafforzando gli obiettivi minimi di contenuto riciclato e i criteri di progettazione per il riciclo che influenzano le strategie di tappi monomateriale e la qualificazione del PCR (Process Control Recycling). Negli Stati Uniti, la conformità per il contatto con gli alimenti e i componenti di chiusura continua a basarsi sui percorsi della FDA, come i requisiti 21 CFR per i polimeri e i materiali di sigillatura applicabili, supportati dai continui aggiornamenti della FDA ai suoi set di dati sulle plastiche riciclate e sulle presentazioni per il contatto con gli alimenti (aggiornati a luglio 2026), che influenzano il modo in cui i produttori di chiusure e i proprietari di marchi giustificano l'uso del PCR negli usi finali regolamentati.
Analisi della catena del valore
La catena del valore comprende la fornitura a monte di prodotti petrolchimici e resine riciclate (polipropilene, polietilene, PET), additivi e coloranti, fornitori di stampi e sistemi a canale caldo, produzione di tappi mediante stampaggio a compressione e a iniezione, e a valle proprietari di marchi, riempitori/confezionatori conto terzi e rivenditori. Tra i principali fornitori di resine e materie prime figurano aziende come Dow, ExxonMobil, LyondellBasell, Borealis e SABIC, mentre la trasformazione è effettuata da specialisti globali e regionali di tappi come Berry Global, AptarGroup, Silgan Holdings, BERICAP, United Caps e Guala Closures. La fornitura di stampi e attrezzature rimane concentrata in consolidati distretti industriali in Germania, Italia, Svizzera e Cina, e i tempi di consegna per gli stampi a iniezione possono diventare un vincolo pratico quando i cicli di riprogettazione su larga scala dei tappi con cordino coincidono con la domanda stagionale delle bevande.
A valle, i requisiti di approvvigionamento e di prestazione delle linee di riempimento richiesti dai proprietari dei marchi impongono specifiche rigide in termini di coppia di serraggio, integrità della sigillatura e velocità di applicazione, mantenendo i cicli di qualificazione e la documentazione normativa al centro della selezione dei fornitori. Le strutture tariffarie EPR e gli obblighi relativi ai tappi vincolati stanno spingendo verso iterazioni di progettazione più frequenti e strategie di produzione multisito per mantenere la fornitura vicina alle operazioni di riempimento e ridurre gli attriti logistici. La complessità dei materiali e della conformità ha accresciuto il ruolo dei test, delle dichiarazioni di conformità e dei sistemi di tracciabilità, in particolare per i tappi per alimenti, bevande e prodotti farmaceutici, dove l'integrazione PCR e i requisiti di contatto con gli alimenti devono essere dimostrati in modo coerente in tutte le aree geografiche.
Panorama competitivo
La fusione azionaria di Amcor con Berry Global nel 2025 ha creato il più grande fornitore mondiale di imballaggi rigidi e flessibili, generando 650 milioni di dollari di risparmi sinergici e 180 milioni di dollari di investimenti annuali in ricerca e sviluppo. Silgan Holdings, Crown Holdings e AptarGroup seguono con acquisizioni mirate e potenziamenti della capacità produttiva per ampliare la portata tecnologica e la presenza regionale. L'acquisizione di Weener da parte di Silgan aggiunge linee di distribuzione e chiusure speciali con 20 milioni di euro di sinergie previste.
Gli operatori si differenziano attraverso la proprietà intellettuale dei tappi vincolati, i miglioramenti nello stampaggio a compressione e le partnership per le resine di origine biologica. L'automazione, l'ispezione visiva in linea e gli utensili a basso consumo energetico dominano i budget di capitale, supportando il mantenimento dei margini in un contesto di volatilità delle materie prime. La ricerca strategica di innovazione dei materiali basata sulla tecnologia EPR e di una produzione locale per il mercato locale nei mercati emergenti segnala una svolta competitiva verso la resilienza e la sostenibilità nel mercato dei tappi e delle chiusure in plastica.
Leader del settore dei tappi e delle chiusure in plastica
Silgan Holdings Inc.
Gruppo Aptar Inc.
BERICAP GmbH & Co. KG
Sistemi di chiusura internazionale
Acor SpA
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Luglio 2026: AptarGroup ha ampliato il portfolio di chiusure Aptar Closures, pensate per l'e-commerce e destinate ai settori della bellezza, della cura della persona e della pulizia della casa. L'obiettivo è migliorare le prestazioni in termini di distribuzione e movimentazione, allineando il design delle chiusure ai requisiti di durabilità richiesti per le spedizioni dirette al consumatore. Inoltre, si amplia la differenziazione, passando dalle semplici chiusure a vite a formati funzionali che contribuiscono a proteggere i proprietari dei marchi da perdite e danni durante il trasporto.
- Dicembre 2025: AptarGroup ha acquisito Sommaplast, fornitore brasiliano di soluzioni di confezionamento farmaceutico per la somministrazione orale di farmaci, inclusi tappi e componenti per l'erogazione. L'acquisizione rafforza la posizione di Aptar nei casi d'uso relativi al dosaggio regolamentato e all'aderenza alla terapia, dove precisione, compatibilità e documentazione sono fondamentali. Inoltre, amplia la presenza produttiva di Aptar e l'accesso ai clienti in America Latina per il confezionamento di prodotti sanitari ad alto margine.
- Novembre 2024: BERICAP ha acquisito la restante quota del 50% di BERICAP Nord America, assumendo il pieno controllo dell'azienda. Il controllo completo consente un processo decisionale più rapido in merito alla capacità produttiva, alla localizzazione dei prodotti e ai programmi per i clienti, in particolare per quanto riguarda le chiusure degli impianti di produzione di bevande e industriali nella regione. Questa mossa riflette inoltre la continua attenzione alla presenza produttiva regionale per migliorare i livelli di servizio e ridurre le difficoltà della catena di approvvigionamento.
Ambito e metodologia
Il mercato dei tappi e chiusure in plastica mira a studiare i vari segmenti del processo di produzione di tappi e chiusure in plastica e i consumatori finali. Gli utenti finali di tappi di plastica come prodotti farmaceutici, cosmetici e articoli da toeletta offrono vaste opportunità. Il materiale plastico utilizzato per la produzione di tappi e chiusure in plastica è termoplastico e termoindurente. I tappi e le chiusure in plastica sono riciclabili e leggeri, il che li rende ideali per il confezionamento di una varietà di bevande gassate e non gassate e prodotti industriali.
Il mercato dei tappi e delle chiusure in plastica è segmentato per applicazione (alimentari, prodotti farmaceutici, bevande, cosmetici e articoli da toeletta), materie prime (PP, HDPE, LDPE) e geografia. Le dimensioni e le previsioni del mercato sono fornite in termini di valore (milioni di USD) per tutti i segmenti di cui sopra.
Per tipo di prodotto
| Chiusure a vite |
| Chiusure di distribuzione |
| Chiusure a prova di bambino |
| Chiusure antimanomissione |
| Chiusure a corona |
| ROPP (Roll-On Pilfer-Proof) |
| Chiusure a scatto / a pressione |
Per materia prima
| Polipropilene (PP) |
| Polietilene ad alta densità (HDPE) |
| Polietilene a bassa densità (LDPE) |
| Polietilentereftalato (PET) |
| Cloruro di polivinile (PVC) |
| Altra materia prima |
Per tecnologia di produzione
| Stampaggio a compressione |
| Stampaggio a iniezione |
| Applicazione TE-Band post-stampo |
Per settore di utilizzo finale
| Bevande |
| Alimentare - Food |
| Eccipienti farmaceutici |
| Cura personale e cosmetici |
| Prodotti chimici domestici e industriali |
| Altro settore di utilizzo finale |
Per geografia
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Medio Oriente | Emirati Arabi Uniti |
| Arabia Saudita | ||
| Turchia | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Nigeria | ||
| Resto d'Africa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Per tipo di prodotto | Chiusure a vite | ||
| Chiusure di distribuzione | |||
| Chiusure a prova di bambino | |||
| Chiusure antimanomissione | |||
| Chiusure a corona | |||
| ROPP (Roll-On Pilfer-Proof) | |||
| Chiusure a scatto / a pressione | |||
| Per materia prima | Polipropilene (PP) | ||
| Polietilene ad alta densità (HDPE) | |||
| Polietilene a bassa densità (LDPE) | |||
| Polietilentereftalato (PET) | |||
| Cloruro di polivinile (PVC) | |||
| Altra materia prima | |||
| Per tecnologia di produzione | Stampaggio a compressione | ||
| Stampaggio a iniezione | |||
| Applicazione TE-Band post-stampo | |||
| Per settore di utilizzo finale | Bevande | ||
| Alimentare - Food | |||
| Eccipienti farmaceutici | |||
| Cura personale e cosmetici | |||
| Prodotti chimici domestici e industriali | |||
| Altro settore di utilizzo finale | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Europa | Regno Unito | ||
| Germania | |||
| Francia | |||
| Italia | |||
| Spagna | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| Giappone | |||
| India | |||
| Corea del Sud | |||
| Australia | |||
| Resto dell'Asia-Pacifico | |||
| Medio Oriente & Africa | Medio Oriente | Emirati Arabi Uniti | |
| Arabia Saudita | |||
| Turchia | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Nigeria | |||
| Resto d'Africa | |||
| Sud America | Brasile | ||
| Argentina | |||
| Resto del Sud America | |||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è la dimensione attuale del mercato dei tappi e delle chiusure in plastica?
Il mercato ha raggiunto i 8.18 milioni di tonnellate nel 2026 e si prevede che raggiungerà i 10.27 milioni di tonnellate entro il 2031, con un CAGR del 4.64%.
Quale tipologia di prodotto è quella con la maggiore domanda globale?
Le chiusure a vite dominano con una quota del 65.02% nel 2025 grazie alla versatilità e alla compatibilità con le linee di riempimento ad alta velocità.
Perché i cappellini legati stanno diventando obbligatori in Europa?
Le norme dell'UE mirano a ridurre i rifiuti mantenendo i tappi attaccati ai contenitori per bevande di capacità inferiore a 3 litri, a partire da luglio 2024.
Quale regione crescerà più rapidamente entro il 2031?
Il Medio Oriente e l'Africa registrano il CAGR più elevato, pari all'7.78%, in quanto i governi diversificano le economie ed espandono la produzione di beni di consumo.
In che modo la fusione Amcor-Berry Global inciderà sulla concorrenza?
L'accordo crea il più grande fornitore del settore, sbloccando 650 milioni di dollari di risparmi sui costi annuali e intensificando gli investimenti in ricerca e sviluppo.
Quali sfide devono affrontare i produttori per quanto riguarda i prezzi delle materie prime?
La volatilità delle materie prime di propilene ed etilene esercita pressioni sui margini, stimolando un maggiore utilizzo di resine riciclate e di tecnologie di stampaggio economiche.


