

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 4.90 miliardo di dollari |
| Dimensione del mercato (2031) | 7.94 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 10.10% CAGR |
| Mercato in più rapida crescita | Nord America |
| Il mercato più grande | Europa |
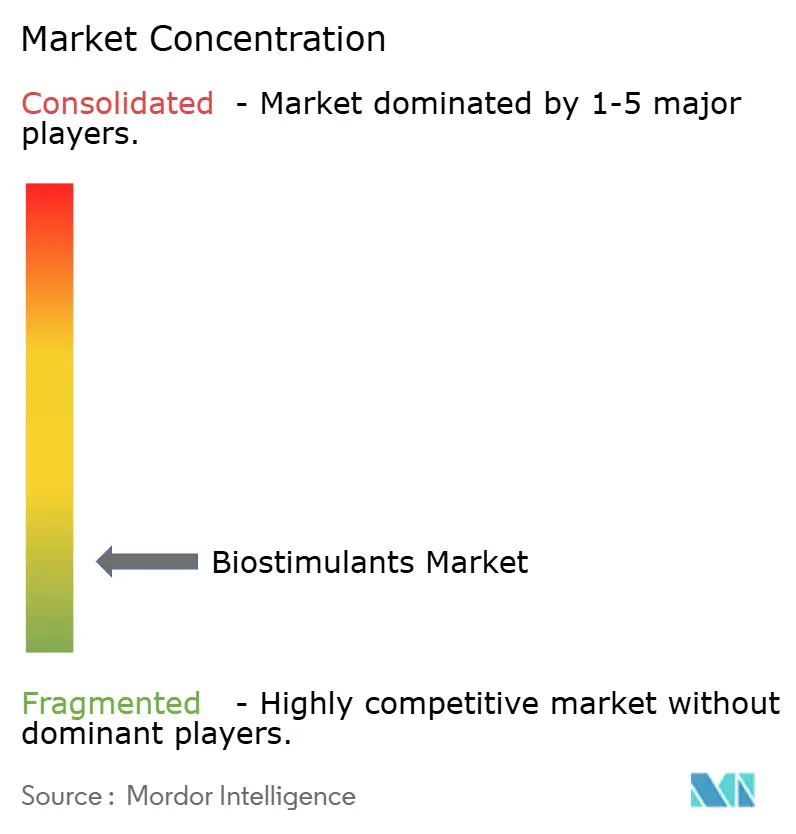
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei biostimolanti di Mordor Intelligence
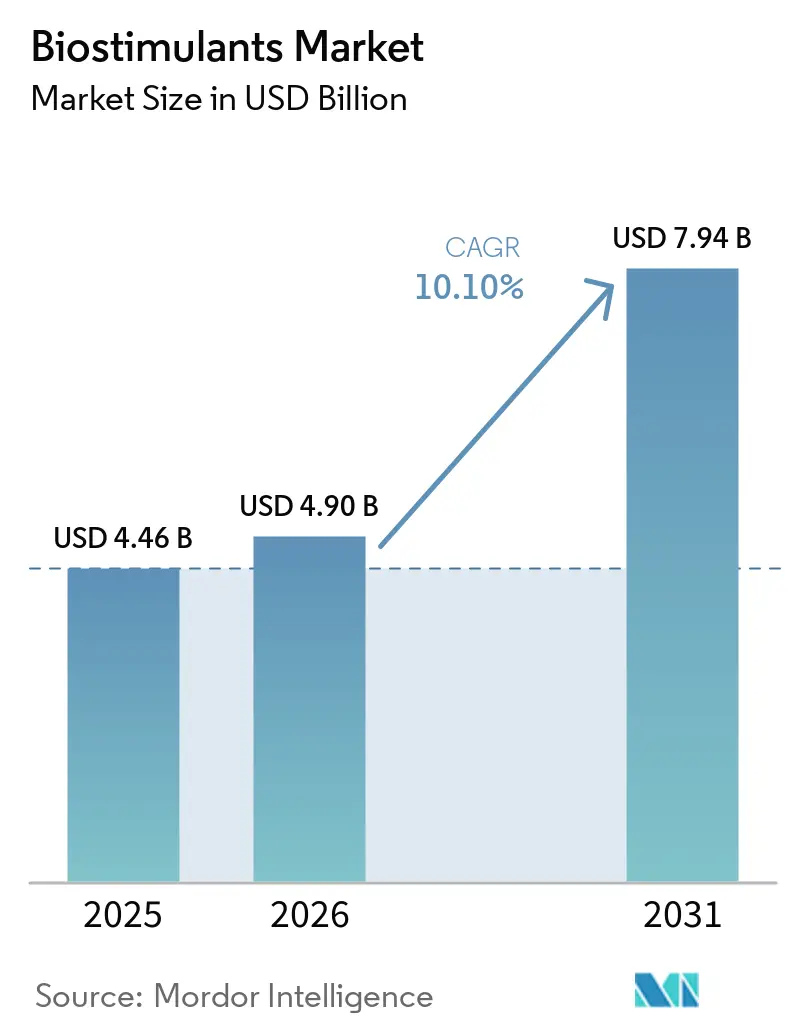
Si prevede che il mercato dei biostimolanti crescerà da 4.46 miliardi di dollari nel 2025 a 4.90 miliardi di dollari nel 2026, raggiungendo i 7.94 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 10.1% nel periodo 2026-2031. Questa traiettoria di crescita riflette un cambiamento nelle strategie di input agricoli, con gli agricoltori che integrano i biostimolanti come componente standard dei programmi di gestione delle colture, anziché limitarne l'uso alle sole prove in campo. La domanda di biostimolanti sta superando quella dei fertilizzanti convenzionali, poiché gli agricoltori ricercano una maggiore efficienza nutrizionale, una migliore tolleranza allo stress idrico e termico e una minore esposizione alle fluttuazioni dei prezzi dei fertilizzanti. Il riconoscimento normativo in Europa ha conferito al mercato dei biostimolanti un'identità di prodotto più definita. Inoltre, gli investimenti produttivi dei principali fornitori di input stanno aumentando l'importanza delle economie di scala, della conformità normativa e della distribuzione integrata nella competizione di mercato. La concentrazione di materie prime negli estratti di alghe e le limitate procedure di approvazione microbiologica in Europa stanno creando condizioni di approvvigionamento più restrittive in alcuni segmenti del mercato, favorendo le aziende con capacità di approvvigionamento e conformità affidabili. Inoltre, il mercato dei biostimolanti sta beneficiando delle iniziative di agricoltura intelligente dal punto di vista climatico e dei programmi di sequestro del carbonio nel suolo, collegando l'adozione di tali tecnologie non solo alla produttività agricola, ma anche alle opportunità di ricavo legate alla sostenibilità nelle principali regioni agricole.
Punti chiave del rapporto
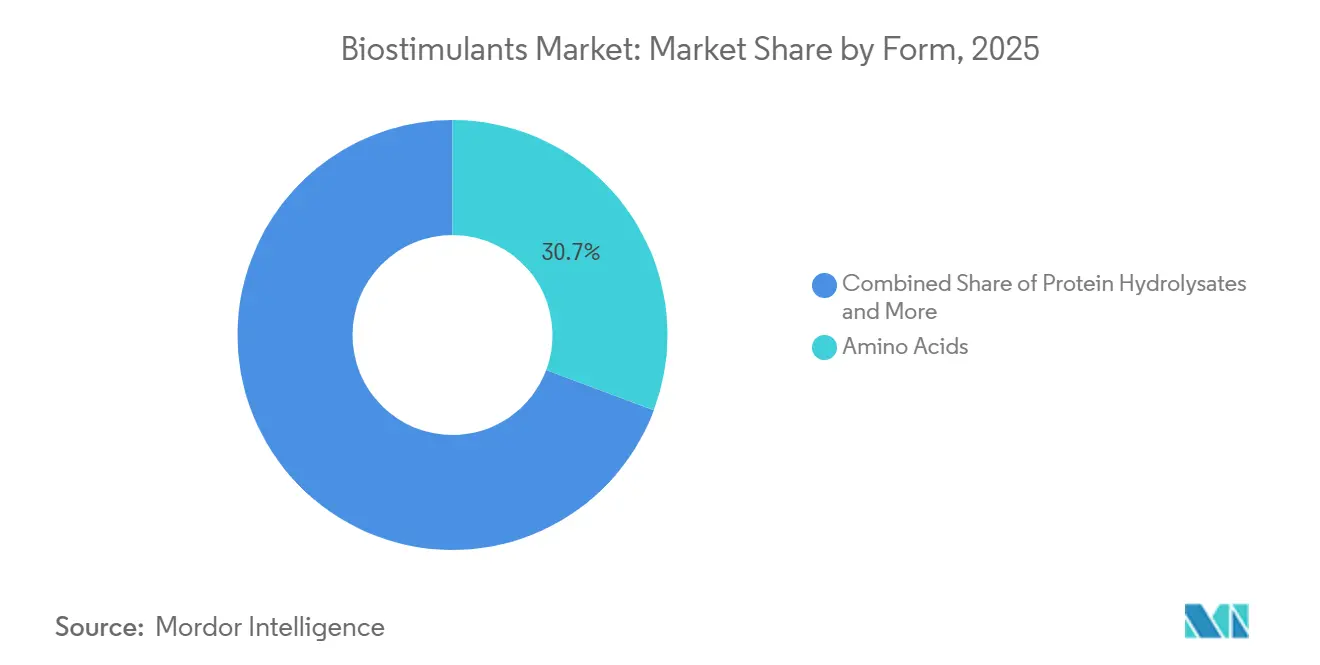
- Per tipologia, gli amminoacidi hanno rappresentato la quota maggiore di fatturato nel 2025, con il 30.7%, mentre l'acido umico è destinato a crescere al ritmo più rapido, con un CAGR del 12.6% dal 2026 al 2031.
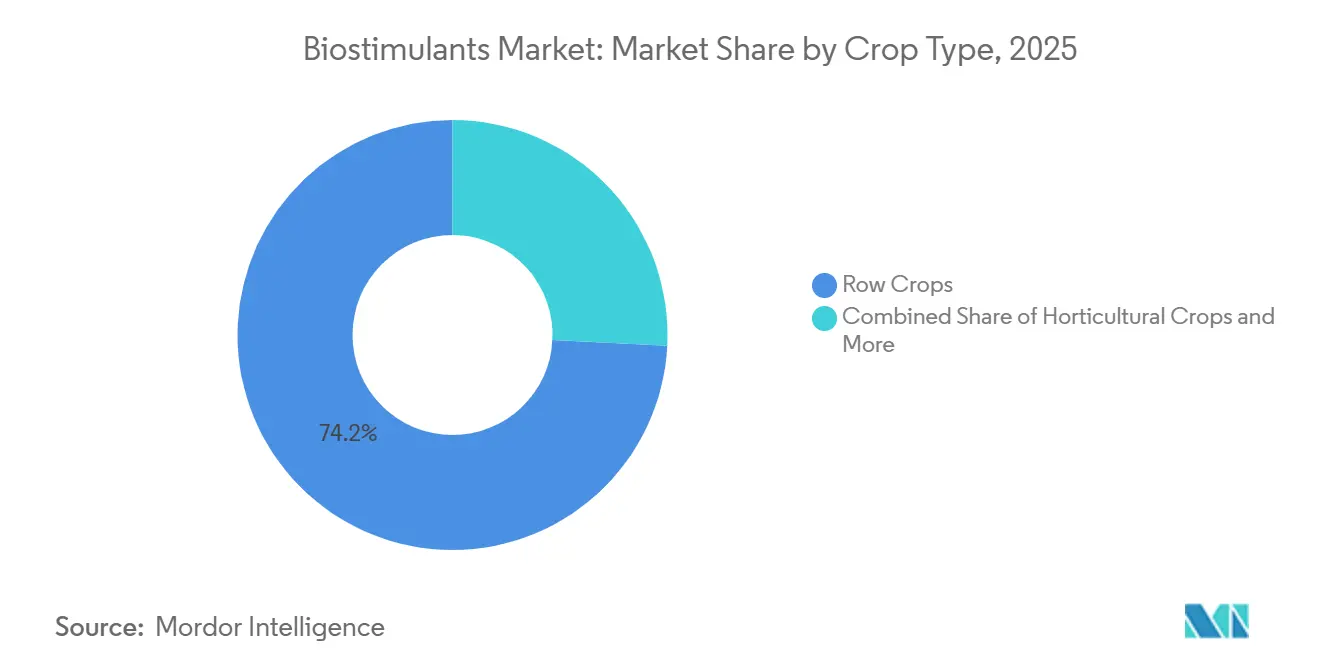
- Per tipologia di coltura, la quota di mercato dei biostimolanti per il segmento delle colture a filari ha rappresentato la quota maggiore, pari al 74.2% nel 2025, mentre si prevede che il mercato dei biostimolanti per il segmento delle colture orticole crescerà al tasso di crescita annuo composto (CAGR) più rapido, pari al 10.9%, dal 2026 al 2031.
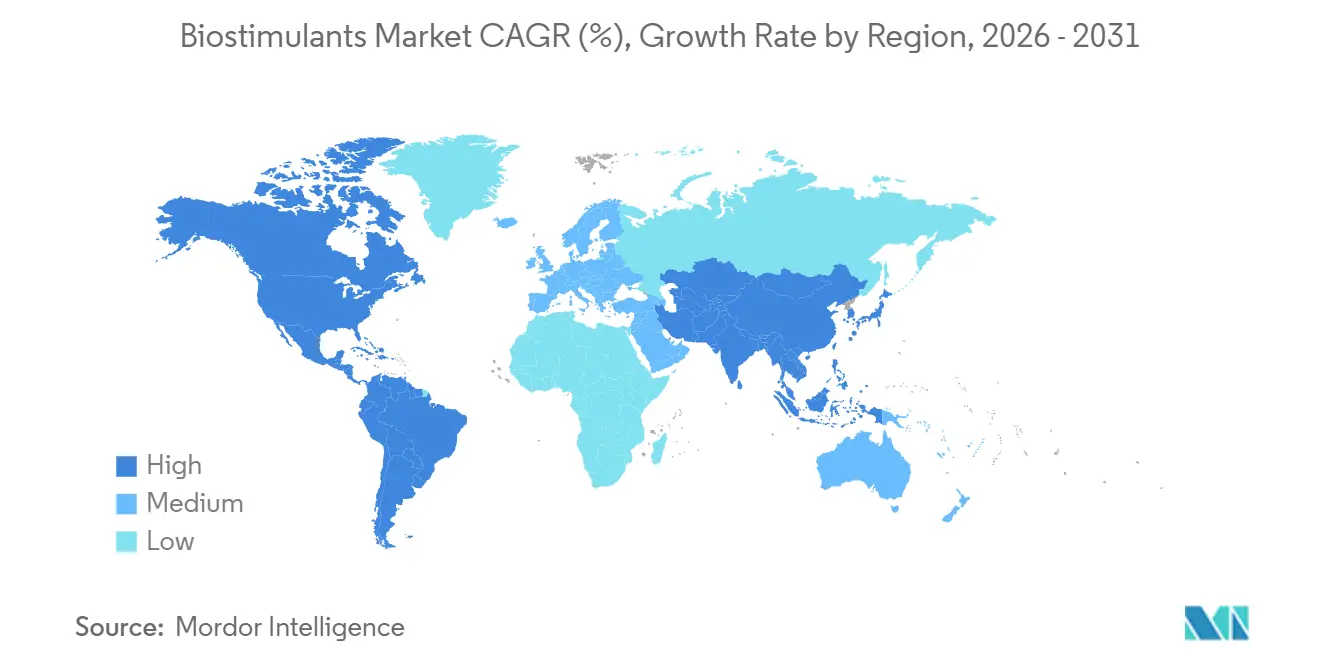
- Dal punto di vista geografico, l'Europa deteneva la quota maggiore di fatturato, pari al 38.3% nel 2025, mentre il Nord America è destinato a crescere al ritmo più sostenuto, con un tasso di crescita annuo composto (CAGR) del 12.7% dal 2026 al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei biostimolanti
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Adozione sostenibile di input agricoli | + 2.0% | Globale, guidato da Nord America ed Europa | Medio termine (2-4 anni) |
| Terreni biologici e filiere del valore sensibili ai residui | + 1.5% | Europa, Sud America e Asia-Pacifico | Medio termine (2-4 anni) |
| Riconoscimento normativo e legittimazione del prodotto: vantaggi | + 1.2% | Europa, Nord America e India | Medio termine (2-4 anni) |
| Prove di resistenza allo stress abiotico e di stabilità della resa produttiva | + 1.0% | A livello globale, con la massima urgenza in Medio Oriente, Nord Africa e Asia meridionale. | Medio termine (2-4 anni) |
| Percorsi di monetizzazione del carbonio e dei crediti naturali | + 0.8% | Nord America e Europa | A lungo termine (≥ 4 anni) |
| Integrazione dei programmi di sementi e fertilizzanti | + 0.7% | Nord America, Europa e Asia-Pacifico | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Adozione sostenibile di input agricoli
L'adozione di input agricoli sostenibili rimane un fattore chiave della domanda nel mercato dei biostimolanti, in quanto si allinea sia con le attuali dinamiche economiche agricole sia con i requisiti agronomici. La volatilità dei prezzi dei fertilizzanti a seguito della pandemia di COVID-19 ha spinto gli agricoltori a rivalutare le decisioni relative agli input. Molte aziende agricole utilizzano ora i biostimolanti per migliorare l'efficienza nutrizionale piuttosto che come sostituti dei programmi di fertilizzazione standard. Questo cambiamento è significativo in quanto integra i biostimolanti nei budget colturali principali, spesso con conseguente utilizzo ripetuto dopo i cicli di prova iniziali. Uno studio del 2025 condotto da ricercatori dell'Università di Córdoba, in Spagna, ha dimostrato che i biostimolanti a base di amminoacidi, combinati con urea a lento rilascio, hanno aumentato il contenuto proteico dei cereali fino al 4.2% rispetto ai controlli non trattati in condizioni semi-aride.
Terreni coltivati con metodo biologico e filiere del valore sensibili ai residui
La superficie coltivata con metodi biologici e le filiere sensibili ai residui stanno ampliando la base di clienti del mercato dei biostimolanti al di là dei sistemi di coltivazione tradizionali. I requisiti di approvvigionamento dei rivenditori stanno alimentando un'ulteriore domanda, poiché gli standard di approvvigionamento senza residui spesso incoraggiano i coltivatori ad adottare soluzioni biologiche, anche in assenza di obblighi normativi formali. Secondo l'Economic Research Service del Dipartimento dell'Agricoltura degli Stati Uniti, le vendite di alimenti biologici hanno raggiunto i 65.4 miliardi di dollari nel 2024, indicando una forte domanda a valle [1] Fonte: United States Department of Agriculture Economic Research Service, “Organic Agriculture,” ERS USDA, ers.usda.gov . Questo è significativo per il mercato dei biostimolanti, poiché la sua adozione non è più limitata a un piccolo segmento biologico. I coltivatori di colture a filari e i produttori ortofrutticoli di alto valore stanno rispondendo sempre più a pressioni simili da parte degli acquirenti provenienti dai mercati alimentari e di esportazione.
Riconoscimento normativo e vantaggi in termini di legittimità del prodotto
Il riconoscimento normativo ha conferito al mercato dei biostimolanti un livello di legittimità che prima mancava. Le linee guida aggiornate della Commissione Europea hanno chiarito i requisiti e i criteri di etichettatura per i prodotti di origine biologica, aspetto particolarmente significativo per i prodotti a base di amminoacidi destinati all'agricoltura biologica. Analogamente, l'India sta compiendo progressi in questa direzione attraverso modifiche al Regolamento sul controllo dei fertilizzanti. Tale riconoscimento in genere accresce la fiducia degli agricoltori, che spesso precede un aumento dei tassi di penetrazione su larga scala. Con l'istituzione di percorsi normativi specifici da parte di un numero crescente di Paesi, il mercato dei biostimolanti diventa più facilmente comprensibile per distributori, agronomi e agricoltori, accorciando così il ciclo di vendita e facilitando un'espansione più ampia del portafoglio prodotti.
Punti di prova relativi allo stress abiotico e alla stabilità del rendimento
I fattori di stress abiotico stanno guidando la crescita del mercato dei biostimolanti, poiché gli agricoltori cercano soluzioni per mantenere la stabilità della resa in condizioni quali calore, salinità, siccità e degrado del suolo. Ricercatori dell'Università di Debrecen, in Ungheria, hanno dimostrato, in uno studio pubblicato nel 2025 sulla rivista Chemical and Biological Technologies in Agriculture, che le applicazioni di acido umico hanno aumentato la lunghezza totale delle radici del 55%, la superficie radicale del 30% e la formazione di radici laterali dell'85% nel mais in condizioni di trattamento ottimali. Inoltre, uno studio del 2025 condotto da ricercatori dell'Università Agraria di Plovdiv, in Bulgaria, e dell'Università di Scienze Applicate di Geisenheim, in Germania, ha rilevato che l'estratto di Ascophyllum nodosum ha aumentato la resa dei peperoni dal 28% al 46% e quella delle melanzane dall'81% al 108% in prove in campo aperto. Questi risultati stanno rafforzando la fiducia nel raggiungimento di benefici agronomici misurabili, in particolare nei sistemi colturali orticoli e orientati all'esportazione.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Definizioni globali e regole di rivendicazione frammentate | -1.0% | Al di fuori dell'Europa, in particolare in Africa, nel Sud-est asiatico e nell'Asia meridionale. | A lungo termine (≥ 4 anni) |
| Prestazioni sul campo incoerenti a seconda delle condizioni | -0.8% | Presente a livello globale, con la maggiore esposizione nell'Africa subsahariana e nell'Asia meridionale. | Medio termine (2-4 anni) |
| Maggiore severità nell'applicazione delle richieste di risarcimento e rischio di riclassificazione. | -0.6% | Europa e Nord America | Medio termine (2-4 anni) |
| Concentrazione delle alghe marine come materia prima e volatilità del raccolto | -0.5% | A livello globale, con un impatto maggiore sugli acquirenti europei e nordamericani. | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Definizioni globali e regole di rivendicazione frammentate
La frammentazione delle definizioni legali continua a limitare il mercato dei biostimolanti in molte regioni al di fuori dell'Europa. In diversi paesi dell'Africa, del Sud-est asiatico e dell'Asia meridionale, questi prodotti sono regolamentati da normative simili a quelle sui pesticidi. Ciò comporta requisiti di dati più ampi e tempi di registrazione più lunghi, che molti fornitori trovano difficili da gestire. Secondo l'European Biostimulants Industry Council (EBIC), le attuali norme di conformità, comprese le restrizioni relative alle liste positive e i requisiti di sicurezza chimica, rappresentano una sfida significativa, soprattutto per le piccole imprese che mirano a commercializzare nuove soluzioni microbiche. Questo problema è strettamente legato ai rischi di violazione delle dichiarazioni, poiché i fornitori potrebbero investire nello sviluppo di prodotti solo per poi trovarsi di fronte a standard di dichiarazione diversi o a classificazioni di prodotto differenti nelle varie giurisdizioni. Fino a quando non verrà istituito un quadro internazionale più ampio, si prevede che il mercato dei biostimolanti crescerà in modo disomogeneo, con le differenze normative che influenzeranno la concorrenza quasi quanto le prestazioni agronomiche.
Prestazioni sul campo incoerenti in diverse condizioni
Le prestazioni incoerenti sul campo rappresentano ancora un limite per il mercato dei biostimolanti, poiché l'efficacia del prodotto varia significativamente in base alle condizioni di temperatura, alla biologia del suolo e alle fasi di crescita delle colture. Una ricerca pubblicata nel 2025 sul SABRAO Journal of Breeding and Genetics ha evidenziato che i trattamenti con biostimolanti a base di amminoacidi in Kazakistan hanno mostrato risposte agronomiche più marcate durante la stagione di crescita del 2023 rispetto alla stagione più calda del 2024. Questo risultato conferma che la variabilità ambientale incide direttamente sulla costanza delle prestazioni sul campo. Tale variabilità rappresenta una sfida per la fiducia degli agricoltori, poiché i risultati spesso differiscono tra regioni e stagioni. Di conseguenza, i fornitori di biostimolanti devono condurre un maggior numero di prove di validazione localizzate, fornire supporto di consulenza agronomica e migliorare la formazione dei distributori per facilitare una più ampia adozione commerciale nei mercati agricoli sensibili al prezzo.
Analisi del segmento
Per forma: gli amminoacidi guidano, l'acido umico crea slancio nei programmi di agricoltura estensiva
Nel 2025, gli amminoacidi detenevano la quota di fatturato maggiore, pari al 30.7%. Questo primato è attribuito alla loro ampia compatibilità con i sistemi di fertirrigazione, i programmi di efficienza nutrizionale e le applicazioni di gestione dello stress in diverse categorie di colture. Le formulazioni a base di amminoacidi sono ampiamente utilizzate in cereali, ortaggi e colture orticole grazie alla loro perfetta integrazione nei programmi di fertilizzazione e nelle routine di protezione delle colture esistenti. Il segmento beneficia di un elevato tasso di acquisti ripetuti nei sistemi di agricoltura commerciale, dove gli agricoltori privilegiano la semplicità operativa e i miglioramenti misurabili della qualità del raccolto. Inoltre, la loro lunga durata di conservazione, la facilità di manipolazione e la crescente integrazione nei programmi di input biologici continuano a favorirne l'adozione nelle regioni agricole di produzione su larga scala in tutto il mondo.
Si prevede che l'acido umico registrerà il tasso di crescita annuo composto (CAGR) più rapido, pari al 12.6%, dal 2026 al 2031. Questa crescita è trainata dalle crescenti preoccupazioni relative al degrado del suolo, all'efficienza nell'utilizzo dei nutrienti e allo stress idrico delle colture in agricoltura commerciale. Le formulazioni a base di acido umico sono sempre più utilizzate nelle coltivazioni di mais, soia e cereali grazie alla loro capacità di migliorare la disponibilità di nutrienti e supportare l'attività radicale in diverse condizioni di campo. Anche i prodotti a base di acido fulvico stanno guadagnando terreno per la loro rapida interazione con le piante e le proprietà chelanti, mentre gli estratti di alghe marine rimangono importanti per le applicazioni di gestione dello stress. L'innovazione di prodotto si concentra sempre più su miscele biologiche multiattive integrate nei programmi di fertilizzazione e trattamento delle sementi all'interno dei sistemi di produzione agricola tradizionali.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipologia di coltura: le colture a filari mantengono le economie di scala, l'orticoltura offre una crescita di valore più rapida
Nel 2025, il segmento delle colture a filari deteneva la quota di mercato maggiore, pari al 74.2%, per i biostimolanti. La coltivazione estensiva di colture come mais, soia, grano e riso continua a generare una forte domanda di prodotti biologici che migliorano l'efficienza dei nutrienti e gestiscono lo stress. I biostimolanti vengono sempre più spesso integrati in programmi di concimazione integrati, anziché essere commercializzati esclusivamente come input per colture specializzate. Le grandi aziende agricole commerciali stanno adottando questi prodotti grazie alla loro capacità di migliorare la resilienza delle colture e ottimizzare l'uso dei nutrienti in condizioni ambientali mutevoli. L'adozione nelle colture a filari è ulteriormente favorita da solide reti di consulenza agronomica e da canali di distribuzione ampliati, che migliorano l'accessibilità dei prodotti e ne promuovono l'uso ricorrente nei sistemi di produzione agricola globali.
Si prevede che il mercato dei biostimolanti per il segmento delle colture orticole crescerà al tasso di crescita annuo composto (CAGR) più rapido, pari al 10.9%, dal 2026 al 2031. Questa crescita è trainata dal maggiore valore economico di frutta, verdura e colture specializzate, dove anche miglioramenti moderati in termini di resa e qualità hanno un impatto significativo sulla redditività delle aziende agricole. I coltivatori orticoli utilizzano sempre più estratti di alghe, amminoacidi e formulazioni microbiche per migliorare la tolleranza allo stress, l'aspetto dei frutti e la durata di conservazione. Anche i sistemi di coltivazione orientati all'esportazione stanno favorendo una maggiore adozione di biostimolanti, poiché la gestione dei residui e la costanza della qualità del raccolto sono fattori di acquisto cruciali. Questa tendenza è particolarmente evidente nelle coltivazioni protette, nei vigneti e nei sistemi di produzione di ortaggi specializzati in Europa, Sud America e nella regione Asia-Pacifico.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
Mercato europeo dei biostimolanti
Nel 2025, l'Europa deteneva la quota di mercato maggiore, pari al 38.3%. La regione mantiene la sua posizione di leadership grazie al regolamento dell'Unione Europea, che ha istituito un quadro giuridico formale per i biostimolanti vegetali, migliorando la standardizzazione dei prodotti e la commercializzazione transfrontaliera. L'Europa beneficia inoltre di una forte diffusione dell'agricoltura biologica e di un maggiore supporto normativo per gli input agricoli sostenibili. Paesi come Spagna, Francia, Germania e Italia continuano a trainare la domanda, poiché le loro industrie cerealicole, orticole, olivicole e vitivinicole danno priorità alla gestione dei residui e agli standard di qualità per l'esportazione. Reti di consulenza agronomica avanzate e una maggiore consapevolezza sull'importanza degli input biologici favoriscono ulteriormente l'adozione commerciale sia nei sistemi di produzione agricola estensiva che in quelli ad alto valore aggiunto in tutta la regione.
Mercato dei biostimolanti del Nord America
Si prevede che il mercato nordamericano crescerà al tasso annuo composto (CAGR) più rapido, pari al 12.7%, dal 2026 al 2031. Questa crescita è sostenuta dall'espansione dell'agricoltura di precisione, dai programmi di agricoltura intelligente dal punto di vista climatico e dal crescente interesse per i prodotti che migliorano l'efficienza nutrizionale nelle grandi aziende agricole. Gli Stati Uniti e il Canada continuano ad aumentare l'integrazione di input biologici nei sistemi di coltivazione di mais, soia, ortaggi e colture specializzate. Una solida rete di distribuzione e pratiche di gestione aziendale agricola avanzate stanno inoltre accelerando l'adozione di formulazioni di biostimolanti legate all'ottimizzazione della fertilizzazione e alla gestione dello stress. Gli agricoltori commerciali valutano sempre più questi prodotti attraverso risultati agronomici misurabili piuttosto che mediante l'uso sperimentale, rafforzando la domanda ricorrente nei sistemi di produzione di colture a filari e orticole in tutto il settore agricolo regionale.
Mercato dei biostimolanti in APAC, Sud America e Medio Oriente e Africa
La regione Asia-Pacifico sta rafforzando la sua posizione attraverso l'espansione delle iniziative di agricoltura sostenibile e la maggiore adozione di input biologici. Secondo il Press Information Bureau del governo indiano, 146 prodotti biostimolanti sono stati inclusi nell'Allegato VI del Fertilizer Control Order (FCO) entro settembre 2025 per regolamentare la qualità, l'efficacia e gli standard di commercializzazione dei prodotti [2] Fonte: Press Information Bureau, “146 Biostimulant Products Included Under Fertilizer Control Order,” Governo dell'India, pib.gov.in. India e Cina stanno attivamente supportando programmi di gestione biologica e sostenibile dei nutrienti per ridurre la dipendenza dagli input agricoli convenzionali. Il Sud America rimane significativo grazie ai suoi sistemi di produzione orientati all'esportazione di soia, caffè e frutta. Nel frattempo, il Medio Oriente e l'Africa stanno assistendo alla graduale adozione di input biologici, guidata da sfide come lo stress idrico, l'esposizione alla salinità e le priorità di gestione della qualità del suolo.
Ottieni analisi su importanti mercati geografici
Scarica PDF
Panorama competitivo
Il mercato è moderatamente frammentato e la concorrenza è suddivisa tra produttori diversificati di prodotti fitosanitari e fornitori specializzati di prodotti biologici. Attori chiave come Syngenta Crop Protection AG, BASF SE, UPL Limited, FMC Corporation e Bayer AG competono con aziende specializzate come BioAtlantis Ltd. e Rovensa Next SL. I grandi fornitori multinazionali sfruttano ampie reti di distribuzione e risorse normative, mentre le aziende specializzate si concentrano su soluzioni biologiche specifiche per le colture e sul supporto agronomico localizzato all'interno di diversi sistemi di produzione agricola.
Le strategie competitive si concentrano sempre più sull'espansione della capacità produttiva, sull'integrazione del portafoglio biologico e sulle partnership tecnologiche. Le aziende stanno potenziando le proprie pipeline di prodotti a base microbica, di amminoacidi e di alghe per migliorare la gestione dello stress e l'efficienza nutrizionale nell'agricoltura commerciale. Le acquisizioni strategiche e gli accordi di partnership stanno accelerando, poiché i fornitori mirano ad ottenere un accesso più rapido alle tecnologie biologiche e alle reti di distribuzione regionali. Lo sviluppo dei prodotti si sta spostando verso piattaforme biologiche integrate piuttosto che formulazioni singole, riflettendo la crescente domanda di soluzioni combinate per la nutrizione e la resilienza delle colture. Inoltre, i produttori stanno investendo maggiormente nella validazione agronomica sul campo e nella conformità normativa per rafforzare il proprio posizionamento commerciale nei vari mercati agricoli e sistemi di produzione a livello globale.
Il contesto competitivo si sta spostando sempre più verso piattaforme di produzione biologica integrate, supportate da una capacità produttiva su larga scala e dal controllo della catena di approvvigionamento regionale. Ad esempio, Syngenta AG ha inaugurato uno stabilimento per prodotti biologici di 22,000 metri quadrati a Orangeburg, nella Carolina del Sud, nel giugno 2025, con una capacità produttiva annua di 16,000 tonnellate metriche di biostimolanti [3] Fonte: Syngenta, “Syngenta to Become Global Leader in Biologicals; Expanding Nature Inspired Solutions for Farmers,” Syngenta, syngenta.com . Le aziende stanno integrando sempre più i prodotti biologici con sistemi di input agricoli più ampi che affrontano gli obiettivi di efficienza nutrizionale, gestione dello stress e sostenibilità. I fornitori con una solida competenza normativa, capacità di formulazione avanzate e supporto agronomico localizzato stanno rafforzando il loro posizionamento competitivo man mano che l'adozione dell'agricoltura biologica si espande nelle operazioni agricole commerciali globali.
Leader del settore dei biostimolanti
UPL limitato
Syngenta Crop Protection AG (Gruppo Syngenta)
FMC Corporation
BASF SE
Bayer AG
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Marzo 2026: BASF SE ha finalizzato l'acquisizione di AgBiTech, azienda specializzata nella protezione biologica delle colture con una presenza significativa in Brasile. Questa acquisizione rafforza il portafoglio di prodotti biologici di BASF ed espande le sue capacità produttive in Sud America, una regione che sta assistendo a una crescente adozione di biostimolanti nelle filiere di soia, caffè e canna da zucchero.
- Giugno 2025: Syngenta Crop Protection AG ha inaugurato a Orangeburg, nella Carolina del Sud, uno stabilimento di produzione di prodotti biologici di 22,000 metri quadrati, con una capacità produttiva annua di 16,000 tonnellate di biostimolanti. Questo sviluppo ha posizionato Syngenta tra i maggiori produttori di biostimolanti in Nord America e ha rafforzato le sue attività già esistenti in Brasile, Italia, India e Norvegia.
- Febbraio 2025: Syngenta Crop Protection AG e Ceres Biotics hanno annunciato una partnership strategica globale per il lancio di VIXERAN, un biostimolante derivato dal batterio endofitico Azotobacter salinestris ceppo CECT9690.
Ambito del rapporto sul mercato globale dei biostimolanti
I biostimolanti sono sostanze e microrganismi di origine naturale o biologica che promuovono la crescita delle piante, migliorano l'efficienza dei nutrienti, aumentano la tolleranza allo stress e incrementano la qualità dei raccolti. Vengono utilizzati in agricoltura per rafforzare la resistenza delle piante agli stress abiotici come siccità, salinità e calore, contribuendo al contempo a una produttività agricola sostenibile.
Il rapporto sul mercato dei biostimolanti è segmentato per forma in aminoacidi, acido fulvico, acido umico, idrolizzati proteici, estratti di alghe e altri biostimolanti, per tipo di coltura in colture commerciali, colture orticole e colture a filari, e per area geografica in Nord America, Sud America, Europa, Asia-Pacifico, Medio Oriente e Africa. Le previsioni di mercato sono fornite in termini di valore in USD e volume in tonnellate metriche.
Per modulo
| Aminoacidi |
| Acido fulvico |
| Acido umico |
| Idrolizzati proteici |
| Estratti di alghe |
| Altri biostimolanti |
Per tipo di coltura
| Colture a filari |
| Colture orticole |
| Colture in contanti |
Per geografia
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Europa | Germania |
| Francia | |
| Italia | |
| Spagna | |
| Regno Unito | |
| Russia | |
| Olanda | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Australia | |
| Indonesia | |
| Tailandia | |
| Vietnam | |
| Philippines | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente | Arabia Saudita |
| Iran | |
| Turchia | |
| Resto del Medio Oriente | |
| Africa | Sud Africa |
| Egitto | |
| Nigeria | |
| Resto d'Africa |
| Per modulo | Aminoacidi | |
| Acido fulvico | ||
| Acido umico | ||
| Idrolizzati proteici | ||
| Estratti di alghe | ||
| Altri biostimolanti | ||
| Per tipo di coltura | Colture a filari | |
| Colture orticole | ||
| Colture in contanti | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Francia | ||
| Italia | ||
| Spagna | ||
| Regno Unito | ||
| Russia | ||
| Olanda | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Australia | ||
| Indonesia | ||
| Tailandia | ||
| Vietnam | ||
| Philippines | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente | Arabia Saudita | |
| Iran | ||
| Turchia | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Egitto | ||
| Nigeria | ||
| Resto d'Africa | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Definizione del mercato
- TASSO DI DOSAGGIO MEDIO - Il tasso di applicazione medio è il volume medio di biostimolanti applicati per ettaro di terreno agricolo nella rispettiva regione/paese.
- TIPO DI COLTURA - Il tipo di coltura comprende colture a filari (cereali, legumi, semi oleosi), colture orticole (frutta e verdura) e colture commerciali (colture di piantagione, colture da fibra e altre colture industriali)
- FUNZIONE - La funzione di protezione delle colture dei prodotti agricoli biologici comprende prodotti che prevengono o controllano vari stress biotici e abiotici.
- TIPO - I biostimolanti aumentano la crescita e la resa delle colture prevenendo o controllando vari stress abiotici.
| Parola chiave | Definizione |
|---|---|
| Colture da reddito | Le colture commerciali sono colture non consumabili vendute come parte intera o parziale del raccolto per produrre prodotti finali con scopo di lucro. |
| Gestione integrata dei parassiti (IPM). | L’IPM è un approccio rispettoso dell’ambiente e sostenibile per il controllo dei parassiti in varie colture. Implica una combinazione di metodi, inclusi controlli biologici, pratiche colturali e uso selettivo di pesticidi. |
| Agenti di biocontrollo batterico | Batteri utilizzati per controllare parassiti e malattie nelle colture. Funzionano producendo tossine dannose per i parassiti bersaglio o competendo con loro per i nutrienti e lo spazio nell'ambiente di coltivazione. Alcuni esempi di agenti di biocontrollo batterico comunemente usati includono Bacillus thuringiensis (Bt), Pseudomonas fluorescens e Streptomyces spp. |
| Prodotto fitosanitario (PPP). | Un prodotto fitosanitario è una formulazione applicata alle colture per proteggerle da parassiti, come erbe infestanti, malattie o insetti. Contengono uno o più principi attivi con altri coformulanti come solventi, supporti, materiale inerte, agenti bagnanti o adiuvanti formulati per garantire un'efficacia ottimale del prodotto. |
| Patogeno | Un agente patogeno è un organismo che causa una malattia al suo ospite, con la gravità dei sintomi della malattia |
| Parassitoidi | I parassitoidi sono insetti che depongono le uova sopra o all'interno dell'insetto ospite, mentre le loro larve si nutrono dell'insetto ospite. In agricoltura, i parassitoidi possono essere utilizzati come forma di controllo biologico dei parassiti, poiché aiutano a controllare i danni causati dai parassiti alle colture e riducono la necessità di pesticidi chimici. |
| Nematodi entomopatogeni (EPN). | I nematodi entomopatogeni sono nematodi parassiti che infettano e uccidono i parassiti rilasciando batteri dal loro intestino. I nematodi entomopatogeni sono una forma di agenti di biocontrollo utilizzati in agricoltura |
| Micorriza vescicolare-arbuscolare (VAM). | I funghi VAM sono specie di funghi micorrizici. Vivono nelle radici di diverse piante di ordine superiore. Sviluppano una relazione simbiotica con le piante nelle radici di queste piante. |
| Agenti di controllo biologico dei funghi | Gli agenti di biocontrollo fungino sono i funghi benefici che controllano i parassiti e le malattie delle piante. Sono un'alternativa ai pesticidi chimici. Infettano e uccidono i parassiti o competono con i funghi patogeni per i nutrienti e lo spazio |
| Biofertilizzanti | I biofertilizzanti contengono microrganismi benefici che migliorano la fertilità del suolo e promuovono la crescita delle piante |
| Biopesticidi | I biopesticidi sono composti naturali/a base biologica utilizzati per gestire i parassiti agricoli utilizzando effetti biologici specifici |
| Predatori | I predatori in agricoltura sono gli organismi che si nutrono di parassiti e aiutano a controllare i danni causati dai parassiti alle colture. Alcune specie di predatori comuni utilizzate in agricoltura includono coccinelle, merletti e acari predatori |
| Agenti di biocontrollo | Gli agenti di biocontrollo sono organismi viventi utilizzati per controllare i parassiti e le malattie in agricoltura. Sono alternative ai pesticidi chimici e sono noti per il loro minore impatto sull’ambiente e sulla salute umana. |
| Fertilizzanti organici | Il fertilizzante organico è composto da materiale animale o vegetale utilizzato da solo o in combinazione con uno o più elementi o composti di derivazione non sintetica utilizzati per la fertilità del suolo e la crescita delle piante. |
| Idrolizzati proteici (PH) | I biostimolanti a base di idrolizzato proteico contengono aminoacidi liberi, oligopeptidi e polipeptidi prodotti mediante idrolisi enzimatica o chimica di proteine, principalmente di origine vegetale o animale. |
| Biostimolanti/regolatori della crescita delle piante (PGR) | I biostimolanti/regolatori della crescita vegetale (PGR) sono sostanze derivate da risorse naturali per migliorare la crescita e la salute delle piante stimolando i processi vegetali (metabolismo). |
| Emendamenti del suolo | Gli ammendanti del suolo sono sostanze applicate al suolo che ne migliorano la salute, come la fertilità e la struttura del suolo. |
| Estratto di alghe marine | Gli estratti di alghe sono ricchi di micro e macronutrienti, proteine, polisaccaridi, polifenoli, fitormoni e osmoliti. Queste sostanze stimolano la germinazione dei semi e l’attecchimento delle colture, la crescita totale delle piante e la produttività |
| Composti relativi al biocontrollo e/o alla promozione della crescita (CRBPG). | I composti correlati al biocontrollo o alla promozione della crescita (CRBPG) sono la capacità di un batterio di produrre composti per il biocontrollo dei fitopatogeni e la promozione della crescita delle piante. |
| Batteri simbiotici che fissano l'azoto | I batteri simbiotici che fissano l'azoto, come il Rhizobium, ottengono cibo e riparo dall'ospite e, in cambio, aiutano fornendo azoto fisso alle piante. |
| Fissazione dell'azoto | La fissazione dell'azoto è un processo chimico nel suolo che converte l'azoto molecolare in ammoniaca o composti azotati correlati |
| ARS (Servizio Ricerche Agrarie). | ARS è la principale agenzia di ricerca scientifica interna del Dipartimento dell'Agricoltura degli Stati Uniti. Ha lo scopo di trovare soluzioni ai problemi agricoli affrontati dagli agricoltori del paese |
| Regolamento fitosanitario | Le normative fitosanitarie imposte dai rispettivi enti governativi controllano o vietano l'importazione e la commercializzazione di determinati insetti, specie vegetali o prodotti di queste piante per prevenire l'introduzione o la diffusione di nuovi parassiti o agenti patogeni delle piante. |
| Ectomicorrize (ECM). | L'ectomicorriza (ECM) è un'interazione simbiotica dei funghi con le radici alimentatrici delle piante superiori in cui sia la pianta che i funghi traggono vantaggio dall'associazione per la sopravvivenza. |
Hai bisogno di maggiori dettagli sulla definizione del mercato?
Fai una domanda
Metodologia della ricerca
Mordor Intelligence segue una metodologia in quattro fasi in tutti i nostri rapporti.
- Passaggio 1: identificare le variabili chiave: Al fine di costruire una solida metodologia di previsione, le variabili e i fattori identificati nella Fase 1 vengono testati rispetto ai numeri storici di mercato disponibili. Attraverso un processo iterativo vengono impostate le variabili necessarie per la previsione di mercato e sulla base di tali variabili viene costruito il modello.
- Step-2: Costruisci un modello di mercato: Le stime delle dimensioni del mercato per gli anni previsti sono in termini nominali. L'inflazione non fa parte del prezzo e il prezzo medio di vendita (ASP) viene mantenuto costante per tutto il periodo di previsione.
- Passaggio 3: convalida e finalizzazione: In questa importante fase, tutti i numeri di mercato, le variabili e le chiamate degli analisti vengono convalidati attraverso una vasta rete di esperti di ricerca primari del mercato studiato. Gli intervistati vengono selezionati tra livelli e funzioni per generare un quadro olistico del mercato studiato.
- Fase 4: Risultati della ricerca: Report sindacati, incarichi di consulenza personalizzati, database e piattaforme di abbonamento.

Ottieni maggiori dettagli sulla metodologia di ricerca
Scarica PDF




