

Dimensioni e quota di mercato dei dispositivi glucometrici per uso personale
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
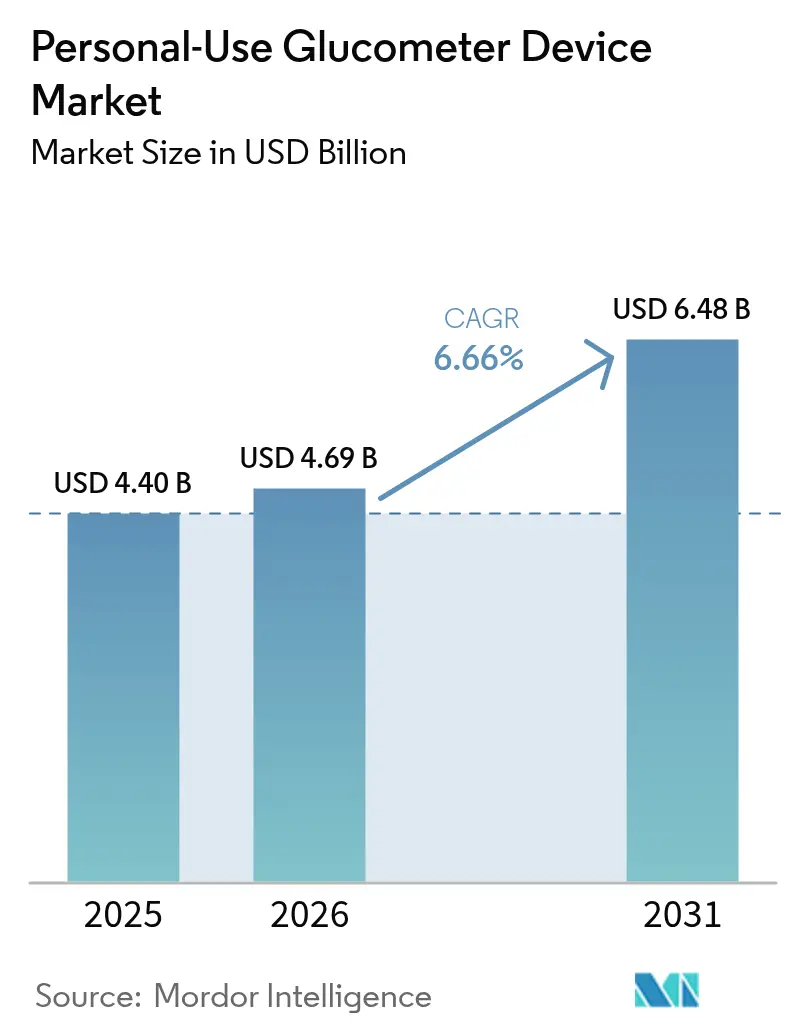
| Dimensione del mercato (2026) | 4.69 miliardo di dollari |
| Dimensione del mercato (2031) | 6.48 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 6.66% CAGR |
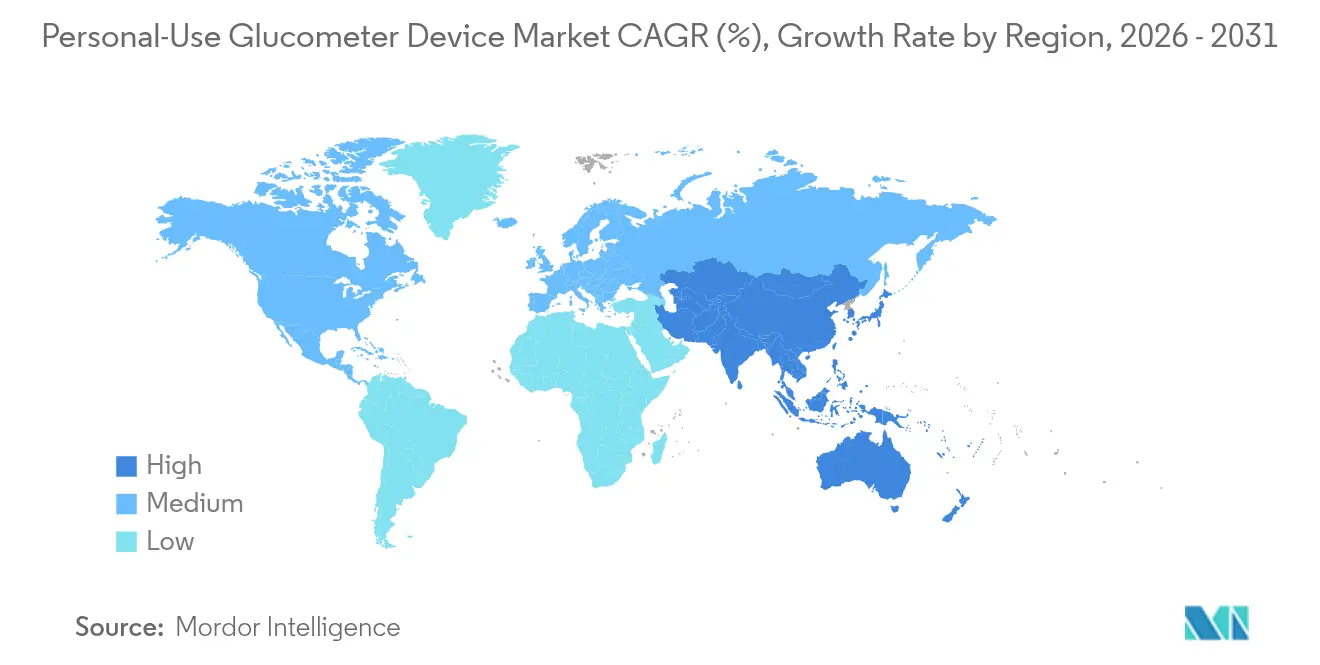
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
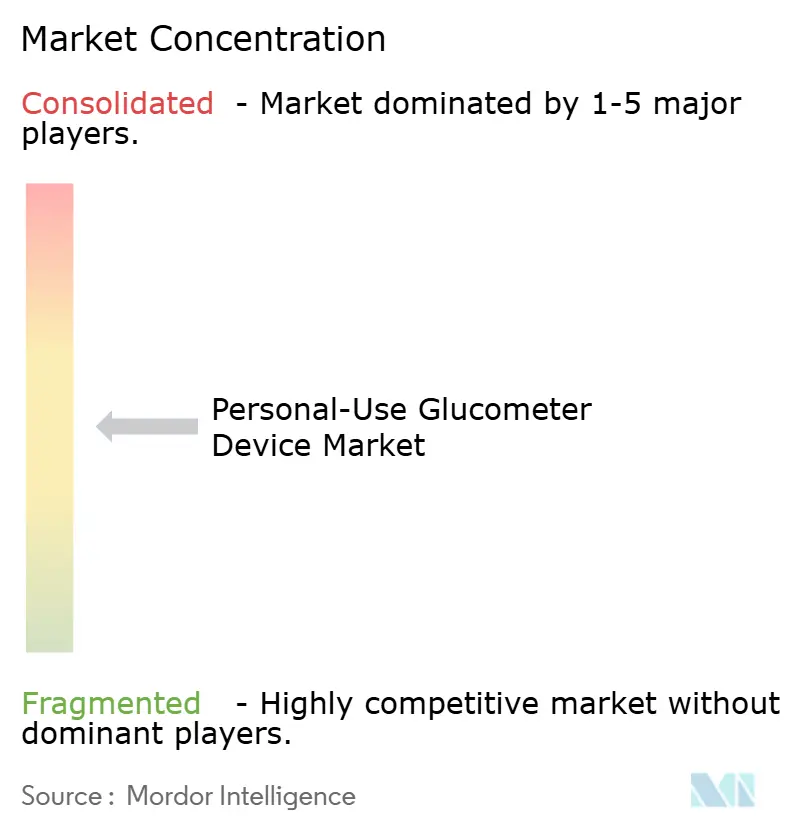
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei dispositivi glucometrici per uso personale di Mordor Intelligence
Si stima che il mercato dei dispositivi per la misurazione della glicemia a uso personale nel 2026 raggiungerà i 4.69 miliardi di dollari, in crescita rispetto ai 4.40 miliardi di dollari del 2025, con proiezioni per il 2031 che indicano 6.48 miliardi di dollari, con un CAGR del 6.66% nel periodo 2026-2031. L'espansione riflette l'effetto combinato dell'aumento della prevalenza del diabete, dell'invecchiamento della popolazione e dei costanti aumenti dei rimborsi per i misuratori connessi. La continua innovazione dei sensori, l'integrazione con gli smartphone e le autorizzazioni per i farmaci da banco (OTC) ampliano la base di riferimento oltre i pazienti insulino-dipendenti, mentre l'analisi in tempo reale migliora il processo decisionale terapeutico. La crescita beneficia anche dell'espansione dell'adozione di soluzioni per il benessere tra i consumatori non diabetici e di finanziamenti di venture capital costanti che accelerano progetti miniaturizzati e a basso consumo. L'intensità competitiva rimane moderata, ma si sta intensificando man mano che i player di scala collegano i dati sulla glicemia con la somministrazione automatizzata di insulina, il coaching digitale e le piattaforme di intelligenza artificiale generativa.
Punti chiave del rapporto
- Per componente, le strisce reattive hanno dominato il mercato dei dispositivi per la misurazione della glicemia per uso personale con il 64.62% nel 2025, mentre i dispositivi per la misurazione della glicemia sono destinati a registrare il CAGR più rapido, pari al 8.96%, entro il 2031.
- In base alla tecnologia, l'automonitoraggio della glicemia ha rappresentato il 34.98% del fatturato nel 2025, mentre il monitoraggio continuo della glicemia è destinato a crescere a un CAGR del 12.06%.
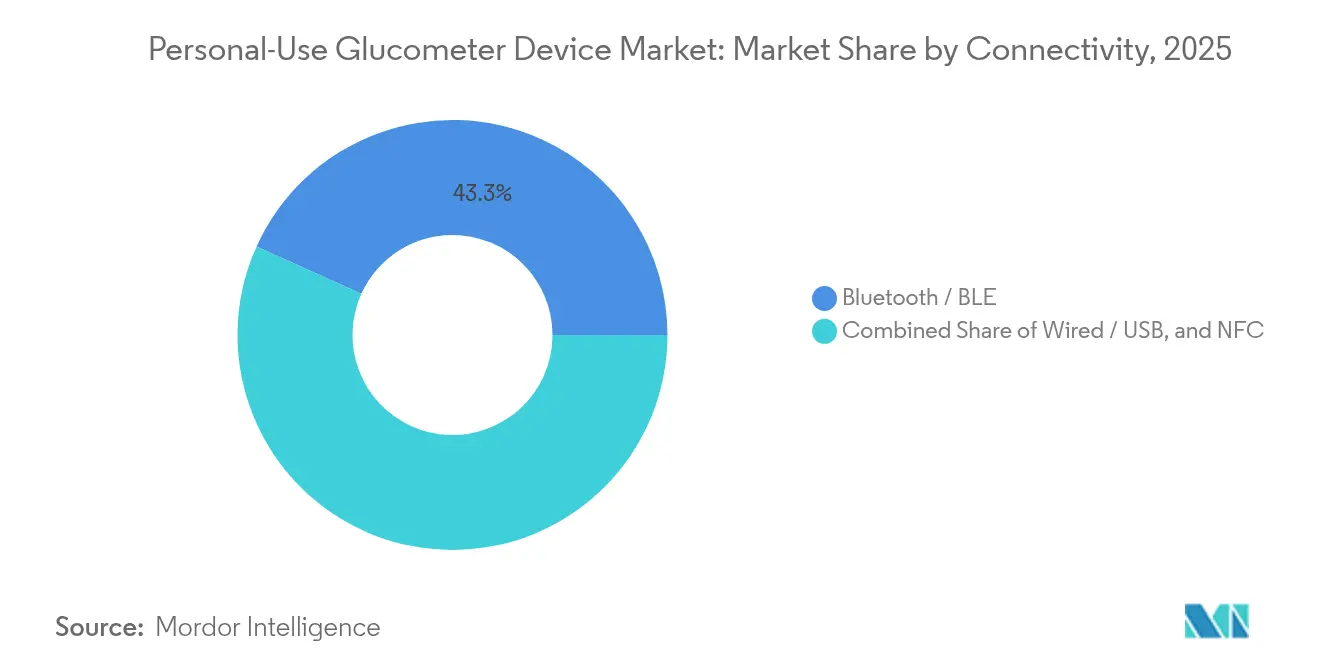
- In termini di connettività, nel 43.25 il Bluetooth ha rappresentato il 2025% dei ricavi; si prevede che la comunicazione in prossimità aumenterà a un CAGR dell'10.98% fino al 2031.
- In base all'utente finale, il segmento dell'assistenza domiciliare ha rappresentato l'88.15% del fatturato del settore nel 2025, mentre si prevede che gli utenti del settore sportivo e benessere cresceranno a un CAGR dell'11.31%.
- In termini geografici, il Nord America ha detenuto una quota di fatturato del 42.10% nel 2025, ma l'area Asia-Pacifico è sulla buona strada per raggiungere il CAGR più rapido, pari al 12.28%, entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei dispositivi glucometrici per uso personale
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento della prevalenza del diabete e invecchiamento della popolazione | + 1.8% | Globale, con il maggiore impatto in APAC e MEA | A lungo termine (≥ 4 anni) |
| I contatori intelligenti collegati agli smartphone guadagnano terreno nei rimborsi | + 1.2% | Nord America e UE, espansione in APAC | Medio termine (2-4 anni) |
| Espansione del GM continuo e flash nel prediabete di tipo 2 | + 1.5% | Globale, guidato dai mercati sviluppati | Medio termine (2-4 anni) |
| Approvazione OTC dei misuratori ottici non invasivi | + 0.9% | Quadri normativi del Nord America e dell'UE | A breve termine (≤ 2 anni) |
| I dispositivi indossabili per il benessere favoriscono l'adozione da parte dei non diabetici | + 0.8% | Globale, concentrato nei centri urbani | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento della prevalenza del diabete e invecchiamento della popolazione
La prevalenza globale del diabete potrebbe superare i 783.2 milioni entro il 2045, creando una domanda sostenuta di monitor facili da usare [3] Centers for Disease Control and Prevention, “IDF Diabetes Atlas: Global, regional and country-level diabetes prevalence estimates for 2021 and projections for 2045,” stacks.cdc.gov . Il problema è particolarmente sentito nella regione Asia-Pacifico, dove la Cina registra già una prevalenza del 13.67% e si prevede che raggiungerà il 29.1% entro il 2050. Gli anziani hanno bisogno di interfacce semplificate, display più grandi e connettività affidabile, il che spinge i produttori a perfezionare l'ergonomia e i comandi vocali. La combinazione di pressioni demografiche e patologiche garantisce che il mercato dei glucometri per uso personale continui ad espandersi anche in contesti con rimborsi limitati. L'enorme volume di potenziali utenti sostiene una crescita dei volumi a lungo termine in grado di assorbire l'erosione dei prezzi.
I contatori intelligenti collegati agli smartphone guadagnano terreno nei rimborsi
Nel 2023, Medicare ha allineato le regole di copertura con le linee guida dell'ADA, rinunciando alla conferma tramite puntura del dito e includendo i pazienti di tipo 2 che assumono solo insulina basale, sovvenzionando così l'80% dei costi dei sistemi CGM approvati [2] Sean M. Oser & Tamara K. Oser, “Medicare Coverage of Continuous Glucose Monitoring — 2023 Updates,” aafp.org . Gli assicuratori privati hanno seguito rapidamente l'esempio, citando riduzioni documentate dell'A1c e una riduzione degli eventi ipoglicemici. In Europa, Norvegia e Belgio hanno introdotto finanziamenti nazionali per i monitor basati su sensori, mentre altri mercati stanno valutando mosse simili. Il rimborso riduce i costi a carico del paziente, favorendo l'adozione su larga scala e consentendo ai fornitori di raggruppare smartphone, app e portali cloud. Poiché gli assicuratori collegano i dati dei sensori con le analisi sulla salute della popolazione, il rimborso rimane un fattore determinante per il mercato dei dispositivi glucometri per uso personale.
Espansione di GM continuo e flash nel prediabete di tipo 2
Studi clinici dimostrano che il monitoraggio continuo riduce l'HbA1c anche nelle coorti di pazienti con diabete di tipo 2 non insulino-dipendenti, supportando l'espansione della copertura e l'adozione da parte delle cure primarie. Le autorità sanitarie pubbliche stanno ora studiando i risultati di costo-efficacia che collocano il CGM entro le soglie di disponibilità a pagare accettate per gli utenti che utilizzano solo la terapia basale. Gli utenti prediabetici e del benessere sono circa 720 milioni a livello globale, rappresentando un mercato inesplorato per il feedback metabolico precoce. Piattaforme di consumo come Ultrahuman dimostrano come l'analisi dello stile di vita incoraggi gli aggiustamenti dietetici tra gli individui sani. Queste dinamiche spingono i sensori continui più in profondità nella prevenzione primaria, ampliando la base commerciale per il mercato dei dispositivi glucometrici per uso personale.
Approvazione OTC dei misuratori ottici non invasivi
Nel 2024 la FDA ha approvato Stelo di Dexcom e Lingo di Abbott come primi CGM da banco, eliminando le barriere alla prescrizione [1] US Food and Drug Administration, “FDA Clears First Over-the-Counter Continuous Glucose Monitor,” fda.gov . I produttori di dispositivi ora vendono direttamente tramite farmacie ed e-commerce, raggiungendo i diabetici in fase iniziale e i consumatori attenti al benessere. Gli studi di rilevamento ottico mostrano prototipi basati su Raman che raggiungono il 12.8% MARD, avvicinandosi all'accuratezza di livello clinico. L'accesso da banco rimodella il marketing, enfatizza le app intuitive e supporta le entrate da abbonamento. La rapida adozione da parte dei consumatori accelera i volumi di dati, consentendo un coaching personalizzato e alimentando la pressione competitiva nel mercato dei dispositivi glucometri per uso personale.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevato costo di vita dei materiali di consumo (strisce/sensori) | -1.4% | Globale, più acuto nei mercati emergenti | A lungo termine (≥ 4 anni) |
| Differenze di accuratezza rispetto al riferimento di laboratorio nei climi tropicali | -0.8% | Regioni tropicali, APAC, MEA, Sud America | Medio termine (2-4 anni) |
| Le normative sulla sicurezza informatica e sulla privacy dei dati si inaspriscono | -0.6% | Globale, guidato dall'applicazione delle norme del Nord America e dell'UE | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevato costo di vita dei materiali di consumo (strisce/sensori)
Il costo annuo di possesso di un CGM varia tra 1,200 e 3,600 dollari, mentre le confezioni da 100 strisce reattive costano al dettaglio tra 35 e 170 dollari, mettendo in difficoltà gli utenti non assicurati e a basso reddito. Persino il conveniente Stelo di Dexcom costa in media 100 dollari al mese. Sondaggi condotti in sei paesi in via di sviluppo confermano lacune di accessibilità economica che frenano l'aderenza al monitoraggio costante. I produttori rispondono con sensori a lunga durata e sconti sui pacchetti, ma il calo dei costi dovuto ai volumi rimane graduale. In assenza di sussidi più ampi, il peso dei materiali di consumo continua a frenare l'adozione nei segmenti sensibili al prezzo del mercato dei dispositivi glucometrici per uso personale.
Differenze di accuratezza rispetto al riferimento di laboratorio nei climi tropicali
Calore e umidità possono indurre fino al 30.1% di errore in pochi minuti, compromettendo la fiducia clinica nelle regioni calde. Studi ospedalieri in Thailandia e nelle Filippine segnalano una varianza sistematica durante i mesi monsonici, costringendo a test di stress ad alta intensità di lavoro. Gli enzimi a striscia si degradano sotto l'effetto di cicli di temperatura oscillanti, mentre le membrane dei sensori subiscono l'infiltrazione di umidità. I fornitori stanno riprogettando il packaging e la schermatura elettronica, ma l'affidabilità sul campo è in ritardo rispetto ai benchmark di laboratorio. La persistente accuratezza rallenta l'approvazione delle linee guida e limita il mercato dei dispositivi glucometrici per uso personale nelle economie equatoriali.
Analisi del segmento
Per componente: i materiali di consumo continuano a sostenere i ricavi
Le strisce reattive hanno conquistato il 64.62% del mercato dei dispositivi per glucometri per uso personale nel 2025, preservando un flusso di rifornimento ad alto margine che garantisce i flussi di cassa del produttore. I dispositivi, tuttavia, stanno registrando il CAGR più rapido, pari al 8.96%, poiché gli utenti si stanno orientando verso piattaforme integrate e ricche di sensori che riducono il costo per lettura nel tempo. Sensori a lunga durata come il Dexcom G7 15-Day dimostrano come gli aggiornamenti hardware riducano la spesa mensile e migliorino la praticità. Gli accessori, dai caricatori di lancette ai supporti per smartphone, generano ricavi modesti ma in crescita, poiché connettività e comfort influenzano la scelta del marchio.
L'innovazione dei glucometri ora si rivolge a ecosistemi a piattaforma singola che abbinano sensori proprietari ad app basate sull'intelligenza artificiale. FreeStyle Libre 2 Plus di Abbott, il primo CGM statunitense a collegarsi direttamente alla somministrazione automatizzata di insulina, illustra la convergenza hardware-software che sta rimodellando il mercato dei dispositivi per glucometri per uso personale. I fornitori sperimentano anche lettori ottici riutilizzabili progettati per sfruttare la fotonica senza strisce reattive, comprimendo potenzialmente la domanda di materiali di consumo. Mentre le strisce reattive rimangono dominanti, i progressi incrementali nei sensori spostano costantemente il peso dei ricavi verso apparecchiature durevoli e abbonamenti cloud.

Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tecnologia: il monitoraggio continuo interrompe l'egemonia SMBG
L'automonitoraggio della glicemia detiene ancora una quota del 34.98%, grazie all'accessibilità economica e alla familiarità del medico. Tuttavia, i sensori continui stanno superando il CAGR del 12.06%, poiché i dati di tendenza in tempo reale riducono il rischio di ipoglicemia e supportano la titolazione della dose. Studi randomizzati nell'assistenza primaria mostrano che gli utenti di CGM ottengono cali di HbA1c di 1.3 punti percentuali rispetto a 0.8 punti nelle coorti con puntura del dito. Prototipi ottici non invasivi dimostrano un aumento accelerato della precisione, supportato da algoritmi spettroscopici di apprendimento automatico.
I fornitori di tecnologia integrano sensori con dashboard di telemedicina, ampliando la supervisione clinica e aprendo la strada ai pagamenti basati sul valore per le compagnie assicurative. Il CGM monouso Simplera di Medtronic, di dimensioni dimezzate rispetto al suo predecessore, dimostra come le riduzioni del fattore di forma favoriscano il comfort e l'adozione. Con la riduzione degli spread di rimborso e dei costi dei componenti, il CGM sembra destinato a erodere la leadership nel mercato dei dispositivi per la misurazione della glicemia a rilascio controllato (SMBG) nel mercato dei glucometri per uso personale.
Per connettività: il Bluetooth regna mentre l'NFC accelera
Il Bluetooth ha mantenuto una quota di fatturato del 43.25% nel 2025, beneficiando del supporto universale per smartphone e di stack di accoppiamento consolidati. Si prevede tuttavia che la comunicazione in prossimità (NFC) crescerà dell'10.98% all'anno, poiché consente l'upload "tap-to-scan" senza configurazione da parte dell'utente. I chip NFC consumano anche meno energia, prolungando la durata dei sensori e favorendo la progettazione di dispositivi completamente monouso. I cavi USB e proprietari permangono per le stazioni di download cliniche, ma scompaiono nei canali consumer.
La connettività è ora alla base della differenziazione analitica. Dexcom ha recentemente lanciato la prima piattaforma di intelligenza artificiale generativa per il biosensore del glucosio basata su Google Vertex AI, un'iniziativa che richiede collegamenti dati stabili e a bassa latenza. La semplicità della tecnologia NFC supporta gli utenti anziani e i clienti dei mercati emergenti che si affidano a telefoni Android entry-level, ampliando la penetrazione nel mercato dei dispositivi per la misurazione della glicemia per uso personale.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per utente finale: l'assistenza domiciliare domina ma il benessere è in crescita
Le applicazioni per l'assistenza domiciliare hanno rappresentato l'88.15% del fatturato nel 2025, riflettendo la natura quotidiana dell'autogestione del diabete. Le approvazioni per i farmaci da banco al dettaglio ora consentono l'acquisto senza appuntamento, rafforzando l'adozione a livello familiare. Allo stesso tempo, si prevede un CAGR dell'11.31% per gli utenti di sport e benessere, poiché atleti e persone che desiderano perdere peso adottano i CGM per ottimizzare dieta e allenamento. Uno studio multi-braccio su indiani non diabetici che utilizzano la piattaforma di Ultrahuman ha illustrato come le curve glicemiche in tempo reale incoraggino scelte alimentari più salutari.
La copertura mediatica mainstream ha normalizzato il CGM per la consapevolezza metabolica, sebbene permangano lacune nell'alfabetizzazione dei dati. I produttori rispondono integrando informazioni codificate a colori e la registrazione automatizzata degli alimenti. L'adozione del benessere diversifica quindi i ricavi e crea una porta d'ingresso preventiva per il mercato dei dispositivi glucometrici per uso personale.
Analisi geografica
Mercato nordamericano dei dispositivi glucometri per uso personale
Il Nord America ha guidato il mercato dei dispositivi per la misurazione della glicemia a uso personale, con una quota di fatturato del 42.10% nel 2025, grazie al finanziamento da parte dei pagatori, all'adozione precoce della tecnologia e a solide reti di distribuzione. L'ampliamento della copertura Medicare e i successivi aggiornamenti da parte dei pagatori privati hanno ampliato l'idoneità per i sensori continui, stimolando una crescita a due cifre delle unità. L'atteggiamento favorevole della FDA statunitense nei confronti delle autorizzazioni OTC amplia ulteriormente il canale di vendita al consumatore e riduce i cicli di commercializzazione. Il Canada rispecchia queste tendenze, promuovendo progetti pilota di rimborso nazionale per i sensori flash.
Mercato dei dispositivi glucometri per uso personale nella regione Asia-Pacifico
Si prevede che l'area Asia-Pacifico registrerà un CAGR del 12.28% fino al 2031, poiché l'elevata prevalenza converge con l'aumento del reddito disponibile della classe media. I programmi di salute digitale della Cina dimostrano che le piattaforme integrate possono ridurre la glicemia a digiuno dell'1.68% e l'HbA1c di 0.45 punti tra gli utenti coinvolti. L'adozione in India dello screening dell'HbA1c al punto di cura, con un costo ICUR di soli 185.10 USD/QALY nelle aree rurali, ne sottolinea la sostenibilità economica. Anche le iniziative governative per localizzare l'assemblaggio dei sensori probabilmente ridurranno i prezzi per gli utenti finali, alimentando un'ulteriore espansione del mercato dei dispositivi glucometrici per uso personale.
Mercato dei dispositivi glucometri per uso personale in EMEA e LATAM
L'Europa mantiene una crescita stabile a una cifra media, sostenuta da misure di finanziamento nazionali come la decisione della Norvegia del 2023 di rimborsare i monitor basati su sensori. Il regolamento UE sui dispositivi medici armonizza i parametri di sicurezza, favorendo le aziende con rigorosi sistemi di qualità. Nel frattempo, l'America Latina e il Medio Oriente e l'Africa mostrano un'incidenza crescente, ma l'adozione è in ritardo a causa dei costi e della limitata copertura da parte dei pagatori. Ciononostante, gli appalti filantropici e i progetti pilota di telemedicina negli Stati del Consiglio di Cooperazione del Golfo prefigurano un potenziale di crescita incrementale.
Panorama normativo
I dispositivi glucometri per uso personale sono generalmente regolamentati come sistemi diagnostici in vitro (IVD), con l'accesso al mercato determinato dalle aspettative di prestazioni e qualità specifiche di ciascuna giurisdizione. Negli Stati Uniti, la FDA ha stabilito un quadro normativo per i sistemi di automonitoraggio della glicemia (SMBG) da banco, che include linee guida che enfatizzano la progettazione di studi per utenti non esperti e prestazioni di accuratezza robuste per l'uso da banco, spesso considerate più rigorose rispetto allo standard ISO 15197:2013 utilizzato in molte gare d'appalto e programmi di approvvigionamento internazionali.
In Europa, la valutazione della conformità è gestita ai sensi del Regolamento (UE) 2017/746 (IVDR) per i dispositivi diagnostici in vitro (IVD), supportato dalle linee guida del Medical Device Coordination Group (MDCG) che possono influenzare le aspettative in termini di classificazione e prove di efficacia. La Cina richiede la registrazione presso l'NMPA per i sistemi di automonitoraggio della glicemia (misuratori, strisce reattive e soluzioni di controllo), con prestazioni allineate agli standard nazionali (ad esempio, GB/T 19634), e ha pubblicato linee guida di revisione tecnica più specifiche per gli approcci emergenti di monitoraggio non invasivo. In tutti i mercati, le autorità di regolamentazione richiedono comunemente valutazioni multi-lotto e verifiche con gli utenti non professionisti, il che aumenta la necessità di solidi controlli di progettazione, etichettatura e sistemi di qualità post-commercializzazione per i lanci globali.
Panorama competitivo
La competizione si concentra sulla leadership tecnologica, sugli ecosistemi integrati e sull'agilità normativa. Abbott, Dexcom e Roche si posizionano collettivamente al vertice della classifica, ciascuna sfruttando piattaforme dati per fidelizzare gli utenti. L'accordo di agosto 2024 tra Abbott e Medtronic collega i sensori FreeStyle Libre ai microinfusori automatici per insulina, ampliando l'assistenza a ciclo chiuso. Dexcom conta i pazienti attraverso motori di analisi basati sull'intelligenza artificiale che personalizzano il coaching e segnalano le escursioni glicemiche in tempo reale.
I player a media capitalizzazione cercano di colmare il vuoto. Glucotrack ha sviluppato un monitor impiantabile attraverso studi clinici first-in-human, eliminando potenzialmente i dispositivi indossabili esterni. Tandem Diabetes Care ha firmato un accordo con Abbott nel giugno 2025 per integrare il rilevamento del glucosio e dei chetoni nel suo portafoglio di dispositivi di somministrazione automatizzata. Tali alleanze consolidano i flussi di dati, complicano la differenziazione dei nuovi operatori e aumentano i costi di passaggio nel mercato dei dispositivi per la glucometria a uso personale.
Gli standard normativi sollevano ostacoli tecnici. La norma FDA del maggio 2025 (21 CFR 862.1355) ha codificato i criteri di accuratezza e sicurezza informatica per i sistemi integrati, stimolando ingenti investimenti nella garanzia della qualità. I fornitori che soddisfano questi requisiti ottengono l'accesso al mercato da pionieri, mentre i ritardatari rischiano l'esclusione dal rimborso. Con l'intensificarsi della convergenza delle piattaforme, si prevede che la leva finanziaria dei canali e la capacità di analisi dei dati determineranno i cambiamenti nelle quote di mercato nei prossimi cinque anni.
Leader del settore dei dispositivi glucometrici per uso personale
Life Scan Inc.
Arkray Inc.
Ascensia Diabetes Care Holding AG
F. Hoffmann-La Roche AG
Abbott Laboratories
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Maggio 2026: Abbott ha ottenuto la marcatura CE per i sistemi Libre Duo e Libre Duo 10 Day, che monitorano continuamente i livelli di glucosio e chetoni. Questa iniziativa estende il monitoraggio del glucosio alla visibilità del rischio multi-analita per la gestione della chetoacidosi diabetica e amplia la base di clienti di Abbott in alcuni mercati europei grazie ai lanci previsti nel corso del 2026.
- Febbraio 2026: LifeScan ha annunciato una partnership con i-SENS per sviluppare e lanciare in Europa un sistema di monitoraggio continuo del glucosio OneTouch, con un piano di ingresso sul mercato previsto per l'inizio del 2027. Questa partnership riflette una spinta strategica da parte di un marchio leader nel settore dell'automonitoraggio della glicemia, volta a integrare la propria offerta di misuratori e strisce reattive con sensori connessi e un più ampio coinvolgimento digitale.
- Giugno 2024: Abbott ha ottenuto l'approvazione della FDA statunitense per Lingo, posizionato come monitor continuo del glucosio da banco per diabetici e per il benessere generale. L'approvazione per la vendita senza prescrizione medica ha ampliato l'accesso al mercato al dettaglio e rafforzato il canale del benessere dei consumatori come importante via di commercializzazione per gli ecosistemi di monitoraggio del glucosio.
Ambito e metodologia
L'automonitoraggio della glicemia per uso personale è un approccio utilizzato dai pazienti diabetici per misurare autonomamente il livello di glicemia a casa, utilizzando un glucometro, strisce reattive e lancette. In base ai risultati, i pazienti possono regolare o verificare l'efficacia del trattamento.
Il mercato dei dispositivi per l'automonitoraggio della glicemia è segmentato per componenti e area geografica. Per componente, il mercato è ulteriormente suddiviso in glucometri, strisce reattive e lancette. Per area geografica, il mercato è suddiviso in Nord America, Europa, Asia-Pacifico, Medio Oriente e Africa e America Latina. Il rapporto fornisce il valore (in USD) per i segmenti sopra indicati.
| Dispositivi glucometro |
| Strisce reattive |
| lancette |
| Accessories |
| SMBG (Capillare) |
| Monitoraggio continuo del glucosio (personale) |
| Monitoraggio ottico non invasivo |
| Cablato/USB |
| Bluetooth/BLE |
| NFC |
| Assistenza domiciliare/personale |
| Utenti di Sport e Benessere |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Corea del Sud | |
| Australia | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | GCC |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America |
| Per componente | Dispositivi glucometro | |
| Strisce reattive | ||
| lancette | ||
| Accessories | ||
| Per tecnologia | SMBG (Capillare) | |
| Monitoraggio continuo del glucosio (personale) | ||
| Monitoraggio ottico non invasivo | ||
| Per connettività | Cablato/USB | |
| Bluetooth/BLE | ||
| NFC | ||
| Per utente finale | Assistenza domiciliare/personale | |
| Utenti di Sport e Benessere | ||
| Presenza sul territorio | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | GCC | |
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
Domande chiave a cui si risponde nel rapporto
Qual è l'attuale dimensione del mercato dei dispositivi glucometrici per uso personale?
Nel 4.69 il mercato valeva 2026 miliardi di dollari e si prevede che raggiungerà i 6.48 miliardi di dollari entro il 2031.
Quale categoria di componenti genera il fatturato maggiore?
Le strisce reattive sono in testa con una quota di mercato del 64.62% nel 2025, ancorando i ricavi ricorrenti.
Quanto velocemente sta crescendo il monitoraggio continuo del glucosio (CGM)?
CGM sta crescendo a un CAGR del 12.06% fino al 2031, il ritmo più rapido tra i segmenti tecnologici.
Quale regione si sta espandendo più rapidamente?
Si prevede che l'area Asia-Pacifico crescerà a un CAGR del 12.28%, grazie alla crescente prevalenza del diabete e agli investimenti nel settore sanitario.
Quale recente mossa normativa sta stimolando l'adozione da parte dei consumatori?
L'autorizzazione all'uso come farmaci da banco (OTC) da parte della FDA nel 2024 per dispositivi come Stelo di Dexcom e Lingo di Abbott ha rimosso le barriere relative alla prescrizione medica e ne ha ampliato l'accesso.


