

Dimensioni e quota di mercato dei servizi di cura personale
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 498.67 miliardo di dollari |
| Dimensione del mercato (2031) | 714.83 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 7.47% CAGR |
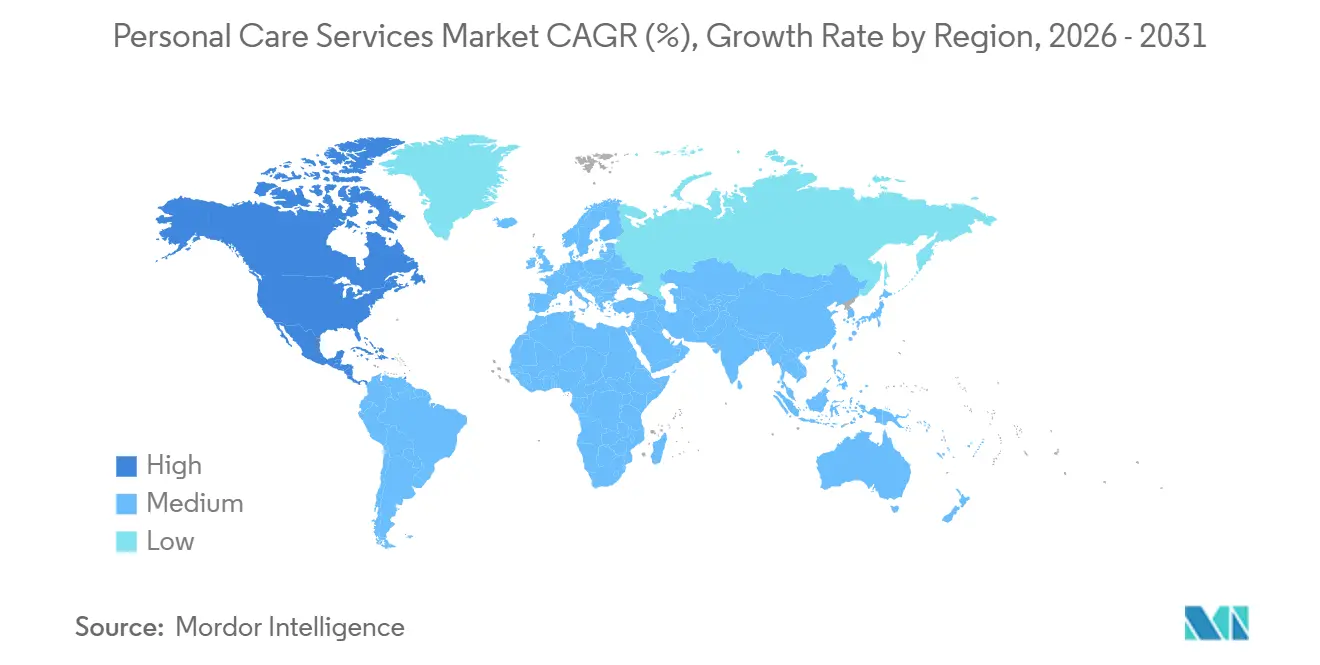
| Mercato in più rapida crescita | Nord America |
| Il mercato più grande | Asia-Pacifico |
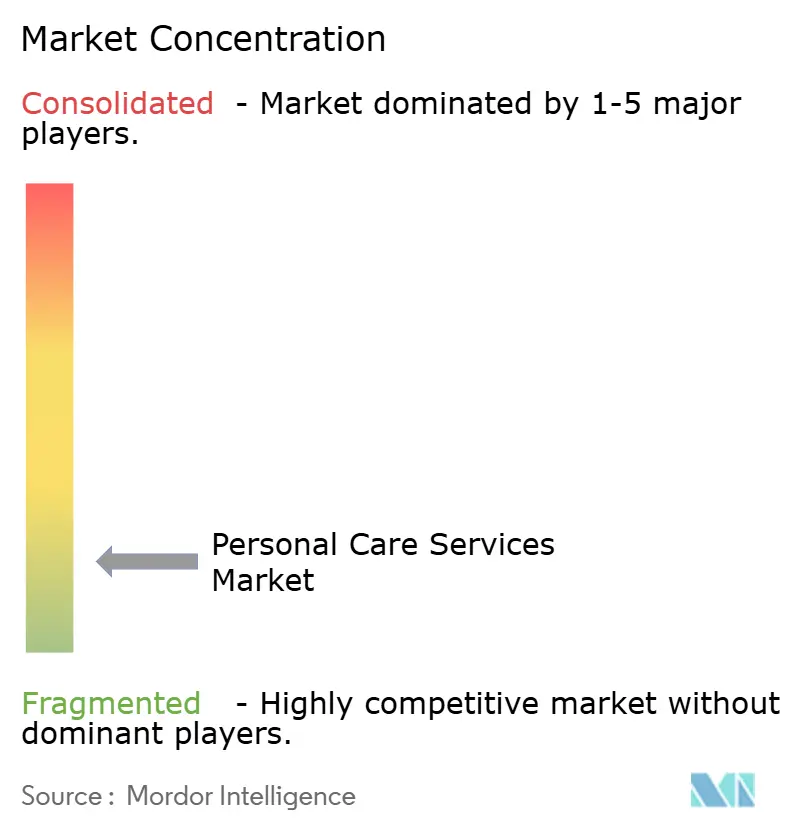
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei servizi di cura personale a cura di Mordor Intelligence
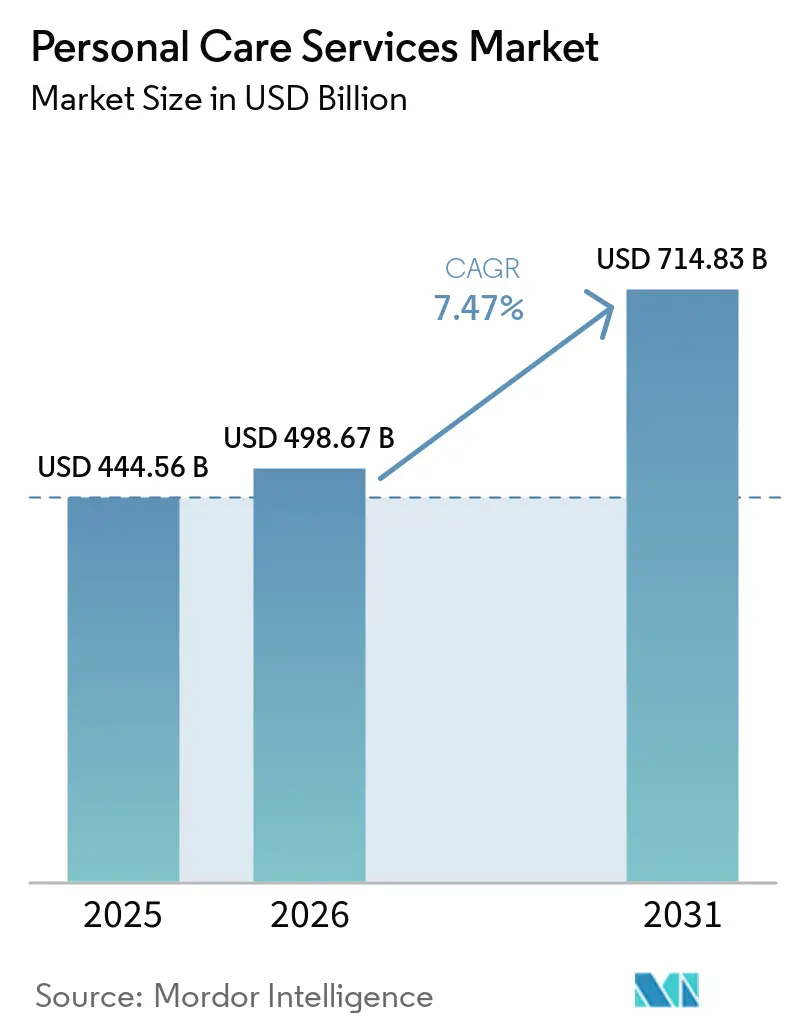
Il mercato globale dei servizi per la cura della persona aveva un valore di 444.56 miliardi di dollari nel 2025 e si prevede che crescerà da 498.67 miliardi di dollari nel 2026 a 714.83 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 7.47% durante il periodo di previsione (2026-2031). La crescita è trainata dai servizi professionali di cura della persona, benessere e aspetto, che sono sempre più considerati spese familiari ricorrenti piuttosto che acquisti occasionali. Secondo il Global Wellness Institute, l'economia globale del benessere ha raggiunto i 6.3 trilioni di dollari nel 2023 e si prevede che raggiungerà i 9.8 trilioni di dollari entro il 2029, con la cura della persona e la bellezza tra i segmenti che dovrebbero superare 1 trilione di dollari entro il 2029 [1] Global Wellness Institute, “The Global Wellness Economy Hits a Record USD 6.8 Trillion and Is Forecast to Reach USD 9.8 Trillion by 2029,” Global Wellness Institute, globalwellnessinstitute.org . La domanda di trattamenti specializzati, abbonamenti ricorrenti e servizi professionali che i prodotti per uso domestico non sostituiscono completamente continua a sostenere l'espansione del mercato. La crescita rimane disomogenea tra i vari formati, poiché i modelli basati su abbonamento si stanno espandendo più rapidamente rispetto al mercato più ampio, mentre la disponibilità di manodopera e i costi operativi rimangono vincoli attivi.
Punti chiave del rapporto
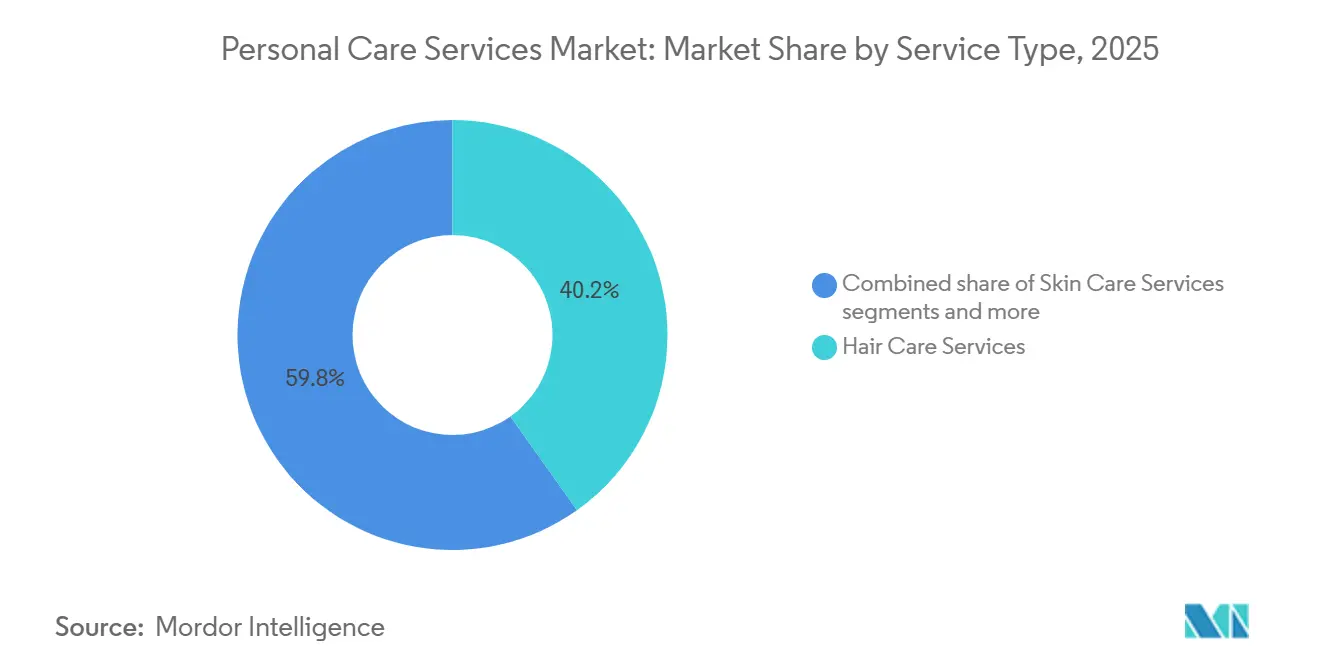
- Per tipologia di servizio, la cura dei capelli deteneva una quota del 40.16% del mercato globale dei servizi per la cura della persona nel 2025, mentre si prevede che la cura delle unghie crescerà al CAGR più elevato, pari al 10.10%, entro il 2031.
- Per tipologia di utente finale, nel 2025 le donne detenevano una quota del 65.45% del mercato globale dei servizi per la cura della persona, mentre si prevede che gli uomini registreranno il tasso di crescita annuo composto (CAGR) più elevato, pari al 9.30%, entro il 2031.
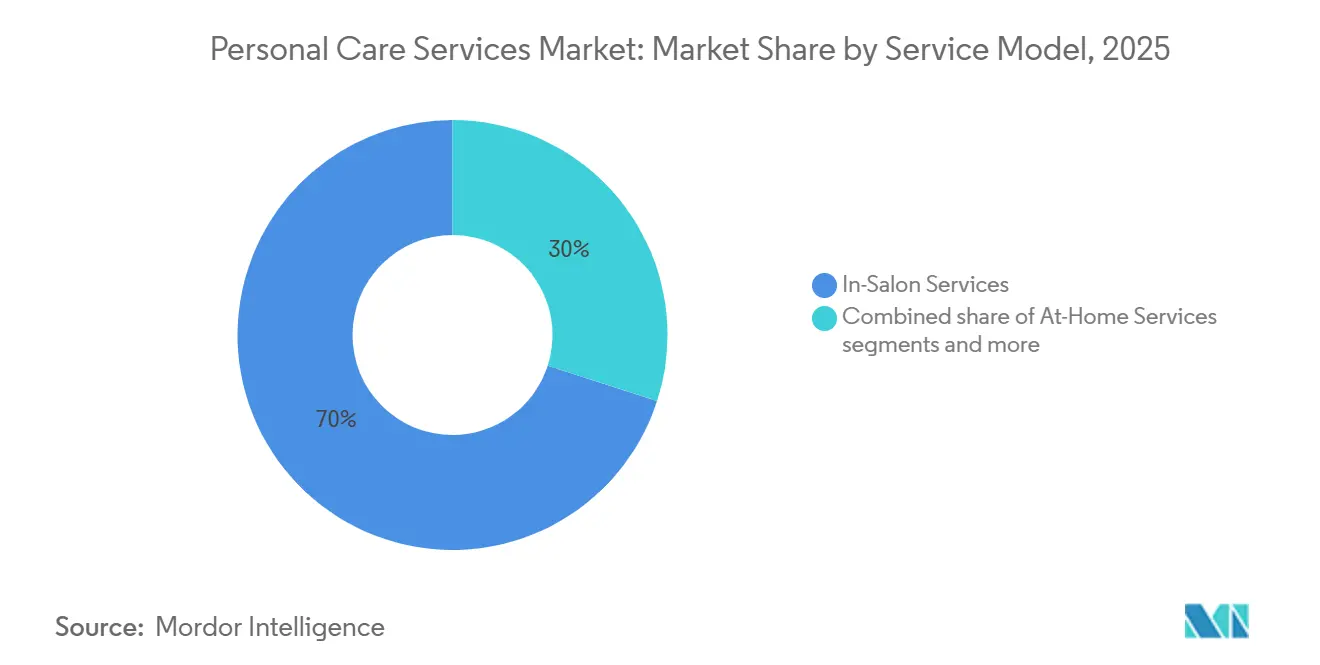
- Per tipologia di servizio, i servizi in salone detenevano una quota del 70.03% del mercato globale dei servizi per la cura della persona nel 2026, mentre si prevede che i servizi in abbonamento e di iscrizione cresceranno al tasso di crescita annuo composto (CAGR) più elevato, pari al 12.45%, entro il 2031.
- Per fascia di prezzo, i servizi di fascia media detenevano una quota del 45.89% del mercato globale dei servizi per la cura della persona nel 2025, mentre si prevede che la fascia premium crescerà al tasso di crescita annuo composto (CAGR) più elevato, pari al 10.10%, entro il 2031.
- Dal punto di vista geografico, la regione Asia-Pacifico deteneva una quota del 35.12% del mercato globale dei servizi per la cura della persona nel 2025, mentre si prevede che il Nord America registrerà il tasso di crescita annuo composto (CAGR) più elevato, pari al 10.17%, entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei servizi per la cura della persona
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente domanda di prodotti premium per la cura della persona e la toelettatura | + 2.1% | Globale, con concentrazioni in Nord America, Europa occidentale e aree urbane dell'Asia-Pacifico. | Medio termine (2-4 anni) |
| Crescita dei modelli di salone basati su abbonamento e iscrizione | + 1.5% | Nord America, con ricadute sull'Europa occidentale e sull'Australia | A breve termine (≤ 2 anni) |
| Aumento del consumo di servizi di cura personale maschile e di servizi specializzati. | + 1.2% | A livello globale, con la maggiore spinta in Nord America, Europa occidentale e nelle aree urbane dell'Asia-Pacifico. | Medio termine (2-4 anni) |
| Digitalizzazione delle prenotazioni, dei pagamenti e dei programmi fedeltà. | + 0.9% | Globale, con Nord America e Asia-Pacifico, Europa e Medio Oriente e Africa a seguire | Da breve termine (≤ 2 anni) a medio termine (2-4 anni) |
| Espansione dei format di servizio multi-unità gestiti in franchising | + 0.8% | Nord America, con l'Asia-Pacifico come zona di crescita secondaria | Da medio termine (2-4 anni) a lungo termine (≥ 4 anni) |
| Aumento della spesa per la cura della persona legata al benessere. | + 1.0% | Globale, con una maggiore attrattiva nei mercati ad alto reddito. | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente domanda di esperienze di cura personale e di bellezza di alta qualità
Riposizionare i trattamenti come routine orientate ai risultati, piuttosto che come lussi occasionali, sta incrementando il valore medio degli scontrini nel mercato globale dei servizi per la cura della persona. Il Global Wellness Institute ha riportato che la cura della persona e la bellezza rappresentano uno dei sei settori del benessere, a dimostrazione di una spesa costante dei consumatori per servizi in linea con le abitudini di benessere e cura di sé. Questo cambiamento sta ampliando la domanda di trattamenti per il cuoio capelluto, trattamenti viso professionali e altri servizi specialistici che offrono risultati visibili e tassi di fidelizzazione più elevati. La spesa legata al benessere è significativa perché aumenta la disponibilità a pagare per servizi che combinano competenza, personalizzazione e progressi misurabili. Gli operatori che riposizionano la propria offerta di servizi in termini di efficacia e rilevanza per il benessere sono in una posizione migliore per intercettare la domanda di maggior valore e proteggere i margini.
Crescita dei modelli di salone basati su abbonamento e iscrizione
I programmi di abbonamento e iscrizione stanno migliorando la qualità dei ricavi nel mercato globale dei servizi di cura della persona, convertendo le visite irregolari in modelli di spesa ricorrenti. Zenoti ha riportato una crescita del 24% delle vendite di abbonamenti nel 2024 in saloni, centri di depilazione e centri estetici, identificando gli abbonamenti come principale motore di crescita nella maggior parte delle categorie monitorate [2] Zenoti, “Beauty Wellness Industry Statistics 2025, The Zenoti 2025 Benchmark Report,” Zenoti, zenoti.com . Questo modello riduce le fluttuazioni stagionali, diminuisce la dipendenza dal traffico di clienti occasionali e fornisce agli operatori una base più stabile per la pianificazione del personale e delle vendite al dettaglio. Gli strumenti digitali stanno rafforzando questa tendenza; nel 2025, Great Clips ha dichiarato che la sua app mobile aveva superato i 25 milioni di download in seguito ad aggiornamenti che hanno ampliato la funzionalità di avviso tramite SMS ReadyNext. Il mercato globale dei servizi di cura della persona si sta muovendo verso un modello in cui prenotazioni, pagamenti, fidelizzazione e abbonamenti sono integrati, migliorando la fidelizzazione e generando ricavi mensili più prevedibili.
Aumento del consumo di servizi di cura personale maschile e di servizi specializzati.
La domanda maschile si sta affermando come un importante motore di crescita per il mercato globale dei servizi di cura della persona, nonostante le donne rappresentino ancora la quota maggiore della spesa. Questo cambiamento sta alimentando la domanda di servizi come la modellatura della barba, la cura del cuoio capelluto, i trattamenti viso e altri trattamenti specialistici che in precedenza erano esclusi dalle routine maschili standard. Sport Clips ha confermato questa tendenza nell'aprile 2026 con il lancio del suo programma "Fans First", incentrato sull'esperienza del cliente, in quasi 1,800 sedi, a dimostrazione del fatto che i grandi operatori stanno investendo in format di servizio maschile più personalizzati e focalizzati sull'esperienza. La cura della persona maschile nel mercato globale dei servizi di cura della persona si sta spostando da una categoria ristretta, incentrata sul taglio di capelli, verso un'opportunità più ampia di servizi ricorrenti con un maggiore potenziale di prenotazione.
Digitalizzazione delle prenotazioni, dei pagamenti e dei programmi fedeltà.
I sistemi digitali stanno diventando un requisito operativo fondamentale nel mercato dei servizi di cura della persona, in quanto migliorano la gestione degli appuntamenti, riducono i tempi di inattività delle poltrone e favoriscono la fidelizzazione dei clienti. Great Clips ha riportato nel 2025 che gli aggiornamenti dell'app hanno contribuito a superare i 25 milioni di download, indicando che il check-in digitale è diventato parte integrante della fidelizzazione del cliente, non più una semplice comodità. Questo cambiamento supporta anche i programmi fedeltà, i promemoria automatici e un migliore utilizzo della cronologia dei clienti, consentendo ai saloni di personalizzare offerte e inviti a prenotare nuovamente. L'espansione dei format multi-unità in franchising sta aiutando gli operatori più grandi a standardizzare tecnologia, formazione e promozioni su reti di negozi più ampie. Gli operatori su larga scala possono utilizzare dati, coerenza del marchio e sistemi centralizzati per crescere più rapidamente nei mercati urbani densi e nelle città secondarie, dove i format di saloni organizzati sono ancora in fase di espansione.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Carenza di manodopera e alto turnover del personale | -1.2% | A livello globale, con le pressioni più forti in Nord America e in Europa occidentale. | Da breve termine (≤ 2 anni) a medio termine (2-4 anni) |
| Sensibilità ai cicli di spesa discrezionale | -0.9% | Presente a livello globale, con una maggiore esposizione nei segmenti di consumatori a basso reddito. | A breve termine (≤ 2 anni) |
| Pressione sui costi di affitto e di occupazione nelle posizioni più prestigiose | -0.7% | Città urbane di primo livello del Nord America, dell'Europa occidentale e dell'Asia-Pacifico | Medio termine (2-4 anni) |
| Sfide nella standardizzazione dei servizi nelle reti in franchising | -0.5% | Nord America e Europa | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Carenza di manodopera e alto turnover del personale
La disponibilità di manodopera rimane uno dei principali fattori limitanti per il mercato globale dei servizi di cura della persona, poiché i ricavi dipendono direttamente dal personale qualificato, dai tassi di utilizzo e dalla fidelizzazione della clientela. Nel 2025, Vagaro ha riportato che il 90% dei professionisti del settore della cura della persona ha sperimentato livelli di stress da moderati ad elevati, mentre il 40% ha citato difficoltà nel conciliare vita lavorativa e privata e il 78% ha indicato l'aumento dei costi di fornitura come oneri finanziari significativi. Secondo il rapporto di Vagaro dell'aprile 2025, l'Ufficio di Statistica del Lavoro degli Stati Uniti ha previsto una crescita dell'occupazione per barbieri, parrucchieri ed estetisti del 7% entro il 2033, a testimonianza di una domanda sostenuta di professionisti qualificati piuttosto che di una carenza di assunzioni a breve termine [3] Vagaro, “Vagaro Vantage Report Explores Why Employment in Barber and Beauty Industries Projected to Grow Faster Than Most Industries,” BusinessWire, businesswire.com . L'elevato turnover indebolisce il mercato non solo attraverso i costi di reclutamento, ma anche attraverso la migrazione della clientela, poiché i clienti seguono i singoli stilisti piuttosto che il marchio del salone. Questa pressione è più accentuata nei sistemi in franchising, dove la rapida espansione della rete può far emergere standard di servizio disomogenei se la qualità della formazione, la disciplina operativa e la fidelizzazione del personale non tengono il passo.
Sensibilità ai cicli di spesa discrezionale
La pressione sui consumi rappresenta un vero e proprio freno per il mercato globale dei servizi di cura della persona, poiché una maggiore cautela da parte delle famiglie può portare a una riduzione della frequenza dei servizi. Questo rischio è più accentuato nelle categorie di fascia alta e nei servizi aggiuntivi, dove i clienti potrebbero rimandare i trattamenti, ridurre i pacchetti di servizi o optare per soluzioni più economiche, pur mantenendo gli appuntamenti per la cura della persona. Anche i costi di affitto e di gestione stanno riducendo la redditività dei punti vendita nelle zone centrali delle città, in particolare per gli operatori indipendenti e i format che si basano su spazi più ampi. Queste pressioni sui costi limitano la flessibilità di espansione e innalzano la soglia di pareggio per i nuovi punti vendita. Gli operatori che si affidano ad abbonamenti, a una programmazione più rigorosa e a una maggiore produttività per postazione sono in una posizione migliore per gestire le fluttuazioni della domanda e l'inflazione dei costi fissi.
Analisi del segmento
Per tipologia di servizio: la cura dei capelli rappresenta la principale fonte di fatturato, la cura delle unghie è il motore della crescita.
Nel 2025, la cura dei capelli ha rappresentato il 40.16% del fatturato globale del mercato dei servizi per la cura della persona, risultando la categoria di servizi più importante. Questa posizione riflette la natura essenziale e frequente di tagli, colorazioni e trattamenti per capelli, richiesti da un'ampia gamma di fasce d'età e livelli di reddito. Si prevede che la cura delle unghie crescerà a un tasso annuo composto (CAGR) del 10.10% fino al 2031, diventando la tipologia di servizio in più rapida crescita sul mercato, grazie al crescente interesse dei consumatori per la nail art, le extension in gel e i servizi correlati, che i clienti preferiscono affidare a tecnici qualificati.
La cura della pelle genera meno ricavi rispetto alla cura dei capelli, ma sta diventando sempre più strategica, dato che un numero crescente di saloni introduce trattamenti viso professionali, dermaplaning e trattamenti a LED. I servizi spa e benessere contribuiscono in modo significativo, collegando i servizi di bellezza a routine di cura personale più ampie e supportando valori medi di transazione più elevati. L'aggiornamento 2025 del Global Wellness Institute ha evidenziato che l'economia del benessere nel suo complesso continua ad espandersi, fornendo alla cura della persona e alla bellezza una base di spesa più solida a lungo termine. Per gli operatori del mercato, la cura dei capelli offre un livello di utilizzo minimo stabile, mentre i servizi per unghie e pelle offrono un maggiore potenziale di crescita e una differenziazione dei servizi più chiara, influenzando le decisioni di investimento nell'offerta di servizi.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per utente finale: le donne guidano in termini di volume, gli uomini guidano le opportunità incrementali
Nel 2025, le donne rappresentavano il 65.45% della quota di mercato globale dei servizi per la cura della persona, costituendo il segmento di utenti finali più ampio. Questa posizione riflette sia la più ampia gamma di servizi consumati, sia la maggiore frequenza media di visite per i servizi di cura di capelli, pelle, unghie e affini. Si prevede che gli uomini cresceranno a un tasso annuo composto (CAGR) del 9.30% fino al 2031, diventando il gruppo di utenti finali in più rapida crescita sul mercato. Questo cambiamento indica che la spesa maschile si sta spostando dai tagli di capelli di routine verso servizi specializzati con un valore per visita più elevato. I formati per bambini e unisex rimangono rilevanti come categorie di supporto, contribuendo al flusso ricorrente di famiglie e servendo i mercati in cui le norme di bellezza inclusive stanno prendendo piede.
La domanda maschile è in crescita, poiché le routine di cura personale diventano sempre più ampie e specializzate. Il lancio, previsto per il 2026, del programma "Fans First" di Sport Clips dimostra come gli operatori del settore stiano adattando l'esperienza in negozio, la personalizzazione e il posizionamento del marchio per fidelizzare la clientela maschile. Gli uomini si rivolgono a Sport Clips principalmente per il taglio di capelli, ma si stanno orientando sempre più verso la cura del cuoio capelluto, la cura della barba, i trattamenti viso e i piani di mantenimento. Una volta acquisiti, questi clienti possono incrementare i tassi di prenotazione e di fidelizzazione, soprattutto nei sistemi di franchising basati su routine di servizio chiare e ambienti familiari.
Per modello di servizio: il predominio in salone maschera la disruption strutturale degli abbonamenti
Nel 2026, i servizi erogati in salone rappresentavano il 70.03% del mercato globale dei servizi per la cura della persona, confermando che l'erogazione professionale in poltrona rimane il modello di servizio principale. Questo predominio riflette la natura tattile, esperienziale e basata sulla fiducia dei trattamenti che richiedono esecuzione fisica, standard igienici visibili e consulenza diretta. Si prevede che i servizi in abbonamento e di membership cresceranno a un tasso annuo composto del 12.45% fino al 2031, diventando il modello in più rapida crescita sul mercato. I servizi a domicilio e mobili sono in crescita, ma fungono più da complemento ai saloni tradizionali che da sostituti completi. L'economia del mercato si sta spostando verso relazioni ricorrenti con i clienti e gestite digitalmente, mentre l'erogazione fisica del servizio rimane centrale.
I modelli basati su abbonamenti stanno acquisendo sempre maggiore importanza, migliorando la visibilità sulla domanda ricorrente e riducendo la volatilità dei ricavi. Zenoti ha registrato una crescita del 24% delle vendite di abbonamenti nel 2024 tra saloni di bellezza, centri estetici e centri di medicina estetica, evidenziando la crescente importanza dei programmi ricorrenti come leva di crescita efficace. Great Clips ha registrato oltre 25 milioni di download dell'app nel 2025, a dimostrazione di come i sistemi di prenotazione e fidelizzazione stiano diventando parte integrante della struttura operativa. Questi strumenti aiutano i saloni a riprogrammare gli appuntamenti più velocemente, a ridurre le mancate prenotazioni e a personalizzare la comunicazione con un minore sforzo manuale. Gli operatori che combinano una solida erogazione di servizi fisici con abbonamenti basati sulla tecnologia e la gestione della cronologia dei clienti hanno maggiori probabilità di ottenere un vantaggio competitivo nel tempo.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per fascia di prezzo: la fascia media occupa il centro, la fascia premium cattura il valore aggiunto
Nel 2025, i servizi di fascia media hanno rappresentato il 45.89% del fatturato, mantenendo la loro posizione dominante nel mercato globale dei servizi per la cura della persona. Questa fascia coniuga convenienza e qualità del servizio, risultando adatta a un'ampia clientela alla ricerca di risultati professionali senza costi eccessivi. Si prevede che la fascia alta crescerà a un tasso annuo composto (CAGR) del 10.10% fino al 2031, indicando una più rapida creazione di valore nella parte alta del mercato rispetto alla fascia media. Questa crescita è supportata da trattamenti specialistici, una migliore progettazione dell'esperienza e una maggiore disponibilità dei consumatori a pagare per risultati visibili o duraturi.
I servizi economici rimangono rilevanti, soprattutto nei mercati emergenti dove l'accessibilità e i tagli di capelli di routine rappresentano il principale punto di accesso alla spesa organizzata per la cura della persona. Le previsioni del Global Wellness Institute per il 2025 indicano che la spesa legata al benessere si sta integrando sempre più nelle abitudini quotidiane dei consumatori, privilegiando servizi di fascia alta in linea con la cura di sé e un posizionamento orientato ai risultati. I consumatori attenti al rapporto qualità-prezzo continuano a sostenere la domanda di servizi di fascia media ed economica, soprattutto nei periodi di budget familiare più ristretto. La crescita nel segmento di fascia alta dipende dalla dimostrazione di un valore chiaro, mentre la crescita nel mercato di massa dipende da coerenza, convenienza e prezzi stabili. Gli operatori che differenziano chiaramente il valore dei trattamenti di fascia alta dall'utilità del servizio di base sono in una posizione migliore per fidelizzare sia i clienti abituali che quelli che scelgono servizi di livello superiore.
Analisi geografica
Nel 2025, la regione Asia-Pacifico deteneva il 35.12% del mercato globale dei servizi per la cura della persona, risultando il principale contributore regionale in termini di fatturato. La crescita della regione è favorita dall'urbanizzazione, dall'aumento del reddito disponibile e dall'influenza delle tendenze K-beauty e J-beauty, che hanno incrementato la domanda di servizi complessi e professionali. Secondo un rapporto di NielsenIQ dell'ottobre 2025, l'Asia-Pacifico ha guidato la crescita globale del settore beauty con un +14.3%, grazie alla solida performance dei settori della cura dei capelli e della pelle in Cina e alla crescita del 49% di Douyin come canale di commercio per la bellezza. La scoperta digitale dei prodotti di bellezza sta accorciando il percorso che va dalla conoscenza del prodotto alla richiesta di appuntamenti in salone. Anche l'India rimane un attore importante nel panorama regionale, poiché la domanda di prodotti di bellezza si sta diffondendo oltre le aree metropolitane, favorendo l'espansione dei saloni di bellezza organizzati anche nelle città più piccole.
Il Nord America è la regione in più rapida crescita, con un tasso di crescita annuo composto (CAGR) previsto del 10.17% fino al 2031. Il Global Wellness Institute ha riportato nel 2025 che la spesa pro capite per il benessere in Nord America si attestava a 6,029 dollari all'anno. La crescita è trainata non solo dall'aumento del traffico, ma anche da una migliore monetizzazione attraverso la tecnologia, gli abbonamenti e un'offerta di servizi più articolata.
L'Europa detiene una quota di mercato significativa, supportata da una consolidata cultura dei saloni di bellezza in tutta l'Europa occidentale. Il Sud America, guidato da Brasile e Cile, sta sviluppando una cultura della bellezza più forte, mentre il Medio Oriente e l'Africa stanno attirando maggiori investimenti nel settore dell'ospitalità e del lifestyle. In questi mercati, il successo dipende dall'allineamento con le abitudini di spesa locali, le preferenze in termini di servizi e la disponibilità di manodopera.
Panorama competitivo
Il mercato globale dei servizi per la cura della persona rimane fortemente frammentato, con i marchi leader che rappresentano solo una quota limitata del fatturato complessivo, mentre i saloni indipendenti, i fornitori di servizi locali e le reti di franchising regionali continuano a dominare molti mercati. Questa struttura frammentata riflette la natura relazionale del settore, dove la fedeltà del cliente, la competenza degli stilisti, la posizione strategica e la qualità costante del servizio influenzano spesso le decisioni di acquisto più delle sole dimensioni del marchio. I principali operatori come Great Clips, Regis Corporation, Sport Clips, Ulta Beauty e Supercuts hanno rafforzato la propria posizione combinando marchi riconoscibili con modelli operativi standardizzati, piattaforme digitali per la prenotazione degli appuntamenti e una gestione del franchising rigorosa.
La concorrenza è sempre più influenzata dall'adozione di nuove tecnologie, dall'efficienza operativa e da modelli di business scalabili, piuttosto che dalla sola espansione della rete. Le recenti acquisizioni e gli investimenti di private equity dimostrano la crescente fiducia nelle piattaforme di cura della persona in franchising, che generano entrate ricorrenti attraverso abbonamenti, programmi di iscrizione e un'erogazione di servizi standardizzata. Questi sviluppi evidenziano un cambiamento nel settore, orientato verso aziende che sfruttano strumenti digitali, operazioni centralizzate e programmi di fidelizzazione della clientela per migliorare la redditività e supportare l'espansione a lungo termine.
Il mercato offre inoltre significative opportunità nei settori della cura della persona maschile, dei servizi clinico-estetici, dei concept di bellezza ibridi e dei servizi a domicilio o su richiesta, in particolare nelle aree suburbane meno servite e nei mercati urbani emergenti. Gli operatori leader continuano a migliorare l'esperienza del cliente attraverso l'innovazione dei servizi, il coinvolgimento digitale e un'espansione geografica mirata, mentre i fornitori indipendenti rimangono competitivi offrendo servizi personalizzati, trattamenti specializzati e solide relazioni con la clientela locale. Di conseguenza, il successo competitivo dipende meno dalle dimensioni della rete di saloni e più dalla capacità di combinare qualità del servizio, fidelizzazione del personale, integrazione tecnologica e facile accesso per il cliente.
Leader del settore dei servizi per la cura della persona
Grandi Clips
Regis Corporation
Clip sportive
Ulta Beauty
Supercuts
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Maggio 2026: General Atlantic ha completato l'acquisizione di European Wax Center, quotata in borsa per un valore aziendale di 640 milioni di dollari, come annunciato il 10 febbraio 2026, con un incremento del 45% rispetto al prezzo di chiusura precedente. L'operazione ha comportato la rimozione del franchising di oltre 1,000 centri di epilazione dai mercati pubblici, sostituendo le obbligazioni esistenti con nuove obbligazioni di classe A-2 al 6.4% per un valore di 460 milioni di dollari, a testimonianza della visione del capitale privato sul franchising di cura della persona basato su abbonamento come un asset solido e redditizio in termini di flusso di cassa.
- Aprile 2026: In seguito all'acquisizione di WellBiz Brands da parte di Transom Capital Group da KSL Capital, la società ha firmato 56 accordi di franchising nel primo trimestre del 2026 per i suoi marchi Drybar, Elements Massage, Amazing Lash Studio, Fitness Together e Radiant Waxing. La piattaforma gestisce oltre 700 sedi negli Stati Uniti, in Canada, in Europa e in Medio Oriente.
- Aprile 2026: Durante il suo National Huddle 2026 a Louisville, Sport Clips ha annunciato il suo framework per l'esperienza del cliente "Fans First" in circa 1,800 punti vendita. L'iniziativa si concentra su un'esperienza personalizzata in negozio, investimenti nei dipendenti e sviluppo di partnership, con l'obiettivo di conquistare il segmento della cura dei capelli maschili in un contesto di concorrenza da parte di operatori di barbieri che utilizzano tecnologie innovative.
- Marzo 2026: Ulta Beauty ha pubblicato i risultati del quarto trimestre e dell'intero anno fiscale 2025, prevedendo l'apertura di 50-60 nuovi negozi negli Stati Uniti e investimenti in conto capitale per 400-450 milioni di dollari per l'anno fiscale 2026. La strategia "Ulta Beauty Unleashed" include un nuovo centro di distribuzione regionale nel Nord-Ovest, l'automazione della catena di approvvigionamento e l'espansione dei servizi di salone e benessere nella sua rete di oltre 1,500 negozi negli Stati Uniti, oltre all'ingresso in franchising a livello internazionale in Medio Oriente.
Ambito del rapporto sul mercato globale dei servizi di cura personale
| Servizi per la cura dei capelli |
| Servizi per la cura della pelle |
| Servizi per la cura delle unghie |
| Servizi termali e benessere |
| Altri servizi per la cura della persona |
| Donna |
| Uomo |
| Bambini |
| Unisex |
| Servizi in salone |
| Servizi a domicilio |
| Servizi mobili |
| Servizi di abbonamento/iscrizione |
| Premium |
| Mid-Range |
| Economia |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Sud America | Brasile |
| Perù | |
| Cile | |
| Argentina | |
| Resto del Sud America | |
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Spagna | |
| Italia | |
| BENELUX (Belgio, Paesi Bassi e Lussemburgo) | |
| NORDICI (Danimarca, Finlandia, Islanda, Norvegia e Svezia) | |
| Resto d'Europa | |
| Asia-Pacifico | India |
| Cina | |
| Giappone | |
| Australia | |
| Corea del Sud | |
| Asia sud-orientale (Singapore, Malesia, Thailandia, Indonesia, Vietnam e Filippine) | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | Emirati Arabi Uniti |
| Arabia Saudita | |
| Sud Africa | |
| Nigeria | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di servizio | Servizi per la cura dei capelli | |
| Servizi per la cura della pelle | ||
| Servizi per la cura delle unghie | ||
| Servizi termali e benessere | ||
| Altri servizi per la cura della persona | ||
| Per utente finale | Donna | |
| Uomo | ||
| Bambini | ||
| Unisex | ||
| Per modello di servizio | Servizi in salone | |
| Servizi a domicilio | ||
| Servizi mobili | ||
| Servizi di abbonamento/iscrizione | ||
| Per fascia di prezzo | Premium | |
| Mid-Range | ||
| Economia | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Perù | ||
| Cile | ||
| Argentina | ||
| Resto del Sud America | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Spagna | ||
| Italia | ||
| BENELUX (Belgio, Paesi Bassi e Lussemburgo) | ||
| NORDICI (Danimarca, Finlandia, Islanda, Norvegia e Svezia) | ||
| Resto d'Europa | ||
| Asia-Pacifico | India | |
| Cina | ||
| Giappone | ||
| Australia | ||
| Corea del Sud | ||
| Asia sud-orientale (Singapore, Malesia, Thailandia, Indonesia, Vietnam e Filippine) | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Emirati Arabi Uniti | |
| Arabia Saudita | ||
| Sud Africa | ||
| Nigeria | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quali sono le previsioni di valore per il mercato globale dei servizi per la cura della persona al 2031?
Si prevede che il mercato raggiungerà gli 714.83 miliardi di dollari entro il 2031, passando dai 498.67 miliardi di dollari del 2026, con un CAGR del 7.47%.
Quale categoria di servizi genera il maggior fatturato a livello globale?
Nel 2025, il settore della cura dei capelli ha dominato il mercato con una quota di fatturato del 40.16%, grazie all'elevata frequenza delle visite e all'ampia domanda da parte di diverse fasce demografiche.
Quale categoria di servizi crescerà più rapidamente entro il 2031?
La cura delle unghie è la tipologia di servizio in più rapida crescita, con un tasso di crescita annuo composto (CAGR) previsto del 10.10% fino al 2031.
Quale gruppo di utenti finali si sta espandendo più rapidamente?
Gli uomini rappresentano il segmento di utenti finali in più rapida crescita, con un tasso di crescita annuo composto (CAGR) previsto del 9.30% fino al 2031, nonostante le donne detengano ancora la quota maggiore.
Quale regione sta crescendo più velocemente?
Si prevede che il Nord America registrerà la crescita regionale più rapida, con un tasso di crescita annuo composto (CAGR) del 10.17% fino al 2031.


