

Dimensioni e quota del mercato della produzione a contratto per la cura della persona
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
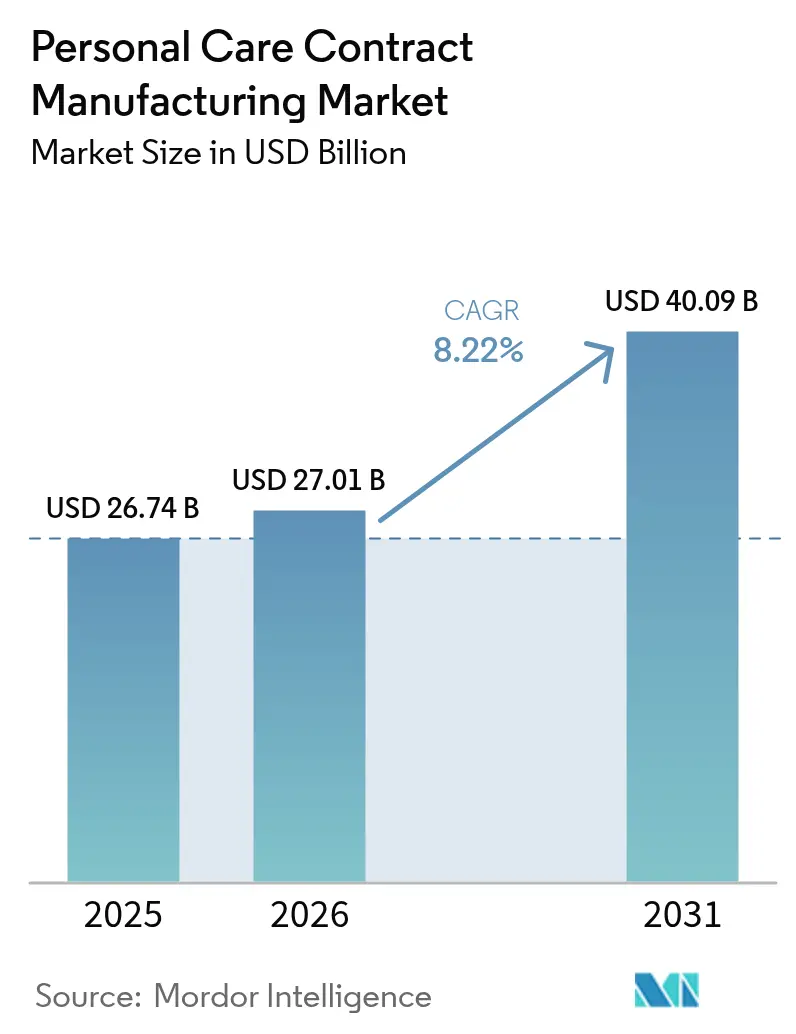
| Dimensione del mercato (2026) | 27.01 miliardo di dollari |
| Dimensione del mercato (2031) | 40.09 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 8.22% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Asia Pacifico |
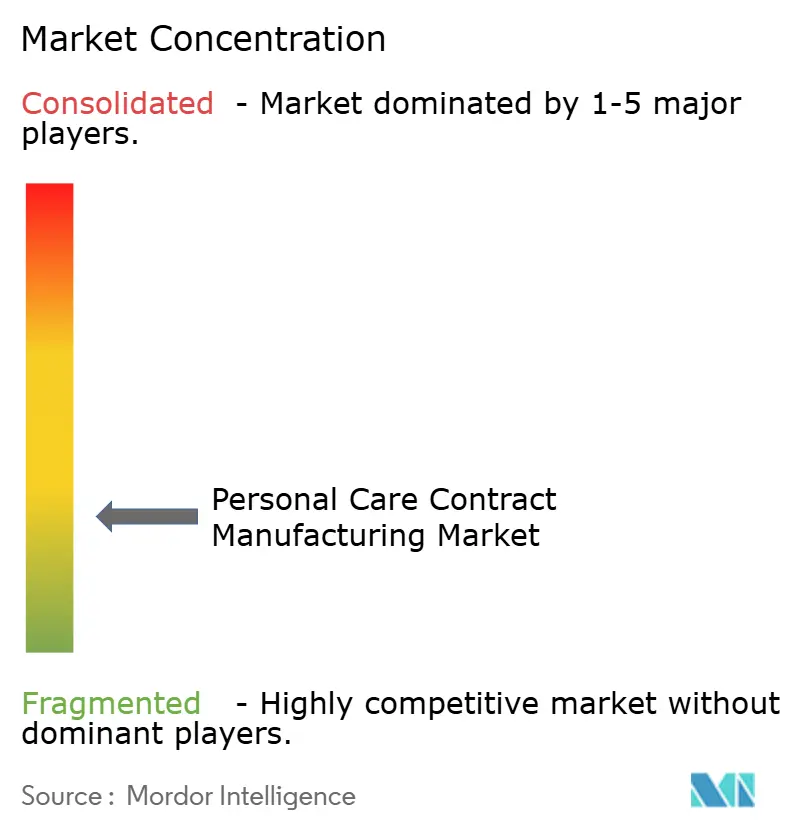
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato della produzione a contratto per la cura della persona di Mordor Intelligence
Si prevede che il mercato della produzione conto terzi di prodotti per la cura della persona passerà da 26.74 miliardi di dollari nel 2025 e 27.01 miliardi di dollari nel 2026 a 40.09 miliardi di dollari entro il 2031, registrando un CAGR dell'8.22% tra il 2026 e il 2031. I proprietari di marchi stanno ridimensionando gli impianti ad alta intensità di capitale e si affidano a partner esterni per il know-how di formulazione, una conformità più rapida e un lancio più rapido dei prodotti. I servizi di produzione generano ancora la maggior parte del fatturato, tuttavia gli impegni full-service e chiavi in mano stanno accelerando poiché le etichette direct-to-consumer finanziate da venture capital richiedono soluzioni integrate. L'area Asia-Pacifico consolida l'espansione della capacità perché i fornitori sudcoreani e cinesi coniugano bassi costi di manodopera con ampi ecosistemi di ingredienti, consentendo loro di offrire tempi di consegna competitivi. Allo stesso tempo, i cambiamenti normativi in Europa sul packaging ricaricabile stanno indirizzando i marchi verso produttori conto terzi in grado di riprogettare sia la formula che la confezione primaria in un unico contratto.
Punti chiave del rapporto
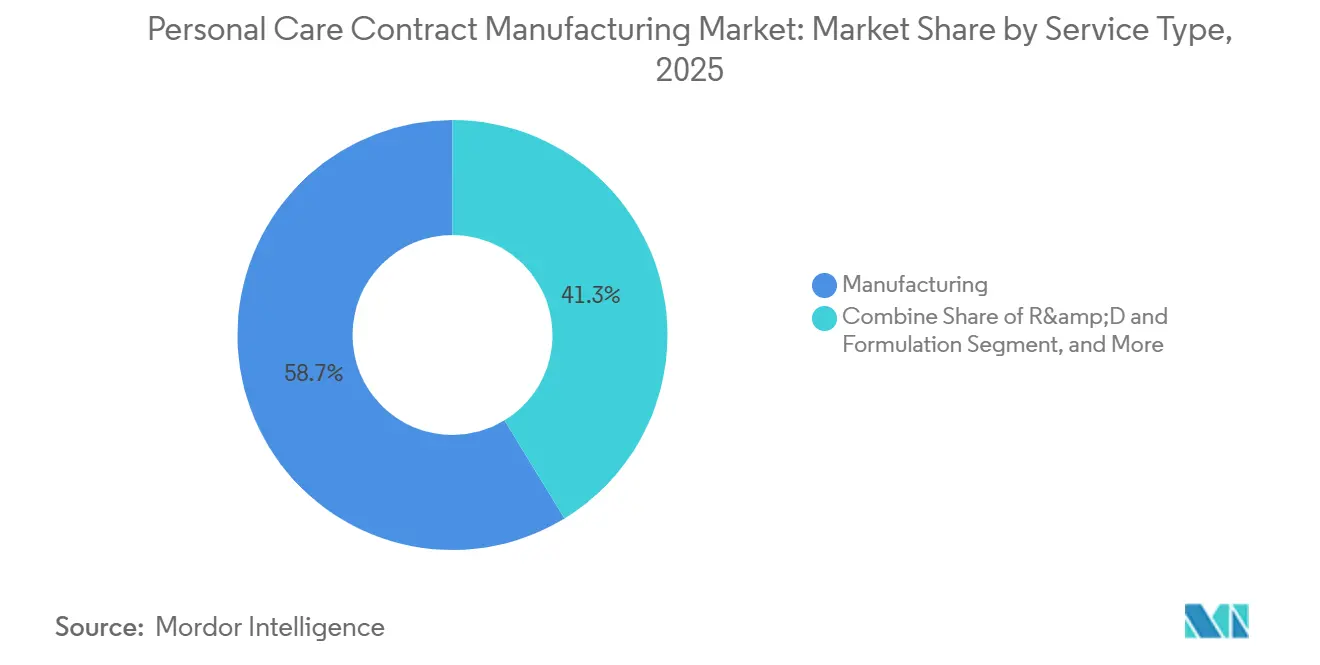
- Per tipologia di servizio, i servizi di produzione hanno dominato il mercato della produzione a contratto per la cura della persona con il 58.72% di quota di mercato nel 2025, mentre si prevede che i contratti chiavi in mano e a servizio completo aumenteranno a un CAGR dell'8.52% entro il 2031.
- Per tipologia di prodotto, la cura della pelle ha rappresentato il 38.18% del fatturato nel 2025; si prevede che la cura dei capelli crescerà a un CAGR dell'8.76% fino al 2031.
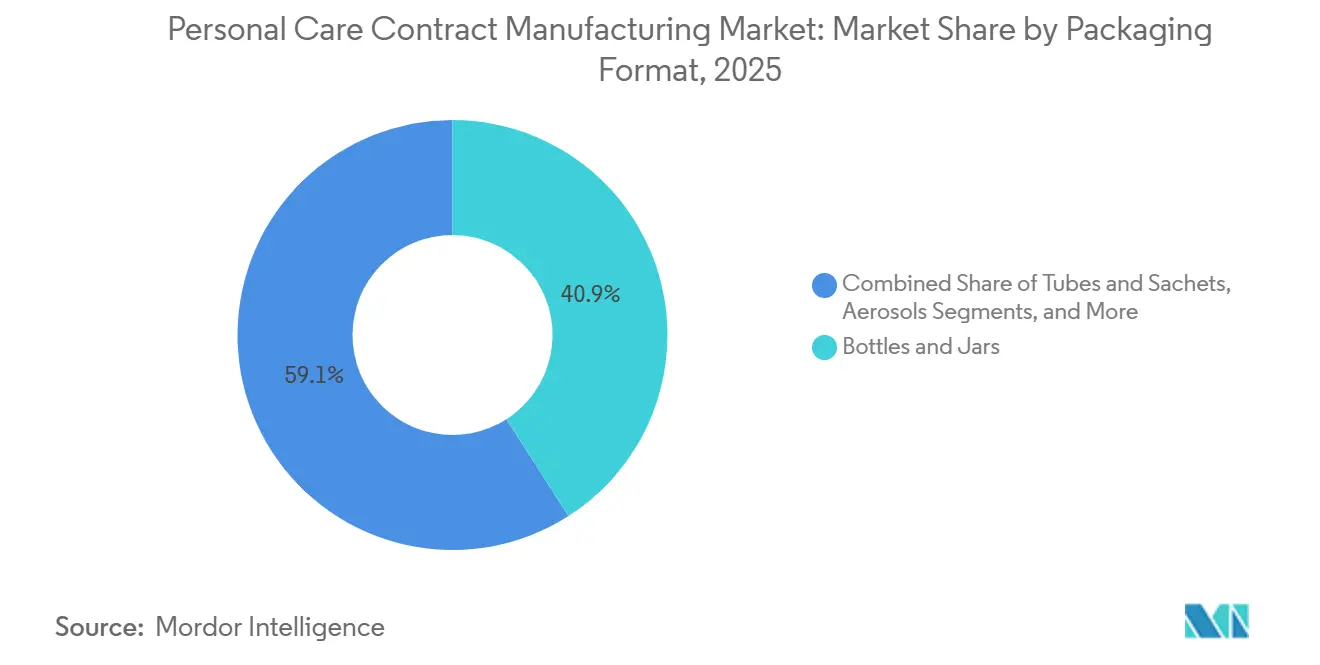
- In base al formato di confezionamento, bottiglie e barattoli hanno detenuto una quota del 40.93% nel 2025, ma tubetti e bustine registreranno la crescita più rapida, con un CAGR dell'8.93% secondo le norme europee sulla ricaricabilità.
- In base al modello di produzione a contratto, l'OEM ha conquistato una quota del 55.64% nel 2025, mentre si prevede che l'ODM crescerà a un CAGR dell'8.41%, poiché i marchi indipendenti concedono in licenza ricette già pronte.
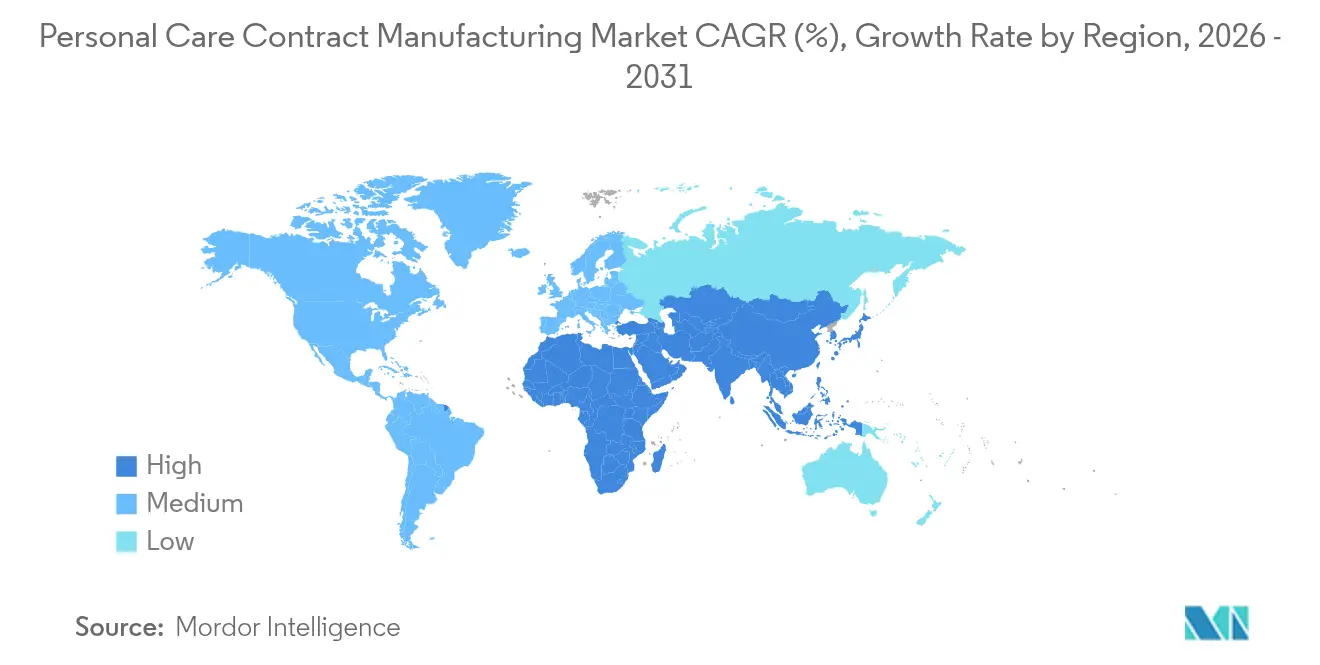
- In termini geografici, l'area Asia-Pacifico ha rappresentato il 36.91% della quota di mercato della produzione a contratto di prodotti per la cura della persona nel 2025 e dovrebbe registrare un CAGR del 9.11% fino al 2031, grazie all'aumento delle capacità produttive in Corea del Sud e Cina.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale della produzione a contratto di prodotti per la cura della persona
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| L'evoluzione dell'offerta di servizi consente di focalizzarsi sull'outsourcing | + 1.8% | Globale, con concentrazione in Nord America ed Europa | Medio termine (2-4 anni) |
| Localizzazione della produzione per vantaggi in termini di tempi di consegna e costi | + 1.5% | Nucleo APAC, con ricadute sul Nord America e sull'Europa | Medio termine (2-4 anni) |
| Aumento dei marchi indipendenti/DTC che esternalizzano la produzione | + 1.6% | Nord America ed Europa, espansione in APAC | A breve termine (≤ 2 anni) |
| Domanda di formulazioni organiche e naturali | + 1.2% | Globale, più forte in Europa e Nord America | A lungo termine (≥ 4 anni) |
| Piattaforme di formulazione rapida basate sull'intelligenza artificiale | + 1.4% | Nord America, Europa, Corea del Sud, Giappone | Medio termine (2-4 anni) |
| Mandati sugli imballaggi ricaricabili che richiedono CM specializzati | + 1.0% | Europa (primaria), Nord America (emergente) | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
L'evoluzione dell'offerta di servizi consente di concentrarsi sull'outsourcing
Ora i produttori a contratto offrono ricerca e sviluppo, pratiche normative e confezionamento sotto un unico tetto, consentendo ai marchi di investire nel marketing anziché in immobilizzazioni. Il modello chiavi in mano comprime i cicli di lancio da un anno a pochi mesi e trasferisce il rischio del capitale circolante al fornitore. Il Magic Incubator di Maesa illustra l'attrattiva, garantendo 35,000 dollari più l'accesso al laboratorio ai marchi emergenti che da allora hanno superato i 100 milioni di dollari di vendite annuali. [1] Maesa, “Magic Incubator 2026 Cohort Announcement,” maesagroup.com La certificazione ISO 22716 e la registrazione FDA MoCRA gestite dal fornitore proteggono i marchi emergenti dalle insidie della conformità. Di conseguenza, i contratti full-service stanno registrando un CAGR dell'8.52%, ben al di sopra della produzione conto terzi autonoma.
Aumento dei marchi indipendenti e DTC che esternalizzano la produzione
Migliaia di marchi di cosmetici finanziati da venture capital, lanciati durante il boom dell'e-commerce, ora raggiungono soglie di volume tali per cui l'outsourcing è più efficace della creazione di linee captive. Tirature minime di 5,000-10,000 unità si allineano perfettamente con gli impianti pilota dei produttori a contratto, risparmiando ai fondatori spese in conto capitale multimilionarie. L'acquisizione da parte di KDC/ONE della divisione EMEA di Maesa ha ampliato il suo kit di strumenti per piccoli lotti e prodotti di bellezza pulita, attirando marchi nativi digitali che si evolvono rapidamente. Il percorso ODM, con un CAGR dell'8.41%, consente ai nuovi entranti di concedere in licenza ricette comprovate e di scambiare fragranze o principi attivi per differenziarsi, riducendo i tempi dal concept allo scaffale a 6 mesi.
Localizzazione della produzione per vantaggi in termini di tempi di consegna e costi
Dazi doganali, aumenti dei trasporti e il caos delle spedizioni dovuto alla pandemia hanno convinto i marchi a concentrarsi sulle attività nearshore. Kolmar Korea ha aperto uno stabilimento di 17,805 metri quadrati in Pennsylvania nel 2025, riducendo i cicli di rifornimento negli Stati Uniti da 90 a 30 giorni ed evitando i dazi del 25% sui prodotti fabbricati in Cina. COSMAX ha aperto i battenti in Thailandia per servire il Sud-est asiatico, con l'obiettivo di raggiungere 230 milioni di unità all'anno entro il 2026. Boston Consulting Group ha calcolato che la produzione localizzata riduce i costi dei cosmetici sbarcati dell'8-15%, una volta considerati i costi di trasporto, i dazi doganali e le spese di gestione delle scorte.
Piattaforme di formulazione rapida basate sull'intelligenza artificiale
L'Oréal e IBM hanno presentato nel 2025 un motore di intelligenza artificiale generativa che prevede le interazioni tra gli ingredienti e i flag normativi, riducendo i tempi di sviluppo da 18 mesi a meno di sei. [2] L'Oréal, "L'Oréal e IBM lanciano una piattaforma di intelligenza artificiale per l'innovazione nel settore della bellezza", loreal.com I produttori a contratto che adottano sistemi simili si aggiudicano contratti con case di prestigio che cercano velocità senza sacrificare la sicurezza. Nouryon ha seguito l'esempio con il suo simulatore BeautyCreations, che consente ai marchi di modellare i profili sensoriali prima dei lotti di laboratorio. Il risultato sono cicli di innovazione più brevi e minori spese in R&S, spingendo un maggior numero di progetti verso partner esterni.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Rigorose preoccupazioni normative e di contraffazione | -1.1% | Globale, più acuto in Nord America e in Europa | A breve termine (≤ 2 anni) |
| Volatilità dei prezzi delle materie prime e della catena di approvvigionamento | -1.3% | Globale, con forti pressioni nell'area APAC e in Europa | A breve termine (≤ 2 anni) |
| Espansione della capacità produttiva interna da parte dei grandi marchi di bellezza | -0.9% | Nord America e Europa | Medio termine (2-4 anni) |
| Pressioni sulla tracciabilità e sulla divulgazione basate sulla blockchain | -0.6% | Europa (primaria), Nord America (emergente) | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Rigorose normative e preoccupazioni sulla contraffazione
La bozza di linee guida della FDA del 2026 richiede registrazioni elettroniche dei lotti in tempo reale, un onere informatico gravoso per i fornitori di piccole e medie dimensioni. [3] US Food and Drug Administration, “Draft Guidance for Industry: Access to Records,” fda.gov La nuova autorità di richiamo dell'agenzia, finalizzata nel 2025, aumenta ulteriormente la responsabilità, spingendo alcuni fornitori fuori dalle creme solari e dai prodotti per la zona degli occhi. Riforme parallele in Europa hanno vietato altre 23 sostanze CMR, costringendo a costose riformulazioni. La contraffazione mina la fiducia: l'OMS ha stimato che i cosmetici contraffatti rappresentavano il 10% del commercio globale nel 2024 e, quando le confezioni vengono copiate, i produttori a contratto legittimi subiscono le conseguenze negative sulla reputazione.
Prezzo delle materie prime e volatilità della catena di approvvigionamento
Le oscillazioni delle materie prime, esemplificate dall'aumento di 0.05 dollari per libbra del glicole-etere imposto da Dow a partire da gennaio 2025, comprimono i margini e complicano la validità delle quotazioni. I produttori a contratto devono tutelarsi dall'esposizione a solventi e tensioattivi o accettare clausole di rivalutazione periodica, un cambiamento che mette a dura prova i rapporti a valle. La congestione portuale e le tensioni politiche stanno creando carenze puntuali di oli profumati, acidi grassi derivati dalla palma e contagocce in vetro. Le fabbriche senza più fornitori approvati rischiano fermi linea, il che spinge a una svolta strategica verso il doppio approvvigionamento, scorte di riserva e accordi di stoccaggio gestiti dai fornitori in tutto il mercato della produzione a contratto di prodotti per la cura della persona.
Analisi del segmento
Per tipo di servizio: i modelli chiavi in mano catturano lo slancio dell'outsourcing
I servizi di produzione hanno contribuito per il 58.72% alla quota di mercato della produzione conto terzi per la cura della persona nel 2025. Tuttavia, i contratti chiavi in mano stanno crescendo più rapidamente, attestandosi a un CAGR dell'8.52%, poiché i marchi si liberano di formulazione, regolamentazione e confezionamento in un unico accordo. Questa riallocazione alleggerisce la pressione sul capitale circolante per le etichette che danno priorità alle campagne di influencer rispetto ai beni strumentali. Anche l'outsourcing di R&S è in aumento, poiché le affermazioni di bellezza pulita richiedono sistemi di conservazione sofisticati. Piattaforme come BeautyCreations AI di Nouryon dimostrano come la modellazione predittiva riduca il lavoro in laboratorio, una capacità che sta spingendo i marchi di fascia media verso laboratori esterni.
I fornitori chiavi in mano sfruttano la scala confezionando flaconi, pompe e imballaggi secondari con riempimento di liquidi, il che aumenta il valore medio degli ordini e amplia i margini. Le dimensioni del mercato della produzione conto terzi per la cura della persona derivante da contratti full-service sono destinate ad aumentare ogni anno fino al 2031, poiché startup e team di innovazione multinazionali si stanno orientando verso catene di fornitura a costi variabili. Al contrario, la produzione pura per conto terzi cresce lentamente perché offre una differenziazione limitata e pone la responsabilità dell'inventario a carico del marchio. I costi di conformità ISO e cGMP continuano a orientare i piccoli clienti verso partner che già dispongono di sistemi convalidati.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipo di prodotto: la leadership nella cura della pelle incontra l'innovazione nella cura dei capelli
La cura della pelle ha dominato il fatturato con il 38.18% nel 2025, trainata dai sieri di prestigio che utilizzano principi attivi incapsulati. Si prevede che la cura dei capelli registrerà un CAGR dell'8.76%, il tasso di crescita annuo composto più rapido tra le categorie, grazie al lancio di detergenti senza solfati e sieri per il cuoio capelluto. Unilever, ad esempio, ha trasferito diverse linee di shampoo a ODM asiatici specializzati in tensioattivi derivati dal cocco per soddisfare gli impegni di clean-label. I cosmetici colorati sono in ritardo a causa delle tendenze del trucco minimalista, eppure i produttori conto terzi specializzati continuano a prenotare palette stagionali per le case di lusso.
Il mercato della produzione conto terzi per la cura della persona e dei capelli è destinato a espandersi, con l'avvento dei tonici per il cuoio capelluto ricchi di peptidi provenienti dalle tecnologie per la cura della pelle. I partner contrattuali con laboratori di analisi del microbioma sono destinati a vincere questi programmi. Profumi e deodoranti rimangono stabili ma maturi; la crescita si sposta verso gli stick senza alluminio, che richiedono nuove composizioni chimiche di cera e gel. L'outsourcing per l'igiene orale rimane una nicchia perché giganti come Colgate-Palmolive producono in larga parte autonomamente su larga scala.
Per formato di confezionamento: Tubetti e Bustine Guidano la Transizione alla Sostenibilità
Flaconi e barattoli hanno rappresentato il 40.93% delle spedizioni nel 2025, ma tubetti e bustine stanno registrando un CAGR dell'8.93% fino al 2031, grazie alle leggi europee e californiane che promuovono i sistemi di ricarica. Lo statuto francese AGEC e il regolamento UE sugli imballaggi e i rifiuti di imballaggio impongono il 10% di confezioni cosmetiche riutilizzabili entro il 2030. I produttori a contratto con capacità interne di estrusione e laminazione si aggiudicano questi progetti perché i marchi preferiscono un unico partner sia per la formulazione che per l'ingegneria del packaging.
La quota di mercato della produzione conto terzi di prodotti per la cura della persona prevista per tubetti e bustine aumenta quindi di pari passo con gli obblighi normativi. Le pompe airless crescono tra i sieri senza conservanti che necessitano di barriere all'ossigeno, sebbene il loro costo le mantenga sbilanciate verso la fascia premium. Gli aerosol affrontano controlli su propellenti e riciclaggio, ma rimangono essenziali per gli shampoo secchi. Nuovi stick in cartone debuttano nei profumi solidi e nei deodoranti, richiedendo linee di riempimento che gestiscano substrati a bassa temperatura.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Con il modello di produzione a contratto: l'ODM guadagna popolarità tra i marchi che puntano sulla velocità
Gli OEM rappresentavano ancora il 55.64% dei contratti nel 2025, poiché i marchi storici controllano la loro proprietà intellettuale ed esternalizzano solo la produzione. L'ODM sta crescendo dell'8.41% perché i marchi di celebrità e le startup di influencer danno valore a cicli di lancio semestrali e dati di stabilità pre-validati. Kolmar Korea ha dichiarato che l'ODM ha superato il 60% delle sue vendite totali nel 2024. COSMAX ha registrato percentuali simili, consentendo ai clienti di modificare i livelli attivi anziché creare nuove emulsioni da zero.
Con l'espansione dell'ODM, le dimensioni del mercato della produzione conto terzi per la cura della persona, legate a formulazioni con royalty, diventano più prevedibili per i fornitori, consentendo una migliore pianificazione della capacità. I programmi OBM e private label con i rivenditori offrono volumi elevati ma margini più ridotti. La produzione conto terzi rimane una soluzione di riserva per i marchi che subiscono chiusure di stabilimenti, ma il suo valore strategico diminuisce perché non garantisce né velocità né leva di ricerca e sviluppo.
Analisi geografica
L'area Asia-Pacifico ha rappresentato il 36.91% della quota di mercato della produzione conto terzi di prodotti per la cura della persona nel 2025 e si prevede che crescerà a un CAGR del 9.11% fino al 2031. COSMAX, con la Corea del Sud, ha registrato un fatturato di 319.8 miliardi di KRW (240 milioni di USD) nel terzo trimestre del 2024, in crescita del 15.1% su base annua, sfruttando librerie che riducono i tempi di sviluppo a sei mesi. Gli specialisti ODM cinesi cavalcano la domanda interna di Perfect Diary e Florasis, mentre l'India attrae nuovi stabilimenti per servire Medio Oriente e Africa. Il Giappone rimane un mercato di nicchia ma premium, concentrandosi sulla cura della pelle con probiotici, mentre l'Australia enfatizza i prodotti botanici nativi dei suoi biomi.
Nord America ed Europa hanno generato insieme circa la metà del fatturato globale nel 2025. Gli Stati Uniti guidano il fatturato, ma la crescita rallenta man mano che i marchi consolidano la loro presenza sul mercato. Lo stabilimento coreano di Kolmar in Pennsylvania ha aggiunto una capacità produttiva di 120 milioni di unità nel 2025, riducendo i tempi di rifornimento per le etichette della costa orientale. L'Europa inasprisce le normative con quote per gli imballaggi ricaricabili e divieti sugli ingredienti, spingendo i produttori a contratto a investire nell'ingegneria degli stampi e in confezioni monomateriale ad alta barriera. La Germania è leader nella cosmetica naturale, la Francia nelle fragranze di prestigio e l'Italia nei compatti per cosmetici colorati.
Sud America, Medio Oriente e Africa rimangono più piccoli, ma in crescita. Le aziende nazionali brasiliane si affidano a filler locali per lozioni adatte ai climi umidi, mentre le multinazionali puntano ai centri del Consiglio di Cooperazione del Golfo per la miscelazione delle fragranze. Il mercato sudafricano è dominato da linee di prodotti etnici per la cura dei capelli, prodotte in stabilimenti vicino a Johannesburg. Il potenziale della Nigeria è considerevole, sebbene la dipendenza dalle importazioni e la disomogeneità delle infrastrutture elettriche ne frenino la crescita.
Panorama normativo
Negli Stati Uniti, la FDA sta inasprendo la supervisione sui cosmetici ai sensi del Modernization of Cosmetics Regulation Act del 2022 (MoCRA), trasferendo una maggiore responsabilità in materia di conformità ai produttori in grado di gestire sistemi di qualità validati e di mantenere una documentazione pronta per le ispezioni. Nel febbraio 2026, la FDA ha aggiornato il suo portale elettronico Cosmetics Direct con nuovi campi legati al ciclo biennale di rinnovo della registrazione degli stabilimenti, e la prima ondata di rinnovi ha raggiunto una tappa fondamentale intorno al 1° luglio 2026, per gli stabilimenti che si sono registrati all'inizio del 2024. Ciò aumenta l'onere operativo per i produttori a contratto che riforniscono il mercato statunitense.
In Europa, il Regolamento (CE) n. 1223/2009 continua ad evolversi attraverso aggiornamenti degli allegati, il che aumenta il carico di lavoro per la riformulazione e la qualificazione dei fornitori per i produttori ODM e i fornitori di soluzioni chiavi in mano. La Commissione europea ha pubblicato il Regolamento (UE) 2026/909 nell'aprile 2026, che limita o vieta l'uso di più ingredienti cosmetici, e il Regolamento (UE) 2025/40 sugli imballaggi e i rifiuti di imballaggio è entrato in piena applicazione il 12 agosto 2026. Questi requisiti pongono la progettazione degli imballaggi, l'etichettatura e le esigenze di circolarità al centro dei contratti, favorendo i fornitori in grado di co-progettare la formula, l'imballaggio primario e la documentazione di conformità nell'ambito di un unico incarico.
Analisi della catena del valore
La catena del valore inizia con le materie prime chimiche a monte (tensioattivi, emollienti, polimeri, fragranze e principi attivi) e i componenti del confezionamento primario (plastica, vetro, pompe e dispenser). Prosegue poi con la formulazione e la ricerca e sviluppo, l'ampliamento della produzione, la produzione su larga scala, il riempimento e l'assemblaggio, il confezionamento secondario e la distribuzione ai proprietari dei marchi e ai canali di vendita al dettaglio o online. I produttori a contratto a servizio completo si collocano nel punto intermedio, coordinando la qualità e i test (stabilità, microbiologia), la documentazione normativa e la compatibilità degli imballaggi, mentre i fornitori di servizi logistici gestiscono le fasi più complesse per ingredienti e imballaggi che possono essere reperiti in diverse regioni.
Nel 2026, le difficoltà operative si concentrano sulle materie prime legate al settore petrolchimico e sulla disponibilità di imballaggi, oltre che sui tempi di transito più lunghi dovuti alle riconfigurazioni delle rotte che prolungano i tempi di consegna dei materiali critici. Di conseguenza, i marchi stanno puntando maggiormente su fonti di approvvigionamento multiple, scorte di sicurezza e catene di fornitura regionalizzate. Le recenti iniziative dimostrano anche come la catena si stia rimodellando: Naturis Cosmetics ha raccolto 100 crore di rupie nel luglio 2026 per costruire un nuovo stabilimento di 225,000 piedi quadrati a Vapi, insieme a infrastrutture di ricerca e sviluppo e di assistenza clienti ampliate, mentre PharmaResearch ha completato l'acquisizione di Cosmetic Group USA (CG USA), con sede in California, sempre nel luglio 2026. Insieme, questi passaggi rafforzano i nodi produttivi nearshore e riducono la dipendenza dalle importazioni a lunga distanza per determinati formati.
Panorama competitivo
Innovazione e adattabilità guidano il successo futuro
I primi 10 fornitori rappresentano circa il 40% del fatturato globale, il che indica una moderata frammentazione. I vantaggi di scala si basano su tre risorse: un ampio catalogo di formulazioni, l'integrazione verticale nel packaging o negli ingredienti e team normativi competenti con esperienza nelle liste FDA MoCRA e EU CMR. Intercos ha portato avanti un'acquisizione da 100-200 milioni di dollari nel 2025 per approfondire le proprie competenze in ambito di capelli e pelle. KDC/ONE ha integrato la divisione EMEA di Maesa, ottenendo l'accesso a sale prova clean-beauty e linee di riempimento agili per i lanci di prodotti per influencer.
Le capacità tecnologiche dividono sempre più i vincitori dagli altri. Lo strumento di formulazione basato sull'intelligenza artificiale generativa di L'Oréal stabilisce una nuova velocità di esecuzione che i partner contrattuali devono rispettare, pena la perdita di contratti. COSMAX ha assunto un nuovo vicepresidente nel 2025 con l'incarico di ampliare i laboratori di intelligenza artificiale e gli stabilimenti nel Sud-est asiatico, sottolineando la svolta verso l'innovazione basata sui dati.
Le aziende di medie dimensioni prive di tecnologie proprietarie o verticalità degli ingredienti si trovano ad affrontare margini ridotti, poiché i grandi marchi ricorrono saltuariamente all'insourcing per bilanciare la capacità produttiva. Persistono opportunità di mercato in settori come la salute del cuoio capelluto, i formati ricaricabili e il nearshoring indiano, settori in cui le barriere normative si stanno ancora attenuando e la quota di mercato degli operatori storici è bassa.
Leader del settore della produzione a contratto per la cura della persona
Gruppo Fareva
COSMAX Inc.
Intercos SpA
Kolmar Korea Co., Ltd.
kdc/uno
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2026: Naturis Cosmetics ha raccolto 100 crore di rupie nel suo primo round di finanziamento esterno guidato da Sharrp Ventures per espandere la propria presenza nel settore della produzione conto terzi. Il piano prevede una nuova struttura di 225,000 piedi quadrati a Vapi, oltre a un centro di ricerca e sviluppo a Mumbai e un centro esperienziale nell'area di Delhi-NCR, rafforzando la capacità in India di gestire programmi di formulazione e produzione in outsourcing.
- Dicembre 2025: Ashland ha raggiunto un accordo per l'acquisizione di Pharmachem Laboratories per 660 milioni di dollari, al fine di espandere la propria piattaforma di ingredienti speciali, inclusi i principi attivi utilizzati nella cura dei capelli e nella cura della persona. L'accordo rafforza il legame tra la fornitura di principi attivi a monte e i produttori a contratto che necessitano di una disponibilità costante e conforme degli ingredienti per cicli di riformulazione rapidi.
- Settembre 2024: Kolmar Korea ha rivelato che le attività ODM hanno rappresentato oltre il 60% del suo fatturato totale nel 2024, sottolineando come le formulazioni personalizzabili basate su librerie siano diventate centrali per i principali fornitori asiatici. Questo cambiamento favorisce tempi di commercializzazione più rapidi e aumenta la pressione competitiva sui produttori conto terzi puri che non dispongono di proprietà intellettuale differenziata.
Ambito del rapporto sul mercato globale della produzione a contratto per la cura della persona
La produzione a contratto nel settore della cura della persona prevede che le aziende esternalizzino la progettazione, la formulazione, la produzione, il confezionamento e i servizi correlati. Questo approccio consente ai piccoli imprenditori di commercializzare i propri prodotti per la cura della persona senza dover sostenere gli ingenti investimenti necessari per costruire e gestire uno stabilimento produttivo. Il rapporto monitora e analizza la domanda di servizi esternalizzati, dalla produzione e formulazione alla ricerca e al confezionamento, nel settore della cura della persona, tenendo conto delle attuali tendenze e dinamiche di mercato.
Il rapporto di mercato sulla produzione a contratto di prodotti per la cura della persona è segmentato per tipo di servizio (R&S e formulazione, produzione, confezionamento e servizi correlati e produzione chiavi in mano/a servizio completo), tipo di prodotto (cura della pelle, cura dei capelli, cosmetici colorati, profumi e deodoranti, igiene orale e altri tipi di prodotto), formato di confezionamento (aerosol, flaconi e barattoli, tubetti e bustine, pompe e dispenser, stick e roll-on e altri formati di confezionamento), modello di produzione a contratto (OEM, ODM, OBM/marchio privato e produzione su commissione) e area geografica (Nord America, Europa, Sud America, Asia-Pacifico, Medio Oriente e Africa). Le previsioni di mercato sono fornite in termini di valore (USD).
| Ricerca e sviluppo e formulazione |
| Produzione |
| Imballaggio e servizi affini |
| Produzione chiavi in mano / a servizio completo |
| Cura della pelle |
| Cura dei capelli |
| Cosmetici a colori |
| Profumi e deodoranti |
| Oral Care |
| Altro tipo di prodotto |
| Aerosol |
| Bottiglie e vasetti |
| Tubetti e bustine |
| Pompe e distributori |
| Stick e Roll-on |
| Altro formato di imballaggio |
| OEM |
| ODM |
| OBM / Etichetta privata |
| Produzione su commissione |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Russia | |
| Resto d'Europa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Australia e Nuova Zelanda | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | |
| Turchia | |
| Resto del Medio Oriente | |
| Africa | Sud Africa |
| Nigeria | |
| Resto d'Africa |
| Per tipo di servizio | Ricerca e sviluppo e formulazione | |
| Produzione | ||
| Imballaggio e servizi affini | ||
| Produzione chiavi in mano / a servizio completo | ||
| Per tipo di prodotto | Cura della pelle | |
| Cura dei capelli | ||
| Cosmetici a colori | ||
| Profumi e deodoranti | ||
| Oral Care | ||
| Altro tipo di prodotto | ||
| Per formato di imballaggio | Aerosol | |
| Bottiglie e vasetti | ||
| Tubetti e bustine | ||
| Pompe e distributori | ||
| Stick e Roll-on | ||
| Altro formato di imballaggio | ||
| Con il modello di produzione a contratto | OEM | |
| ODM | ||
| OBM / Etichetta privata | ||
| Produzione su commissione | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Russia | ||
| Resto d'Europa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Australia e Nuova Zelanda | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Turchia | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Nigeria | ||
| Resto d'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quanto velocemente si prevede che crescerà il mercato della produzione su contratto di prodotti per la cura della persona entro il 2031?
Si prevede che registrerà un CAGR dell'8.22% dal 2026 al 2031, raggiungendo i 40.09 miliardi di dollari entro la fine del periodo.
Quale segmento dei servizi esternalizzati si sta espandendo più rapidamente?
Contratti chiavi in mano e full-service, in crescita a un CAGR dell'8.52%, poiché i marchi privilegiano soluzioni end-to-end.
Perché tubetti e bustine stanno diventando sempre più popolari nel packaging dei prodotti di bellezza?
Gli obblighi europei e californiani in materia di riutilizzo spingono i marchi verso confezioni ricaricabili e monodose, con un CAGR dell'8.93% per tubetti e bustine.
Cosa determina l'aumento dell'outsourcing da parte dei marchi di bellezza indipendenti?
I marchi indipendenti e diretti al consumatore esternalizzano per risparmiare sulle spese in conto capitale e perché le librerie ODM consentono loro di lanciare nuovi prodotti in sei mesi.
Quale regione è in testa alla crescita della capacità di produzione su contratto?
Asia-Pacifico, si prevede una crescita a un CAGR del 9.11%, trainata dai fornitori sudcoreani e cinesi che stanno ampliando le linee ODM.


