

Dimensioni e quota del mercato dei fondi pensione
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 70.89 trilioni di dollari |
| Dimensione del mercato (2031) | 92.83 trilioni di dollari |
| Tasso di crescita (2026 - 2031) | 5.55% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
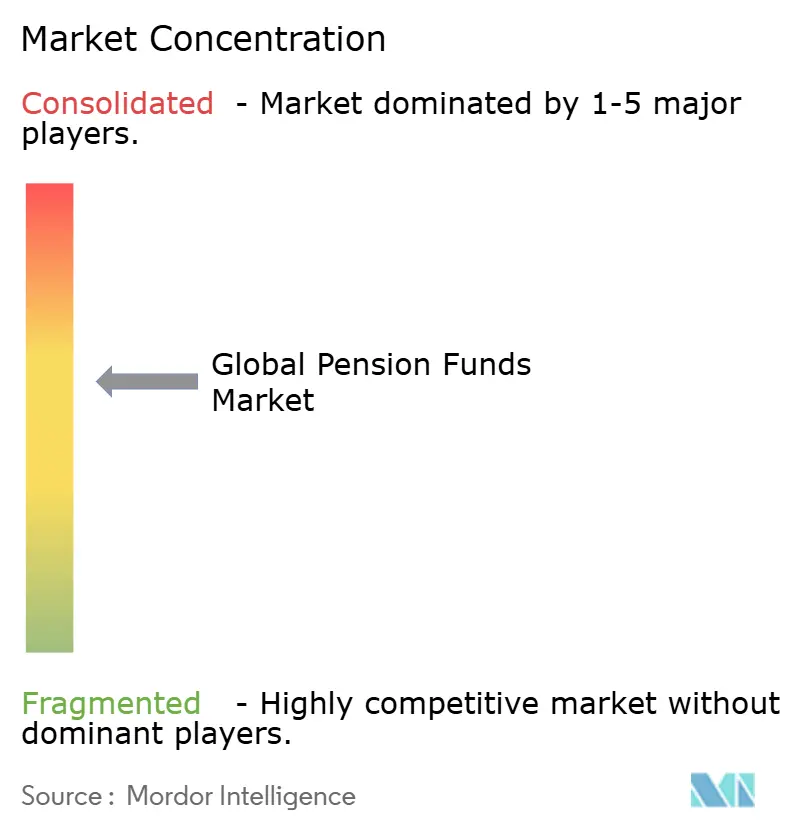
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei fondi pensione di Mordor Intelligence
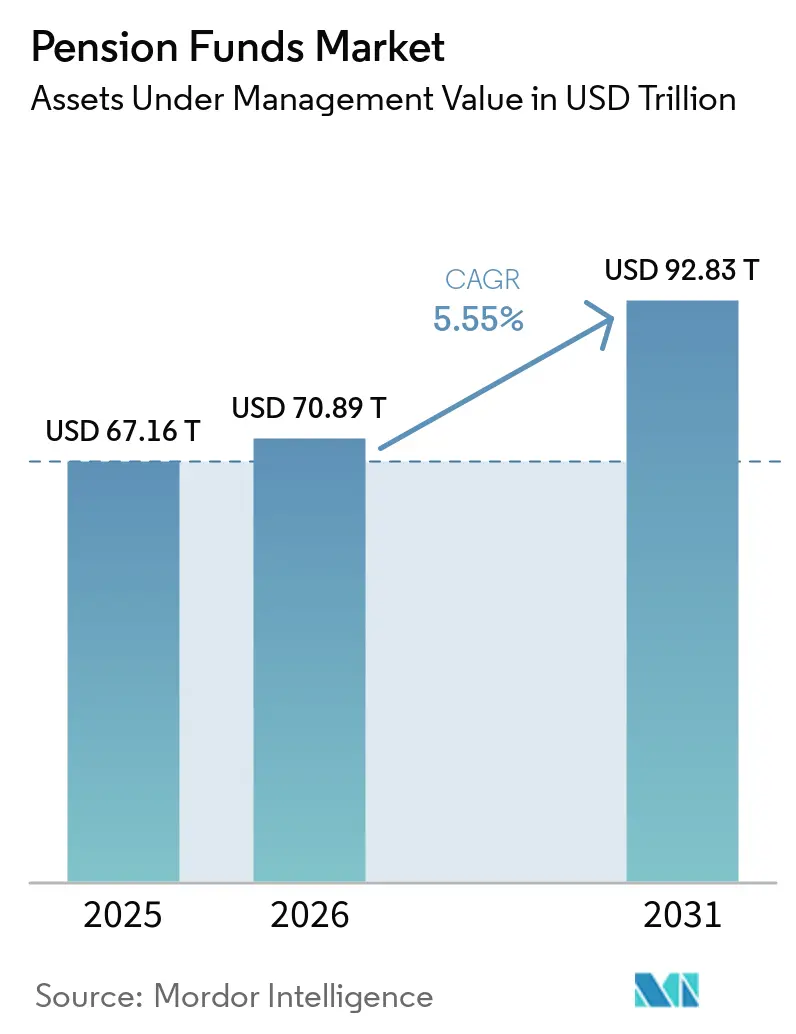
Si stima che il mercato dei fondi pensione raggiungerà i 70.89 miliardi di dollari nel 2026, in crescita rispetto ai 67.16 miliardi di dollari del 2025, con proiezioni per il 2031 che indicano 92.83 miliardi di dollari, con un CAGR del 5.55% nel periodo 2026-2031. I guadagni si basano sul deciso passaggio globale dai piani a prestazione definita (DB) a quelli a contribuzione definita (DC), sull'intensificazione degli incentivi normativi che aumentano la partecipazione e i contributi, e sui costanti afflussi da parte di una forza lavoro anziana alla ricerca di un reddito post-pensionamento sicuro. I modelli di allocazione delle attività continuano a spostarsi verso azioni, infrastrutture e altre categorie del mercato privato, mentre i fondi cercano rendimento e si confrontano con un contesto di tassi bassi. Nel frattempo, gli strumenti digitali che automatizzano l'amministrazione, consentono il self-service degli iscritti e riducono i costi di back-office consentono anche ai piani di medie dimensioni di replicare i vantaggi di scala di cui un tempo godevano solo i principali sponsor. Il posizionamento competitivo si sta spostando dal puro peso patrimoniale a un mix di operazioni sicure dal punto di vista informatico, gestione del rischio basata su dati e strategie climatiche credibili che aiutano i fiduciari a soddisfare le aspettative fiduciarie e sociali.
Punti chiave del rapporto
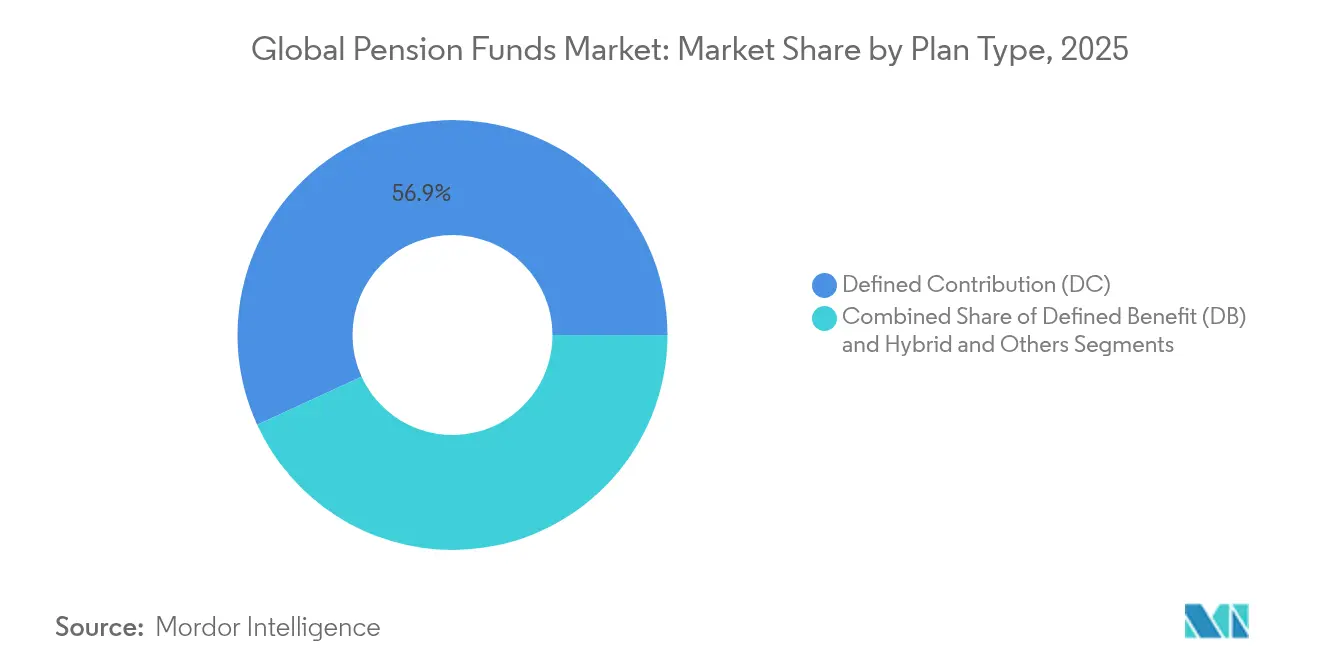
- In base alla tipologia di piano, i fondi pensione a contribuzione definita hanno detenuto una quota di mercato del 56.85% a livello globale nel 2025 e si prevede che cresceranno a un CAGR del 6.32% entro il 2031.
- In base alla strategia di investimento, nel 54.35 la gestione attiva rappresentava ancora il 2025% del mercato globale dei fondi pensione, mentre si prevede che le strategie passive registreranno la crescita più rapida, con un CAGR del 6.02% fino al 2031.
- In base allo sponsor, nel 68.75 i piani del settore pubblico detenevano il 2025% della quota di mercato globale dei fondi pensione, ma si prevede che i piani del settore privato cresceranno a un CAGR del 6.91% del mercato dei fondi pensione entro il 2031.
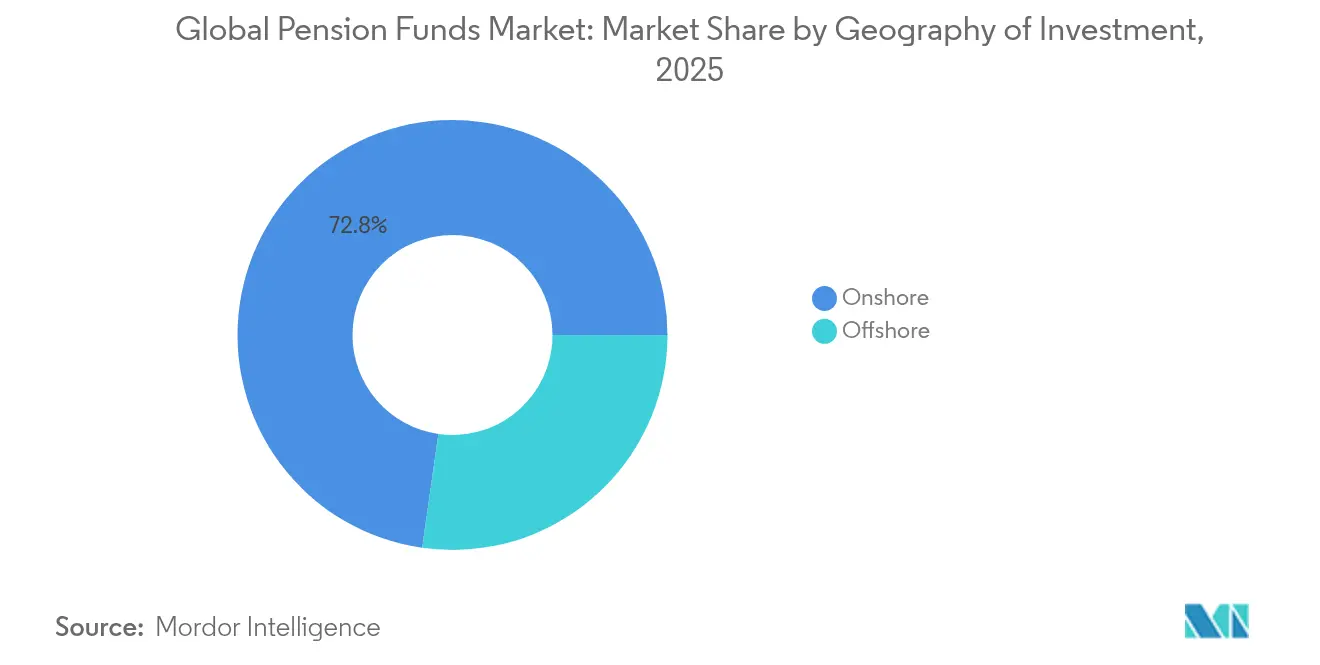
- In base alla geografia degli investimenti, nel 72.75 le attività onshore rappresentavano il 2025% delle dimensioni del mercato globale dei fondi pensione, ma si prevede che le allocazioni offshore cresceranno del 5.91% annuo tra il 2026 e il 2031.
- Per regione, nel 70.65 il Nord America deteneva il 2025% delle attività globali del mercato dei fondi pensione, mentre si prevede che l'area Asia-Pacifico crescerà a un CAGR del 6.65% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei fondi pensione
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Passaggio da schemi DB a DC | + 1.2% | Globale, più forte in Nord America e in Europa | Medio termine (2-4 anni) |
| Invecchiamento della popolazione e rischio di longevità | + 0.9% | Economie globali, in particolare quelle dell’OCSE | A lungo termine (≥ 4 anni) |
| Spinta normativa per l'iscrizione automatica | + 0.8% | Nord America, Europa, Asia-Pacifico | A breve termine (≤ 2 anni) |
| Diversificazione in attività alternative | + 0.7% | Globale, guidato da Nord America ed Europa | Medio termine (2-4 anni) |
| Tokenizzazione di asset reali | + 0.4% | Inizialmente Nord America ed Europa, allargandosi a livello globale | A lungo termine (≥ 4 anni) |
| Domanda di infrastrutture in linea con il clima | + 0.6% | Globale, adozione precoce in Europa e Nord America | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Passaggio da schemi DB a DC
I piani a contribuzione definita detengono già la maggior parte dei risparmi pensionistici globali e il loro tasso di crescita del 6.45% sottolinea la riallocazione sistemica del rischio di investimento dai datori di lavoro ai dipendenti. Regno Unito, Paesi Bassi e Germania hanno tutti attuato riforme fondamentali che accelerano l'adozione dei piani a contribuzione definita, spingendo gli sponsor a modernizzare i portali dei soci e ad adottare la consulenza robotica affinché i singoli possano gestire percorsi di transizione personalizzati. I gestori patrimoniali beneficiano dell'aumento dei flussi verso i fondi target-date, mentre gli amministratori implementano l'elaborazione cloud per ridurre i costi di tenuta dei registri e consentire l'investimento dei contributi in giornata. Nel complesso, queste iniziative ricalibrano le strutture tariffarie, accorciano i cicli di liquidazione e aumentano la domanda di analisi in tempo reale che guidino i partecipanti verso risultati pensionistici adeguati.
Invecchiamento della popolazione e rischio di longevità
L'aumento dell'aspettativa di vita fa aumentare le passività pensionistiche, spingendo i fondi a ricalibrare il mix di asset strategici, passando dai titoli di Stato a basso rendimento a azioni globali, immobili e infrastrutture. Il pivot di allocazione del Giappone ha amplificato l'esposizione alle azioni quotate e ha generato quasi 280 miliardi di dollari di guadagni netti nell'anno fiscale 2024. Corea del Sud e Cina stanno ora valutando ponderazioni azionarie simili come buffer a fronte di futuri obblighi previdenziali. Titoli legati alla longevità, riacquisti di rendite e soluzioni di riassicurazione personalizzate sono in aumento, poiché gli sponsor cercano coperture convenienti contro pagamenti che vanno ben oltre le proiezioni attuariali. Queste innovazioni stimolano la domanda di dati e analisi granulari sulla mortalità in grado di perfezionare la durata delle passività e l'efficacia delle coperture.
Spinta normativa per l'iscrizione automatica e contributi più elevati
Pacchetti legislativi come il SECURE 2.0 Act negli Stati Uniti stanno plasmando il mercato dei fondi pensione statunitensi introducendo l'iscrizione obbligatoria e piani contributivi crescenti. I carichi di lavoro relativi alla conformità si moltiplicano, stimolando l'adozione di software specializzati che automatizzano i controlli di idoneità, le comunicazioni elettroniche e l'elaborazione dei pagamenti. I maggiori afflussi ampliano anche il bacino di investimento per i fondi indicizzati con criteri ESG e per i veicoli di investimento tematici sul mercato privato che si allineano ai nuovi codici di gestione introdotti in diverse giurisdizioni. I fornitori che offrono pacchetti integrati di tenuta dei registri, contenuti per il benessere finanziario e app mobili sicure dal punto di vista informatico sono destinati a guadagnare quote di mercato tra i datori di lavoro sotto pressione per i costi.
Diversificazione in attività alternative
Le allocazioni pensionistiche medie agli investimenti alternativi sono aumentate al 35% dei portafogli entro il 2024, trainate da progetti infrastrutturali, di credito privato e di energia rinnovabile che offrono flussi di cassa contrattuali e reddito indicizzato all'inflazione. I fondi canadesi e olandesi guidano consorzi di investimento diretto che aggirano gli intermediari tradizionali, riducendo le commissioni e affinando la governance. Tuttavia, l'aumento degli importi dei ticket amplifica l'onere della due diligence operativa, accentuando il valore aggiunto delle competenze interne in materia di valutazione, strutturazione legale e framework di investimento responsabile. I gestori in grado di fornire modelli di commissione trasparenti e un solido reporting ESG guadagnano terreno, mentre i fiduciari intensificano l'analisi dei compromessi tra costi e alpha.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Ambiente prolungato a basso rendimento | -0.8% | Globale, la pressione maggiore si registra nei mercati sviluppati | Medio termine (2-4 anni) |
| Lacune nel finanziamento insufficiente del piano DB | -0.6% | Nord America e Europa | A breve termine (≤ 2 anni) |
| Mandati di investimento nazionali | -0.4% | Varia in base alla giurisdizione | A lungo termine (≥ 4 anni) |
| Crescente esposizione alla sicurezza informatica | -0.3% | Globale, il più alto nelle economie digitalmente avanzate | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Ambiente a basso rendimento prolungato
I rendimenti reali che rimangono al di sotto dei rendimenti presunti comprimono i coefficienti di finanziamento e intensificano la necessità di attività rischiose. I piani pubblici statunitensi che in precedenza avevano registrato rendimenti significativi hanno poi subito notevoli cali, esponendo una volatilità che mette a dura prova la tolleranza al rischio del consiglio di amministrazione. I fiduciari rispondono allungando la duration attraverso il credito privato, ma devono conciliare i vincoli di liquidità con piani di pagamento delle prestazioni imprevedibili. I mandati di investimento basati sulle passività si espandono e le sovrapposizioni che coprono il rischio di tasso di interesse ricevono una rinnovata attenzione. Il contesto aumenta la pressione sui budget per le commissioni e sottolinea l'importanza di strumenti di modellazione integrati di attività e passività in grado di testare decine di scenari economici.
Lacune nel finanziamento insufficiente del piano DB
Le aziende sponsor effettuano sempre più spesso operazioni di trasferimento del rischio pensionistico. La transazione da 785 milioni di sterline di Legal & General, relativa a tre fondi pensione di Anglo American nel 2025, è un esempio della tendenza attiva alla riduzione del rischio [1] Legal & General Group plc, “Anglo American Pension Buy-in Announcement,” legalandgeneral.com . Queste operazioni sottolineano un mercato solido per i fornitori di rendite vitalizie collettive e i riassicuratori in grado di assorbire i rischi di longevità su larga scala. Tuttavia, mettono anche in discussione i pool di attività all'interno dei fondi pensione a prestazione definita (DB) preesistenti, incoraggiando i gestori patrimoniali a orientarsi verso mandati di CIO (Chief Investment Officer) a contribuzione definita (DC), ibridi e in outsourcing.
Analisi del segmento
Per tipo di piano: i piani DC guidano l'evoluzione del mercato
Le strutture a contribuzione definita hanno conquistato il 56.85% del mercato globale dei fondi pensione nel 2025 e si prevede che amplieranno il loro vantaggio con un CAGR del 6.32% entro il 2031. Le regole obbligatorie di iscrizione automatica nelle principali economie incanalano nuovi afflussi di buste paga, portando le dimensioni del mercato dei fondi pensione per i conti DC a oltre 52.4 trilioni di dollari entro il 2031. Le piattaforme di investimento gestite dai membri integrano calcolatori pensionistici gamificati e filtri ESG, migliorando il coinvolgimento e fornendo agli amministratori dati comportamentali anonimizzati che rafforzano i modelli di differimento predittivo.
Il segmento DB tradizionale dispone ancora di pool considerevoli, ma il ricorrente sottofinanziamento e la volatilità accelerano il de-risking. I formati ibridi, che vanno dai piani a contribuzione definita collettiva nel Regno Unito ai piani legati al reddito in Germania, cercano una via di mezzo, mentre l'ibrido per il pubblico impiego in India illustra la sperimentazione globale. Per gli assicuratori, sta emergendo un mercato dinamico per buy-in e longevity swap, a supporto di prodotti di copertura scalabili collegati a tavole di mortalità standardizzate.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per strategia di investimento: gestione attiva sotto pressione
Nel 54.35, i mandati attivi rappresentavano il 2025% del mercato globale dei fondi pensione, sebbene si preveda che la compressione delle commissioni e le esigenze di trasparenza stimoleranno l'adozione dei fondi passivi a un CAGR del 6.02%. I prodotti indicizzati ora integrano filtri ESG e integrano parzialmente le inclinazioni smart-beta, consentendo ai fiduciari di rispettare i codici di stewardship senza incorrere in commissioni attive a servizio completo. Si prevede che la dimensione del mercato dei fondi pensione allocata al capitale passivo crescerà significativamente nei prossimi anni, tuttavia i consigli di amministrazione riservano ancora delle eccezioni per approcci attivi ad alta convinzione in settori meno liquidi come le small cap globali e il debito dei mercati emergenti.
Le soluzioni miste o "iper-gestite" stanno guadagnando terreno, fondendo elementi costitutivi passivi con overlay dinamici che raccolgono alfa basati su fattori entro budget di tracking-error rigorosamente controllati. Gli strumenti di intelligenza artificiale che estraggono dati non strutturati per un sentiment macroeconomico supportano il ribilanciamento in tempo reale, riducendo i cicli decisionali da settimane a ore. I depositari e i fornitori di middleware espandono i data pipeline per alimentare questi motori, creando fertili nicchie di fatturato ben oltre la tradizionale custodia.
Per tipo di sponsor: il settore privato accelera la crescita
Nonostante la quota del settore pubblico nel mercato globale dei fondi pensione nel 2025 sia pari al 68.75%, l'innovazione sul posto di lavoro e le misure normative stanno portando i fondi pensione del settore privato a un tasso di crescita annuo composto (CAGR) più rapido, pari al 6.91%. Procedure di costituzione semplificate, piani pensionistici collettivi per i datori di lavoro e fondi indicizzati a basso costo spingono le medie imprese a introdurre prestazioni pensionistiche in grado di competere con le offerte multinazionali. La quota di mercato dei fondi pensione per i fondi pensione del settore privato potrebbe aumentare considerevolmente entro il 2031, supportata dall'integrazione digitale delle buste paga che riduce gli attriti amministrativi.
I fondi pubblici sfruttano la scala per negoziare partecipazioni dirette nelle infrastrutture e promuovere mandati in linea con le politiche climatiche, come dimostra il Climate Action Plan di CalPERS da 100 miliardi di dollari, che ha già superato i 53 miliardi di dollari di impegni. La supervisione politica può rallentare l'adozione di nuove classi di attività, quindi molti nominano CIO esterni che abbinano hub di indicizzazione interni a manager specializzati che supervisionano le allocazioni al mercato privato.
Per geografia degli investimenti: l'allocazione offshore guadagna slancio
Le partecipazioni nazionali hanno dominato il mercato globale dei fondi pensione, con una quota del 72.75% nel 2025, ma gli asset offshore stanno aumentando del 5.91% all'anno, grazie alla ricerca di rendimenti diversificati da parte dei fiduciari. Si prevede che la dimensione del mercato dei fondi pensione destinata a titoli esteri crescerà significativamente se le attuali normative rimarranno permissive. Sistemi di gestione del rischio in grado di consolidare le esposizioni multivalutarie e di monitorare i parametri ESG in tempo reale diventano indispensabili per i consigli di amministrazione che devono giustificare le variazioni di allocazione sia alle autorità di regolamentazione che ai beneficiari.
Un'analisi più approfondita del rischio geopolitico spinge a pianificare l'adozione di modelli di scenario che misurino l'impatto di sanzioni, barriere commerciali e volatilità dei cambi. Assicuratori e depositari potenziano le capacità di amministrazione transfrontaliera dei fondi, mentre trattati fiscali bilaterali e patti di mutuo riconoscimento tra le autorità di regolamentazione dei titoli semplificano l'ingresso operativo in destinazioni prioritarie come gli Stati Uniti o l'Unione Europea.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per regione: l'Asia-Pacifico emerge come motore di crescita
Nel 2025, il Nord America ha mantenuto una quota del 70.65% del mercato globale dei fondi pensione, grazie a sistemi consolidati sponsorizzati dai datori di lavoro e a un vasto universo di veicoli di investimento. Ciononostante, il CAGR del 6.65% dell'Asia-Pacifico la posiziona come il principale teatro di raccolta di asset incrementale. L'aumento dei contributi obbligatori in Australia, la recente semplificazione dei conti pensione mobili in India e la rapida espansione della classe media nel Sud-est asiatico si combinano per accelerare l'accumulo di asset finanziati. Il GPIF giapponese ha dimostrato la sua sofisticatezza regionale registrando rendimenti record di 280 miliardi di dollari nell'anno fiscale 2024.
Le riforme pensionistiche cinesi, che innalzano gradualmente l'età pensionabile a partire da gennaio 2025, ampliano il bacino di partecipanti, mentre la Corea del Sud studia un aumento dei contributi al 13% per evitare l'esaurimento dei fondi entro il 2055. Le autorità regionali continuano a perfezionare i quadri normativi che aprono canali per i prodotti pensionistici privati, incoraggiando i gestori globali a istituire veicoli onshore che rispettino le normative fiscali e di custodia locali.
Analisi geografica
Mercato dei fondi pensione del Nord America
La quota del 70.65% del Nord America riflette la profondità dei mercati dei capitali, i sistemi di gestione dei conti agevolati fiscalmente e l'adesione automatica ampiamente adottata. Tuttavia, le passività dei piani pubblici spingono gli sponsor a esplorare pacchetti di trasferimento del rischio, mentre la consulenza robotica basata sulla tecnologia rimodella il coinvolgimento dei membri. Il Secure 2.0 Act amplia la copertura attraverso l'adesione obbligatoria e massimali di recupero più elevati, e i fondi canadesi mantengono rendimenti leader tra i concorrenti tramite team patrimoniali interni che perseguono accordi privati diretti.
Mercato dei fondi pensione nella regione Asia-Pacifico
L'Asia-Pacifico rimane la regione in più rapida crescita: il modello di governance del GPIF influenza i paesi omologhi, le iniziative di previdenza universale in India estendono la copertura e l'innalzamento graduale dell'età pensionabile in Cina colloca il sostegno strutturale tra le attività finanziate. Il Servizio Pensionistico Nazionale della Corea del Sud continua a valutare i contributi parametrici e il tasso di previdenza complementare in Australia salirà al 12% nel 2025.
Mercato europeo dei fondi pensione
L'Europa bilancia i venti demografici sfavorevoli con lo zelo riformista. Il nuovo fondo tedesco da 200 miliardi di euro incentrato sull'azionario rafforza la sua spinta verso finanziamenti basati sul mercato, i Paesi Bassi attuano il loro storico passaggio ai fondi a contribuzione definita e il consolidamento dei megafondi del Regno Unito mira a sbloccare 80 miliardi di sterline per le infrastrutture. Il programma francese per il settore pubblico ERAFP affina l'allocazione tattica degli asset in un contesto di volatilità, mantenendo al contempo gli impegni ESG a lungo termine.
Panorama normativo
La regolamentazione è sempre più orientata a migliorare la partecipazione, la governance e la scalabilità dei fondi pensione a capitalizzazione, con una continua tendenza dai piani a prestazione definita (DB) a quelli a contribuzione definita (DC). Negli Stati Uniti, SECURE 2.0 rafforza le caratteristiche di iscrizione automatica e di incremento dei contributi, aumentando gli obblighi di conformità per i gestori e gli amministratori dei fondi. Nel marzo 2026, il Dipartimento del Lavoro degli Stati Uniti ha proposto una norma volta a ridurre gli ostacoli per i fiduciari dei piani 401(k) nell'indirizzare la valutazione di investimenti alternativi all'interno dei piani a contribuzione definita.
Nel Regno Unito, il Pension Schemes Act 2026 (approvato dalla Corona nell'aprile 2026) introduce quadri normativi che riguardano l'autorizzazione dei superfondi, le valutazioni del rapporto qualità-prezzo e le riforme della messa in comune degli attivi dei fondi pensione degli enti locali (Local Government Pension Scheme - LGPS). Queste modifiche si allineano con i più ampi sforzi di consolidamento già riflessi nelle direttive governative per accordi predefiniti di maggiore portata. In Canada, l'OSFI ha implementato un nuovo quadro di vigilanza per i piani pensionistici regolamentati a livello federale nell'aprile 2024, inasprendo le aspettative in materia di governance dei piani, gestione del rischio e coinvolgimento delle autorità di vigilanza, in un contesto di espansione dei fondi in portafogli complessi e multi-asset.
Analisi della catena del valore
La catena del valore dei fondi pensione inizia con la progettazione e la sponsorizzazione del piano (datori di lavoro pubblici e privati) e l'inserimento dei membri, per poi passare alla raccolta dei contributi tramite interfacce con buste paga e imposte, e infine alle piattaforme di contabilità e amministrazione che gestiscono i conti dei membri, la rendicontazione di conformità e il calcolo delle prestazioni. L'allocazione degli attivi e la costruzione del portafoglio sono in genere definite dagli amministratori fiduciari e dai team di investimento interni o delegate a CIO esterni, per poi essere eseguite tramite gestori patrimoniali e piattaforme di investimento diretto nei mercati pubblici e privati. I depositari, gli amministratori di fondi e gli agenti di determinazione dei prezzi e di valutazione si occupano della custodia, della contabilità e della supervisione del valore patrimoniale netto (NAV), mentre i servizi attuariali, i consulenti, i revisori dei conti e i consulenti legali agiscono come livelli di controllo, e la comunicazione e l'assistenza ai membri (portali, call center e un supporto sempre più basato sull'intelligenza artificiale) chiudono il cerchio in termini di fidelizzazione e adeguatezza dei contributi.
I mercati privati e gli investimenti transfrontalieri concentrano i colli di bottiglia operativi nella capacità di reperimento e due diligence, nell'integrazione dei dati per la rendicontazione del rischio trasparente e ESG, e nella complessità di custodia e regolamento per le partecipazioni in più valute. Le recenti attività di consorzi e piattaforme mostrano come i fondi stiano affrontando questi vincoli, tra cui il Memorandum d'intesa (MoU) tra Canada e Australia della CAP Invest Initiative del marzo 2026 per coordinare gli investimenti in infrastrutture e la collaborazione NEST dell'aprile 2026 con i fondi pensione australiani per perseguire operazioni sui mercati privati europei. In fase di implementazione, i grandi proprietari e gestori patrimoniali creano anche mandati su larga scala che integrano capacità di reperimento e gestione del portafoglio, come la partnership tra Nuveen e CalSTRS per le infrastrutture sostenibili del luglio 2026.
Panorama competitivo
La concorrenza è moderata e in aumento. I dieci maggiori fondi rappresentano una quota considerevole del patrimonio globale, lasciando spazio a operatori di fascia media che si differenziano per competenza di settore o tecnologia. I fondi canadesi illustrano il vantaggio conferito dalle capacità attive interne e dall'esecuzione diretta sul mercato privato. Lo slancio delle acquisizioni rimane sostenuto: l'acquisizione di Cardano da parte di Mercer nel 2024 ha aggiunto 66 miliardi di dollari di patrimonio, mentre l'acquisizione di SECOR nel 2025 ha rafforzato la capacità di outsourcing dei CIO. I fornitori di rendite vitalizie all'ingrosso come Legal & General hanno ottenuto buy-in multi-schema per un valore di 785 milioni di sterline, a dimostrazione di un'attiva pipeline di de-risking.
I fornitori di tecnologie che offrono aggregazione di dati in tempo reale, piattaforme cloud sicure e un servizio clienti basato sull'intelligenza artificiale stanno guadagnando terreno. Le minacce informatiche incombono, con il 77% dei dirigenti previdenziali che prevede profili di rischio elevati nel 2025, il che spinge a intensificare gli investimenti in architetture zero-trust e programmi di formazione del personale. I gestori patrimoniali si orientano verso strategie in linea con il clima: CalPERS è in testa con 53 miliardi di dollari già investiti per raggiungere l'obiettivo di 100 miliardi di dollari.
Tra i disruptor emergenti figurano le startup di tokenizzazione che frazionano il capitale infrastrutturale, riducendo l'importo dei ticket e aprendo opportunità diversificate. Nel frattempo, i fornitori di dati sfruttano l'elaborazione del linguaggio naturale per decodificare le informative aziendali sul clima, soddisfacendo l'esigenza dei fiduciari di metriche ESG trasparenti e integrando al contempo i protocolli di governance consolidati.
Leader del settore dei fondi pensione
CalSTRS (Stati Uniti)
Fondo di investimento pensionistico governativo (Giappone)
Servizio pensionistico nazionale (Corea del Sud)
ABP (Paesi Bassi)
Sistema pensionistico dei dipendenti pubblici della California (CalPERS)
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2026: CalSTRS ha annunciato una partnership strategica con Nuveen per investire fino a 2 miliardi di dollari in infrastrutture sostenibili attraverso una strategia di credito infrastrutturale. Questa iniziativa indirizza il capitale pensionistico verso asset energetici e di transizione energetica, utilizzando una struttura di mandato scalabile che può migliorare l'accesso alle operazioni e la profondità della sottoscrizione. Inoltre, rafforza il passaggio a flussi di reddito provenienti dal mercato privato che allineano le esigenze di duration con gli obiettivi legati al clima.
- Maggio 2025: Il governo del Regno Unito ha imposto ai fondi pensione di consolidarsi in accordi predefiniti che prevedano un patrimonio di almeno 25 miliardi di sterline entro il 2030, al fine di sostenere gli investimenti nelle infrastrutture nazionali. Questa direttiva aumenta la pressione sui fondi più piccoli affinché perseguano consolidamenti, fondi fiduciari collettivi o veicoli di investimento collettivo per rispettare i parametri di riferimento in termini di governance e costi. Sottolinea inoltre l'importanza delle valutazioni di convenienza economica e delle competenze amministrative necessarie per agevolare il passaggio dei membri da un accordo all'altro.
- Luglio 2024: Kennedy Lewis Investment Management e CalSTRS hanno annunciato una partnership strategica incentrata sui prestiti senior non sponsorizzati. La partnership ha ampliato l'esposizione di CalSTRS ai canali di implementazione del credito privato che possono offrire reddito a tasso variabile e diversificazione rispetto al reddito fisso pubblico. Sottolinea inoltre il ruolo crescente dei gestori di credito specializzati e dei mandati su misura nella costruzione di portafogli pensionistici.
Ambito e metodologia
I fondi che mettono in comune le attività dei piani pensionistici vengono istituiti per datori di lavoro non collegati che sono coinvolti nella stessa attività o attività. Nel rapporto viene fornita un’analisi di fondo completa del mercato, che include una valutazione delle tendenze emergenti per segmenti e mercati regionali, cambiamenti significativi nelle dinamiche di mercato e una panoramica del mercato.
Il settore dei fondi pensione è segmentato in base alla tipologia del piano pensionistico (contributo distribuito, prestazione distribuita, fondo riservato e ibrido) e alla posizione geografica (Nord America, Europa, Asia-Pacifico e Resto del mondo). Il rapporto offre dimensioni del mercato e previsioni in valore (USD) per tutti i segmenti di cui sopra.
| Contributo definito (DC) |
| Beneficio definito (DB) |
| Ibrido e altri |
| Active |
| Passivo |
| Piani del settore pubblico |
| Piani del settore privato |
| a terra |
| al largo |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Sud America | Brasile |
| Argentina | |
| Cile | |
| Colombia | |
| Resto del Sud America | |
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Spagna | |
| Italia | |
| Benelux (Belgio, Paesi Bassi e Lussemburgo) | |
| Paesi nordici (Svezia, Norvegia, Danimarca, Finlandia e Islanda) | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Australia | |
| Asia sud-orientale (Singapore, Indonesia, Malesia, Thailandia, Vietnam e Filippine) | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | Emirati Arabi Uniti |
| Arabia Saudita | |
| Sud Africa | |
| Nigeria | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di piano | Contributo definito (DC) | |
| Beneficio definito (DB) | ||
| Ibrido e altri | ||
| Per strategia di investimento | Active | |
| Passivo | ||
| Per tipo di sponsor | Piani del settore pubblico | |
| Piani del settore privato | ||
| Per geografia degli investimenti | a terra | |
| al largo | ||
| Per regione | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Cile | ||
| Colombia | ||
| Resto del Sud America | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Spagna | ||
| Italia | ||
| Benelux (Belgio, Paesi Bassi e Lussemburgo) | ||
| Paesi nordici (Svezia, Norvegia, Danimarca, Finlandia e Islanda) | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Australia | ||
| Asia sud-orientale (Singapore, Indonesia, Malesia, Thailandia, Vietnam e Filippine) | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Emirati Arabi Uniti | |
| Arabia Saudita | ||
| Sud Africa | ||
| Nigeria | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è la dimensione attuale del mercato dei fondi pensione?
Nel 70.89 il mercato deteneva asset per 2026 trilioni di dollari e si prevede che raggiungerà gli 92.83 trilioni di dollari entro il 2031.
Quale tipologia di piano si sta espandendo più rapidamente?
I regimi a contribuzione definita guidano la crescita con un CAGR del 6.32%, favoriti dagli obblighi di iscrizione automatica e dai crescenti contributi previdenziali.
Perché i fondi pensione stanno aumentando gli investimenti in attività alternative?
I rendimenti persistentemente bassi delle obbligazioni tradizionali spingono i fondi verso infrastrutture, credito privato e altre alternative che offrono flussi di cassa indicizzati all'inflazione e vantaggi di diversificazione.
In che modo gli enti regolatori influenzano i tassi di risparmio pensionistico?
Misure come il SECURE 2.0 Act negli Stati Uniti introducono l'iscrizione obbligatoria e aliquote contributive più elevate, incrementando direttamente le risorse finanziate.
Quale ruolo gioca la tecnologia nel settore dei fondi pensione?
L'amministrazione digitale, l'analisi dei dati dei soci basata sull'intelligenza artificiale e le soluzioni di sicurezza informatica riducono i costi operativi, migliorano il coinvolgimento e salvaguardano i dati sensibili, diventando fattori di differenziazione cruciali tra i fornitori.
Quale regione offre le maggiori prospettive di crescita?
Si prevede che l'area Asia-Pacifico crescerà a un CAGR del 6.65% fino al 2031, trainata dall'aumento dei tassi di contribuzione, dalle riforme normative e dalla rapida espansione della classe media.


