

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 63.61 miliardo di dollari |
| Dimensione del mercato (2031) | 89.39 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 7.04% CAGR |
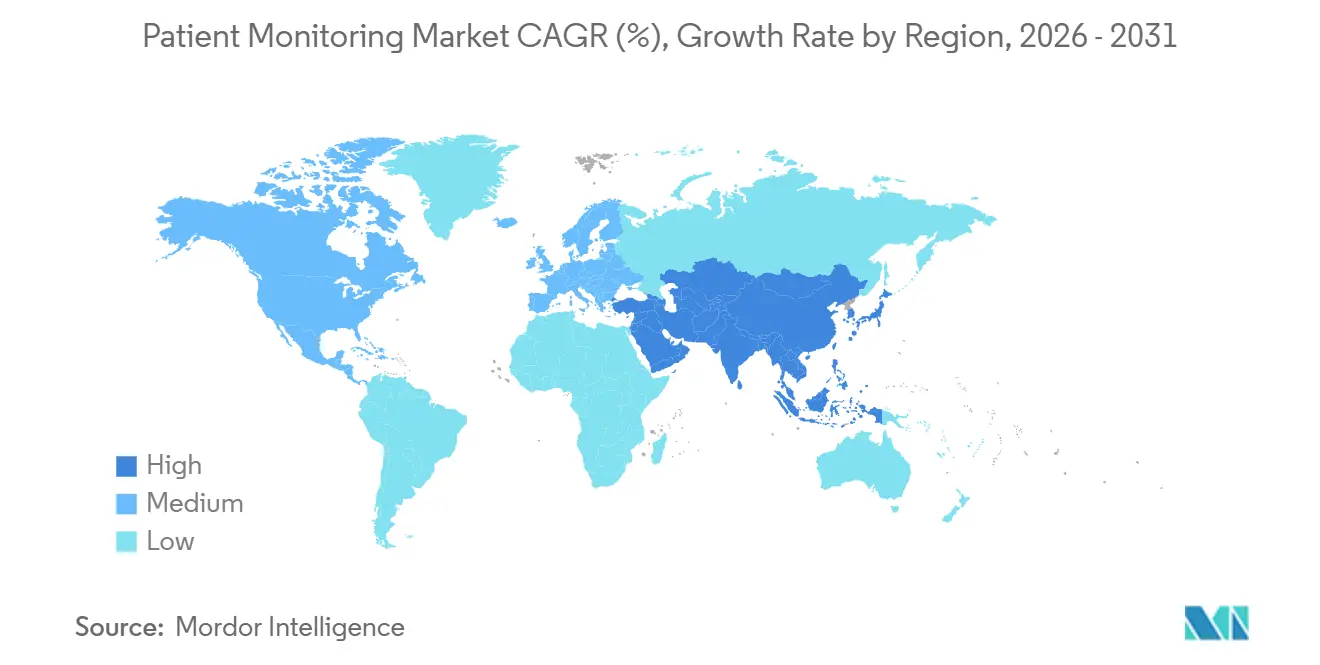
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
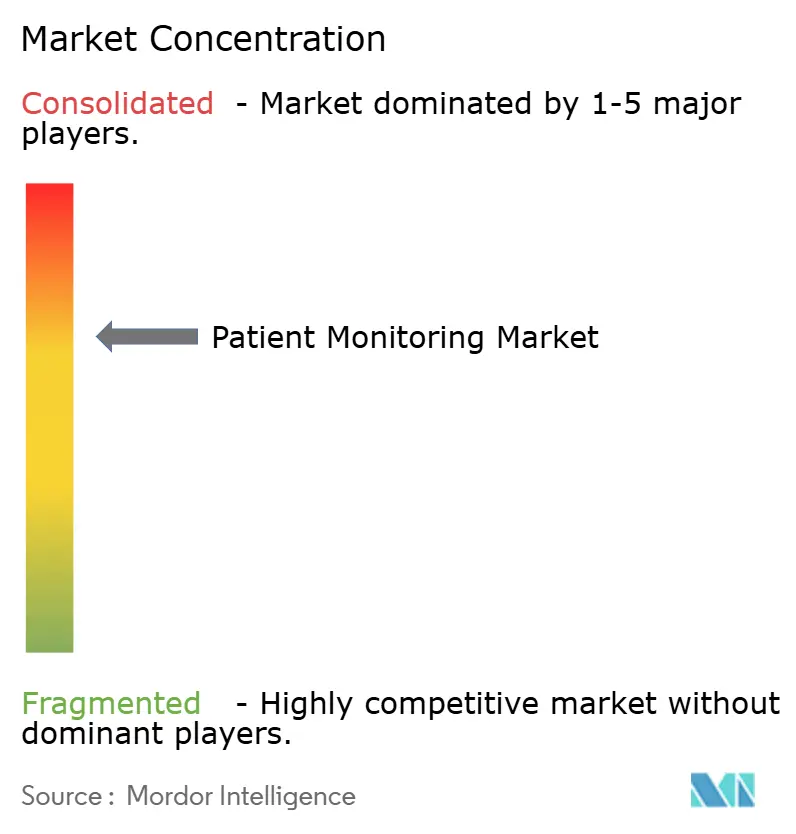
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato del monitoraggio dei pazienti di Mordor Intelligence
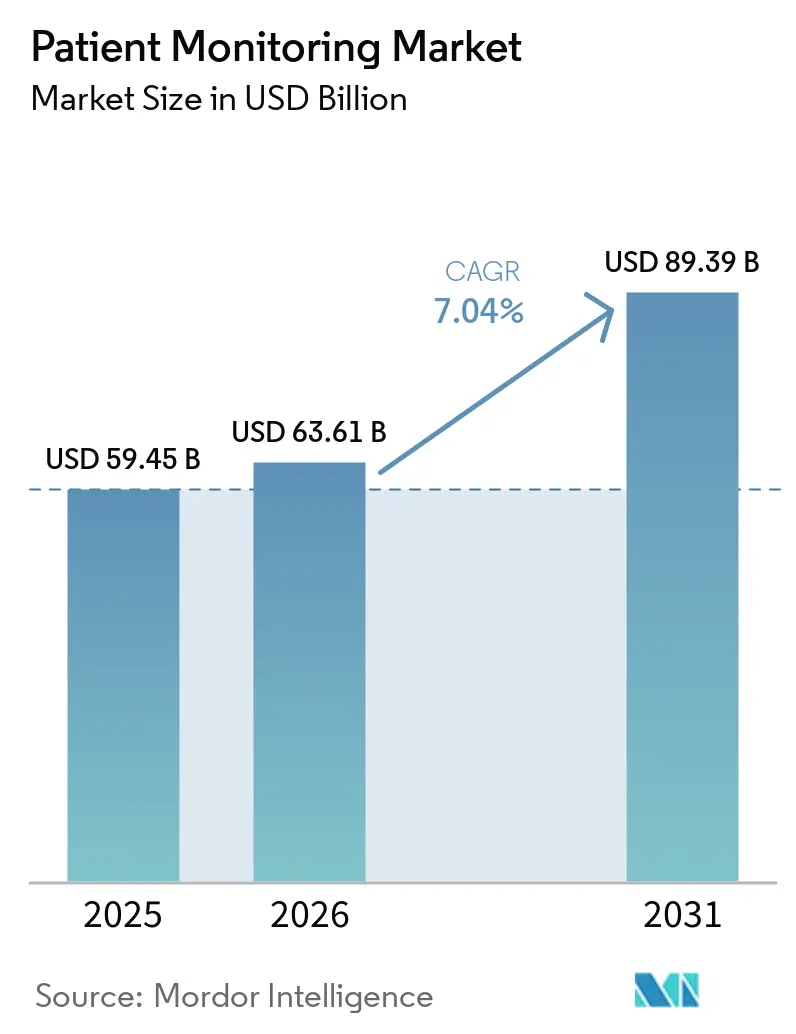
Il mercato del monitoraggio dei pazienti è stato valutato a 59.45 miliardi di dollari nel 2025 e si stima che crescerà da 63.61 miliardi di dollari nel 2026 a 89.39 miliardi di dollari entro il 2031, con un CAGR del 7.04% durante il periodo di previsione (2026-2031).
Le riforme dei rimborsi, le architetture di edge computing e la connettività satellitare-IoT stanno espandendo la sorveglianza continua oltre le mura ospedaliere, spostando il mix di ricavi verso modelli di abbonamento e servizi gestiti. I codici rivisti per il monitoraggio fisiologico remoto (RPM) che riducono la soglia di tempo fatturabile a 10-19 minuti hanno raddoppiato il bacino di pazienti indirizzabili per la gestione delle patologie croniche negli Stati Uniti. I programmi nazionali di infrastrutture sanitarie digitali in Cina, India e Giappone, insieme all'implementazione di reparti virtuali nel Regno Unito e in Australia, stanno accelerando l'adozione nella regione Asia-Pacifico. Nel frattempo, le norme sulla sicurezza informatica della Sezione 524B della FDA stanno innalzando le barriere alla conformità, favorendo i fornitori con una solida presenza normativa e spingendo gli ospedali a rivalutare il costo totale di proprietà per le flotte connesse [1] FDA, “Cybersecurity in Medical Devices: Quality System Considerations,” fda.gov . I dispositivi indossabili con funzionalità edge computing, in grado di eseguire l'inferenza direttamente sul dispositivo, stanno riducendo la latenza dei dati al di sotto dei 20 millisecondi, consentendo il rilevamento delle aritmie in tempo reale e rispettando al contempo i requisiti di sovranità dei dati previsti dall'Unione Europea e dalla Cina. Nel complesso, questi fattori pongono il mercato del monitoraggio dei pazienti in una posizione favorevole per una crescita sostenuta a una cifra media fino al 2031.
Punti chiave del rapporto
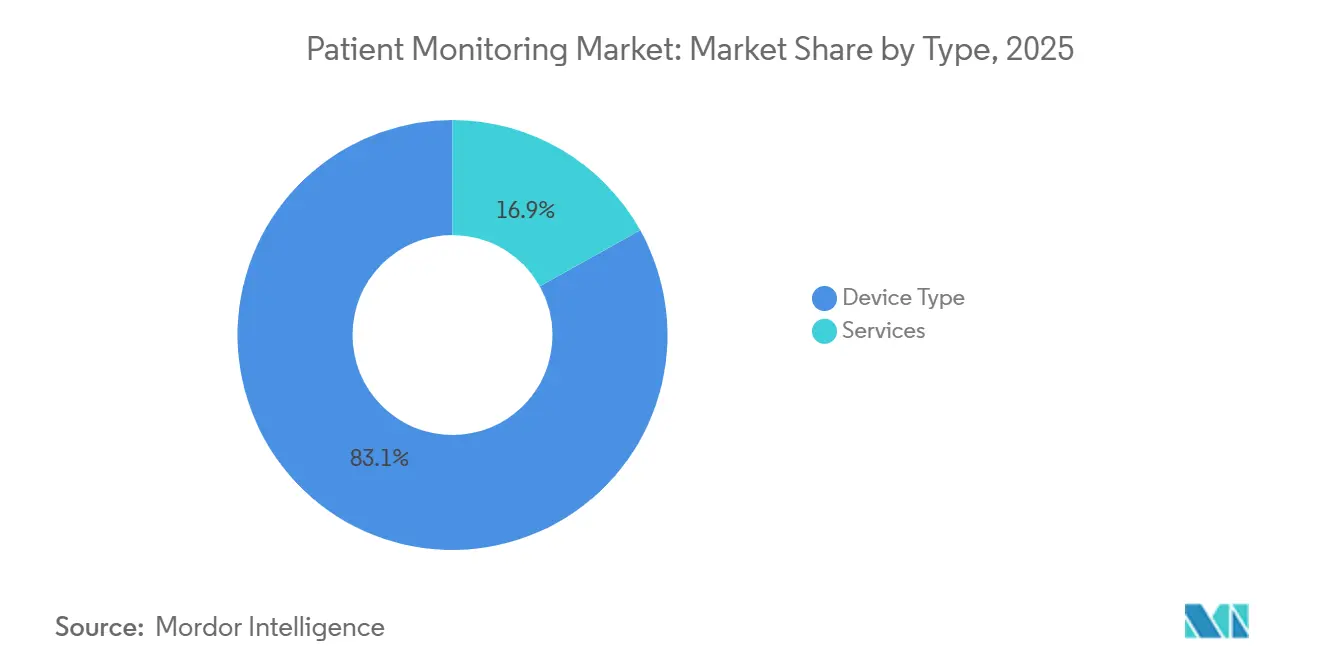
- Per tipologia, nel 2025 i dispositivi offerti detenevano l'83.1% della quota di mercato del monitoraggio dei pazienti, mentre i servizi stanno crescendo a un CAGR del 9.53% entro il 2031.
- Per applicazione, la cardiologia ha guidato il mercato del monitoraggio dei pazienti con una quota del 18.2% nel 2025, mentre si prevede che il monitoraggio del diabete e del metabolismo crescerà a un CAGR del 10.12% fino al 2031.
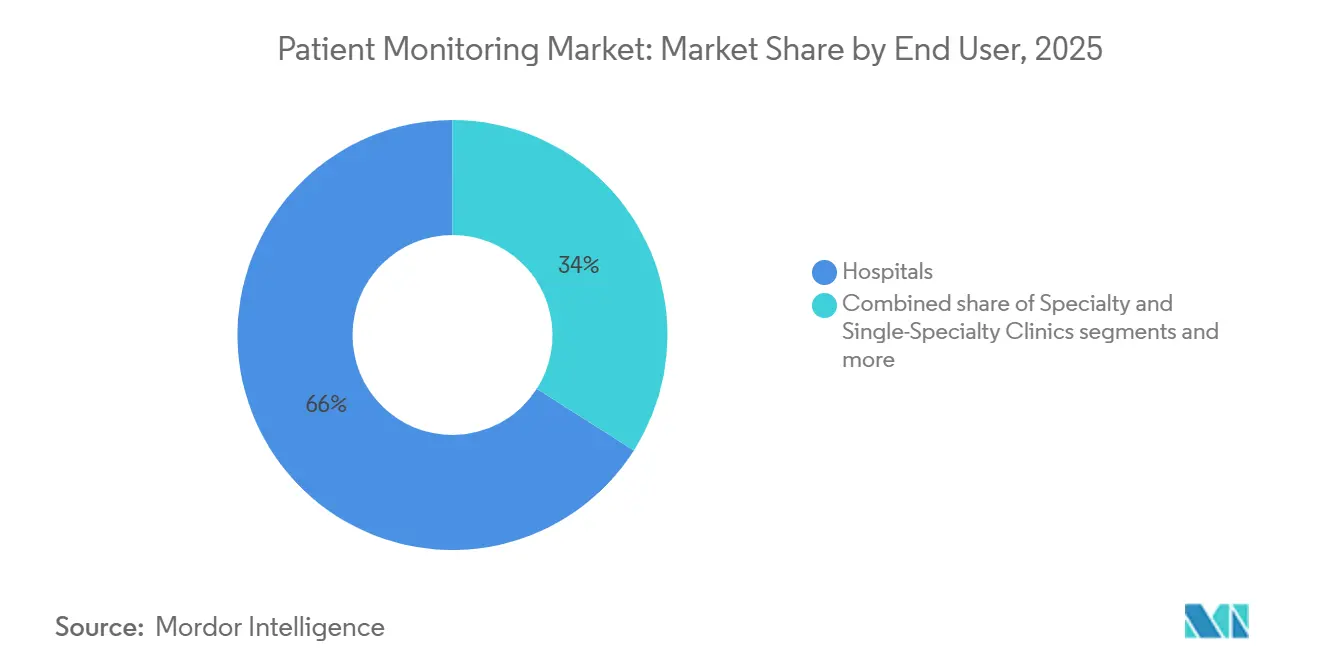
- In base all'utente finale, gli ospedali hanno registrato una quota di fatturato del 65.98% nel 2025; i fornitori di assistenza domiciliare hanno registrato il CAGR previsto più elevato, pari all'11.21% entro il 2031.
- In termini geografici, il Nord America ha assorbito il 41.2% del fatturato del 2025, mentre si prevede che l'area Asia-Pacifico crescerà a un CAGR del 10.99% tra il 2026 e il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale del monitoraggio dei pazienti
Analisi dell'impatto del conducente
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento della prevalenza delle malattie croniche e dei cluster di comorbilità | + 1.2% | Globale, il più alto in Nord America e in Europa | A lungo termine (≥ 4 anni) |
| Accelerare il passaggio all'ospedale domiciliare e ai reparti virtuali | + 1.5% | Nord America, Regno Unito e Australia | Medio termine (2-4 anni) |
| Sistemi di allerta precoce basati sull'intelligenza artificiale che riducono i costi degli eventi avversi | + 0.9% | Nord America e Unione Europea | Medio termine (2-4 anni) |
| Espansione del rimborso per RPM | + 1.8% | Stati Uniti, Germania, Giappone | A breve termine (≤ 2 anni) |
| I dispositivi indossabili edge computing riducono la latenza inferiore a 20 ms | + 0.6% | Globale, adozione precoce in Nord America e Corea del Sud | A lungo termine (≥ 4 anni) |
| Monitoraggio dello sblocco del backhaul satellitare-IoT nei punti neri | + 0.4% | Nord America rurale, Australia remota, zone pilota nell'Africa subsahariana | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento della prevalenza delle malattie croniche e dei cluster di comorbilità
Le malattie cardiovascolari hanno causato 17.9 milioni di decessi nel 2021 e la Federazione Internazionale del Diabete prevede che entro il 2045 ci saranno 783 milioni di adulti affetti da diabete, un aumento del 46% che sovraccaricherà l'assistenza clinica episodica [2] Organizzazione Mondiale della Sanità, "Scheda informativa sulle malattie cardiovascolari", who.int . I dispositivi multiparametrici che monitorano simultaneamente glucosio, pressione sanguigna e peso stanno quindi guadagnando terreno rispetto ai dispositivi a parametro singolo. Il CDC ha riferito nel 2024 che 6 adulti statunitensi su 10 hanno almeno una patologia cronica e 4 su 10 ne hanno due o più, sottolineando la domanda di sorveglianza continua al di fuori degli ospedali. I contratti basati sul valore che penalizzano i ricoveri ospedalieri stanno spingendo i fornitori a implementare il monitoraggio post-dimissione che segnala precocemente lo scompenso. Con il miglioramento dell'interoperabilità, si prevede che le piattaforme integrate soppianteranno i monitor autonomi tradizionali nel mercato del monitoraggio dei pazienti.
Accelerare il passaggio all'ospedale domiciliare e ai reparti virtuali
Nel 2025, il CMS ha trasformato la sua deroga per l'assistenza ospedaliera domiciliare acuta in un percorso permanente, coprendo 290 ospedali in 37 stati. Il Regno Unito ha ampliato i reparti virtuali a oltre 10,000 posti letto entro la metà del 2024, liberando capacità di terapia intensiva. I modelli di assistenza domiciliare richiedono dispositivi robusti, gestiti direttamente dal paziente, in grado di trasmettere parametri vitali tramite gateway cellulari o satellitari senza la presenza di medici in loco. Philips e GE HealthCare ora offrono in abbonamento per paziente monitor, connettività e triage gestito, convertendo le spese in conto capitale in spese operative. Con la convergenza dei rimborsi tra i diversi enti pagatori, l'adozione si sta ampliando tra gli ospedali comunitari di medie dimensioni, ampliando così la presenza sul mercato del monitoraggio dei pazienti.
Sistemi di allerta precoce basati sull'intelligenza artificiale che riducono i costi degli eventi avversi
Analisi predittive che segnalano sepsi, insufficienza respiratoria o arresto cardiaco da sei a dodici ore prima del peggioramento riducono la durata della degenza in terapia intensiva fino a due giorni, con un notevole risparmio per gli ospedali sui costi di manodopera e di posti letto. Le linee guida della FDA del 2025 sui piani di controllo delle modifiche ora consentono ai fornitori di aggiornare gli algoritmi di intelligenza artificiale senza dover presentare nuove richieste 510(k), accelerando l'iterazione.
Aziende pioniere come Epic con il suo modello di sepsi integrato nella cartella clinica elettronica e GE HealthCare AI Command Center stanno dimostrando un ROI misurabile, incoraggiando i direttori finanziari ad ampliare i budget per i moduli di analisi. Man mano che i sistemi ospedalieri integrano i flussi di dati provenienti dal letto del paziente in dashboard unificate, il mercato globale del monitoraggio dei pazienti acquisisce un vantaggio competitivo a livello di dati, difficile da replicare per i nuovi entranti.
Espansione del rimborso per il monitoraggio fisiologico remoto (RPM)
Le revisioni del codice RPM di gennaio 2026 hanno ridotto il tempo minimo di interazione a 10-19 minuti e hanno creato un codice di 2-15 giorni che copre la sorveglianza post-chirurgica, raddoppiando di fatto i beneficiari idonei negli Stati Uniti. Il percorso DiGA tedesco aveva elencato più di 50 app RPM entro il 2024, e il Giappone ha aggiunto il monitoraggio remoto della BPCO e dell'insufficienza cardiaca al suo tariffario nel 2024. Queste decisioni elevano l'RPM da un'aggiunta alla telemedicina alla gestione della terapia tradizionale. I fornitori che padroneggiano i contratti con i pagatori e l'autorizzazione preventiva potrebbero conquistare una quota enorme nel mercato del monitoraggio dei pazienti.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Premi assicurativi per la sicurezza informatica in aumento | -0.8% | Nord America e Unione Europea | A breve termine (≤ 2 anni) |
| Elevato costo totale di proprietà in contesti con risorse limitate | -1.1% | Africa subsahariana, Asia meridionale, America Latina rurale | A lungo termine (≥ 4 anni) |
| Standard di dati dei dispositivi frammentati | -0.7% | Globale, acuto negli ospedali multi-fornitore degli Stati Uniti | Medio termine (2-4 anni) |
| La volatilità dell'offerta di litio aumenta i costi delle batterie | -0.5% | Globale, pronunciato nei dispositivi indossabili e nei monitor basati su patch | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento dei premi assicurativi per la sicurezza informatica dei dispositivi connessi
Le norme FDA Sezione 524B, in vigore da giugno 2025, richiedono ora la presentazione di distinte base software e la modellazione delle minacce per ogni dispositivo connesso alla rete, aumentando i costi di conformità e spingendo le compagnie assicurative ad incrementare i premi per la sicurezza informatica nel settore sanitario del 15-25%. Per un ospedale da 500 posti letto, la copertura annuale può raggiungere i 300,000 dollari, superando i costi di ammortamento dell'hardware in un ciclo di sette anni. Gli ospedali più piccoli, privi di personale di sicurezza a tempo pieno, sono costretti a rimandare gli acquisti o ad accettare rischi maggiori, limitando gli ordini a breve termine e rallentando l'espansione del mercato del monitoraggio dei pazienti.
Elevato costo totale di proprietà in contesti con poche risorse
La spesa media per la sanità pubblica nell'Africa subsahariana è di soli 50 dollari pro capite, lasciando un budget esiguo per i dispositivi che richiedono piani dati cellulari e archiviazione cloud. I progetti pilota finanziati da sovvenzioni spesso falliscono quando scadono i sussidi per la connettività, creando cimiteri di monitor. I fornitori stanno testando sul campo unità offline che si sincronizzano a intermittenza tramite Wi-Fi, ma la perdita di avvisi in tempo reale riduce il valore clinico. A meno che i programmi di prezzi differenziati o di donazione non maturino, le regioni a basso reddito rimarranno indietro, riducendo la crescita del mercato globale del monitoraggio dei pazienti.
Analisi del segmento
Per tipo: i servizi superano l'hardware con la scalabilità del triage gestito
Nel 2025, i dispositivi hanno mantenuto l'83.1% della quota di mercato del monitoraggio dei pazienti, grazie alle ampie basi installate in terapia intensiva e in fase di riduzione. Tuttavia, si prevede che i ricavi derivanti dai servizi di installazione, integrazione dei dati, analisi e triage gestito cresceranno del 9.53% dal 2026 al 2031, superando di 2.5 punti percentuali il mercato complessivo del monitoraggio dei pazienti. I dirigenti ospedalieri preferiscono pacchetti di abbonamento che convertono gli investimenti in conto capitale in costi operativi prevedibili, e fornitori come GE HealthCare e Philips ora vincolano i canoni mensili al numero di pazienti attivi anziché alle unità hardware.
I dispositivi di monitoraggio indossabili e basati su patch si stanno espandendo rapidamente nell'ambito dell'hardware, trainati da CGM da banco come Dexcom Stelo e Abbott Libre Rio, dedicati ai segmenti del benessere e del prediabete. Gli hub remoti affrontano la mercificazione poiché gli smartphone offrono Bluetooth e LTE integrati, spingendo il valore verso l'analisi cloud. Di conseguenza, si prevede che le dimensioni del mercato del monitoraggio dei pazienti per i contratti basati solo su dispositivi raggiungeranno un punto di stallo, mentre i modelli as-a-service cattureranno una spesa incrementale.


Per applicazione: i CGM da banco promuovono il monitoraggio del diabete e del metabolismo
Nel 2025, la cardiologia ha rappresentato il 18.2% del fatturato globale del mercato del monitoraggio dei pazienti, ma si prevede che le soluzioni per il diabete e il metabolismo registreranno il CAGR (tasso di crescita annuale composto) più elevato, pari al 10.12%, fino al 2031. L'approvazione da parte della FDA dei CGM (monitori continui del glucosio) da banco ha eliminato le barriere alla prescrizione, aprendo le porte a milioni di utenti prediabetici e interessati al benessere, e ampliando le dimensioni del mercato del monitoraggio metabolico dei pazienti.
Anche il monitoraggio respiratorio sta riprendendo piede, poiché i dispositivi a pressione positiva delle vie aeree connessi trasmettono ai medici i dati di aderenza. Dispositivi materno-fetali come Masimo Stork aggiungono mobilità al monitoraggio del travaglio, ma rimangono di nicchia. La neurologia si sta evolvendo verso sistemi EEG wireless a risposta rapida che comprimono i tempi di diagnosi da ore a minuti, attraendo i pronto soccorso alla ricerca di miglioramenti nella produttività. Con lo sviluppo di nuovi casi d'uso, la diversità delle applicazioni proteggerà il mercato del monitoraggio dei pazienti dai rallentamenti dovuti a una singola indicazione.
Per utente finale: i fornitori di assistenza sanitaria domiciliare guidano la curva di crescita
Gli ospedali hanno mantenuto il 65.98% dei ricavi nel 2025, sfruttando i budget di capitale per implementare monitor multiparametrici e centri di comando basati sull'intelligenza artificiale. Si prevede tuttavia che i fornitori di assistenza domiciliare registreranno un CAGR dell'11.21% dal 2026 al 2031, con l'aumento del rimborso ospedaliero a domicilio a livello nazionale. I consumatori ora si aspettano la stessa supervisione in tempo reale nei loro salotti che un tempo ricevevano nei reparti di degenza, espandendo il mercato del monitoraggio dei pazienti in contesti residenziali.
Le cliniche specializzate utilizzano registratori di eventi cardiaci impiantabili e spirometri connessi per gestire a distanza un numero maggiore di pazienti, mentre i centri di chirurgia ambulatoriale inviano a domicilio kit di monitoraggio post-operatorio per prevenire complicazioni. Le strutture di assistenza a lungo termine rimangono poco diffuse a causa di lacune nei rimborsi, tuttavia i programmi pilota a Singapore hanno ridotto i trasferimenti di emergenza fino al 40%. Una volta che gli enti pagatori riconosceranno questi risparmi, l'adozione potrebbe aumentare vertiginosamente, diversificando ulteriormente la domanda degli utenti finali nel mercato del monitoraggio dei pazienti.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Mercato del monitoraggio dei pazienti in Nord America
Il Nord America ha generato il 41.2% del fatturato del 2025, sostenuto dalle riforme del CMS RPM, dagli obblighi di sicurezza informatica previsti dalla Sezione 524B e da una solida infrastruttura ospedaliera domiciliare. Gli elevati prezzi medi di vendita della regione e la disponibilità dei pagatori a rimborsare i servizi gestiti sono alla base del suo contributo sproporzionato alle dimensioni del mercato del monitoraggio dei pazienti.
Mercato europeo del monitoraggio dei pazienti
L'Europa detiene una quota significativa, supportata dal percorso di rimborso DiGA in Germania e dall'espansione del reparto virtuale nel Regno Unito. L'applicazione del Regolamento UE sui dispositivi medici ha aumentato i costi di conformità, ma ha migliorato la sorveglianza post-commercializzazione, rafforzando la fiducia tra i medici. Nonostante le pressioni macroeconomiche, le compagnie assicurative pubbliche continuano a finanziare progetti pilota di assistenza connessa, stabilizzando la domanda.
Mercato del monitoraggio dei pazienti in APAC, Medio Oriente e Africa e Sud America
L'area Asia-Pacifico è il motore della crescita, con un CAGR previsto del 10.99% dal 2026 al 2031. L'NMPA cinese ha approvato oltre 50 monitor abilitati all'intelligenza artificiale nel 2024-2025, mentre l'India ha liberalizzato la telemedicina e il Giappone ha ampliato la copertura per il monitoraggio remoto della BPCO e dell'insufficienza cardiaca. Questi cambiamenti politici, uniti all'invecchiamento demografico, ampliano il mercato del monitoraggio dei pazienti nelle economie più popolose. Medio Oriente e Africa rimangono in una fase iniziale, ma si prevede che gli investimenti del Consiglio di Cooperazione del Golfo negli ospedali intelligenti stimoleranno la domanda futura. Il Sud America mostra un'adozione selettiva, guidata dai pagatori privati in Brasile.

Panorama competitivo
Il mercato del monitoraggio dei pazienti è moderatamente frammentato. GE HealthCare, Philips e Nihon Kohden tutelano i contratti ospedalieri attraverso accordi di servizio pluriennali e una profonda integrazione con le cartelle cliniche elettroniche. Gli specialisti dei dispositivi indossabili Dexcom, Abbott e Masimo si rivolgono ai segmenti ambulatoriale e consumer, sfruttando i canali direct-to-consumer e i contratti di benessere aziendale. I leader dell'elettronica di consumo Apple, Garmin e Samsung aumentano la pressione sostitutiva integrando sensori sanitari nei dispositivi indossabili più diffusi, costringendo i produttori di dispositivi medici a differenziare l'autorizzazione FDA e l'idoneità al rimborso.
L'attività strategica si concentra sull'integrazione verticale nei servizi gestiti. GE HealthCare ha esteso la sua alleanza con Mindray ai centri di chirurgia ambulatoriale nel 2026, mentre Philips ha siglato accordi di interoperabilità con Dräger e Hamilton per consolidare i dati dei dispositivi di terapia intensiva. Startup come VitalConnect e Spire Health implementano cerotti adesivi multiparametrici che sfidano i monitor da comodino per casi d'uso in centri di degenza intermedia e ospedali a domicilio. Gli investimenti nella connettività satellitare e nell'inferenza edge continuano, come dimostrano gli oltre 200 brevetti correlati rilasciati nel 2024-2025 [3] US Patent and Trademark Office, “Wearable Biosensor Patents 2024-2025,” uspto.gov.
La conformità normativa sta emergendo come un fattore competitivo fondamentale. Le documentazioni relative alla sicurezza informatica ai sensi della Sezione 524B e la documentazione tecnica del Regolamento MDR dell'UE richiedono competenze specialistiche di cui i piccoli operatori potrebbero essere carenti. Con l'accelerazione del consolidamento, i principali fornitori dotati di un'infrastruttura normativa globale sono in grado di conquistare quote di mercato incrementali nel monitoraggio dei pazienti.
Leader del settore del monitoraggio dei pazienti
Abbott Laboratories
GE Healthcare
Becton, Dickinson e Company
Dexcom, Inc
Nihon Kohden Corporation
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Febbraio 2026: Medtronic ha ottenuto l'autorizzazione FDA 510(k) per il suo sistema MDI intelligente MiniMed Go, integrando il sensore Instinct di Abbott con InPen per una guida alla dose in tempo reale.
- Gennaio 2026: Medtronic ha ampliato una partnership strategica con Mindray per fornire soluzioni di monitoraggio ai centri chirurgici ambulatoriali degli Stati Uniti.
- Luglio 2025: Philips ha firmato accordi di interoperabilità con Dräger, Hamilton Medical, Getinge e B. Braun per integrare i loro dispositivi di terapia intensiva nell'ecosistema di monitoraggio Philips.


Ambito del rapporto sul mercato globale del monitoraggio dei pazienti
Nell'ambito del rapporto, il monitoraggio del paziente consiste nell'osservazione continua o ripetuta delle funzioni fisiologiche di un paziente per orientare le decisioni cliniche e valutare l'efficacia degli interventi medici. Questi sistemi utilizzano tecnologie avanzate per registrare i parametri vitali, tra cui frequenza cardiaca, pressione sanguigna, frequenza respiratoria, temperatura corporea e saturazione di ossigeno nel sangue (SpO2), fornendo agli operatori sanitari dati accurati e in tempo reale.
Il mercato del monitoraggio dei pazienti è segmentato per tipologia, applicazione, utente finale e area geografica. Per tipologia, è segmentato in dispositivi (monitor multiparametrici dei parametri vitali, dispositivi di monitoraggio cardiaco, dispositivi di monitoraggio respiratorio, dispositivi di neuromonitoraggio, dispositivi di monitoraggio fetale e neonatale, monitor emodinamici e pressori, monitor indossabili e basati su patch, hub e gateway per il monitoraggio remoto dei pazienti e moduli di analisi predittiva basati sull'intelligenza artificiale) e servizi (installazione e manutenzione, formazione e istruzione, servizi di monitoraggio dei parametri vitali (RPM) e telemedicina, integrazione e interoperabilità dei dati, analisi e reporting e monitoraggio gestito e operazioni di triage). Per applicazione, il mercato è segmentato in cardiologia, pneumologia e neurologia, diabete e malattie metaboliche, maternità e neonatalità, sorveglianza in terapia intensiva e altri. Per utenti finali, il mercato è segmentato in ospedali, cliniche specialistiche e monospecialistiche, centri chirurgici ambulatoriali, fornitori di assistenza domiciliare e strutture di assistenza a lungo termine e residenze assistite.
Geograficamente, il mercato è segmentato in Nord America, Europa, Asia-Pacifico, Medio Oriente e Africa e Sud America. Il rapporto di mercato include anche le dimensioni e le tendenze stimate del mercato per 17 paesi nelle principali regioni del mondo. Per ciascun segmento, le dimensioni e le previsioni del mercato sono fornite in termini di valore (USD).
Per tipo
| Dispositivo | Monitor multiparametrici dei segni vitali |
| Dispositivi di monitoraggio cardiaco | |
| Dispositivi di monitoraggio respiratorio | |
| Dispositivi di neuromonitoraggio | |
| Dispositivi di monitoraggio fetale e neonatale | |
| Monitor emodinamici e di pressione | |
| Monitor indossabili e basati su patch | |
| Hub e gateway per il monitoraggio remoto dei pazienti | |
| Moduli di analisi predittiva basati sull'intelligenza artificiale | |
| Servizi | Installazione e manutenzione |
| Formazione e istruzione | |
| Servizi RPM e Telemedicina | |
| Integrazione dei dati e interoperabilità | |
| Analytics e rapporti | |
| Monitoraggio gestito e operazioni di triage |
Per Applicazione
| Cardiologia |
| Respiratorio |
| Neurologia |
| Diabete e Metabolismo |
| Materno e neonatale |
| Sorveglianza in terapia intensiva |
| Altro |
Per utente finale
| Ospedali |
| Cliniche specialistiche e monospecialistiche |
| Centri chirurgici ambulatoriali |
| Fornitori di assistenza sanitaria domiciliare |
| Strutture di assistenza a lungo termine e residenze assistite |
Presenza sul territorio
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Australia | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | GCC |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America |
| Per tipo | Dispositivo | Monitor multiparametrici dei segni vitali |
| Dispositivi di monitoraggio cardiaco | ||
| Dispositivi di monitoraggio respiratorio | ||
| Dispositivi di neuromonitoraggio | ||
| Dispositivi di monitoraggio fetale e neonatale | ||
| Monitor emodinamici e di pressione | ||
| Monitor indossabili e basati su patch | ||
| Hub e gateway per il monitoraggio remoto dei pazienti | ||
| Moduli di analisi predittiva basati sull'intelligenza artificiale | ||
| Servizi | Installazione e manutenzione | |
| Formazione e istruzione | ||
| Servizi RPM e Telemedicina | ||
| Integrazione dei dati e interoperabilità | ||
| Analytics e rapporti | ||
| Monitoraggio gestito e operazioni di triage | ||
| Per Applicazione | Cardiologia | |
| Respiratorio | ||
| Neurologia | ||
| Diabete e Metabolismo | ||
| Materno e neonatale | ||
| Sorveglianza in terapia intensiva | ||
| Altro | ||
| Per utente finale | Ospedali | |
| Cliniche specialistiche e monospecialistiche | ||
| Centri chirurgici ambulatoriali | ||
| Fornitori di assistenza sanitaria domiciliare | ||
| Strutture di assistenza a lungo termine e residenze assistite | ||
| Presenza sul territorio | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | GCC | |
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||


Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del mercato del monitoraggio dei pazienti entro il 2031?
Si prevede che raggiungerà i 89.39 milioni di dollari, con un CAGR del 7.04% a partire dal 2026.
Quale segmento dovrebbe crescere più rapidamente entro il 2031?
Si prevede che i servizi cresceranno del 9.53% annuo man mano che gli ospedali adotteranno il monitoraggio gestito basato su abbonamento
In che modo le modifiche al codice RPM influenzeranno l'adozione?
Soglie di interazione più basse e nuovi codici a breve termine sono destinati a raddoppiare il bacino di pazienti rimborsabili negli Stati Uniti, accelerando le distribuzioni.
Perché la regione Asia-Pacifico è considerata il motore della crescita?
Gli investimenti nella sanità digitale sostenuti dal governo e le riforme favorevoli sui rimborsi in Cina, India e Giappone sostengono un CAGR regionale del 10.99%.
In che modo le norme sulla sicurezza informatica influenzano la concorrenza tra i fornitori?
La conformità alla Sezione 524B della FDA aumenta le barriere all'ingresso, favorendo gli operatori storici con solide capacità normative e stimolando le attività di fusione.
Quali rischi potrebbero rallentare l'adozione delle piattaforme di monitoraggio dei pazienti di nuova generazione
I costi di capitale, la conformità alla privacy e alla sicurezza e la variabilità dei rimborsi sono rischi chiave, con la sicurezza informatica e la governance dei dati ora al centro delle revisioni normative e degli appalti.
Pagina aggiornata l'ultima volta il:



