

Dimensioni e quota del mercato dei macchinari per l'industria della carta
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 118.93 miliardo di dollari |
| Dimensione del mercato (2031) | 148.59 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.55% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Asia Pacifico |
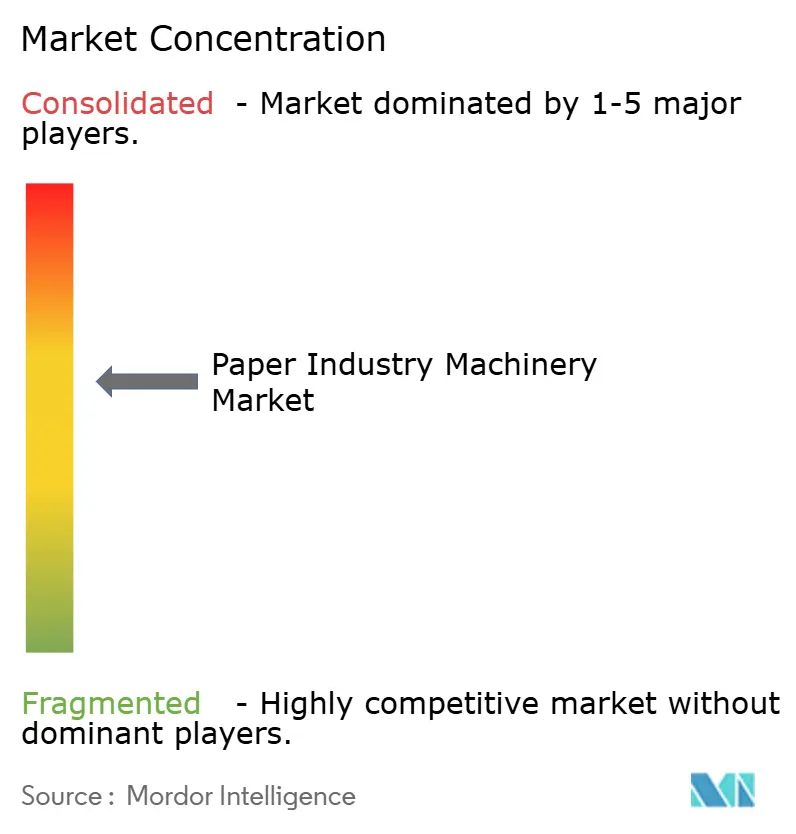
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |

Analisi del mercato dei macchinari per l'industria della carta di Mordor Intelligence
Si prevede che il mercato dei macchinari per l'industria cartaria raggiungerà i 114.31 miliardi di dollari nel 2025, i 118.93 miliardi di dollari nel 2026 e i 148.59 miliardi di dollari entro il 2031, con un CAGR del 4.55% dal 2026 al 2031. I responsabili di produzione stanno dando priorità a interventi di ammodernamento che riducano il consumo di energia e acqua per tonnellata, a fronte di limiti di emissione più severi e costi volatili della cellulosa. Le linee semiautomatiche continuano a prevalere, ma i sistemi completamente automatici stanno guadagnando terreno nelle regioni ad alto reddito, dove la manutenzione predittiva e il controllo qualità in tempo reale giustificano maggiori investimenti. Gli stabilimenti dell'area Asia-Pacifico continuano ad aumentare la capacità produttiva di tissue e cartone per soddisfare la domanda di imballaggi per l'e-commerce, mentre gli stabilimenti nordamericani ed europei ricostruiscono i macchinari esistenti per ridurre il consumo di vapore e rispettare i limiti di emissione di ossido di azoto. Le strategie competitive ora ruotano attorno all'abbinamento di hardware con software digital-twin, consolidando i ricavi da servizi a lungo termine e aumentando i costi di conversione per gli stabilimenti.
Punti chiave del rapporto
- In base alla modalità operativa, i macchinari semiautomatici hanno guidato il mercato dei macchinari per l'industria della carta con una quota del 48.89% nel 2025, mentre i sistemi completamente automatici stanno avanzando a un CAGR del 5.84% fino al 2031.
- Per tipologia di macchinario, nel 2025 le attrezzature per la produzione della carta rappresentavano il 42.35% del mercato dei macchinari per l'industria della carta, mentre si prevede che i macchinari per lo stampaggio della pasta di legno cresceranno a un CAGR del 5.35% entro il 2031.
- Per tipo di carta, nel 2025 le macchine per imballaggio e carta kraft hanno conquistato il 45.62% della quota di mercato dei macchinari per l'industria della carta, ma si prevede che le attrezzature per la produzione di tissue e per l'igiene cresceranno a un CAGR del 5.63% nel periodo 2026-2031.
- Per quanto riguarda l'utente finale, le cartiere e gli stabilimenti di cellulosa rappresentavano il 70.84% della quota di mercato nel 2025, ma si prevede che i produttori di tissue registreranno un CAGR del 6.02% fino al 2031.
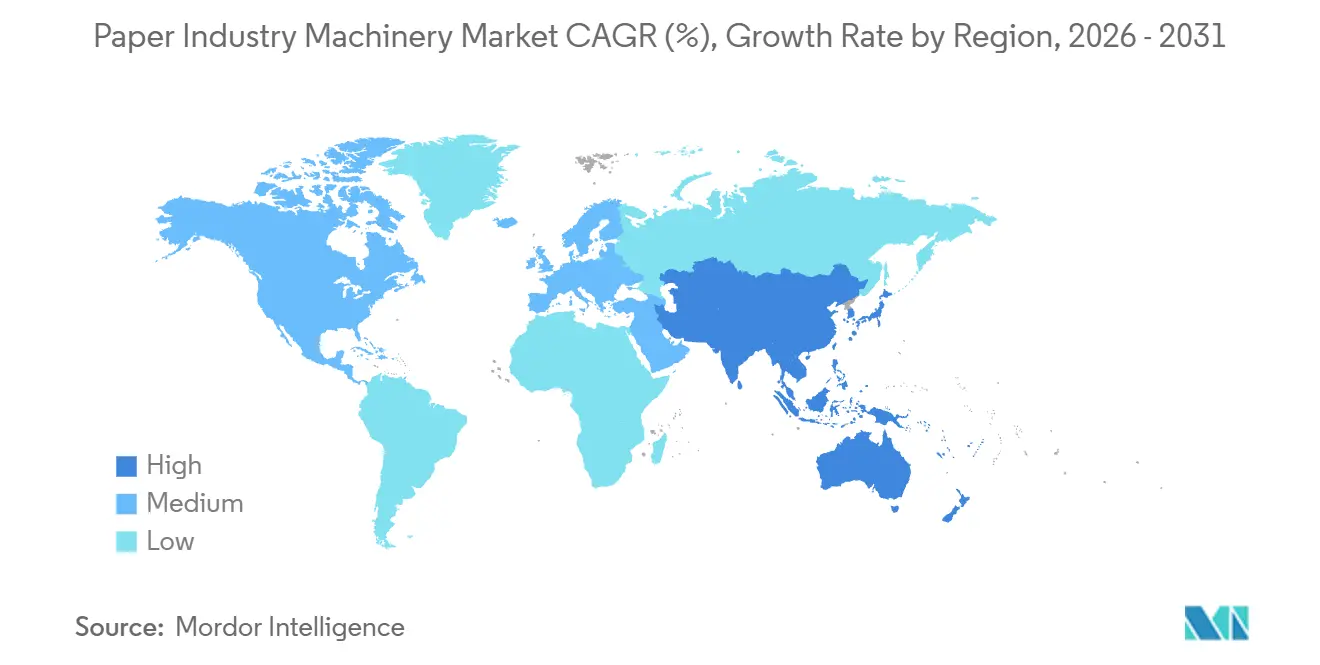
- In termini geografici, l'Asia-Pacifico deteneva il 40.16% nel 2025 e si prevede che crescerà a un CAGR del 5.71% nel periodo di previsione.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Approfondimenti e tendenze del mercato dei macchinari per l'industria della carta
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| L'e-commerce ha trainato l'aumento della domanda di cartone ondulato e imballaggi | + 1.2% | Globale, concentrato in Nord America, Europa e Asia-Pacifico | Medio termine (2-4 anni) |
| Espansione delle linee di imballaggio sostenibili stampate in cellulosa | + 0.9% | Globale, guidato da Europa e Nord America, in espansione nell'area Asia-Pacifico | Medio termine (2-4 anni) |
| Aggiornamenti degli stabilimenti per una produzione efficiente dal punto di vista energetico e idrico | + 0.8% | Globale, più forte in Europa e Nord America, con diffusione nell'area Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Divieti governativi sulla plastica monouso | + 0.7% | Europa, India, Asia sud-orientale, alcuni stati degli Stati Uniti | A breve termine (≤ 2 anni) |
| Automazione rapida e retrofit dell'Industria 4.0 negli stabilimenti | + 0.6% | Nord America, Europa, Cina, Giappone, Corea del Sud | Medio termine (2-4 anni) |
| Near-Shoring delle catene di fornitura dei prodotti cartacei | + 0.4% | Nord America ed Europa con ricadute in Messico, Europa orientale, Turchia | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
L'e-commerce ha trainato l'aumento della domanda di cartone ondulato e imballaggi
Il commercio al dettaglio online continua a crescere più velocemente del PIL, spingendo i trasformatori a installare ondulatori ad alta velocità in grado di gestire ordini di dimensioni variabili senza lunghi cambi di formato. [1] BHS Corrugated Technical Team, “FLEX Line Corrugator,” bhs-corrugated.com Produttori come Graphic Packaging hanno stanziato 1.2 miliardi di dollari nel 2024 per un impianto di cartone riciclato in Texas per intercettare la domanda di scatole vendute direttamente al consumatore. La macchina per carta kraft da 400 milioni di euro (440 milioni di dollari) di Mondi nella Repubblica Ceca ha aggiunto 330,000 tonnellate all'anno e ha alleviato la carenza di approvvigionamento nell'Europa centrale. La stampa digitale e gli accessori di fustellatura in linea sono ora standard sulle nuove linee, riducendo i tempi di configurazione e consentendo la consegna in 24 ore per gli imballaggi personalizzati. I trasformatori che ritardano l'automazione rischiano di perdere contratti a favore dei concorrenti che offrono una produzione rapida e a basso spreco.
Espansione delle linee di imballaggio sostenibili stampate in cellulosa
I proprietari di marchi che passano dalle confezioni in schiuma a quelle in fibra stampata stanno alimentando una diffusione globale delle macchine per lo stampaggio della pasta di cellulosa. La tecnologia di stampaggio a secco della fibra di PulPac, commercializzata con ANDRITZ e Valmet, elimina i forni di essiccazione ad alto consumo idrico e raggiunge tempi di ciclo paragonabili a quelli della plastica. [2] PulPac Communications, “Dry-Molded Fiber Partnerships,” pulpac.com Huhtamaki sta ampliando la capacità di stampaggio della fibra in Europa e Nord America per far fronte ai divieti sulla plastica monouso. La macchina per tissue di Toscotec per Saudi Paper Group mostra come gli stabilimenti mediorientali si stiano diversificando nel settore degli imballaggi alimentari in fibra. Una volta che il prezzo della pasta vergine si mantiene al di sotto dei 1,200 dollari a tonnellata, il costo totale della fibra stampata risulta inferiore a quello della plastica, soprattutto quando i trasformatori ammortizzano gli stampi su lunghe tirature. Gli stabilimenti che collocano lo stampaggio della pasta di cellulosa insieme alle linee di tissue riducono la logistica della fibra e aumentano l'utilizzo delle risorse.
Aggiornamenti degli stabilimenti per una produzione efficiente dal punto di vista energetico e idrico
Energia e acqua rappresentano fino a un quarto dei costi di cassa di un impianto, quindi il ritorno sull'investimento per gli interventi di efficientamento è breve. La ricostruzione XcelLine di Voith presso la PM6 di Stora Enso ha ridotto il consumo di vapore del 20% e il consumo di acqua del 30%. La piattaforma di intelligenza artificiale di Valmet riduce le perdite di vapore e aria compressa nella sezione essiccazione, con rendimenti inferiori a 18 mesi. SulfoLoop di ANDRITZ recupera l'acido solforico dal liquore, aiutando gli impianti in Germania a evitare sanzioni di milioni di euro per lo scarico. I sistemi idrici a circuito chiuso sono importanti in Spagna, soggetta a siccità, e in alcune zone dell'Asia-Pacifico, dove l'allocazione di acqua dolce è limitata. Gli impianti privi di tali ammodernamenti rischiano tagli forzati alla produzione durante le carenze idriche.
Divieti governativi sulla plastica monouso
La direttiva dell'Unione Europea del 2024 ha eliminato posate e cannucce di plastica, stimolando un aumento del 12% negli ordini di macchinari per la produzione di carta speciale. Il divieto graduale imposto dall'India ha aumentato le importazioni di macchine per sacchetti kraft e cannucce di carta del 14% nell'anno fiscale 2026. La ricostruzione della PM11 di Heinzelpaper in Austria ha aumentato la capacità produttiva di carta kraft per soddisfare la domanda di imballaggi per la ristorazione. La regolamentazione statunitense è frammentaria, quindi i produttori stanno installando linee flessibili che alternano le qualità di cannucce, sacchetti e posate per coprire i cambiamenti di politica economica. Le cartiere che si basano su un'unica qualità rischiano di essere sottoutilizzate se le normative locali dovessero cambiare.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Volatilità dei prezzi della cellulosa e delle fibre riciclate | -0.9% | Globale, acuto in Nord America ed Europa | A breve termine (≤ 2 anni) |
| Elevato CAPEX delle macchine automatizzate di nuova generazione | -0.7% | Impatto globale più marcato nei mercati emergenti | Medio termine (2-4 anni) |
| Carenza di manodopera qualificata per il funzionamento delle macchine intelligenti | -0.5% | Nord America, Europa, Giappone, Corea del Sud, Australia | A lungo termine (≥ 4 anni) |
| Costi di conformità alle emissioni negli stabilimenti ad alta intensità energetica | -0.4% | Europa, California, Stati Uniti nordorientali, Asia-Pacifico selezionata | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Volatilità dei prezzi della cellulosa e delle fibre riciclate
I prezzi dei vecchi contenitori in cartone ondulato negli Stati Uniti sono aumentati del 117% su base annua nel primo trimestre del 2024, per poi diminuire con l'allentamento delle pressioni di riscossione da parte delle restrizioni alle importazioni cinesi. L'indice dei prezzi alla produzione di cellulosa e carta della Federal Reserve ha oscillato tra 105 e 115 nel 2024, comprimendo i margini degli stabilimenti. [3] Federal Reserve Bank of St. Louis, “Producer Price Index for Pulp and Paper,” fred.stlouisfed.org L'aggiunta di capacità produttiva di 16 milioni di tonnellate all'anno nell'Asia-Pacifico e la dismissione di impianti in Nord America hanno accentuato i divari regionali dei prezzi della fibra. I piccoli stabilimenti che affrontano margini ridotti rimandano gli aggiornamenti dei macchinari quando i costi della fibra aumentano, causando flussi di ordini irregolari per gli OEM. I contratti a lungo termine per la fibra o l'integrazione a monte aiutano a stabilizzare i costi degli input, ma richiedono ingenti capitali di cui molti indipendenti non dispongono.
Elevato CAPEX delle macchine automatizzate di nuova generazione
Una linea di produzione premium di tissue ad asciugatura ad aria può superare i 600 milioni di dollari, limitando gli acquirenti alle major integrate. La fornitura di TAD di Valmet a Irving Consumer Products in Georgia ha richiesto un esborso di tale portata per una capacità produttiva di 75,000 tonnellate all'anno. Sappi ha investito 500 milioni di dollari per la ristrutturazione della sua Somerset PM2 per acquisire vendite di cartone ad alto margine. I produttori dei mercati emergenti spesso scelgono linee semiautomatiche con prezzi inferiori del 40-60%, accettando una maggiore dipendenza dalla manodopera. I progetti modulari che aggiungono automazione in fasi alleggeriscono il carico, ma richiedono ancora finanziamenti di progetto scarsi in Africa e in alcune parti del Sud America.
Analisi del segmento
Per modalità operativa: l'automazione guadagna terreno nonostante il predominio semiautomatico
Nel 2025, le apparecchiature semiautomatiche rappresentavano il 48.89% del mercato dei macchinari per l'industria cartaria, riflettendo il loro appeal efficiente in termini di capitale per le cartiere dell'Asia-Pacifico e dell'Africa. I sistemi completamente automatici, la cui crescita prevista è del 5.84% annuo, attraggono le cartiere ad alto reddito grazie alla manutenzione predittiva e al controllo qualità autonomo che riducono i tempi di fermo. Le macchine manuali permangono in ricerca e sviluppo o in nicchie specializzate, ma continuano a perdere terreno. La suite digitale MillOne di Voith offre aumenti di produttività fino al 10% e una riduzione dei tempi di fermo del 20%, a conferma della proposta di valore. Georgia-Pacific ha ottenuto un ritorno dell'investimento in meno di un anno dopo aver collegato l'analisi di dataPARC all'ottimizzazione del vapore. Gli OEM cinesi e indiani ora distribuiscono linee di fascia media con controlli PLC che offrono il 70-80% delle funzionalità europee a metà del costo, riducendo il divario. Con l'accelerazione del pensionamento dei tecnici più anziani, il calcolo si sposta ulteriormente verso l'automazione, poiché i premi per la manodopera qualificata continuano a salire. Nel periodo di previsione, gli stabilimenti che passeranno a piattaforme completamente automatiche sosterranno i parametri di efficienza richiesti dai proprietari dei marchi e dagli enti regolatori.
Nonostante lo slancio, le dimensioni del mercato dei macchinari per l'industria cartaria legati alle linee semiautomatiche rimarranno consistenti, poiché molte cartiere di medie dimensioni non dispongono di finanziamenti per l'autonomia end-to-end. I vincoli di credito e i margini volatili della cellulosa incoraggiano aggiornamenti graduali, spesso iniziando con la movimentazione automatizzata delle bobine prima di passare ai cicli di qualità basati sull'intelligenza artificiale. I fornitori in grado di adattare i moduli intelligenti ai telai esistenti ottengono un vantaggio, ampliando i flussi di cassa degli acquirenti. La coesistenza di entrambe le modalità crea un panorama di assistenza biforcato, con gli OEM che offrono contratti digitali a lungo termine a siti completamente automatizzati, mentre i fornitori di componenti si occupano di installazioni semiautomatiche che necessitano di revisioni meccaniche periodiche.
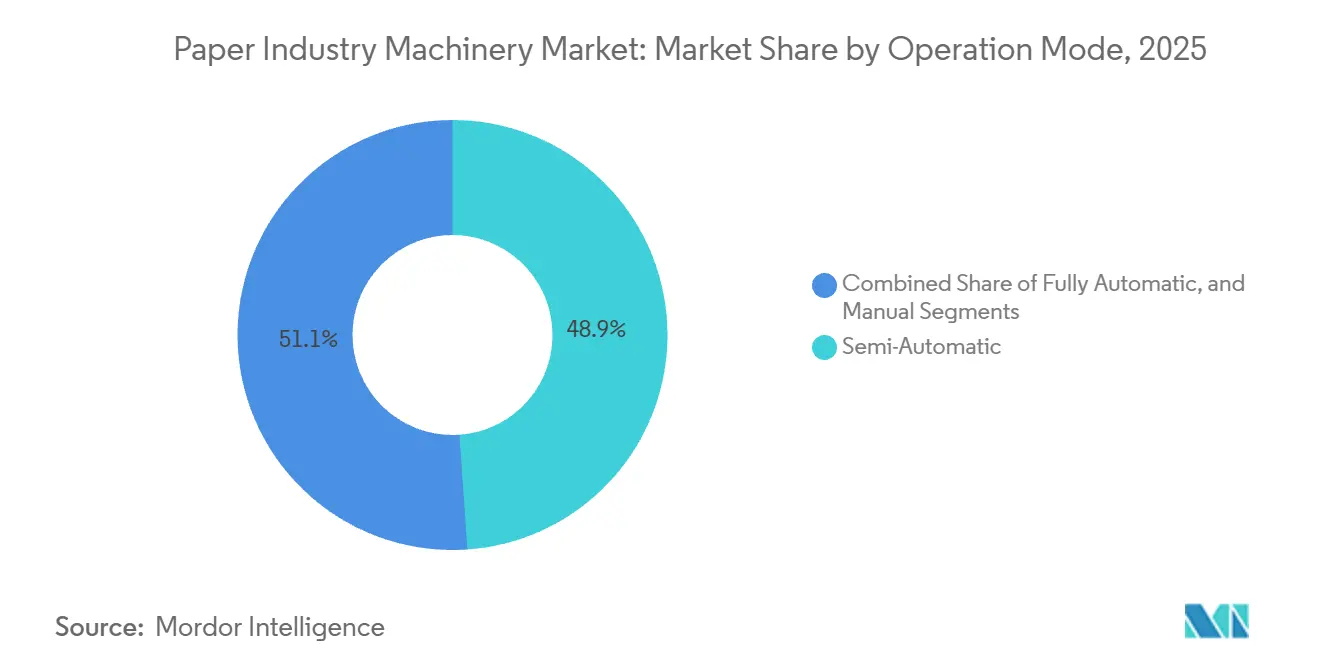
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipo di macchinario: le linee di formatura della pasta accelerano mentre le macchine per la produzione di carta continuano a guidare la quota di mercato
I macchinari per la produzione di carta rappresentavano il 42.35% della quota di mercato nel 2025, trainati da grandi linee per tissue e cartone ondulato che alimentano la produzione di fogli base. I macchinari per lo stampaggio della pasta di legno, in crescita del 5.35% annuo, rispondono alle esigenze di sostituzione della plastica attraverso la tecnologia dry-molded fiber sviluppata congiuntamente da ANDRITZ e Valmet. Le attrezzature per la trasformazione cavalcano la stessa ondata di e-commerce degli ondulatori, mentre la domanda di digestori di pasta di legno convenzionali si attenua con l'aumento della quota di materiale riciclato. L'acquisizione di A. Celli da parte di ANDRITZ per 70 milioni di euro (77 milioni di dollari) ha rafforzato la sua offerta nel settore tissue. I sistemi ausiliari per la cattura del calore di scarto o il trattamento degli effluenti stanno diventando obbligatori in Europa, modificando il mix di vendita verso imballaggi integrati.
Il mercato dei macchinari per l'industria cartaria per le macchine per la produzione di anime continuerà a sovrastare le macchine per lo stampaggio della pasta, ma il differenziale di crescita favorisce le linee per la produzione di fibre stampate. Gli OEM ora raggruppano moduli di formatura, robot di sbavatura e scanner di qualità in celle plug-and-play, consentendo ai trasformatori di aumentare la produzione con incrementi di 10,000 unità anziché con i tradizionali step da 100,000 unità. Le cartiere stanno aggiungendo lo stampaggio della pasta adiacente alla produzione di tissue, riciclando internamente i rifili rotti e i rifili, riducendo la perdita di fibre e i chilometri percorsi dai camion. Queste sinergie aumentano i tassi di rendimento interno e giustificano i prezzi maggiorati per le linee integrate. I fornitori che considerano lo stampaggio come un'aggiunta alle macchine tradizionali sono nella posizione migliore per aggiudicarsi i budget CAPEX dell'intera cartiera.
Per tipo di carta: i tessuti e l'igiene superano gli imballaggi, i gradi grafici arretrano
Le macchine per imballaggio e kraft hanno dominato il 45.62% della quota di mercato nel 2025, riflettendo la domanda di cartone ondulato per scatole di distribuzione e involucri industriali. I macchinari per la carta tissue sono destinati a crescere del 5.63% annuo, poiché l'aumento del reddito aumenta il consumo pro capite e i rivenditori richiedono una morbidezza premium. Le macchine per la carta grafica e da stampa affrontano un declino secolare, accelerando le conversioni delle cartiere al cartone da copertina. Metsä Tissue ha raddoppiato la capacità di Mariestad con una linea Valmet DCT da 407 milioni di dollari, destinata alla produzione di asciugamani premium per uso fuori casa. La linea per carta crespata leggera da 240 milioni di dollari canadesi (181 milioni di dollari) di Kruger Products in Quebec sottolinea la svolta del Nord America verso l'approvvigionamento interno.
L'influenza del packaging sulla quota di mercato dei macchinari per l'industria cartaria persisterà, tuttavia il CAGR più rapido del tissue rafforza il portafoglio ordini dei fornitori. Le macchine TAD e DCT ad alto volume generano margini migliori, incoraggiando le cartiere europee e statunitensi a dismettere le linee obsolete per la carta da giornale per la conversione al tissue. I macchinari per la carta speciale, sebbene di piccole dimensioni, catturano nicchie resilienti come il packaging medicale e la sicurezza valutaria, dove la sostituzione digitale è minima. Gli OEM in grado di fornire flessibilità multi-grado aiutano le cartiere a gestire i cicli della domanda, rafforzando i contratti di assistenza a lungo termine.
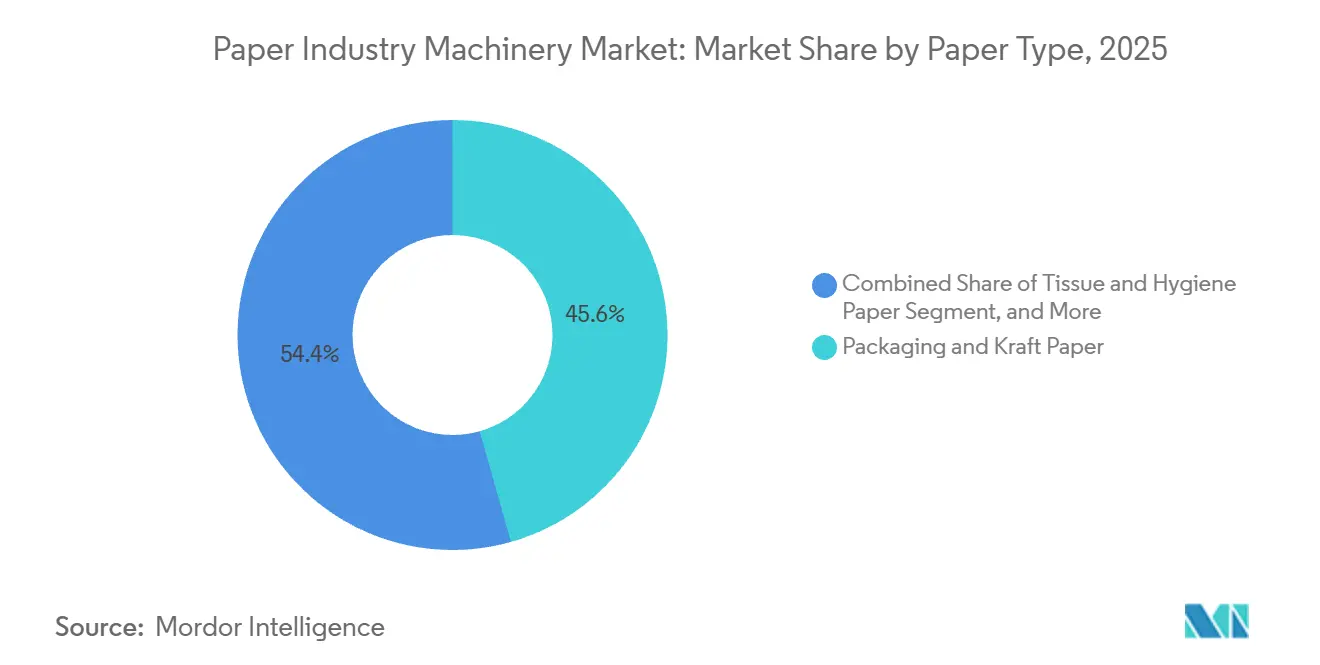
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per utente finale: i produttori di tissue si espandono più velocemente delle cartiere integrate
Le cartiere integrate di cellulosa e carta hanno acquisito il 70.84% della quota di mercato nel 2025, riflettendo la loro necessità di macchine di grande formato e sistemi ausiliari di bilanciamento degli impianti. I produttori di tissue, tuttavia, registreranno un CAGR del 6.02%, poiché la crescita demografica e la premiumizzazione stimoleranno la domanda di prodotti morbidi e assorbenti. L'espansione di Sofidel a Duluth, in Georgia, prevede un magazzino automatizzato che ottimizza la produttività logistica. La partnership di Essity con Accenture e Microsoft nel campo dell'intelligenza artificiale mostra come i player del settore dell'igiene stiano utilizzando i gemelli digitali come armi competitive.
Mentre i trasformatori di imballaggi investono principalmente in ondulatori, alcuni si stanno integrando a monte nelle cartiere di cartone ondulato, come ha fatto Graphic Packaging, restringendo i canali di vendita dei rivenditori. I produttori multisegmento attenuano le oscillazioni di fatturato e si assicurano un maggiore potere contrattuale con gli OEM raggruppando gli ordini. Tuttavia, la complessità nella gestione di mix di prodotti diversificati aumenta i requisiti di competenze e manutenzione, rafforzando la domanda di piattaforme di automazione sofisticate.
Analisi geografica
L'area Asia-Pacifico ha generato il 40.16% della quota di mercato nel 2025 e si prevede che registrerà un CAGR del 5.71% fino al 2031. La Cina ha prodotto 158.469 milioni di tonnellate di carta nel 2024, con un aumento dell'8.6%, e continua a ordinare macchine per cartone ondulato da 11 metri di larghezza che rivaleggiano con le linee più grandi d'Europa. L'India gestisce circa 550 cartiere ma consuma solo 16 kg pro capite, lasciando ampio margine di crescita e stimolando nuovi investimenti in linee semiautomatiche di media dimensione per la produzione di tissue. Vietnam e Indonesia seguono rapidamente, poiché l'adozione dell'e-commerce spinge la domanda di scatole.
Il Nord America si concentra sulla modernizzazione piuttosto che sulla costruzione di impianti greenfield. Il tasso di operatività negli Stati Uniti ha raggiunto l'87.5% nel 2024, con la rottamazione delle macchine più vecchie, una dinamica che sostiene il potere di determinazione dei prezzi. L'ordine di carta tissue di Valmet per Irving Consumer Products in Georgia e la ricostruzione da 150 milioni di dollari di Georgia-Pacific in Oregon evidenziano la tendenza verso qualità premium e configurazioni a basso consumo energetico. I produttori canadesi aggiornano le macchine per garantire la sicurezza dell'approvvigionamento e ridurre l'esposizione valutaria.
L'Europa bilancia rigide normative sulle emissioni con la competitività. Le ricostruzioni XcelLine di Voith in Svezia e Austria riducono gli input di vapore e acqua, raggiungendo gli obiettivi di emissioni di carbonio e aumentando al contempo la produzione. La macchina per carta kraft Štětí di Mondi, del valore di 440 milioni di dollari, e la capacità di Heinzelpaper, che sale a 470,000 tonnellate all'anno, sono un esempio di investimento selettivo in nicchie ad alto margine. L'Europa orientale beneficia del near-shoring, poiché i trasformatori che servono l'Europa occidentale riducono i tempi di consegna.
Il Sud America sfrutta la polpa di eucalipto a basso costo e l'energia rinnovabile. La cartiera a linea singola di Suzano da 2.8 miliardi di dollari genera energia in eccesso e consolida la posizione del Brasile come esportatore globale di polpa. Le importazioni di macchinari brasiliani sono aumentate del 172.7% nel 2024, con la Finlandia che rappresenta il 43.3% delle spedizioni. Medio Oriente e Africa rimangono di dimensioni ridotte, ma stanno installando linee di produzione di tissue in Arabia Saudita e negli Emirati Arabi Uniti per ridurre le importazioni e far fronte alla crescita demografica.
Panorama normativo
La domanda di macchinari per l'industria cartaria è influenzata dalle normative sulla sostenibilità degli imballaggi e da requisiti più stringenti in materia di emissioni e scarichi degli stabilimenti, che orientano gli investimenti verso la capacità di utilizzo di fibre riciclate, l'efficienza delle risorse e l'automazione predisposta per la tracciabilità. Un elemento chiave è il Regolamento UE sugli imballaggi e i rifiuti di imballaggio, Regolamento (UE) 2025/40. Entrato in vigore l'11 febbraio 2025, si applica dal 12 agosto 2026 e i relativi atti attuativi in materia di etichette e specifiche armonizzate dovrebbero essere adottati entro il 12 agosto 2026. Queste tempistiche influenzano le specifiche delle attrezzature per gli imballaggi e le carte kraft e stanno già spingendo verso l'aggiornamento dei processi di preparazione, formatura e trasformazione della pasta per soddisfare i requisiti di riciclabilità e minimizzazione.
Parallelamente, l'economia della conformità premia sempre più le ristrutturazioni che consentono il risparmio energetico e idrico e i moderni sistemi di controllo. L'attività di standardizzazione dell'UE in materia di minimizzazione degli imballaggi e valutazione della riciclabilità (incluse le richieste agli organismi di normazione europei da presentare entro il 12 febbraio 2027) sostiene la domanda di apparecchiature in grado di documentare le prestazioni e l'efficienza dei materiali. Ciò rafforza l'offerta dei produttori di apparecchiature originali (OEM) che abbinano le macchine all'automazione e ai servizi per l'intero ciclo di vita, aiutando gli stabilimenti a dimostrare la conformità e a ridurre il rischio di non conformità in termini di scarichi ed emissioni in atmosfera.
Analisi della catena del valore
La catena del valore dei macchinari per l'industria cartaria si estende dalle materie prime e dai componenti chiave (strutture in acciaio, rulli, azionamenti, motori, strumentazione, valvole e attuatori) alla progettazione e fabbricazione da parte degli OEM. Prosegue poi con l'esecuzione del progetto e l'installazione tramite appaltatori EPC e costruttori di cartiere, seguita dalla messa in servizio, con un ampio mercato post-vendita che comprende parti soggette ad usura, rulli e feltri, oltre ad aggiornamenti di automazione e contratti di assistenza per l'intero ciclo di vita. Le recenti tendenze di mercato mostrano che gli OEM stanno privilegiando modelli orientati ai servizi e pacchetti di automazione per monetizzare la base installata, mentre le cartiere danno priorità alle ricostruzioni e agli interventi di ammodernamento per l'efficienza, oltre a progetti greenfield selettivi. Questa direzione è in linea con le strategie evidenziate da fornitori come Valmet, ABB e ANDRITZ.
Dal lato della domanda, gli acquirenti si concentrano tra i produttori integrati di cellulosa e carta e i trasformatori specializzati in imballaggi, che sono sempre più alla ricerca di linee chiavi in mano, diagnostica digitale e garanzie di prestazioni. Con i requisiti normativi in materia di trasparenza e tracciabilità, soprattutto per gli imballaggi immessi sul mercato europeo a partire da agosto 2026 ai sensi del Regolamento (UE) 2025/40, le esigenze di documentazione aumentano lungo tutta la filiera. Ciò accresce il valore dei livelli integrati di controllo, qualità e reporting offerti con le nuove macchine e i pacchetti di ammodernamento.
Panorama competitivo
Il mercato è moderatamente concentrato, con operatori come Voith, Valmet e altri. Gli OEM affermati si differenziano attraverso pacchetti software digital-twin, piattaforme di manutenzione predittiva e contratti di assistenza decennali che vincolano i ricavi post-vendita. L'acquisizione di Diamond Power da parte di ANDRITZ per 100 milioni di euro (110 milioni di dollari) ha aggiunto la pulizia delle caldaie e la gestione delle ceneri alla sua offerta per l'intero stabilimento.
L'innovazione nel settore degli spazi vuoti si concentra su kit di retrofit che consentono percentuali di fibre riciclate più elevate senza perdite di trazione, linee di stampaggio della pasta per articoli monouso per la ristorazione e turbine di recupero del calore di scarto che esportano elettricità. Toscotec e Bellmer sono specializzate in macchine tissue personalizzate con messa in servizio più rapida, adatte alle aziende di trasformazione a conduzione familiare che necessitano di tempi di ammortamento rapidi. I gemelli digitali che ottimizzano il vapore dell'essiccatore, le fessure del raffinatore e il dosaggio dei prodotti chimici aumentano la produttività del 5-10% e il risparmio energetico del 10-15% dopo l'installazione.
Gli OEM cinesi competono aggressivamente sui prezzi, offrendo linee semiautomatiche inferiori del 30-40% rispetto alle equivalenti europee e con consegne entro sei mesi. La loro presenza costringe gli operatori storici a offrire varianti ridotte o assemblaggi regionali. I fornitori giapponesi conservano quote di nicchia concentrandosi sulla tecnologia super-calandrata per gradi rivestiti di alta qualità. Nel complesso, l'intensità competitiva è moderata, con una chiara stratificazione in base alla profondità tecnologica e al livello di servizio.
Leader del mercato dei macchinari per l'industria della carta
Valmet Oyj
ANDRITZ AG
ABB
Bellmer GmbH
Gruppo Barry-Wehmiller
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2026: Valmet Oyj consegna una linea completa per la produzione di cartone, con automazione e supporto per l'intero ciclo di vita, allo stabilimento Sun Paper di Nanning, in Cina; l'avvio è previsto per l'autunno 2027. L'ammodernamento dei macchinari per la produzione di cartone supporta le capacità di confezionamento e i risultati in termini di efficienza energetica di Sun Paper, mentre Valmet amplia la sua offerta integrata nella regione Asia-Pacifico.
- Luglio 2026: ANDRITZ AG DS Smith avvia una linea di preparazione della pasta presso il suo stabilimento di Porcari, in Italia, dotata del più grande spappolatore a tamburo FibreFlow d'Europa. L'ampliamento della capacità produttiva migliora l'efficienza del riciclo per la trasformazione degli imballaggi per beni di consumo ed espande la presenza di ANDRITZ in Europa.
- Luglio 2026: ANDRITZ AG Minhan Paper Joint Stock Company ordina una linea completa di riciclaggio OCC per il suo stabilimento nella provincia di Hung Yen, in Vietnam; l'avvio è previsto per il primo semestre del 2027. L'ampliamento aumenta la capacità di riciclaggio locale e la flessibilità delle materie prime, estendendo la presenza di ANDRITZ nei mercati emergenti degli imballaggi.
Ambito del rapporto sul mercato dei macchinari per l'industria della carta
Il mercato dei macchinari per l'industria cartaria si riferisce al segmento delle attrezzature industriali utilizzate per la produzione e la lavorazione della carta e dei prodotti a base di carta. Queste macchine facilitano la trasformazione di materie prime, come pasta di legno, fibre riciclate e altri materiali a base di cellulosa, in prodotti cartacei finiti attraverso processi che includono la spappolatura, la formazione di fogli, l'essiccazione e il taglio.
Il rapporto sul mercato dei macchinari per l'industria cartaria è segmentato in base alla modalità operativa (completamente automatica, semiautomatica e manuale), al tipo di macchinario (preparazione e cellulosa del legno, produzione, trasformazione e finitura della carta, stampaggio della cellulosa e sistemi ausiliari), al tipo di carta (imballaggio e kraft, tissue e igiene, grafica e stampa e altri tipi di carta), all'utente finale (produttori di materiali di imballaggio, cartiere e fabbriche di cellulosa, produttori di tissue e igiene e altri utenti finali) e all'area geografica (Nord America, Sud America, Europa, Asia-Pacifico, Medio Oriente e Africa). Le previsioni di mercato sono fornite in termini di valore (USD).
| Completamente automatico |
| Semi-automatico |
| Manuale |
| Macchinari per la preparazione del legno e per la produzione di cellulosa |
| Macchine per la produzione della carta |
| Macchine per la conversione e la finitura |
| Macchine per lo stampaggio della pasta |
| Sistemi ausiliari |
| Packaging |
| Produttori di cellulosa e carta |
| Stampa e pubblicazione |
| Cibo e Bevande |
| Altre industrie di utenti finali |
| Linee di imballaggio e carta kraft |
| Linee di carta tissue e igienica |
| Linee di carta per grafica e stampa |
| Linee di carta speciale e di sicurezza |
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Cile | ||
| Resto del Sud America | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | ||
| Turchia | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Nigeria | ||
| Resto d'Africa | ||
| Per modalità operativa | Completamente automatico | ||
| Semi-automatico | |||
| Manuale | |||
| Per tipo di macchinario | Macchinari per la preparazione del legno e per la produzione di cellulosa | ||
| Macchine per la produzione della carta | |||
| Macchine per la conversione e la finitura | |||
| Macchine per lo stampaggio della pasta | |||
| Sistemi ausiliari | |||
| Per settore degli utenti finali | Packaging | ||
| Produttori di cellulosa e carta | |||
| Stampa e pubblicazione | |||
| Cibo e Bevande | |||
| Altre industrie di utenti finali | |||
| Per qualità della carta | Linee di imballaggio e carta kraft | ||
| Linee di carta tissue e igienica | |||
| Linee di carta per grafica e stampa | |||
| Linee di carta speciale e di sicurezza | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Sud America | Brasile | ||
| Argentina | |||
| Cile | |||
| Resto del Sud America | |||
| Europa | Regno Unito | ||
| Germania | |||
| Francia | |||
| Italia | |||
| Spagna | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| India | |||
| Giappone | |||
| Corea del Sud | |||
| Australia | |||
| Resto dell'Asia-Pacifico | |||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita | |
| Emirati Arabi Uniti | |||
| Turchia | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Nigeria | |||
| Resto d'Africa | |||
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato dei macchinari per l'industria cartaria nel 2031?
Si prevede che raggiungerà i 148.59 miliardi di dollari entro il 2031, con un CAGR del 4.55% a partire dal 2026.
Quale modalità operativa sta crescendo più velocemente?
Si prevede che i sistemi completamente automatici cresceranno a un CAGR del 5.84% entro il 2031, trainati dall'inflazione del costo del lavoro e dall'adozione del gemello digitale.
Perché la regione Asia-Pacifico è in testa alla crescita della domanda?
La regione aggiunge nuova capacità produttiva di tissue e cartone per soddisfare il crescente consumo pro capite e gli imballaggi per l'e-commerce, registrando un CAGR del 5.71% fino al 2031.
Qual è il principale limite agli investimenti in nuove attrezzature?
Gli elevati investimenti in conto capitale per le macchine automatizzate di nuova generazione, che spesso superano i 500 milioni di dollari per linea, scoraggiano le cartiere più piccole dall'aggiornarle.
Quale tipologia di macchinario registra la crescita più forte?
Si prevede che le attrezzature per lo stampaggio della polpa cresceranno del 5.35% annuo, man mano che i proprietari dei marchi sostituiranno gli imballaggi in plastica con soluzioni in fibra stampata.
In che modo gli OEM differenziano la loro offerta?
I principali fornitori abbinano l'hardware al software digital-twin e ai contratti di assistenza a lungo termine che riducono i tempi di inattività e bloccano i ricavi del mercato post-vendita.


