

Dimensioni e quota del mercato del miele confezionato
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
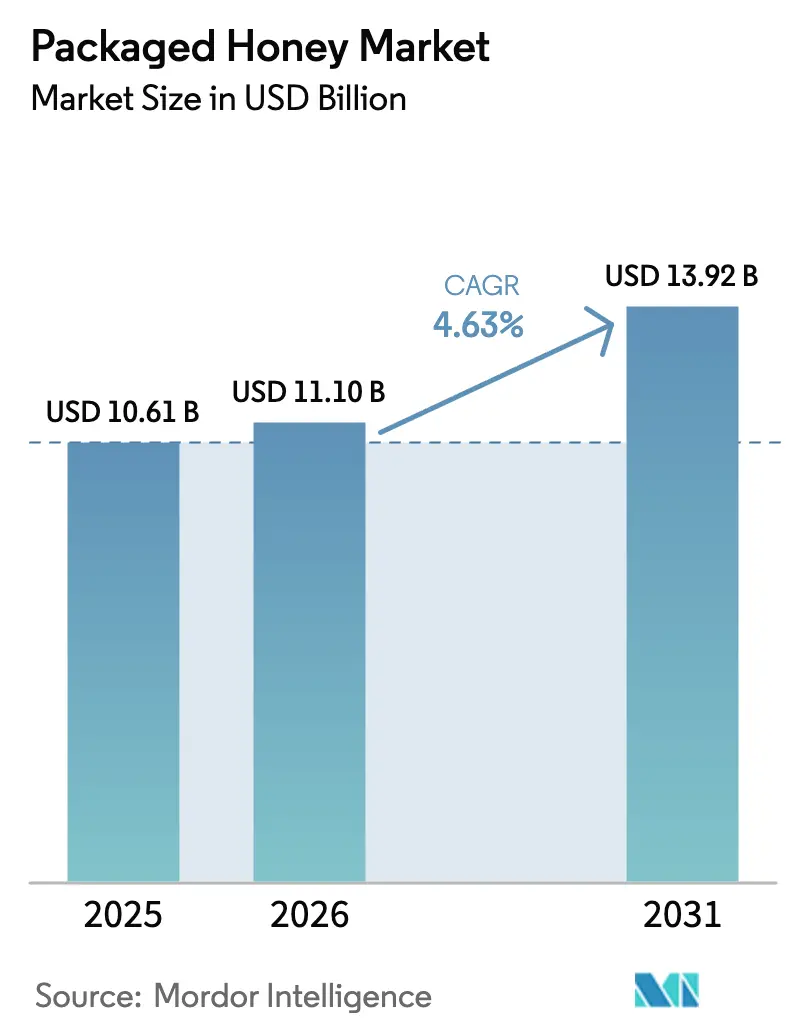
| Dimensione del mercato (2026) | 11.1 miliardo di dollari |
| Dimensione del mercato (2031) | 13.92 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.63% CAGR |
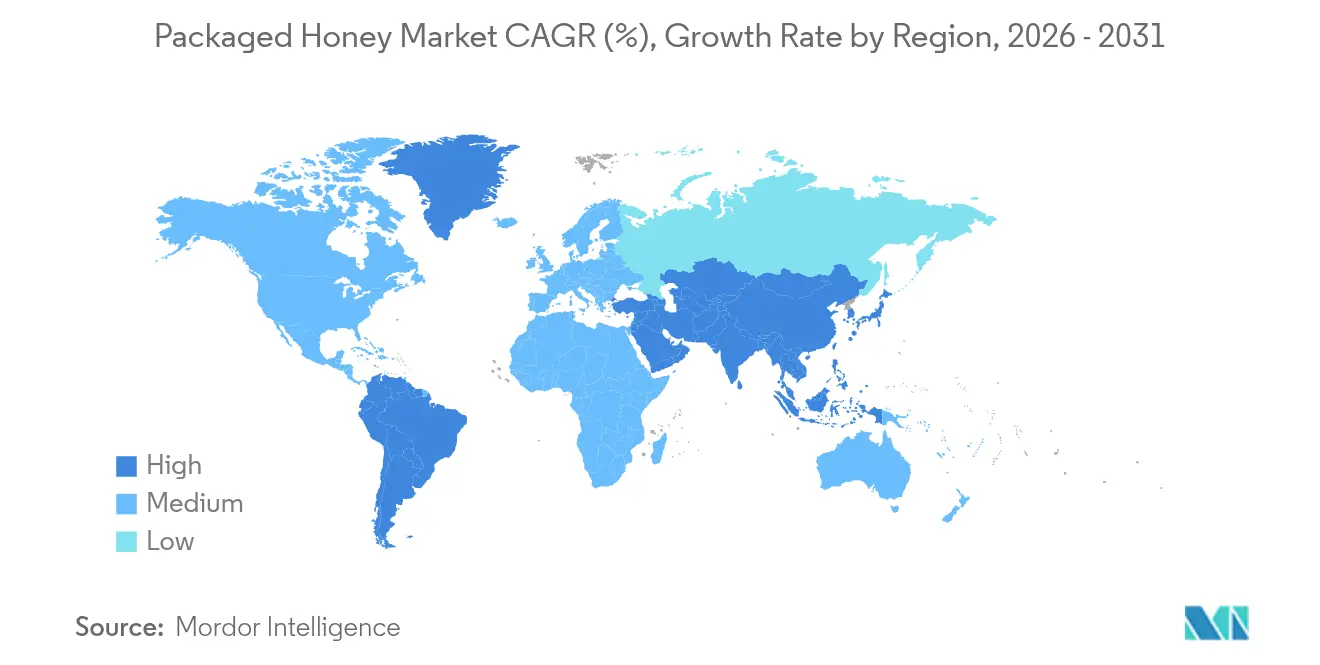
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Europa |
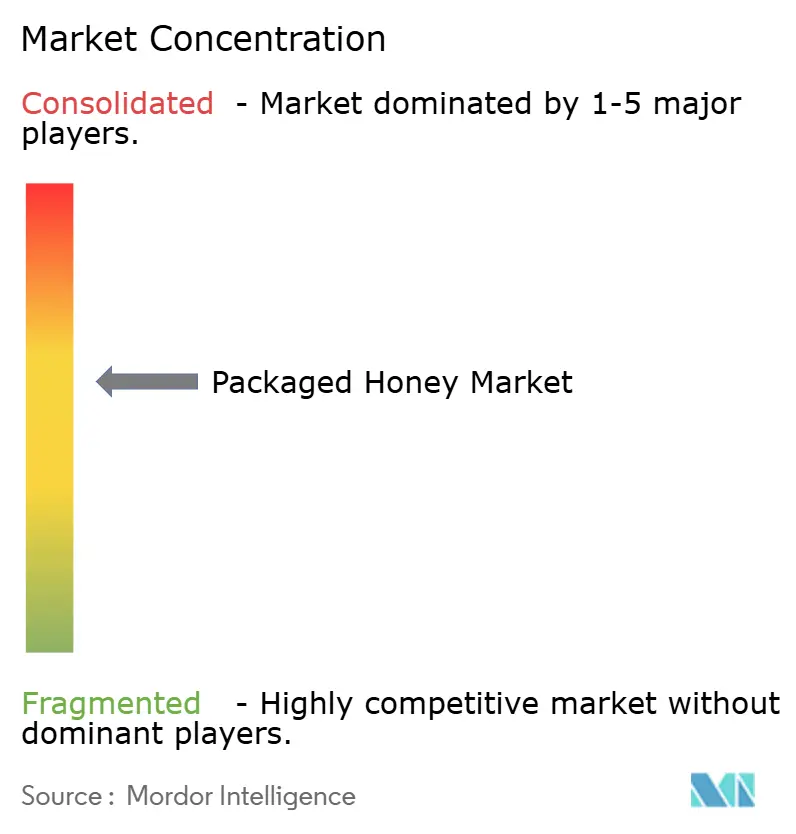
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi del mercato del miele confezionato di Mordor Intelligence
Il mercato del miele confezionato aveva un valore di 10.61 miliardi di dollari nel 2025 e si prevede che crescerà da 11.1 miliardi di dollari nel 2026 a 13.92 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 4.63% durante il periodo di previsione (2026-2031). Il mercato dimostra resilienza nonostante le crescenti sfide poste dai prodotti contraffatti e dalle crescenti pressioni ambientali, tra cui il collasso delle colonie di api, la perdita di habitat e l'impatto dei cambiamenti climatici sulle popolazioni floreali. La preferenza dei consumatori per i dolcificanti naturali, la crescente consapevolezza dei benefici del miele per la salute, comprese le sue proprietà antibatteriche e antiossidanti, e la rapida espansione dei canali di distribuzione e-commerce supportano la crescita del mercato. La costante progressione del settore sottolinea l'importanza cruciale della differenziazione qualitativa e della verifica dell'autenticità del prodotto come fattori competitivi chiave, soprattutto perché i consumatori sono sempre più esigenti in merito alla provenienza del miele, ai metodi di produzione e agli standard di purezza. L'evoluzione del mercato è ulteriormente influenzata dalla crescente domanda di mieli biologici e monofloreali, dalle rigorose normative in materia di sicurezza alimentare e dai progressi tecnologici nei sistemi di analisi e tracciabilità del miele.
Punti chiave del rapporto
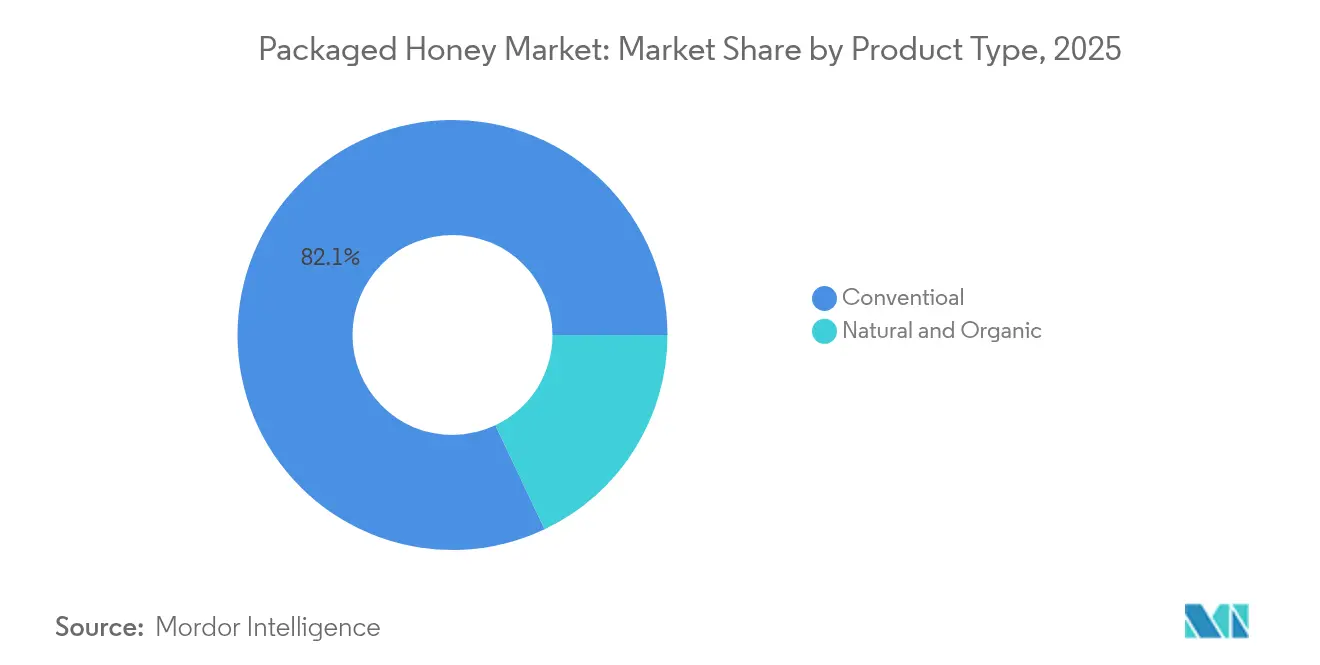
- Per categoria di prodotto, il miele convenzionale ha registrato una quota di fatturato pari all'82.05% nel 2025; si prevede che le varianti naturali e biologiche cresceranno a un CAGR del 4.98% fino al 2031.
- In base alla fascia di prezzo, il segmento del mercato di massa ha rappresentato il 68.12% del fatturato del 2025; si prevede che il miele di alta qualità crescerà a un CAGR del 5.2% entro il 2031.
- Per canale di distribuzione, supermercati e ipermercati hanno registrato il 39.12% delle vendite del 2025; i negozi al dettaglio online sono destinati a registrare un CAGR del 6.05% tra il 2026 e il 2031.
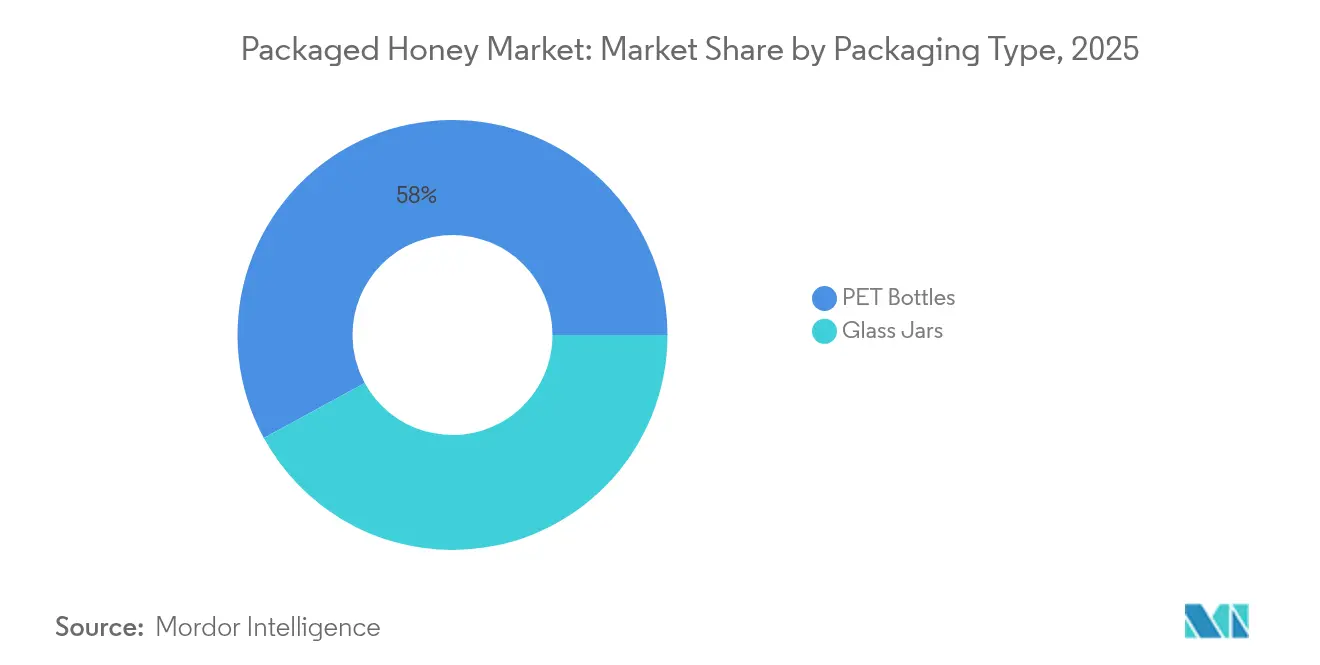
- Per tipologia di imballaggio, le bottiglie in PET hanno dominato con una quota del 57.96% nel 2025; si prevede che i barattoli di vetro registreranno un CAGR del 5.65% fino al 2031.
- In termini geografici, l'Europa ha rappresentato il 36.74% del fatturato globale del 2025; si prevede che la regione Asia-Pacifico registrerà un CAGR del 6.4% nel periodo di previsione.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale del miele confezionato
Analisi dell'impatto dei conducenti
| Drivers | (~) % Impatto sulle previsioni del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente preferenza dei consumatori per dolcificanti naturali e più sani | + 0.7% | Globale, con una maggiore adozione in Nord America ed Europa | Medio termine (2-4 anni) |
| Crescente consapevolezza delle proprietà medicinali e terapeutiche | + 0.6% | Nucleo APAC, ricadute su MEA e Sud America | A lungo termine (≥ 4 anni) |
| Progressi tecnologici nello sviluppo dei prodotti | + 0.9% | Nord America e UE leader, adozione APAC in accelerazione | A breve termine (≤ 2 anni) |
| Crescente domanda di prodotti biologici e sostenibili | + 0.7% | Europa dominante, Nord America e APAC in crescita | Medio termine (2-4 anni) |
| Iniziative governative per la produzione di miele | + 0.5% | Nazionale, con i primi guadagni in India, Cina e Nuova Zelanda | A lungo termine (≥ 4 anni) |
| La crescente popolarità del Quick Commerce | + 0.6% | Centri urbani a livello globale, guidati da APAC e Nord America | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente preferenza dei consumatori per dolcificanti naturali e più sani
La migrazione dei consumatori verso i dolcificanti naturali riflette le più ampie tendenze di consapevolezza sanitaria che posizionano il miele come alternativa di qualità superiore agli zuccheri raffinati e ai sostituti artificiali. Lo studio del National Honey Board [1] Fonte: National Honey Board, “2024 Attitudes & Usage Study,” honey.com 2024 Attitudes and Usage ha rivelato che il miele è il dolcificante più utilizzato in diverse occasioni di consumo, con il 75% dei consumatori disposti a sostenere i prodotti rispettosi delle api. Questo cambiamento di preferenza sta prendendo slancio man mano che i produttori alimentari integrano il miele nei prodotti di largo consumo, come dimostrano i vincitori del Queen's Choice Award 2024, tra cui le barrette Honey Nut PEP e le varianti Wheaties Protein Honey Pecan. La tendenza si estende oltre il consumo diretto, arrivando alle applicazioni come ingrediente, dove le proprietà funzionali del miele nella cottura e nella lavorazione creano opportunità a valore aggiunto per i produttori che cercano un posizionamento clean-label. Tuttavia, i vincoli di approvvigionamento dovuti al declino delle popolazioni di api e le difficoltà di autenticazione potrebbero limitare il pieno potenziale di questo fattore trainante se non affrontati attraverso soluzioni tecnologiche e quadri normativi.
Crescente consapevolezza delle proprietà medicinali e terapeutiche
La convalida scientifica dei benefici terapeutici del miele alimenta segmenti di mercato premium, in particolare per varietà specializzate come il miele di Manuka, che vantano prezzi significativamente più elevati grazie alle comprovate proprietà antimicrobiche. Questo supporto scientifico consente ai produttori di miele di rivolgersi a consumatori attenti alla salute, disposti a pagare prezzi più elevati per gli alimenti funzionali. Il posizionamento medicinale guadagna terreno nei mercati della medicina tradizionale, dove il miele funge da vettore per altri composti terapeutici, ampliando le opportunità di mercato. La standardizzazione della qualità diventa fondamentale poiché le affermazioni terapeutiche richiedono profili di composti bioattivi coerenti, stimolando gli investimenti in test analitici e processi di certificazione. Le variazioni geografiche nell'accettazione del miele medicinale creano opportunità regionali, con i mercati asiatici che mostrano una forte affinità culturale per i rimedi a base di miele, mentre i mercati occidentali abbracciano sempre più concetti di alimenti funzionali basati sull'evidenza scientifica.
Progressi tecnologici nello sviluppo dei prodotti
I recenti sviluppi tecnologici nell'autenticazione e nella lavorazione del miele affrontano le principali sfide del mercato e supportano l'innovazione di prodotto. Nell'aprile 2024, la McGill University ha sviluppato metodi di intelligenza artificiale che utilizzano la spettrometria di massa ad alta risoluzione per creare impronte chimiche per la verifica dell'origine del miele, consentendo una rapida identificazione in diverse forme. Questa tecnologia consente a produttori e autorità di regolamentazione di determinare con precisione la provenienza geografica dei campioni di miele e di rilevare potenziali adulterazioni. La Cranfield University ha introdotto la spettroscopia Raman offset spaziale (SORS) e le tecniche di codifica a barre del DNA che rilevano in modo efficiente l'adulterazione dello sciroppo di zucchero. Questi metodi forniscono risultati affidabili in pochi minuti, riducendo significativamente i tempi e i costi dei test rispetto alle tradizionali analisi di laboratorio. I miglioramenti nella lavorazione includono metodi a ultrasuoni per il controllo della cristallizzazione, che migliorano la qualità del prodotto e ne prolungano la conservabilità. La tecnologia a ultrasuoni consente un controllo preciso dei modelli di cristallizzazione del miele, con conseguente miglioramento della consistenza e della durata dei prodotti. Le aziende che investono in queste tecnologie di autenticazione e garanzia della qualità ottengono vantaggi competitivi sul mercato grazie a una maggiore integrità del prodotto e alla fiducia dei consumatori.
Crescente domanda di prodotti biologici e sostenibili
L'espansione del mercato del miele biologico riflette la disponibilità dei consumatori a pagare di più per metodi di produzione ecosostenibili. I mercati europei sono in testa a questa tendenza, rappresentando il 48% delle importazioni globali di miele certificato, per un valore di 1,146.16 milioni di dollari nel 2023, trainati dalle politiche di appalti pubblici che garantiscono l'autenticità e la tracciabilità del prodotto, secondo il governo dei Paesi Bassi.[2]Fonte: Governo dei Paesi Bassi, "Il potenziale del mercato europeo per il miele certificato", www.cbi.euIl posizionamento in tema di sostenibilità va oltre la certificazione biologica e comprende iniziative per il benessere delle api, la riduzione dell'impronta di carbonio e programmi di conservazione della biodiversità che incontrano il gradimento dei consumatori attenti all'ambiente. Gli operatori del mercato stanno lanciando nuovi prodotti per soddisfare la crescente domanda di miele biologico. Ad esempio, nel gennaio 2024, Apis India ha lanciato sul mercato un nuovo miele biologico. Il miele proviene dal Kashmir ed è certificato biologico.
Analisi dell'impatto della restrizione
| vincoli | (~) % Impatto sulle previsioni del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Alta prevalenza di prodotti contraffatti | -0.4% | Globale, con il maggiore impatto in Europa e Nord America | A breve termine (≤ 2 anni) |
| Fattori ambientali e climatici | -0.3% | Globale, con gravi ripercussioni nelle regioni di produzione tradizionali | A lungo termine (≥ 4 anni) |
| Interruzioni della catena di approvvigionamento | -0.2% | Globale, con maggiore vulnerabilità nelle regioni dipendenti dalle importazioni | Medio termine (2-4 anni) |
| rigorosi requisiti normativi e di certificazione | -0.2% | Europa e Nord America leader, in espansione a livello globale | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Alta prevalenza di prodotti contraffatti
A livello globale, il miele è tra gli alimenti più contraffatti. Gli apicoltori si trovano ad affrontare sfide sempre maggiori per mantenere la salute e la produttività dei loro alveari. L'onere finanziario derivante dalla concorrenza del miele contraffatto a basso costo aggrava ulteriormente le loro attività. Le importazioni illegali che eludono i dazi doganali hanno fatto crollare il prezzo del miele autentico, causando ingenti perdite economiche e un declino nel settore della produzione nazionale di miele. Ad esempio, in Francia, i funzionari doganali hanno segnalato un aumento significativo dei sequestri, con 131 casi di miele adulterato registrati nel 2023. Il miele contraffatto spesso contiene additivi come lo sciroppo di mais per replicare il gusto e la consistenza del miele autentico. Questi adulteranti compromettono le proprietà nutrizionali e medicinali del miele, privandolo di enzimi essenziali, antiossidanti e benefici antibatterici. Tali pratiche ostacolano la crescita del mercato globale del miele e aumentano il rischio di diabete tra i consumatori. Questi additivi rappresentano un serio rischio per la salute, inducendo i consumatori a credere di acquistare un prodotto sano. Senza rigorose misure normative e una collaborazione a livello di settore, il mercato del miele continuerà ad affrontare difficoltà nel mantenere la propria integrità e nel raggiungere una crescita sostenibile.
Fattori ambientali e climatici
I cambiamenti climatici e il degrado ambientale minacciano la produzione di miele attraverso molteplici canali, tra cui la perdita di habitat, l'esposizione ai pesticidi e gli eventi meteorologici estremi che interrompono le popolazioni di api e i cicli di fioritura. I dati sulla produzione di miele statunitense del 2023 hanno mostrato un aumento dell'11%, raggiungendo i 139 milioni di libbre, nonostante una diminuzione del 6% del numero di colonie, a indicare aumenti di produttività che potrebbero non essere sostenibili sotto la continua pressione ambientale, secondo l'USDA. Gli incidenti con i camion per il trasporto delle api esemplificano le vulnerabilità della catena di approvvigionamento, con singoli incidenti che possono causare perdite di oltre 160,000 dollari per le attività commerciali che trasportano 450 colonie. La ricerca su alimenti che sostituiscono il polline offre potenziali soluzioni di mitigazione, con la Washington State University che sta sviluppando mangimi per api nutrizionalmente completi, la cui disponibilità è prevista entro la metà del 2026. Tuttavia, queste soluzioni richiedono un'adozione diffusa e potrebbero non affrontare completamente le sfide a livello di ecosistema che interessano le popolazioni di api selvatiche.
Analisi del segmento
Per categoria di prodotto: Accelerazione della Premiumizzazione Organica
Le varianti di miele naturale e biologico stanno registrando una solida crescita del CAGR del 4.98% fino al 2031, nonostante il miele convenzionale mantenga una quota di mercato dell'82.05% nel 2025. Questo differenziale di crescita riflette la disponibilità dei consumatori a pagare di più per i benefici percepiti per la salute e la responsabilità ambientale, con le vendite di miele biologico che hanno superato quelle delle varietà convenzionali nelle recenti valutazioni. Il segmento biologico beneficia di fattori normativi favorevoli, tra cui i requisiti di tracciabilità rafforzati dell'UE e la norma statunitense Strengthening Organic Enforcement, in vigore da marzo 2024, che impone la certificazione per tutte le attività biologiche, comprese le importazioni, secondo il Dipartimento dell'Agricoltura degli Stati Uniti.
La posizione dominante del miele convenzionale deriva dall'accessibilità dei prezzi e dall'ampia disponibilità, ma si trova ad affrontare la crescente pressione delle difficoltà di autenticazione che colpiscono in modo sproporzionato i segmenti del mercato di massa, dove i margini non possono supportare protocolli di test approfonditi. Una ricerca che confronta il miele convenzionale con quello biologico rivela differenze misurabili nelle caratteristiche fisico-chimiche e nutrizionali che giustificano il posizionamento premium. La biforcazione del segmento crea proposte di valore distinte, con i prodotti convenzionali che competono principalmente sul prezzo e sulla disponibilità, mentre le varianti biologiche sfruttano la qualità, la sostenibilità e il posizionamento salutistico per ottenere margini più elevati.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per fascia di prezzo: la crescita dei prezzi premium supera quella del mercato di massa
Si prevede che il segmento del miele premium crescerà a un CAGR del 5.2% fino al 2031, superando la crescita del mercato di massa, nonostante quest'ultimo detenga una quota di mercato del 68.12% nel 2025. I prodotti a base di miele premium, in particolare il miele di Manuka, hanno prezzi più elevati grazie alle loro proprietà terapeutiche e alle limitate regioni di produzione. Questa tendenza alla crescita riflette la crescente preferenza dei consumatori per varietà di miele specializzate di alta qualità e la loro disponibilità a pagare prezzi più elevati per prodotti con comprovati benefici per la salute e provenienza autentica. L'espansione del segmento premium è ulteriormente trainata dalla crescente consapevolezza delle proprietà medicinali del miele, dall'aumento del reddito disponibile nei mercati in via di sviluppo e da sofisticate strategie di marketing che enfatizzano l'unicità del prodotto e le certificazioni di qualità.
I segmenti del mercato di massa si trovano ad affrontare una pressione crescente da parte delle importazioni a basso costo e dei prodotti contraffatti, che minano il potere di determinazione dei prezzi, costringendo i produttori a competere principalmente sull'efficienza distributiva e sulla riconoscibilità del marchio. La resilienza del segmento premium durante l'incertezza economica dimostra il posizionamento di Honey come un lusso accessibile, in cui i consumatori continuano a spendere per i benefici percepiti per la salute. Le variazioni geografiche nell'accettazione dei prodotti premium creano opportunità regionali, con i mercati sviluppati che mostrano una maggiore adozione dei prodotti premium, mentre i mercati emergenti sviluppano gradualmente l'apprezzamento per la differenziazione qualitativa.
Per tipo di imballaggio: la sostenibilità guida l'innovazione del vetro
I vasetti di vetro stanno conquistando il mercato con una crescita del CAGR del 5.65% fino al 2031, superando le bottiglie in PET, nonostante queste ultime mantengano una quota di mercato del 57.96% nel 2025. Questa evoluzione del packaging riflette le preoccupazioni dei consumatori in materia di sostenibilità e le strategie di posizionamento premium che associano il vetro alla qualità del prodotto e alla responsabilità ambientale. Il packaging in vetro consente una migliore conservazione del prodotto, particolarmente importante per le varietà di miele speciali, il cui profilo aromatico e le proprietà terapeutiche richiedono protezione dalla luce e dall'esposizione all'ossigeno. Per questo motivo, gli operatori del mercato stanno lanciando nuovi packaging. Ad esempio, nel febbraio 2024, Saffola ha lanciato un nuovo materiale di confezionamento per celebrare il Sundarband Day. Il packaging riprogettato per Saffola Honey Active è stato distribuito in diversi mercati, tra cui Hyderabad, Mumbai, Calcutta, Chennai, Delhi e Bangalore.
Le bottiglie in PET mantengono il loro predominio grazie ai vantaggi in termini di costo e praticità, in particolare nei segmenti del mercato di massa, dove la sensibilità al prezzo prevale sulle preoccupazioni relative alla sostenibilità. Tuttavia, il panorama del packaging si sta evolvendo con l'inasprimento delle normative ambientali e lo spostamento delle preferenze dei consumatori verso alternative sostenibili. L'innovazione nel packaging in vetro include design leggeri e sistemi di chiusura migliorati che mantengono la praticità, rispondendo al contempo alle esigenze di sostenibilità. La scelta del packaging funge sempre più da strumento di differenziazione del marchio, con i produttori premium che sfruttano il vetro per segnalare un posizionamento di qualità, mentre i marchi del mercato di massa ottimizzano i design in PET per ottimizzare i costi e ottenere vantaggi distributivi.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per canale di distribuzione: la trasformazione digitale accelera
I negozi al dettaglio online stanno registrando una rapida espansione del CAGR del 6.05% fino al 2031, sfidando il predominio di supermercati e ipermercati tradizionali, nonostante questi ultimi mantengano una quota di mercato del 39.12% nel 2025. Questa trasformazione digitale consente relazioni dirette con i consumatori che bypassano gli intermediari della distribuzione tradizionale, migliorando potenzialmente i margini e fornendo al contempo informazioni dettagliate sui prodotti a supporto del posizionamento premium. Le piattaforme di commercio rapido facilitano la consegna in giornata di prodotti a base di miele, rispondendo alle esigenze di praticità e mantenendo la freschezza del prodotto.
I negozi di alimentari e di prossimità, insieme ad altri canali di distribuzione, servono nicchie di mercato specializzate, ma subiscono la pressione dell'espansione dell'e-commerce e dei cambiamenti nelle abitudini di acquisto dei consumatori. L'evoluzione della distribuzione avvantaggia in particolare le varietà di miele speciali che richiedono formazione del consumatore e informazioni dettagliate sul prodotto, ambiti in cui le piattaforme digitali eccellono rispetto ai formati di vendita al dettaglio tradizionali. Tuttavia, le difficoltà di autenticazione si intensificano nei canali online, dove i consumatori non possono ispezionare fisicamente i prodotti, rendendo la reputazione del marchio e le credenziali di certificazione fattori critici di successo per la distribuzione digitale.
Analisi geografica
Mercato europeo del miele confezionato
L'Europa mantiene la leadership di mercato con una quota del 36.74% nel 2025, trainata da infrastrutture di importazione sofisticate e rigorosi standard di qualità. La crescita della regione riflette la maturità del mercato e la complessità normativa, con la Direttiva UE 2024/1438 riveduta che impone l'etichettatura del paese di origine entro giugno 2026 e istituisce una piattaforma di 90 esperti del miele per standard di tracciabilità armonizzati. La Germania è leader nelle importazioni europee, seguita da Regno Unito, Francia e Belgio, con una crescente domanda di varietà di miele certificate e monofloreali. L'implementazione da parte dell'Austria di test mensili del DNA su 100 campioni di miele dimostra l'emergere di risposte normative per contrastare il tasso di adulterazione del 46% identificato nelle indagini dell'UE.
Mercato del miele confezionato nella regione Asia-Pacifico
L'Asia-Pacifico emerge come la regione in più rapida crescita, con un CAGR del 6.4% fino al 2031, trainata dal duplice ruolo della Cina come maggiore produttore e importatore mondiale in espansione. Secondo i dati dell'Ufficio Nazionale di Statistica della Cina, relativi al 2024, il volume di produzione annuale di miele in Cina era di 444.8 mila tonnellate. La regione beneficia dell'aumento del reddito disponibile e della crescente attenzione alla salute, che stimola il consumo di miele di alta qualità. Le crescenti esigenze di importazione della Cina per paesi come Tanzania e Ruanda dimostrano crescenti opportunità di accesso al mercato, supportate da accordi commerciali bilaterali, sebbene i dazi antidumping imposti da diversi paesi creino complessità nei flussi commerciali.
Il mercato del miele confezionato nelle Americhe e in Medio Oriente e Africa
Anche il Nord America registra una crescita costante del mercato, grazie alla crescente propensione verso uno stile di vita sano e scelte alimentari sane. Anche altre regioni come il Sud America, il Medio Oriente e l'Africa stanno registrando una crescita matura, con gli operatori del mercato che stanno penetrando il mercato. Ad esempio, nell'aprile 2025, Anthology Honey, un marchio premium, ha lanciato i suoi prodotti negli Emirati Arabi Uniti. La squisita collezione del marchio presenta quattro rare varietà di miele, ciascuna con proprietà medicinali uniche e sapori gourmet: Quercia sempreverde, Sidr, Fiori del Mediterraneo, Abete bianco e Abete vaniglia.
Panorama competitivo
Il mercato del miele presenta una moderata concentrazione, a indicare una concorrenza frammentata in cui sia gli operatori affermati che i nuovi operatori di nicchia possono conquistare quote di mercato attraverso strategie di differenziazione. Questa struttura competitiva riflette la dispersione geografica e la varietà di prodotti del settore, dove le preferenze regionali e i segmenti specializzati creano molteplici nicchie competitive. Le aziende competono sempre più sulle capacità di autenticazione e sui sistemi di garanzia della qualità, piuttosto che sul prezzo, poiché i diffusi problemi di frode rendono la credibilità un vantaggio competitivo primario.
I principali attori del mercato stanno adottando strategie come lanci di prodotti, fusioni e acquisizioni, espansioni e partnership per consolidare una solida base di consumatori e una posizione di prestigio sul mercato. Competono inoltre su diversi fattori, tra cui l'offerta di prodotti, la qualità, il packaging e il prezzo, per ottenere un vantaggio competitivo. Tra i principali attori del mercato figurano Dabur India Ltd, Sioux Honey Association Co-op, Sweet Harvest Foods, Barkman Honey LLC e Hive and Wellness (Capilano). Gli schemi strategici si concentrano sull'integrazione verticale e sull'adozione della tecnologia, con i principali attori che investono in tecnologie di tracciabilità e autenticazione della supply chain per differenziarsi dai prodotti contraffatti. Il panorama competitivo favorisce le aziende con solidi sistemi di certificazione e rapporti diretti con i fornitori che consentono il controllo della qualità lungo tutta la catena del valore. Opportunità di mercato inesplorate esistono nei segmenti premium del biologico e nei mercati emergenti, dove gli attori affermati hanno una presenza limitata, mentre i servizi di autenticazione basati sulla tecnologia rappresentano un potenziale dirompente emergente.
Leader del settore del miele confezionato
-
Dabur India Ltd
-
Cooperativa dell'Associazione del Miele Sioux
-
Cibi della raccolta dolce
-
Barkman Miele LLC
-
Hive and Wellness (Capilano)
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Gennaio 2025: Country Delight ha lanciato il suo nuovo prodotto, Farm Honey, certificato attraverso rigorosi test di Risonanza Magnetica Nucleare (RMN). Questa certificazione è stata rilasciata da un laboratorio certificato in Germania. Oltre a essere un dolcificante naturale, il miele sta guadagnando riconoscimento per i suoi innumerevoli benefici funzionali.
- Ottobre 2024: Farmery, un marchio di vendita diretta al consumatore (D2C), ha presentato due nuove varianti di miele: "Miele Biologico" e "Miele di Bosco Selvatico". Proveniente da aziende agricole biologiche certificate, il "Miele Biologico" garantisce ai clienti un'esperienza pura, priva di sostanze chimiche e ricca di nutrienti. Il "Miele di Bosco Selvatico" offre invece un profilo aromatico distintivo, che trae spunto dalla flora variegata di foreste incontaminate.
- Giugno 2024: Nature Nate's Honey Co. (Nate's), rinomata per il suo miele puro al 100%, ha introdotto un packaging rinnovato per i suoi mini miele Nate's. I prodotti sono disponibili in confezioni monodose, consentendo ai consumatori di avere il miele sempre a portata di mano.
- Gennaio 2024: Dabur, una delle aziende leader nel settore ayurvedico e per la cura personale, ha recentemente investito circa 135 milioni di rupie nell'espansione del suo impianto di produzione nel sud dell'India. Questa mossa è finalizzata a rafforzare la capacità produttiva dei suoi prodotti di punta, tra cui Dabur Honey, Dabur Red Paste e i deodoranti per ambienti Odonil.
Ambito del rapporto sul mercato globale del miele confezionato
Il miele è una sostanza alimentare dolce e viscosa ottenuta dalle api mellifere e da altre api.
Il mercato globale del miele confezionato è segmentato per categoria di prodotto (convenzionale e biologico), tipo di imballaggio (bottiglie in PET, barattoli di vetro e altri tipi di imballaggio) e area geografica (Nord America, Europa, Asia-Pacifico, Sud America e Medio Oriente e Africa).
Il dimensionamento del mercato è stato effettuato in termini di valore in USD per tutti i segmenti sopra menzionati.
| Naturale e Biologico |
| Convenzionale |
| Massa |
| Premium |
| Bottiglie in PET |
| Barattoli di vetro |
| Supermercati / Ipermercati |
| Convenienza / negozi di alimentari |
| Negozi al dettaglio online |
| Altri canali di distribuzione |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Europa | Germania |
| Regno Unito | |
| Italia | |
| Francia | |
| Spagna | |
| Olanda | |
| Polonia | |
| Belgio | |
| Svezia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Australia | |
| Indonesia | |
| Corea del Sud | |
| Tailandia | |
| Singapore | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Colombia | |
| Cile | |
| Perù | |
| Resto del Sud America | |
| Medio Oriente & Africa | Sud Africa |
| Arabia Saudita | |
| Emirati Arabi Uniti | |
| Nigeria | |
| Egitto | |
| Marocco | |
| Turchia | |
| Resto del Medio Oriente e dell'Africa |
| Risultati - Lista Produttori | Naturale e Biologico | |
| Convenzionale | ||
| Per fascia di prezzo | Massa | |
| Premium | ||
| Per tipo di imballo | Bottiglie in PET | |
| Barattoli di vetro | ||
| Per canale di distribuzione | Supermercati / Ipermercati | |
| Convenienza / negozi di alimentari | ||
| Negozi al dettaglio online | ||
| Altri canali di distribuzione | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
| Europa | Germania | |
| Regno Unito | ||
| Italia | ||
| Francia | ||
| Spagna | ||
| Olanda | ||
| Polonia | ||
| Belgio | ||
| Svezia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Australia | ||
| Indonesia | ||
| Corea del Sud | ||
| Tailandia | ||
| Singapore | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Colombia | ||
| Cile | ||
| Perù | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Sud Africa | |
| Arabia Saudita | ||
| Emirati Arabi Uniti | ||
| Nigeria | ||
| Egitto | ||
| Marocco | ||
| Turchia | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è la dimensione attuale del mercato del miele?
Il mercato del miele ha un valore stimato di 11.1 miliardi di dollari nel 2026 e si prevede che raggiungerà i 13.92 miliardi di dollari entro il 2031.
Quale regione è leader nelle vendite mondiali di miele?
L'Europa rappresenterà il 36.74% del fatturato globale del 2025, beneficiando di rigorosi standard qualitativi e di una rete di importazione consolidata.
Quale segmento si sta espandendo più rapidamente?
Il miele di alta qualità sta crescendo a un CAGR del 5.2%, superando la crescita del mercato di massa grazie alla crescente domanda di varietà funzionali e di origine verificata.
Perché il vetro sta diventando sempre più popolare come contenitore per il miele?
I barattoli di vetro crescono a un tasso di crescita annuo composto (CAGR) del 5.65% perché i consumatori li associano alla sostenibilità e alla purezza del prodotto, rafforzando il posizionamento premium.


