

Dimensioni e quota del mercato di frutta e verdura biologica
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 89.5 miliardo di dollari |
| Dimensione del mercato (2031) | 138.90 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 9.20% CAGR |
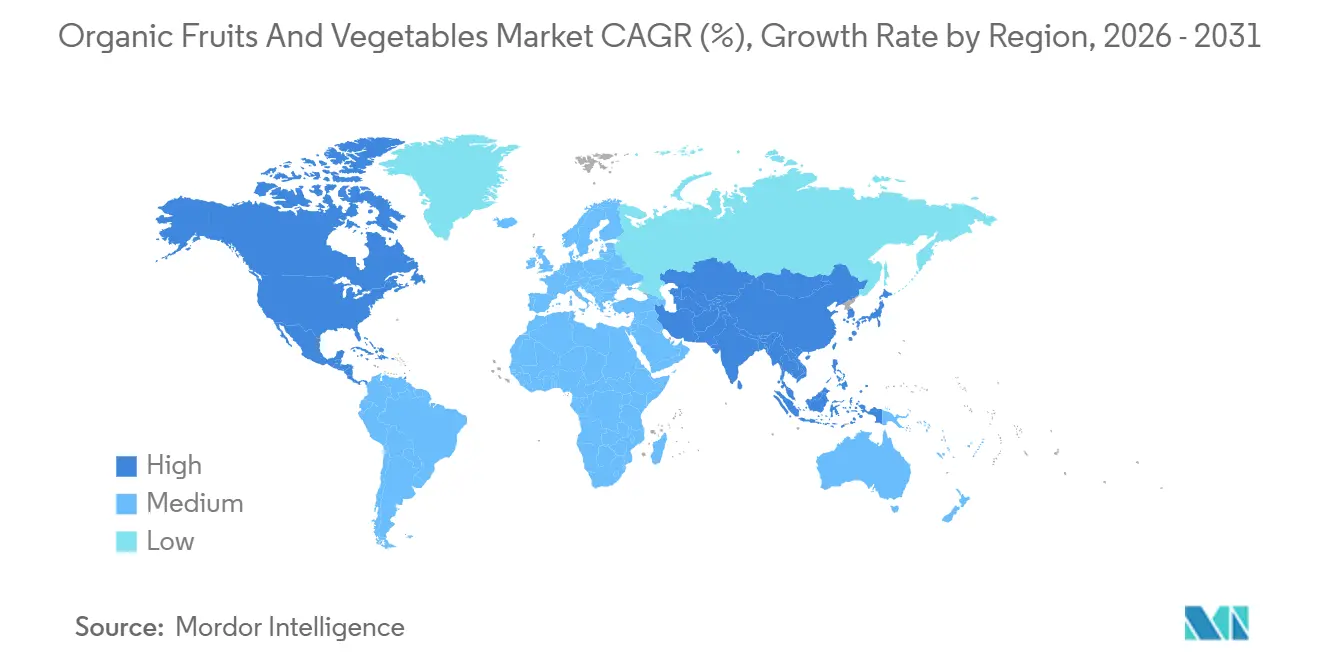
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
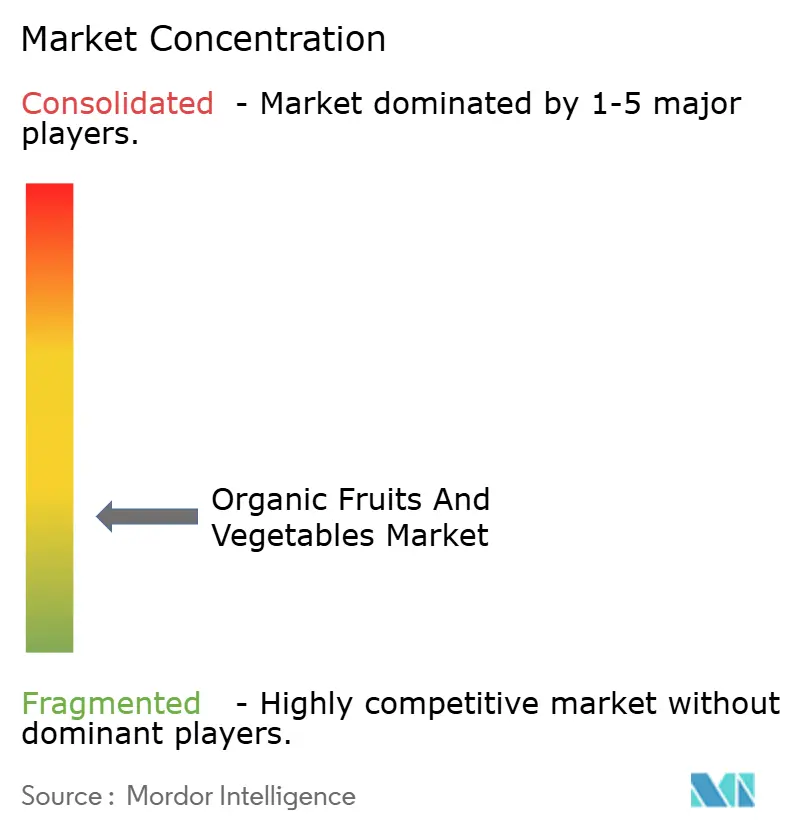
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato della frutta e della verdura biologica di Mordor Intelligence
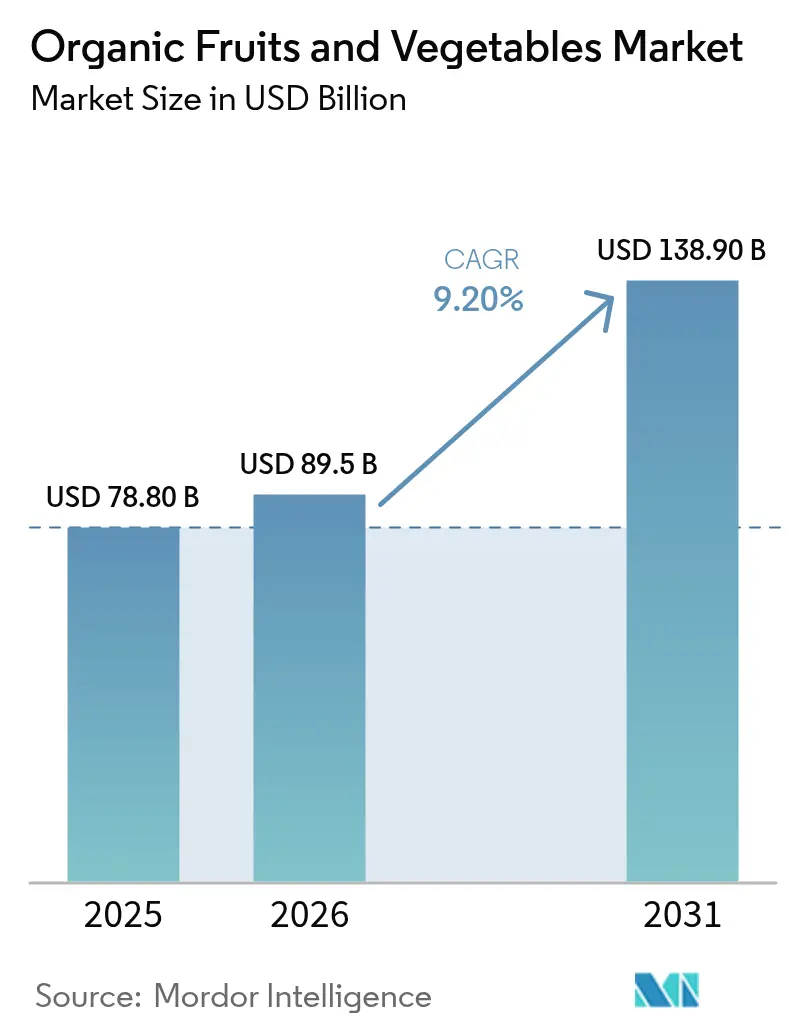
Il mercato di frutta e verdura biologica è stato valutato a 78.8 miliardi di dollari nel 2025 e si stima che crescerà dagli 89.5 miliardi di dollari del 2026 ai 138.9 miliardi di dollari entro il 2031, con un CAGR del 9.20% durante il periodo di previsione (2026-2031). Una forte consapevolezza sanitaria, l'espansione degli incentivi politici e la maturazione della logistica della catena del freddo stanno ampliando la base di clienti oltre i primi utilizzatori. I rivenditori stanno offrendo più spazio sugli scaffali ai prodotti certificati, poiché i risultati dei residui sui prodotti convenzionali acuiscono la percezione del rischio da parte dei consumatori. Dal lato dell'offerta, i programmi di transizione sovvenzionati negli Stati Uniti e nell'Unione Europea stanno riducendo i tempi di ammortamento, incoraggiando i coltivatori di medie dimensioni a convertire le superfici. Le piattaforme online stanno traducendo questo slancio in una crescita dei volumi a due cifre, poiché la consegna in giornata diventa affidabile nelle principali città. Anche i capitali privati stanno confluendo verso tecnologie per la salute del suolo, apportando efficienze di scala che contribuiscono a compensare le penalizzazioni sulla resa. Nel complesso, queste forze mantengono il mercato della frutta e della verdura biologica su una traiettoria di espansione, anche se i venti contrari macroeconomici mettono pressione sulla spesa discrezionale.
Punti chiave del rapporto
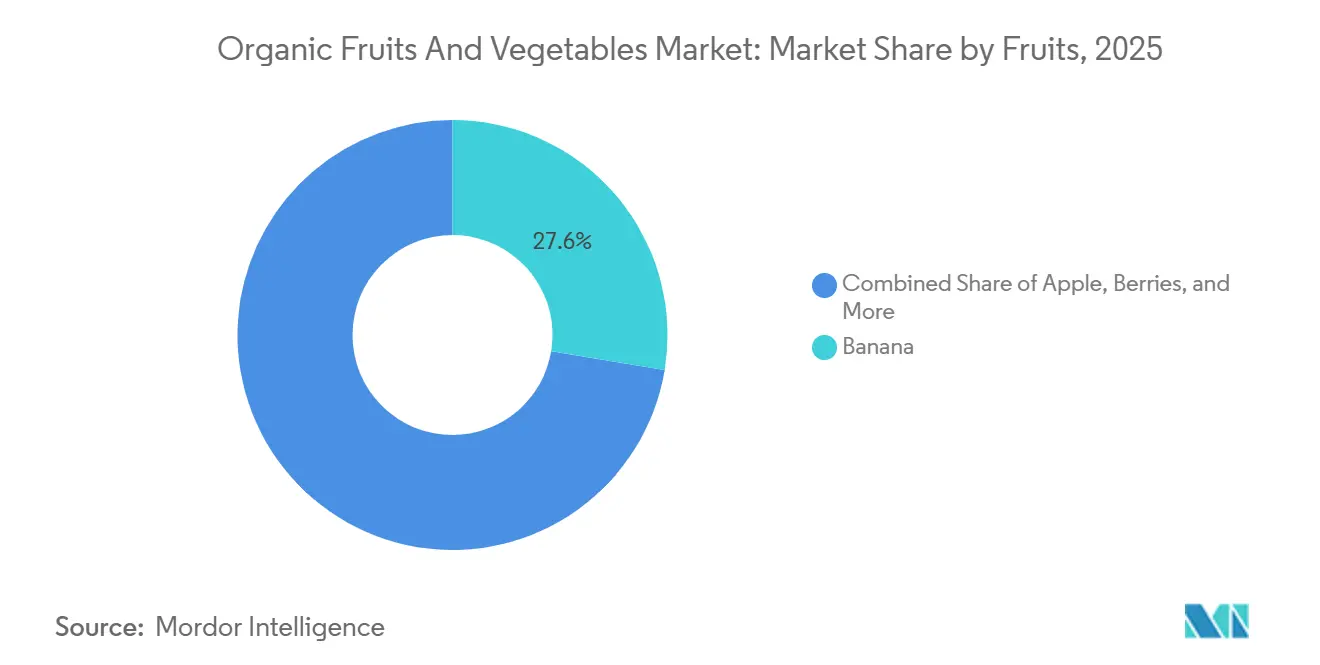
- Per tipologia di frutta, le banane sono state il segmento più grande, rappresentando il 27.6% della quota di mercato di frutta e verdura biologica nel 2025, mentre si prevede che le bacche saranno il segmento in più rapida crescita, con un CAGR dell'11.6% fino al 2031.
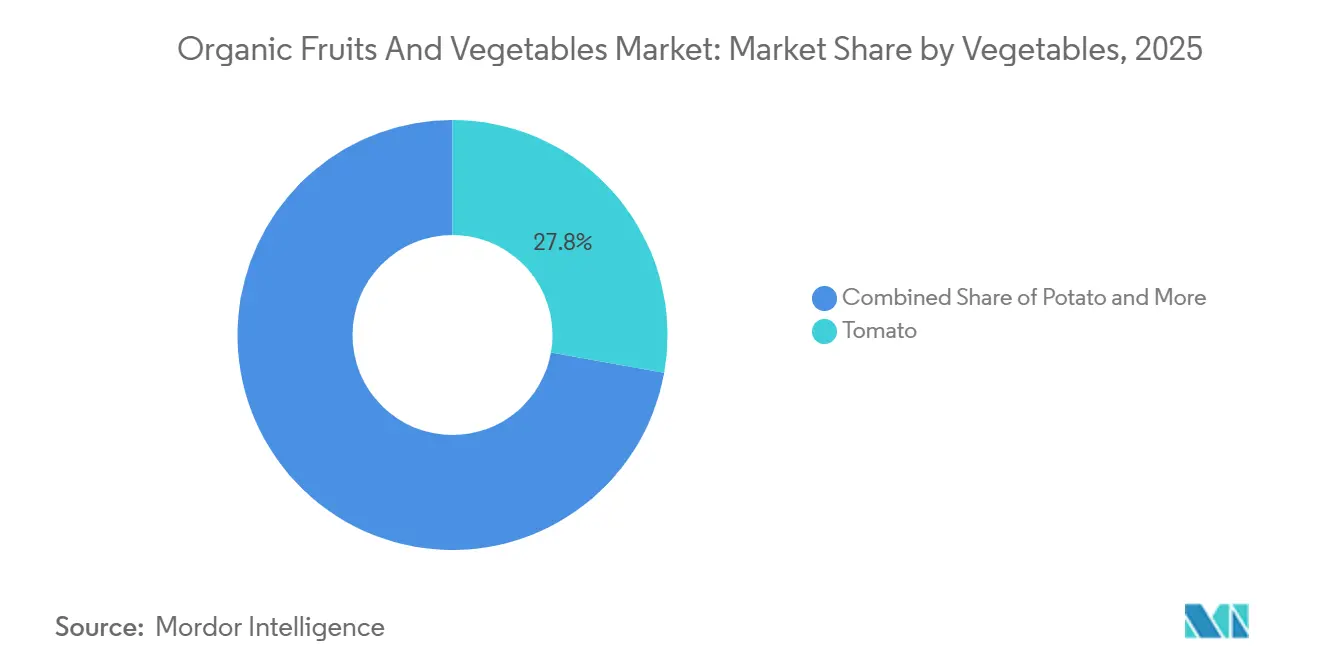
- Per tipologia di verdura, i pomodori sono stati il segmento più grande, rappresentando il 27.8% del mercato di frutta e verdura biologica nel 2025, mentre si prevede che le verdure a foglia saranno il segmento in più rapida crescita, con un CAGR del 10.9% fino al 2031.
- In termini geografici, il Nord America è stata la regione più grande, detenendo il 34.20% della quota di mercato di frutta e verdura biologica nel 2025, mentre si prevede che l'Asia-Pacifico registrerà la regione in più rapida crescita, con un CAGR del 10.0% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale della frutta e della verdura biologica
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento della domanda dei consumatori guidata dalla salute | + 2.8% | Globale, con intensità massima in Nord America, Europa e Asia-Pacifico urbana | Medio termine (2-4 anni) |
| Sussidi e incentivi governativi per la conversione | + 2.1% | Il nucleo del Nord America e dell'Europa, con espansione in India e Cina | A breve termine (≤ 2 anni) |
| Il sovrapprezzo aumenta la redditività dell'azienda agricola | + 1.5% | Globale, più forte in Nord America e in Europa occidentale | Medio termine (2-4 anni) |
| Capitale incentrato su aspetti ambientali, sociali e di governance (ESG) che favorisce l'offerta resiliente al clima | + 1.3% | Nord America, Europa e Australia, con ricadute anche sul Sud America | A lungo termine (≥ 4 anni) |
| Alleanze tra aziende agricole verticali e al dettaglio per rendimenti tutto l'anno | + 0.9% | Nord America ed Europa, progetti pilota nell'area Asia-Pacifico | Medio termine (2-4 anni) |
| La certificazione biologica rigenerativa sblocca gli accordi di ristorazione | + 0.6% | Nord America ed Europa, adozione limitata in Asia-Pacifico e Medio Oriente | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento della domanda dei consumatori guidata dalla salute
Il principale motore strutturale del mercato globale di frutta e verdura biologica è il continuo passaggio a un consumo attento alla salute. I consumatori percepiscono sempre più i prodotti biologici come aventi minori residui di pesticidi, un maggiore contenuto di nutrienti e un contributo positivo al miglioramento della salute a lungo termine. La crescente consapevolezza delle malattie croniche associate alle abitudini alimentari, come obesità, diabete e malattie cardiovascolari, ha portato le famiglie a dare priorità ad alimenti "clean-label" e minimamente trasformati. Questa tendenza ha stimolato la domanda di alimenti che rafforzano il sistema immunitario come agrumi biologici, verdure a foglia verde e frutti di bosco. I rivenditori in Nord America e in Europa hanno registrato una crescita a due cifre nelle vendite di prodotti freschi biologici; secondo il Dipartimento dell'Agricoltura degli Stati Uniti, le vendite al dettaglio di frutta e verdura fresca biologica hanno raggiunto i 21.5 miliardi di dollari nel 2021 e hanno registrato una crescita costante negli ultimi due decenni. Anche dopo la pandemia, la domanda rimane strutturalmente elevata, poiché la consapevolezza della salute è diventata un comportamento abituale piuttosto che temporaneo.
Sussidi e incentivi governativi per la conversione
Il sostegno politico governativo è fondamentale per aumentare la superficie coltivata a biologico. La transizione dall'agricoltura convenzionale a quella biologica richiede in genere un periodo di conversione di 2-3 anni, durante il quale le rese possono diminuire e gli agricoltori non sono in grado di ottenere premi di prezzo per il biologico. Per affrontare questa sfida, molti governi offrono sussidi, assistenza tecnica e rimborsi per i costi di certificazione. Nell'Unione Europea, la Politica Agricola Comune (PAC) include regimi ecologici che forniscono incentivi finanziari per l'adozione di pratiche biologiche e rigenerative. Il programma indiano Paramparagat Krishi Vikas Yojana (PKVY) promuove lo sviluppo di cluster biologici, mentre la Cina ha potenziato i suoi quadri di certificazione biologica per soddisfare la crescente domanda interna ed estera. Queste misure politiche contribuiscono direttamente ad aumentare l'offerta di frutta e verdura biologica, sostenendo una crescita stabile a lungo termine.
Capitale incentrato su ambiente, società e governance a favore di un'offerta resiliente al clima
I flussi di investimento in ambito ambientale, sociale e di governance (ESG) si stanno concentrando sempre più sull'agricoltura sostenibile. Investitori istituzionali, fondi a impatto sociale e banche di sviluppo stanno dando priorità all'agricoltura biologica grazie al ridotto utilizzo di sostanze chimiche di sintesi, alla promozione della salute del suolo e al sostegno alla biodiversità. La produzione di frutta e verdura biologica è in linea con le strategie di resilienza climatica, tra cui il sequestro del carbonio, la riduzione del deflusso di fertilizzanti e le pratiche di gestione rigenerativa del suolo. Poiché le aziende alimentari subiscono una crescente pressione per decarbonizzare le proprie catene di approvvigionamento, si riforniscono sempre più di prodotti biologici e rigenerativi per raggiungere gli obiettivi di riduzione delle emissioni di Scope 3. Nel 2024, gli Eco-Schemi della Politica Agricola Comune dell'Unione Europea hanno fornito incentivi finanziari ai produttori per la conversione e il mantenimento di terreni agricoli certificati biologici. Questa iniziativa, che rientra nell'obiettivo del Green Deal europeo di raggiungere il 25% di terreni agricoli biologici entro il 2030, destina annualmente 612 milioni di euro (673 milioni di dollari) a sostegno diretto [2] Fonte: Commissione europea, Direzione generale per l'agricoltura e lo sviluppo rurale, "Eco-schemi - Agricoltura e sviluppo rurale", agriculture.ec.europa.eu.
Il sovrapprezzo aumenta la redditività dell'azienda agricola
Frutta e verdura biologiche generalmente presentano prezzi significativamente più elevati rispetto alle loro controparti convenzionali nei canali di vendita al dettaglio. Questi prezzi più elevati contribuiscono a compensare le rese inferiori e i maggiori costi di manodopera, migliorando la redditività per i coltivatori nei mercati consolidati. La struttura dei prezzi più elevati incoraggia inoltre i nuovi agricoltori a convertire i loro terreni alla produzione biologica. Nei mercati sviluppati come gli Stati Uniti e l'Europa occidentale, i consumatori sono disposti a pagare prezzi più elevati a causa dei benefici percepiti per la salute e l'ambiente. I rivenditori supportano questo posizionamento attraverso un marchio differenziato e un posizionamento strategico sugli scaffali. Nel tempo, prezzi più elevati stabili offrono visibilità finanziaria a lungo termine a produttori e investitori. Ad esempio, mentre i prezzi di frutta e verdura biologiche sono aumentati a un ritmo simile a quello dei prodotti convenzionali nell'ultimo anno, i singoli articoli hanno mostrato notevoli variazioni. Tra la fine di gennaio 2024 e gennaio 2025, l'aumento medio dei prezzi per i prodotti biologici è stato del 2.4%, rispetto al 2.5% per i prodotti convenzionali.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Costi di produzione unitari più elevati e divari di rendimento | -1.8% | Globale, più acuto nelle regioni con disponibilità limitata di input organici | Medio termine (2-4 anni) |
| Complessità della certificazione e affaticamento da audit | -1.2% | Globale, particolarmente gravoso per i piccoli proprietari terrieri nell'Asia-Pacifico e in Africa | A breve termine (≤ 2 anni) |
| Carenze di input biologici nelle filiere di approvvigionamento biologico | -0.9% | Globale, con gravi carenze in Asia-Pacifico e Sud America | Medio termine (2-4 anni) |
| Limiti di impronta di carbonio per i rivenditori di prodotti deperibili a lungo raggio | -0.7% | Europa e Nord America, con ripercussioni sui fornitori in Sud America e Africa | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Complessità della certificazione e affaticamento degli audit
La certificazione biologica richiede il rispetto di rigorosi standard di documentazione, ispezione e tracciabilità. I piccoli agricoltori dell'Asia-Pacifico e dell'Africa incontrano spesso difficoltà finanziarie e amministrative nel soddisfare i criteri di certificazione internazionali, il che limita l'espansione dell'offerta globale. I requisiti distinti del Programma Nazionale Biologico degli Stati Uniti, del Regolamento dell'Unione Europea 2018/848 e dello Standard Agricolo Giapponese costringono gli esportatori a gestire processi di documentazione sovrapposti. Mentre gli accordi di equivalenza facilitano gli scambi tra Stati Uniti ed Europa, l'assenza di accordi simili con paesi come Cina, India e Brasile limita la flessibilità degli scambi transfrontalieri.
Limiti di impronta di carbonio per i rivenditori di prodotti deperibili a lungo raggio
Tesco e Carrefour ora limitano il trasporto aereo di prodotti biologici a meno del 5% del volume, spingendo i fornitori africani e sudamericani verso rotte marittime più lente. I tempi di transito si estendono fino a due o tre settimane, aumentando il rischio di deterioramento anche con imballaggi in atmosfera modificata. I produttori che non sono in grado di finanziare l'ammodernamento della catena del freddo affrontano un'erosione dell'accesso al mercato, in particolare per bacche e asparagi che hanno finestre temporali post-raccolta brevi. Sebbene la produzione biologica riduca al minimo gli input chimici, i benefici ambientali possono essere ridotti dalla logistica a lunga distanza. I rivenditori potrebbero preferire prodotti convenzionali di provenienza locale rispetto alle opzioni biologiche importate quando l'intensità di carbonio è significativa, con ripercussioni sul mercato ortofrutticolo biologico.
Analisi del segmento
Per frutta: le bacche catturano lo slancio di alto valore
Le banane sono state il segmento più grande, con una quota di mercato del 27.6% nel settore della frutta e verdura biologica nel 2025. Le banane continuano a dominare il fatturato complessivo della frutta, supportate da processi di certificazione consolidati nelle regioni tropicali e da una domanda costante da parte dei consumatori di prodotti di base. La stabilità delle catene di approvvigionamento contribuisce a mantenere stabili i prezzi delle banane, consolidandone la posizione di fattore chiave per i volumi nel mercato della frutta e verdura biologica. Le mele rappresentano un altro sottosegmento significativo, che utilizza la conservazione in atmosfera controllata per ridurre al minimo il deterioramento e prolungare i periodi di vendita. Il consumo di agrumi è in aumento, trainato dalla domanda di succo d'arancia biologico in Nord America ed Europa. L'offerta è limitata a causa della malattia del citrus greening, che ha un impatto significativo sugli agrumeti biologici che non possono utilizzare pesticidi sintetici.
I frutti di bosco rappresentano il segmento in più rapida crescita, con un CAGR dell'11.6% fino al 2031. Lo spostamento verso i frutti di bosco evidenzia una maggiore attenzione dei consumatori alla densità nutrizionale piuttosto che al valore calorico. Questa tecnologia supporta la domanda di prodotti da parte dei servizi di ristorazione preservando gli antociani e prolungando la durata di conservazione, favorendo una penetrazione costante nei menu istituzionali. L'uva evidenzia come le pratiche agricole rigenerative possano aumentare significativamente i prezzi alla produzione, collegando i miglioramenti della salute del suolo alle narrazioni del marchio. Kiwi, frutto della passione e frutto del drago rimangono prodotti di nicchia, ma beneficiano del marketing dei superfood, attirando consumatori attenti alla salute e contribuendo all'espansione del mercato di frutta e verdura biologica nei punti vendita specializzati.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report


Per verdure: le verdure a foglia guidano la crescita del kit per insalate
I pomodori hanno rappresentato il segmento più ampio, rappresentando il 27.8% del mercato ortofrutticolo biologico nel 2025. Questa performance è stata supportata dalla produzione in serra, che consente una certificazione biologica più efficiente rispetto ai tradizionali sistemi di coltivazione in campo aperto. Ad esempio, l'azienda ha continuato ad ampliare e valorizzare le sue linee di prodotti biologici, concentrandosi in particolare sui pomodori Hiiros biologici e sui pomodorini Ombre biologici. Nel 2024, l'azienda ha ricevuto riconoscimenti per i suoi prodotti biologici, tra cui i peperoni rossi biologici, che hanno vinto lo Chef's Choice Award alla 17a edizione annuale del Leamington Greenhouse Competitions. Questo risultato ha permesso all'azienda di fornire ai principali rivenditori volumi biologici costanti durante tutto l'anno, che i coltivatori in campo aperto non possono fornire.
Le verdure a foglia rappresentano il segmento in più rapida crescita, con un CAGR del 10.9% fino al 2031, il più rapido tra i segmenti ortofrutticoli. Questa crescita è trainata principalmente dalla crescente popolarità dei kit per insalate fresche, che riducono i tempi di preparazione e minimizzano gli sprechi alimentari, in particolare per le famiglie mononucleari. Anche le patate hanno detenuto una quota significativa nel 2025, trainate dalla domanda di patatine fritte biologiche da parte di operatori della ristorazione come Chipotle. Nonostante questa domanda, la crescita del segmento delle patate rimane limitata a causa della mancanza di differenziazione nel punto vendita.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Il Nord America, la regione più grande, deteneva il 34.20% della quota di mercato di frutta e verdura biologica nel 2025, grazie ai sussidi del Dipartimento dell'Agricoltura degli Stati Uniti e alle iniziative dei rivenditori per aumentare lo spazio sugli scaffali dei prodotti biologici. Nel 2025, gli Stati Uniti rappresentavano una quota significativa del mercato nordamericano, con California, Washington e Oregon che rappresentavano una quota significativa della superficie nazionale coltivata a biologico. La produzione in questi stati deve affrontare sfide dovute alla scarsità d'acqua e alla carenza di manodopera. In Canada, la crescita è trainata dalla produzione in serra in Ontario e nella Columbia Britannica, che ottiene più facilmente la certificazione biologica rispetto ai sistemi in campo aperto. Nature Fresh Farms svolge un ruolo chiave fornendo i principali rivenditori al dettaglio in tutto il Nord America.
L'Asia-Pacifico è la regione in più rapida crescita, con un CAGR del 10.0% fino al 2031, segnando il tasso di crescita più rapido a livello globale. Questa crescita è trainata dall'aumento dei redditi e dall'urbanizzazione, che stanno favorendo l'adozione di prodotti biologici in paesi come Cina, India e Giappone. Nel 2000, solo 4,000 ettari di terreno coltivabile in Cina erano certificati biologici. Entro il 2023, questa cifra è salita a 2.9 milioni di ettari, secondo il Research Institute of Organic Agriculture (FiBL). Nel 2025, il governo indiano promuoverà l'agricoltura biologica attraverso due iniziative: il Paramparagat Krishi Vikas Yojana (PKVY), implementato in tutti gli stati, e il Mission Organic Value Chain Development for North Eastern Region (MOVCDNER), focalizzato sugli stati nordorientali per la produzione di frutta e verdura biologica.
Si prevede che l'Europa deterrà la quota regionale maggiore nel 2025, poiché la saturazione del mercato in Germania, Francia e Regno Unito spinge la concorrenza a privilegiare i margini rispetto ai volumi. Secondo la Federazione Internazionale dei Movimenti per l'Agricoltura Biologica, la superficie totale dei terreni agricoli destinati alla produzione biologica, inclusi frutta e verdura, nell'Unione Europea è aumentata a 18.1 milioni di ettari nel 2024, rispetto al 2023, e il numero di produttori biologici è cresciuto dell'1% [3] Fonte: Helga Willer e Julia Lernoud, "The World of Organic Agriculture 2025 Statistical Yearbook", ifoam.bio . Il Regno Unito sta vivendo una crescita dopo la Brexit, con i sussidi nazionali che sostituiscono i programmi dell'Unione Europea e rivenditori come Tesco che si impegnano ad ampliare l'assortimento di prodotti biologici. Italia e Spagna si stanno concentrando sull'olio d'oliva e sul vino biologici, che generano premi più elevati rispetto ai prodotti freschi. Nel frattempo, l'Austria continua ad avere la più alta penetrazione del biologico sul totale dei terreni agricoli, trainata da una forte domanda dei consumatori e dagli incentivi governativi.

Panorama normativo
Il commercio e l'etichettatura di frutta e verdura biologica continuano a essere regolamentati da importanti normative come il Programma Nazionale Biologico del Dipartimento dell'Agricoltura degli Stati Uniti (USDA National Organic Program, 7 CFR Parte 205) negli Stati Uniti e il Regolamento (UE) 2018/848 in Europa, con la conformità basata su pratiche di produzione certificate, tracciabilità e ispezioni accreditate. Nel febbraio 2026, l'USDA AMS ha pubblicato un avviso sul Federal Register a completamento di una revisione e di rinnovi relativi a 56 sostanze presenti nell'Elenco Nazionale delle Sostanze Consentite e Proibite, con modifiche entrate in vigore il 26 luglio 2026. Nel marzo 2026, l'USDA AMS ha inoltre pubblicato una proposta di regolamento per modificare l'Elenco Nazionale, includendo disposizioni come l'autorizzazione dell'anidride carbonica nella produzione di colture biologiche e altri aggiornamenti che influiscono sulla disponibilità di input e sulle procedure operative per le filiere di approvvigionamento certificate.
Nell'Unione europea, i responsabili politici hanno avviato un processo di revisione mirato per semplificare e chiarire le norme relative all'agricoltura biologica previste dal Regolamento (UE) 2018/848. Nel maggio 2026, il Consiglio dell'Unione europea ha concordato una posizione negoziale e nel luglio 2026 la commissione agricoltura del Parlamento europeo ha adottato una posizione ufficiale. Una questione fondamentale per la continuità degli scambi commerciali è il riconoscimento dell'equivalenza dei paesi terzi, che attualmente scadrà il 31 dicembre 2026 per diversi partner, stimolando l'attività legislativa volta a estendere il riconoscimento ed evitare interruzioni per i prodotti biologici importati. Questo processo evidenzia come gli esportatori debbano gestire i requisiti sovrapposti tra le diverse giurisdizioni, tra cui il NOP statunitense, le norme UE e lo standard agricolo giapponese, con conseguenti ripercussioni sulla documentazione, la pianificazione degli audit e le scelte relative ai canali di distribuzione.
Analisi della catena del valore
La catena del valore comprende i fornitori di sementi certificate e input biologici (protezione biologica delle colture, compost e ausili post-raccolta autorizzati), la produzione agricola (in campo aperto, in serra e con sistemi idroponici laddove si applichino percorsi di certificazione), l'aggregazione e il confezionamento, lo stoccaggio a catena del freddo e la distribuzione tramite rivenditori, servizi di ristorazione e piattaforme online. Poiché i prodotti freschi biologici sono altamente deperibili e la certificazione dipende dalla separazione e dalla tracciabilità, gli impianti di confezionamento e i fornitori di servizi logistici svolgono un ruolo fondamentale nel proteggere l'integrità della certificazione attraverso linee di movimentazione dedicate, documentazione e controlli del rischio di residui, in particolare per le categorie ad alta perdita come frutti di bosco e ortaggi a foglia.
Due colli di bottiglia continuano a influenzare l'economia: la complessità delle certificazioni (stanchezza da audit e documentazione di esportazione sovrapposta) e i vincoli logistici (controllo della temperatura e gestione dei tempi di transito). Anche le politiche dei rivenditori in materia di impronta di carbonio riducono le opzioni di trasporto aereo per i prodotti deperibili a lungo raggio. La catena del valore si sta spostando verso legami più forti tra agricoltore e consumatore attraverso l'aggregazione organizzata e le partnership di e-commerce. Ad esempio, nel giugno 2026 la National Cooperative Organics Limited (NCOL) ha firmato un protocollo d'intesa con Amazon India per la distribuzione dei prodotti Bharat Organics, utilizzando la logistica a livello nazionale per ampliare l'accesso al mercato per gli agricoltori della cooperativa. Gli sforzi che aiutano i piccoli agricoltori a passare da sistemi informali a mercati formali, come il lavoro di KOAN ed Enviu sulla produzione a contratto strutturata in Kenya, evidenziano ulteriormente il ruolo dell'assistenza tecnica e dell'aggregazione nel migliorare la coerenza, la conformità e le prestazioni di consegna.
Panorama competitivo
Il mercato della frutta e verdura biologica è frammentato, con attori chiave tra cui Dole plc, Fresh Del Monte Produce Inc., Driscoll's Inc., Greenyard e Calavo Growers Inc. La struttura del mercato riflette basse barriere all'ingresso per i coltivatori regionali e limitate economie di scala dovute alla natura deperibile della filiera. Dole plc detiene una quota di mercato significativa, supportata dalle sue attività verticalmente integrate di banane e ananas in America Latina e nelle Filippine. Fresh Del Monte Produce Inc. mantiene una posizione solida grazie al suo portafoglio diversificato di prodotti biologici, tra cui avocado, meloni e ananas.
Le strategie competitive si concentrano sempre più sull'integrazione verticale, con i principali attori che acquisiscono aziende agricole a monte e impianti di lavorazione a valle per migliorare i margini e garantire una fornitura costante. Anche l'adozione di tecnologie avanzate è un fattore di differenziazione chiave. Ad esempio, aziende come Nature Fresh Farms utilizzano sistemi idroponici che ottengono la certificazione biologica senza il periodo di transizione standard di tre anni richiesto per le aziende agricole tradizionali, consentendo un più rapido ridimensionamento della fornitura.
Stanno emergendo opportunità di crescita in categorie poco servite, come gli ortaggi da radice biologici e la frutta tropicale, dove le difficoltà di certificazione e la superficie limitata limitano l'offerta. Operatori più piccoli, come Healthy Buddha in India, stanno rivoluzionando il mercato con modelli incentrati sull'e-commerce che aggirano gli intermediari al dettaglio, consentendo loro di ottenere margini più elevati. Inoltre, la certificazione biologica rigenerativa sta creando un segmento premium, offrendo prezzi significativamente più elevati rispetto ai prodotti biologici standard.
Leader del settore della frutta e verdura biologica
Dole plc
Fresh Del Monte Produce Inc.
Società per azioni Driscoll's Inc.
Giardino verde
Calavo Growers Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Aprile 2026: Driscoll's ha annunciato cambiamenti organizzativi, tra cui la nomina di Wyard Stomp a Direttore Operativo e l'ampliamento delle responsabilità di Shaily Sanghvi, che ora si occupa della strategia globale. Questa mossa supporta l'impegno di Driscoll's nell'estendere il proprio modello incentrato sul sapore a tutti i mercati, un modello legato allo sviluppo varietale, alla qualità costante e all'efficienza della catena di approvvigionamento dei frutti di bosco.
- Marzo 2026: Fresh Del Monte Produce ha completato l'acquisizione del ramo d'azienda "Prodotti preparati e confezionati" da Del Monte Foods Corporation II Inc. per 285 milioni di dollari. L'operazione amplia la presenza di Fresh Del Monte nel settore dei prodotti a valore aggiunto e confezionati, rafforzando le capacità a valle che possono integrare i programmi di prodotti freschi e biologici attraverso un merchandising migliorato, formati più pratici e un utilizzo più efficiente delle materie prime.
- Maggio 2024: Almaverde Bio ha presentato la varietà di fragole Elodi, coltivata esclusivamente in Romagna e sviluppata grazie alla collaborazione di ricerca tra il Gruppo Newplant e CREA di Forlì. Il lancio sottolinea la continua innovazione varietale nel settore dei frutti di bosco biologici, un segmento in cui la conservabilità, il sapore e la costanza dell'offerta influenzano l'accettazione da parte dei rivenditori e il potere di determinazione dei prezzi.


Ambito del rapporto sul mercato globale di frutta e verdura biologica
Con frutta e verdura biologiche si intendono frutta e verdura coltivate senza pesticidi sintetici e certificate biologiche. Il rapporto sul mercato di frutta e verdura biologiche è segmentato per frutta (banane, mele, frutti di bosco, uva, kiwi e altri frutti (frutto della passione, frutto del drago, ecc.)), verdura (ortaggi a foglia, pomodori, patate e altri ortaggi (asparagi, mais dolce, ecc.)) e area geografica (Nord America, Sud America, Europa, Asia-Pacifico, Medio Oriente e Africa). Le previsioni di mercato sono fornite in termini di valore (USD).
| Banana |
| Mela |
| Bacche |
| Uva |
| Kiwi |
| Altri frutti (frutto della passione, frutto del drago, ecc.) |
| Ortaggi a foglia |
| Pomodoro |
| Patate |
| Altre verdure (asparagi, mais dolce, ecc.) |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Europa | Germania |
| Francia | |
| Regno Unito | |
| Italia | |
| Austria | |
| Spagna | |
| Belgio | |
| Resto d'Europa | |
| Asia-Pacifico | India |
| Cina | |
| Giappone | |
| Australia | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | |
| Resto del Medio Oriente | |
| Africa | Sud Africa |
| Egitto | |
| Resto d'Africa |
| Per Frutta | Banana | |
| Mela | ||
| Bacche | ||
| Uva | ||
| Kiwi | ||
| Altri frutti (frutto della passione, frutto del drago, ecc.) | ||
| Per verdure | Ortaggi a foglia | |
| Pomodoro | ||
| Patate | ||
| Altre verdure (asparagi, mais dolce, ecc.) | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Francia | ||
| Regno Unito | ||
| Italia | ||
| Austria | ||
| Spagna | ||
| Belgio | ||
| Resto d'Europa | ||
| Asia-Pacifico | India | |
| Cina | ||
| Giappone | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Egitto | ||
| Resto d'Africa | ||


Domande chiave a cui si risponde nel rapporto
Quale sarà la domanda globale di frutta e verdura biologica entro il 2031?
Si stima che il mercato della frutta e verdura biologica valga 78.8 miliardi di dollari nel 2025 e che passerà dagli 89.5 miliardi di dollari del 2026 ai 138.9 miliardi di dollari entro il 2031, con un CAGR del 9.20% nel periodo di previsione (2026-2031).
Quale gruppo di frutta sta crescendo più velocemente nei formati certificati biologici?
I frutti di bosco sono i favoriti, con un CAGR dell'11.6% fino al 2031, poiché la tecnologia IQF incrementa la domanda nel settore della ristorazione e della vendita al dettaglio durante tutto l'anno.
Quale regione offre il più alto potenziale di crescita per i fornitori?
L'area Asia-Pacifico è in testa con un CAGR previsto del 10.0% fino al 2031, trainato dal programma Green Food della Cina e dai programmi di cluster dell'India che ampliano l'accesso dei consumatori.
Quanto è concentrata la concorrenza tra i grandi marchi?
Le prime cinque aziende detengono una quota significativa del fatturato globale, il che riflette un settore frammentato in cui gli specialisti regionali riescono ancora a ottenere spazio sugli scaffali e a negoziare direttamente con i rivenditori.
Pagina aggiornata l'ultima volta il:



