

Dimensioni e quota di mercato dei fertilizzanti organici
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
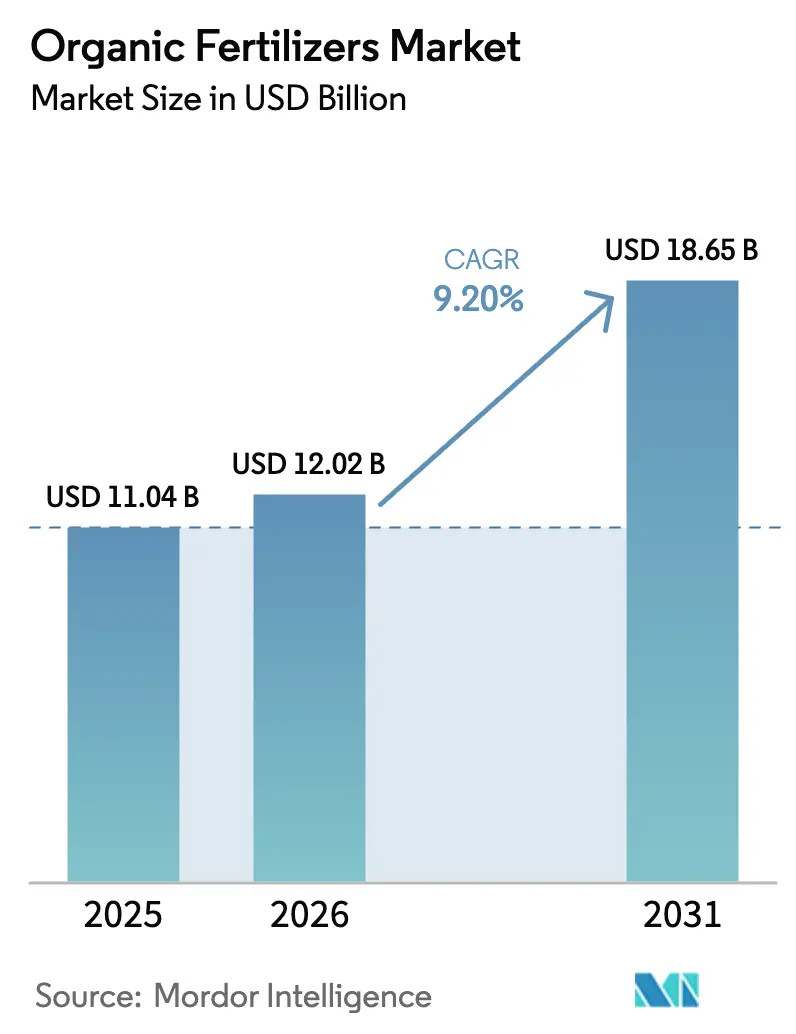
| Dimensione del mercato (2026) | 12.02 miliardo di dollari |
| Dimensione del mercato (2031) | 18.65 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 9.20% CAGR |
| Mercato in più rapida crescita | Nord America |
| Il mercato più grande | Europa |
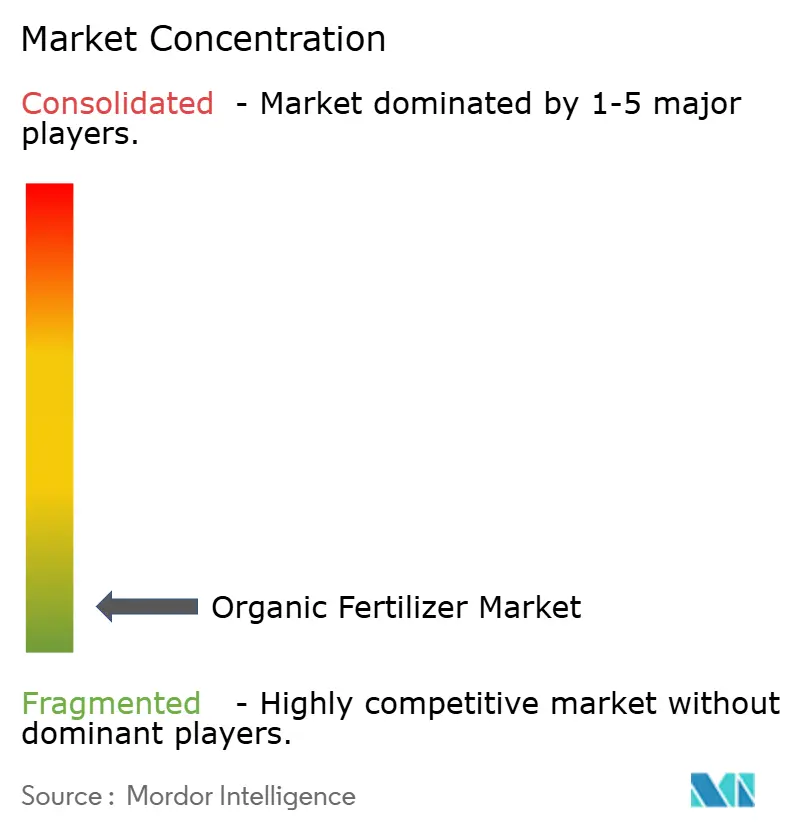
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei fertilizzanti organici a cura di Mordor Intelligence
Si prevede che il mercato dei fertilizzanti organici crescerà da 11.04 miliardi di dollari nel 2025 e 12.02 miliardi di dollari nel 2026 a 18.65 miliardi di dollari entro il 2031, registrando un tasso di crescita annuo composto (CAGR) del 9.2% tra il 2026 e il 2031. La domanda sta aumentando grazie alla crescente pressione sui limiti di residui, agli obblighi di approvvigionamento dei rivenditori e ai pagamenti federali per la conservazione del suolo, che riducono il divario di prezzo con i fertilizzanti sintetici. L'Europa ha guidato la classifica con una quota di mercato del 40.93% nel settore dei fertilizzanti organici nel 2025, ma il Nord America è la regione con la crescita più rapida, grazie ai parametri di salute del suolo ora integrati nelle normative sull'assicurazione dei raccolti e nei programmi di condivisione dei costi per la conservazione del suolo. Le formulazioni a base di letame hanno mantenuto la leadership di prezzo sfruttando i flussi di rifiuti zootecnici che ora danno diritto a incentivi sia per le energie rinnovabili che per il riciclo dei nutrienti. Le tecnologie di garanzia della qualità nel mercato dei fertilizzanti organici, come gli analizzatori di nutrienti nel vicino infrarosso, stanno migliorando la uniformità dei lotti, aiutando gli acquirenti istituzionali a passare dall'urea a miscele biologiche certificate. Le aziende in grado di combinare l'approvvigionamento di materiali di scarto con il controllo qualità guidato da sensori sono ben posizionate per cogliere la prossima ondata di espansione del mercato dei fertilizzanti organici.
Punti chiave del rapporto
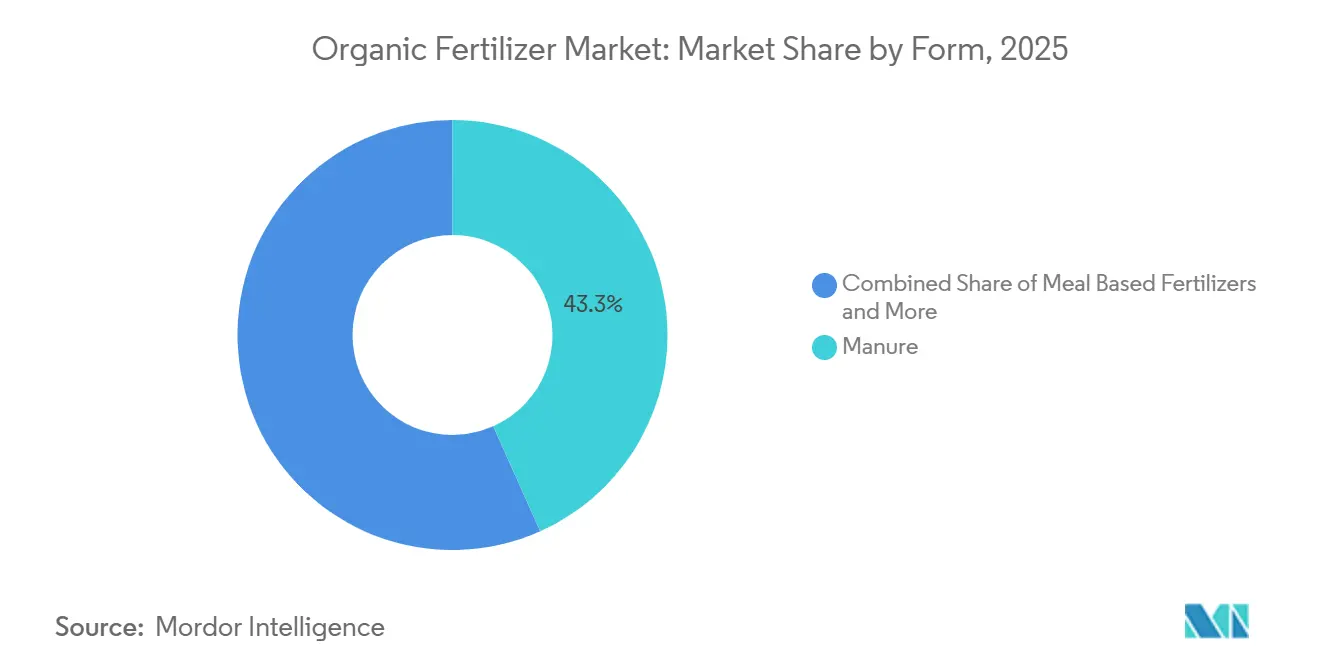
- In base alla forma, i prodotti a base di letame detenevano il 43.3% della quota di mercato dei fertilizzanti organici nel 2025 e si prevede che registreranno un CAGR del 9.7% fino al 2031, la crescita più rapida tra tutte le forme.
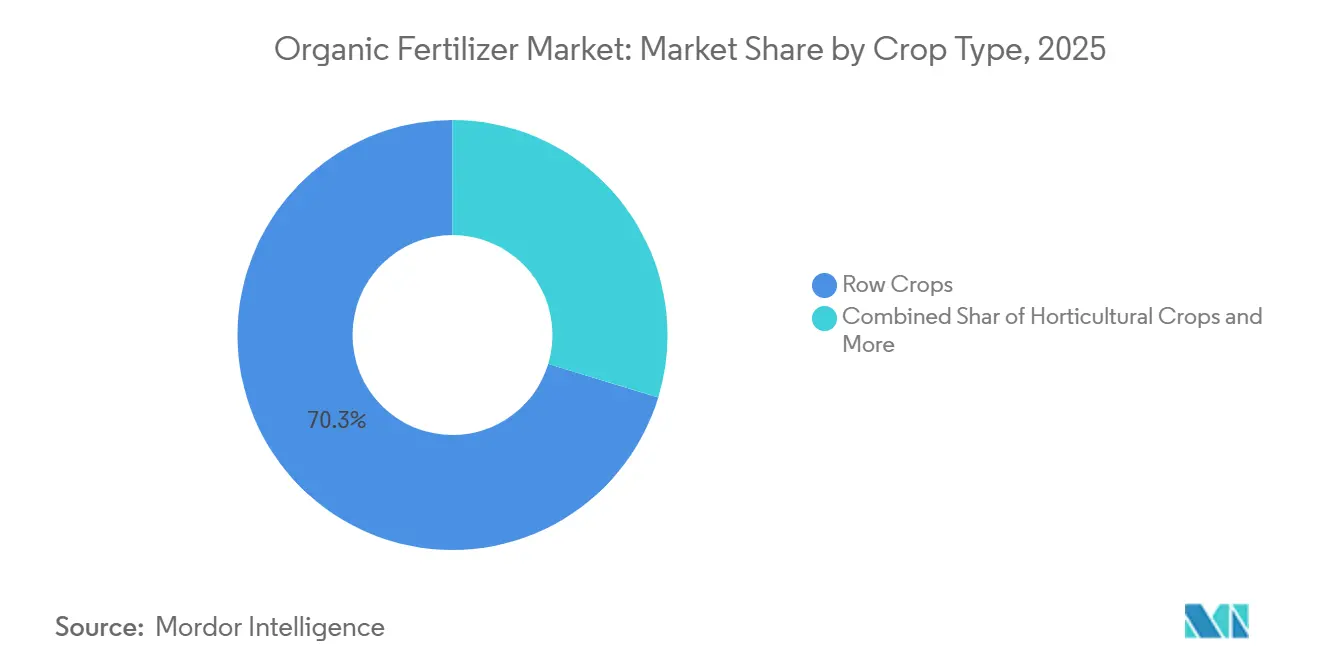
- Per tipo di coltura, nel 2025 le colture a filari rappresentavano il 70.3% del mercato dei fertilizzanti organici, mentre si prevede che le colture commerciali cresceranno a un CAGR del 9.9% fino al 2031.
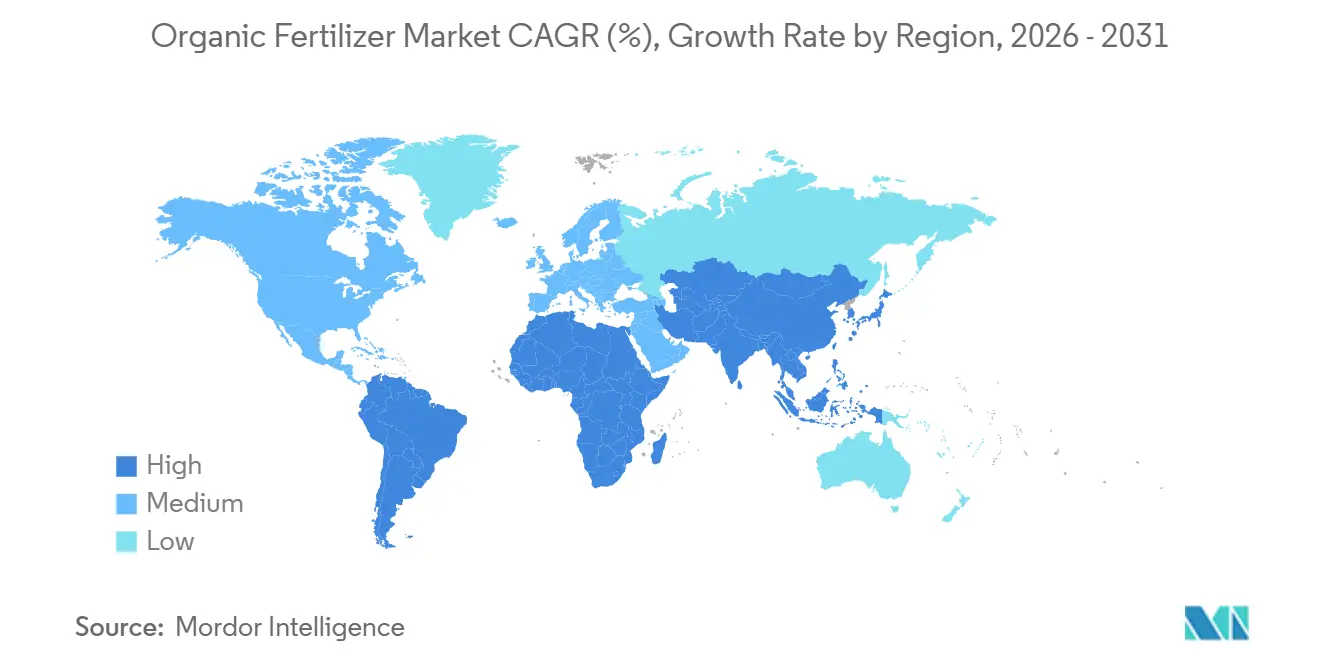
- In termini geografici, l'Europa ha mantenuto una quota di fatturato del 40.9% del mercato dei fertilizzanti organici nel 2025, mentre il Nord America è destinato a registrare un CAGR dell'11.7% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei fertilizzanti organici
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Incentivi e sussidi statali | + 1.8% | Nord America, Unione Europea e Cina | Medio termine (2-4 anni) |
| Crescente domanda di cibo biologico da parte dei consumatori | + 1.5% | Nord America, Unione Europea e Asia-Pacifico urbana | A lungo termine (≥ 4 anni) |
| Normative ambientali che limitano i fertilizzanti chimici | + 1.3% | Unione Europea, California e Giappone | A breve termine (≤ 2 anni) |
| Espansione dei terreni agricoli certificati biologici | + 1.2% | India, Cina e Sud America | Medio termine (2-4 anni) |
| Partnership per la conversione dei rifiuti in fertilizzanti nell'economia circolare | + 0.9% | Stati Uniti, Unione Europea e Brasile | Medio termine (2-4 anni) |
| Analisi della qualità del compost guidata da sensori | + 0.7% | Stati Uniti, India e Spagna | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Incentivi e sussidi governativi
I pagamenti diretti stanno rimodellando l'economia degli input per i coltivatori che si impegnano nella certificazione biologica. Il Dipartimento dell'Agricoltura degli Stati Uniti ha rimborsato fino al 75% dei costi di certificazione nell'ambito del suo Programma di condivisione dei costi di certificazione biologica nell'anno fiscale 2025 [1] Fonte: Dipartimento dell'Agricoltura degli Stati Uniti, "Programma di condivisione dei costi di certificazione biologica", ams.usda.gov . Il fondo canadese Agricultural Climate Solutions ha stanziato 185 milioni di dollari canadesi (137 milioni di dollari USA) per convogliare sovvenzioni verso progetti sul carbonio del suolo che privilegiano le fonti di azoto organico. Il programma indiano Paramparagat Krishi Vikas Yojana ha erogato 12 miliardi di rupie indiane (144 milioni di dollari USA) nello stesso anno, con il 60% destinato agli input biologici. Questi programmi accorciano l'orizzonte di pareggio per le aziende agricole nel mercato dei fertilizzanti organici durante la finestra di transizione di tre anni, garantendo una domanda a breve termine per i fertilizzanti conformi.
Crescente domanda di alimenti biologici da parte dei consumatori
In Germania, la spesa pro capite per prodotti biologici è aumentata nel 2025, proseguendo un trend di crescita pluriennale che supporta la conversione delle superfici coltivate. Whole Foods Market ha registrato un aumento dell'11% su base annua del fatturato derivante dai prodotti biologici nel quarto trimestre del 2025, quasi il triplo della crescita registrata per i prodotti convenzionali. Il discount europeo Aldi ha annunciato che raddoppierà il numero di referenze biologiche (SKU) entro il 2027, stipulando contratti di approvvigionamento pluriennali che generano domanda a cascata lungo tutta la catena del valore. Con l'espansione dello spazio sugli scaffali dei supermercati, i produttori del mercato dei fertilizzanti biologici possono contare su accordi di fornitura prevedibili che stabilizzano i cicli di acquisto dei fertilizzanti.
Normative ambientali che limitano i fertilizzanti chimici
La direttiva europea rivista sui nitrati ha abbassato i limiti di azoto a 170 chilogrammi per ettaro nelle zone vulnerabili nel 2024, accelerando il passaggio a miscele organiche a lento rilascio [2] Fonte: Agenzia europea dell'ambiente, "Rapporto sulla direttiva sui nitrati", eea.europa.eu . Il Sustainable Groundwater Management Act della California limita la lisciviazione dei nitrati a 10 milligrammi per litro, spingendo i settori delle mandorle e degli ortaggi verso alternative a base di compost. La normativa giapponese che impone valutazioni dell'impatto sul suolo per l'uso di fertilizzanti sintetici superiori a 200 chilogrammi per ettaro spinge ulteriormente i coltivatori verso input organici. Un'applicazione più rigorosa e la segnalazione dei nutrienti in tempo reale, previste per il 2026, aumenteranno i costi di conformità per gli utilizzatori di fertilizzanti sintetici, rendendo le opzioni del mercato dei fertilizzanti organici più attraenti.
Espansione dei terreni agricoli biologici certificati
L'agricoltura biologica è praticata in quasi 190 paesi e nel 2025 circa 99 milioni di ettari di terreno agricolo erano gestiti con metodi biologici da almeno 4.3 milioni di agricoltori. India, Cina e Argentina hanno rappresentato più della metà dell'incremento netto, con la sola superficie coltivata a soia biologica in Argentina aumentata del 18% grazie alla maggiore domanda europea di mangimi. Le piantagioni di tè biologico in Cina hanno guadagnato 22,000 ettari grazie all'aumento dei prezzi sul mercato interno. Le aziende agricole che intraprendono la transizione creano un ciclo di domanda bloccato nel mercato dei fertilizzanti biologici fino al 2029, sia nell'ambito del Programma Nazionale per l'Agricoltura Biologica che del Regolamento Biologico dell'Unione Europea.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Costi di produzione più elevati rispetto ai fertilizzanti sintetici | -1.1% | Globale, acuto in Asia-Pacifico e Sud America | A breve termine (≤ 2 anni) |
| Contenuto nutrizionale e standard qualitativi incoerenti | -0.8% | Asia-Pacifico e Africa | Medio termine (2-4 anni) |
| Concorrenza delle materie prime da parte dell'industria bioenergetica e dei mangimi | -0.6% | Stati Uniti, Unione Europea e Brasile | Medio termine (2-4 anni) |
| Politiche logistiche-emissioni penalizzano il trasporto di letame ingombrante | -0.5% | Unione Europea, California e Giappone | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Costi di produzione più elevati rispetto ai fertilizzanti sintetici
Nel 2025, in Nord America, i fertilizzanti a base di letame avevano un costo medio di 1,850 dollari per tonnellata metrica di azoto, rispetto ai 520 dollari per l'urea, a causa di cicli di compostaggio più lunghi, rapporti di manodopera più elevati e costi dell'elettricità più alti, che in Europa sono saliti a 0.22 euro per kilowattora (0.24 dollari) [3] Fonte: International Fertilizer Association, “Fertilizer Outlook 2025”, fertilizer.org . Gli impianti di compostaggio impiegano 3 lavoratori ogni 1,000 tonnellate metriche di capacità, rispetto a 0.4 negli impianti di granulazione, aggiungendo 180-240 dollari per tonnellata metrica di costi di manodopera. Questo divario strutturale limita la penetrazione nelle colture a filari a basso margine, a meno che i premi non superino il 40%.
Contenuto nutrizionale e standard di qualità incoerenti
Un'indagine del 2024 condotta su 240 campioni di compost ha rilevato un contenuto di azoto variabile dallo 0.8% al 3.2% in prodotti con la stessa etichetta, costringendo i coltivatori ad applicarne quantità eccessive e aumentando il costo per unità di nutriente efficace. Le fluttuazioni di umidità del 15%-40% complicano la fertirrigazione nel settore delle serre. Programmi volontari come il Sigillo di Garanzia dei Test coprono meno del 30% del volume commerciale del mercato dei fertilizzanti organici, lasciando la maggior parte dei coltivatori senza garanzie di terze parti.
Analisi del segmento
Per forma: predominio del letame ancorato all'integrazione del bestiame
Il letame rappresenta il segmento più ampio, con una quota di mercato del 43.3% nel 2025. È anche la categoria in più rapida espansione, con un CAGR previsto del 9.7% fino al 2031. I grandi allevamenti in Nord America ed Europa installano ora digestori anaerobici che separano il digestato solido per la vendita certificata, generando al contempo gas rinnovabile, creando un doppio flusso di entrate e migliorando il ritorno sull'investimento. I prodotti a base di farine, derivati da sangue, ossa e piume, continuano a essere utilizzati in applicazioni orticole di nicchia dove il rapido rilascio di azoto è fondamentale, sebbene la loro quota sia limitata dalla capacità di lavorazione dei macelli. I panelli di semi oleosi derivati dalla lavorazione di neem, ricino e soia si stanno diffondendo in India e nel Sud-est asiatico, offrendo proprietà biopesticide che giustificano un prezzo superiore rispetto al compost.
Il gruppo degli "altri fertilizzanti organici", che comprende biochar, estratti di alghe e inoculi microbici, rimane di dimensioni ridotte ma registra una crescita a doppia cifra, poiché gli agricoltori cercano di migliorare l'efficienza nell'utilizzo dei nutrienti. Nel 2025, True Organic Products ha introdotto una miscela di biochar che ha migliorato la ritenzione di fosforo del 20% nelle prove sul campo, risultando interessante per i produttori nei bacini idrografici con limitazioni di fosforo. Il Regolamento sui prodotti fertilizzanti dell'Unione Europea armonizza il commercio di input di origine animale, inasprendo al contempo i limiti per i metalli pesanti nei fanghi di depurazione e favorendo indirettamente l'utilizzo del letame. I produttori nel mercato dei fertilizzanti organici stanno anche affrontando il problema degli odori utilizzando inoculi microbici che riducono le emissioni di ammoniaca, consentendo l'utilizzo del letame in prossimità delle aree periurbane.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipo di coltura: le colture a filari prevalgono, le colture commerciali accelerano
Le colture a filari rappresentano il segmento più ampio, con una quota del 70.3% del mercato dei fertilizzanti organici nel 2025, grazie alla loro vasta estensione a livello globale. Negli Stati Uniti, i campi di mais e soia biologici certificati hanno utilizzato circa 1.8 tonnellate di compost per ettaro, un tasso che riflette la necessità di mineralizzare gradualmente l'azoto entro i limiti imposti ai nitrati. Le colture da reddito sono il segmento in più rapida crescita, con una previsione di crescita annua composta (CAGR) del 9.9% fino al 2031, superando le colture a filari, poiché gli esportatori puntano a premi fino al 120% per fagioli, caffè, cotone e cacao certificati nei canali di vendita al dettaglio europei. Segmenti orticoli come pomodori e lattuga hanno utilizzato 4.2 tonnellate di compost per ettaro nel 2025, a sottolineare l'elevata intensità di nutrienti nonostante la superficie limitata.
I prestiti e gli obblighi di approvvigionamento legati alla sostenibilità rafforzano la crescita del mercato dei fertilizzanti organici, in particolare per le colture da reddito. Entro il 2030, Starbucks si rifornirà di caffè esclusivamente da aziende agricole che utilizzano input biologici o rigenerativi, un impegno che interesserà 400,000 fornitori a livello globale. La superficie coltivata a cotone biologico in India è aumentata del 14%, raggiungendo i 185,000 ettari nel 2025, in parte grazie ai premi e ai sussidi per gli input previsti dalla Better Cotton Initiative. L'adozione di colture a filari è più lenta ma in crescita, e gli incentivi del Conservation Stewardship Program del Dipartimento dell'Agricoltura degli Stati Uniti (USDA) hanno ridotto il divario di redditività, pagando ai coltivatori di cereali biologici 42 dollari per ettaro nel 2025 per le pratiche di salute del suolo che includono l'applicazione di fertilizzanti organici. Le colture orticole in serra si stanno orientando verso formulazioni organiche liquide compatibili con i sistemi di irrigazione a goccia e idroponici, risolvendo i problemi di intasamento che in passato scoraggiavano l'uso del compost solido.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Mercato europeo dei fertilizzanti organici
L'Europa ha guidato il mercato, conquistando il 40.9% della quota di mercato dei fertilizzanti organici nel 2025. Germania, Francia e Paesi Bassi hanno rappresentato i principali consumatori continentali, sostenuti da regioni ad alta densità di bestiame dove i ricavi derivanti dalla gestione del letame compensano gli oneri di smaltimento. La Politica Agricola Comune ha stanziato 1.8 miliardi di euro (1.95 miliardi di dollari) nel 2025 per i pagamenti di conversione al biologico, accelerando l'aumento della superficie coltivata. Italia e Spagna hanno registrato una rapida crescita nell'espansione degli ettari coltivati a oliveto e uva da vino biologici, sostenuti dalla domanda asiatica di prodotti di origine europea.
Mercato dei fertilizzanti organici del Nord America
Il Nord America è la regione in più rapida crescita, con un CAGR previsto dell'11.7% fino al 2031, sostenuto da incentivi per la conservazione che vincolano l'idoneità all'assicurazione sui raccolti a parametri di riferimento per la salute del suolo. La superficie certificata è aumentata di 1.2 milioni di ettari nel 2025, guidata da California, Iowa e Wisconsin. Il Messico ha importato più fertilizzanti organici nel 2025, poiché le aziende agricole di avocado e frutti di bosco si sono adattate alla domanda degli Stati Uniti. Programmi a livello statale come il pagamento di transizione biologica di New York di 150 dollari per ettaro e la quota di costo del 75% dell'Oregon contribuiscono ulteriormente a ridurre i rischi del passaggio.
Mercato dei fertilizzanti organici in Asia-Pacifico, Sud America e Medio Oriente e Africa
La regione Asia-Pacifico mostra progressi significativi, seppur disomogenei, nel mercato dei fertilizzanti organici. La Cina ha ampliato le superfici coltivate a tè e ortaggi biologici per far fronte alle preoccupazioni interne in materia di sicurezza alimentare e per accedere ai canali di esportazione di alta qualità verso Giappone e Corea del Sud, mentre l'India ha sfruttato i sussidi per promuovere i fertilizzanti a base di panello e farina di neem. I settori sudamericani della soia e del caffè biologici hanno registrato una crescita a doppia cifra, con Argentina e Brasile che hanno adattato l'offerta agli acquirenti europei di prodotti non OGM. L'Arabia Saudita ha investito 420 milioni di SAR (112 milioni di dollari) nel 2025 per promuovere la coltivazione di datteri e ortaggi biologici in linea con gli obiettivi di sicurezza alimentare della Vision 2030. Le esportazioni sudafricane di agrumi biologici fuori stagione sono aumentate, consumando 42,000 tonnellate di fertilizzanti certificati nel 2025. La logistica e la frammentazione degli enti di certificazione continuano a limitare una più ampia adozione dei fertilizzanti organici nel mercato, ma i corridoi di esportazione di alta qualità e i sussidi pubblici creano aree localizzate di rapida crescita.
Panorama competitivo
I primi cinque produttori detengono una quota molto ridotta dei ricavi mondiali, a testimonianza di una frammentazione pressoché perfetta del mercato. Le multinazionali del settore dei fertilizzanti organici, come Coromandel International e Gujarat State Fertilizers and Chemicals Ltd, sfruttano le reti di distribuzione esistenti per la vendita incrociata di prodotti organici e sintetici, aiutando gli agricoltori a semplificare l'accesso al credito e ai servizi agronomici. Gli specialisti di fascia media, come Italpollina e Sustane Natural Fertilizer, competono sulla base di inoculi microbici brevettati e dichiarazioni nutrizionali verificate tramite sensori, in linea con le specifiche degli acquirenti istituzionali.
La leadership in termini di costi e qualità nel mercato dei fertilizzanti organici si sta orientando verso l'impiego di tecnologie innovative. California Organic Fertilizers Inc. ha ridotto del 22% i costi di manodopera installando rivoltatori autonomi per i cumuli di compost, un investimento economicamente vantaggioso per produzioni superiori a 50,000 tonnellate metriche all'anno. Sono aumentate le richieste di brevetto per rivestimenti per il controllo degli odori e metodi di incapsulamento dei nutrienti, con 14 brevetti concessi nel corso del 2025. Le catene di approvvigionamento integrate verticalmente si stanno affermando come un vantaggio competitivo duraturo. Darling Ingredients ha inaugurato nel 2025 uno stabilimento in Iowa da 78 milioni di dollari che trasforma i sottoprodotti in fertilizzanti certificati, garantendo la disponibilità delle materie prime e riducendo i costi di trasporto.
I modelli di servizio basati sui dati rappresentano un'area chiave di competizione nel mercato dei fertilizzanti organici. I produttori di attrezzature offrono unità di compostaggio modulari che consentono agli allevamenti di produrre fertilizzanti certificati in loco, eliminando la necessità di distributori tradizionali. Queste unità non solo semplificano il processo produttivo, ma riducono anche la dipendenza da catene di approvvigionamento esterne, offrendo efficienze in termini di costi e tempi. Con normative più rigorose, il Regolamento sui prodotti fertilizzanti dell'Unione Europea richiede la tracciabilità dei lotti e test per i metalli pesanti. Tale regolamento garantisce standard più elevati di qualità del prodotto e sicurezza ambientale. Le aziende del settore dei fertilizzanti organici dotate di solidi sistemi di qualità godono di un vantaggio competitivo, in quanto sono meglio posizionate per soddisfare questi requisiti stringenti e costruire un rapporto di fiducia con gli stakeholder.
Leader del settore dei fertilizzanti organici
Coromandel International Ltd
Gujarat State Fertilizers and Chemicals Ltd.
EBStone and Sons Inc
Deepak Fertilisers and Petrochemicals Corp. Ltd.
Fertilizzante naturale Sustane, Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Febbraio 2025: Wilbur-Ellis ha lanciato BenVireo TerraLux negli Stati Uniti, un fertilizzante organico azotato mirato a migliorare la salute del suolo e le prestazioni delle colture. Il prodotto è certificato OMRI, il che lo rende compatibile con i sistemi di agricoltura biologica certificata e fornisce soluzioni nutrizionali sostenibili per gli agricoltori.
- Agosto 2024: Solugen Global ha lanciato Azogen 5-0-0, un fertilizzante liquido azotato sviluppato da Azo-Gen, una sussidiaria dell'azienda canadese Solugen Inc., e progettato per essere biologico. Il prodotto è destinato ai coltivatori di frutta e verdura negli Stati Uniti e sarà presentato all'Organic Grower Summit 2024.
- Febbraio 2022: Gujarat State Fertilizers and Chemicals Ltd ha lanciato la sua gamma "Urban Sardar", una linea ecologica di fertilizzanti organici nutrienti specificamente pensata per i settori del giardinaggio e dell'orticoltura.
Ambito del rapporto sul mercato globale dei fertilizzanti organici
Il fertilizzante organico è un ammendante naturale del terreno derivato da fonti biologiche come letame animale, compost o residui vegetali. Migliora la struttura del terreno e il contenuto di nutrienti, rilasciandoli gradualmente durante la decomposizione, favorendo così la salute del suolo a lungo termine e la crescita sostenibile delle piante.
Il rapporto sul mercato dei fertilizzanti organici è segmentato per tipologia (letame, fertilizzanti a base di farina, panelli oleosi e altri fertilizzanti organici), tipo di coltura (colture commerciali, colture orticole e colture a file) e area geografica (Africa, Asia-Pacifico, Europa, Medio Oriente, Nord America e Sud America). Le previsioni di mercato sono fornite in termini di valore (USD) e volume (tonnellate metriche).
| Letame |
| Fertilizzanti a base di farina |
| Panini |
| Altri fertilizzanti organici |
| Colture in contanti |
| Colture orticole |
| Colture a filari |
| Africa | Per Nazione | Egitto |
| Nigeria | ||
| Sud Africa | ||
| Resto d'Africa | ||
| Asia-Pacifico | Per Nazione | Australia |
| Cina | ||
| India | ||
| Indonesia | ||
| Giappone | ||
| Philippines | ||
| Tailandia | ||
| Vietnam | ||
| Resto dell'Asia-Pacifico | ||
| Europa | Per Nazione | Francia |
| Germania | ||
| Italia | ||
| Olanda | ||
| Russia | ||
| Spagna | ||
| Regno Unito | ||
| Resto d'Europa | ||
| Medio Oriente | Per Nazione | Iran |
| Arabia Saudita | ||
| Turchia | ||
| Resto del Medio Oriente | ||
| Nord America | Per Nazione | Canada |
| Messico | ||
| Stati Uniti | ||
| Resto del Nord America | ||
| Sud America | Per Nazione | Argentina |
| Brasile | ||
| Resto del Sud America |
| Per modulo | Letame | ||
| Fertilizzanti a base di farina | |||
| Panini | |||
| Altri fertilizzanti organici | |||
| Per tipo di coltura | Colture in contanti | ||
| Colture orticole | |||
| Colture a filari | |||
| Per geografia | Africa | Per Nazione | Egitto |
| Nigeria | |||
| Sud Africa | |||
| Resto d'Africa | |||
| Asia-Pacifico | Per Nazione | Australia | |
| Cina | |||
| India | |||
| Indonesia | |||
| Giappone | |||
| Philippines | |||
| Tailandia | |||
| Vietnam | |||
| Resto dell'Asia-Pacifico | |||
| Europa | Per Nazione | Francia | |
| Germania | |||
| Italia | |||
| Olanda | |||
| Russia | |||
| Spagna | |||
| Regno Unito | |||
| Resto d'Europa | |||
| Medio Oriente | Per Nazione | Iran | |
| Arabia Saudita | |||
| Turchia | |||
| Resto del Medio Oriente | |||
| Nord America | Per Nazione | Canada | |
| Messico | |||
| Stati Uniti | |||
| Resto del Nord America | |||
| Sud America | Per Nazione | Argentina | |
| Brasile | |||
| Resto del Sud America | |||
Definizione del mercato
- TASSO DI DOSAGGIO MEDIO - Il tasso di applicazione medio è il volume medio di fertilizzanti organici applicati per ettaro di terreno agricolo nella rispettiva regione/paese.
- TIPO DI COLTURA - Il tipo di coltura comprende colture a filari (cereali, legumi, semi oleosi), colture orticole (frutta e verdura) e colture commerciali (colture di piantagione, colture da fibra e altre colture industriali)
- FUNZIONE - La funzione nutrizionale delle colture agricole biologiche è costituita da vari prodotti che forniscono nutrienti essenziali alle piante e migliorano la qualità del suolo.
- TIPO - I fertilizzanti organici vengono applicati per fornire nutrienti essenziali alle colture e migliorare la qualità del suolo.
| Parola chiave | Definizione |
|---|---|
| Colture da reddito | Le colture commerciali sono colture non consumabili vendute come parte intera o parziale del raccolto per produrre prodotti finali con scopo di lucro. |
| Gestione integrata dei parassiti (IPM). | L’IPM è un approccio rispettoso dell’ambiente e sostenibile per il controllo dei parassiti in varie colture. Implica una combinazione di metodi, inclusi controlli biologici, pratiche colturali e uso selettivo di pesticidi. |
| Agenti di biocontrollo batterico | Batteri utilizzati per controllare parassiti e malattie nelle colture. Funzionano producendo tossine dannose per i parassiti bersaglio o competendo con loro per i nutrienti e lo spazio nell'ambiente di coltivazione. Alcuni esempi di agenti di biocontrollo batterico comunemente usati includono Bacillus thuringiensis (Bt), Pseudomonas fluorescens e Streptomyces spp. |
| Prodotto fitosanitario (PPP). | Un prodotto fitosanitario è una formulazione applicata alle colture per proteggerle da parassiti, come erbe infestanti, malattie o insetti. Contengono uno o più principi attivi con altri coformulanti come solventi, supporti, materiale inerte, agenti bagnanti o adiuvanti formulati per garantire un'efficacia ottimale del prodotto. |
| Patogeno | Un agente patogeno è un organismo che causa una malattia al suo ospite, con la gravità dei sintomi della malattia |
| Parassitoidi | I parassitoidi sono insetti che depongono le uova sopra o all'interno dell'insetto ospite, mentre le loro larve si nutrono dell'insetto ospite. In agricoltura, i parassitoidi possono essere utilizzati come forma di controllo biologico dei parassiti, poiché aiutano a controllare i danni causati dai parassiti alle colture e riducono la necessità di pesticidi chimici. |
| Nematodi entomopatogeni (EPN). | I nematodi entomopatogeni sono nematodi parassiti che infettano e uccidono i parassiti rilasciando batteri dal loro intestino. I nematodi entomopatogeni sono una forma di agenti di biocontrollo utilizzati in agricoltura |
| Micorriza vescicolare-arbuscolare (VAM). | I funghi VAM sono specie di funghi micorrizici. Vivono nelle radici di diverse piante di ordine superiore. Sviluppano una relazione simbiotica con le piante nelle radici di queste piante. |
| Agenti di controllo biologico dei funghi | Gli agenti di biocontrollo fungino sono i funghi benefici che controllano i parassiti e le malattie delle piante. Sono un'alternativa ai pesticidi chimici. Infettano e uccidono i parassiti o competono con i funghi patogeni per i nutrienti e lo spazio |
| Biofertilizzanti | I biofertilizzanti contengono microrganismi benefici che migliorano la fertilità del suolo e promuovono la crescita delle piante |
| Biopesticidi | I biopesticidi sono composti naturali/a base biologica utilizzati per gestire i parassiti agricoli utilizzando effetti biologici specifici |
| Predatori | I predatori in agricoltura sono gli organismi che si nutrono di parassiti e aiutano a controllare i danni causati dai parassiti alle colture. Alcune specie di predatori comuni utilizzate in agricoltura includono coccinelle, merletti e acari predatori |
| Agenti di biocontrollo | Gli agenti di biocontrollo sono organismi viventi utilizzati per controllare i parassiti e le malattie in agricoltura. Sono alternative ai pesticidi chimici e sono noti per il loro minore impatto sull’ambiente e sulla salute umana. |
| Fertilizzanti organici | Il fertilizzante organico è composto da materiale animale o vegetale utilizzato da solo o in combinazione con uno o più elementi o composti di derivazione non sintetica utilizzati per la fertilità del suolo e la crescita delle piante. |
| Idrolizzati proteici (PH) | I biostimolanti a base di idrolizzato proteico contengono aminoacidi liberi, oligopeptidi e polipeptidi prodotti mediante idrolisi enzimatica o chimica di proteine, principalmente di origine vegetale o animale. |
| Biostimolanti/regolatori della crescita delle piante (PGR) | I biostimolanti/regolatori della crescita vegetale (PGR) sono sostanze derivate da risorse naturali per migliorare la crescita e la salute delle piante stimolando i processi vegetali (metabolismo). |
| Emendamenti del suolo | Gli ammendanti del suolo sono sostanze applicate al suolo che ne migliorano la salute, come la fertilità e la struttura del suolo. |
| Estratto di alghe marine | Gli estratti di alghe sono ricchi di micro e macronutrienti, proteine, polisaccaridi, polifenoli, fitormoni e osmoliti. Queste sostanze stimolano la germinazione dei semi e l’attecchimento delle colture, la crescita totale delle piante e la produttività |
| Composti relativi al biocontrollo e/o alla promozione della crescita (CRBPG). | I composti correlati al biocontrollo o alla promozione della crescita (CRBPG) sono la capacità di un batterio di produrre composti per il biocontrollo dei fitopatogeni e la promozione della crescita delle piante. |
| Batteri simbiotici che fissano l'azoto | I batteri simbiotici che fissano l'azoto, come il Rhizobium, ottengono cibo e riparo dall'ospite e, in cambio, aiutano fornendo azoto fisso alle piante. |
| Fissazione dell'azoto | La fissazione dell'azoto è un processo chimico nel suolo che converte l'azoto molecolare in ammoniaca o composti azotati correlati |
| ARS (Servizio Ricerche Agrarie). | ARS è la principale agenzia di ricerca scientifica interna del Dipartimento dell'Agricoltura degli Stati Uniti. Ha lo scopo di trovare soluzioni ai problemi agricoli affrontati dagli agricoltori del paese |
| Regolamento fitosanitario | Le normative fitosanitarie imposte dai rispettivi enti governativi controllano o vietano l'importazione e la commercializzazione di determinati insetti, specie vegetali o prodotti di queste piante per prevenire l'introduzione o la diffusione di nuovi parassiti o agenti patogeni delle piante. |
| Ectomicorrize (ECM). | L'ectomicorriza (ECM) è un'interazione simbiotica dei funghi con le radici alimentatrici delle piante superiori in cui sia la pianta che i funghi traggono vantaggio dall'associazione per la sopravvivenza. |
Metodologia della ricerca
Mordor Intelligence segue una metodologia in quattro fasi in tutti i nostri rapporti.
- Passaggio 1: identificare le variabili chiave: Al fine di costruire una solida metodologia di previsione, le variabili e i fattori identificati nella Fase 1 vengono testati rispetto ai numeri storici di mercato disponibili. Attraverso un processo iterativo vengono impostate le variabili necessarie per la previsione di mercato e sulla base di tali variabili viene costruito il modello.
- Step-2: Costruisci un modello di mercato: Le stime delle dimensioni del mercato per gli anni previsti sono in termini nominali. L'inflazione non fa parte del prezzo e il prezzo medio di vendita (ASP) viene mantenuto costante per tutto il periodo di previsione.
- Passaggio 3: convalida e finalizzazione: In questa importante fase, tutti i numeri di mercato, le variabili e le chiamate degli analisti vengono convalidati attraverso una vasta rete di esperti di ricerca primari del mercato studiato. Gli intervistati vengono selezionati tra livelli e funzioni per generare un quadro olistico del mercato studiato.
- Fase 4: Risultati della ricerca: Report sindacati, incarichi di consulenza personalizzati, database e piattaforme di abbonamento.




