

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
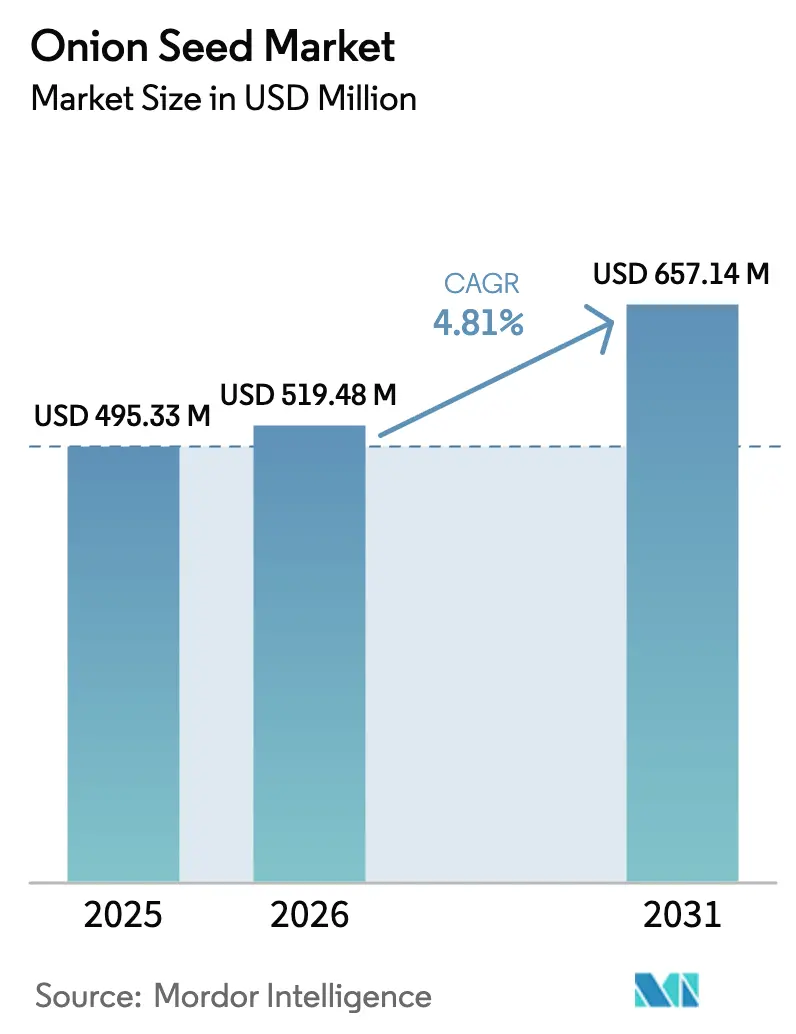
| Dimensione del mercato (2026) | USD 519.48 milioni |
| Dimensione del mercato (2031) | USD 657.14 milioni |
| Tasso di crescita (2026 - 2031) | 4.81% CAGR |
| Mercato in più rapida crescita | Medio Oriente |
| Il mercato più grande | Asia Pacifico |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei semi di cipolla di Mordor Intelligence
Si prevede che il mercato dei semi di cipolla passerà da 495.33 milioni di dollari nel 2025 e 519.48 milioni di dollari nel 2026 a 657.14 milioni di dollari entro il 2031, registrando un CAGR del 4.81% tra il 2026 e il 2031. Gli ibridi hanno detenuto una quota di mercato significativa nel 2025, trainati dalla preferenza dei coltivatori commerciali per una forma del bulbo uniforme, una maturazione uniforme e una maggiore durata di conservazione. Tuttavia, i piccoli agricoltori in Africa e in alcune parti dell'Asia-Pacifico si stanno gradualmente orientando verso varietà a impollinazione libera e derivati ibridi a basso costo, una tendenza rafforzata dai programmi di sussidi per le sementi che abbassano i prezzi effettivi. L'accelerazione dell'adozione nell'agricoltura in ambiente controllato, in particolare in serre e serre a serra, sta spingendo i tassi di sostituzione delle sementi quasi al 100%, poiché i coltivatori non possono più contare sui semi conservati dagli agricoltori per più cicli. La domanda è alimentata anche dagli investimenti pubblici in cultivar resistenti al clima, in grado di sopportare calore, siccità e irrigazione salina, in particolare in Medio Oriente, dove le temperature estive superano i 45 °C. Sebbene l'intensità competitiva rimanga moderata, le piattaforme di breeding aploide doppio e le norme più severe sulla proprietà intellettuale stanno accelerando il ricambio varietale e alzando l'asticella tecnologica per i nuovi arrivati.
Punti chiave del rapporto
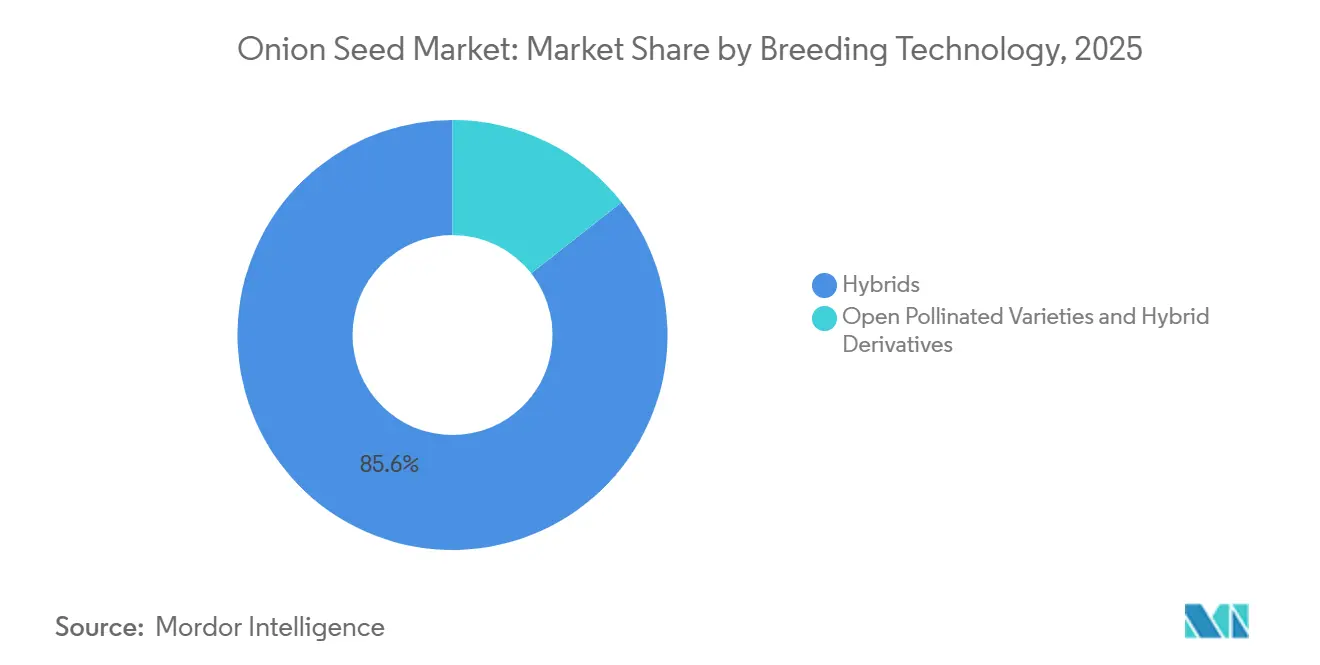
- In base alla tecnologia di selezione, nel 2025 gli ibridi hanno dominato con l'85.6% della quota di mercato dei semi di cipolla, mentre si prevede che le varietà a impollinazione libera e i derivati ibridi registreranno il CAGR più elevato, pari al 5.1%, fino al 2031.
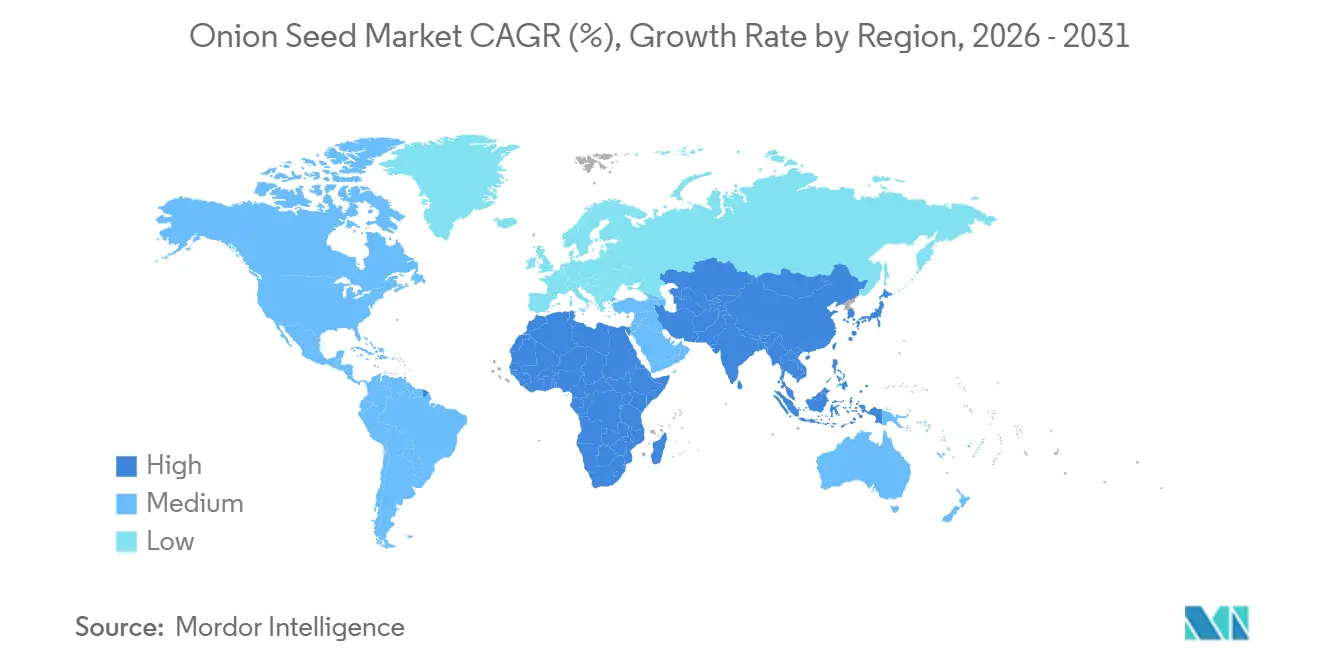
- In termini geografici, l'area Asia-Pacifico ha rappresentato il 32.4% del mercato dei semi di cipolla nel fatturato del 2025, mentre il Medio Oriente è destinato a crescere al tasso di crescita annuo composto (CAGR) più rapido, pari al 7.4%, tra il 2026 e il 2031.
- Il mercato è moderatamente consolidato, con aziende come Bayer AG, BASF SE, Groupe Limagrain, Sakata Seeds Corporation e Bejo Zaden BV che rappresentano una quota significativa del fatturato globale.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei semi di cipolla
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento dell'adozione di semi ibridi per rese più uniformi | + 1.2% | Asia-Pacifico, Europa e Nord America | Medio termine (2-4 anni) |
| Rapida espansione della superficie coltivata protetta | + 0.9% | India, Cina, Paesi Bassi e Spagna | A breve termine (≤ 2 anni) |
| Programmi governativi di sussidi per le sementi nell'area Asia-Pacifico | + 0.8% | India, Bangladesh, Kenya, Nigeria, Etiopia e Tanzania | Medio termine (2-4 anni) |
| Crescente domanda di cultivar resistenti al clima | + 0.7% | Medio Oriente, Africa subsahariana e Asia meridionale soggetta a siccità | A lungo termine (≥ 4 anni) |
| Commercializzazione di piattaforme di allevamento aploidi doppie | + 0.5% | Stazioni di riproduzione europee e nordamericane | A lungo termine (≥ 4 anni) |
| Mercati di ordinazione di semi B2B abilitati digitalmente | + 0.3% | Piloti dell'Africa subsahariana e dell'Asia meridionale | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Comprendi le tendenze chiave che modellano questo mercato
Scarica PDF
Aumento dell'adozione di semi ibridi per rese più uniformi
Le cultivar ibride offrono un'uniformità dei bulbi superiore del 25-40% e una durata di conservazione maggiore del 15-20% rispetto alle linee a impollinazione libera, ottenendo premi nei canali di esportazione e nella vendita al dettaglio organizzata [1] Fonte: Ethiopian Agricultural Research Institute, “Hybrid Onion Trials,” eiar.gov.et . Le dimostrazioni in Etiopia hanno mostrato che gli ibridi hanno superato i controlli locali fino al 45%, spingendo a un'implementazione nazionale nell'ambito dell'Agricultural Growth Program. In India, le varietà resistenti al calore Bhima Super, Bhima Shakti e Bhima Shubhra occupano già il 22% della superficie coltivata a kharif in Maharashtra e Karnataka [2] Fonte: National Horticultural Research and Development Foundation, “Bhima Varieties Release,” nhrdf.org . L'adozione è più forte dove la logistica della catena del freddo e le mietitrici meccanizzate premiano le dimensioni uniformi dei bulbi, tuttavia i costi delle sementi sono da quattro a sei volte superiori rispetto alle alternative a impollinazione libera, limitando l'adozione tra gli agricoltori che coltivano meno di due ettari. I sussidi e gli acquisti di gruppo stanno riducendo questo divario in Bangladesh, Kenya e Nigeria.
Rapida espansione delle superfici coltivate protette
In India, la superficie coltivata in serra si è espansa nel periodo 2024-2025 grazie a sussidi di capitale pari al 50% nell'ambito della Missione per lo Sviluppo Integrato dell'Orticoltura. La produzione in serra consente due o tre raccolti all'anno, triplicando di fatto la domanda di sementi e portando i tassi di sostituzione vicino al 100%. Progressi analoghi sono in corso nei Paesi Bassi, dove le rese di cipolle da seme hanno superato le 52.1 tonnellate metriche per ettaro in condizioni di fertirrigazione controllata [3] Fonte: Statistics Netherlands, “Onion Production Statistics,” cbs.nl . La provincia spagnola di Almería ha registrato un aumento degli ordini di sementi ibride per linee a giorno corto e intermedio adatte a cicli annuali. Gli ambienti protetti limitano anche l'uso di pesticidi, poiché diminuisce la pressione dei tripidi e del virus della maculatura gialla dell'iris.
Programmi governativi di sovvenzioni per le sementi nell'area Asia-Pacifico
Le iniziative statali dell'India, tra cui la Sottomissione per le sementi e il materiale di piantagione (SMSP) e la Missione Nazionale per la Sicurezza Alimentare (NFSM), hanno rimborsato dal 40% al 50% dei costi delle sementi certificate durante la stagione rabi 2024-2025, incrementando la domanda nel mercato dei semi di cipolla. Il Bangladesh organizza frequentemente campagne di distribuzione di sementi su larga scala rivolte ai piccoli agricoltori. La domanda nazionale di semi di cipolla è di circa 13,000 tonnellate. Tuttavia, alcune iniziative locali o stagionali si concentrano sulla distribuzione di quantità più piccole e mirate. Ad esempio, recenti programmi governativi hanno fornito circa 1 kg di semi di cipolla per agricoltore per la coltivazione estiva, al fine di aumentare la produzione nazionale. I sussidi riducono i prezzi effettivi delle sementi, ma possono escludere gli investimenti privati se prolungati. I paesi stanno sperimentando un sostegno a tempo determinato e voucher digitali per ridurre al minimo le distorsioni.
Crescente domanda di cultivar di cipolle resistenti al clima
Uno screening condotto dall'Università di Colonia nel 2024 ha identificato genotipi che hanno perso resa in 30 giorni di siccità, rispetto a oltre il 64% nelle linee suscettibili. Nel 2021-22, i coltivatori iraniani che coltivano 67,800 ettari richiedono ibridi tolleranti al caldo estivo di 45 °C e alle falde acquifere saline con solidi totali disciolti superiori a 3,000 ppm. Gli istituti di ricerca indiani hanno pubblicato la serie Bhima, che ha superato i controlli fino al 18% in condizioni di deficit idrico. Queste caratteristiche sono imprescindibili con l'intensificarsi delle ondate di calore e delle piogge irregolari.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Basse rese di semi ibridi a causa del declino degli impollinatori | -0.6% | India, Cina e Nord America | A breve termine (≤ 2 anni) |
| Elevati costi di ricerca e sviluppo per lo sviluppo della linea di ripristino della sterilità maschile citoplasmatica (CMS) | -0.4% | Stazioni di riproduzione in Europa e Nord America | A lungo termine (≥ 4 anni) |
| Circolazione di semi contraffatti e in sacchetti marroni nei mercati emergenti | -0.5% | India, Kenya, Etiopia, Nigeria e Bangladesh | Medio termine (2-4 anni) |
| Le rigide regole di registrazione varietale rallentano i lanci | -0.3% | Europa e Nord America | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Basse rese di semi ibridi a causa del declino degli impollinatori
Si prevede che perdite di api mellifere che vanno dal 20% al 30% nelle principali regioni di produzione di semi ridurranno la produzione di semi ibridi di cipolla in India nel 2025, aumentando al contempo le tariffe per i servizi di impollinazione. Queste perdite sono attribuite a fattori come la distruzione dell'habitat, l'uso di pesticidi e il cambiamento climatico, che nel loro insieme hanno un impatto sulle popolazioni di api mellifere. Nell'Unione Europea, i divieti sui neonicotinoidi mirano a proteggere le api, ma impongono ai produttori di sementi di implementare metodi di controllo biologico più costosi, come l'introduzione di predatori naturali e l'utilizzo di trattamenti biologici. Nel frattempo, le aziende negli Stati Uniti stanno sperimentando habitat per bombi e api solitarie per mantenere rese stabili, concentrandosi sulla creazione di ambienti favorevoli alle api e sul miglioramento dell'efficienza dell'impollinazione.
Elevati costi di ricerca e sviluppo per lo sviluppo della linea di ripristino della sterilità maschile citoplasmatica (CMS)
Lo sviluppo di una cipolla ibrida commerciale può costare oltre 5 milioni di dollari e richiedere 8-12 anni, con approfonditi reincroci e test in più sedi. Questo lungo processo è ulteriormente complicato dal genoma di 16.3 gigabasi della cipolla, che rallenta lo sviluppo dei marcatori e aumenta i tempi necessari per i progressi. I principali attori globali, come Bayer AG, hanno destinato solo l'8% del loro budget per la ricerca e sviluppo di sementi orticole alla cipolla nel 2023 a causa del minor fatturato per ettaro, rendendola una coltura meno prioritaria. Le aziende più piccole si affidano spesso al germoplasma pubblico, il che limita la loro capacità di differenziare i prodotti e competere efficacemente sul mercato.
Analisi del segmento
Grazie alla tecnologia di allevamento: gli ibridi restano dominanti mentre aumentano le alternative convenienti
Gli ibridi hanno rappresentato il segmento più importante nella tecnologia di breeding, rappresentando l'85.6% della quota di mercato dei semi di cipolla nel 2025, a dimostrazione della loro performance premium nei canali di esportazione e della grande distribuzione. Le varietà a impollinazione libera e i derivati ibridi sono stati il segmento in più rapida crescita, con un CAGR del 5.1% fino al 2031, poiché i piccoli agricoltori optano per semi che possono risparmiare, riducendo le spese di cassa. Si prevede che queste tendenze guideranno la crescita del mercato dei semi di cipolla nel periodo di previsione. Ibridi come Russet, Jambar e Red Coach hanno prodotto rese dal 30% al 45% in più rispetto ai controlli a impollinazione libera nelle sperimentazioni etiopi, tuttavia i loro costi di produzione sono da quattro a sei volte superiori.
L'Egitto si affida ancora a cultivar Giza Red, Beheri e simili, salvate dagli agricoltori, per oltre il 90% delle piantagioni, evidenziando la barriera dell'accessibilità economica. L'Impact Cluster di Bejo Zaden in Bangladesh ha dimostrato che l'abbinamento di ibridi olandesi di alta qualità con protocolli di coltivazione in serra può ridurre le perdite post-raccolto e giustificare maggiori spese per i semi. Il punto di forza strategico potrebbe risiedere in derivati ibridi che forniscono il 70% della resa ibrida a circa la metà del prezzo dei semi, un modello in fase di sviluppo attivo per l'Africa subsahariana e il Sud-est asiatico.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
APAC Onion Seed Market
Si prevede che la regione Asia-Pacifico contribuirà maggiormente al mercato dei semi di cipolla nel 2025, con una quota del 32.4%. Questa posizione dominante è supportata dagli 1.62 milioni di ettari dedicati alla coltivazione di cipolle in India e dalle estese attività in serra in Cina. La coltivazione protetta in India è cresciuta nel 2025, spingendo la sostituzione dei semi a quasi il 100% e accelerando gli acquisti online tramite il portale Pusa Beej, con conseguente riduzione dei costi di transazione. Tuttavia, i tassi di contraffazione e la carenza di semi legati agli impollinatori rimangono ostacoli.
Europe and Middle East Onion Seed Market
Si prevede che il Medio Oriente avrà il CAGR più rapido, pari al 7.4% entro il 2031. L'Iran coltiva 44,241 ettari, ma subisce ancora perdite di stoccaggio, e la domanda di ibridi tolleranti al calore e alla salinità che mantengano la compattezza dei bulbi a temperature estive di 45 °C è in forte aumento. Gli importatori del Consiglio di Cooperazione del Golfo stanno pagando premi per tali caratteristiche, orientando i breeder verso pipeline adattate al clima. L'Europa ha rappresentato una quota significativa nel 2025, guidata dai Paesi Bassi. La nuova norma olandese sul profilo del DNA sta stimolando gli investimenti nel breeding a doppio aploide, mentre l'acquisizione da parte di Sakata nel 2025 di un programma Allium nel Regno Unito ha garantito una genetica con lunghezza del giorno adattata alle condizioni del Nord Europa.
The Americas and Africa Onion Seed Market
La collaborazione tra Syngenta ed Emerald Seed apre le porte a linee di varietà a giorno corto resistenti al caldo, destinate alla California e al Messico settentrionale. Le regole varietali di Vidalia prolungano i cicli di lancio, ma la domanda di cultivar resistenti alle malattie sta aumentando con la diffusione della minatrice fogliare dell'Allium. Africa e Sud America si trovano ad affrontare lacune nella catena di approvvigionamento, una debole capacità di analisi varietale e infrastrutture limitate per la coltivazione protetta. L'indice di performance del settore sementiero dell'Alliance for a Green Revolution in Africa ha assegnato al continente un punteggio medio, che segnala ampi margini di miglioramento.
Ottieni analisi su importanti mercati geografici
Scarica PDF
Panorama competitivo
Il mercato è moderatamente consolidato, con aziende multinazionali come Bayer AG, BASF SE, Groupe Limagrain e Sakata Seeds Corporation che rappresentano una quota significativa del fatturato globale delle sementi di cipolla. Tuttavia, specialisti regionali come Bejo Zaden BV, Rijk Zwaan Zaadteelt en Zaadhandel BV, Enza Zaden Beheer BV, Takii ed East-West Seed International BV mantengono una posizione dominante in specifiche nicchie di mercato e regioni geografiche. L'ampio portafoglio prodotti e il supporto tecnico contribuiscono al moderato livello di concentrazione del mercato. L'acquisizione pianificata da parte di Sakata di un programma Allium nel Regno Unito entro il 2025 dovrebbe potenziare la sua pipeline di prodotti a giorno medio e lungo per le regioni temperate. Inoltre, l'accordo tra Syngenta AG e Emerald Seed garantisce l'accesso a genetiche a maturazione precoce, specifiche per le zone calde e aride degli Stati Uniti sudoccidentali.
Le strategie competitive ruotano attorno a tre aree chiave, tra cui la velocità (come il breeding aploide doppio e quello assistito da marcatori), la resilienza climatica e la compatibilità con gli ambienti protetti. Il metodo ping-pong di Enza Zaden Beheer BV riduce significativamente i tempi di sviluppo delle varietà, consentendo un rapido ciclo di sostituzione con cui le aziende più piccole trovano difficile competere. L'aumento delle tutele della proprietà intellettuale, come l'obbligo di profilazione del DNA nei Paesi Bassi, offre alle aziende con capacità di sequenziamento avanzate un vantaggio competitivo.
Esistono opportunità nei derivati ibridi a prezzo medio per i mercati emergenti e nello sviluppo di cultivar adatte a condizioni di elevata salinità o scarsità d'acqua. Queste cultivar stanno diventando sempre più importanti, poiché il cambiamento climatico influisce sulla produttività agricola in molte regioni. Le piattaforme digitali per l'ordinazione di sementi rappresentano attualmente meno del 5% delle vendite, ma hanno il potenziale per diventare un fattore di differenziazione chiave man mano che i requisiti di tracciabilità diventano più rigorosi. L'adozione di queste piattaforme potrebbe semplificare le catene di approvvigionamento e migliorare l'accesso a sementi di qualità per gli agricoltori.
Leader del settore dei semi di cipolla
Bayer AG
BASF SE
Gruppo Limagrain
Sakata Seed Corporation
Bejo Zaden BV
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Settembre 2025: Sakata Seeds Corporation ha acquisito l'attività britannica di cipolle e scalogni di Allium Seeds, assicurandosi genetiche a giorno intermedio e a giorno lungo per i mercati del Nord Europa e dell'Irlanda dopo una partnership durata 12 anni. L'acquisizione rafforza la pipeline di breeding di Sakata per i climi temperati e posiziona l'azienda in modo da servire i coltivatori che richiedono varietà con una sensibilità al giorno di 14-16 ore e un'elevata resistenza alla peronospora.
- Novembre 2024: è entrato in vigore il Protocollo di Arusha dell'Organizzazione Regionale Africana per la Proprietà Intellettuale, che istituisce un sistema sui generis di protezione delle varietà vegetali che include disposizioni per i diritti sia degli agricoltori che dei costitutori in tutti gli Stati membri. Il protocollo mira ad armonizzare le normative sulle sementi e a consentire la registrazione transfrontaliera delle varietà, il che potrebbe apportare benefici al mercato delle cipolle facilitando lo sviluppo e la registrazione di varietà di cipolla migliorate. Tuttavia, diversi Paesi si trovano ad affrontare difficoltà a causa della limitata capacità istituzionale di condurre sperimentazioni DUS.
- Marzo 2024: Syngenta AG ha avviato una partnership con Emerald Seed Company, garantendo l'accesso esclusivo alla genetica di cipolle a giorno corto e a giorno intermedio di Emerald, sviluppata presso un centro di ricerca di 15 ettari a El Centro, in California. La collaborazione è rivolta ai coltivatori del sud-ovest degli Stati Uniti e del Messico settentrionale che necessitano di ibridi a maturazione precoce, resistenti allo stress da calore e con bulbi di dimensioni uniformi per i mercati di esportazione.
Ambito del rapporto sul mercato globale dei semi di cipolla
Il seme di cipolla è una piccola unità riproduttiva nera e triangolare della pianta Allium cepa, utilizzata principalmente per la semina e la coltivazione agricola.
Il mercato dei semi di cipolla è segmentato in base alla tecnologia di breeding (ibridi, varietà a impollinazione libera e derivati ibridi) e all'area geografica (Africa, Asia-Pacifico, Europa, Medio Oriente, Nord America e Sud America). Le previsioni di mercato sono fornite in termini di valore (USD) e volume (tonnellate).
Dalla tecnologia di allevamento
| Ibridi |
| Varietà a impollinazione libera e derivati ibridi |
Per geografia
| Africa | Dalla tecnologia di allevamento | |
| Per Nazione | Egitto | |
| Etiopia | ||
| Ghana | ||
| Kenia | ||
| Nigeria | ||
| Sud Africa | ||
| Tanzania | ||
| Resto d'Africa | ||
| Asia-Pacifico | Dalla tecnologia di allevamento | |
| Australia | ||
| Bangladesh | ||
| Cina | ||
| India | ||
| Indonesia | ||
| Giappone | ||
| Myanmar | ||
| Philippines | ||
| Tailandia | ||
| Vietnam | ||
| Resto dell'Asia-Pacifico | ||
| Europa | Dalla tecnologia di allevamento | |
| Francia | ||
| Germania | ||
| Italia | ||
| Olanda | ||
| Polonia | ||
| Romania | ||
| Russia | ||
| Spagna | ||
| Ucraina | ||
| Regno Unito | ||
| Resto d'Europa | ||
| Medio Oriente | Dalla tecnologia di allevamento | |
| Iran | ||
| Turchia | ||
| Resto del Medio Oriente | ||
| Nord America | Dalla tecnologia di allevamento | |
| Canada | ||
| Messico | ||
| Stati Uniti | ||
| Resto del Nord America | ||
| Sud America | Dalla tecnologia di allevamento | |
| Argentina | ||
| Brasile | ||
| Resto del Sud America | ||
| Dalla tecnologia di allevamento | Ibridi | ||
| Varietà a impollinazione libera e derivati ibridi | |||
| Per geografia | Africa | Dalla tecnologia di allevamento | |
| Per Nazione | Egitto | ||
| Etiopia | |||
| Ghana | |||
| Kenia | |||
| Nigeria | |||
| Sud Africa | |||
| Tanzania | |||
| Resto d'Africa | |||
| Asia-Pacifico | Dalla tecnologia di allevamento | ||
| Australia | |||
| Bangladesh | |||
| Cina | |||
| India | |||
| Indonesia | |||
| Giappone | |||
| Myanmar | |||
| Philippines | |||
| Tailandia | |||
| Vietnam | |||
| Resto dell'Asia-Pacifico | |||
| Europa | Dalla tecnologia di allevamento | ||
| Francia | |||
| Germania | |||
| Italia | |||
| Olanda | |||
| Polonia | |||
| Romania | |||
| Russia | |||
| Spagna | |||
| Ucraina | |||
| Regno Unito | |||
| Resto d'Europa | |||
| Medio Oriente | Dalla tecnologia di allevamento | ||
| Iran | |||
| Turchia | |||
| Resto del Medio Oriente | |||
| Nord America | Dalla tecnologia di allevamento | ||
| Canada | |||
| Messico | |||
| Stati Uniti | |||
| Resto del Nord America | |||
| Sud America | Dalla tecnologia di allevamento | ||
| Argentina | |||
| Brasile | |||
| Resto del Sud America | |||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Definizione del mercato
- Seme commerciale - Ai fini del presente studio, sono stati inclusi nell'ambito di applicazione solo i semi commerciali. I semi conservati in azienda, che non sono etichettati commercialmente, sono esclusi dall'ambito di applicazione, sebbene una piccola percentuale di semi conservati in azienda venga scambiata commercialmente tra agricoltori. L'ambito di applicazione esclude anche le colture e le parti di piante riprodotte vegetativamente, che possono essere vendute commercialmente sul mercato.
- Superficie coltivata - Durante il calcolo della superficie coltivata a diverse colture, è stata considerata la superficie coltivata lorda. Conosciuto anche come Area Harvested, secondo la Food & Agricultural Organization (FAO), include l'area totale coltivata sotto una particolare coltura nel corso delle stagioni.
- Tasso di sostituzione del seme - Tasso di sostituzione del seme è la percentuale di superficie seminata rispetto alla superficie totale di coltura piantata durante la stagione utilizzando sementi certificate/di qualità diverse dalle sementi conservate in azienda.
- Coltivazione Protetta - Il rapporto definisce la coltivazione protetta come il processo di coltivazione di colture in un ambiente controllato. Ciò include serre, serre, idroponica, aeroponica o qualsiasi altro sistema di coltivazione che protegga la coltura da qualsiasi stress abiotico. Tuttavia, la coltivazione in pieno campo con pacciamatura plastica è esclusa da questa definizione ed è inclusa in pieno campo.
| Parola chiave | Definizione |
|---|---|
| Colture a filari | Di solito si tratta di colture in campo che includono diverse categorie di colture come cereali, semi oleosi, colture da fibra come cotone, legumi e colture foraggere. |
| Solanaceae | Questa è la famiglia delle piante da fiore che comprende pomodori, peperoncino, melanzane e altre colture. |
| cucurbitacee | Rappresenta una famiglia di zucche composta da circa 965 specie in circa 95 generi. Le principali colture considerate per questo studio includono cetrioli e cetrioli, zucca e altre colture. |
| Brassicacee | È un genere di piante della famiglia dei cavoli e della senape. Comprende colture come carote, cavoli, cavolfiori e broccoli. |
| Radici e bulbi | Il segmento delle radici e dei bulbi comprende cipolla, aglio, patate e altre colture. |
| Verdure non classificate | Questo segmento del rapporto comprende le colture che non appartengono a nessuna delle categorie sopra menzionate. Questi includono colture come gombo, asparagi, lattuga, piselli, spinaci e altri. |
| Seme ibrido | È la prima generazione del seme prodotto controllando l'impollinazione incrociata e combinando due o più varietà o specie. |
| Seme transgenico | È un seme geneticamente modificato per contenere determinati tratti desiderabili di input e/o output. |
| Seme non transgenico | Il seme prodotto attraverso l'impollinazione incrociata senza alcuna modificazione genetica. |
| Varietà a impollinazione aperta e derivati ibridi | Le varietà a impollinazione aperta producono semi fedeli al tipo poiché impollinano in modo incrociato solo con altre piante della stessa varietà. |
| Altre solanacee | Le colture considerate tra le altre Solanacee includono peperoni e altri peperoni diversi in base alla località dei rispettivi paesi. |
| Altre Brassicacee | Le colture considerate tra le altre varietà brassiche includono ravanelli, rape, cavoletti di Bruxelles e cavoli. |
| Altre radici e bulbi | Le colture considerate sotto altre radici e bulbi includono patate dolci e manioca. |
| Altre cucurbitacee | Le colture considerate sotto altre cucurbitacee includono zucche (zucca bottiglia, zucca amara, zucca cresta, zucca serpente e altre). |
| Altri cereali e cereali | Le colture considerate sotto altri cereali includono orzo, grano saraceno, scagliola, triticale, avena, miglio e segale. |
| Altre colture di fibre | Le colture considerate sotto le altre fibre includono canapa, iuta, fibre di agave, lino, kenaf, ramiè, abaca, sisal e kapok. |
| Altri semi oleosi | Le colture considerate tra gli altri semi oleosi includono arachidi, semi di canapa, semi di senape, semi di ricino, semi di cartamo, semi di sesamo e semi di lino. |
| Altre colture foraggere | Le colture considerate in altri foraggi includono l'erba Napier, l'erba d'avena, il trifoglio bianco, loglio e il fleolo. Altre colture foraggere sono state considerate in base alla località dei rispettivi paesi. |
| Impulsi | Piselli piccanti, Lenticchie, Fave e Favette, Vecce, Ceci, Fagioli dall'occhio, Lupini e Fagioli Bambara sono le colture considerate tra i legumi. |
| Altre verdure non classificate | Le colture considerate tra le altre verdure non classificate includono carciofi, foglie di manioca, porri, cicoria e fagiolini. |
Hai bisogno di maggiori dettagli sulla definizione del mercato?
Fai una domanda
Metodologia della ricerca
Mordor Intelligence segue una metodologia in quattro fasi in tutti i nostri rapporti.
- Passaggio 1: IDENTIFICARE LE VARIABILI CHIAVE: Al fine di costruire una solida metodologia di previsione, le variabili e i fattori identificati nella Fase 1 vengono testati rispetto ai numeri storici di mercato disponibili. Attraverso un processo iterativo vengono impostate le variabili necessarie per la previsione di mercato e sulla base di tali variabili viene costruito il modello.
- Step-2: Costruisci un modello di mercato: Le stime delle dimensioni del mercato per gli anni previsti sono in termini nominali. L'inflazione non fa parte del prezzo e il prezzo medio di vendita (ASP) viene mantenuto costante per tutto il periodo di previsione.
- Passaggio 3: convalida e finalizzazione: In questa importante fase, tutti i numeri di mercato, le variabili e le chiamate degli analisti vengono convalidati attraverso una vasta rete di esperti di ricerca primari del mercato studiato. Gli intervistati vengono selezionati tra livelli e funzioni per generare un quadro olistico del mercato studiato.
- Fase 4: Risultati della ricerca: Report distribuiti, incarichi di consulenza personalizzati, database e piattaforme di abbonamento

Ottieni maggiori dettagli sulla metodologia di ricerca
Scarica PDF




