

Dimensioni e quota del mercato dell'elaborazione non termica
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
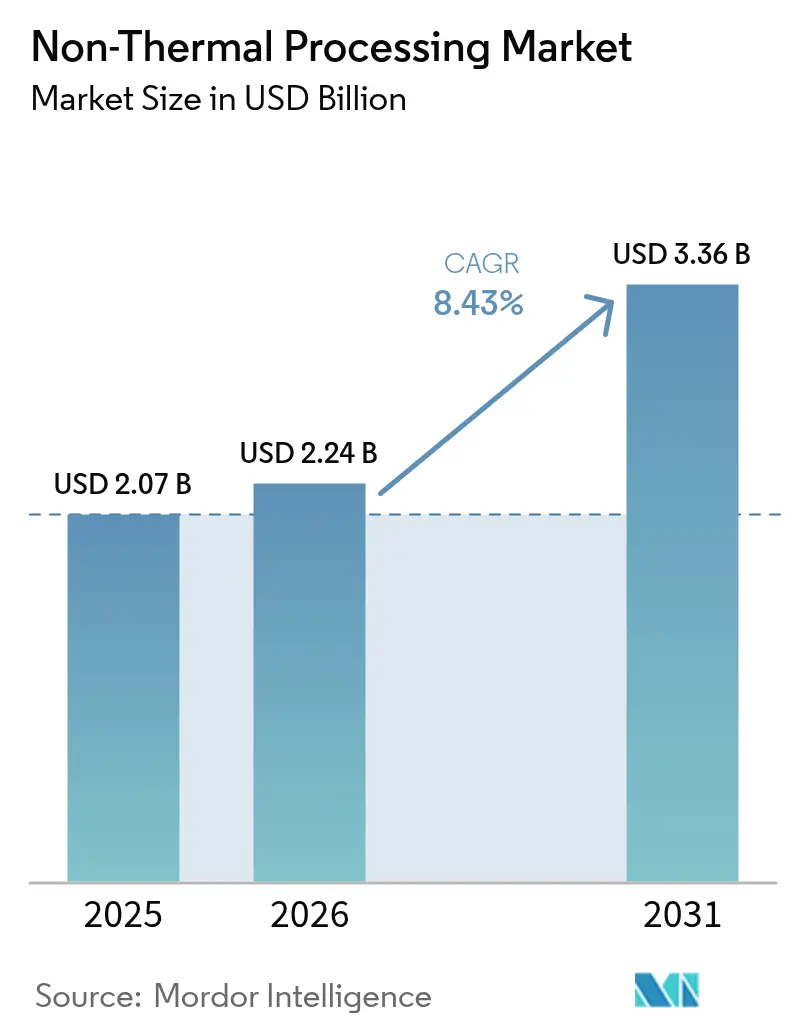
| Dimensione del mercato (2026) | 2.24 miliardo di dollari |
| Dimensione del mercato (2031) | 3.36 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 8.43% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
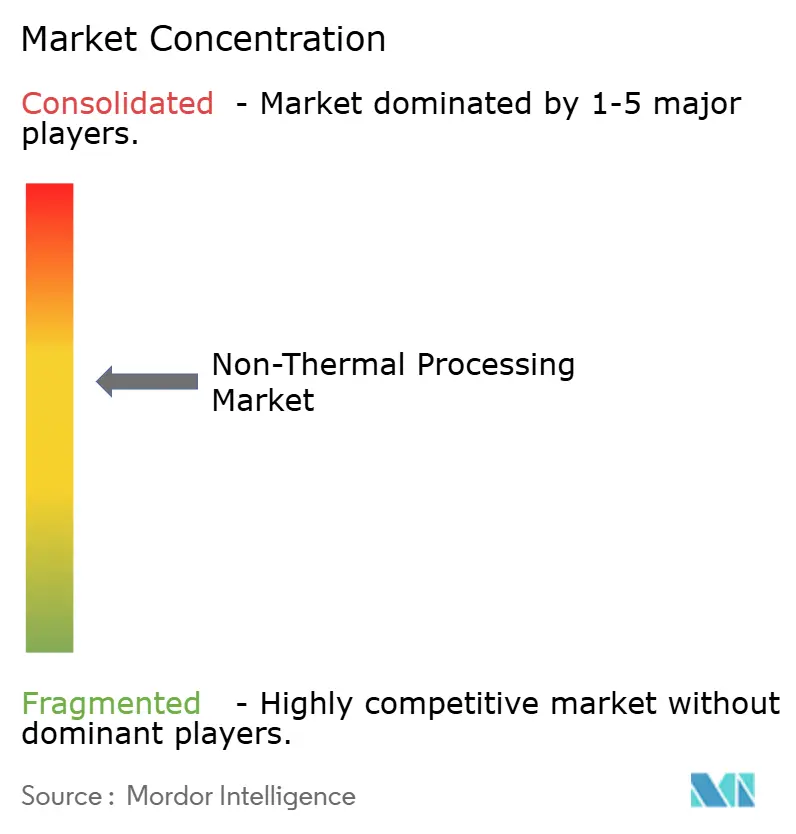
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dell'elaborazione non termica di Mordor Intelligence
Il mercato dei processi non termici aveva un valore di 2.07 miliardi di dollari nel 2025 e si prevede che crescerà da 2.24 miliardi di dollari nel 2026 a 3.36 miliardi di dollari entro il 2031, con un CAGR dell'8.43% durante il periodo di previsione (2026-2031). Questa traiettoria riflette la crescente domanda di alimenti con etichetta pulita, i mandati globali più severi in materia di sicurezza alimentare e il comprovato successo commerciale dei processi ad alta pressione nelle bevande premium. Aggiornamenti normativi come il supplemento al Codice Alimentare 2024 della FDA e la dichiarazione dell'USDA della Salmonella come adulterante nel pollame hanno accelerato l'adozione della tecnologia in carni, succhi e alimenti per animali domestici [1] Fonte: US Food and Drug Administration, "Food Code Supplement 2024", fda.gov . I fornitori di apparecchiature hanno risposto con sistemi modulari e completamente automatizzati che riducono le esigenze di manodopera e consentono la manutenzione predittiva. Gli obiettivi di sostenibilità rafforzano ulteriormente l'adozione di queste tecnologie, poiché le soluzioni a campo elettrico pulsato e a ultrasuoni riducono il consumo energetico salvaguardando al contempo i nutrienti. L'intensità competitiva rimane moderata, creando spazio per specialisti regionali e start-up che desiderano collaborare con leader affermati e ampliare la presenza sul mercato dei trattamenti non termici.
Punti chiave del rapporto
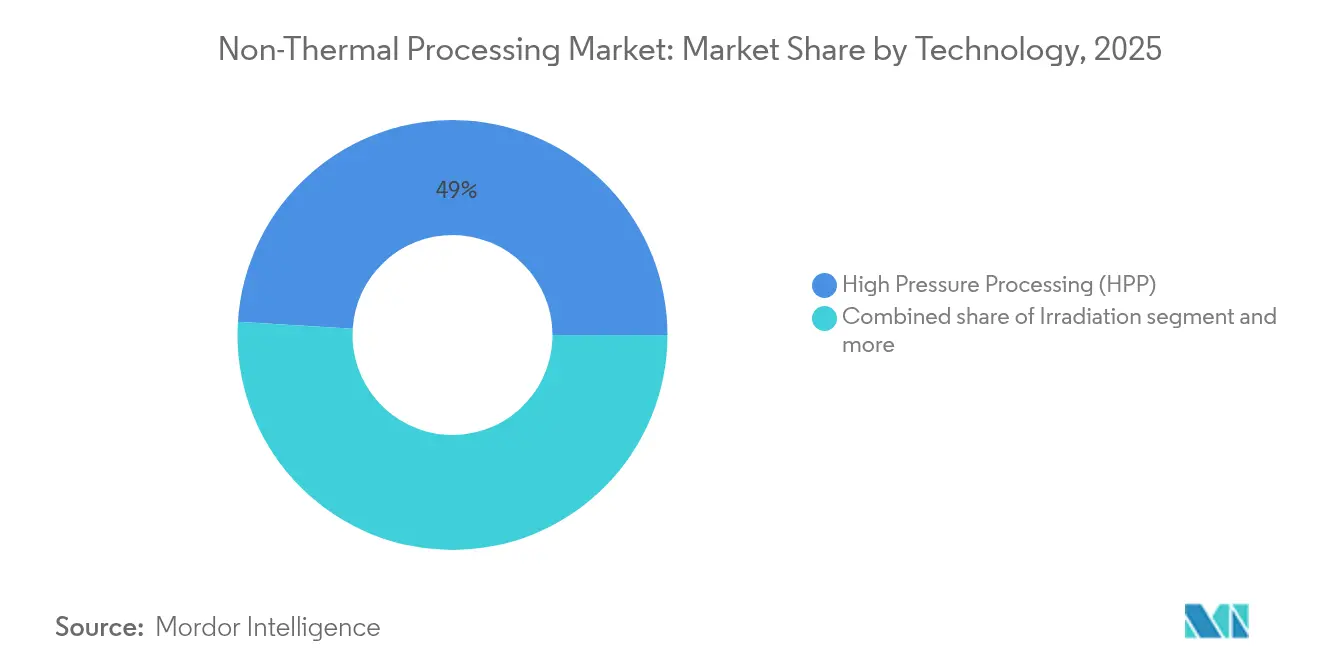
- In base alla tecnologia, la lavorazione ad alta pressione (HPP) ha dominato il mercato della lavorazione non termica nel 49.02, con il 2025%, mentre il campo elettrico pulsato (PEF) ha registrato il CAGR più rapido, pari al 10.12% fino al 2031.
- Per applicazione, nel 94.88 il settore alimentare e delle bevande ha rappresentato il 2025% del mercato; si prevede che il settore degli alimenti per animali domestici crescerà più rapidamente, con un CAGR del 10.28% entro il 2031, soprattutto in Nord America.
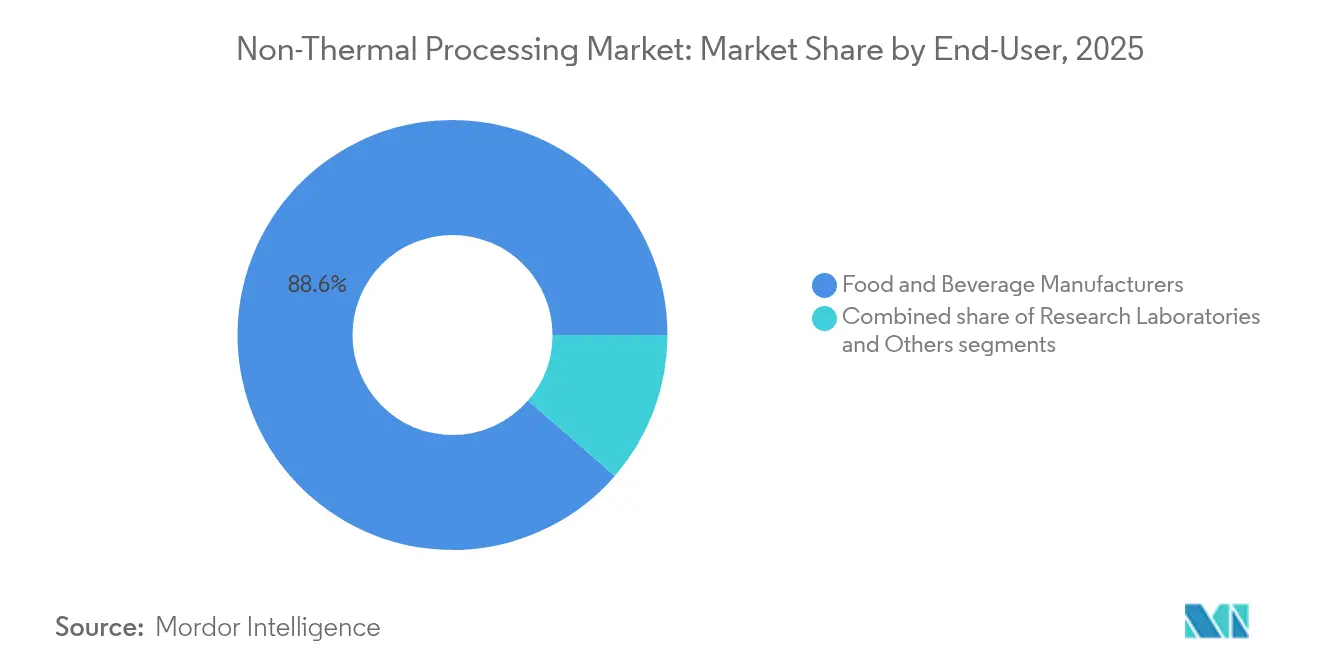
- Per quanto riguarda l'utente finale, i produttori di alimenti e bevande hanno controllato l'88.62% della domanda nel 2025, mentre i laboratori di ricerca sono destinati a crescere a un CAGR del 9.74%, poiché i governi finanziano il lavoro di convalida dei processi.
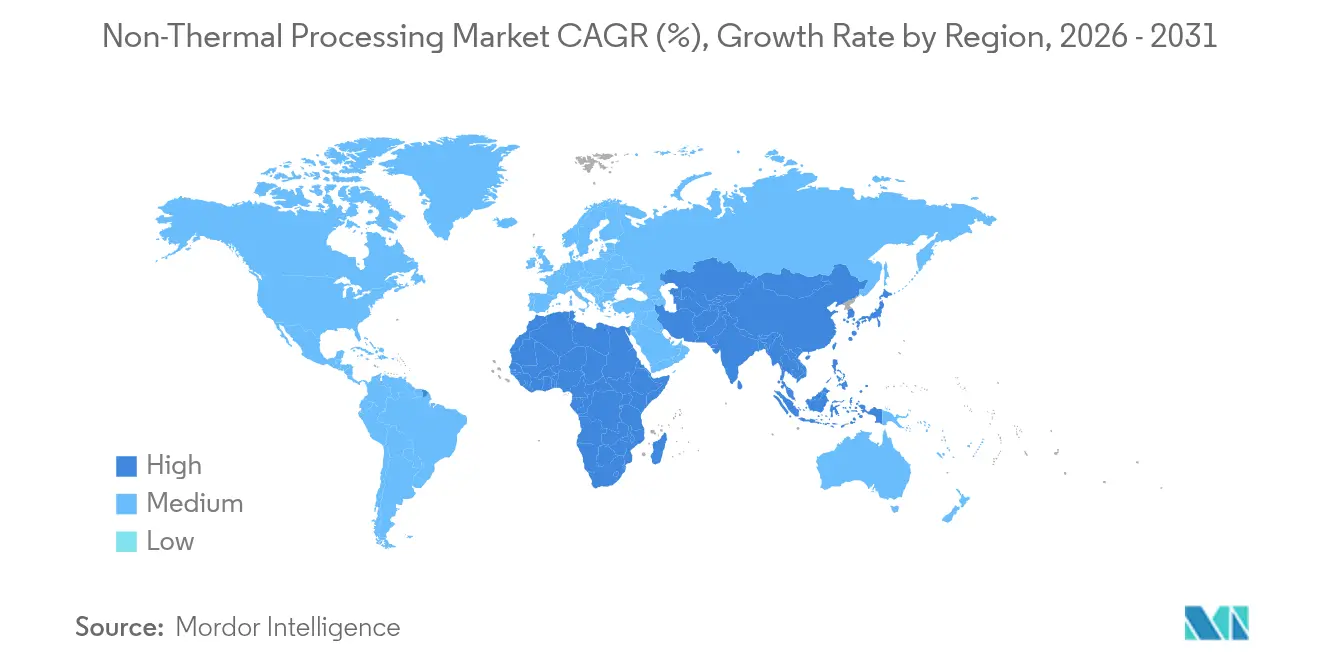
- Per regione, nel 40.78 il Nord America rappresentava il 2025% del mercato della lavorazione non termica, mentre si prevede che l'area Asia-Pacifico registrerà il CAGR più elevato, pari al 9.98%, fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dell'elaborazione non termica
Analisi dell'impatto del conducente
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente domanda di articoli clean-label e minimamente lavorati | + 2.1% | Nord America ed Europa più forti | Medio termine (2-4 anni) |
| Conservazione delle proprietà nutrizionali e sensoriali | + 1.8% | Mercati emergenti dell'Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Crescente attenzione alla sicurezza alimentare e alla maggiore durata di conservazione | + 2.3% | Guidato dalla regolamentazione nei mercati sviluppati | A breve termine (≤ 2 anni) |
| Progressi tecnologici nelle attrezzature e nell'automazione | + 1.5% | Nord America, Europa centrale; espansione verso l'Asia-Pacifico | Medio termine (2-4 anni) |
| Rapida commercializzazione di bevande e carni | + 1.2% | Primi guadagni in Nord America ed Europa | A breve termine (≤ 2 anni) |
| Espansione degli alimenti funzionali e dei nutraceutici | + 0.9% | Più forte nei mercati sviluppati | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente domanda di articoli clean-label e minimamente lavorati
I produttori alimentari stanno rispondendo ai consumatori che vogliono sapere esattamente cosa c'è nel loro cibo, il che porta a prezzi più alti per i prodotti con etichetta pulita nei mercati sviluppati. L'industria alimentare ha trovato successo con la tecnologia a campo elettrico pulsato per la produzione con etichetta pulita, che utilizza il 90% in meno di energia e acqua rispetto ai metodi di scottatura tradizionali, eliminando al contempo la necessità di conservanti chimici [2] Fonte: DLG, “Energy-Efficient Pulsed Electric Field Applications,” dlg.org . Con l'inasprirsi delle normative e la continua richiesta da parte dei consumatori di prodotti più puliti, le aziende alimentari stanno adottando sempre più metodi di lavorazione non termici, soprattutto nelle categorie di alimenti premium. I produttori stanno scoprendo che l'investimento in apparecchiature di lavorazione non termica ha senso dal punto di vista commerciale, in particolare quando si producono prodotti ad alto margine come bevande biologiche e carni speciali, dove il posizionamento con etichetta pulita aiuta a giustificare i costi.
Conservazione delle proprietà nutrizionali e sensoriali
I produttori alimentari stanno adottando sempre più tecnologie di lavorazione non termica, poiché questi metodi preservano meglio vitamine, antiossidanti e composti bioattivi termosensibili rispetto ai metodi termici tradizionali. Questo progresso contribuisce a risolvere l'annosa sfida della perdita di nutrienti durante la lavorazione industriale degli alimenti. Le aziende beneficiano della capacità di questa tecnologia di preservare il sapore e la consistenza degli alimenti, prolungandone al contempo la durata di conservazione. Ad esempio, il produttore di alimenti per l'infanzia GroGro ha implementato la lavorazione ad alta pressione (HPP) per produrre prodotti dal sapore artigianale senza l'utilizzo di conservanti. Poiché sempre più consumatori ricercano alimenti funzionali e nutraceutici, le aziende di trasformazione alimentare che utilizzano tecnologie non termiche ottengono un vantaggio competitivo offrendo prodotti con un valore nutrizionale migliorato.
Crescente attenzione alla sicurezza alimentare e alla maggiore durata di conservazione
Le agenzie di regolamentazione di tutto il mondo hanno rafforzato i requisiti per il controllo dei patogeni. Il quadro normativo 2024 dell'USDA classifica i prodotti avicoli con livelli di Salmonella superiori a 10 CFU/g come adulteranti, aumentando la domanda di soluzioni di lavorazione non termica che riducono i patogeni mantenendo la qualità del prodotto [3] Fonte: Food Safety and Inspection Service, “Salmonella Framework for Raw Poultry Products,” fsis.usda.gov . La lavorazione ad alta pressione consente una riduzione di 4 log di Listeria monocytogenes e di 6 log di Salmonella enterica, superando i requisiti normativi. Questa tecnologia estende anche la durata di conservazione del prodotto di 2-4 volte rispetto ai prodotti non trattati. La combinazione di una rigorosa applicazione delle normative e di preoccupazioni in materia di responsabilità crea una domanda costante di tecnologie di lavorazione non termica, soprattutto nelle categorie alimentari ad alto rischio in cui il controllo dei patogeni influisce sulla reputazione del marchio e sull'accesso al mercato. I vantaggi in termini di sicurezza alimentare, insieme alla maggiore durata di conservazione, consentono ai produttori di ridurre al minimo gli sprechi, espandere le reti di distribuzione e applicare prezzi premium per i prodotti con periodi di freschezza più lunghi.
Progressi tecnologici nelle attrezzature e nell'automazione
I produttori di apparecchiature per la lavorazione alimentare continuano a migliorare l'efficienza operativa e l'accessibilità attraverso sistemi migliorati. I sistemi HPP di Hiperbaric ora includono funzionalità di movimentazione automatizzata dei materiali che riducono al minimo il fabbisogno di manodopera e garantiscono una produttività costante. Pulsemaster ha sviluppato sistemi PEF modulari con capacità di lavorazione da 1 a 60 tonnellate all'ora, consentendo un'implementazione flessibile in diversi contesti produttivi, nel rispetto dei requisiti igienici. Nella tecnologia a ultrasuoni, Herrmann Ultraschall ha acquisito i diritti esclusivi per la sigillatura di carta non patinata senza adesivi, riducendo l'impatto ambientale del packaging. L'adozione delle funzionalità Industria 4.0 consente il monitoraggio delle apparecchiature e la previsione della manutenzione, come dimostrato dai sistemi di taglio a ultrasuoni di Dukane che operano tra 20 e 40 kHz per una maggiore precisione e una riduzione degli sprechi. Questi miglioramenti nell'automazione hanno semplificato le operazioni e ridotto i requisiti di competenza tecnica, rendendo la lavorazione non termica più accessibile alle piccole e medie imprese di trasformazione.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevato investimento di capitale | -1.8% | Globale, con un impatto particolare sui mercati emergenti | Medio termine (2-4 anni) |
| Compatibilità limitata con gli imballaggi | -0.9% | Globale, con un impatto più forte nelle regioni in via di sviluppo | A breve termine (≤ 2 anni) |
| Etichettatura e ambiguità della comunicazione con il consumatore | -0.7% | Globale, in particolare nei segmenti diretti al consumatore | Medio termine (2-4 anni) |
| Sfide di scalabilità per alimenti solidi e particolati | -1.1% | Globale, con enfasi sulla lavorazione industriale | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevato investimento di capitale
Le apparecchiature di lavorazione non termica richiedono ingenti investimenti di capitale, con sistemi HPP su scala industriale e installazioni PEF che richiedono finanziamenti consistenti. Questi costi elevati creano barriere per le aziende di trasformazione di piccole e medie dimensioni che dominano i mercati emergenti. I requisiti di capitale aumentano ulteriormente se si considerano le modifiche agli impianti, i requisiti di confezionamento specializzati e la formazione degli operatori, che possono avere un impatto significativo sull'investimento totale per l'implementazione. I laboratori di ricerca si trovano ad affrontare ulteriori vincoli dovuti agli elevati costi delle apparecchiature su scala pilota per capacità complete di lavorazione non termica, limitando la convalida della tecnologia e le opportunità di scale-up. Le limitate opzioni di finanziamento specificamente progettate per la tecnologia di lavorazione alimentare aggravano ulteriormente la barriera all'investimento, poiché i modelli di finanziamento tradizionali per le apparecchiature non affrontano adeguatamente la natura specializzata e i lunghi periodi di ammortamento dei sistemi di lavorazione non termica. La penetrazione del mercato rimane limitata nei segmenti sensibili al prezzo, dove le aziende di trasformazione danno priorità alla riduzione immediata dei costi rispetto ai vantaggi a lungo termine in termini di qualità e sicurezza.
Compatibilità limitata con gli imballaggi
Le tecnologie di lavorazione non termica richiedono materiali di imballaggio specifici, che limitano le opzioni e aumentano i costi, colpendo in particolare i trasformatori nelle regioni in via di sviluppo, dove gli imballaggi flessibili sono prevalenti a causa di considerazioni di costo. La lavorazione ad alta pressione (HPP) richiede materiali in grado di resistere a pressioni fino a 600 MPa, il che elimina i contenitori rigidi e limita le opzioni di progettazione. L'efficienza della lavorazione UV dipende dalla trasparenza e dallo spessore dell'imballaggio, il che limita l'uso di film barriera multistrato comunemente utilizzati per una maggiore durata di conservazione. Ciò crea un compromesso tra efficacia della lavorazione e protezione del prodotto. I trasformatori orientati all'esportazione devono affrontare ulteriori sfide nel bilanciare i requisiti della lavorazione non termica con gli standard di spedizione internazionali che richiedono imballaggi robusti e multi-barriera. Nei mercati emergenti, l'accesso limitato a materiali di imballaggio specializzati influisce sull'adozione della tecnologia, nonostante le condizioni economiche favorevoli per gli investimenti nella trasformazione alimentare.
Analisi del segmento
Per tecnologia: la consolidata leadership dell'HPP incontra lo slancio del PEF
L'industria di trasformazione alimentare ha assistito a un'adozione significativa della lavorazione ad alta pressione (HPP), che ha conquistato una quota di mercato sostanziale del 49.02% nel 2025. Questa tecnologia ha dimostrato la sua validità in diverse applicazioni alimentari, mentre la tecnologia a campo elettrico pulsato (PEF) si sta affermando come una soluzione promettente con un tasso di crescita annuo composto (CAGR) previsto del 10.12% fino al 2031. Il successo dell'HPP può essere attribuito alla sua solida posizione normativa e alla sua diffusa implementazione nei segmenti alimentari premium, in particolare nei succhi e nei piatti pronti, dove i produttori possono giustificare i prezzi premium grazie a una maggiore sicurezza alimentare e una maggiore durata di conservazione.
Nonostante una comprovata sicurezza, la tecnologia di irradiazione incontra la resistenza dei consumatori, limitandone l'applicazione principalmente alla lavorazione di spezie ed erbe aromatiche. Il mercato presenta una divisione: mentre gli operatori affermati nel settore dell'elaborazione ad alta pressione (HPP) si concentrano sul miglioramento dell'efficienza operativa attraverso progressi nelle apparecchiature e nell'ottimizzazione dei processi, i pionieri della tecnologia a campi elettrici pulsati (PEF) si stanno avventurando nella lavorazione di proteine vegetali e nell'estrazione di composti bioattivi. Questa esplorazione include il miglioramento dell'estrazione di nutrienti e composti funzionali, sempre più richiesti a causa della crescente attenzione alla salute e al benessere. Questi sviluppi segnalano collettivamente un'evoluzione vivace e trasformativa all'interno del settore.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per applicazione: alimenti e bevande mantengono il predominio nonostante l'impennata del mercato degli alimenti per animali domestici
Nel 2025, l'industria alimentare e delle bevande dominerà le applicazioni di lavorazione non termica, con una quota di mercato significativa del 94.88%. In questo ambito, la lavorazione della carne è in testa, adattandosi alle severe normative volte alla riduzione dei patogeni e soddisfacendo la crescente richiesta dei consumatori di proteine minimamente lavorate. L'adozione di tecnologie di lavorazione non termica nella lavorazione della carne garantisce il rispetto degli standard di sicurezza alimentare, preservando al contempo la consistenza e il sapore naturali dei prodotti, un aspetto sempre più importante per i consumatori attenti alla salute. Nel frattempo, il settore delle bevande ha sfruttato abilmente queste tecnologie, soprattutto nella produzione di succhi spremuti a freddo trattati con HPP e bevande funzionali, raggiungendo un equilibrio tra sterilità commerciale e integrità nutrizionale. Questi progressi hanno permesso ai produttori di bevande di soddisfare le preferenze dei consumatori per prodotti freschi, ricchi di nutrienti e con una maggiore durata di conservazione.
Emergendo come il segmento più dinamico del settore, il pet food è destinato a registrare un robusto CAGR del 10.28% fino al 2031. Questa impennata è in gran parte attribuibile all'atteggiamento vigile del settore in materia di sicurezza alimentare, in particolare nella produzione di alimenti crudi per animali domestici. Adottando sempre più la tecnologia HPP, i produttori non solo stanno riducendo i patogeni, ma anche preservando gli standard nutrizionali che i proprietari di animali domestici più esigenti considerano prioritari. L'uso dell'HPP nella produzione di pet food è inoltre in linea con la crescente tendenza alla premiumizzazione nel mercato degli alimenti per animali domestici, poiché i consumatori cercano opzioni di alta qualità e minimamente lavorate per i loro animali. Ciò dimostra un duplice impegno per la sicurezza e la qualità, garantendo che i prodotti soddisfino sia i requisiti normativi sia le aspettative dei consumatori.
Per l'utente finale: i produttori guidano mentre i laboratori di ricerca guidano l'innovazione
Nel 2025, l'industria alimentare e delle bevande deterrà una quota dominante dell'88.62% del mercato dei processi di lavorazione non termica. Questa posizione di forza è in gran parte attribuibile alla consolidata infrastruttura produttiva e alle operazioni commerciali del settore, che consentono un'efficiente scalabilità e una qualità costante del prodotto. La capacità del settore di integrare tecnologie non termiche avanzate nei sistemi esistenti rafforza ulteriormente la sua posizione di leadership. D'altro canto, i laboratori di ricerca stanno rapidamente guadagnando terreno, emergendo come il segmento di utenti finali in più rapida crescita, con un CAGR previsto del 9.74% fino al 2031. Questa crescita è alimentata dal rafforzamento delle competenze di questi laboratori nell'ottimizzazione dei processi e nella convalida delle tecnologie, concentrandosi sempre più sullo sviluppo di applicazioni innovative e sul miglioramento dell'efficacia dei metodi di lavorazione non termica.
Le grandi aziende di trasformazione alimentare rimangono i principali utilizzatori della tecnologia HPP, in quanto possono giustificare efficacemente l'investimento di capitale attraverso economie basate sui volumi. Ciò ha creato opportunità per aziende come la divisione Avure di JBT, che segnala una crescente domanda di servizi di tolling che aiutino i produttori più piccoli ad accedere alla tecnologia HPP. Nel settore della ricerca, i laboratori stanno ampliando il loro coinvolgimento attraverso investimenti nell'aumento di scala dei bioprocessi e nella convalida tecnologica, concentrandosi in particolare su applicazioni emergenti come la produzione di carne coltivata e la lavorazione di proteine alternative. Le iniziative governative, tra cui l'investimento del NIST nella scienza della misurazione per la robotica manifatturiera, continuano a sostenere l'adozione della tecnologia HPP negli ambienti di ricerca.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Il mercato nordamericano detiene una quota di mercato del 40.78% nel 2025, affermandosi come leader globale nella tecnologia di lavorazione non termica. Questa posizione dominante deriva da quadri normativi consolidati e dalla diffusa adozione della tecnologia HPP nei segmenti alimentari premium. Negli Stati Uniti, le chiare linee guida della FDA e i requisiti dell'USDA per il controllo dei patogeni hanno creato un ambiente favorevole all'adozione della lavorazione non termica. L'impegno della regione per l'innovazione è evidente in sviluppi come la costruzione di impianti di produzione di carne su larga scala da parte di Believer Meats nella Carolina del Nord. Il Canada integra questa crescita attraverso un solido sostegno governativo al progresso della tecnologia alimentare e beneficia della sua vicinanza strategica ai centri di trasformazione alimentare degli Stati Uniti.
L'Asia-Pacifico emerge come capofila, con un CAGR del 9.98% previsto entro il 2031. Questa impennata è alimentata da un'industrializzazione inarrestabile e da ingenti investimenti nelle infrastrutture di trasformazione alimentare, che stanno guidando i progressi nell'efficienza produttiva e nella qualità dei prodotti. La Cina, con le sue iniziative sostenute dal governo, sta rafforzando la sua posizione sul mercato, concentrandosi sulla sicurezza alimentare e sugli aggiornamenti tecnologici per soddisfare la domanda sia nazionale che internazionale. Il Giappone, con il suo mercato consolidato, si sta orientando verso applicazioni premium, concentrandosi su prodotti di alto valore che soddisfano le preferenze dei consumatori in continua evoluzione. Nel frattempo, il Vietnam sta facendo scalpore, grazie a partnership come la collaborazione di OctoFrost con il Delta del Mekong, che mette in mostra le crescenti capacità del Paese nell'adozione di tecnologie di trasformazione innovative.
L'Europa, baluardo di stabilità, vanta un mercato maturo sostenuto da quadri normativi che promuovono la lavorazione non termica. La regione brilla di più nei settori degli alimenti biologici e di alta qualità, dove i consumatori sono disposti a pagare un sovrapprezzo per tecnologie di lavorazione avanzate in linea con le tendenze di sostenibilità e attenzione alla salute. La Commissione Europea, con la sua posizione progressista in materia di approvazioni di nuovi prodotti alimentari, ritiene che le proteine di insetti trattate con raggi UV stiano aprendo la strada a più ampie applicazioni di lavorazione non termica. Questo supporto normativo, unito a una forte attenzione all'innovazione, posiziona l'Europa come un attore chiave nel promuovere l'adozione di metodi di lavorazione alimentare all'avanguardia.
Panorama normativo
L'adozione di processi non termici è influenzata più dai requisiti di sicurezza alimentare basati sui risultati che dalle licenze specifiche per le tecnologie. Negli Stati Uniti, gli aggiornamenti della FDA, come il Supplemento al Codice Alimentare del 2024, rafforzano le aspettative in materia di manipolazione sicura e controlli validati, mentre la supervisione dell'FSIS per carne e pollame pone l'accento sulle prestazioni verificate di riduzione dei patogeni nell'ambito di sistemi basati sull'HACCP, comprese le attività di verifica per interventi come la lavorazione ad alta pressione e l'irradiazione. Il quadro normativo USDA-FSIS del 2024 sulla Salmonella per il pollame crudo, che considera adulterati i prodotti che superano i livelli di contaminazione definiti, aumenta ulteriormente l'importanza delle fasi di letalità non termica validate nel pollame e in altre categorie ad alto rischio.
In Europa, gli alimenti e gli ingredienti trasformati mediante metodi innovativi possono rientrare nel quadro normativo relativo ai nuovi alimenti (Novel Food), con l'EFSA e la Commissione europea che applicano il Regolamento (UE) 2015/2283 e le relative linee guida amministrative (aggiornate fino a novembre 2025) quando viene attivato un percorso di autorizzazione. Allo stesso tempo, molte implementazioni di HPP, PEF, UV e ultrasuoni avvengono nel rispetto delle norme generali di igiene e sicurezza alimentare (ad esempio, HACCP e requisiti di buone pratiche igieniche ai sensi del Regolamento (CE) n. 852/2004). Questo approccio spinge i produttori a documentare l'equivalenza dell'inattivazione microbica e a mantenere pacchetti di convalida solidi, piuttosto che affidarsi a un'unica approvazione armonizzata e specifica per la tecnologia.
Panorama competitivo
Il settore della lavorazione non termica mostra una moderata concentrazione. I leader tecnologici nel mercato della lavorazione non termica mantengono la loro posizione competitiva grazie a solidi portafogli di brevetti e a solide relazioni con i clienti, mentre i nuovi operatori si ritagliano la propria quota di mercato specializzandosi in applicazioni di nicchia ed espandendosi in diverse regioni. Le aziende che forniscono soluzioni tecnologiche end-to-end e capacità di servizio complete sono avvantaggiate, poiché i clienti ricercano sempre più soluzioni complete che integrino apparecchiature, miglioramenti di processo e assistenza tecnica continua.
Con la sua consolidata base di apparecchiature HPP e un'ampia rete di pedaggi, JBT Corporation continua a essere leader di mercato. Nel frattempo, Hiperbaric consolida la sua presenza attraverso l'innovazione e l'espansione a livello mondiale, supportata da partnership strategiche e soluzioni di automazione avanzate. Le aziende si stanno differenziando sviluppando tecnologie più efficienti dal punto di vista energetico, automatizzate e flessibili. Un buon esempio è Pulsemaster, che ha introdotto sistemi PEF modulari facilmente scalabili in diversi contesti produttivi.
Le tecnologie di lavorazione ibride, che combinano diversi metodi non termici, stanno aprendo nuove prospettive, in particolare in settori in rapida crescita come la lavorazione delle carni coltivate e la produzione di proteine alternative. Queste tecnologie offrono soluzioni innovative per affrontare sfide come l'efficienza energetica, la qualità del prodotto e la scalabilità nella produzione alimentare. Un esempio degno di nota è la collaborazione di GEA con Believer Meats, che sta accelerando l'adozione di miglioramenti tecnologici nei bioreattori per la produzione di carni coltivate. Questa partnership evidenzia come la cooperazione tra produttori di apparecchiature e aziende di trasformazione alimentare favorisca i progressi tecnologici e faciliti la rapida adozione di queste innovazioni da parte del mercato.
Leader del settore della lavorazione non termica
Società JBT
iperbarico
Thyssenkrupp Uhde GmbH
Nordion (Canada) Inc.
Universale Puro, LLC
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Febbraio 2026: American Pasteurization Company ha installato un nuovo sistema di trattamento ad alta pressione Hiperbaric 525 presso il suo stabilimento di Milwaukee, nel Wisconsin, per ampliare la capacità HPP destinata ai clienti del settore alimentare e delle bevande con etichetta pulita. Il nuovo sistema aumenta la produttività disponibile per i marchi che esternalizzano il processo, favorendo una commercializzazione più rapida senza la necessità di investimenti interni immediati.
- Ottobre 2025: Hiperbaric ha annunciato l'installazione di 30 macchine HPP a livello globale nel corso del 2025 e ha sottolineato l'espansione della propria rete di servizi di lavorazione conto terzi grazie a nuove partnership. Una base installata più ampia e una maggiore densità della rete di assistenza rafforzano il supporto post-vendita e riducono le difficoltà di adozione per i trasformatori che standardizzano la tecnologia HPP in più impianti e regioni.
- Ottobre 2024: Quintus Technologies ha lanciato il sistema di trattamento ad alta pressione QIF 600L, caratterizzato da una capacità di ciclo di 600 litri e un diametro del recipiente a pressione di 18.5 pollici, per migliorare l'efficienza del carico e la produttività. La maggiore capacità di produzione in lotti più grandi e i relativi vantaggi in termini di produttività consentono di ridurre i costi unitari, aiutando la tecnologia HPP ad espandersi oltre le nicchie di mercato di fascia alta, raggiungendo linee di trattamento a volumi più elevati.
Ambito del rapporto sul mercato globale dell'elaborazione non termica
Il mercato della lavorazione non termica è segmentato per tecnologia in HPP (lavorazione ad alta pressione), PEF (campo elettrico pulsante), ultrasuoni, irradiazione e altri. Per tipo di cibo, il mercato è segmentato in bevande, carne, latticini, frutta e verdura e altri. Il rapporto include anche le informazioni per area geografica segmentate in Nord America, Europa, Asia-Pacifico e Resto del mondo.
| Elaborazione ad alta pressione (HPP) |
| Campo elettrico pulsato (PEF) |
| Elaborazione ultravioletta (UV) |
| Elaborazione ad ultrasuoni |
| Irradiazione |
| Altro |
| Cibo e bevande | Frutta e verdura |
| Panetteria e Confetteria | |
| Carne, pollame e frutti di mare | |
| Latticini e alternative ai latticini | |
| Bevande | |
| Altro | |
| Cibo per Animali | |
| Altro |
| Produttori di alimenti e bevande |
| Laboratori di ricerca |
| Altro |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Europa | Germania |
| Francia | |
| Regno Unito | |
| Spagna | |
| Olanda | |
| Italia | |
| Svezia | |
| Polonia | |
| Belgio | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Australia | |
| Corea del Sud | |
| Indonesia | |
| Tailandia | |
| Singapore | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Cile | |
| Colombia | |
| Perù | |
| Resto del Sud America | |
| Medio Oriente & Africa | Emirati Arabi Uniti |
| Sud Africa | |
| Nigeria | |
| Arabia Saudita | |
| Egitto | |
| Marocco | |
| Turchia | |
| Resto del Medio Oriente e dell'Africa |
| Per tecnologia | Elaborazione ad alta pressione (HPP) | |
| Campo elettrico pulsato (PEF) | ||
| Elaborazione ultravioletta (UV) | ||
| Elaborazione ad ultrasuoni | ||
| Irradiazione | ||
| Altro | ||
| Per Applicazione | Cibo e bevande | Frutta e verdura |
| Panetteria e Confetteria | ||
| Carne, pollame e frutti di mare | ||
| Latticini e alternative ai latticini | ||
| Bevande | ||
| Altro | ||
| Cibo per Animali | ||
| Altro | ||
| Per utente finale | Produttori di alimenti e bevande | |
| Laboratori di ricerca | ||
| Altro | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
| Europa | Germania | |
| Francia | ||
| Regno Unito | ||
| Spagna | ||
| Olanda | ||
| Italia | ||
| Svezia | ||
| Polonia | ||
| Belgio | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Australia | ||
| Corea del Sud | ||
| Indonesia | ||
| Tailandia | ||
| Singapore | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Cile | ||
| Colombia | ||
| Perù | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Emirati Arabi Uniti | |
| Sud Africa | ||
| Nigeria | ||
| Arabia Saudita | ||
| Egitto | ||
| Marocco | ||
| Turchia | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato della lavorazione non termica?
Il mercato è valutato a 2.24 miliardi di dollari nel 2026 e si prevede che salirà a 3.36 miliardi di dollari entro il 2031, con un CAGR dell'8.43%.
Quale tecnologia è leader nel mercato della lavorazione non termica?
L'elaborazione ad alta pressione detiene una quota del 49.02%, supportata da un'ampia accettazione normativa e da installazioni commerciali nei settori delle bevande e delle carni.
Perché l'area Asia-Pacifico è la regione in più rapida crescita?
La rapida industrializzazione, il miglioramento delle normative sulla sicurezza alimentare e l'aumento della domanda di alimenti freschi di alta qualità da parte della classe media determineranno un CAGR del 9.98% nella regione Asia-Pacifico fino al 2031.
Quale segmento applicativo sta crescendo più rapidamente?
Il settore Pet Food registra il maggiore slancio con un CAGR del 10.28%, poiché le diete crude di alta qualità richiedono il controllo dei patogeni senza cottura.


