

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 15.82 miliardo di dollari |
| Dimensione del mercato (2031) | 20.02 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.80% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
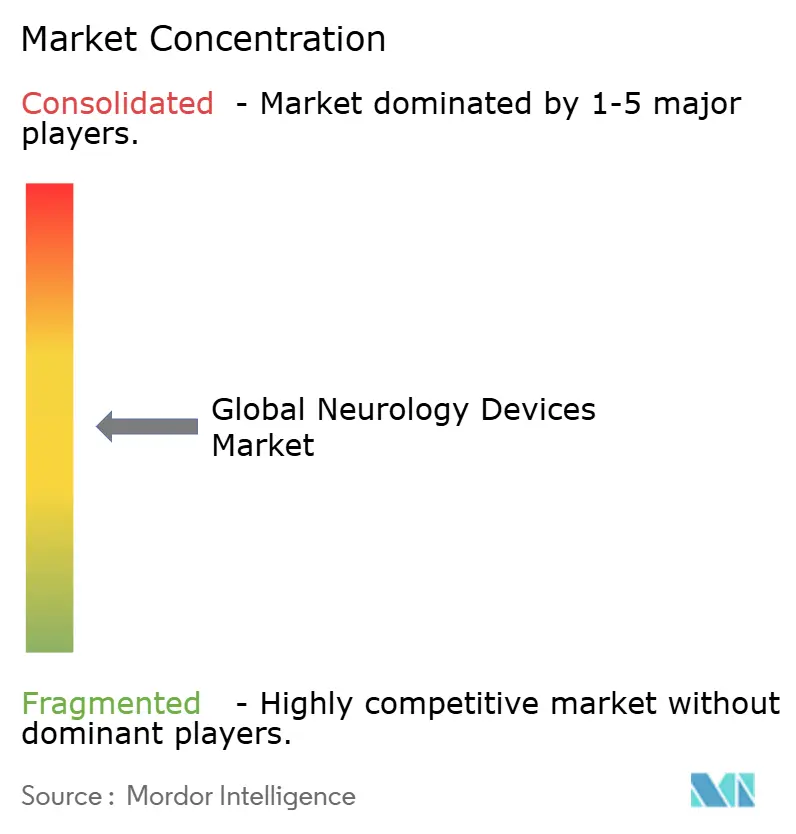
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei dispositivi neurologici a cura di Mordor Intelligence
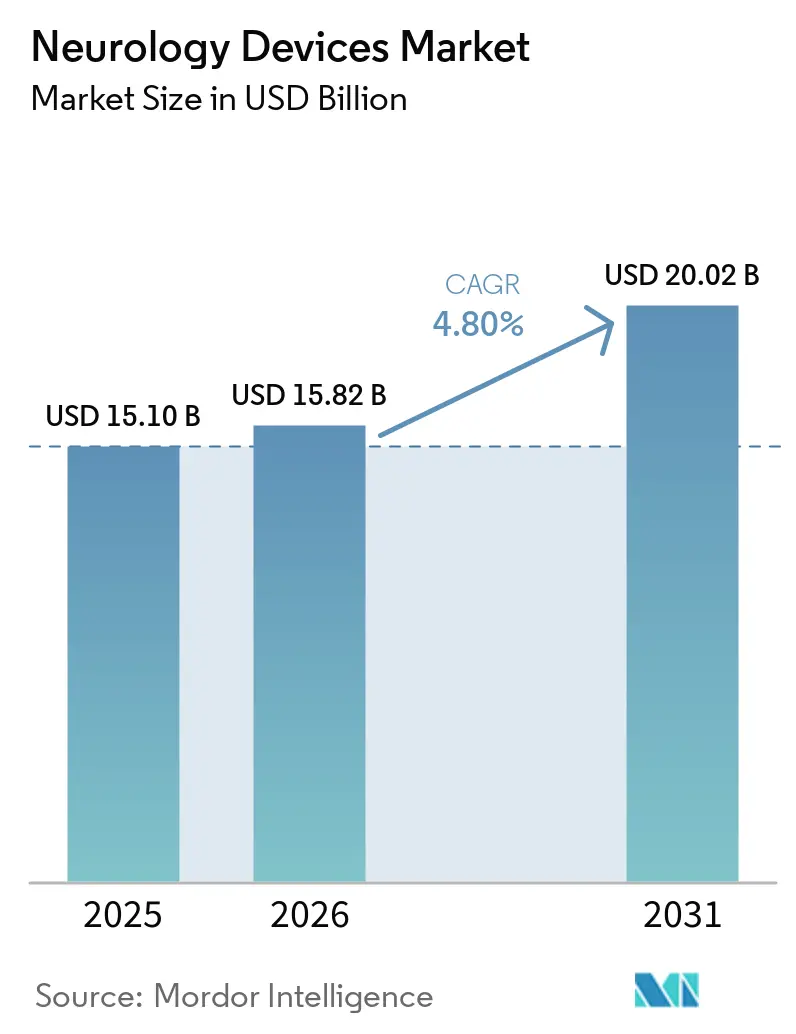
Si prevede che il mercato dei dispositivi neurologici crescerà da 15.10 miliardi di dollari nel 2025 e 15.82 miliardi di dollari nel 2026 a 20.02 miliardi di dollari entro il 2031, registrando un tasso di crescita annuo composto (CAGR) del 4.80% tra il 2026 e il 2031.
La crescita riflette un passaggio da interventi episodici e incentrati sull'ospedale a modelli di assistenza predittiva e ricchi di dati, supportati dall'intelligenza artificiale e da sistemi di neurostimolazione a circuito chiuso. La domanda si amplia poiché ictus, morbo di Parkinson, epilessia e dolore cronico rimangono problematiche di salute pubblica prioritarie e poiché l'invecchiamento della popolazione intensifica il carico di malattie neurologiche. Afflussi di capitali, accelerazioni delle autorizzazioni FDA per gli stimolatori adattivi e scoperte nel campo dei cateteri per trombectomia meccanica danno ulteriore slancio, mentre gli aggiornamenti dei codici di rimborso per i dispositivi a circuito chiuso riducono le difficoltà burocratiche per gli enti pagatori nei mercati chiave. Al contrario, i rischi per la catena di approvvigionamento relativi ai magneti di terre rare e alle leghe di bismuto, insieme alla carenza di chirurghi nei paesi a basso e medio reddito, limitano il pieno potenziale del mercato dei dispositivi neurologici.
Punti chiave del rapporto
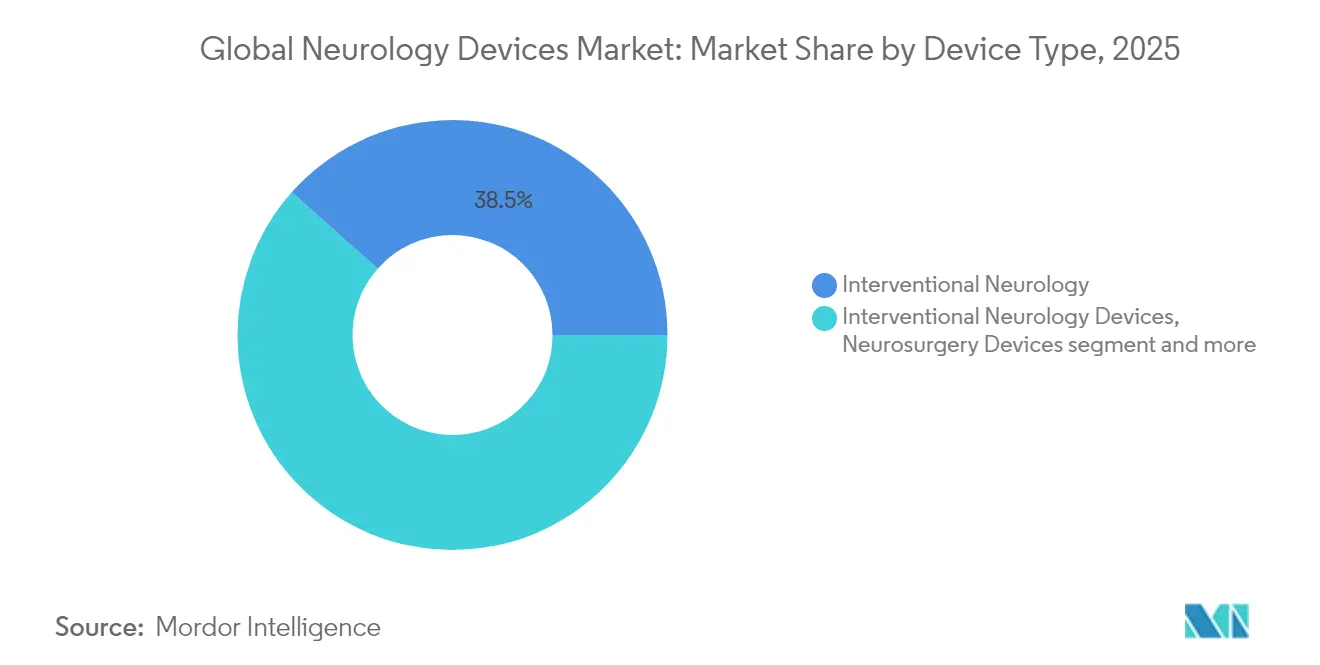
- Per tipologia di dispositivo, la neurologia interventistica ha dominato il mercato dei dispositivi neurologici con una quota del 38.45% nel 2025, mentre si prevede che la neuroriabilitazione e i dispositivi indossabili registreranno il tasso di crescita annuo composto (CAGR) più rapido, pari al 5.18%, fino al 2031.
- Per quanto riguarda le applicazioni, la gestione dell'ictus ha rappresentato il 43.88% del mercato dei dispositivi neurologici nel 2025; si prevede che il trattamento dell'epilessia crescerà a un tasso annuo composto del 5.66% fino al 2031.
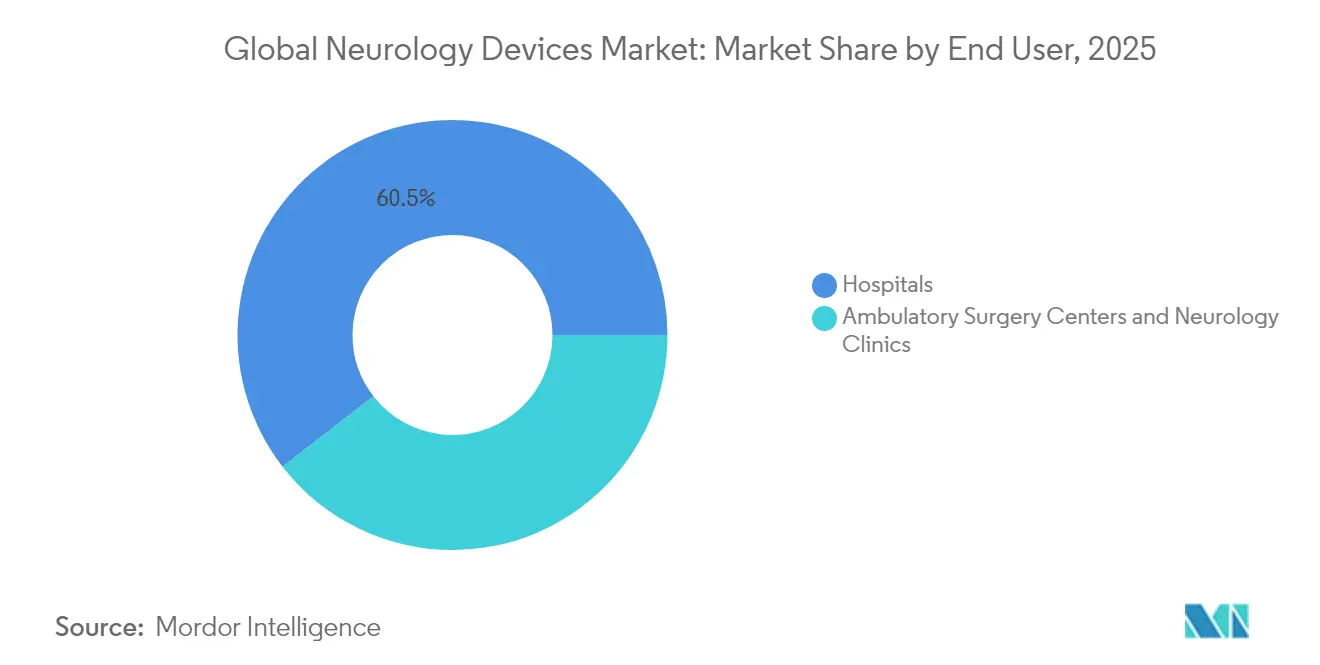
- Per quanto riguarda gli utenti finali, nel 2025 gli ospedali detenevano una quota di mercato del 60.49% per i dispositivi neurologici, mentre si prevede che l'assistenza domiciliare registrerà un CAGR del 6.17% fino al 2031.
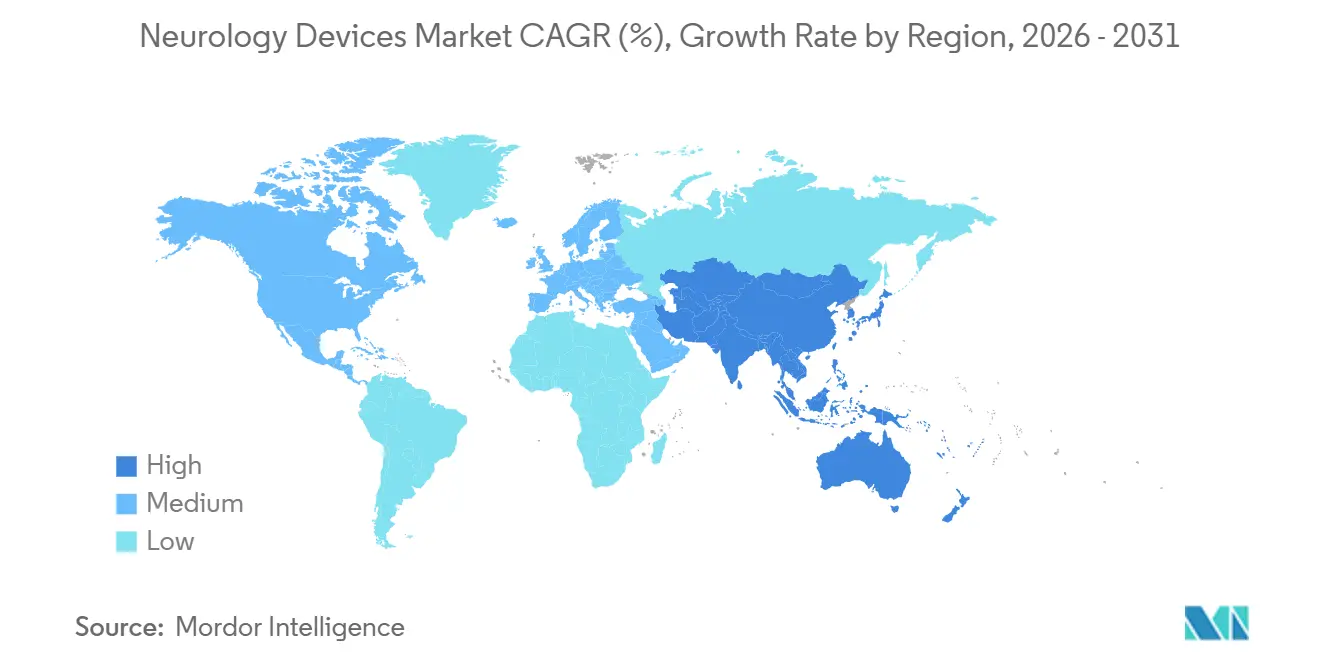
- Dal punto di vista geografico, il Nord America ha rappresentato il 40.27% della quota di fatturato nel 2025; la regione Asia-Pacifico è destinata a crescere a un tasso annuo composto del 6.92% nell'arco temporale previsto.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei dispositivi neurologici
Analisi dell'impatto del conducente
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento della prevalenza di disturbi neurovascolari e neurodegenerativi | + 1.2% | Globale, i più alti in Nord America, Europa, Giappone | A lungo termine (≥ 4 anni) |
| Progressi tecnologici nei dispositivi minimamente invasivi e guidati dalle immagini | + 0.9% | Nord America e UE leader; adozione in APAC in accelerazione | Medio termine (2–4 anni) |
| Ampliamento della spesa sanitaria e dei programmi di rimborso per la neuroriabilitazione | + 0.7% | Nord America e mercati chiave dell'UE; mercati APAC selettivi | Medio termine (2–4 anni) |
| Piattaforme di neurostimolazione a circuito chiuso basate sull'intelligenza artificiale | + 0.8% | Globale; adozione precoce negli Stati Uniti, in Germania e in Cina | A breve termine (≤ 2 anni) |
| EEG indossabile e monitoraggio neurologico a domicilio | + 0.6% | Globale; forte nei mercati pronti per la telemedicina | A breve termine (≤ 2 anni) |
| Piloti di telemedicina nella neuromodulazione | + 0.4% | Cina, Giappone; ricadute sui mercati emergenti | Medio termine (2–4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento della prevalenza di disturbi neurovascolari e neurodegenerativi
Le patologie neurologiche colpiscono oggi il 43% della popolazione globale, ampliando il bacino di dispositivi terapeutici a cui rivolgersi. L'ictus rimane un problema di primaria importanza: le occlusioni dei grandi vasi rappresentano fino al 40% dei casi ischemici e richiedono soluzioni di trombectomia rapida. Le sequele neurologiche post-virali conseguenti a COVID-19 e ad altri patogeni aumentano ulteriormente l'utilizzo dei dispositivi. Date queste realtà epidemiologiche, il mercato dei dispositivi neurologici continua a dare priorità a interventi ad alta efficacia e strategie scalabili di monitoraggio delle malattie croniche.
Progressi tecnologici nei dispositivi minimamente invasivi e guidati dalle immagini
Cateteri di aspirazione di quarta generazione, microcateteri orientabili e scanner MRI con gradiente di 300 mT/m riducono i tempi di procedura e aumentano la precisione diagnostica. Algoritmi in tempo reale integrati nei dispositivi per trombectomia migliorano il successo al primo passaggio e riducono i costi a valle. L'interazione tra robotica, realtà aumentata e intelligenza artificiale accelera le curve di apprendimento per i neurochirurghi, contribuendo ad affrontare le carenze di personale. Innalzando le soglie cliniche, gli aggiornamenti tecnologici consolidano la quota di mercato per le aziende ad alta intensità di ricerca e sviluppo e rafforzano le barriere all'ingresso, influenzando i fornitori a lungo termine nel settore dei dispositivi neurologici.
Ampliamento della spesa sanitaria e dei programmi di rimborso per la neuroriabilitazione
Gli Stati Uniti destinano il 40% della spesa globale per dispositivi medici, con modifiche alla codifica del 2025 (CPT 0735T, 0736T) che coprono esplicitamente gli stimolatori adattivi e l'ablazione a radiofrequenza pulsata. I perfezionamenti del Diagnosis-Related Group europeo incrementano il rimborso per la riabilitazione post-ictus, mentre l'assicurazione sanitaria nazionale giapponese ora finanzia i kit EEG domiciliari. Tuttavia, gli enti pagatori impongono un tetto massimo alla copertura per modalità emergenti come la taVNS, segnalando la necessità di dossier economico-sanitari più solidi. Di conseguenza, la crescita commerciale dipende da compensazioni di costo dimostrabili, non solo da innovazioni tecniche, all'interno del mercato dei dispositivi neurologici.
EEG indossabile e monitoraggio neurologico domiciliare: nuove entrate per i pazienti ambulatoriali
I sensori auricolari miniaturizzati EEG registrano i dati in modo continuo per 24 ore per identificare le crisi subcliniche, riducendo del 28% i giorni di telemetria dei pazienti ricoverati e liberando capacità per i casi acuti. [1]Fonte: IOP Publishing, “Un auricolare personalizzato per il monitoraggio EEG non invasivo a lungo termine”, iopscience.iop.org Negli Stati Uniti, gli enti pagatori commerciali rimborsano le revisioni EEG a distanza a 125 dollari a sessione, generando entrate simili a quelle di una rendita. In Europa e Australia, le piattaforme di tele-neurologia integrano l'analisi cloud per la diagnosi precoce delle ricadute nei pazienti affetti da sclerosi multipla. Di conseguenza, i produttori di dispositivi si diversificano verso il software-as-a-service, sfumando i confini tra le vendite di hardware e gli abbonamenti alla salute digitale nel mercato dei dispositivi neurologici.
Analisi dell'impatto della restrizione
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevato costo dei dispositivi e delle procedure | -0.8% | Globale; acuto nei mercati emergenti | A lungo termine (≥ 4 anni) |
| Cicli di approvazione normativa lunghi e complessi | -0.6% | Globale; dipendente dalla giurisdizione | Medio termine (2–4 anni) |
| Carenza di neurochirurghi interventisti | -0.5% | Africa, sud-est asiatico | A lungo termine (≥ 4 anni) |
| Rischio della catena di fornitura per i materiali delle terre rare | -0.3% | Approvvigionamento globale incentrato sulla Cina | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevato costo dei dispositivi e delle procedure
Gli impianti di stimolazione del midollo spinale costano tra i 35,000 e i 70,000 dollari, mentre le revisioni ne aggiungono tra i 15,000 e i 25,000 dollari, limitandone la diffusione tra le coorti sottoassicurate (Journal of Pain Research). I tassi di espianto si aggirano intorno al 10%, principalmente a causa della perdita di efficacia, aumentando l'ansia legata al costo totale di proprietà. In India, le spirali staccabili per la riparazione degli aneurismi sono soggette a dazi all'importazione del 10%, aggravando gli ostacoli all'accessibilità economica MD+DI. Tali vettori di costo rallentano l'adozione nonostante l'esigenza clinica.
Cicli di approvazione normativa lunghi e complessi
I dispositivi neurologici di Classe III potrebbero richiedere dai 180 ai 365 giorni di revisione pre-commercializzazione, prolungando i periodi di dispendio di denaro per gli innovatori di Greenlight Guru. Il Regolamento MDR europeo allunga ulteriormente i tempi di commercializzazione attraverso la dimostrazione obbligatoria dei benefici clinici e gli audit di sorveglianza post-commercializzazione. Le piccole aziende senza dispositivi di riferimento subiscono ritardi sproporzionati, spostando il vantaggio competitivo a favore di multinazionali consolidate nel settore dei dispositivi neurologici.
Analisi del segmento
Per tipo di dispositivo: la neurologia interventistica domina nonostante l'impennata della riabilitazione
I sistemi interventistici hanno conquistato una quota di mercato del 38.45% nei dispositivi neurologici nel 2025, con la trombectomia meccanica e gli impianti di deviazione del flusso diventati standard di cura per l'ictus ischemico acuto. I dati del registro EXCELLENT hanno mostrato tassi di riperfusione finale del 94.5% con il recuperatore EMBOTRAP, rafforzando la fiducia dei medici. Monitor neurodiagnostici, shunt del liquido cerebrospinale e impianti di neurostimolazione contribuiscono collettivamente a consolidare i budget per gli acquisti ospedalieri, mentre gli aggiornamenti delle piattaforme, come i microcateteri orientabili, mantengono rapidi i cicli di sostituzione del capitale.
I dispositivi riabilitativi e indossabili, con un CAGR del 5.18%, consentono sempre più il monitoraggio postoperatorio e delle malattie croniche a domicilio. Gli EEG indossabili in-ear rilevano i precursori delle crisi epilettiche, riducendo i ricoveri d'urgenza e ampliando i ricavi derivanti dai servizi ricorrenti. Le barriere competitive in questo ambito si basano sulla proprietà intellettuale dell'analisi dei dati piuttosto che sull'hardware, attirando l'ingresso di nuovi operatori tecnologici. Di conseguenza, i fornitori di cateteri e shunt tradizionali diversificano i portafogli per tutelarsi da una crescita più lenta dei prodotti maturi per sala operatoria.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per applicazione: la leadership nella gestione dell'ictus sfidata dall'innovazione nell'epilessia
La cura dell'ictus è rimasta fondamentale, rappresentando il 43.88% del mercato dei dispositivi neurologici nel 2025, grazie all'ampio rimborso dei cateteri per trombectomia e aspirazione. Il dispositivo milli-spinner di Stanford ha raggiunto un successo superiore al 90% nella rimozione dei coaguli, a dimostrazione dei continui progressi che consolidano il fatturato di questo segmento. Tuttavia, il volume delle procedure dipende dalla rapidità di arrivo in ospedale, il che ha spinto a investimenti paralleli in TAC su ambulanza.
Le terapie per l'epilessia crescono più rapidamente, con un CAGR del 5.66%, grazie a stimolatori cerebrali profondi adattivi e impianti di neurostimolazione reattiva che adattano gli impulsi ai segnali corticali in tempo reale. Le approvazioni FDA più ampie e la diagnostica EEG domiciliare ampliano il bacino di pazienti candidati oltre i casi refrattari, minacciando di ridurre la prevalenza dell'ictus nel periodo di previsione.
Per utente finale: il predominio degli ospedali si erode mentre l'assistenza domiciliare guadagna slancio
Nel 60.49, gli ospedali detenevano una quota di mercato del 2025% nel settore dei dispositivi neurologici, sostenuta dalle infrastrutture delle sale operatorie e dalle esigenze di monitoraggio in terapia intensiva. Interventi complessi, dal clipping dell'aneurisma all'impianto di stimolatori del midollo spinale, richiedono ancora reparti di degenza e team multidisciplinari.
L'assistenza domiciliare, in crescita con un CAGR del 6.17%, sfrutta patch EEG indossabili e caschi rTMS portatili del peso di 3 kg, consentendo la terapia durante le attività quotidiane (Nature Communications). I codici di monitoraggio fisiologico a distanza di Medicare rimborsano le revisioni dei dati EEG, migliorando la redditività commerciale. Con il miglioramento dell'usabilità dei dispositivi, il mercato dei dispositivi neurologici si sta progressivamente separando dalla crescita dei volumi delle strutture fisiche.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
Mercato dei dispositivi per neurologia del Nord America
Il Nord America ha guidato il fatturato con una quota del 40.27% nel 2025, grazie a una solida copertura da parte dei pagatori, neurologi altamente qualificati ed ecosistemi di ricerca e sviluppo. Il modello canadese a pagatore unico finanzia studi clinici SCS a ciclo chiuso a livello nazionale, mentre il Messico accelera l'approvvigionamento di risonanza magnetica attraverso partnership pubblico-private.
Mercato dei dispositivi neurologici nella regione Asia-Pacifico
L'area Asia-Pacifico registra il CAGR più rapido, pari al 6.92%, trainata dalla roadmap cinese del BCI e dai progetti pilota di assistenza a distanza del Giappone. I sussidi governativi sovvenzionano la produzione nazionale di deviatori di flusso, riducendo la dipendenza dalle importazioni e rafforzando i leader locali. L'India registra una crescita a due cifre nelle vendite di sistemi a bobina staccabile, con l'espansione della sua generazione di anziani, sebbene permangano divari in termini di accessibilità economica.
Mercato europeo dei dispositivi neurologici
L'Europa continua a contribuire in modo costante, enfatizzando la dimostrazione del valore clinico nell'ambito della normativa sui dispositivi medici. La crescente incidenza di idrocefalo in Germania alimenta la domanda di shunt, mentre il Regno Unito sperimenta percorsi per l'ictus basati su intelligenza artificiale che potrebbero estendersi a tutto il continente. Nel frattempo, il potenziale riconoscimento da parte della Svizzera delle approvazioni FDA semplifica i lanci su due mercati, a vantaggio dei produttori statunitensi.
Ottieni analisi su importanti mercati geografici
Scarica PDF
Panorama normativo
I dispositivi neurologici rientrano nelle classi di rischio II e III, e molti prodotti di neurostimolazione e combinazioni farmaco-dispositivo richiedono una revisione multicentrica oltre agli obblighi post-commercializzazione. Negli Stati Uniti, l'Ufficio dei Prodotti Combinati della FDA determina la giurisdizione primaria utilizzando la Modalità di Azione Primaria (PMOA) ai sensi del 21 CFR Parte 3, coordinando le revisioni tra CDRH, CDER e CBER, a seconda dei casi, per le combinazioni neuroterapeutiche.
In Europa, il Regolamento UE 2017/745 (MDR) continua a influenzare le approvazioni e la conformità del ciclo di vita, compresi i requisiti dell'articolo 117 relativi al contributo dell'organismo notificato quando un medicinale incorpora un dispositivo medico come parte integrante, con il coordinamento dell'EMA tramite il suo Gruppo operativo sui prodotti combinati (COMBO). Le aspettative in materia di conformità si inaspriscono anche attraverso gli aggiornamenti degli standard: la norma ISO 20417:2026 (informazioni fornite dal fabbricante), pubblicata a marzo 2026, e la norma ISO 10993-6:2026 (effetti locali dopo l'impianto), pubblicata ad aprile 2026, riguardano l'etichettatura e le prove di biocompatibilità degli impianti neurologici e dei materiali correlati.
Analisi della catena del valore
La catena del valore dei dispositivi neurologici inizia con input specializzati (polimeri e metalli di grado implantare, componenti di terre rare per determinati sistemi impiantabili, semiconduttori, sensori e imballaggi sterili) e prosegue con controlli di progettazione, verifica/validazione e produzione regolamentata secondo sistemi di qualità conformi alla norma ISO 13485. Seguono la sterilizzazione e il rilascio finale, mentre l'esecuzione del canale si basa sulla formazione clinica e sul supporto procedurale sia in ambito ospedaliero che ambulatoriale. La neuroriabilitazione e il monitoraggio aggiungono ulteriori requisiti, in quanto i servizi basati su software diventano parte integrante della revisione a distanza e della gestione longitudinale dei dati.
La conformità e la continuità dell'approvvigionamento sono punti critici fondamentali. La gestione dei prodotti combinati comporta un sovraccarico di processo, poiché i produttori devono allineare i percorsi di revisione FDA basati sul PMOA con i doppi requisiti di qualità (sistemi di qualità del dispositivo più cGMP del farmaco per le combinazioni pertinenti), e i flussi di lavoro dell'MDR UE possono richiedere la capacità di un organismo notificato per i componenti del dispositivo. Sul fronte dell'offerta, la pressione sui costi entro il 2025 dovuta all'esposizione ai dazi e ai lunghi tempi di consegna per componenti come semiconduttori e materiali di imballaggio ha aumentato l'interesse per basi di approvvigionamento più resilienti, con i produttori che hanno una produzione significativa negli Stati Uniti che citano una minore sensibilità ai dazi rispetto ai concorrenti che dipendono da componenti importati.
Panorama competitivo
Il mercato dei dispositivi neurologici rimane moderatamente frammentato, poiché i principali attori detengono circa la metà del fatturato totale. Medtronic è leader nella neurostimolazione e nell'intervento sull'ictus, rafforzato dalla prima approvazione della FDA per la DBS adattiva nel 2025. L'acquisizione di Inari Medical da parte di Stryker per 4.9 miliardi di dollari rafforza il suo continuum di dispositivi vascolari, aggiungendo FlowTriever alla sua suite di rimozione dei coaguli [2] Fonte: Stryker Investor Relations, "Stryker completa l'acquisizione di Inari Medical", investors.stryker.com . L'acquisto di Nevro da parte di Globus Medical per 250 milioni di dollari offre scalabilità nella terapia del dolore e IP a ciclo chiuso MedTech Dive.
Le alleanze strategiche combinano sempre più imaging, intelligenza artificiale e hardware. Philips collabora con Nvidia per integrare acceleratori di reti neurali negli scanner MRI BlueSeal, riducendo i tempi di scansione e migliorando la precisione del triage. MedTech Dive. GE HealthCare promuove sistemi MRI head-only con bobine a gradiente asimmetrico per una neurorisoluzione superiore del 50%. GE HealthCare. I finanziamenti di venture capital rimangono sostenuti: le startup neurotecnologiche si sono assicurate 2.3 miliardi di dollari in 129 accordi nel 2024, a dimostrazione dell'interesse degli investitori per le soluzioni "white-space" nella stimolazione adattiva e nelle interfacce cervello-computer. Neurotecnologie.
Le aziende più piccole si specializzano: Imperative Care si concentra sui cateteri di aspirazione Zoom, Synchron sviluppa le interfacce a contatto endovascolari (BCI) e Cerenovus perfeziona la geometria dei cateteri di aspirazione. Per competere, le aziende consolidate estendono i livelli di servizio come la programmazione remota e l'analisi predittiva, creando ecosistemi stabili. Il patrimonio di proprietà intellettuale, la forza normativa e la convalida economico-sanitaria contribuiscono a creare un vantaggio duraturo nel settore in continua evoluzione dei dispositivi neurologici.
Leader del settore dei dispositivi neurologici
Boston Scientific Corporation
Stryker Corporation
B. Braun Melsungen AG
PLC Medtronic
Abbott Laboratories
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Marzo 2026: Medtronic ha ottenuto l'autorizzazione FDA 510(k) per il sistema chirurgico Stealth AXiS per interventi cranici e otorinolaringoiatrici. L'autorizzazione rafforza la suite di strumenti di navigazione cranica e stereotassia di Medtronic, supportando la standardizzazione delle procedure e l'integrazione del flusso di lavoro nelle sale operatorie di neurochirurgia.
- Febbraio 2025: Medtronic ha ottenuto l'approvazione della FDA statunitense per il suo sistema di stimolazione cerebrale profonda BrainSense Adaptive per le persone affette dal morbo di Parkinson. Questo traguardo normativo rappresenta un passo avanti nella DBS adattiva, basata sul rilevamento e in grado di adattare la terapia, e rafforza il vantaggio competitivo nel campo della neuromodulazione impiantabile.
- Novembre 2024: GE HealthCare ha ricevuto l'autorizzazione 510(k) dalla FDA per il sistema di risonanza magnetica per la testa SIGNA MAGNUS con prestazioni ad alto gradiente. L'autorizzazione amplia l'accesso a piattaforme di neuroimaging dedicate che possono migliorare la produttività diagnostica e il triage nei percorsi di cura ad alta intensità neurologica.
Ambito e metodologia
Secondo quanto riportato nel documento, i dispositivi neurologici sono dispositivi medici che aiutano a diagnosticare, prevenire e trattare una varietà di disturbi e condizioni neurologiche, come il morbo di Alzheimer, il morbo di Parkinson, la depressione maggiore e le lesioni cerebrali traumatiche. Il mercato dei dispositivi neurologici è segmentato per tipologia di dispositivo (dispositivi per la gestione del liquido cerebrospinale, dispositivi per neurologia interventistica, dispositivi per neurochirurgia, dispositivi per neurostimolazione e altri tipi di dispositivi) e per area geografica (Nord America, Europa, Asia-Pacifico, Medio Oriente e Africa e Sud America). Il rapporto di mercato copre anche le stime delle dimensioni e delle tendenze del mercato per 17 diversi paesi nelle principali regioni del mondo. Il rapporto offre il valore (in milioni di dollari USA) per i segmenti sopra menzionati.
Per tipo di dispositivo
| Dispositivi di neurostimolazione |
| Dispositivi di neurologia interventistica |
| Dispositivi per neurochirurgia |
| Dispositivi per la gestione del liquido cerebrospinale |
| Dispositivi neurodiagnostici e di monitoraggio |
| Neuroriabilitazione e dispositivi indossabili |
Per Applicazione
| Gestione dell'ictus |
| Dolore cronico e disturbi del movimento |
| Epilessia |
| Malattie neurodegenerative |
| Lesioni traumatiche al cervello e alla colonna vertebrale |
| Altre applicazioni |
Per utente finale
| Ospedali |
| Centri di Chirurgia Ambulatoriale |
| Neurologia e cliniche specialistiche |
| Impostazioni per l'assistenza domiciliare |
| Altri utenti finali |
Per geografia
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Australia | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Medio Oriente & Africa | GCC |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di dispositivo | Dispositivi di neurostimolazione | |
| Dispositivi di neurologia interventistica | ||
| Dispositivi per neurochirurgia | ||
| Dispositivi per la gestione del liquido cerebrospinale | ||
| Dispositivi neurodiagnostici e di monitoraggio | ||
| Neuroriabilitazione e dispositivi indossabili | ||
| Per Applicazione | Gestione dell'ictus | |
| Dolore cronico e disturbi del movimento | ||
| Epilessia | ||
| Malattie neurodegenerative | ||
| Lesioni traumatiche al cervello e alla colonna vertebrale | ||
| Altre applicazioni | ||
| Per utente finale | Ospedali | |
| Centri di Chirurgia Ambulatoriale | ||
| Neurologia e cliniche specialistiche | ||
| Impostazioni per l'assistenza domiciliare | ||
| Altri utenti finali | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | GCC | |
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quanto è grande il mercato globale dei dispositivi neurologici?
Si prevede che la dimensione del mercato globale dei dispositivi neurologici raggiungerà i 15.82 miliardi di dollari nel 2026 e crescerà a un CAGR del 4.80% per raggiungere i 20.02 miliardi di dollari entro il 2031.
– Qual è la dimensione attuale del mercato globale dei dispositivi neurologici?
Nel 2026, la dimensione del mercato globale dei dispositivi neurologici dovrebbe raggiungere i 15.82 miliardi di dollari.
– Chi sono i principali attori globali in questo mercato del Dispositivi neurologici?
Boston Scientific Corporation, Stryker Corporation, B. Braun Melsungen AG, Medtronic PLC e Abbott Laboratories sono le principali aziende che operano nel mercato globale dei dispositivi neurologici.
Qual è la regione in più rapida crescita nel mercato globale dei dispositivi neurologici?
Si stima che l'Asia del Pacifico cresca al CAGR più elevato nel periodo di previsione (2026-2031).
– Quale regione ha la quota maggiore nel mercato globale dei dispositivi neurologici?
Nel 2025, il Nord America rappresenta la maggiore quota di mercato nel mercato globale dei dispositivi neurologici.


