

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
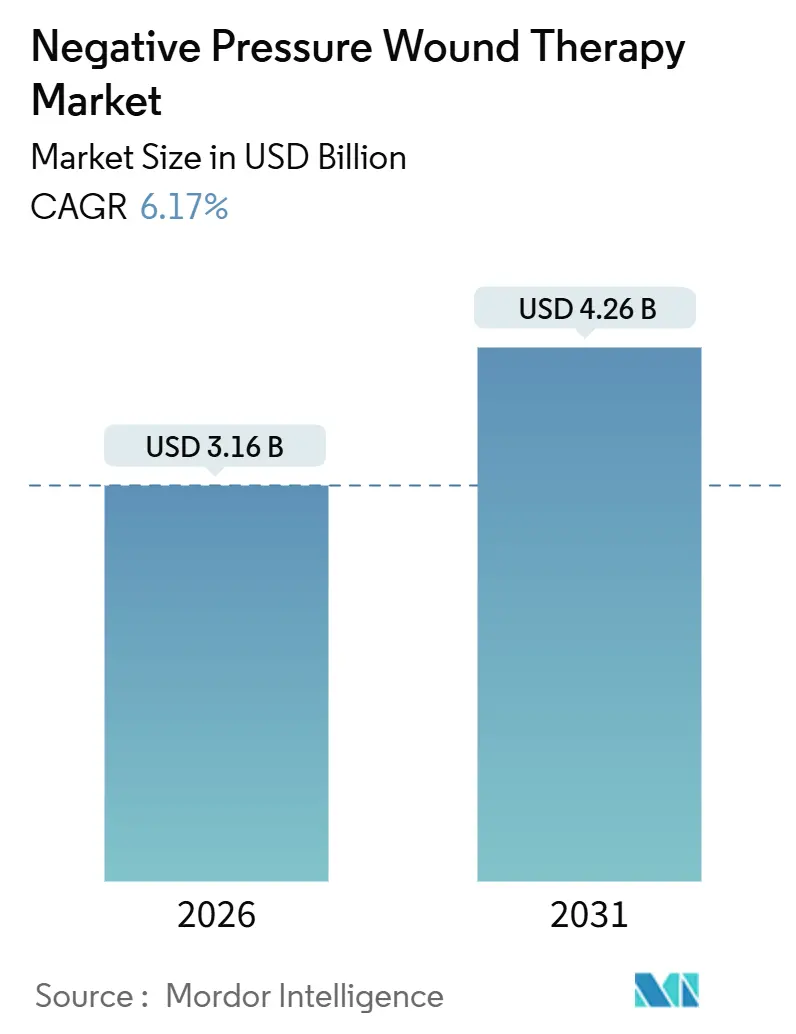
| Dimensione del mercato (2026) | 3.16 miliardo di dollari |
| Dimensione del mercato (2031) | 4.26 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 6.17% CAGR |
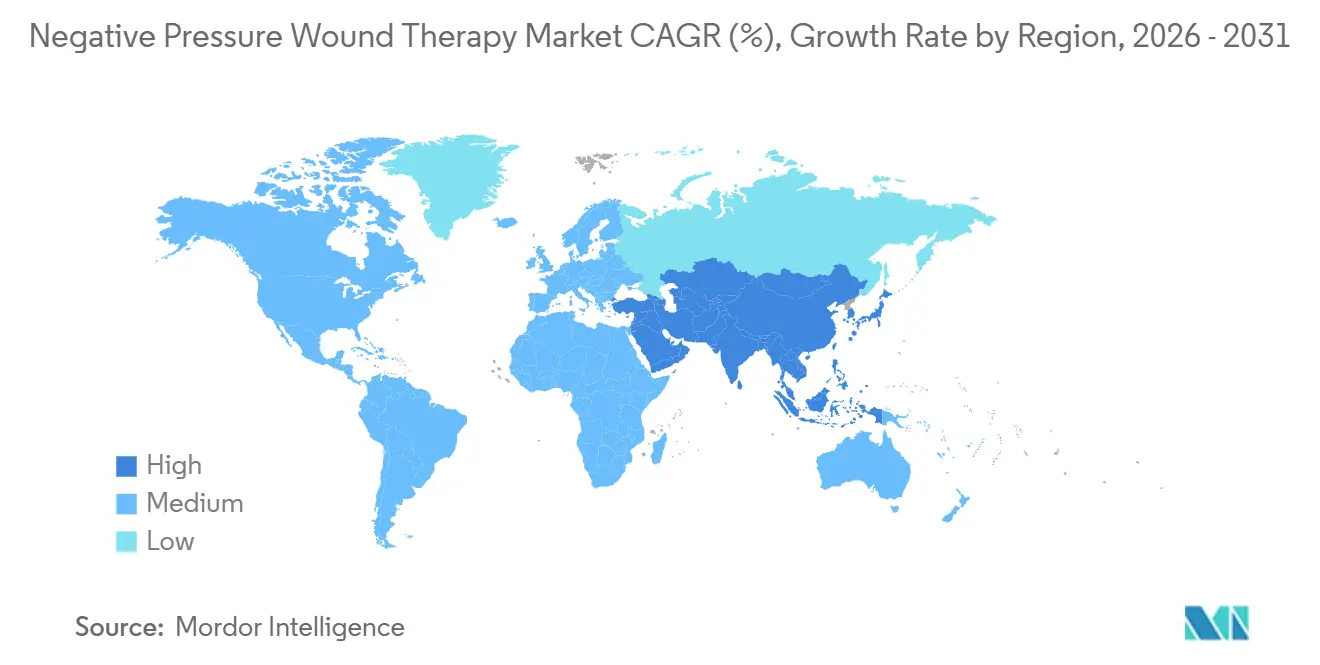
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato della terapia delle ferite a pressione negativa di Mordor Intelligence
Il mercato della terapia a pressione negativa per la cura delle ferite ha raggiunto un valore di 3.16 miliardi di dollari nel 2026 e si prevede che arriverà a 4.26 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 6.17%. La miniaturizzazione dei dispositivi, un rimborso più ampio e l'integrazione del monitoraggio digitale stanno trasformando quella che un tempo era una terapia ospedaliera in un servizio essenziale per l'assistenza domiciliare, mentre la crescente prevalenza di piede diabetico e ulcere venose degli arti inferiori mantiene la domanda complessiva su una traiettoria ascendente. Le pompe portatili monouso, che funzionano per sette giorni con una sola carica, sono apprezzate dai centri di chirurgia ambulatoriale desiderosi di evitare la contaminazione incrociata, e lo stesso design aiuta le squadre umanitarie a stabilizzare ferite complesse durante l'evacuazione. Il Nord America rimane il principale motore di fatturato grazie alla copertura Medicare migliorata per le incisioni ad alto rischio, tuttavia l'Asia-Pacifico registra la crescita incrementale più rapida, poiché Cina e India finanziano programmi di cura delle ferite nelle aree rurali. L'attenzione competitiva si è spostata dai tagli di prezzo all'acquisizione di dati, con le pompe intelligenti che trasmettono la costanza della pressione e il volume dell'essudato che si aggiudicano ora le gare d'appalto ospedaliere. [1] Centers for Medicare & Medicaid Services, “Local Coverage Determination (LCD) L33821,” cms.gov
Punti chiave del rapporto
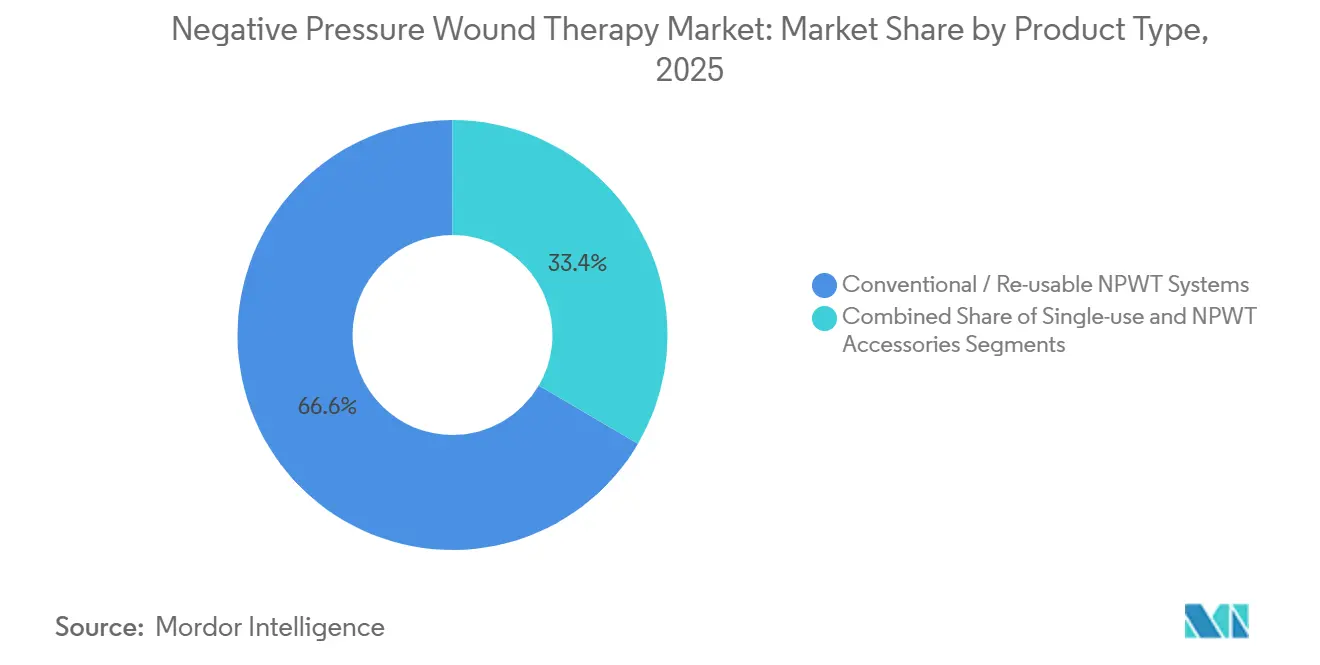
- Per tipologia di prodotto, nel 2025 i sistemi riutilizzabili convenzionali detenevano il 66.56% della quota di mercato della terapia a pressione negativa delle ferite, mentre si prevede che i sistemi monouso cresceranno a un CAGR del 9.62% entro il 2031.
- Per modalità di erogazione, le pompe portatili hanno dominato con una quota del 58.63% nel 2025 e si prevede che cresceranno a un CAGR del 9.13% fino al 2031.
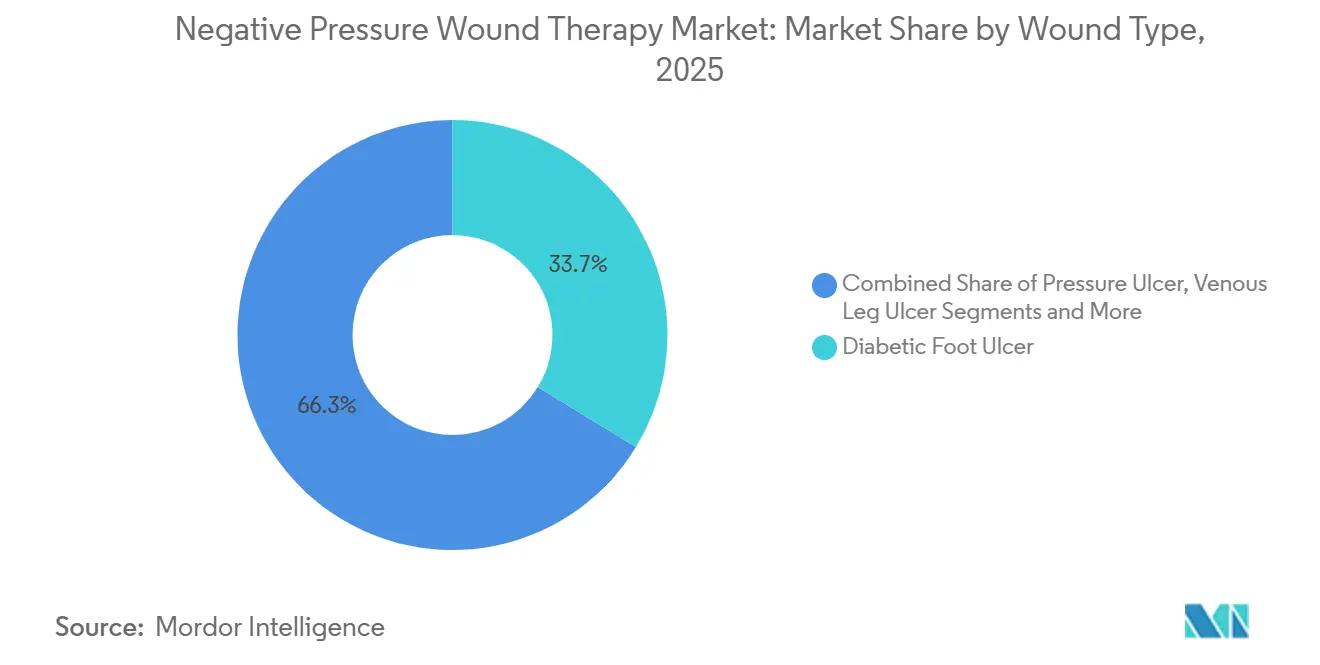
- In base al tipo di ferita, le ulcere del piede diabetico hanno conquistato una quota del 33.72% del mercato della terapia a pressione negativa per le ferite nel 2025, mentre le ustioni sono destinate a registrare il CAGR più rapido, pari all'8.45%, tra il 2026 e il 2031.
- Per utente finale, gli ospedali hanno rappresentato il 53.81% dei ricavi nel 2025, mentre le strutture di assistenza domiciliare stanno crescendo a un CAGR del 10.64% fino al 2031.
- In termini geografici, il Nord America ha registrato una quota del 39.61% nel 2025; l'Asia-Pacifico registra il CAGR più alto, pari all'8.72%, previsto fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale della terapia delle ferite a pressione negativa
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento dell'incidenza di ferite traumatiche e croniche | + 1.4% | Globale con focus su Nord America e UE-5 | Medio termine (2-4 anni) |
| Crescente prevalenza di ulcere venose del piede diabetico e delle gambe | + 1.6% | Globale, più forte in India, Cina e Medio Oriente | A lungo termine (≥ 4 anni) |
| Innovazione tecnologica continua nelle pompe NPWT | + 1.1% | Nord America e nucleo dell'UE, con ripercussioni sui centri urbani dell'APAC | A breve termine (≤ 2 anni) |
| Rimborso più ampio negli Stati Uniti e nell'UE-5 | + 0.9% | Nord America ed Europa occidentale | Medio termine (2-4 anni) |
| Integrazione con piattaforme digitali di monitoraggio delle ferite | + 0.7% | Nord America, Germania e Regno Unito | A breve termine (≤ 2 anni) |
| Impennata di adozioni in ambito umanitario e militare | + 0.5% | Zone di conflitto e regioni soggette a disastri in tutto il mondo | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento dell'incidenza di ferite traumatiche e croniche
Gli incidenti stradali causano la morte di 1.35 milioni di persone ogni anno e i sopravvissuti spesso presentano traumi complessi dei tessuti molli che guariscono più velocemente sotto pressione negativa costante. [2] Organizzazione Mondiale della Sanità, “Infortuni stradali: dati chiave”, who.int Le ulcere da pressione colpiscono fino a 3 milioni di residenti negli Stati Uniti ogni anno e creano un onere di 20 miliardi di dollari che i pagatori mirano a ridurre con l'implementazione precoce della NPWT. Le popolazioni over 65 costituiscono ora una quota crescente dei paesi OCSE e la guarigione compromessa in questa coorte spinge i medici verso terapie che accelerano la granulazione. Le infezioni del sito chirurgico si verificano nel 2%-5% delle procedure ospedaliere, convincendo i chirurghi ad applicare la pressione negativa profilattica alle incisioni pulite e chiuse dopo che la FDA ha ampliato l'etichettatura nel 2024. I centri traumatologici in Ucraina e Gaza hanno documentato un aumento del 40% delle ferite complesse agli arti durante il 2024 e i chirurghi sul campo hanno regolarmente richiesto unità NPWT portatili per evitare amputazioni secondarie.
Crescente prevalenza di ulcere venose del piede diabetico e delle gambe
La Federazione Internazionale del Diabete ha contato 537 milioni di adulti che convivono con il diabete nel 2024 e si stima che il 6.3% abbia sofferto di almeno un'ulcera al piede. [3] Federazione Internazionale del Diabete, “IDF Diabetes Atlas 10th Edition,” idf.org I tassi di recidiva raggiungono il 40% entro un anno e il 65% entro cinque, trasformando ogni paziente in un consumatore ripetuto di medicazioni e pompe. Le ulcere venose alle gambe si verificano nell'1% degli adulti nelle economie sviluppate e rispondono bene alla NPWT quando la sola terapia compressiva fallisce. Le amputazioni legate al diabete sono aumentate del 15% negli Stati Uniti tra il 2020 e il 2024, spingendo Medicare ad ampliare la copertura per le applicazioni di pressione negativa a domicilio. Il programma nazionale indiano per le malattie non trasmissibili ha stanziato 150 milioni di dollari nel 2024 per sovvenzionare i materiali di consumo per la NPWT negli ospedali pubblici, segnalando una crescita della domanda a lungo termine.
Innovazione tecnologica continua nelle pompe NPWT
Il sistema PICO da 100 grammi di Smith & Nephew consente ai pazienti di rimanere mobili e di ridurre la degenza ospedaliera in media di 2.3 giorni. I sensori di pressione in tempo reale emettono avvisi quando i livelli terapeutici scendono al di sotto di -80 mmHg, prevenendo interruzioni inaspettate. Prevena Restor di Solventum, autorizzato nel 2024, integra medicazioni antimicrobiche che rilasciano ioni d'argento, riducendo il rischio di infezione al di sotto del 3%. Le batterie agli ioni di litio ora alimentano le pompe fino a dieci giorni, un balzo in avanti rispetto al limite di 48 ore comune cinque anni fa. I dispositivi monouso senza contenitore assorbono l'essudato in polimeri superassorbenti e riducono i costi degli episodi fino al 40% rispetto ai kit riutilizzabili che richiedono la sterilizzazione.
Rimborso più ampio negli Stati Uniti e nell'UE-5
La revisione della normativa LCD L33821 di Medicare del 2024 ha esteso la copertura alle incisioni ad alto rischio, raddoppiando il bacino di pazienti idonei senza imporre nuovi massimali di spesa. Le assicurazioni private hanno rapidamente recepito il cambiamento, che ha spostato la gestione delle ferite dai centri di degenza a quelli ambulatoriali. Il Comitato misto federale tedesco ha autorizzato il rimborso dell'assistenza domiciliare vincolato a teleconsulti settimanali, creando un modello che Francia e Italia stanno ancora valutando. Il rimborso settimanale è in media di 150 dollari con Medicare, ma può superare i 300 dollari con i piani commerciali, lasciando ai produttori la possibilità di raggruppare i materiali di consumo in modo redditizio. L'inerzia politica nell'Europa meridionale mantiene dominante l'utilizzo ospedaliero, ma la pressione competitiva potrebbe costringere all'armonizzazione.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Costi elevati di dispositivi e terapie | -0.8% | Mercati emergenti in APAC, America Latina e MEA | A lungo termine (≥ 4 anni) |
| Complicanze procedurali (sanguinamento, infezione) | -0.5% | Rischio globale più elevato in contesti con risorse limitate | Medio termine (2-4 anni) |
| Rimborso incerto per i sistemi monouso | -0.4% | India, Brasile, Sud Africa | Medio termine (2-4 anni) |
| Norme sullo smaltimento dei rifiuti NPWT | -0.3% | UE e alcuni stati degli Stati Uniti come California e New York | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Costi elevati di dispositivi e terapie
I prezzi di acquisto per le pompe riutilizzabili variano da 8,000 a 15,000 dollari, e quattro settimane di prodotti monouso possono aggiungere 2,500 dollari, una somma che supera la spesa sanitaria pro capite annuale in molti paesi a basso reddito. I contratti di leasing alleggeriscono l'investimento in conto capitale, ma vincolano gli ospedali a un unico fornitore per un massimo di cinque anni. I kit monouso costano 400-800 dollari ciascuno e rimangono inaccessibili per i pazienti che pagano di tasca propria nelle zone rurali dell'India, anche dopo i sussidi. Studi di costo-efficacia mostrano un risparmio del 20% sui costi di cura quando la NPWT sostituisce il trattamento ospedaliero prolungato, ma gli ospedali raramente beneficiano direttamente di tale beneficio.
Complicanze procedurali (sanguinamento, infezione)
Uno studio del 2024 del Journal of Wound Care, condotto su 1,200 pazienti, ha riportato un tasso di sanguinamento del 3.2%, che sale al 7% nei casi post-cardiochirurgia. Il database MAUDE della FDA ha elencato 142 eventi avversi correlati alle unità a pressione negativa nello stesso anno, tra cui 18 casi di ritenzione di frammenti di schiuma che hanno richiesto la rimozione chirurgica. Punteggi del dolore di 6-8 durante la rimozione della medicazione spingono il 12% dei pazienti assistiti a domicilio a interrompere prematuramente la terapia. Una migliore formazione del personale medico e medicazioni avanzate che incorporano strati antimicrobici contribuiscono ad attenuare il problema, ma la percezione del rischio ne rallenta ancora l'adozione nelle strutture avverse al rischio.
Analisi del segmento
Per tipo di prodotto: monouso Migliora il controllo delle infezioni
Le pompe riutilizzabili hanno mantenuto una quota del 66.56% del mercato della terapia a pressione negativa delle ferite nel 2025, favorite dagli ospedali che ammortizzano il capitale in sette anni e apprezzano le impostazioni di pressione regolabili. I dispositivi monouso sono in rotta verso un CAGR del 9.62% entro il 2031, poiché i centri chirurgici ambulatoriali migliorano i protocolli di controllo delle infezioni. Queste strutture apprezzano il fatto che ogni kit arrivi sterile e venga consegnato al paziente, eliminando la necessità di ritrattamento. Accessori come medicazioni, teli e contenitori costituiscono un flusso costante di materiali di consumo che protegge i ricavi quando i budget si restringono. I connettori proprietari garantiscono la fedeltà al marchio perché le medicazioni della concorrenza non si adattano alla testa della pompa. I dispositivi monouso prosperano dove i contribuenti coprono il costo per episodio più elevato per evitare reclami per contaminazione incrociata, una tendenza più evidente negli Stati Uniti.
Le piattaforme riutilizzabili rimangono rilevanti nei centri traumatologici che utilizzano una sola pompa ogni giorno per trattare più ferite ad alto essudato, mantenendo bassi i costi per paziente. La concorrenza si intensifica poiché le aziende più piccole sfruttano il percorso 510(k) della FDA per lanciare dispositivi di nicchia entro nove mesi, surclassando le multinazionali sul prezzo senza sacrificare le funzionalità principali. Il settore della terapia a pressione negativa delle ferite ora osserva se i contribuenti europei seguiranno le tendenze statunitensi in materia di negligenza, che favoriscono i dispositivi monouso nonostante l'onere dei rifiuti.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per modalità di consegna: la portabilità sblocca la dimissione a domicilio
I dispositivi portatili hanno rappresentato il 58.63% dei ricavi derivanti dalla modalità di erogazione nel 2025 e puntano a un CAGR del 9.13% entro il 2031, poiché i contribuenti trasferiscono i costi dai letti ospedalieri alle strutture domiciliari. Con un peso inferiore a 500 grammi e un funzionamento silenzioso a 45 decibel, le pompe moderne consentono ai pazienti di dormire comodamente e camminare liberamente, migliorando l'aderenza alla terapia. La durata della batteria fino a dieci giorni riduce le visite degli operatori sanitari per la ricarica.
Le pompe fisse rimangono indispensabili nelle unità di terapia intensiva, dove l'essudato della ferita può superare i 200 ml all'ora e i cicli di instillazione richiedono una gestione precisa dei fluidi. Medicare rimborsa entrambe le modalità in egual misura, ma le assicurazioni commerciali spesso richiedono sistemi portatili per la copertura post-dimissione. I produttori si differenziano per la logica di allarme e la connettività cloud piuttosto che per la potenza di aspirazione, a dimostrazione del fatto che ora è il software a guidare gli acquisti. Le pompe portatili dettano quindi il tono per i modelli di business dell'assistenza domiciliare, mentre le unità fisse trovano una nicchia stabile nei reparti ad alta acuità. Il mercato della terapia a pressione negativa delle ferite ora dipende dalla capacità del monitoraggio remoto di convincere i pagatori in ritardo che l'assistenza domiciliare offre risultati equivalenti al trattamento ospedaliero.
Per tipo di ferita: Aumento delle ferite da ustione nei protocolli sul campo
Le ulcere del piede diabetico rappresentavano il 33.72% nel 2025, riflettendo l'impatto globale del diabete. I casi di ustioni cresceranno più rapidamente, con un CAGR dell'8.45%, poiché le linee guida militari e i protocolli umanitari indicano la NPWT come terapia di prima linea per le lesioni che superano il 20% della superficie corporea.
Le ulcere da pressione e le ulcere venose degli arti inferiori rappresentano flussi di entrate costanti e di lunga durata, ma mostrano una crescita più lenta a livello di unità, poiché le superfici di ridistribuzione preventiva della pressione stanno migliorando. Le ferite traumatiche e chirurgiche costituiscono un gruppo eterogeneo che apprezza la flessibilità della NPWT a diverse profondità e livelli di contaminazione. Le pompe specifiche per le ustioni, che gestiscono elevate fluttuazioni di umidità e temperatura, emergono come un sottosegmento distinto. Gli operatori sanitari apprezzano il fatto che il mercato della terapia a pressione negativa per la cura delle ustioni possa espandersi senza cannibalizzare la quota di mercato del piede diabetico, poiché i fattori trainanti della domanda sono diversi. Le approvazioni cliniche continuano a sostituire le prove aneddotiche, spostando il trattamento dei tessuti ustionati da pratica facoltativa a pratica standard nei protocolli militari e civili. Il settore della terapia a pressione negativa per le ustioni vede quindi la cura delle ustioni come la prossima applicazione in prima linea.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per utente finale: l'assistenza domiciliare supera quella ospedaliera
Gli ospedali controllavano ancora il 53.81% del fatturato nel 2025, ma le agenzie di assistenza domiciliare registrano il CAGR più rapido, pari al 10.64%, entro il 2031. Le dimissioni anticipate riducono i costi giornalieri da 2,000 a 200 dollari e liberano capacità per ricoveri in casi di maggiore acuzie. I dati del Journal of the American College of Surgeons mostrano un tasso di riammissione inferiore del 18% quando le ferite postoperatorie vengono gestite con la terapia a pressione negativa (NPWT) domiciliare.
I centri chirurgici ambulatoriali adottano kit monouso per evitare i costi di sterilizzazione e potenziali contenziosi per contaminazione incrociata. Le strutture di assistenza a lungo termine utilizzano la NPWT in modo selettivo per le ulcere da pressione gravi, riservando le pompe ai casi in cui una chiusura più rapida giustifica la spesa. L'espansione dell'assistenza domiciliare dipende dalla logistica dei dispositivi, dall'educazione del paziente e dal rimborso del telemonitoraggio; i programmi chiavi in mano dei fornitori ora raggruppano tutti e tre per garantire accordi di esclusiva. L'andamento del segmento suggerisce che la quota di mercato della terapia a pressione negativa per le ferite continuerà a orientarsi verso le strutture comunitarie con l'accumularsi delle prove di monitoraggio a distanza. I grandi sistemi sanitari devono quindi allineare i protocolli di dimissione chirurgica alle politiche dei pagatori per evitare perdite di fatturato, pur mantenendo i parametri di qualità.
Analisi geografica
Mercato della terapia delle ferite a pressione negativa del Nord America
Il Nord America ha contribuito al 39.61% del fatturato globale nel 2025, grazie alle prevedibili normative Medicare e ai rapidi cicli di autorizzazione FDA che incoraggiano l'aggiornamento dei prodotti ogni due anni. L'estensione del 2024 del programma LCD L33821 alle incisioni ad alto rischio ha aumentato la base di pazienti idonei da un giorno all'altro. Il Canada è in ritardo rispetto agli Stati Uniti a causa delle differenze nei finanziamenti provinciali; l'Ontario rimborsa la terapia anti-percussione a pressione negativa (NPWT) domiciliare, ma l'Alberta limita la copertura all'uso ospedaliero. Gli ospedali privati del Messico attraggono turisti medici dagli Stati Uniti, incrementando le importazioni di pompe portatili conformi agli standard della Joint Commission. Le regioni rurali del Nord America registrano ancora un accesso discontinuo e l'Indian Health Service ha iniziato a finanziare le unità NPWT per le strutture tribali solo nel 2024, il che indica margini di crescita.
Mercato europeo della terapia delle ferite a pressione negativa
L'adozione in Europa rimane disomogenea. La Germania rimborsa l'uso domiciliare a condizione che teleconsulti settimanali documentino i progressi, determinando il più alto utilizzo pro capite della regione. Il Servizio Sanitario Nazionale del Regno Unito elenca la NPWT nel suo prontuario, ma ne limita le indicazioni attraverso gruppi di committenza locali. La Francia richiede un'autorizzazione preventiva, il che ritarda l'inizio della terapia di settimane. Italia e Spagna affrontano vincoli fiscali e riservano la NPWT agli ospedali universitari. Il Regolamento UE 2017/745 ha aumentato i costi di conformità, costringendo i fornitori nazionali più piccoli a uscire dal mercato e a concentrare le quote di mercato sulle multinazionali, il che potrebbe rimodellare le dinamiche competitive in caso di armonizzazione dei rimborsi.
APAC Negative Pressure Wound Therapy Market
L'area Asia-Pacifico registra il CAGR più rapido, pari all'8.72%, al 2031. Il programma cinese Healthy China 2030 finanzia cliniche per la cura delle ferite a livello di contea, mentre la National Health Mission indiana sovvenziona i materiali di consumo in 150 ospedali distrettuali. La popolazione anziana del Giappone sosterrebbe la domanda, ma i bassi tassi di rimborso rallentano l'adozione al di fuori dei centri universitari. La Corea del Sud ha ampliato la copertura alle ferite postoperatorie nel 2024 e ha visto le vendite di dispositivi aumentare del 35% su base annua. L'Australia rimborsa i materiali di consumo ma non le pompe, portando gli ospedali a privilegiare i modelli riutilizzabili. I paesi del Sud-Est asiatico come l'Indonesia fanno affidamento sulle donazioni umanitarie, mostrando un potenziale latente una volta che i quadri normativi dei pagatori saranno maturi.
South America Negative Pressure Wound Therapy Market
La crescita del Sud America è guidata dal Brasile, dove le assicurazioni private rimborsano la NPWT, ma il SUS esclude ancora i kit monouso, dividendo il mercato. L'inflazione in Argentina scoraggia gli importatori, limitando l'accesso alle cliniche private ad alto margine. Il Cile ha aggiunto la NPWT per le ulcere del piede diabetico nell'ambito del programma FONASA nel 2024, ma le difficoltà di bilancio ne limitano l'implementazione. La stabilità valutaria e le approvazioni per la produzione nazionale, come l'approvazione da parte dell'ANVISA nel 2024 per i materiali di consumo di fabbricazione brasiliana, determineranno se la regione passerà da un'adozione di nicchia a una di massa.
Ottieni analisi su importanti mercati geografici
Scarica PDF
Panorama normativo
Nei principali mercati, i dispositivi per la terapia a pressione negativa delle ferite (NPWT) sono principalmente soggetti alla classificazione di dispositivi medici di Classe II, con gli Stati Uniti incentrati sull'autorizzazione FDA 510(k) e sulla classificazione basata sul codice prodotto. Le pompe di aspirazione motorizzate rientrano in genere nella norma 21 CFR 878.4780 (codice prodotto OMP), mentre i dispositivi di aspirazione non motorizzati destinati alla NPWT sono disciplinati dalla norma 21 CFR 878.4683 (codice prodotto OKO). Le indicazioni specifiche per le incisioni chiuse, volte a ridurre le complicanze delle ferite, sono classificate separatamente nella norma 21 CFR 878.4783 (codice prodotto QFC), che crea percorsi normativi e di rivendicazione clinica distinti per i produttori.
In Europa, i sistemi NPWT sono regolamentati dal Regolamento UE sui dispositivi medici 2017/745, che innalza i requisiti di documentazione tecnica e post-commercializzazione legati alla conformità basata sul rischio e, in genere, sottopone i sistemi NPWT a un controllo più rigoroso (comunemente classificati in Classe IIb nella pratica industriale). In tutte le giurisdizioni, la norma ISO 13485:2016 rimane un punto di riferimento ampiamente utilizzato per la gestione della qualità a supporto della conformità in fase di progettazione, produzione e distribuzione, ed è spesso integrata nei requisiti di qualificazione e audit dei fornitori sia per le piattaforme di pompe riutilizzabili che per i kit integrati monouso.
Analisi della catena del valore
La catena del valore della terapia a pressione negativa (NPWT) comprende la progettazione e la verifica del prodotto (inclusa la valutazione clinica per le indicazioni terapeutiche), la produzione e l'assemblaggio delle pompe e la produzione di materiali di consumo ad alto volume come medicazioni in schiuma o di interfaccia, teli chirurgici, tubi/connettori e contenitori o sistemi assorbenti senza contenitore. Poiché l'economia della terapia è fortemente influenzata da medicazioni e accessori, i produttori puntano su interfacce proprietarie ed ecosistemi di connettori che supportino gli acquisti ripetuti. Anche i sistemi di qualità (spesso conformi alla norma ISO 13485) e le autorizzazioni normative specifiche per regione influiscono sulla qualificazione dei fornitori, sul confezionamento e sulla convalida della sterilizzazione per i kit sterili e sui test di rilascio.
I modelli di distribuzione e di servizio influenzano sempre più il modo in cui i fornitori convertono la domanda ospedaliera in utilizzo a lungo termine per l'assistenza domiciliare. Le vendite agli ospedali rimangono importanti per le flotte di dispositivi riutilizzabili, mentre la scalabilità nell'assistenza domiciliare dipende dalla logistica, dall'inserimento dei pazienti e dal supporto documentale per i pagatori. Un esempio è l'accordo di distribuzione triennale stipulato da InfuSystem (annunciato nell'agosto 2024) con Smith & Nephew per fornire RENASYS EDGE come soluzione di assistenza domiciliare attraverso l'infrastruttura di servizi per i pazienti di InfuSystem. Anche gli acquisti del settore pubblico e di gruppo influenzano la domanda a valle, come dimostrato dalla pubblicazione, nell'agosto 2025, di un avviso quadro di approvvigionamento da parte dell'NHS Supply Chain per pompe a pressione negativa e relativi materiali di consumo per contesti ospedalieri e territoriali, e dall'assegnazione, nel maggio 2025, a Smith & Nephew di un contratto con il Dipartimento della Difesa degli Stati Uniti per la fornitura di sistemi NPWT.
Panorama competitivo
Smith & Nephew, Solventum e Mölnlycke detengono congiuntamente circa la metà delle quote di mercato, ma il mercato della terapia a pressione negativa delle ferite rimane aperto a nuovi operatori di nicchia. Gli operatori storici vincolano i clienti a materiali di consumo proprietari che richiedono connettori o medicazioni specifici, garantendo un reddito ricorrente anche dopo il raggiungimento di un punto di stallo nelle vendite di capitale.
I nuovi player sfruttano la più rapida procedura 510(k) per lanciare pompe più leggere con nuovi fattori di forma, come il dispositivo indossabile da 150 grammi di Genadyne. L'acquisizione del portafoglio Avelle da parte di ConvaTec nel 2024 mostra una svolta strategica verso i kit monouso in vista delle previste disposizioni per il controllo delle infezioni. La differenziazione dei prodotti si basa ora su sensori integrati e dashboard di analisi piuttosto che sulla capacità di aspirazione. Solventum ha depositato un brevetto nel 2024 per medicazioni multilume con trasduttori di pressione, a dimostrazione del continuo investimento in dispositivi monouso ad alto contenuto di dati. Anche la resilienza della supply chain è importante; la presenza produttiva europea di Mölnlycke offre agli ospedali una copertura contro i ritardi nelle spedizioni transpacifiche. Una moderata concentrazione consente agli specialisti regionali di prosperare, sebbene la compressione dei prezzi dovuta ai rimborsi possa accelerare il consolidamento.
Leader del settore della terapia delle ferite a pressione negativa
ConvaTec Inc.
Smith & Nephew plc
Mölnlycke Health Care AB
Solventum
Medela AG
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Luglio 2026: Smith & Nephew ha sostenuto la pubblicazione di un consenso di esperti tedeschi che fornisce raccomandazioni basate sul rischio per la terapia a pressione negativa monouso (sNPWT) nelle incisioni chirurgiche chiuse. Le linee guida collegano l'uso della sNPWT a specifici fattori di rischio chirurgico come l'obesità e il diabete, aiutando gli ospedali a formalizzare i protocolli profilattici e a standardizzare la selezione dei pazienti. Supportano inoltre un utilizzo più ampio al di là delle ferite croniche, rafforzando il percorso clinico per le applicazioni nelle incisioni chiuse.
- Giugno 2026: Pensar Medical ha annunciato che il suo sistema MicroDoc NPWT ha ricevuto la designazione di "Technology Breakthrough" per la terapia a pressione negativa delle ferite da Premier, Inc., con decorrenza dal 1° giugno 2026. Tale designazione rafforza la posizione di Pensar Medical nei canali di contrattazione con i fornitori statunitensi, dove la partecipazione di Premier può semplificare la valutazione e l'acquisto. Questo esercita una maggiore pressione competitiva sui produttori già affermati, spingendoli ad abbinare i dispositivi NPWT a vantaggi contrattuali e di flusso di lavoro, oltre che alle caratteristiche del prodotto.
- Maggio 2024: InfuSystem ha annunciato un accordo di distribuzione triennale con Smith & Nephew per la fornitura del sistema RENASYS EDGE NPWT come soluzione per l'assistenza domiciliare attraverso la piattaforma di servizi per i pazienti di InfuSystem. L'accordo amplia la capacità di distribuzione in ambito post-acuto, combinando l'accesso al dispositivo con la logistica e il supporto ai pazienti. Inoltre, rafforza la tendenza del mercato verso modelli di assistenza domiciliare che si basano su un rifornimento costante e sull'aderenza alla terapia al di fuori delle mura ospedaliere.
Ambito del rapporto sul mercato globale della terapia delle ferite a pressione negativa
Secondo l'ambito del rapporto, la terapia delle ferite a pressione negativa (NPWT) è una tecnica terapeutica che utilizza una medicazione aspirante per rimuovere l'essudato in eccesso e favorire la guarigione di ferite acute o croniche e ustioni di secondo e terzo grado.
Il mercato della terapia a pressione negativa per le ferite è segmentato per tipologia di prodotto, modalità di somministrazione, tipo di ferita, utente finale e area geografica. Per tipologia di prodotto, il mercato è segmentato in sistemi convenzionali/riutilizzabili, sistemi monouso/usa e getta e accessori. Per modalità di somministrazione, il mercato è segmentato in portatili e autonomi/fissi. Per tipologia di ferita, il mercato è segmentato in ulcera del piede diabetico, ulcera da pressione, ulcera venosa della gamba, ustioni, ferite traumatiche e chirurgiche, altro. Per utente finale, il mercato è segmentato in ospedali, centri chirurgici ambulatoriali, assistenza domiciliare e altro. Per area geografica, il mercato è segmentato in Nord America, Europa, Asia-Pacifico, MEA e Sud America. Il rapporto di mercato copre anche le dimensioni e le tendenze stimate del mercato per 17 diversi paesi nelle principali regioni del mondo. Il rapporto fornisce il valore (in USD) per i segmenti sopra indicati.
Per tipo di prodotto
| Sistemi NPWT convenzionali/riutilizzabili | |
| Sistemi NPWT monouso/usa e getta | |
| Accessori NPWT | taniche |
| Medicazioni e teli | |
| Tubi e connettori |
Per modalità di consegna
| Sistemi portatili |
| Sistemi autonomi/stazionari |
Per tipo di ferita
| Ulcera del piede diabetico |
| Ulcera da pressione |
| Ulcera venosa della gamba |
| Brucia Ferite |
| Ferite traumatiche e chirurgiche |
| Altri tipi di ferite |
Per utente finale
| Ospedali |
| Centri chirurgici ambulatoriali |
| Impostazioni di assistenza domiciliare |
| Altri utenti finali |
Per geografia
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Francia | |
| Regno Unito | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Corea del Sud | |
| Australia | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | GCC |
| Sud Africa | |
| Resto del Medio Oriente e Africa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America |
| Per tipo di prodotto | Sistemi NPWT convenzionali/riutilizzabili | |
| Sistemi NPWT monouso/usa e getta | ||
| Accessori NPWT | taniche | |
| Medicazioni e teli | ||
| Tubi e connettori | ||
| Per modalità di consegna | Sistemi portatili | |
| Sistemi autonomi/stazionari | ||
| Per tipo di ferita | Ulcera del piede diabetico | |
| Ulcera da pressione | ||
| Ulcera venosa della gamba | ||
| Brucia Ferite | ||
| Ferite traumatiche e chirurgiche | ||
| Altri tipi di ferite | ||
| Per utente finale | Ospedali | |
| Centri chirurgici ambulatoriali | ||
| Impostazioni di assistenza domiciliare | ||
| Altri utenti finali | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Francia | ||
| Regno Unito | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | GCC | |
| Sud Africa | ||
| Resto del Medio Oriente e Africa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del mercato della terapia a pressione negativa per le ferite nel 2031?
Si prevede che il mercato raggiungerà i 4.26 miliardi di dollari entro il 2031, con un CAGR del 6.17% a partire dal 2026.
Quale segmento di prodotto sta crescendo più rapidamente nell'ambito della terapia a pressione negativa delle ferite?
Si prevede che i sistemi monouso cresceranno a un CAGR del 9.62%, poiché i centri chirurgici daranno priorità al controllo delle infezioni.
Perché le pompe NPWT portatili stanno guadagnando quote di mercato?
I progressi nella durata delle batterie e nella riduzione del peso consentono di effettuare la scarica in sicurezza a casa, riducendo i costi giornalieri del trattamento da 2,000 a 200 USD.
In che modo il rimborso influisce sull'adozione nei mercati emergenti?
I finanziamenti limitati o ritardati per i dispositivi monouso in India, Brasile e Sudafrica ne rallentano l'adozione nonostante la necessità clinica.
Quale tipo di ferita presenta le maggiori prospettive di crescita?
Le ustioni presentano il CAGR più elevato, pari all'8.45%, perché i protocolli militari e umanitari ora elencano la NPWT come terapia di prima linea.
Quali sono le caratteristiche digitali più apprezzate nelle moderne pompe NPWT?
Il monitoraggio della pressione in tempo reale e i report sull'aderenza basati sul cloud aiutano i fornitori a soddisfare parametri di assistenza basati sul valore, riducendo al contempo le complicazioni.


