

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
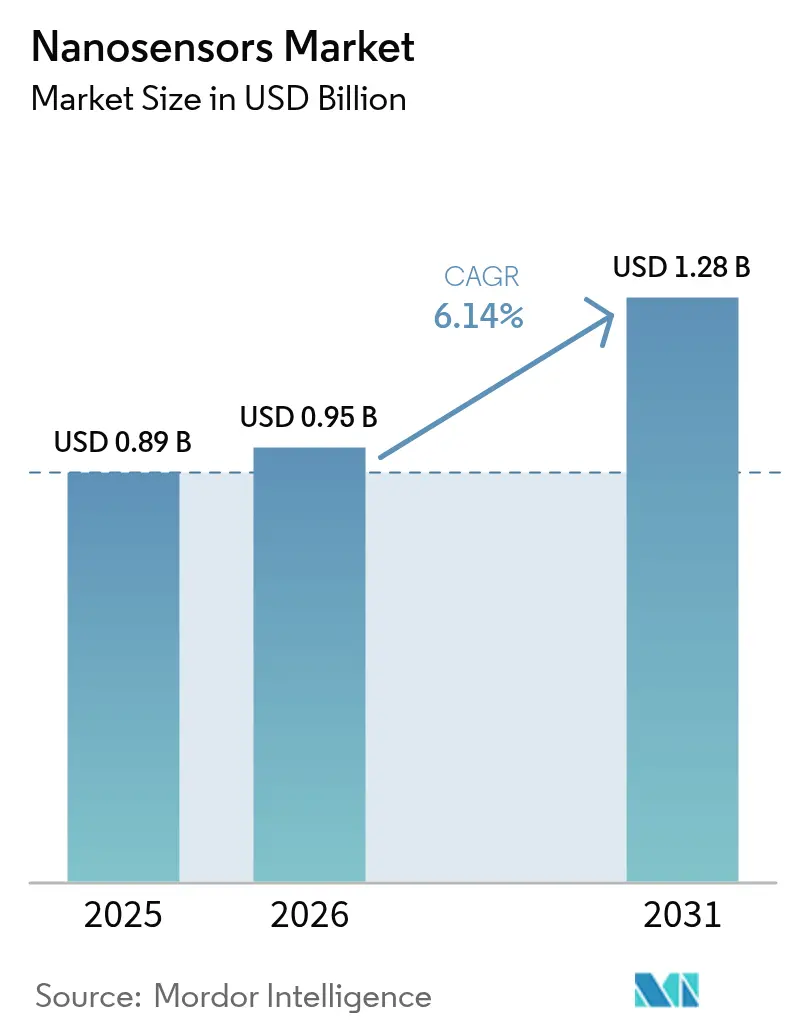
| Dimensione del mercato (2026) | 0.95 miliardo di dollari |
| Dimensione del mercato (2031) | 1.28 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 6.14% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
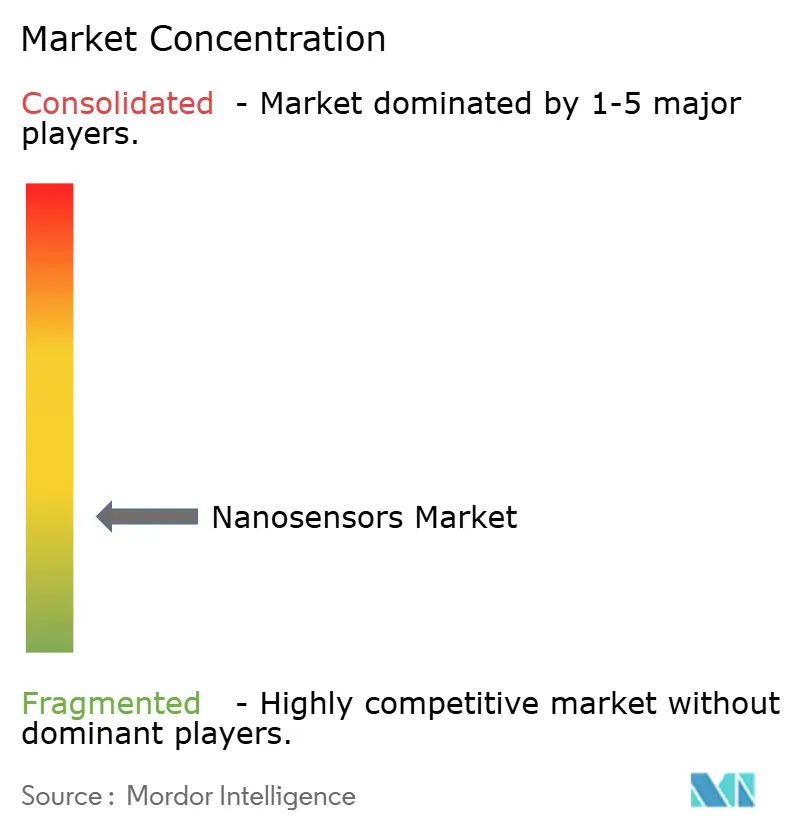
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei nanosensori di Mordor Intelligence
Si prevede che il mercato dei nanosensori raggiungerà 0.89 miliardi di dollari nel 2025, 0.95 miliardi di dollari nel 2026 e 1.28 miliardi di dollari entro il 2031, con un CAGR del 6.14% dal 2026 al 2031. I progressi nell'intelligenza artificiale edge stanno spostando le attività di rilevamento dai cloud centralizzati al silicio locale, eliminando la latenza e riducendo i budget energetici. Questo cambiamento sta accelerando l'adozione in ambito sanitario, nella produzione intelligente e nell'elettronica di consumo, poiché gli sviluppatori danno priorità all'acquisizione dati sempre attiva e a basso consumo energetico. La standardizzazione dei materiali bidimensionali sta facilitando l'integrazione dei nanosensori in substrati flessibili, aprendo la strada a fattori di forma impermeabili e montati sulla pelle che il silicio tradizionale non può supportare. Nel frattempo, i finanziamenti governativi, soprattutto negli Stati Uniti e in Cina, stanno finanziando linee pilota che convertono i prototipi di laboratorio in produzioni ad alto volume, aiutando i fornitori a colmare il divario di rendimento che da tempo limita la scala commerciale. L'intensità competitiva è in aumento poiché i principali produttori di semiconduttori abbinano la nanorilevazione alla logica e alla memoria, riducendo i costi di produzione dei dispositivi connessi.
Punti chiave del rapporto
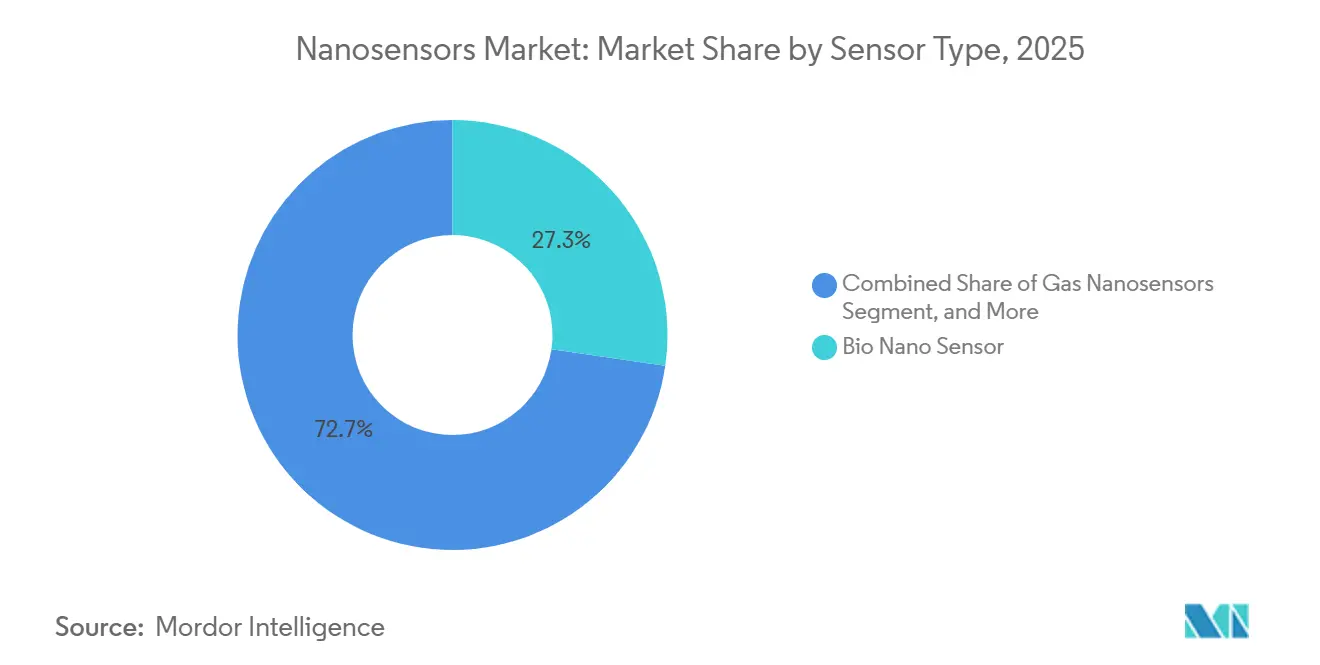
- Per tipologia di sensore, le piattaforme biologiche hanno dominato il mercato dei nanosensori con il 27.28% di quota di mercato nel 2025, mentre si prevede che i sensori di rilevamento del gas cresceranno a un CAGR del 6.87% entro il 2031.
- Per quanto riguarda l'uso finale, nel 2025 il settore sanitario deteneva il 31.19% della quota di mercato dei nanosensori e si prevede che il monitoraggio ambientale crescerà a un CAGR del 6.96% entro il 2031.
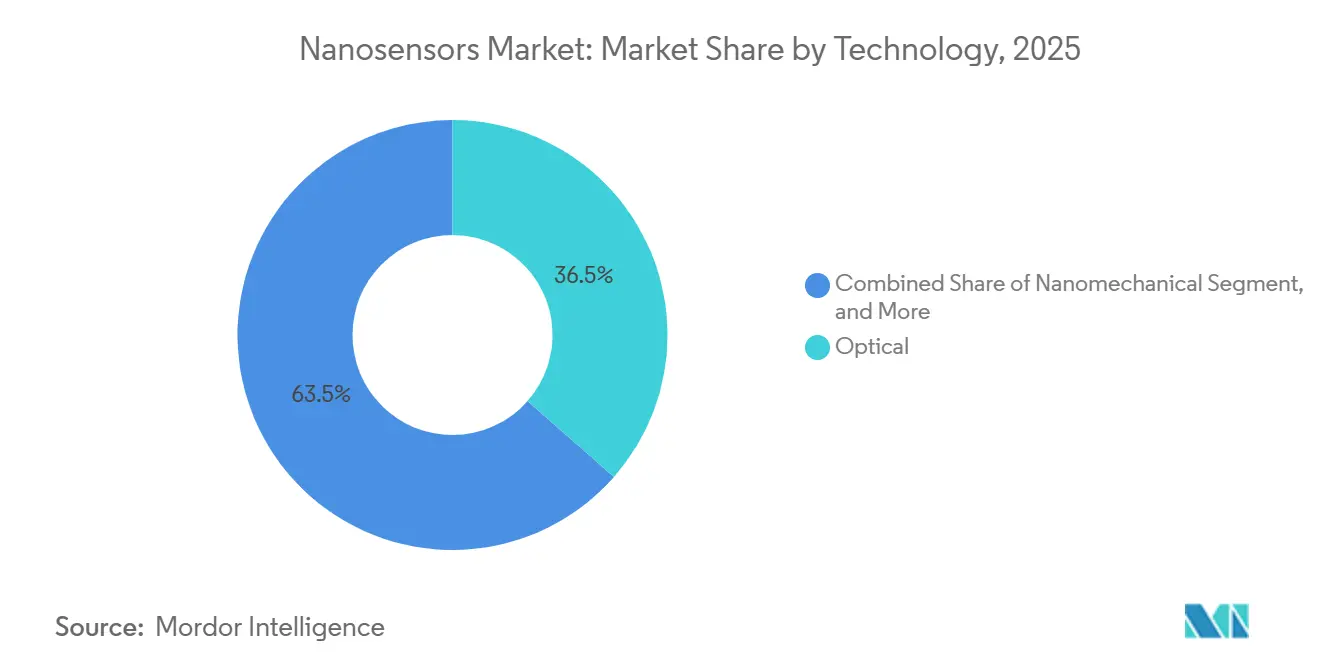
- In base alla tecnologia, nel 2025 i metodi ottici rappresentavano il 36.48% del mercato dei nanosensori, mentre le piattaforme nanomeccaniche stanno avanzando a un CAGR del 6.73% entro il 2031.
- Per quanto riguarda i nanomateriali, nel 2025 i materiali a base di carbonio hanno conquistato una quota del 42.84% del mercato dei nanosensori, mentre si stima che i materiali bidimensionali raggiungeranno un CAGR del 7.11% entro il 2031.
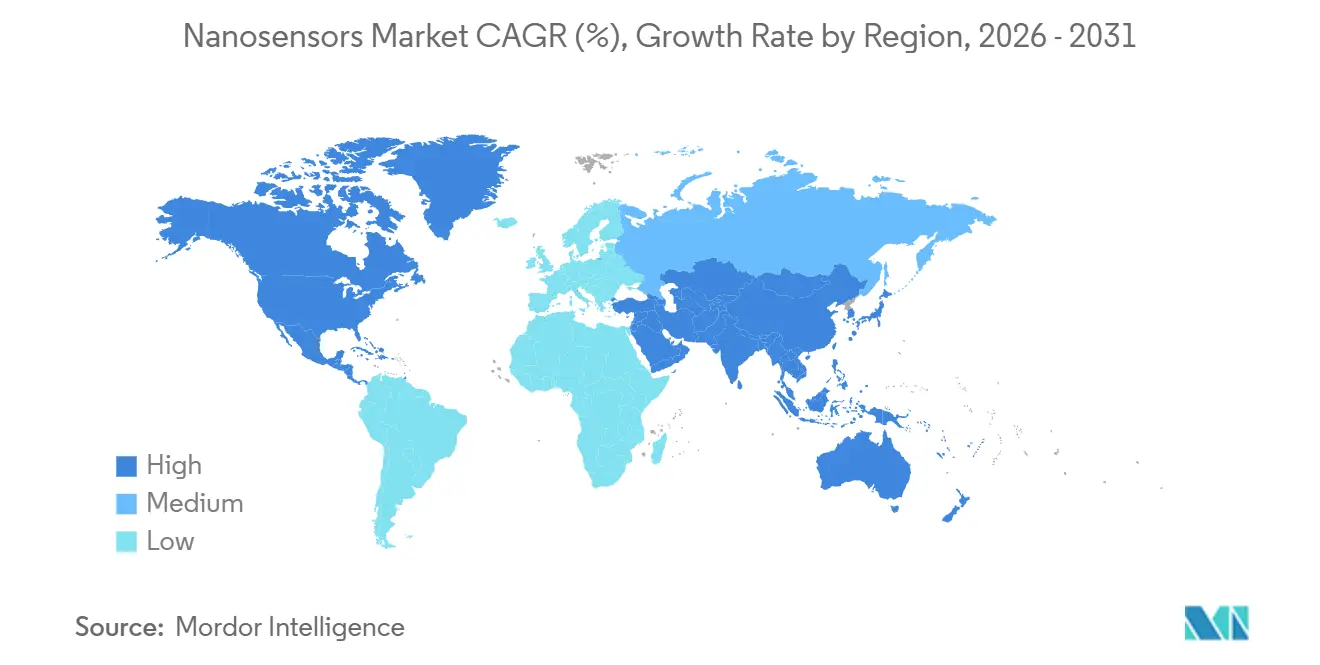
- In termini geografici, il Nord America è stato il leader con il 34.66% della quota di mercato dei nanosensori nel 2025, sebbene l'area Asia-Pacifico sia destinata a crescere a un CAGR del 7.23% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei nanosensori
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Reti di nanosensori autonomi abilitate dall'intelligenza artificiale edge | + 1.20% | Globale, con adozione anticipata in Nord America e Asia-Pacifico | Medio termine (2-4 anni) |
| Miniaturizzazione dell'integrazione di elettronica e dispositivi indossabili | + 1.10% | Globale, guidato da Nord America, Europa e Asia-Pacifico | A breve termine (≤ 2 anni) |
| Rapida espansione della diagnostica point-of-care | + 1.00% | Globale, con un'adozione accelerata in Nord America ed Europa | A breve termine (≤ 2 anni) |
| Aumento delle implementazioni IoT per la manutenzione predittiva industriale | + 0.90% | Globale, concentrato nei centri industriali del Nord America, Europa e Asia-Pacifico | Medio termine (2-4 anni) |
| Programmi di ricerca sulle nanotecnologie finanziati dal governo | + 0.80% | Nord America, Europa e Asia-Pacifico (Cina, Giappone, Corea del Sud) | A lungo termine (≥ 4 anni) |
| Miglioramenti della curva dei costi dei punti quantici | + 0.70% | Globale, con concentrazione manifatturiera nell'area Asia-Pacifico | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Reti di nanosensori autonomi abilitate dall'intelligenza artificiale edge
I motori di inferenza locali stanno riducendo i tempi di risposta da centinaia di millisecondi a meno di 10 millisecondi, una soglia che consente l'evitamento delle collisioni nei robot autonomi e il riconoscimento dei gesti nei dispositivi indossabili. [1] Bosch Sensortec, “BHI385 IMU with On-Device AI,” bosch-sensortec.com Samsung ha integrato TensorFlow Lite sul suo silicio per biosensori nel 2025 in modo che i monitor del glucosio possano segnalare l'ipoglicemia 30 minuti prima dell'insorgenza senza chiamate al cloud. [2] Samsung Electronics, “TensorFlow Lite Biosensor Integration,” samsung.com Il risparmio della batteria estende il tempo di attività del dispositivo da 2-3 giorni a una settimana intera, supportando esperienze utente senza fili. I nodi sensore ora si calibrano rispetto ai vicini, riducendo la deriva negli array remoti di qualità dell'aria dove la larghezza di banda di backhaul è scarsa. I fornitori che abbinano nanosensori ad acceleratori neurali su chip stanno costruendo vantaggi prestazionali duraturi.
Miniaturizzazione dell'integrazione di elettronica e dispositivi indossabili
I fattori di forma inferiori a 5 millimetri consentono ai nanosensori di infilarsi sotto la pelle o nell'occhio, ampliando le opzioni di monitoraggio continuo per atleti e pazienti affetti da glaucoma. Nanowear integra estensimetri in nanotubi di carbonio nel tessuto per rilevare la bioimpedenza cardiaca, superando la risoluzione spaziale di una fascia toracica. Le designazioni di dispositivi innovativi per tre dispositivi indossabili con nanosensori nel 2025 hanno ridotto i cicli di revisione negli Stati Uniti, accelerando i lanci commerciali. I produttori di smartphone ora integrano nanosensori di gas che avvisano gli utenti della presenza di formaldeide negli ambienti chiusi, offrendo ai telefoni premium un tangibile strumento di benessere. Le dimensioni ridotte submillimetriche, tuttavia, aumentano la densità di potenza oltre i 10 W/cm², costringendo il settore a esplorare il raffreddamento a microcanali e nuovi dissipatori di calore.
Rapida espansione della diagnostica point-of-care
Gli analizzatori portatili dotati di nanosensori elettrochimici riducono i tempi di analisi da 24 ore a meno di 15 minuti, consentendo il trattamento nella stessa visita. Il dispositivo portatile per la malaria di Roche raggiunge una sensibilità del 95% al banco della farmacia. [3] Roche, “Cobas Liat Malaria Assay,” roche.com Uno screening per l'Alzheimer basato sul sangue misura la proteina tau-217 con una concordanza dell'89% con le scansioni PET, trasformando quella che era una procedura ospedaliera in un servizio di assistenza primaria. Nelle cliniche rurali prive di refrigerazione, Medtronic ha distribuito 5,000 kit di nanosensori per il glucosio che tollerano le temperature ambiente. Minori costi logistici riducono i costi dei test del 30-40%, creando una solida base per il rimborso.
Aumento delle implementazioni IoT per la manutenzione predittiva industriale
Le fabbriche stanno inserendo nanosensori in componenti hardware rotanti in modo che i guasti emergano settimane prima di un guasto catastrofico. Il pacchetto piezoelettrico di Honeywell risolve le oscillazioni submicrometriche degli alberi, riducendo di un quarto i tempi di fermo imprevisti. I nanosensori di gas negli impianti chimici ora possono distinguere tra 12 composti volatili, prevenendo arresti a livello di stabilimento in caso di perdite da una sola linea di refrigerante. I nanosensori a infrarossi di Lockheed Martin tracciano il calore dei motori a reazione in volo, estendendo gli intervalli di revisione e risparmiando milioni di dollari per cellula. I gemelli digitali, alimentati dai dati dei nanosensori, prevedono scenari di degrado, guidando le squadre di manutenzione con programmi basati sui dati.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Colli di bottiglia complessi nella scalabilità della nanofabbricazione | -0.80% | Produzione di grandi volumi a livello globale, con sfide particolarmente acute in Nord America ed Europa. | Medio termine (2-4 anni) |
| Ritardo normativo sugli standard di nano-tossicologia | -0.60% | A livello globale, con particolare impatto sulle tempistiche di ingresso nei mercati del Nord America e dell'Europa. | A lungo termine (≥ 4 anni) |
| Deriva del segnale in ambienti di campo ad alta umidità | -0.40% | Diffusione globale, con effetti più marcati nelle regioni tropicali e costiere. | A breve termine (≤ 2 anni) |
| Concentrazione nella catena di approvvigionamento di nanotubi di carbonio a parete singola ad elevata purezza | -0.50% | Globale, con dipendenza da fornitori dell'area Asia-Pacifico. | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Colli di bottiglia complessi nella scalabilità della nanofabbricazione
Si verificano cali di resa del 30% quando si passa dai wafer di ricerca da 150 mm a quelli di produzione da 300 mm, erodendo i margini. La modellazione a fascio di elettroni procede a velocità inferiori a 10 wafer all'ora e l'attrito statico continua a distruggere le strutture nanomeccaniche nell'incisione di rilascio. STMicroelectronics ha riportato rese inferiori al 65% prima delle recenti modifiche al processo. La deposizione di strati atomici, la via per ottenere film privi di difetti, si deposita a un ritmo di un angstrom per ciclo, limitando la produzione giornaliera. Questi fattori negativi ritardano l'aumento di scala dei nanosensori quantistici che necessitano di densità di difetti inferiori al ppb per mantenere la coerenza.
Ritardo normativo sugli standard di nano-tossicologia
Impianti medici e sensori ingeribili sono soggetti a proroghe di 18-24 mesi in fase di revisione, poiché i protocolli di sicurezza rimangono incerti. Esiste un vocabolario ISO, ma i test di citotossicità dettagliati sono ancora in fase di bozza. Le linee guida della FDA risalgono a un decennio fa e sono antecedenti all'uso di materiali bidimensionali, lasciando gli innovatori senza un modello. Secondo il regolamento REACH dell'Unione Europea, ogni variante di nanomateriale richiede una registrazione separata, con costi di test che superano i 500,000 euro (565,000 dollari). Le startup spesso non hanno i capitali necessari per condurre studi paralleli, il che frena l'ingresso di nuovi fattori di forma.
Analisi del segmento
Per tipo di sensore: le piattaforme biologiche guidano, il rilevamento del gas accelera
I dispositivi biologici hanno conquistato il 27.28% della quota di mercato dei nanosensori nel 2025, poiché i loro limiti di rilevamento femtomolare hanno reso gli screening precoci per tumori e malattie infettive parte integrante delle cure di routine. I sensori di gas sono sulla buona strada per un CAGR del 6.87% entro il 2031, stimolati dalle normative sulle emissioni industriali e dalle caratteristiche di qualità dell'aria nell'abitacolo delle automobili. I formati chimici rimangono rilevanti, utilizzando le variazioni di colore delle nanoparticelle per letture rapide nei test sull'acqua sul campo. I sensori fisici traducono deformazione e temperatura in segnali elettrici, proteggendo ponti e aerei da crepe nascoste. Gli approcci quantistici, sebbene oggi limitati, mappano il magnetismo del sottosuolo per l'esplorazione mineraria con una risoluzione micrometrica. Gli OEM di smartphone ora integrano il rilevamento di gas insieme alle telecamere per rinnovare le roadmap dei prodotti, mentre i produttori di apparecchiature di laboratorio combinano canali biologici e chimici su un singolo chip per segnalare simultaneamente agenti patogeni e tossine.
I modelli di adozione sono a più livelli. Gli ospedali gravitano verso integrazioni biologiche e ottiche, mentre l'industria pesante si affida a formati fisici e a gas robusti che tollerano calore e vibrazioni. Le approvazioni normative nella diagnostica oncologica convalidano le dichiarazioni sulle prestazioni, stimolando la domanda clinica. L'interesse dei consumatori aumenta quando i sensori forniscono informazioni immediate e fruibili, come l'avviso di monossido di carbonio o allergeni. La tendenza all'ibridazione si sta quindi ampliando, con i fornitori che sovrappongono gas e pile biologiche per individuare sia perdite chimiche che contaminazioni microbiche nelle strutture alimentari. Il mercato dei nanosensori continua a puntare sulla versatilità, premiando i fornitori che combinano più percorsi di trasduzione con un'elettronica di lettura condivisa.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per utilizzo finale verticale: domina l'assistenza sanitaria, cresce il monitoraggio ambientale
Il settore sanitario ha generato il 31.19% del fatturato del 2025 e continua ad assorbire volumi grazie ai codici assicurativi che favoriscono la diagnosi rapida e il monitoraggio continuo. Ospedali, farmacie e fornitori di assistenza domiciliare apprezzano i flussi di lavoro basati sull'esecuzione di test quando necessario, che abbreviano i cicli decisionali clinici. Le reti ambientali, con un CAGR previsto del 6.96%, attingono ai budget comunali e industriali per monitorare gli inquinanti in tempo reale. I marchi di elettronica di consumo sfruttano i nanosensori per differenziare i dispositivi indossabili, integrando stimatori di idratazione e glucosio a supporto delle app di fitness. Il settore aerospaziale e quello della difesa integrano sensori per la rilevazione di minacce chimiche sensibili a parti per miliardo, in modo che i soldati ricevano allarmi tempestivi ben prima delle soglie di esposizione.
I clienti del settore industriale e automobilistico si affidano ai nanosensori di vibrazione e temperatura per la manutenzione predittiva, riducendo del 30-40% i tempi di inattività non pianificati. Le aziende di servizi energetici equipaggiano i trasformatori con monitor dell'olio nano-abilitati per evitare guasti da milioni di dollari. Il cerotto al glucosio di calibrazione di Medtronic, da effettuare una volta ogni 14 giorni, ha ridotto il carico di lavoro per gli utenti, dimostrando che i miglioramenti incrementali del flusso di lavoro possono influenzare le curve di adozione. Nel monitoraggio ambientale, gli Stati Uniti hanno imposto report orari sul particolato, imponendo l'installazione di 20,000 nuovi nodi sensore negli stack di fabbrica. La crescita di ogni settore verticale dipende dal bilanciamento tra costi e specificità. Le dimensioni del mercato dei nanosensori per le implementazioni ambientali traggono vantaggio dal calo dei prezzi per nodo, mentre il profilo di margine del settore sanitario rimane interessante grazie ai dispositivi monouso rimborsabili.
Per tecnologia: prevalgono i metodi ottici, la nanomeccanica guadagna slancio
Le piattaforme ottiche hanno rappresentato il 36.48% della domanda del 2025, alimentate da chip di risonanza plasmonica di superficie che osservano le biomolecole legarsi in tempo reale senza marcatori. I dispositivi nanomeccanici dovrebbero crescere a un CAGR del 6.73% fino al 2031, poiché i cantilever raggiungono la risoluzione di massa dell'attogramma e il rilevamento di singoli virus diventa fondamentale per la preparazione alle pandemie. Le letture elettrochimiche rimangono fondamentali per i test del glucosio e dei metalli pesanti, dove il flusso di corrente traccia la concentrazione degli analiti. I risonatori elettromagnetici monitorano l'integrità della catena del freddo rilevando le variazioni di frequenza, e gli stack piezoelettrici raccolgono lo stress meccanico nelle ali degli aerei per rivelare fratture nascoste.
Agilent ha fuso guide d'onda fotoniche con la microfluidica per analizzare 96 marcatori proteici da una puntura di spillo nel sangue, dimostrando l'economia del multiplex. I risonatori nanomeccanici ora supportano gli spettrometri di massa portatili per la medicina legale sul campo. La leadership dell'ottica persiste perché i laboratori utilizzano già apparecchiature a fluorescenza e spettrali, consentendo al personale di adottare cartucce con nanosensori con una riqualificazione minima. Tuttavia, le roadmap hardware lasciano intravedere sistemi misti che scelgono la trasduzione che produce il segnale più pulito per un dato target. La competizione ruota quindi attorno al software che riconcilia i dati multimodali.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per nanomateriale: persiste il predominio del carbonio, ascesa dei materiali bidimensionali
Le architetture al carbonio hanno generato il 42.84% del fatturato del 2025, beneficiando di linee di fornitura mature di nanotubi di carbonio a parete singola e di mobilità elettronica che supportano la rilevazione a picoampere. Le alternative bidimensionali, con un CAGR previsto del 7.11%, garantiscono strati trasparenti e flessibili per i dispositivi indossabili di nuova generazione. Le nanoparticelle d'oro e d'argento dominano le strisce colorimetriche a basso costo, mentre i punti quantici semiconduttori sbloccano la fluorescenza multiplex nella scoperta di farmaci. I nanocompositi polimerici coniugano flessibilità e selettività chimica, consentendo la realizzazione di cerotti conformabili e resistenti al sudore.
La partnership da 110 milioni di dollari di Samsung con GRAIL mira alla cattura del DNA tumorale circolante tramite grafene. La concentrazione dell'offerta rimane un campanello d'allarme, poiché solo una manciata di raffinatori raggiunge la purezza dei nanotubi di livello elettronico e le carenze puntuali hanno gonfiato i prezzi del 20%. Nel frattempo, la deposizione chimica da vapore su scala di wafer ha ridotto il costo del grafene da 500 dollari/cm² nel 2024 a meno di 50 dollari entro il 2026, spostando il rapporto costi-benefici a favore della produzione bidimensionale roll-to-roll. La scelta dei materiali determina sempre più sia la sensibilità del sensore che l'economia di produzione, rendendo la strategia di approvvigionamento un elemento fondamentale del vantaggio competitivo nel mercato dei nanosensori.
Analisi geografica
Mercato dei nanosensori in Nord America
Il Nord America ha guidato il mercato dei nanosensori nel 2025 con una quota di fatturato del 34.66%, supportata da sovvenzioni della National Science Foundation che superano i 200 milioni di dollari all'anno. Gli Stati Uniti si assicurano la maggior parte dell'assorbimento della regione grazie alle approvazioni della Food and Drug Administration che accelerano le implementazioni cliniche e ai contratti del Dipartimento della Difesa che consolidano la domanda aerospaziale. Il Canada si concentra sulle implementazioni minerarie e ambientali, utilizzando nanosensori per tracciare le perdite dai bacini di decantazione prima che minaccino i corsi d'acqua. I cluster automobilistici messicani integrano pacchetti di manutenzione predittiva negli impianti di assemblaggio, sebbene la produzione locale rimanga limitata.
Mercato europeo dei nanosensori
L'Europa contribuisce con una base di ricerca diversificata, ma deve fare i conti con i tempi di certificazione previsti dal REACH, che allungano i tempi di commercializzazione fino a 18 mesi. Germania e Francia convogliano finanziamenti per l'adeguamento all'Industria 4.0, e il Regno Unito promuove la diagnostica basata sull'espirato attraverso consorzi pubblico-privati. L'Europa meridionale dà priorità ai progetti pilota di sensori per il suolo agricolo per gestire la scarsità d'acqua. L'adozione complessiva è stabile, ma è inferiore a quella degli Stati Uniti perché i costi di conformità aumentano le soglie di lancio.
Mercato dei nanosensori nella regione Asia-Pacifico
L'area Asia-Pacifico è quella che registra la crescita più rapida, con un CAGR previsto del 7.23%, mentre la Cina aumenta la capacità produttiva nell'ambito del suo 14° Piano Quinquennale e la giapponese Society 5.0 integra sensori nelle reti urbane. I giganti della memoria sudcoreani integrano nanosensori con storage, producendo nodi intelligenti autocalibranti. Il programma per le smart city indiane equipaggia gli autobus comunali con nanosensori per la qualità dell'aria, in modo che i residenti ricevano avvisi di inquinamento tramite app mobili, sebbene i cicli di finanziamento possano rallentare la copertura. Il Sud-est asiatico, guidato da Singapore, incuba startup che integrano nanosensori con la tracciabilità tramite blockchain nelle filiere alimentari.
Mercato dei nanosensori in Medio Oriente e Sud America
Sud America e Medio Oriente stanno portando avanti progetti pilota in fase iniziale. Il Brasile sta testando nanosensori per i nutrienti del suolo per ottimizzare l'uso dei fertilizzanti, mentre gli Emirati Arabi Uniti installano rilevatori di condotte idriche che bloccano le perdite nelle infrastrutture desertiche. L'Africa è un paese nascente, ma sta accumulando punti di prova; il consiglio scientifico sudafricano ha implementato 500 nodi per la qualità dell'aria nel 2025, illustrando un percorso verso reti continentali una volta che i finanziamenti dei donatori si saranno stabilizzati. La preparazione delle infrastrutture, la chiarezza normativa e la capacità produttiva locale determineranno il ritmo con cui ciascuna regione incrementerà la propria quota di mercato dei nanosensori.
Ottieni analisi su importanti mercati geografici
Scarica PDF
Panorama competitivo
Il mercato dei nanosensori presenta una moderata frammentazione, con operatori storici come Agilent Technologies e Bruker che sfruttano strumenti di laboratorio installati per collegare moduli di nanosensori. I principali produttori di semiconduttori, tra cui STMicroelectronics e Samsung Electronics, integrano i nanosensori nei portafogli microelettromeccanici, utilizzando camere bianche esistenti per ridurre i costi delle case di sensori indipendenti. Startup come Nanowear e Applied Nanodetectors sono specializzate nell'analisi di tessuti o gas, puntando a nicchie non toccate dai fornitori di largo consumo.
La differenziazione dipende dalla selezione dei nanomateriali e dall'architettura di trasduzione. Honeywell ha depositato 47 brevetti nel 2025 su compositi piezoelettrici resistenti alla temperatura, a dimostrazione della corsa alla proprietà intellettuale fondamentale. La collaborazione è un'altra leva: i produttori di sensori collaborano con le aziende farmaceutiche per creare sistemi diagnostici complementari che alimentano le vendite ricorrenti di reagenti, superando i margini dell'hardware. Anche l'arbitraggio normativo sembra aggirare la classificazione medica etichettando i risultati come informativi, riducendo i cicli di approvazione a meno di un anno.
La pressione sui prezzi si intensifica con l'integrazione di più sensori in singoli chip da parte dei marchi di elettronica di consumo. I fornitori in grado di co-fabbricare logica, memoria e sensori godono di un vantaggio strutturale in termini di costi. Tuttavia, le prestazioni rimangono fondamentali per i clienti clinici e aerospaziali che non sono disposti a barattare la precisione con il prezzo. Di conseguenza, il mercato competitivo si biforca tra specialisti dell'alta precisione e generalisti che ottimizzano i costi, con i player di fascia media schiacciati. Sono previste fusioni e acquisizioni mirate, poiché le aziende colmano le lacune tecnologiche e cercano di espandersi nei mercati finali.
Leader del settore dei nanosensori
Agilent Technologies Inc.
Analog Devices Inc.
Honeywell International Inc.
OMRON Corporation
Brucker Corporation
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Gennaio 2026: Samsung Electronics ha ampliato la sua collaborazione con GRAIL, investendo altri 110 milioni di dollari per integrare nanosensori al grafene in piattaforme di screening multi-cancro destinate ai mercati asiatici.
- Dicembre 2025: Hoffmann-La Roche ha ricevuto l'approvazione della FDA statunitense per il suo test per l'Alzheimer basato sul sangue, basato su elettrodi a nanoparticelle d'oro, con una concordanza dell'89% con la scansione PET.
- Novembre 2025: Lockheed Martin si è aggiudicata un contratto da 132.4 milioni di dollari per dotare i caccia F/A-18 di nanosensori a infrarossi che prolungano del 15% gli intervalli di revisione del motore.
- Ottobre 2025: Bosch Sensortec lancia il sensore di particolato BMV080, che utilizza nanosensori a ossido di metallo per eguagliare le apparecchiature di riferimento a un cinquantesimo del costo.
Ambito del rapporto sul mercato globale dei nanosensori
Il rapporto sul mercato dei nanosensori è segmentato per tipo di sensore (biologico, chimico, fisico, quantistico, a gas), verticale di utilizzo finale (sanità, elettronica di consumo, aerospaziale e difesa, automobilistico e industriale, energia e produzione di energia, monitoraggio ambientale), tecnologia (elettrochimica, ottica, elettromagnetica, piezoelettrica, nanomeccanica), nanomateriale (nanoparticelle a base di carbonio, nanoparticelle a base di metallo, punti quantici semiconduttori, nanocompositi a base di polimeri, materiali bidimensionali) e area geografica (Nord America, Sud America, Europa, Asia-Pacifico, Medio Oriente, Africa). Le previsioni di mercato sono fornite in termini di valore (USD).
Per tipo di sensore
| Nanosensori biologici |
| Nanosensori chimici |
| Nanosensori fisici |
| Nanosensori quantistici |
| Nanosensori di gas |
Per utilizzo finale verticale
| Settore Sanitario |
| Elettronica di consumo |
| Aerospaziale e difesa |
| Automotive e industriale |
| Energia e produzione di energia |
| Monitoraggio Ambientale |
Per tecnologia
| Elettrochimico |
| Ottico |
| Elettromagnetico |
| piezoelettrico |
| Nanomeccanico |
Per nanomateriale
| Nanomateriali a base di carbonio |
| Nanoparticelle a base metallica |
| Punti quantici semiconduttori |
| Nanocompositi a base di polimeri |
| Materiali bidimensionali (grafene, TMDC) |
Per geografia
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Corea del Sud | |
| Sud-Est asiatico | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | |
| Resto del Medio Oriente | |
| Africa | Sud Africa |
| Egitto | |
| Resto dell'Africa |
| Per tipo di sensore | Nanosensori biologici | |
| Nanosensori chimici | ||
| Nanosensori fisici | ||
| Nanosensori quantistici | ||
| Nanosensori di gas | ||
| Per utilizzo finale verticale | Settore Sanitario | |
| Elettronica di consumo | ||
| Aerospaziale e difesa | ||
| Automotive e industriale | ||
| Energia e produzione di energia | ||
| Monitoraggio Ambientale | ||
| Per tecnologia | Elettrochimico | |
| Ottico | ||
| Elettromagnetico | ||
| piezoelettrico | ||
| Nanomeccanico | ||
| Per nanomateriale | Nanomateriali a base di carbonio | |
| Nanoparticelle a base metallica | ||
| Punti quantici semiconduttori | ||
| Nanocompositi a base di polimeri | ||
| Materiali bidimensionali (grafene, TMDC) | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Sud-Est asiatico | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Egitto | ||
| Resto dell'Africa | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato dei nanosensori entro il 2031?
Si prevede che raggiungerà i 1.28 miliardi di dollari, con un CAGR del 6.14% nel periodo 2026-2031.
Quale tipo di sensore genera attualmente il fatturato maggiore?
Le piattaforme biologiche sono in testa, con una quota del 27.28% nel 2025.
Quale settore verticale crescerà più rapidamente entro il 2031?
Il monitoraggio ambientale mostra il CAGR previsto più alto, pari al 6.96%.
Perché i materiali bidimensionali stanno guadagnando terreno?
La riduzione dei costi di sintesi su scala wafer e la maggiore flessibilità determinano un CAGR del 7.11% per questa classe di materiali.
In quale regione si prevede che si verificherà la crescita più rapida?
Si prevede che l'area Asia-Pacifico, sostenuta dai programmi governativi, crescerà a un CAGR del 7.23%.
Qual è il principale ostacolo alla produzione di massa?
La perdita di rendimento durante il passaggio a wafer da 300 mm rimane il principale ostacolo, riducendo la crescita complessiva dello 0.8%.


