

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
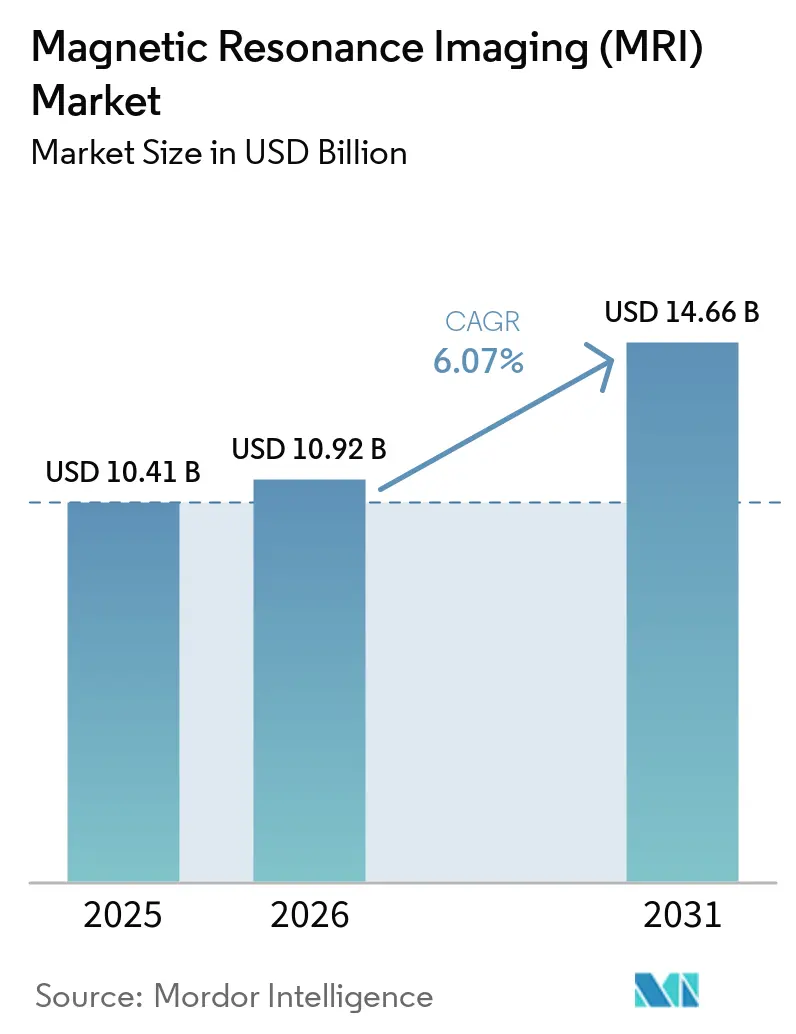
| Dimensione del mercato (2026) | 10.92 miliardo di dollari |
| Dimensione del mercato (2031) | 14.66 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 6.07% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Alto |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato della risonanza magnetica (RM) di Mordor Intelligence
Si prevede che il mercato della risonanza magnetica per immagini raggiungerà i 10.41 miliardi di dollari nel 2025, i 10.92 miliardi di dollari nel 2026 e i 14.66 miliardi di dollari entro il 2031, con un CAGR del 6.07% dal 2026 al 2031.
Ricostruzioni software più rapide, magneti senza elio e piattaforme portatili a basso campo stanno riducendo i costi di gestione e ampliando gli ambiti clinici dagli ospedali universitari alle unità mobili rurali. Le autorizzazioni normative per i sistemi point-of-care e gli algoritmi di intelligenza artificiale stanno trasformando concetti un tempo sperimentali in standard rimborsabili, mentre l'invecchiamento della popolazione e la sorveglianza delle malattie croniche continuano a far aumentare i volumi di scansione. La strategia dei fornitori si sta spostando verso hardware aggiornabile e software in abbonamento, consentendo alle strutture di estendere i cicli di sostituzione senza sacrificare la qualità delle immagini, nonostante la carenza di elio e le difficoltà di personale creino difficoltà operative.
Punti chiave del rapporto
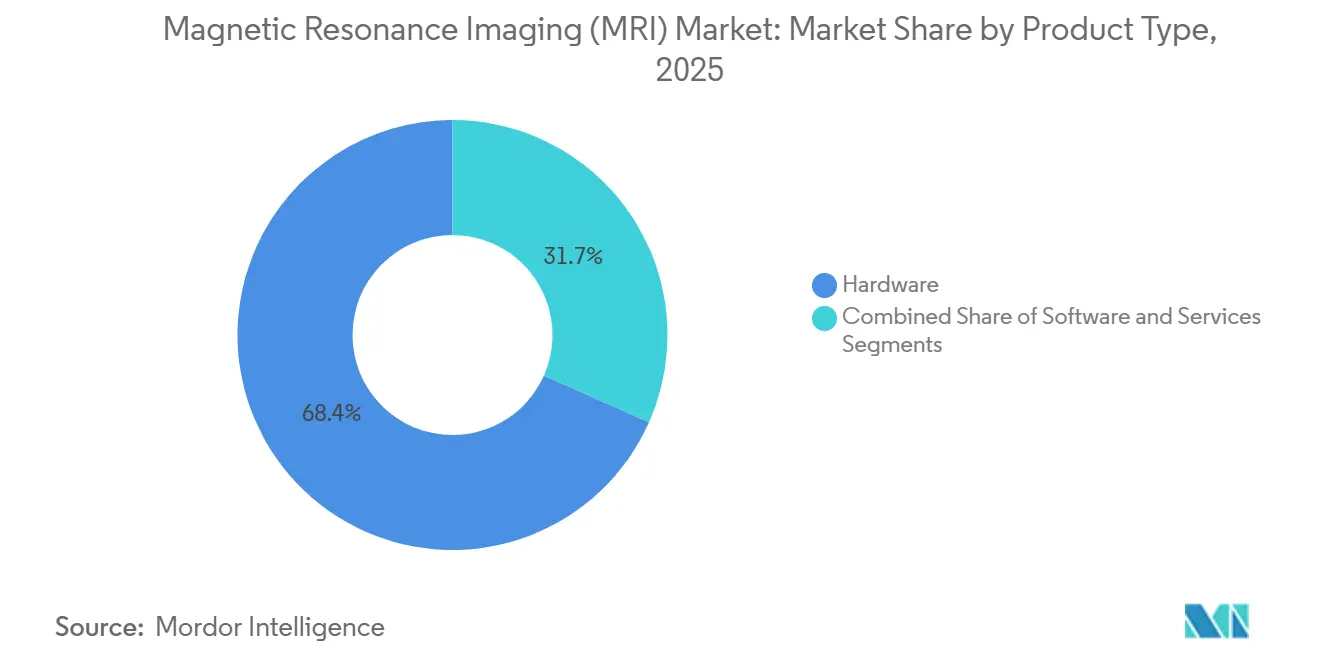
- Per tipologia di prodotto, l'hardware ha dominato con una quota di fatturato del 68.35% nel 2025, mentre si prevede che il software crescerà a un CAGR del 10.55% fino al 2031.
- In base all'architettura, i sistemi chiusi rappresentavano il 74.24% della base del 2025, mentre si prevede che i sistemi aperti cresceranno a un CAGR dell'8.34% entro il 2031.
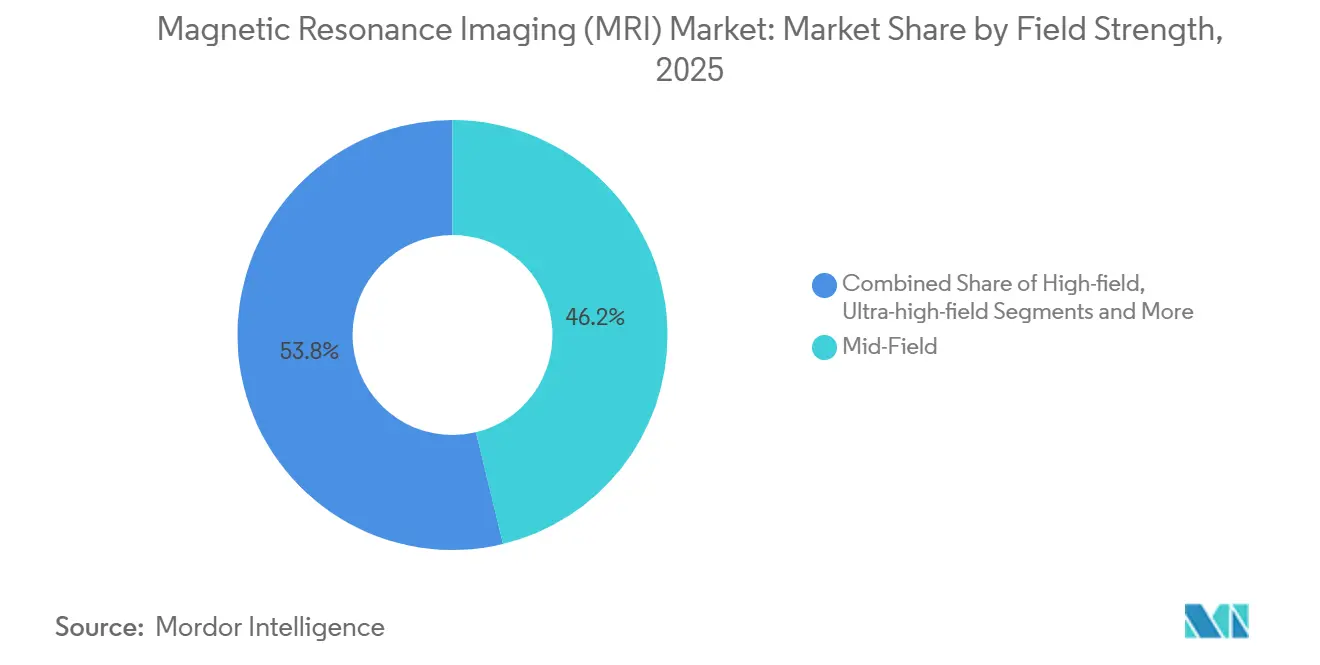
- In base all'intensità di campo, gli scanner a campo medio hanno rappresentato una quota del 46.23% nel 2025; i sistemi 3 T ad alto campo sono destinati a espandersi a un CAGR del 7.25%.
- Per applicazione, la neurologia ha registrato il 33.75% dei ricavi nel 2025, ma si prevede che la cardiologia crescerà a un CAGR dell'8.02% fino al 2031.
- In base all'utente finale, gli ospedali hanno mantenuto il 58.89% dei ricavi nel 2025, ma i centri chirurgici ambulatoriali dovrebbero registrare un CAGR del 9.03%.
- In termini geografici, il Nord America ha contribuito per il 37.86% al fatturato del 2025, mentre l'area Asia-Pacifico è destinata a un CAGR dell'8.91% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale della risonanza magnetica per immagini (RMI)
Analisi dell'impatto del conducente
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente domanda di imaging per malattie croniche | + 1.2% | Nord America, Europa, mercati APAC invecchiati | A lungo termine (≥ 4 anni) |
| Espansione della base della popolazione geriatrica | + 1.0% | Giappone, Germania, Italia, Stati Uniti della Sunbelt | A lungo termine (≥ 4 anni) |
| Innovazioni nella risonanza magnetica ad alto campo potenziate dall'intelligenza artificiale | + 1.3% | Nord America, Europa, APAC | Medio termine (2-4 anni) |
| Piattaforme magnetiche aggiornabili senza elio | + 0.9% | Regioni dipendenti dall'importazione di elio nell'area MEA e nel Sud-est asiatico | Medio termine (2-4 anni) |
| Risonanza magnetica a basso campo portatile/point-of-care | + 0.8% | Stati Uniti rurali, città di livello 2 e 3 dell'APAC, Africa subsahariana | Medio termine (2-4 anni) |
| Proliferazione di centri di diagnostica per immagini ambulatoriali | + 0.7% | Nord America, Europa occidentale | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente domanda di imaging per malattie croniche
Nel 2024, le malattie non trasmissibili hanno causato il 74% dei decessi a livello globale, spingendo i medici a privilegiare il profilo senza radiazioni della risonanza magnetica per il monitoraggio ripetuto. La risonanza magnetica cardiaca e l'angiografia a risonanza magnetica supportano sempre più la valutazione cardiovascolare, con studi che dimostrano che i protocolli con mezzo di contrasto a base di gadolinio riducono i falsi positivi del 40%. [1] Steve R. Ommen, “2024 AHA/ACC/AMSSM/HRS/PACES/SCMR Guideline for the Management of Hypertrophic Cardiomyopathy,” Circulation, ahajournals.org I team oncologici ora si affidano a sequenze pesate in diffusione e con contrasto dinamico per monitorare la risposta del tumore prima che la TC possa rivelare cambiamenti anatomici. I neurologi utilizzano sistemi a 7 T per visualizzare lesioni invisibili a 1.5 T, integrando la risonanza magnetica come piattaforma di biomarcatori per tutta la vita piuttosto che come diagnostica una tantum. Questa migrazione clinica incorpora volumi ricorrenti nel mercato della risonanza magnetica.
Espansione della base della popolazione geriatrica
Si prevede che la popolazione mondiale di età pari o superiore a 65 anni raggiungerà i 2.2 miliardi entro la fine degli anni 2070. Entro la metà degli anni 2030, si prevede che ci saranno 265 milioni di persone di età pari o superiore a 80 anni. [2] Dipartimento degli Affari Economici e Sociali delle Nazioni Unite, "World Population Prospects 2024: Summary of Results", Nazioni Unite, un.org La domanda di risonanza magnetica ortopedica sta accelerando poiché i chirurghi necessitano di immagini articolari precise prima delle protesi e la prevalenza della demenza raddoppia ogni due decenni, richiedendo sequenze sensibili all'amiloide per guidare i farmaci modificanti la malattia approvati nel 2024. I pazienti anziani preferiscono la risonanza magnetica alla tomografia computerizzata per evitare le radiazioni ionizzanti, sebbene la fragilità allunghi i tempi di acquisizione, rendendo cruciali i protocolli accelerati dall'IA per mantenere la produttività. Questi fattori, nel loro complesso, ampliano il mercato della risonanza magnetica.
Innovazioni nella risonanza magnetica ad alto campo potenziate dall'intelligenza artificiale
La ricostruzione tramite deep learning riduce i tempi di scansione del cervello e della colonna vertebrale fino al 60% mantenendo una confidenza diagnostica superiore al 95%, come dimostrato con Siemens Deep Resolve nel 2024. [3] Siemens Healthineers, “Deep Resolve: velocità senza pari nella risonanza magnetica”, Siemens Healthineers, siemens-healthineers.com. AiCE di Canon sfrutta 10 milioni di immagini annotate per fornire studi muscoloscheletrici isotropici inferiori a 1 mm senza tempi di scansione aggiuntivi. AIR Recon DL di GE elabora direttamente lo spazio k, recuperando il segnale precedentemente perso a causa del movimento. Questi strumenti consentono a un magnete da 1.5 T di emulare prestazioni quasi da 3 T, spostando la differenziazione nel mercato della risonanza magnetica dalla potenza del magnete alla potenza dell'algoritmo.
Piattaforme magnetiche aggiornabili senza elio
L'elio spot ha superato i 30 dollari al litro nel 2024 a seguito di shock geopolitici nell'approvvigionamento, triplicando i costi di ricarica. Siemens DryCool ha eliminato 1,500 litri per sistema, con un risparmio di 50,000 dollari all'anno. Philips BlueSeal riduce l'elio a 7 litri, consentendo l'installazione in siti privi di infrastrutture criogeniche. Il retrofit Freelium di GE estende gli intervalli di ricarica a un decennio. Questi progressi riducono i costi di proprietà e accelerano gli aggiornamenti, rafforzando l'espansione del mercato della risonanza magnetica per immagini.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevati costi di capitale e di servizio | -0.8% | Mercati APAC e MEA sensibili ai prezzi | A lungo termine (≥ 4 anni) |
| Venti contrari alla pressione sui rimborsi | -0.6% | Nord America, Europa | Medio termine (2-4 anni) |
| Incertezza nella fornitura di elio | -0.4% | Regioni dipendenti dall'importazione di elio | A breve termine (≤ 2 anni) |
| Carenza di tecnici di risonanza magnetica e radiologi | -0.5% | Nord America, Europa occidentale, Australia | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevati costi di capitale e di servizio
Un sistema da 3 T ha un costo di listino di 2.5-3 milioni di dollari e la manutenzione annuale può superare i 300,000 dollari. La costruzione della schermatura RF aggiunge altri 500,000-1 milione di dollari, estendendo il ritorno dell'investimento a un decennio nelle regioni a basso volume. Anche un'unità portatile da 500,000 dollari necessita di tre anni con otto scansioni al giorno per raggiungere il pareggio di bilancio. I contratti di leasing a pagamento per scansione sono utili, ma richiedono un flusso costante di pazienti, limitando l'adozione della risonanza magnetica nelle zone con budget limitati.
Venti contrari alla pressione sui rimborsi
Il CMS ha ridotto del 2.83% il tariffario medico del 2025, riducendo i pagamenti per la risonanza magnetica di 15-30 dollari per studio. Il Servizio Sanitario Nazionale del Regno Unito ha mantenuto invariati i budget per l'imaging nonostante un aumento del 12% delle richieste di consulto, allungando i tempi di attesa. Gli ostacoli all'autorizzazione preventiva da parte delle assicurazioni private ritardano gli esami e riducono i volumi di circa l'8%. I fornitori rispondono enfatizzando gli studi ad alta intensità che compensano i margini più bassi, ma la pressione sui prezzi continua a gravare sul mercato della risonanza magnetica.
Analisi del segmento
Per tipo di prodotto: il software accelera l'espansione dei ricavi
I ricavi del software sono in linea con un CAGR del 10.55% fino al 2031, più del doppio della crescita dell'hardware, poiché i sistemi PACS cloud e la ricostruzione tramite intelligenza artificiale spostano il valore dalle apparecchiature agli abbonamenti. L'hardware deteneva ancora il 68.35% della quota di mercato della risonanza magnetica per immagini nel 2025, supportato da una flotta installata di oltre 40,000 scanner. Componenti aggiuntivi software come GE AIR Recon DL, al prezzo di 150,000 dollari, consentono alle cliniche di differire gli aggiornamenti dei magneti da 2 milioni di dollari, ottenendo al contempo una qualità d'immagine comparabile. Le dimensioni del mercato della risonanza magnetica per immagini per i servizi sono stabili, ma vedono un'erosione dei margini poiché i design senza elio riducono i costi di manutenzione criogenica.
I modelli di business dei fornitori ora si concentrano sui ricavi ricorrenti: Philips SmartSpeed e Siemens syngo.via offrono aggiornamenti continui degli algoritmi e archiviazione cloud con contratti pluriennali. Questo accordo garantisce flussi di cassa prevedibili e allontana i nuovi concorrenti che operano esclusivamente con software e che concedono in licenza gli algoritmi direttamente ai fornitori. L'innovazione hardware si sta concentrando su design modulari e aggiornabili come il Vantage Orian 3 T di Canon, riducendo i cicli di aggiornamento da 10 a cinque anni e allineando le spese all'innovazione clinica.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipo di architettura: i sistemi aperti facilitano l'accesso dei pazienti
Gli scanner chiusi hanno generato il 74.24% dei ricavi del 2025 grazie alla superiore omogeneità di campo, ma i sistemi aperti dovrebbero aumentare dell'8.34% all'anno con l'aumento della popolazione bariatrica e claustrofobica. La claustrofobia causa il 10-15% delle scansioni incomplete, spesso richiedendo una sedazione che aggiunge 500-1,000 dollari a caso. I magneti aperti a forma di C alleviano l'ansia, riducono gli errori di scansione del 60% e sono adatti a pazienti di peso superiore a 350 kg. I sistemi dedicati agli arti sono in crescita nelle cliniche di medicina sportiva, dove i prezzi inferiori a 1 milione di dollari rientrano nei budget degli studi.
I rimorchi mobili da 1.5 T e le unità su carrello da 0.064 T come Hyperfine Swoop ampliano l'accesso nelle regioni remote. Le validazioni FDA e IAC ottenute nel 2024 hanno risolto l'incertezza dei pagatori, consentendo la copertura Medicare e catalizzando la domanda. Con l'aumento delle flotte ospedaliere – un'unità chiusa da 3 T, una pediatrica aperta, un'unità di terapia intensiva portatile – le scelte architettoniche nel mercato della risonanza magnetica per immagini diventano specifiche per l'applicazione piuttosto che monolitiche.
Per intensità di campo: 3 T guadagna predominio
I dispositivi a medio campo (0.5-1.5 T) hanno mantenuto il 46.23% nel 2025, riflettendo la loro utilità generica. Si prevede che gli scanner a 3 T ad alto campo cresceranno a un CAGR del 7.25%, sostenuti dai protocolli di cardiologia e prostata che favoriscono una risoluzione più rapida e precisa. La ricostruzione tramite intelligenza artificiale consente ai sistemi a 1.5 T di imitare la qualità dell'immagine a 3 T, ma con tempi di scansione più lunghi, limitando la produttività nei centri più affollati. Le unità portatili a basso campo si stanno ritagliando nicchie di mercato in ambito di emergenza e rurale, e meno di 100 sistemi a 7 T ad altissimo campo rimangono concentrati nei laboratori accademici per studi sull'epilessia e sulla sclerosi multipla.
I fornitori si proteggono offrendo percorsi di aggiornamento: Philips Ingenia Elition può convertire da 1.5 T a 3 T direttamente sul campo, consentendo ai clienti di adattare la potenza del magnete all'evoluzione dei rimborsi e della domanda clinica. Questa flessibilità supporta la sostituzione nel mercato della risonanza magnetica per immagini, contenendo al contempo l'esposizione iniziale al capitale.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per applicazione: la cardiologia guida la crescita
Nel 2025 la neurologia è rimasta la branca più importante, ma la risonanza magnetica cardiaca è il motore della crescita, con un tasso di crescita annuo composto (CAGR) previsto dell'8.02% fino al 2031. I sistemi PET-RM cerebrale vengono integrati nelle cliniche per la demenza e nei centri per i disturbi del movimento. L'American College of Cardiology ha concesso alla risonanza magnetica cardiaca una raccomandazione di Classe I per la miocardite e di Classe IIa per la valutazione dell'ischemia coronarica, ampliando il volume di esami eseguibili di circa 2 milioni di esami all'anno negli Stati Uniti. I protocolli di mappatura parametrica e di perfusione sotto stress hanno un costo compreso tra 800 e 1,500 dollari per esame, superando in prezzo le scansioni cerebrali o spinali di routine e migliorando i margini di profitto per i centri di diagnostica per immagini.
L'imaging muscoloscheletrico trae vantaggio dalla segmentazione di cartilagini e legamenti tramite intelligenza artificiale, che accelera le letture del 40%, mentre l'oncologia si espande con sequenze DWI e DCE che individuano precocemente la risposta alla terapia. La risonanza magnetica mammaria ha acquisito slancio dopo l'entrata in vigore del mandato di notifica della densità negli Stati Uniti nel 2024, accelerando i volumi di screening supplementari. Questo più ricco mix di casi aumenta il rimborso medio per le applicazioni nell'intero mercato della risonanza magnetica.
Per utente finale: i centri ambulatoriali catturano lo slancio
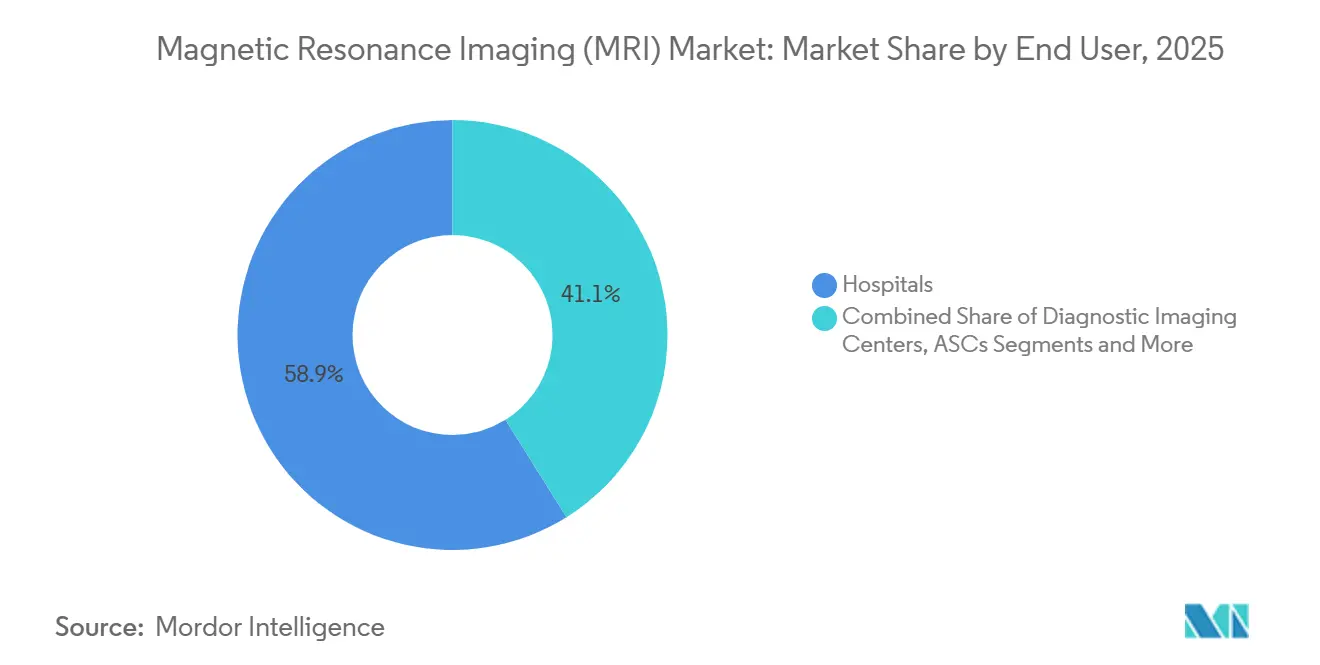
Gli ospedali hanno mantenuto il 58.89% dei ricavi nel 2025, ma i centri chirurgici ambulatoriali sono sulla buona strada per un CAGR del 9.03%, poiché le procedure ortopediche e spinali migrano verso strutture economicamente più efficienti. Le catene di imaging supportate da private equity sfruttano la scalabilità della rete per sconti sulle apparecchiature e condivisione dei servizi con i radiologi. Gli istituti di ricerca, sebbene di piccole dimensioni, influenzano l'adozione di protocolli di intelligenza artificiale e 7T che in seguito si diffondono nelle cure di routine.
La domanda veterinaria sta emergendo con l'aumento della penetrazione delle assicurazioni per animali domestici al 4% negli Stati Uniti, con sistemi aperti dedicati da 1.5 T installati presso cliniche specialistiche. La risonanza magnetica portatile decentralizza ulteriormente l'imaging alle cliniche di pronto soccorso e alle strutture di assistenza infermieristica specializzata, ampliando la base di utenti finali nel mercato della risonanza magnetica per immagini.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
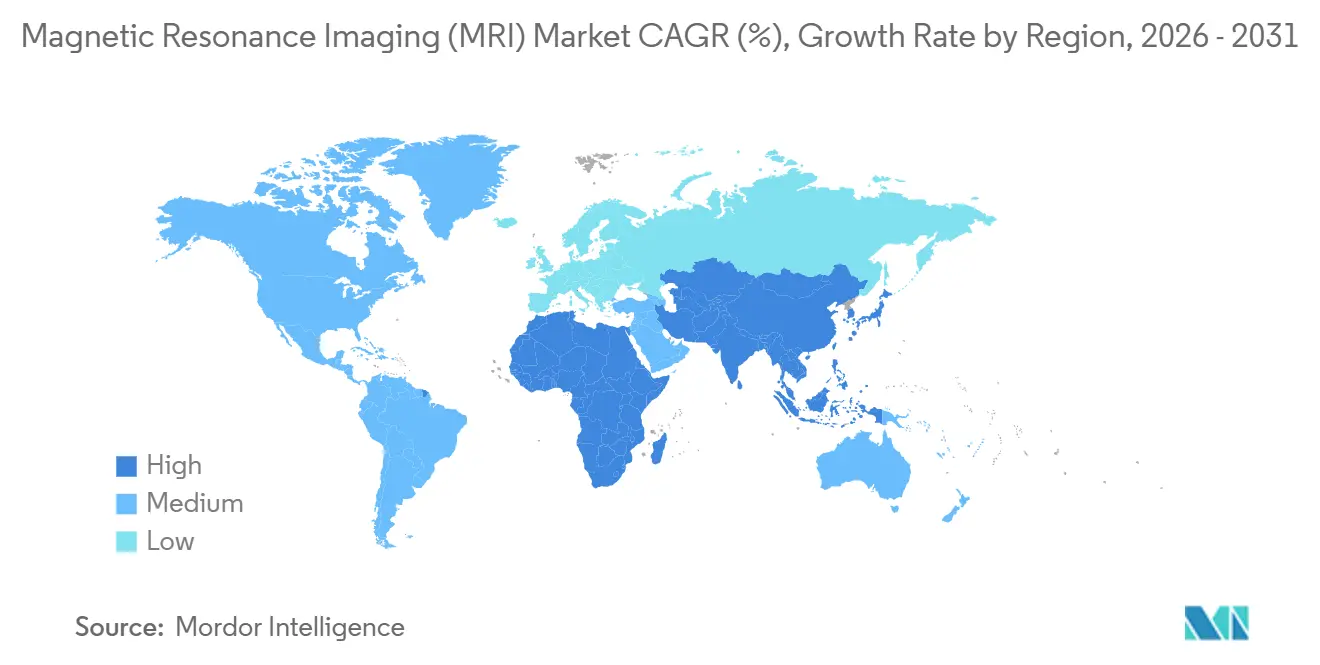
Il Nord America ha fornito il 37.86% del fatturato globale nel 2025, beneficiando dei centri di ricerca accademica e dell'adozione clinica precoce del protocollo 7T. Tuttavia, i tagli al CMS e i pagamenti indipendenti dal sito incoraggiano uno spostamento dei volumi verso centri indipendenti, alterando la distribuzione dei ricavi. I partenariati pubblico-privati del Canada hanno ridotto i tempi di attesa fino al 20%, mentre le cliniche al confine con il Messico attraggono i pazienti statunitensi con prezzi inferiori del 40-60%.
L'area Asia-Pacifico è la regione in più rapida crescita del mercato della Risonanza Magnetica per Immagini, con un CAGR dell'8.91%. United Imaging ha distribuito oltre 200 scanner uMR Omega 3 T entro il 2024, sfruttando un divario di prezzo del 30-40% rispetto ai concorrenti occidentali. L'assegnazione di 6.9 miliardi di dollari all'India per l'Ayushman Bharat indirizza le nuove installazioni verso gli ospedali distrettuali, riducendo i ritardi di riferimento. L'età media di 49 anni del Giappone e l'attenzione alla neurologia rafforzano la domanda di apparecchiature ad alto campo, mentre la Corea del Sud punta su algoritmi di intelligenza artificiale ottimizzati per le caratteristiche della popolazione locale. L'Australia ha stanziato 500 milioni di dollari australiani (330 milioni di dollari) per l'ammodernamento della radiologia, concentrandosi sulle apparecchiature 3 T.
In Europa, i sistemi nazionali con limiti di bilancio inaspriscono le autorizzazioni preventive e prolungano i cicli di sostituzione. Le compagnie assicurative tedesche hanno ridotto le indicazioni per la risonanza magnetica, riducendo i volumi del 5-8% nel 2024. Il budget per l'imaging del Regno Unito, invariato nonostante l'aumento dei rinvii, allunga le code. L'Europa meridionale distribuisce unità portatili nelle regioni scarsamente popolate per migliorare l'accesso senza installazioni su larga scala. Il Medio Oriente acquista sistemi da 3 T e 7 T per i nuovi ospedali terziari, mentre l'Africa subsahariana fa molto affidamento sui rimorchi mobili a causa della scarsa infrastruttura. I mercati sudamericani procedono con cautela, ostacolati dalle oscillazioni valutarie e dai dazi sulle importazioni che favoriscono le apparecchiature ricondizionate rispetto ai nuovi acquisti.
Ottieni analisi su importanti mercati geografici
Scarica PDF
Panorama normativo
I sistemi di risonanza magnetica (RM) e i relativi accessori continuano a essere influenzati dalle normative sui dispositivi medici e dagli standard di consenso specifici per la RM, che incidono sull'etichettatura di sicurezza, sulla compatibilità elettromagnetica e su ciò che i fornitori possono dichiarare in merito alle prestazioni cliniche. Nel 2026, la marcatura di sicurezza per l'ambiente di RM ha ottenuto un aggiornamento con la norma EN IEC 62570:2026-01 (in vigore dal 1° gennaio 2026), mentre la norma EN IEC 60601-2-33:2026, in vigore dal 1° giugno 2026, ha rafforzato i requisiti di conformità e le specifiche di approvvigionamento per le apparecchiature di RM.
L'attenzione normativa si sta intensificando anche per quanto riguarda il software e l'intelligenza artificiale utilizzati nei flussi di lavoro radiologici. Negli Stati Uniti, la FDA ha pubblicato un'ordinanza definitiva, in vigore dal 17 giugno 2026, che classifica il software di imaging quantitativo basato sull'apprendimento automatico in radiologia, con piani di controllo delle modifiche predeterminati, nella Classe II (controlli speciali), che supporta gli aggiornamenti del ciclo di vita all'interno di un quadro di controllo definito. L'Europa continua ad operare in base al Regolamento UE sui dispositivi medici (MDR) (UE) 2017/745 come quadro normativo principale, affiancato dalle proposte di riforma in corso per il 2025/2026, volte a migliorare il coordinamento e la capacità dei gruppi di esperti, il che influisce sulle tempistiche di certificazione e sulle aspettative in termini di evidenze per l'hardware di risonanza magnetica e per i componenti software dei dispositivi medici.
Panorama competitivo
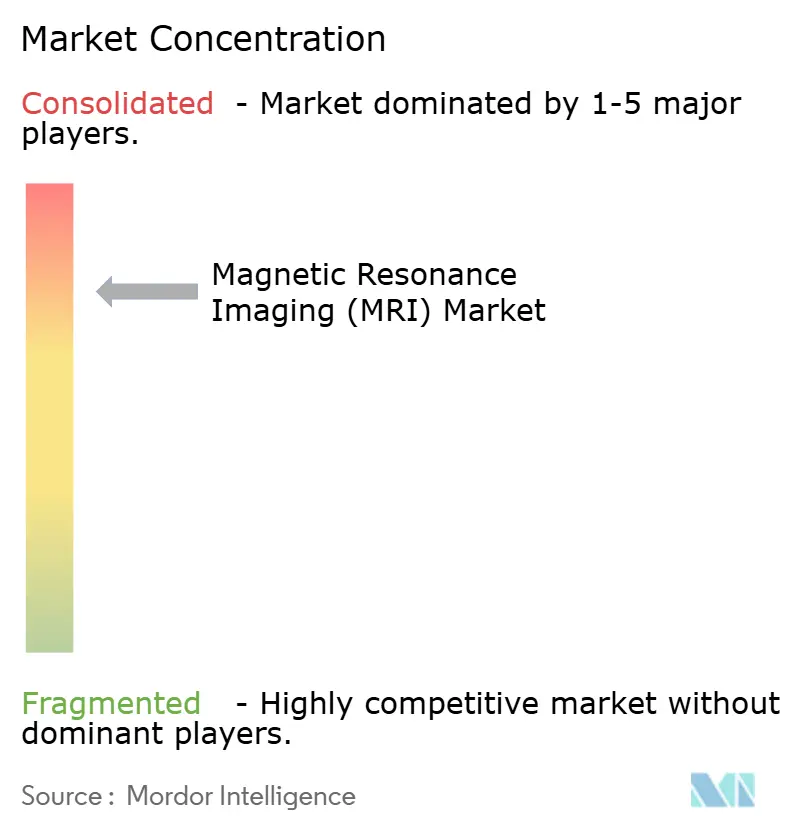
Siemens Healthineers, GE Healthcare, Philips e Canon Medical hanno controllato una quota importante del fatturato del 2025, a indicare un'elevata concentrazione nel mercato della risonanza magnetica. I fornitori cinesi United Imaging, Mindray e Neusoft si sono aggiudicati quote di mercato in regioni sensibili al prezzo con sconti del 30-40% e reti di assistenza nazionali. Gli operatori storici rispondono con ecosistemi software – Siemens syngo.via e GE Edison – vincolando gli utenti a modelli di abbonamento che combinano intelligenza artificiale, visualizzazione e archiviazione cloud.
I magneti senza elio, un tempo un elemento di differenziazione, ora sono di base: Siemens DryCool, Philips BlueSeal e GE Freelium eliminano le ricariche criogeniche. La strategia converge sulla modularità; il Vantage Orian di Canon sostituisce le bobine a gradiente senza sostituire i magneti, dimezzando i cicli di aggiornamento. Aziende software native come Arterys e Subtle Medical ottengono direttamente la licenza per algoritmi approvati dalla FDA, frammentando le catene del valore. I brevetti depositati mostrano che Siemens ha depositato 47 brevetti per la risonanza magnetica basata sull'intelligenza artificiale nel 2024, concentrandosi sulla pianificazione automatizzata e sulla correzione del movimento, a sottolineare la concorrenza algoritmica. La chiarezza normativa sul software come dispositivo medico, rilasciata dalla FDA nel 2024, accelera il lancio commerciale di strumenti di intelligenza artificiale, sfumando i confini tra hardware e software.
Leader del settore della risonanza magnetica (RM)
Canon Medical Systems Corporation
GE Healthcare
Fujifilm Holding Corporation
Koninklijke Philips NV
Siemens Healthineers
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Luglio 2026: Canon Medical Systems ha ottenuto l'autorizzazione 510(k) dalla FDA statunitense per una configurazione del sistema di risonanza magnetica Vantage Fortian/Orian da 1.5T con ricostruzione AiCE, rafforzando l'impegno nell'utilizzo del deep learning per migliorare la qualità delle immagini e la produttività nelle installazioni a campo medio. L'autorizzazione supporta ospedali e centri di diagnostica per immagini ambulatoriali nel riposizionare le piattaforme da 1.5T come risorse aggiornabili e definite via software, gestendo al contempo i vincoli di capitale.
- Luglio 2025: Philips ha ottenuto l'autorizzazione 510(k) della FDA statunitense per SmartSpeed Precise, un software di ricostruzione basato sul deep learning e sull'intelligenza artificiale per sistemi di risonanza magnetica da 1.5T e 3T. Questo traguardo rafforza le opportunità di integrazione del software in diverse basi installate e accelera la transizione verso aggiornamenti in abbonamento che migliorano la produttività senza richiedere la sostituzione del magnete.
- Dicembre 2024: Philips ha presentato BlueSeal, un sistema di risonanza magnetica senza elio di nuova generazione integrato con Smart Reading basato sull'intelligenza artificiale, estendendo la strategia di minimizzazione dell'elio anche alle scansioni cliniche di routine. Questa direzione supporta gli acquirenti che cercano una minore dipendenza dai criogeni e requisiti di posizionamento più semplici, allineandosi al contempo alla pressione operativa di ridurre i tempi degli esami e il numero di scansioni ripetute.
Ambito e metodologia
Secondo lo scopo del rapporto, la risonanza magnetica è una tecnica di imaging medico utilizzata in radiologia per produrre immagini dell'anatomia e dei processi fisiologici del corpo. Queste immagini sono ulteriormente utilizzate per diagnosticare e rilevare la presenza di anomalie nel corpo.
Il mercato della risonanza magnetica è segmentato in base all’architettura, all’intensità del campo, all’applicazione e alla geografia. Per architettura, il mercato è segmentato in sistemi MRI chiusi e sistemi MRI aperti. Il mercato è segmentato in base all’intensità del campo in sistemi MRI a basso campo, sistemi MRI ad alto campo, sistemi MRI ad altissimo campo e sistemi MRI ultra-alti. Per applicazione, il mercato è segmentato in oncologia, neurologia, cardiologia, gastroenterologia, muscoloscheletrico e altre applicazioni. Il mercato è segmentato per area geografica in Nord America, Europa, Asia-Pacifico, Medio Oriente, Africa e Sud America. Il rapporto copre anche le dimensioni e le tendenze stimate del mercato per 17 paesi nelle principali regioni del mondo. Il rapporto offre il valore in USD per i segmenti di cui sopra.
Per Architettura
| Sistemi MRI chiusi |
| Sistemi MRI aperti |
| Sistemi MRI portatili/Point-of-Care |
Per intensità di campo
| Sistemi MRI a basso campo (≤0.5 T) |
| Sistemi MRI a medio campo (1.0 T – 1.5 T) |
| Sistemi MRI ad alto campo (3 T) |
| Sistemi MRI ad altissima e altissima intensità (>3 T) |
Per Mobilità
| Sistemi a stanza fissa |
| Sistemi mobili basati su rimorchi |
Per Applicazione
| Neurologia |
| Oncologia |
| Cardiologia |
| Muscoloscheletrico |
| Gastroenterologia ed epatologia |
| Altre applicazioni |
Per utente finale
| Ospedali |
| Centri di diagnostica per immagini |
| Centri di Chirurgia Ambulatoriale |
| Istituti accademici e di ricerca |
Per geografia
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Corea del Sud | |
| Australia | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente | GCC |
| Sud Africa | |
| Resto del Medio Oriente | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America |
| Per Architettura | Sistemi MRI chiusi | |
| Sistemi MRI aperti | ||
| Sistemi MRI portatili/Point-of-Care | ||
| Per intensità di campo | Sistemi MRI a basso campo (≤0.5 T) | |
| Sistemi MRI a medio campo (1.0 T – 1.5 T) | ||
| Sistemi MRI ad alto campo (3 T) | ||
| Sistemi MRI ad altissima e altissima intensità (>3 T) | ||
| Per Mobilità | Sistemi a stanza fissa | |
| Sistemi mobili basati su rimorchi | ||
| Per Applicazione | Neurologia | |
| Oncologia | ||
| Cardiologia | ||
| Muscoloscheletrico | ||
| Gastroenterologia ed epatologia | ||
| Altre applicazioni | ||
| Per utente finale | Ospedali | |
| Centri di diagnostica per immagini | ||
| Centri di Chirurgia Ambulatoriale | ||
| Istituti accademici e di ricerca | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente | GCC | |
| Sud Africa | ||
| Resto del Medio Oriente | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del mercato della risonanza magnetica per immagini nel 2031?
Si prevede che il mercato della risonanza magnetica per immagini raggiungerà i 14.66 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 6.07%.
Quale segmento di prodotto sta crescendo più rapidamente nell'adozione della risonanza magnetica?
Il software è il segmento in più rapida crescita, con una crescita prevista a un CAGR del 10.55%, grazie alla crescente diffusione della ricostruzione tramite intelligenza artificiale e dei PACS cloud.
Perché i centri chirurgici ambulatoriali sono importanti per i fornitori di sistemi di risonanza magnetica?
I pagamenti Medicare indipendenti dal sito spostano i volumi di diagnostica per immagini verso i centri ambulatoriali, che dovrebbero crescere a un CAGR del 9.03% fino al 2031.
In che modo i magneti senza elio incidono sui costi di proprietà degli scanner?
Tecnologie come Siemens DryCool e Philips BlueSeal rimuovono o riducono al minimo l'elio, riducendo i costi operativi annuali fino a 50,000 USD.
Quale regione vedrà il tasso di crescita più elevato della risonanza magnetica entro il 2031?
L'area Asia-Pacifico è destinata a registrare l'espansione più rapida, con un CAGR dell'8.91%, trainata dalla produzione nazionale in Cina e dai programmi infrastrutturali in India.
Cosa determina l'ascesa dei sistemi MRI portatili?
Le autorizzazioni della FDA, il rimborso indipendente dal sito e la necessità di imaging al letto del paziente nei reparti di emergenza e di terapia intensiva favoriscono l'adozione della risonanza magnetica portatile.


