

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
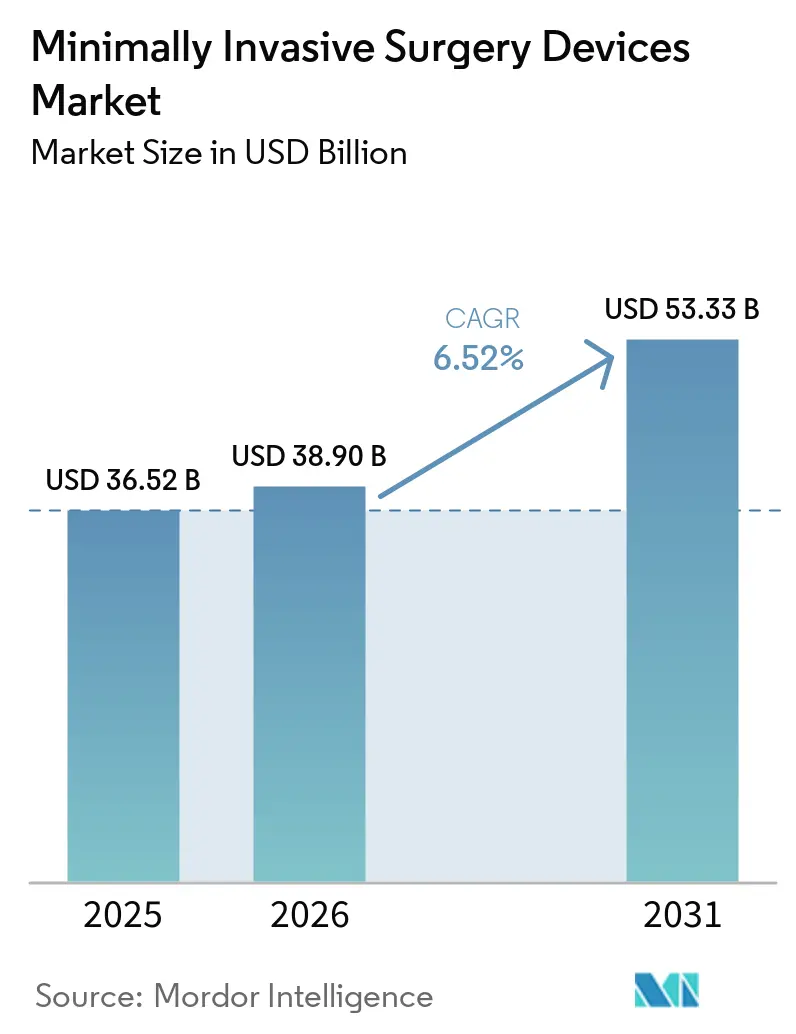
| Dimensione del mercato (2026) | 38.90 miliardo di dollari |
| Dimensione del mercato (2031) | 53.33 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 6.52% CAGR |
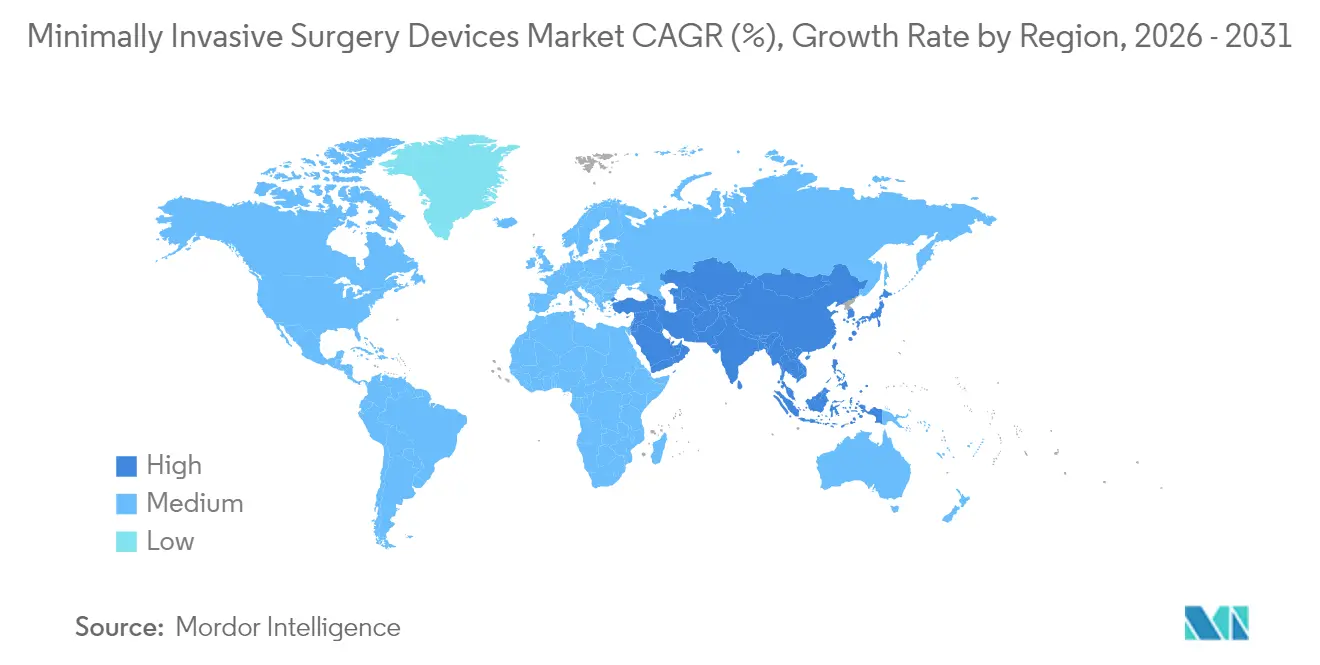
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
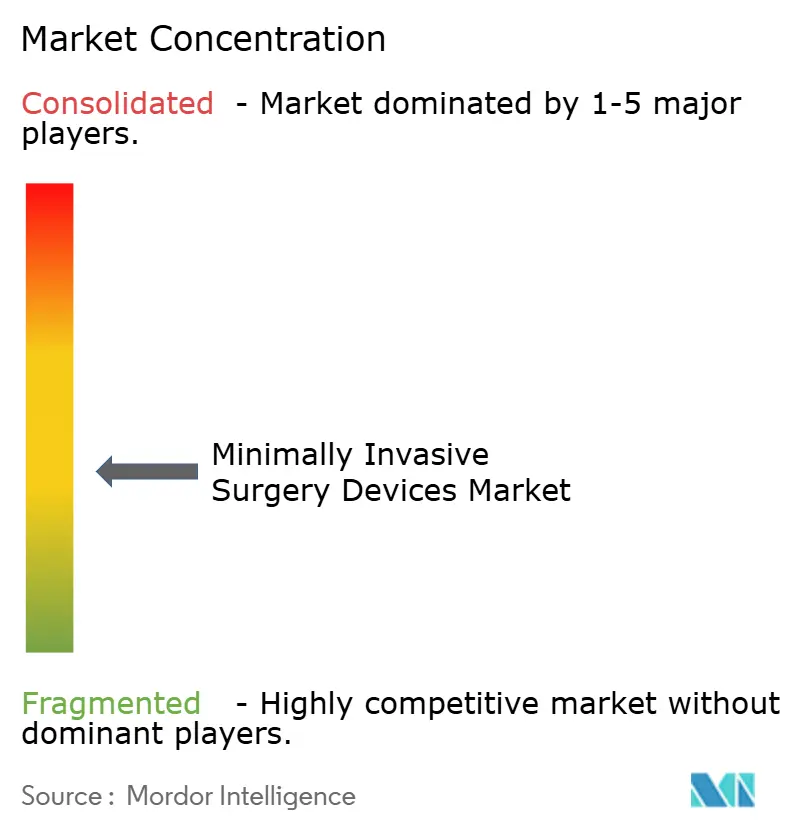
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei dispositivi chirurgici minimamente invasivi di Mordor Intelligence
Si prevede che il mercato dei dispositivi per la chirurgia minimamente invasiva crescerà da 36.52 miliardi di dollari nel 2025 a 38.9 miliardi di dollari nel 2026, per poi raggiungere i 53.33 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 6.52% nel periodo 2026-2031.
La robusta domanda riflette il continuo passaggio dalla tradizionale chirurgia a cielo aperto a trattamenti guidati di precisione che riducono i tempi di recupero e i tassi di complicanze. L'accelerazione dell'adozione di piattaforme robotiche, un maggiore supporto al rimborso per gli interventi ambulatoriali e la rapida convergenza tecnologica attorno all'intelligenza artificiale sono forze cruciali che plasmano questa crescita. Gli strumenti portatili continuano a fungere da cavallo di battaglia nelle procedure, ma i sistemi robotici stanno rapidamente scalando man mano che gli ospedali cercano di aumentare l'efficienza del flusso di lavoro e di differenziarsi. I sistemi emergenti a porta singola, le suite di visualizzazione assistite dall'intelligenza artificiale e i dispositivi di ablazione a campo pulsato dimostrano come l'innovazione continua stia ampliando le possibilità cliniche e ampliando al contempo il bacino di pazienti a cui rivolgersi. Mentre gli enti pagatori premiano gli ambienti chirurgici che riducono i giorni di degenza, i centri ambulatoriali acquisiscono slancio, ampliando ulteriormente il mercato dei dispositivi per la chirurgia mininvasiva.
Punti chiave del rapporto
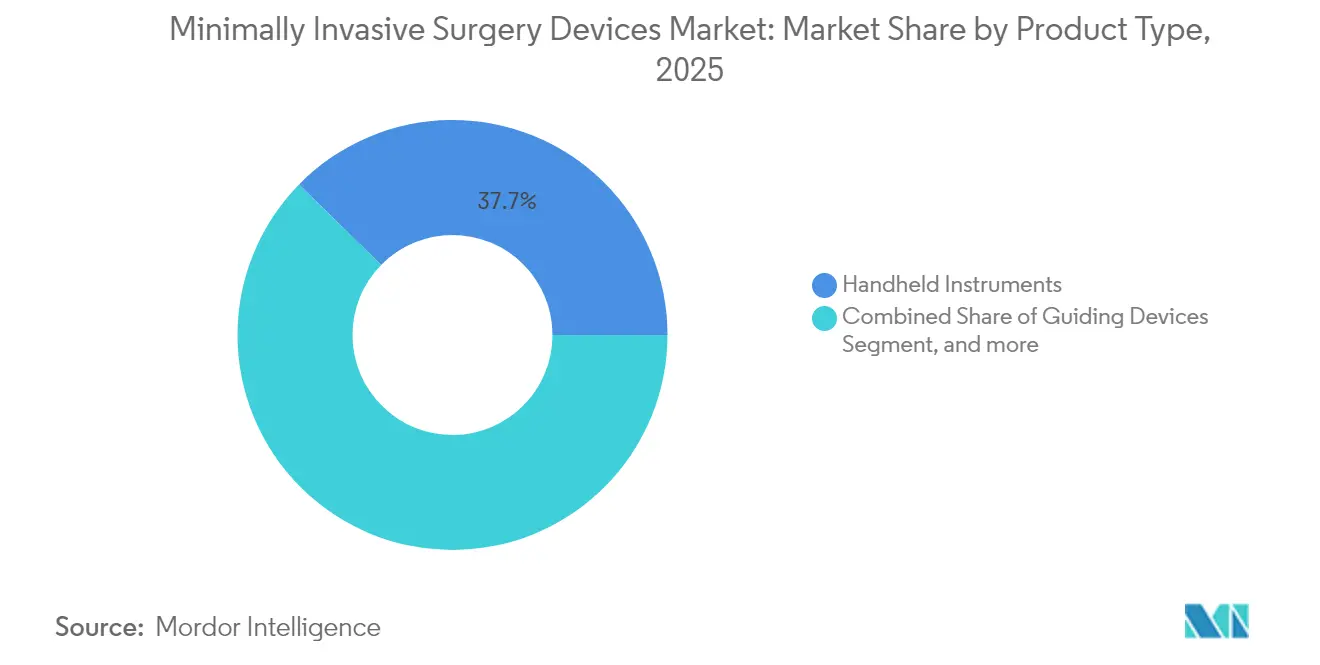
- Per tipologia di prodotto, gli strumenti portatili hanno dominato il mercato dei dispositivi chirurgici mininvasivi con una quota del 37.65% nel 2025, mentre si prevede che i sistemi assistiti da robot registreranno il CAGR più rapido, pari al 9.12%, entro il 2031.
- Per applicazione, nel 24.55 le procedure ortopediche hanno rappresentato il 2025% del mercato dei dispositivi chirurgici minimamente invasivi, e si prevede che le applicazioni neurologiche cresceranno a un CAGR del 7.62% fino al 2031.
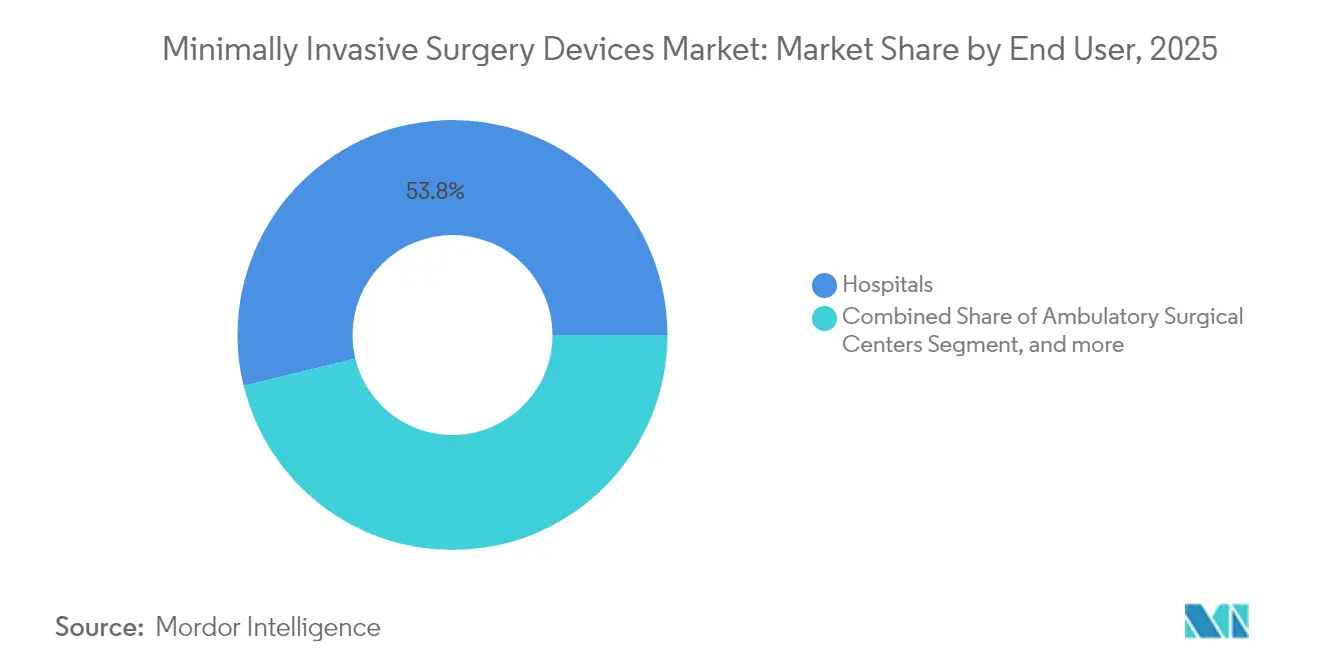
- In base all'utente finale, nel 53.80 gli ospedali rappresentavano il 2025% del mercato dei dispositivi chirurgici mininvasivi, mentre i centri chirurgici ambulatoriali sono sulla buona strada per un CAGR del 8.73% entro il 2031.
- In termini geografici, nel 42.00 il Nord America deteneva il 2025% della quota di mercato dei dispositivi chirurgici mininvasivi, mentre l'Asia Pacifica rappresenta la regione in più rapida crescita, con un CAGR del 9.98% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei dispositivi chirurgici minimamente invasivi
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Maggiore accettazione della MIS rispetto alla chirurgia aperta | + 1.8% | Global | Medio termine (2-4 anni) |
| Aumento della prevalenza di malattie croniche e legate allo stile di vita | + 1.5% | Mercati globali sviluppati | A lungo termine (≥ 4 anni) |
| Rapida adozione di piattaforme assistite da robot | + 2.1% | Nord America ed Europa, espansione in APAC | A breve termine (≤ 2 anni) |
| Modifiche al rimborso a favore della MIS ambulatoriale | + 1.2% | Nord America e UE | Medio termine (2-4 anni) |
| Visualizzazione guidata dall'intelligenza artificiale che migliora la precisione chirurgica | + 0.8% | Nord America ed Europa | A lungo termine (≥ 4 anni) |
| Domanda di MIS a porta singola e a orifizio naturale | + 0.7% | Adozione globale e precoce nei mercati sviluppati | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Maggiore accettazione della chirurgia mininvasiva rispetto a quella a cielo aperto
La crescente attenzione dei pazienti verso cure meno traumatiche, le direttive ospedaliere che privilegiano i protocolli MIS-first e gli incentivi dei pagatori stanno accelerando l'adozione. Il sistema di ablazione a campo pulsato FARAPULSE di Boston Scientific ha superato 1 miliardo di dollari di fatturato entro 12 mesi dal lancio, sottolineando l'interesse per le tecnologie che riducono la complessità delle procedure preservando al contempo i risultati. [1] Boston Scientific, “FARAPULSE Pulsed Field Ablation System Surpasses USD 1 Billion,” bostonscientific.com Il cambiamento è più pronunciato nella gestione del ritmo cardiaco, dove l'energia a campo pulsato offre un targeting tissutale selettivo e tassi di complicanze inferiori rispetto alle modalità termiche. Le istituzioni stanno riscontrando efficienze nell'utilizzo dei posti letto e riduzioni dei ricoveri che consolidano ulteriormente la preferenza per la MIS. Gli assicuratori ora forniscono regolarmente condizioni di copertura favorevoli per gli interventi minimamente invasivi, allineando le motivazioni economiche e cliniche. Man mano che i programmi di formazione riposizionano le competenze MIS come competenze fondamentali, il mercato dei dispositivi per la chirurgia minimamente invasiva acquisisce una solida base per una crescita a lungo termine.
Aumento della prevalenza di malattie croniche e legate allo stile di vita
L'incidenza globale di diabete, disturbi cardiovascolari e obesità sta aumentando i volumi chirurgici adatti a soluzioni meno invasive. La sostituzione transcatetere della valvola mitrale Tendyne di Abbott, approvata dalla FDA, tratta i pazienti non idonei alla chirurgia a cielo aperto, aprendo una nicchia considerevole negli interventi cardiaci strutturali. [2] Abbott Laboratories, “Tendyne Transcatheter Mitral Valve Replacement Cleared by FDA,” abbott.com Le sale operatorie ibride supportano procedure come la sostituzione transcatetere della valvola aortica e la riparazione endovascolare dell'aorta. La fibrillazione atriale colpisce 33.5 milioni di persone in tutto il mondo, creando una domanda costante di sistemi di ablazione basati su catetere che offrono una terapia definitiva senza sternotomia. Le tecniche bariatriche a porta singola stanno ampliando l'idoneità alla chirurgia per la perdita di peso riducendo il dolore postoperatorio e migliorando i tempi di recupero. Mentre i sistemi sanitari passano da un'assistenza reattiva a una preventiva, i dispositivi minimamente invasivi si posizionano come strumenti economicamente vantaggiosi che riducono il carico delle malattie croniche. La conseguente crescita delle procedure supporta i progressi graduali nel mercato dei dispositivi per la chirurgia mininvasiva.
Rapida adozione di piattaforme robotizzate
La robotica si sta diffondendo oltre i pilastri della laparoscopia, raggiungendo l'ortopedia, la neurologia e la chirurgia spinale. Il sistema ROSA Shoulder di Zimmer Biomet ha completato la prima artroplastica della spalla assistita da robot nel 2024, a dimostrazione della crescente portata della tecnologia. [3] Zimmer Biomet, “First Robotic-Assisted Shoulder Arthroplasty Using ROSA,” zimmerbiomet.com L'intelligenza artificiale sovrappone analisi predittive ai controlli robotici, accorciando le curve di apprendimento e standardizzando i risultati. L'acquisizione di Asensus Surgical da parte di Karl Storz nel 2024 ha evidenziato un forte interesse strategico per le piattaforme di nuova generazione. Le architetture a porta singola offrono incisioni più piccole preservando la destrezza, aumentando l'attrattiva per il paziente. Le istituzioni giustificano gli investimenti di capitale attraverso la fidelizzazione dei chirurghi, un minor numero di complicazioni e punteggi di soddisfazione del paziente più elevati, accelerando lo slancio per il mercato dei dispositivi per la chirurgia minimamente invasiva.
Visualizzazione guidata dall'intelligenza artificiale per migliorare la precisione chirurgica
Gli algoritmi di apprendimento automatico ora sovrappongono le immagini con una guida basata sull'anatomia, aumentando la precisione nel posizionamento degli impianti, nei margini tumorali e nella navigazione vascolare. L'acquisizione di OrthoGrid da parte di Zimmer Biomet nel 2024 integra l'intelligenza artificiale nell'imaging intraoperatorio, riducendo i tassi di revisione delle protesi d'anca e allungando la durata degli impianti. La visione artificiale integrata negli endoscopi automatizza il rilevamento delle lesioni, facilitando la diagnosi precoce. L'analisi basata su cloud produce continui aggiornamenti software che creano flussi di entrate ricorrenti. Le piattaforme di simulazione utilizzano il feedback dell'intelligenza artificiale per accelerare la competenza dei tirocinanti, riducendo così la carenza di chirurghi. Questa convergenza tra intelligenza artificiale e capacità di visualizzazione rappresenta un potente catalizzatore per il mercato dei dispositivi chirurgici mininvasivi.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Carenza di chirurghi MIS qualificati | -1.4% | Globale, acuto nei mercati emergenti | A lungo termine (≥ 4 anni) |
| Sistemi robotici ad alta intensità di capitale | -0.9% | Mercati emergenti, sistemi sanitari più piccoli | Medio termine (2-4 anni) |
| Fragilità della catena di fornitura per i principali prodotti monouso | -0.6% | Global | A breve termine (≤ 2 anni) |
| Rischi per la sicurezza informatica nelle sale operatorie connesse | -0.3% | Mercati sviluppati | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Carenza di chirurghi MIS qualificati
Le tecniche robotiche avanzate e a porta singola richiedono 50-100 casi supervisionati per essere pienamente operative, un ostacolo che ne rallenta l'adozione anche laddove l'hardware è disponibile. I mercati emergenti registrano gravi carenze, poiché la migrazione dei chirurghi verso regioni ad alto reddito erode la capacità locale. Programmi di simulazione, tutoraggio a distanza e guida basata sulla realtà aumentata attenuano, ma non eliminano, le lacune di competenze. Le iniziative politiche che finanziano programmi di borse di studio si stanno espandendo, ma il ritardo nella formazione di specialisti completamente formati rimane un freno strutturale al mercato dei dispositivi per la chirurgia mininvasiva.
Sistemi robotici ad alta intensità di capitale
I prezzi di acquisto iniziali, i contratti di assistenza annuali e i costi degli strumenti monouso superano spesso i 2 milioni di dollari nei primi cinque anni di vita di un sistema. Gli ospedali e i centri ambulatoriali più piccoli valutano questi costi in base all'incertezza dei volumi di procedure e ai massimali di rimborso. Le protezioni informatiche aggiungono costi aggiuntivi; il ransomware ha interrotto i programmi di chirurgia elettiva e ha costretto a costosi tempi di inattività. Stanno emergendo modelli di leasing e finanziamenti basati sui risultati, ma molti fornitori rimangono cauti, frenando i tassi di penetrazione delle suite robotiche di fascia alta nel settore dei dispositivi chirurgici mininvasivi.
Analisi del segmento
Per tipo di prodotto: l'impennata della robotica sfida il predominio dei dispositivi portatili
Gli strumenti portatili hanno continuato a dominare la quota maggiore del mercato dei dispositivi per la chirurgia mininvasiva, generando il 37.65% del fatturato nel 2025. La loro ubiquità in laparoscopia, endoscopia e procedure basate su catetere garantisce resilienza anche con l'emergere di nuove modalità. Al contrario, si prevede che i sistemi robotici, sebbene di valore assoluto inferiore, registreranno un CAGR del 9.12%, il più rapido della categoria, poiché gli ospedali ne sfrutteranno la precisione e i vantaggi ergonomici per affrontare interventi chirurgici complessi. Dispositivi di guida come cateteri e fili guida rimangono indispensabili, garantendo una crescita incrementale costante. Le piattaforme elettrochirurgiche stanno migrando verso fonti di energia avanzate che sigillano i vasi in modo più affidabile e i dispositivi di ablazione si stanno orientando verso tecnologie a campo pulsato che riducono al minimo i danni ai tessuti collaterali.
I nuovi operatori stanno indirizzando gli investimenti verso la robotica a porta singola, posizionando questi sistemi in modo da erodere la dipendenza dalle configurazioni multi-porta preferite dagli strumenti portatili. Gli aggiornamenti della visualizzazione 4K e 8K basati sull'intelligenza artificiale rinnovano i laparoscopi tradizionali, prolungandone la durata e aumentando al contempo l'accuratezza diagnostica. I laser ablativi stanno trovando slancio nella rimozione precisa dei tessuti per procedure otorinolaringoiatriche e ginecologiche, ampliando lo spazio di indirizzamento del mercato dei dispositivi chirurgici mini-invasivi. Con l'accelerazione dei cicli tecnologici, il mix di prodotti continuerà a orientarsi verso hardware potenziato dal software, ma gli strumenti meccanici di base manterranno la loro rilevanza grazie alla convenienza e alla familiarità.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per applicazione: le procedure neurologiche accelerano oltre la leadership ortopedica
La chirurgia ortopedica è da tempo l'emblema della maturità della chirurgia mininvasiva, mantenendo una quota del 24.55% del mercato dei dispositivi chirurgici mininvasivi nel 2025, grazie agli adattamenti per ginocchio, anca e colonna vertebrale. L'elevata certezza di rimborso e le abbondanti evidenze cliniche ne sostengono l'utilizzo. Le procedure neurologiche, tuttavia, sono sulla buona strada per un CAGR del 7.62%, poiché la navigazione guidata dall'intelligenza artificiale consente resezioni tumorali sicure e i cateteri robotici attraversano i tortuosi vasi cerebrali con precisione millimetrica. Gli interventi cardiovascolari estendono le tecniche transcatetere alle cardiopatie strutturali, mentre l'endoscopia gastrointestinale integra il rilevamento dei polipi tramite intelligenza artificiale per aumentare i tassi di rilevamento degli adenomi.
La contaminazione tra le specialità è in aumento. I bracci robotici inizialmente concepiti per la prostatectomia ora supportano la fusione lombare transforaminale, a dimostrazione di una progettazione convergente dei dispositivi. I segmenti estetico e bariatrico, un tempo periferici, sfruttano la laparoscopia a porta singola per ridurre le cicatrici e accelerare la deambulazione, ampliando così l'orizzonte di fatturato nel mercato dei dispositivi per la chirurgia mininvasiva. Si prevede che la continua diversificazione delle indicazioni cliniche bilancerà la crescita tra i volumi ortopedici tradizionali e la domanda emergente in ambito neurologico.
Per utente finale: gli ASC sfidano il predominio ospedaliero
Gli ospedali hanno generato il 53.80% del fatturato globale nel 2025 grazie a un'offerta di servizi completa e a un'ampia gamma di procedure. Le loro capacità integrate di terapia intensiva rimangono essenziali per i pazienti ad alto rischio, garantendo il ruolo centrale degli ospedali nel mercato dei dispositivi per la chirurgia mininvasiva. Ciononostante, i centri chirurgici ambulatoriali stanno registrando un CAGR del 8.73%, beneficiando di tempi di attesa più brevi, tariffe di struttura più basse e un'ampia approvazione da parte degli enti pagatori per le versioni ambulatoriali di procedure precedentemente ospedaliere. Le cliniche specialistiche si stanno ritagliando nicchie in oftalmologia, otorinolaringoiatria e terapia del dolore, dove un volume concentrato di interventi produce efficienze superiori.
I progressi in anestesia che facilitano le dimissioni in giornata aumentano la competitività dell'ASC. Fornitori come Zimmer Biomet ora personalizzano i pacchetti di apparecchiature per gli ambulatori, raggruppando modelli di noleggio robotizzati, materiali monouso e formazione del personale per abbassare le soglie di adozione. Gli ospedali rispondono con reparti ambulatoriali satellitari, unendo la praticità dell'ASC con capacità di escalation immediata. I cambiamenti normativi, tra cui l'espansione dei codici di procedura ambulatoriali ammissibili da parte del CMS, continuano a orientare i volumi verso siti decentralizzati, ridefinendo la strategia di canale per i produttori nel mercato dei dispositivi chirurgici mininvasivi.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
Mercato dei dispositivi per chirurgia mininvasiva del Nord America
Il Nord America ha mantenuto il 42.00% del fatturato globale nel 2025, grazie a solidi sistemi di rimborso, percorsi di formazione avanzati e rapidi percorsi normativi che riducono il time-to-market per dispositivi innovativi. I sistemi sanitari consolidati negoziano contratti di approvvigionamento a livello aziendale, garantendo ai principali fornitori un accesso scalabile alle reti ospedaliere multistatali. L'invecchiamento demografico e l'elevata prevalenza di malattie croniche sostengono una costante espansione procedurale, mentre i centri accademici sperimentano tecniche innovative che si diffondono in contesti comunitari.
Mercato dei dispositivi per la chirurgia mininvasiva nella regione Asia-Pacifico
L'Asia-Pacifico rappresenta il territorio in più rapida crescita, con un CAGR del 9.98% fino al 2031, alimentato dall'aumento della capacità produttiva, dall'aumento dei redditi della classe media e dalla promozione governativa del turismo medico. La Cina promuove l'innovazione interna, collaborando con aziende globali di dispositivi per stimolare il trasferimento tecnologico. Il mercato indiano, sensibile ai costi, si rivolge a piattaforme progettate per il valore, spesso ristrutturando i sistemi occidentali per soddisfare i prezzi. Il Giappone implementa soluzioni robotiche di alta qualità per far fronte alla carenza di chirurghi e soddisfare una popolazione che invecchia. La Corea sfrutta ospedali all'avanguardia per attrarre pazienti internazionali che cercano procedure estetiche e spinali.
Mercato dei dispositivi per la chirurgia mininvasiva in EMEA e America Latina
Il rigoroso quadro normativo europeo MDR promuove un'elevata qualità dei prodotti, ma allunga i cicli di approvazione, richiedendo dossier clinici robusti. La Germania rimane una roccaforte manifatturiera e il Servizio Sanitario Nazionale del Regno Unito fornisce set di dati su larga scala che facilitano la generazione di evidenze. Medio Oriente e Africa, sebbene nascenti, stanno investendo in centri terziari di punta, in particolare nei paesi del Consiglio di cooperazione del Golfo (GCC) che cercano di ridurre i viaggi medici in uscita. L'America Latina mostra un'adozione disomogenea; il mix pubblico-privato del Brasile sostiene i progressi nonostante la volatilità macroeconomica. Nel complesso, l'eterogeneità regionale costringe i fornitori ad adottare strategie di ingresso differenziate che garantiscano la conformità e al contempo espandano il mercato dei dispositivi chirurgici mininvasivi.
Ottieni analisi su importanti mercati geografici
Scarica PDF
Panorama competitivo
Il mercato è moderatamente frammentato, con le principali multinazionali che sfruttano la scalabilità per finanziare la ricerca e sviluppo, perseguire acquisizioni e negoziare contratti di acquisto di gruppo. Intuitive Surgical è pioniera nella robotica multiporta, ma concorrenti come Medtronic, Zimmer Biomet e Johnson & Johnson stanno schierando piattaforme rivali, intensificando la concorrenza su prezzi e funzionalità. La sicurezza informatica è ora considerata, insieme alla precisione, un fattore di differenziazione, con i CIO degli ospedali che richiedono pipeline di dati crittografati e architetture zero-trust per le sale operatorie connesse.
I componenti aggiuntivi del software di intelligenza artificiale stanno creando ecosistemi vincolanti che vincolano i clienti ad abbonamenti a dispositivi monouso e analisi specifici del fornitore, generando ricavi ricorrenti oltre la vendita del capitale iniziale. Le aziende più piccole si ritagliano nicchie attraverso endoscopi monouso, generatori di campo pulsato e moduli per telecamere chip-on-tip, spesso cedendo il mercato tramite cessioni a società strategiche più grandi, desiderose di colmare le lacune del portafoglio. Le collaborazioni strategiche con i fornitori di servizi cloud accelerano l'implementazione degli algoritmi, mentre i produttori a contratto in Asia consentono l'ottimizzazione dei costi. Una due diligence più rigorosa segue gli shock della supply chain, stimolando la diversificazione dei componenti per salvaguardare la produzione. Il risultato netto è una corsa all'integrazione di robotica, visualizzazione e analisi dei dati in piattaforme unificate che estendono la presenza sul mercato dei dispositivi chirurgici mininvasivi.
Leader del settore dei dispositivi chirurgici minimamente invasivi
Società Olimpo
Stryker Corporation
Società HOYA
Medtronic
Boston Scientific Corporation
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Giugno 2026: Medtronic ha completato l'acquisizione di Scientia Vascular per 550 milioni di dollari, aggiungendo tecnologie per l'accesso neurovascolare e la terapia. L'accordo rafforza la posizione di Medtronic nelle procedure neurovascolari minimamente invasive e supporta l'integrazione del portafoglio in ambito di accesso, navigazione e trattamento per l'ictus e i percorsi di cura correlati.
- Maggio 2026: Boston Scientific ha annunciato un investimento strategico di 1.5 miliardi di dollari in MiRus LLC per una partecipazione azionaria di circa il 34%, con opzioni legate agli asset del sistema TAVR di MiRus. L'investimento aumenta l'esposizione di Boston Scientific agli interventi cardiaci strutturali e integra la sua più ampia divisione di chirurgia cardiovascolare mininvasiva.
- Luglio 2025: Teleflex ha completato l'acquisizione della divisione Interventi Vascolari di BIOTRONIK per 760 milioni di euro (circa 825 milioni di dollari). L'acquisizione ha ampliato il portafoglio di Teleflex nel settore degli interventi periferici con l'aggiunta di cateteri e stent, migliorando la sua capacità di competere nei mercati ospedalieri in cui le procedure sono prioritarie.
Ambito e metodologia
Nell'ambito del presente rapporto, i dispositivi chirurgici minimamente invasivi si riferiscono a sistemi elettrochirurgici, sistemi chirurgici assistiti da robot e apparecchiature chirurgiche utilizzate durante procedure minimamente invasive. La chirurgia mininvasiva si riferisce a qualsiasi procedura chirurgica eseguita attraverso piccole incisioni anziché una grande apertura, che porta a un recupero più rapido, una perdita di sangue minima e meno dolore rispetto alla tradizionale chirurgia aperta.
Il mercato dei dispositivi chirurgici minimamente invasivi è segmentato per prodotto (strumenti portatili, dispositivi di guida, dispositivi elettrochirurgici, dispositivi endoscopici, dispositivi laparoscopici, dispositivi di monitoraggio e visualizzazione, dispositivi di ablazione, dispositivi laser, sistemi chirurgici assistiti da robot e altri dispositivi MIS) , applicazione (applicazioni estetiche, cardiovascolari, gastrointestinali, ginecologiche, ortopediche, urologiche e altre) e geografia (Nord America, Europa, Asia-Pacifico, Medio Oriente e Africa e Sud America). Il rapporto di mercato copre anche le dimensioni e le tendenze stimate del mercato per 17 paesi nelle principali regioni del mondo. Il rapporto offre il valore (in milioni di dollari) per tutti i segmenti di cui sopra.
Per tipo di prodotto
| Strumenti portatili | |
| Dispositivi di guida | Cateteri guida |
| fili guida | |
| Dispositivi elettrochirurgici | |
| Dispositivi endoscopici | |
| Dispositivi laparoscopici | |
| Dispositivi di monitoraggio e visualizzazione | |
| Dispositivi di ablazione | |
| Dispositivi basati su laser | |
| Sistemi chirurgici robotizzati | |
| Altri dispositivi MIS |
Per Applicazione
| Estetici |
| Cardiovascolare |
| Gastrointestinale |
| ginecologico |
| ortopedico |
| Urologica |
| Neurologico |
| Altre applicazioni |
Per utente finale
| Ospedali |
| Centri chirurgici ambulatoriali |
| Cliniche specializzate |
Per geografia
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia Pacifico | Cina |
| Giappone | |
| India | |
| Australia | |
| Corea del Sud | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | GCC |
| Sud Africa | |
| Resto del Medio Oriente e Africa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America |
| Per tipo di prodotto | Strumenti portatili | |
| Dispositivi di guida | Cateteri guida | |
| fili guida | ||
| Dispositivi elettrochirurgici | ||
| Dispositivi endoscopici | ||
| Dispositivi laparoscopici | ||
| Dispositivi di monitoraggio e visualizzazione | ||
| Dispositivi di ablazione | ||
| Dispositivi basati su laser | ||
| Sistemi chirurgici robotizzati | ||
| Altri dispositivi MIS | ||
| Per Applicazione | Estetici | |
| Cardiovascolare | ||
| Gastrointestinale | ||
| ginecologico | ||
| ortopedico | ||
| Urologica | ||
| Neurologico | ||
| Altre applicazioni | ||
| Per utente finale | Ospedali | |
| Centri chirurgici ambulatoriali | ||
| Cliniche specializzate | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia Pacifico | Cina | |
| Giappone | ||
| India | ||
| Australia | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | GCC | |
| Sud Africa | ||
| Resto del Medio Oriente e Africa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato dei dispositivi chirurgici mininvasivi nel 2026?
Il mercato dei dispositivi chirurgici minimamente invasivi avrà una dimensione di 38.9 miliardi di dollari nel 2026, con un CAGR previsto del 6.52% entro il 2031.
Quale categoria di prodotti genera attualmente il fatturato maggiore?
Nel 2025, gli strumenti portatili rappresenteranno il 37.65% del fatturato globale, a dimostrazione della loro ubiquità nelle procedure laparoscopiche ed endoscopiche.
Qual è l'opportunità regionale in più rapida crescita?
L'area Asia-Pacifico avanza a un CAGR del 9.98% grazie alla costruzione di nuovi ospedali, all'aumento dei redditi e al sostegno governativo al turismo medico.
Con quale rapidità si stanno espandendo i sistemi robotici?
Si prevede che le piattaforme robotizzate registreranno un CAGR del 9.12% entro il 2031, il più alto tra i gruppi di prodotti.
Perché i centri chirurgici ambulatoriali stanno guadagnando terreno?
Gli ASC offrono tariffe di struttura più basse e dimissioni in giornata, consentendo una previsione di CAGR del 8.73% nella domanda di dispositivi fino al 2031.
Quale area clinica, oltre all'ortopedia, registra la crescita più rapida?
Si prevede che le procedure neurologiche cresceranno a un CAGR del 7.62% grazie alla navigazione guidata dall'intelligenza artificiale e alla precisione robotica negli interventi chirurgici delicati al cervello e agli ictus.


