

Panoramica di mercato
| Periodo di studio | 2019 - 2031 |
|---|---|
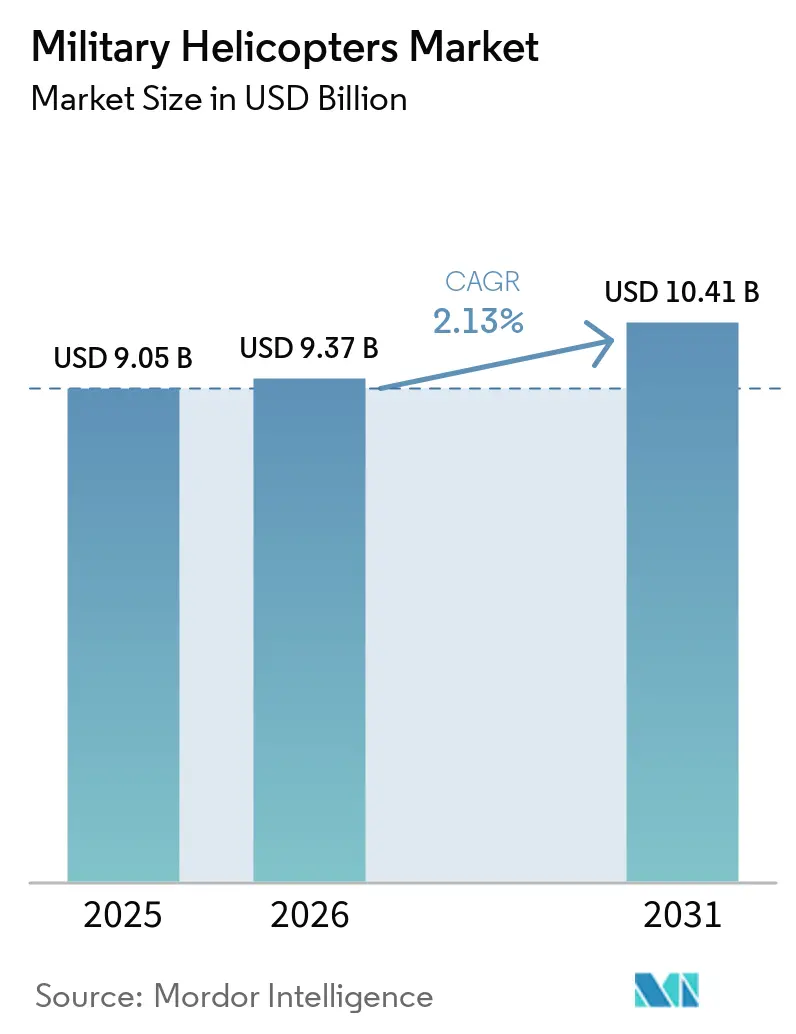
| Dimensione del mercato (2026) | 9.37 miliardo di dollari |
| Dimensione del mercato (2031) | 10.41 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 2.13% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
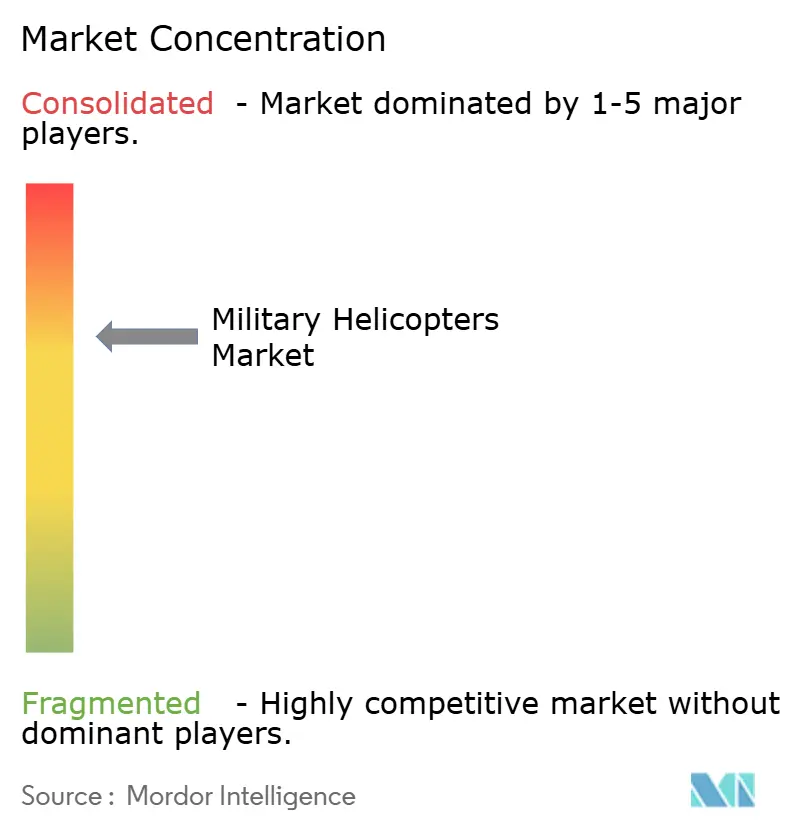
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato degli elicotteri militari di Mordor Intelligence
Si prevede che il mercato degli elicotteri militari crescerà da 9.05 miliardi di dollari nel 2025 a 9.37 miliardi di dollari nel 2026, per poi raggiungere i 10.41 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 2.13% nel periodo 2026-2031. L'accelerazione dei programmi di modernizzazione delle flotte, l'aumento dei budget per la difesa nelle regioni chiave e la crescente domanda di piattaforme modulari multi-missione stanno trainando il mercato globale degli elicotteri militari. Queste piattaforme supportano una vasta gamma di funzioni, tra cui il trasporto truppe, il supporto al combattimento, la ricognizione e la risposta alle emergenze, il tutto all'interno di un'unica architettura. L'impulso agli acquisti è rafforzato dall'adozione di iniziative Future Vertical Lift (FVL), dalla maggiore integrazione delle capacità di collaborazione tra velivoli con e senza pilota (MUM-T) e dalla crescente dipendenza da sistemi di manutenzione predittiva e monitoraggio dello stato di salute. Questi progressi mirano a migliorare la prontezza operativa e a ridurre al minimo i tempi di inattività. Tuttavia, il mercato si trova ad affrontare diverse sfide: elevati costi del ciclo di vita e di mantenimento, vincoli di bilancio in vari ministeri della difesa, rigide normative sul controllo delle esportazioni e sul trasferimento tecnologico, e la crescente concorrenza dei droni armati, che dominano sempre più le missioni di intelligence, sorveglianza e ricognizione (ISR) e di attacco. Guardando al futuro, il mercato è pronto a passare a ecosistemi di elicotteri digitali e software-defined. Le tendenze chiave che plasmeranno la domanda futura includono una forte attenzione all'avionica a sistema aperto, al lavoro di squadra autonomo, ai concetti di propulsione ibrida-elettrica e alle partnership di produzione localizzate, soprattutto nella regione Asia-Pacifico. Queste tendenze sottolineano l'importanza dell'interoperabilità tecnologica, della capacità di sopravvivenza in ambienti ostili e della modularità aggiornabile.
Punti chiave del rapporto
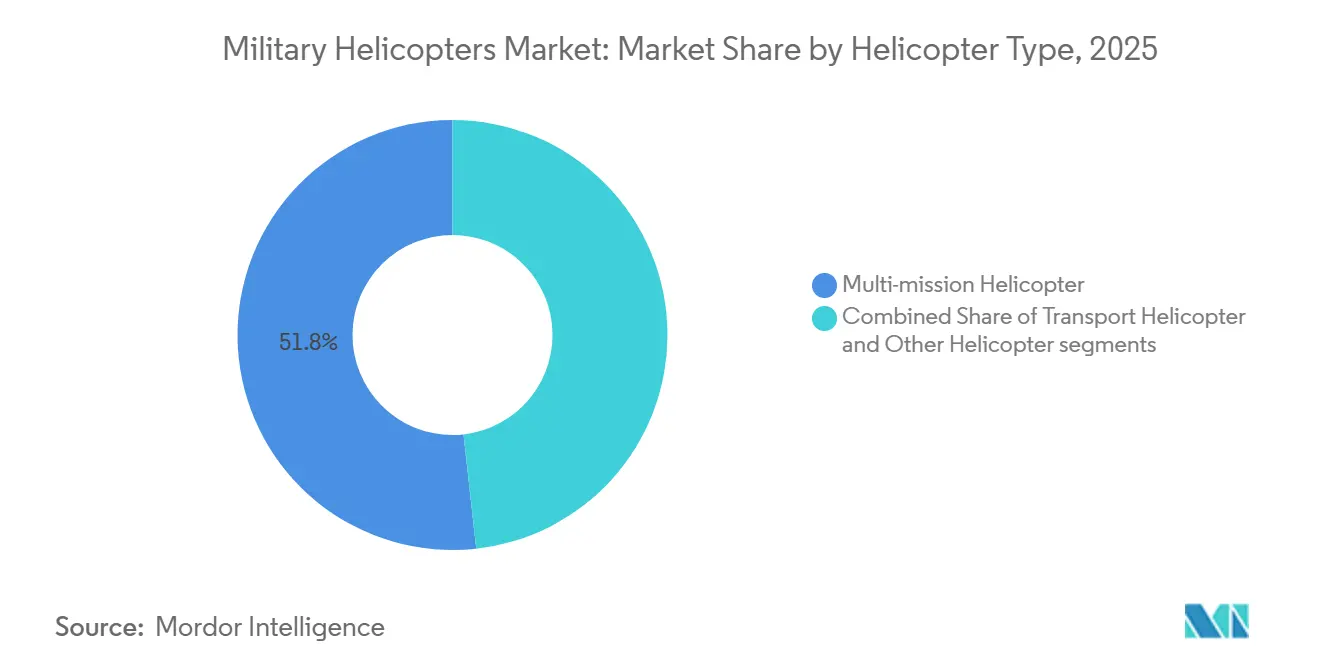
- Per tipologia di elicottero, gli elicotteri multi-missione hanno dominato con una quota di fatturato del 51.76% nel 2025, mentre si prevede che gli elicotteri da trasporto cresceranno a un CAGR del 5.73% fino al 2031.
- Per quanto riguarda gli utenti finali, l'aviazione dell'esercito rappresentava il 42.83% nel 2025, mentre si prevede che il segmento dell'aeronautica militare crescerà al CAGR più elevato, pari al 4.24% fino al 2031, nel mercato degli elicotteri militari.
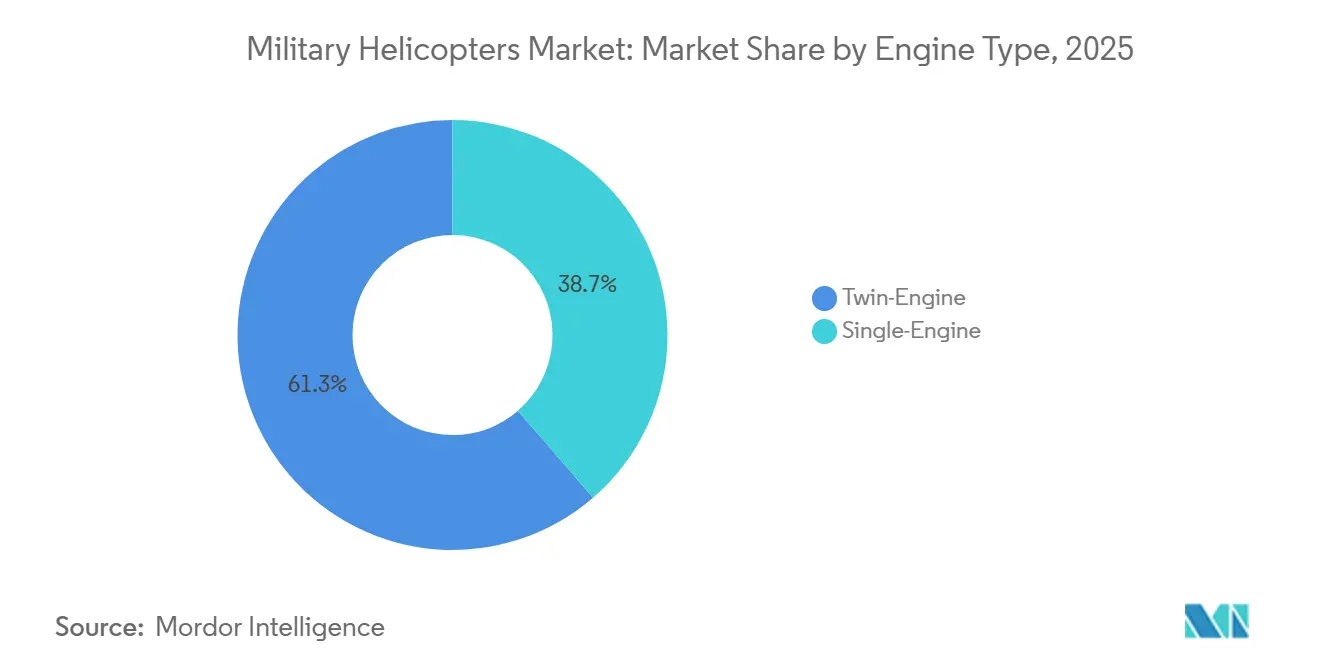
- In base al tipo di motore, le piattaforme bimotore hanno rappresentato il 61.34% nel 2025, mentre si prevede che le varianti monomotore cresceranno a un CAGR del 3.12% entro il 2031.
- Per quanto riguarda le applicazioni, il combattimento e il supporto aereo ravvicinato rappresentavano il 43.89% nel 2025, mentre il trasporto truppe sta crescendo a un tasso annuo composto del 4.76% fino al 2031 nel mercato degli elicotteri militari.
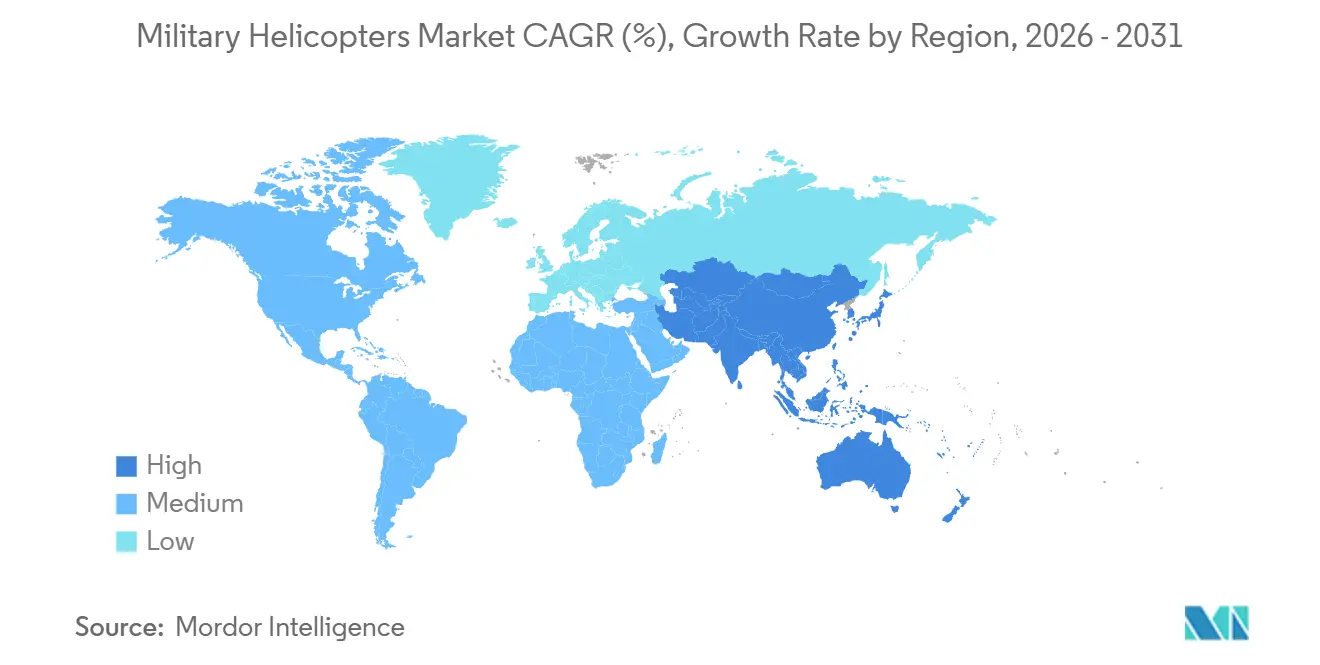
- In termini geografici, il Nord America ha rappresentato il 45.23% nel 2025, mentre si prevede che l'area Asia-Pacifico crescerà a un CAGR del 5.65% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale degli elicotteri militari
Analisi dell'impatto del conducente
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Programmi accelerati di modernizzazione degli elicotteri | + 0.8% | Globale, concentrato in Nord America, Europa, Asia-Pacifico | Medio termine (2-4 anni) |
| Passaggio a piattaforme modulari multi-missione | + 0.5% | Globale, in particolare Nord America, Medio Oriente, Asia-Pacifico | Medio termine (2-4 anni) |
| Future Vertical Lift (FVL) e iniziative simili di nuova generazione | + 0.4% | Nord America, con influenza secondaria nelle nazioni alleate | A lungo termine (≥ 4 anni) |
| Rapida adozione di concetti di teaming con e senza pilota (MUM-T) | + 0.3% | Nord America, Europa, Asia-Pacifico, Medio Oriente | Medio termine (2-4 anni) |
| Domanda di manutenzione predittiva e monitoraggio dello stato di salute da parte dell'intera flotta | + 0.2% | Globale, con adozione anticipata in Nord America ed Europa | A breve termine (≤ 2 anni) |
| Spingere verso la propulsione ibrida-elettrica per ridurre il carico di carburante logistico | + 0.1% | Nord America, Europa, con programmi pilota nell'area Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
I programmi accelerati di modernizzazione degli elicotteri favoriscono gli acquisti immediati
Gli operatori di elicotteri sono passati alla modernizzazione integrata, adottando architetture aperte, computer di missione e bus dati rinforzati per la sicurezza informatica al fine di semplificare l'efficace implementazione delle capacità. L'iniziativa di modernizzazione fondamentale del Black Hawk dell'esercito statunitense, avviata nell'agosto 2025, dimostra come l'ingegneria dei sistemi basata su modelli e le dorsali digitali stiano accelerando i cambiamenti iterativi dell'avionica in linea con i principi MOSA. [1] Lockheed Martin News Team, “Lockheed Martin Sikorsky Awarded New Army Contract for Black Hawk Modernization Efforts,” Lockheed Martin, lockheedmartin.com L'approccio MOSA è rafforzato da programmi di avionica modulare come Collins Aerospace Mosarc, che fornisce l'architettura per sensori scalabili, collegamenti dati e monitoraggio dello stato di salute, accorciando così i cicli di integrazione. Anche la ricapitalizzazione delle operazioni speciali sta procedendo, come dimostrano i cinque velivoli MH-47G Block II ordinati nel 2025, che mantengono la capacità di trasporto pesante, infiltrazione di precisione ed esfiltrazione con sistemi digitali aggiornati. Nel complesso, queste azioni indicano che il mercato degli elicotteri militari predilige configurazioni di base aggiornabili con spazio per funzionalità definite via software, in linea con cicli di rilascio software rapidi.
Passaggio a piattaforme modulari multi-missione
I pianificatori della difesa prediligono gli elicotteri multi-missione per la loro adattabilità grazie a interni riconfigurabili e kit di missione, ottimizzando l'efficienza operativa e minimizzando al contempo l'impatto sui percorsi di addestramento e sulla gestione dei pezzi di ricambio. Gli acquisti europei dimostrano questo modello, con la Germania che ha aggiunto 20 elicotteri H145M per espandere i ruoli flessibili di attacco leggero e supporto che beneficiano di addestramento e manutenzione comuni. [2] Airbus Press Office, “Germany Orders 20 Additional Airbus H145M Helicopters,” Airbus, airbus.com La logica multi-missione supporta anche la ricerca e il salvataggio a lungo raggio e il supporto al combattimento, come si vede nell'ordine del Marocco di 10 elicotteri H225M configurati per missioni di ricerca e salvataggio in combattimento. I sistemi modulari aperti sono essenziali per consentire l'avionica compatibile con MOSA e facilitare la rapida integrazione di sensori, contromisure o collegamenti dati su cellule standardizzate. Questo approccio riduce la complessità della manutenzione e aumenta la versatilità delle missioni, allineandosi con l'attenzione del mercato degli elicotteri militari verso architetture comuni per ottimizzare l'efficienza operativa e l'adattabilità dell'intera flotta nell'ambito di una strategia unificata.
Le iniziative Future Vertical Lift (FVL) ridefiniscono le roadmap degli acquisti a lungo termine
Il Future Long-Range Assault Aircraft (FLRAA) ha raggiunto la Milestone B nell'agosto 2024, avviando lo sviluppo ingegneristico e produttivo in linea con un primo volo previsto per il 2026 e un percorso di produzione a basso tasso di produzione previsto per il 2028, riducendo i tempi di messa in campo della capacità d'assalto di nuova generazione. L'approccio modulare a sistemi aperti (MOSA) nei programmi Future Vertical Lift (FVL) garantisce aggiornabilità e riparabilità, mitigando le sfide legate al lock-in software e hardware. Mentre il mercato degli elicotteri militari pianifica le operazioni di flotta fino al 2050, le architetture digitali allineate al FVL stanno guidando i cicli di aggiornamento dell'avionica, ottimizzando la sostenibilità sia per le piattaforme attuali che per i velivoli di nuova generazione.
La rapida adozione del Manned-Unmanned Teaming (MUM-T) amplia i confini delle missioni
Una dimostrazione per il Corpo dei Marines degli Stati Uniti ha integrato un software di autonomia commerciale nelle piattaforme elicotteristiche esistenti, consentendo il decollo e l'atterraggio automatizzati, riducendo il carico di lavoro in cabina di pilotaggio e convalidando la fattibilità operativa del retrofit per i requisiti di missione immediati. I concetti di teaming indipendenti dalla piattaforma si stanno evolvendo, man mano che gli OEM integrano caccia, elicotteri e portaerei remote utilizzando collegamenti dati compatti a bordo e sistemi di elaborazione a bordo. Questi sistemi migliorano le operazioni identificando le minacce, gestendo le risorse aviotrasportate, estendendo la portata dei sensori, distribuendo i rischi e consentendo la logistica o la designazione degli obiettivi in ambienti contesi, garantendo al contempo che gli elicotteri con equipaggio mantengano l'autorità decisionale. Con l'avanzare dell'integrazione, il mercato degli elicotteri militari dà priorità a collegamenti dati affidabili, robusti framework di autonomia e sicurezza e avionica modulare e adattabile che supporti nuove funzionalità di teaming tramite aggiornamenti software.
Analisi dell'impatto della restrizione
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevato costo totale del ciclo di vita e budget di difesa ridotti | -0.6% | Globale, più acuto in Europa, Sud America e nelle nazioni più piccole dell'Asia-Pacifico | A breve termine (≤ 2 anni) |
| Rigorosi controlli sulle esportazioni e sui trasferimenti tecnologici | -0.4% | Globale, con punti di attrito primari nei trasferimenti dal Nord America all'Asia-Pacifico e dal Nord America al Medio Oriente | Medio termine (2-4 anni) |
| Crescente letalità delle minacce anti-accesso/area-denial (A2/AD) | -0.3% | Asia-Pacifico, Medio Oriente, con preoccupazioni secondarie nell'Europa orientale | Medio termine (2-4 anni) |
| Concorrenza dei droni armati per missioni di attacco/ISR | -0.5% | Globale, più pronunciato in Nord America e in Europa | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
L'elevato costo totale del ciclo di vita limita l'espansione della flotta in ambienti con budget limitati
I costi del ciclo di vita e il finanziamento del mantenimento riducono la flessibilità per i nuovi appalti quando i budget sono limitati, il che spinge a decidere di dismettere prima i velivoli più vecchi o di consolidare le flotte su un numero inferiore di modelli. Gli operatori stanno anche cercando un supporto basato sulla disponibilità che garantisca ore di operatività in missione. Tuttavia, questi contratti richiedono catene di fornitura solide e tassi di produzione stabili che le economie più piccole potrebbero avere difficoltà a sottoscrivere. I responsabili dei programmi stanno quindi enfatizzando gli aggiornamenti modulari che prolungano la vita utile e migliorano la sopravvivenza e la connettività, senza impegnarsi in flotte completamente nuove in una finestra di budget ridotta. Questi compromessi mantengono il mercato degli elicotteri militari in equilibrio tra la profondità della modernizzazione e le dimensioni della flotta, mantenendo tassi di operatività in missione ed evitando un costo di mantenimento che sostituisca la ricapitalizzazione a breve termine.
I controlli sulle esportazioni creano ritardi negli appalti nonostante le esenzioni AUKUS
La semplificazione dell'AUKUS del dicembre 2025 ha eliminato le licenze per molte transazioni intra-triade, ma il quadro di controllo delle esportazioni degli Stati Uniti impone ancora licenze e revisioni per trasferimenti significativi al di fuori della triade, il che può rallentare le vendite militari all'estero (FMS) rispetto ai concorrenti con meno vincoli. [3] Ufficio del Registro Federale, "International Traffic in Arms Regulations, US Munitions List Targeted Revisions", Registro Federale, federalregister.gov L'Arms Export Control Act e i processi di revisione interagenzie aggiungono periodi di revisione fissi per le transazioni di grandi dimensioni e la maggior parte dei paesi importatori impone compensazioni che richiedono produzione locale, investimenti o trasferimento di tecnologia, il che aumenta il rischio di complessità del programma. I tempi di consegna prolungati rimangono una sfida, favorendo i fornitori che offrono pacchetti da governo a governo con flussi di lavoro di approvazione semplificati e processi di approvvigionamento semplificati per soddisfare in modo efficiente i requisiti dei partner.
Analisi del segmento
Per tipo di elicottero: il predominio multi-missione incontra l'impennata dei trasporti
Nel 2025 gli elicotteri multiruolo rappresentavano il 51.76% del mercato, e si prevede che gli elicotteri da trasporto cresceranno a un CAGR del 5.73% fino al 2031, delineando così il mix che gli operatori stanno perseguendo per garantire flessibilità operativa e reti logistiche resilienti. Le agenzie per le operazioni speciali stanno estendendo la capacità di trasporto pesante multiruolo attraverso gli aggiornamenti Block II per sostenere profili di infiltrazione ed esfiltrazione che si basano su avionica digitale e moderne suite di sopravvivenza. [4] Boeing Media Relations, “US Army Special Operations Orders Five Boeing MH-47G Block II Chinooks,” Boeing, boeing.mediaroom.com Questo mix porta miglioramenti tecnologici in tutta la flotta, inclusa l'avionica basata su MOSA che supporta la rapida integrazione di nuovi collegamenti dati o contromisure senza riscritture specifiche per l'aeromobile. Si prevede che il mercato degli elicotteri militari beneficerà dello slancio degli ordini OEM, guidato dalla domanda di capacità multiruolo tra i clienti alleati in Europa, Medio Oriente e Asia-Pacifico.
Si prevede una rapida crescita del mercato degli elicotteri da trasporto, trainata dalla necessità cruciale di rifornimento tattico, evacuazione dei feriti e capacità di assalto aereo in operazioni e logistica distribuite in condizioni operative difficili. Le varianti per carichi pesanti destinate a operazioni speciali integrano postazioni d'arma adattabili alla missione ed effetti lanciati, mantenendo profili di carico di base ridotti. Le piattaforme multi-missione supportano la ricerca e il salvataggio in combattimento, le operazioni marittime e la guerra antisommergibile, ottimizzando l'addestramento condiviso, la gestione dei pezzi di ricambio e l'efficienza operativa in base ai diversi requisiti di missione nel mercato degli elicotteri militari.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per End-User Service: l'aviazione dell'esercito consolida la domanda, l'aeronautica accelera
L'aviazione dell'esercito è in testa con il 42.83% nel 2025 e si prevede che gli acquisti dell'Aeronautica Militare cresceranno a un CAGR del 4.24%, poiché il recupero del personale e le operazioni speciali rimangono essenziali in contesti contesi che richiedono capacità specifiche per gli elicotteri. I programmi dell'esercito enfatizzano cockpit modernizzati, sistemi digitali e motori ad alta potenza per estendere la vita utile e fornire percorsi per aggiornamenti incrementali delle capacità nel corso del decennio. Il mercato degli elicotteri militari per applicazioni dell'esercito si sta evolvendo verso l'integrazione di piattaforme con equipaggio con sistemi senza equipaggio, richiedendo avionica avanzata e collegamenti dati per il teaming. La crescita delle operazioni speciali è supportata da rifabbricazioni di veicoli pesanti e nuove costruzioni, migliorando la capacità operativa per missioni di infiltrazione complesse su lunghe distanze.
I maggiori investimenti dell'Aeronautica Militare si concentrano sulla sostituzione delle cellule obsolete delle flotte di soccorso e per missioni speciali con sistemi avionici modulari, migliorando la sopravvivenza e consentendo operazioni in ambienti elettromagnetici contesi. Questa modularità supporta l'integrazione incrementale di sistemi di navigazione, contromisure e collegamenti dati tra i servizi, riducendo la dipendenza da aggiornamenti specifici per piattaforma. Gli operatori navali e navali guidano la domanda, mentre gli elicotteri marittimi si standardizzano a livello globale, semplificando l'addestramento e integrando i ruoli di guerra antisommergibile, sorveglianza e soccorso, evidenziando la comunanza tra i servizi come fattore critico di approvvigionamento nel mercato degli elicotteri militari, garantendo efficienza operativa e interoperabilità tra i diversi requisiti di missione.
Per tipo di motore: i margini di sicurezza dei motori gemelli giustificano i premi
Gli elicotteri bimotore hanno rappresentato il 61.34% nel 2025, riflettendo i requisiti di ridondanza per la sopravvivenza in combattimento e la continuazione della missione dopo danni o guasti, mentre si prevede che i modelli monomotore cresceranno a un CAGR del 3.12% in ruoli sensibili ai costi come l'addestramento o il trasporto leggero. Il mercato degli elicotteri militari rimane ancorato ai modelli bimotore per missioni di attacco, assalto e trasporto pesante che richiedono il volo monomotore sicuro in condizioni di alta quota e temperature elevate.
Gli operatori danno priorità ai modelli monomotore per applicazioni specifiche, beneficiando di costi operativi inferiori e manutenzione semplificata. Il mercato degli elicotteri militari sostiene una nicchia stabile di monomotore per l'addestramento e le missioni paramilitari. Allo stesso tempo, le restrizioni normative ne limitano l'impiego su acqua o terreni montuosi per garantire il rispetto degli standard di sicurezza e delle linee guida operative.
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per applicazione: la supremazia nel combattimento compete con la logistica dei trasporti
Il combattimento e il supporto aereo ravvicinato hanno rappresentato il 43.89% nel 2025, mentre si prevede che il trasporto truppe crescerà a un CAGR del 4.76%, poiché le operazioni distribuite e i concetti di logistica sotto attacco mettono in primo piano il trasporto. Gli elicotteri militari svolgono un ruolo fondamentale nelle missioni di supporto ravvicinato, richiedendo il giudizio umano per l'impiego di ordigni pesanti, il rapido riposizionamento e le complesse regole di ingaggio. La ricognizione è sempre più gestita da piattaforme senza equipaggio, che forniscono dati agli elicotteri con equipaggio, mentre i ruoli di attacco e scorta enfatizzano la sopravvivenza e la precisione. La connettività digitale avanzata e i concetti di teaming migliorano la predisposizione delle armi e ampliano il raggio visivo, garantendo che gli elicotteri da combattimento rimangano efficaci in ambienti operativi ad alta intensità di sensori.
La crescita del trasporto truppe riflette la necessità di autonomia, carico utile e capacità di sopravvivenza in contesti logistici contesi, supportati da aggiornamenti avionici e di propulsione che aumentano il raggio di missione e riducono i tempi di esposizione. Le varianti per operazioni speciali integrano supporti per mitragliatrici ed effetti lanciati preservando la portanza, unendo trasporto e protezione in un'unica piattaforma. Le flotte marittime multi-missione passano dal soccorso al supporto al combattimento, enfatizzando la standardizzazione della piattaforma attraverso un addestramento condiviso. Questo cambiamento strategico sostiene il primato in combattimento nel mercato degli elicotteri militari, elevando al contempo la logistica dei trasporti a una priorità equivalente per supportare efficacemente le forze distribuite.
Analisi geografica
Il Nord America ha rappresentato il 45.23% della spesa del 2025 e si prevede che l'area Asia-Pacifico crescerà a un CAGR del 5.65% fino al 2031, grazie alle dinamiche di sicurezza e alla cooperazione industriale che accelerano le acquisizioni. Negli Stati Uniti, la modernizzazione dell'avionica dell'Esercito su piattaforme durevoli è integrata nel programma Future Long-Range Assault Aircraft, che ha raggiunto il traguardo B nel 2024, punta al primo volo entro il 2026 e prevede la produzione entro il 2028 per migliorare le capacità d'assalto nel corso del decennio. Gli operatori nordamericani stanno investendo in avionica modulare per espandere le capacità dei kit di missione, integrare sistemi senza equipaggio e consentire un monitoraggio scalabile della salute, garantendo un'affidabile disponibilità di missione e portando avanti i programmi di elicotteri militari di nuova generazione verso l'implementazione.
L'Europa detiene una quota significativa, poiché i clienti danno priorità alle capacità multi-missione con operazioni di flotta standardizzate. L'ordine tedesco per 20 elicotteri H145M aggiuntivi e l'ampliamento degli appalti europei sottolineano la domanda di ruoli flessibili di attacco leggero e supporto che beneficiano della standardizzazione. Gli operatori europei adottano i principi MOSA e gli aggiornamenti dell'avionica digitale per sostenere la pertinenza della piattaforma e soddisfare i requisiti di decollo verticale di nuova generazione, migliorando le capacità operative.
Si prevede che la regione Asia-Pacifico guiderà la crescita, poiché le controversie territoriali e i piani di ricapitalizzazione si allineeranno con politiche a sostegno della produzione locale e del trasferimento tecnologico. Le collaborazioni industriali dell'India stanno rafforzando le capacità sovrane consentendo la produzione nazionale di elicotteri e la creazione di infrastrutture di manutenzione, riparazione e revisione (MRO), garantendo la prontezza operativa a lungo termine e lo sviluppo dell'ecosistema.
Ottieni analisi su importanti mercati geografici
Scarica PDF
Panorama competitivo
Il mercato degli elicotteri militari, dominato dai principali produttori, punta su sistemi aperti, dorsali digitali e velocità di integrazione tra le tipologie di elicotteri da trasporto pesante, d'assalto, marittimi e per missioni speciali, spostando l'attenzione dai tradizionali parametri di prestazione di volo. Airbus Helicopters ha registrato 544 ordini lordi nel 2025 presso 205 clienti e un mix di difesa in crescita, mostrando scala e diversità tra utenti civili e militari in 50 paesi. Sikorsky e i suoi partner continuano a investire nella modernizzazione fondamentale per flotte durature che supportano aggiornamenti modulari e l'integrazione dei sistemi di missione in linea con MOSA. Questi cambiamenti premiano gli OEM e i fornitori in grado di fornire aggiornamenti sul campo e miglioramenti incrementali, mentre i programmi di nuova generazione procedono verso i test e la produzione iniziale.
Gli operatori emergenti e regionali stanno sfruttando la produzione sovrana e le partnership per entrare in segmenti a lungo dominati da primari consolidati. La partnership indiana del 2026 tra Adani Defence & Aerospace e Leonardo mira all'indigenizzazione graduale e alla produzione nazionale di diversi tipi di velivoli, rafforzando una base di fornitura destinata a supportare oltre 1,000 cellule nel prossimo decennio. L'ordine MH-47G di Boeing del 2025 ne rafforza il ruolo nelle missioni di infiltrazione ed esfiltrazione, con aggiornamenti del Blocco II che garantiscono la rilevanza operativa in contesti logistici contesi.
Il consolidamento e il riallineamento del portafoglio continuano, mentre i fornitori si posizionano per architetture elettrificate e livelli più elevati di integrazione digitale. Le dimostrazioni di teaming autonomo di Airbus e Shield AI dimostrano come i progressi software possano migliorare le flotte esistenti, integrando le roadmap hardware per i programmi di nuova costruzione. Ciò sottolinea l'attenzione del mercato degli elicotteri militari sulla cadenza di rilascio del software, sull'efficienza di integrazione e sull'efficacia del supporto, insieme ai tradizionali parametri di prestazione della cellula, per soddisfare i requisiti operativi in continua evoluzione.
Leader del settore degli elicotteri militari
Airbus SE
Lockheed Martin Corporation
Textron Inc.
The Boeing Company
Leonardo SpA
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Febbraio 2026: Adani Defence & Aerospace ha firmato un protocollo d'intesa con Leonardo per creare un ecosistema integrato di produzione di elicotteri in India, rispondendo alle crescenti esigenze militari e promuovendo gli obiettivi di autosufficienza del Paese nella produzione di elicotteri attraverso una collaborazione strategica.
- Dicembre 2025: la Germania ha ampliato l'acquisizione dell'elicottero da combattimento leggero H145M esercitando un'opzione per acquisire 20 unità aggiuntive nell'ambito dell'accordo esistente con Airbus.
- Settembre 2025: Sikorsky, una sussidiaria della Lockheed Martin Corporation, si è aggiudicata un contratto da 10.85 miliardi di dollari dalla Marina degli Stati Uniti per la produzione di un massimo di 99 elicotteri CH-53K King Stallion per il Corpo dei Marines degli Stati Uniti nell'arco di cinque anni.
Ambito del rapporto sul mercato globale degli elicotteri militari
Gli elicotteri militari sono velivoli ad ala rotante progettati per missioni di difesa e sicurezza in ambito terrestre e marittimo. Dotati di avionica, sistemi d'arma, caratteristiche di sopravvivenza e sistemi di propulsione avanzati specifici per la missione, supportano operazioni tattiche, strategiche e umanitarie, tra cui supporto al combattimento, trasporto truppe, ricognizione, ricerca e soccorso, logistica e soccorso in caso di calamità in ambienti diversi e contesi.
Il mercato degli elicotteri militari è segmentato in base al tipo di elicottero, al servizio offerto all'utente finale, al tipo di motore, all'applicazione e all'area geografica. Per tipologia di elicottero, il mercato è suddiviso in elicotteri multi-missione, da trasporto e altri tipi. Per servizio offerto all'utente finale, il mercato è suddiviso in aeronautica militare, aviazione militare, aviazione navale/dei Marines, operazioni congiunte/speciali, paramilitari e guardia costiera. Per tipologia di motore, il mercato è suddiviso in elicotteri monomotore e bimotore. Per applicazione, il mercato è suddiviso in combattimento e supporto aereo ravvicinato, trasporto truppe, soccorso umanitario e in caso di calamità e addestramento piloti. Il rapporto copre anche le dimensioni e le previsioni del mercato degli elicotteri militari nei principali paesi e in diverse regioni. Per ciascun segmento, le dimensioni del mercato sono fornite in termini di valore (USD).
Per tipo di elicottero
| Elicottero multimissione |
| Elicottero da trasporto |
| Altro elicottero |
Dal servizio utente finale
| Air Force |
| Aviazione dell'esercito |
| Aviazione navale/del corpo dei Marines |
| Operazioni congiunte/speciali |
| Paramilitari e Guardia Costiera |
Per tipo di motore
| Monomotore |
| Bimotore |
Per Applicazione
| Combattimento e supporto aereo ravvicinato |
| Trasporto di truppe |
| Soccorso umanitario e in caso di calamità |
| Formazione dei piloti |
Per geografia
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Europa | Regno Unito | |
| Francia | ||
| Germania | ||
| Spagna | ||
| Italia | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Indonesia | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Resto del Sud America | ||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | ||
| Qatar | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Nigeria | ||
| Resto d'Africa | ||
| Per tipo di elicottero | Elicottero multimissione | ||
| Elicottero da trasporto | |||
| Altro elicottero | |||
| Dal servizio utente finale | Air Force | ||
| Aviazione dell'esercito | |||
| Aviazione navale/del corpo dei Marines | |||
| Operazioni congiunte/speciali | |||
| Paramilitari e Guardia Costiera | |||
| Per tipo di motore | Monomotore | ||
| Bimotore | |||
| Per Applicazione | Combattimento e supporto aereo ravvicinato | ||
| Trasporto di truppe | |||
| Soccorso umanitario e in caso di calamità | |||
| Formazione dei piloti | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Europa | Regno Unito | ||
| Francia | |||
| Germania | |||
| Spagna | |||
| Italia | |||
| Russia | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| India | |||
| Giappone | |||
| Corea del Sud | |||
| Indonesia | |||
| Australia | |||
| Resto dell'Asia-Pacifico | |||
| Sud America | Brasile | ||
| Resto del Sud America | |||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita | |
| Emirati Arabi Uniti | |||
| Qatar | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Nigeria | |||
| Resto d'Africa | |||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Definizione del mercato
- Tipo di aeroplano - In questo studio sono inclusi tutti i velivoli militari utilizzati per varie applicazioni.
- Tipo di sub-aereo - Per questo studio sono considerati tutti gli elicotteri militari in base alla loro applicazione.
- Fisico - In questo studio vengono presi in considerazione elicotteri multi-missione, elicotteri da trasporto, elicotteri da addestramento e vari altri velivoli ad ala rotante.
| Parola chiave | Definizione |
|---|---|
| IATA | IATA sta per International Air Transport Association, un'organizzazione commerciale composta da compagnie aeree di tutto il mondo che influenza gli aspetti commerciali del volo. |
| ICAO | ICAO sta per International Civil Aviation Organization, un'agenzia specializzata delle Nazioni Unite che supporta l'aviazione e la navigazione in tutto il mondo. |
| Certificato di operatore aereo (AOC) | Un certificato rilasciato da un'autorità aeronautica nazionale che consente lo svolgimento di attività di volo commerciale. |
| Certificato di aeronavigabilità (CoA) | Un certificato di aeronavigabilità (CoA) viene rilasciato per un aeromobile dall'autorità dell'aviazione civile nello stato in cui l'aeromobile è registrato. |
| Prodotto interno lordo (PIL) | Il prodotto interno lordo (PIL) è una misura monetaria del valore di mercato di tutti i beni e servizi finali prodotti in un periodo di tempo specifico dai paesi. |
| RPK (passeggeri-chilometri ricavi) | L'RPK di una compagnia aerea è la somma dei prodotti ottenuti moltiplicando il numero di passeggeri paganti trasportati in ciascuna tappa di volo per la distanza della tappa: è il numero totale di chilometri percorsi da tutti i passeggeri paganti. |
| Fattore di carico | Il fattore di carico è un parametro utilizzato nel settore aereo che misura la percentuale di posti a sedere disponibili che è stata occupata dai passeggeri. |
| Produttore di apparecchiature originali (OEM) | Un produttore di apparecchiature originali (OEM) è tradizionalmente definito come un'azienda i cui beni vengono utilizzati come componenti nei prodotti di un'altra azienda, che poi vende l'articolo finito agli utenti. |
| Associazione internazionale per la sicurezza dei trasporti (ITSA) | L'International Transportation Safety Association (ITSA) è una rete internazionale di capi di autorità investigative sulla sicurezza indipendenti (SIA). |
| Posti disponibili Chilometro (ASK) | Questa metrica viene calcolata moltiplicando i posti disponibili (AS) in un volo, definiti sopra, moltiplicato per la distanza percorsa. |
| Peso lordo | Il peso a pieno carico di un aeromobile, noto anche come “peso al decollo”, che comprende il peso combinato di passeggeri, carico e carburante. |
| navigabilità | La capacità di un aeromobile, o di altro equipaggiamento o sistema di bordo, di operare in volo e a terra senza rischi significativi per l'equipaggio di volo, il personale di terra, i passeggeri o altri terzi. |
| Standard di aeronavigabilità | Criteri di progettazione e sicurezza dettagliati e completi applicabili alla categoria di prodotto aeronautico (aeromobile, motore o elica). |
| Operatore Base Fissa (FBO) | Un'azienda o un'organizzazione che opera in un aeroporto. Un FBO fornisce servizi operativi per aeromobili come manutenzione, rifornimento di carburante, addestramento al volo, servizi charter, hangar e parcheggio. |
| Individui con patrimoni elevati (HNWI) | Gli High Net Worth Individuals (HNWI) sono individui con oltre 1 milione di dollari in attività finanziarie liquide. |
| Individui con un patrimonio netto ultra elevato (UHNWI) | Gli Ultra High Net Worth Individuals (UHNWI) sono individui con oltre 30 milioni di dollari in attività finanziarie liquide. |
| Amministrazione federale dell'aviazione (FAA) | La divisione del Dipartimento dei trasporti si occupa dell'aviazione. Gestisce il controllo del traffico aereo e regola tutto, dalla produzione di aeromobili all'addestramento dei piloti alle operazioni aeroportuali negli Stati Uniti. |
| EASA (Agenzia europea per la sicurezza aerea) | L’Agenzia Europea per la Sicurezza Aerea è un’agenzia dell’Unione Europea istituita nel 2002 con il compito di supervisionare la sicurezza e la regolamentazione dell’aviazione civile. |
| Velivolo Airborne Warning and Control System (AW&C). | Gli aerei Airborne Warning and Control System (AEW&C) sono dotati di un potente radar e di un centro di comando e controllo di bordo per dirigere le forze armate. |
| L’Organizzazione del Trattato del Nord Atlantico (NATO) | L'Organizzazione del Trattato del Nord Atlantico (NATO), chiamata anche Alleanza del Nord Atlantico, è un'alleanza militare intergovernativa tra 30 stati membri: 28 europei e due nordamericani. |
| Combattente d'attacco congiunto (JSF) | Joint Strike Fighter (JSF) è un programma di sviluppo e acquisizione destinato a sostituire un'ampia gamma di aerei da caccia, da attacco e da attacco al suolo esistenti per Stati Uniti, Regno Unito, Italia, Canada, Australia, Paesi Bassi, Danimarca, Norvegia, e precedentemente la Turchia. |
| Aerei da combattimento leggeri (LCA) | Un aereo da combattimento leggero (LCA) è un aereo militare leggero, multiruolo, a reazione/turboelica, comunemente derivato da progetti di addestramento avanzati, progettato per impegnarsi in combattimenti leggeri. |
| Istituto internazionale di ricerca sulla pace di Stoccolma (SIPRI) | Lo Stockholm International Peace Research Institute (SIPRI) è un istituto internazionale che fornisce dati, analisi e raccomandazioni sui conflitti armati, sulle spese militari e sul commercio di armi, nonché sul disarmo e il controllo degli armamenti. |
| Aerei da pattugliamento marittimo (MPA) | Un aereo da pattugliamento marittimo (MPA), noto anche come aereo da ricognizione marittima, è un aereo ad ala fissa progettato per operare per lunghi periodi sull'acqua in ruoli di pattugliamento marittimo, in particolare guerra antisommergibile (ASW), guerra antinave (AShW ) e ricerca e salvataggio (SAR). |
| Numero di Mach | Il numero di Mach è definito come il rapporto tra la velocità reale e la velocità del suono all'altitudine di un dato aereo. |
| Aerei stealth | Stealth è un termine comune applicato alla tecnologia e alla dottrina a bassa osservabilità (LO), che rende un velivolo quasi invisibile al radar, agli infrarossi o al rilevamento visivo. |
Hai bisogno di maggiori dettagli sulla definizione del mercato?
Fai una domanda
Metodologia della ricerca
Mordor Intelligence segue una metodologia in quattro fasi in tutti i nostri rapporti.
- Passaggio 1: identificare le variabili chiave: Al fine di costruire una solida metodologia di previsione, le variabili e i fattori identificati nella Fase 1 vengono testati rispetto ai numeri storici di mercato disponibili. Attraverso un processo iterativo vengono impostate le variabili necessarie per la previsione di mercato e sulla base di tali variabili viene costruito il modello.
- Step-2: Costruisci un modello di mercato: Le stime delle dimensioni del mercato per gli anni storici e di previsione sono state fornite in termini di entrate e volume. Per la conversione delle vendite in volume, il prezzo medio di vendita (ASP) viene mantenuto costante per tutto il periodo di previsione per ciascun paese e l'inflazione non fa parte del prezzo.
- Passaggio 3: convalida e finalizzazione: In questa importante fase, tutti i numeri di mercato, le variabili e le chiamate degli analisti vengono convalidati attraverso una vasta rete di esperti di ricerca primari del mercato studiato. Gli intervistati vengono selezionati tra livelli e funzioni per generare un quadro olistico del mercato studiato.
- Fase 4: Risultati della ricerca: Report sindacati, incarichi di consulenza personalizzati, database e piattaforme di abbonamento

Ottieni maggiori dettagli sulla metodologia di ricerca
Scarica PDF




