

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
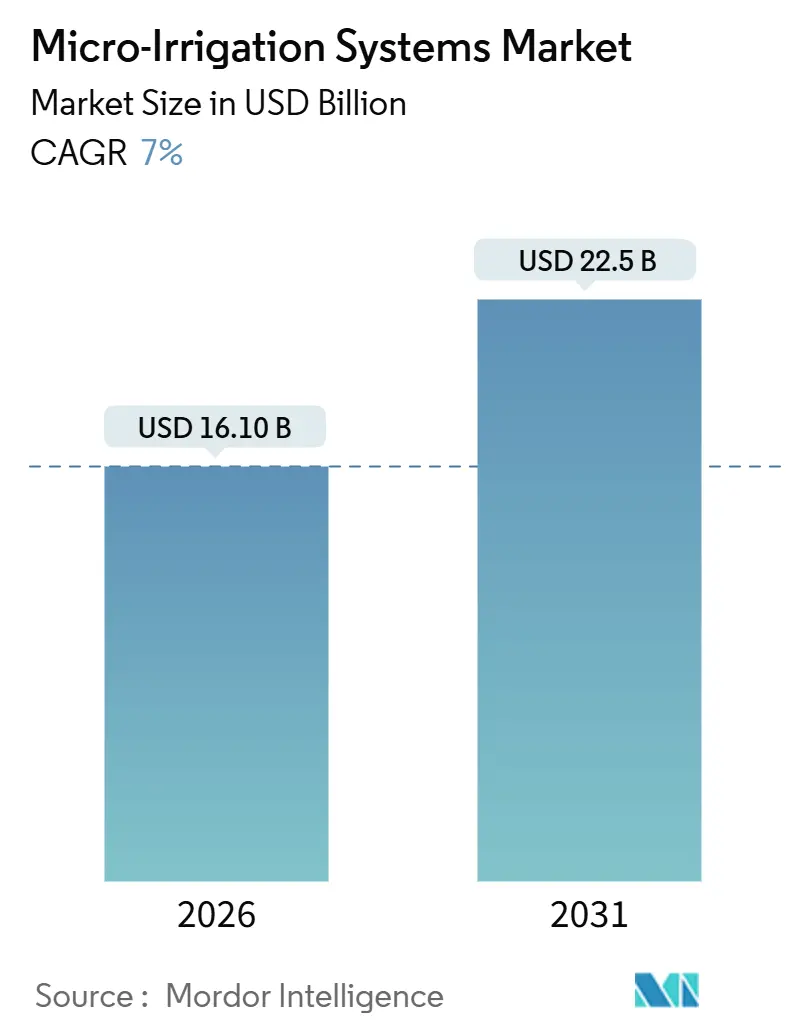
| Dimensione del mercato (2026) | 16.10 miliardo di dollari |
| Dimensione del mercato (2031) | 22.5 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 7.00% CAGR |
| Mercato in più rapida crescita | Medio Oriente |
| Il mercato più grande | Asia Pacifico |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei sistemi di microirrigazione di Mordor Intelligence
Il mercato dei sistemi di microirrigazione ha raggiunto un valore di 16.1 miliardi di dollari nel 2026 e si prevede che raggiungerà quasi 22.5 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 7%. L'adozione è in aumento perché la volatilità climatica sta riducendo le riserve di acqua dolce e gli agricoltori devono spremere più resa da ogni metro cubo d'acqua [1] Fonte: Organizzazione delle Nazioni Unite per l'alimentazione e l'agricoltura, "Scarsità idrica", FAO.org . L'irrigazione di precisione riduce il consumo del 30-50% rispetto all'irrigazione a scorrimento e spesso aumenta la produzione del 20-40%, con conseguenti margini lordi più elevati quando i prezzi delle materie prime sono stabili. I governi di India, Cina e Arabia Saudita ora sovvenzionano fino al 55% dei costi di capitale, riducendo i tempi di ammortamento per i piccoli agricoltori. I sussidi includono sempre più sensori e centraline, spingendo la domanda verso l'integrazione digitale. Nel frattempo, nel 2024 e nel 2025 sono aumentati i depositi di brevetti per emettitori autopulenti e a compensazione di pressione, a indicare un passaggio nel settore dall'ingegneria tradizionale dei metalli e della plastica all'affidabilità basata sui dati.
Punti chiave del rapporto
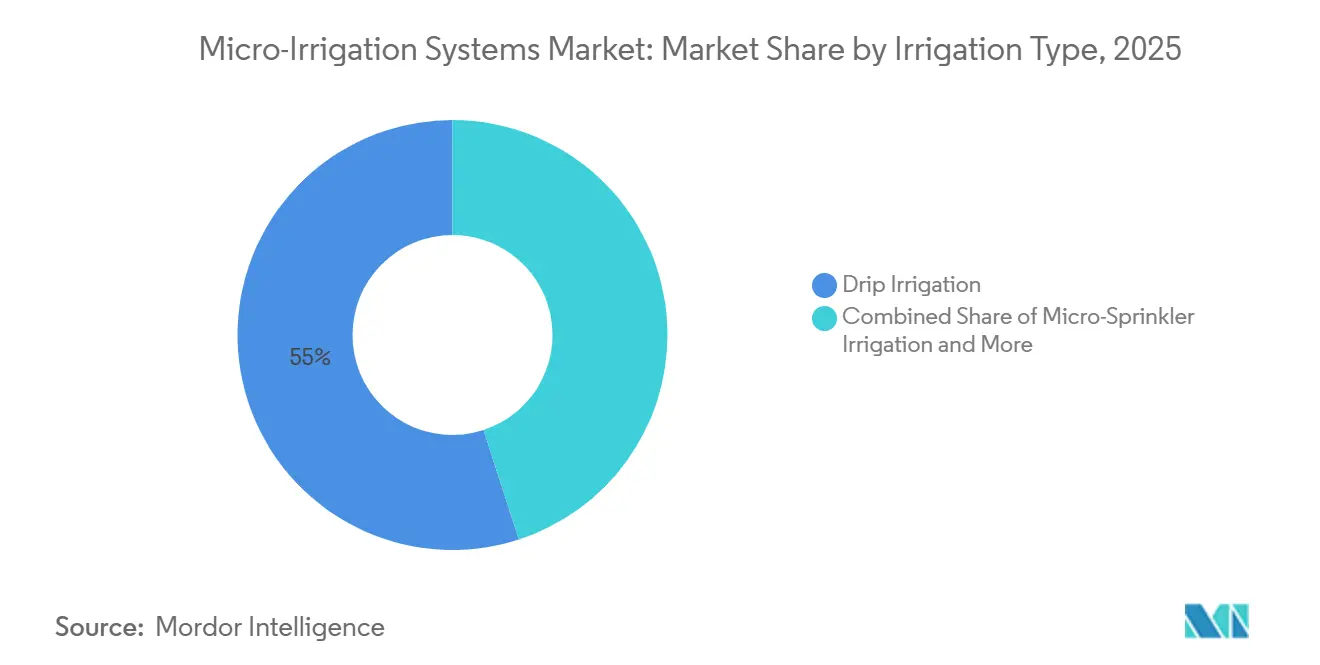
- Per tipologia di irrigazione, nel 2025 i sistemi a goccia rappresentavano il 55% della quota di mercato dei sistemi di microirrigazione, mentre si prevede che la microirrigazione sotterranea crescerà a un CAGR del 9% fino al 2031.
- Per componente, gocciolatori ed emettitori rappresentavano il 34% delle dimensioni del mercato dei sistemi di microirrigazione nel 2025, mentre si prevede che controller e sensori cresceranno a un CAGR dell'11.2% fino al 2031.
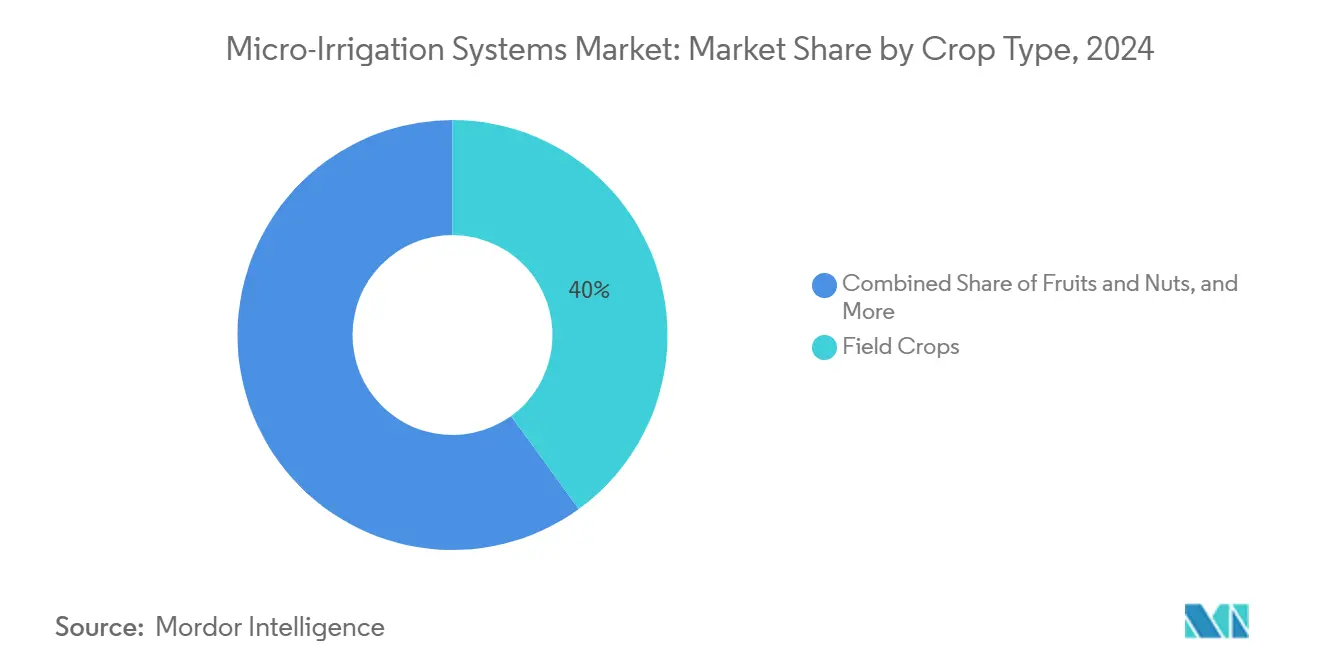
- Per coltura, le colture da campo hanno conquistato il 40% della quota di mercato dei sistemi di microirrigazione nel 2025, mentre si prevede che il segmento orticolo registrerà un CAGR dell'8.4% entro il 2031.
- Per quanto riguarda l'utente finale, nel 2025 le grandi aziende agricole commerciali rappresentavano il 52% del mercato dei sistemi di microirrigazione e si prevede che le serre cresceranno al ritmo più rapido, con un CAGR del 10.5% dal 2026 al 2031.
- In termini geografici, la regione Asia-Pacifico ha rappresentato il 45% del fatturato del 2025, mentre il Medio Oriente è la regione in più rapida crescita, con un CAGR del 9% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei sistemi di microirrigazione
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Sussidi governativi per un'agricoltura efficiente dal punto di vista idrico | + 1.8% | Asia-Pacifico, Medio Oriente, Africa | Medio termine (2-4 anni) |
| Intensificazione della scarsità d'acqua e della frequenza della siccità | + 2.1% | Globale, picco in Medio Oriente e Nord Africa | A lungo termine (≥ 4 anni) |
| Necessità di massimizzare la resa del raccolto per goccia | + 1.5% | Global | Medio termine (2-4 anni) |
| Crescente adozione di agricoltura di precisione e strumenti di agricoltura intelligente | + 1.2% | Nord America, Europa, Asia-Pacifico | A breve termine (≤ 2 anni) |
| I pacchetti di microirrigazione alimentati ad energia solare stanno guadagnando terreno | + 0.7% | Africa, Asia meridionale, Medio Oriente | Medio termine (2-4 anni) |
| Modelli di finanziamento della microirrigazione a consumo per i piccoli proprietari terrieri | + 0.6% | Africa subsahariana, Asia meridionale | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Comprendi le tendenze chiave che modellano questo mercato
Scarica PDF
Sussidi governativi per un'agricoltura efficiente dal punto di vista idrico
I finanziamenti pubblici stanno comprimendo i periodi di ammortamento e ampliando l'adozione tra gli agricoltori privi di garanzie. Il programma indiano Pradhan Mantri Krishi Sinchayee Yojana ha stanziato 40 miliardi di rupie (480 milioni di dollari) nell'anno fiscale 2025 per sovvenzionare fino al 55% dei costi del sistema per i piccoli agricoltori, coprendo ulteriori 500,000 ettari [2] Fonte: Governo dell'India, "Per Drop More Crop", pmksy.gov.in . La Cina ha erogato 15 miliardi di CNY (2.1 miliardi di dollari) in sovvenzioni alle province soggette a siccità [3] Fonte: Ministero dell'Agricoltura e degli Affari Rurali della Cina, "Water-Saving Irrigation Plan", moa.gov.cn. La Vision 2030 dell'Arabia Saudita destina il 50% della sua spesa in conto capitale ai coltivatori di palme da dattero e ortaggi. Questi incentivi riducono il costo effettivo del capitale, rendendo gli investimenti redditizi anche durante i periodi di crollo dei prezzi delle materie prime. I requisiti ora enfatizzano i pacchetti di sensori, che accelerano la penetrazione digitale. È probabile che l'impulso derivante dai sussidi continui, poiché i paesi perseguono obiettivi di sicurezza alimentare in un contesto di risorse idriche sempre più limitate, sostenendo la domanda a lungo termine di sistemi di microirrigazione.
Intensificazione della scarsità d’acqua e della frequenza della siccità
Diciassette paesi hanno già prelevato oltre l'80% delle loro risorse di acqua dolce rinnovabile, creando una pressione strutturale per passare dall'irrigazione a gravità a quella di precisione tramite pressione. Il Marocco, dopo la peggiore siccità degli ultimi 30 anni, ora impone l'uso dell'irrigazione a goccia nei nuovi frutteti e promette di eliminare gradualmente i sistemi di irrigazione a sommersione entro il 2028. Le autorità di regolamentazione della California hanno rafforzato i diritti di pompaggio nel delta del Sacramento-San Joaquin nel 2025, catalizzando la conversione all'irrigazione a goccia sotterranea nei mandorleti e nei pistacchieti. L'aumento della produttività idrica è decisivo, poiché le verdure irrigate a goccia consumano 3,000 m³ per ettaro, contro gli 8,000 m³ del grano irrigato a sommersione, ma offrono un margine lordo triplo. Questo arbitraggio economico sta rimodellando le scelte colturali nelle zone aride, spingendo il mercato dei sistemi di microirrigazione nel corso del decennio.
Necessità di massimizzare la resa del raccolto per goccia
L'erogazione precisa di acqua e nutrienti riduce lo stress e le malattie delle piante, aumentando al contempo la produzione commercializzabile. Le prove sul campo in Punjab hanno dimostrato che il cotone irrigato a goccia ha ottenuto una resa di filamenti superiore del 18% e un consumo d'acqua inferiore del 35% rispetto agli appezzamenti irrigati a solco, aumentando così la produttività idrica del 28%. Una ricerca israeliana sulla lavorazione del pomodoro ha ridotto il marciume apicale del 40%, convalidando il premio di qualità associato a un controllo preciso dell'umidità. Tali miglioramenti sono particolarmente importanti nell'orticoltura di alto valore, dove i rivenditori pagano per la costanza. Poiché le oscillazioni climatiche aumentano il rischio di siccità a metà stagione, l'irrigazione di precisione funge da assicurazione sulla resa, rafforzando la propensione degli agricoltori a investire. Di conseguenza, le prestazioni agronomiche continuano a elevare il mercato dei sistemi di microirrigazione oltre le meri dibattiti sulla scarsità d'acqua.
Crescente adozione di agricoltura di precisione e strumenti di agricoltura intelligente
Sensori a basso costo, analisi cloud e connettività IoT cellulare trasformano ora hardware statici in piattaforme di supporto decisionale in tempo reale. NetBeat di Netafim copre oltre 100,000 ettari, regolando automaticamente i programmi in base ai dati sull'umidità del suolo in tempo reale. L'acquisto da parte di John Deere, nel 2024, di asset di telemetria europei indica che i produttori di macchinari combineranno la distribuzione idrica di precisione con i trattori autonomi. I vantaggi economici sono evidenti: un mandorlo di 500 ettari ha ridotto il consumo di acqua del 12%, l'azoto del 15% ed eliminato 80 ore di manodopera mensile per la regolazione delle valvole nel 2025. Sono previsti anche cambiamenti politici nei pagamenti diretti dell'Unione Europea per il periodo 2023-2027, che vincolano l'adozione della gestione agricola digitale. Questi fattori accelerano congiuntamente la penetrazione dei sensori, alimentando sia le spedizioni di hardware che i ricavi da abbonamenti nel mercato dei sistemi di microirrigazione.
Analisi dell'impatto della restrizione
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevati costi di installazione iniziali per i piccoli agricoltori | -1.4% | Globale, picco nell'Asia meridionale e nell'Africa subsahariana | A breve termine (≤ 2 anni) |
| Intasamento dell'emettitore e complessità della manutenzione | -0.9% | Medio Oriente, Nord Africa, Asia meridionale | Medio termine (2-4 anni) |
| Carenza di tecnici qualificati nella microirrigazione | -0.5% | Africa, Asia meridionale, Sud America | A lungo termine (≥ 4 anni) |
| Problemi di gestione dei rifiuti di tubi di plastica a fine vita | -0.3% | Europa, Nord America | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevati costi di installazione iniziali per i piccoli agricoltori
I sistemi a goccia chiavi in mano costano 1,200-1,800 dollari per ettaro, pari a 6-12 mesi di reddito agricolo netto per proprietà terriere inferiori a 2 ettari in Asia meridionale o Africa orientale. Anche dopo un sussidio del 50%, i coltivatori devono distogliere la scarsa liquidità da beni essenziali come sementi e fertilizzanti. L'incertezza sulla proprietà fondiaria deprime ulteriormente la propensione a investire perché gli agricoltori temono di perdere appezzamenti prima di recuperare il capitale. I kit modulari abbassano le soglie di ingresso, ma sacrificano l'efficienza idraulica e complicano la manutenzione. Nell'Africa subsahariana, l'agricoltura rappresenta meno del 5% dei prestiti bancari, i tassi di interesse non garantiti superano il 20%, limitando l'accesso al credito. A meno che le innovazioni finanziarie non si diffondano rapidamente, lo shock dei prezzi continuerà a rallentare la penetrazione nel mercato dei sistemi di microirrigazione.
Intasamento dell'emettitore e complessità della manutenzione
Sedimenti, alghe e precipitati minerali ostruiscono gli orifizi degli irrigatori, riducendo l'uniformità di scarico e aumentando i tempi di fermo. I campi di cotone egiziano, dove l'acqua di sorgente superava i 500 ppm di solidi disciolti totali, registravano in media il 12% di intasamento degli irrigatori a stagione, con conseguenti costi di manutenzione aggiuntivi pari a 80 dollari per ettaro. La filtrazione è utile, ma richiede un controlavaggio di routine, che i piccoli agricoltori spesso trascurano. La clorazione contrasta l'intasamento biologico, ma introduce problemi di sicurezza e corrosione della pompa. I sistemi scarsamente manutenuti hanno prestazioni inferiori, minando la fiducia dei coltivatori e le vendite ripetute. I produttori stanno implementando sistemi autopulenti e irrigatori laterali impregnati di erbicida; tuttavia, questi aggiornamenti costano il 15-20% in più, il che rallenta l'adozione in fasce di prezzo sensibili del mercato dei sistemi di microirrigazione.
Analisi del segmento
Per tipo di irrigazione: i sistemi sotterranei favoriscono le colture permanenti
La tecnologia a goccia ha rappresentato circa il 55% del fatturato del mercato dei sistemi di microirrigazione nel 2025, grazie alla sua versatilità su colture a filari, frutteti e ortaggi. L'irrigazione a goccia sotterranea supera tutte le categorie con un CAGR del 9% fino al 2031, spinta dai coltivatori di colture permanenti che apprezzano la riduzione dell'evaporazione e il traffico ridotto di attrezzature. Nel 2025, uno studio dell'Università della California ha riportato un'evapotraspirazione inferiore del 22% nelle mandorle a goccia sotterranea, con un conseguente risparmio di 180 m³ per ettaro. Sebbene l'installazione sotterranea comporti un costo aggiuntivo di 300-500 dollari per ettaro, la minore manutenzione e la durata di 15 anni fanno pendere il rapporto costi-benefici a favore del sistema interrato. Le leve politiche amplificano il cambiamento, poiché il Sustainable Groundwater Management Act della California vincola i tappi di pompaggio a una comprovata efficienza idrica. Nel frattempo, Israele rende obbligatori i sistemi sotterranei nei nuovi frutteti del Negev, abbinando prestiti all'assistenza tecnica. Questo costante tam tam normativo consolida l'irrigazione a goccia sotterranea come standard di buone pratiche, ampliandone la quota di mercato nel settore dei sistemi di microirrigazione.
I microirrigatori di superficie rimangono essenziali negli agrumi, negli avocado e nei frutteti soggetti a gelate, ma la loro crescita è ostacolata da tassi di evaporazione più elevati. L'irrigazione a gorgogliamento è utilizzata principalmente nei vivai e nei giardini pubblici, con volumi di produzione modesti. Ciononostante, l'innovazione continua: il sistema a nastro a bassa pressione Valmont 2024 funziona a soli 4-6 psi, risultando interessante per i coltivatori di mais e soia del Midwest, alle prese con la volatilità dei prezzi dell'energia.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per componente: controller e sensori guidano la transizione digitale
Si prevede che controller e sensori cresceranno più rapidamente, con un CAGR dell'11.2% fino al 2031, riflettendo un passaggio dalle vendite di hardware ai servizi dati. Gocciolatori ed emettitori dominano il mercato, rappresentando il 34% del fatturato, grazie ai loro design autocompensanti e antisifone, essenziali per un flusso uniforme lungo i pendii. I tubi subiscono un'intensa pressione sui prezzi da parte delle linee di estrusione cinesi, spingendo i fornitori di fascia alta a orientarsi verso prodotti premium stabilizzati ai raggi UV. Filtri e sistemi di fertirrigazione funzionano in modo ottimale laddove si intersecano problemi di qualità dell'acqua e normative sui nutrienti, in particolare nelle aree di produzione orticola ad alta intensità. Pompe, valvole e accessori completano l'architettura del sistema, con aggiornamenti a risparmio energetico che conquistano una quota incrementale.
L'economia della digitalizzazione ha un impatto su aziende agricole di tutte le dimensioni. Un complesso spagnolo di 200 ettari di pomodori ha recuperato l'investimento di 45,000 dollari per l'ammodernamento dei sensori in 18 mesi, riducendo il consumo di acqua del 14%, quello di fertilizzanti del 10% e i costi di manodopera dell'87%. Con le sonde capacitive che scendono sotto gli 80 dollari e i moduli IoT sotto i 50 dollari, le cooperative di acquisto in India e Africa mettono in comune le attrezzature per condividere i dati. I fornitori ora sovvenzionano i sensori per vincolare i clienti a dashboard di abbonamento, aumentando il valore del ciclo di vita del cliente nel settore dei sistemi di microirrigazione.
Per tipo di coltura: le verdure accelerano con il boom delle coltivazioni protette
Le colture in pieno campo hanno rappresentato il 40% del fatturato del 2025, trainate dalle conversioni di cotone, canna da zucchero e mais. Tuttavia, si stima che gli ortaggi cresceranno a un CAGR dell'8.4% fino al 2031, con la proliferazione delle colture protette in Nord Africa, Medio Oriente e Sud-est asiatico. Il Marocco ha aggiunto 15,000 ettari di serre tra il 2023 e il 2025 nell'ambito del Plan Maroc Vert, quasi tutte dotate di sistemi di irrigazione a goccia per l'esportazione di pomodori. La National Agricultural Development Company dell'Arabia Saudita ha commissionato 8,000 ettari di unità orticole in ambiente controllato che utilizzano acqua desalinizzata. I pomodori in serra producono 400-500 tonnellate per ettaro, rispetto alle 80-100 tonnellate in pieno campo, aumentando così il ritorno sull'investimento. Le fattorie verticali e i sistemi idroponici adiacenti creano una nuova domanda di microtubi e pompe per fertirrigazione su misura per circuiti di ricircolo, ampliando la gamma di prodotti nel mercato dei sistemi di microirrigazione.
Frutteti e vigneti mostrano una crescita stabile a una cifra media grazie all'ammodernamento dei sensori e al miglioramento del sottosuolo. Le colture da piantagione, come la palma da olio e il caffè, mostrano una graduale diffusione, limitata dalla frammentazione della proprietà. Il verde ornamentale e i tappeti erbosi registrano una crescita incrementale laddove le restrizioni idriche comunali favoriscono l'adozione dell'irrigazione a goccia, in particolare nel sud-ovest degli Stati Uniti e in Australia.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per utente finale: le serre causano sovratensioni in ambienti controllati
Le grandi aziende agricole commerciali hanno rappresentato il 52% del fatturato del 2025, beneficiando di economie di scala e capacità tecnica. I piccoli agricoltori sono milioni, ma rappresentano una quota minore del mercato dei sistemi di microirrigazione perché la spesa per ettaro è inferiore e spesso dipendente dai sussidi.
Si prevede che le serre saranno l'utente finale in più rapida crescita, con un CAGR del 10.5% fino al 2031. I Paesi Bassi gestiscono 10,000 ettari di serre ad alta tecnologia con rese di fertirrigazione a goccia che superano le 600 tonnellate per ettaro di pomodori, un modello ora esportato in Cina e negli Stati del Golfo. La legalizzazione della cannabis in Nord America sta catalizzando la costruzione di ulteriori serre, ciascuna basata sulla fertirrigazione a goccia per soddisfare l'elevato fabbisogno idrico e nutrizionale della coltura. La fertirrigazione a ricircolo, che cattura il drenaggio per il riutilizzo, rafforza il rispetto dei limiti europei sui nitrati, aggiungendo valore e complessità alla progettazione del sistema. I clienti del settore paesaggistico e del manto erboso utilizzano l'irrigazione a goccia per ridurre gli interventi di manutenzione e rispettare le ordinanze sulla siccità, in particolare sui campi da golf della Penisola Arabica.
Analisi geografica
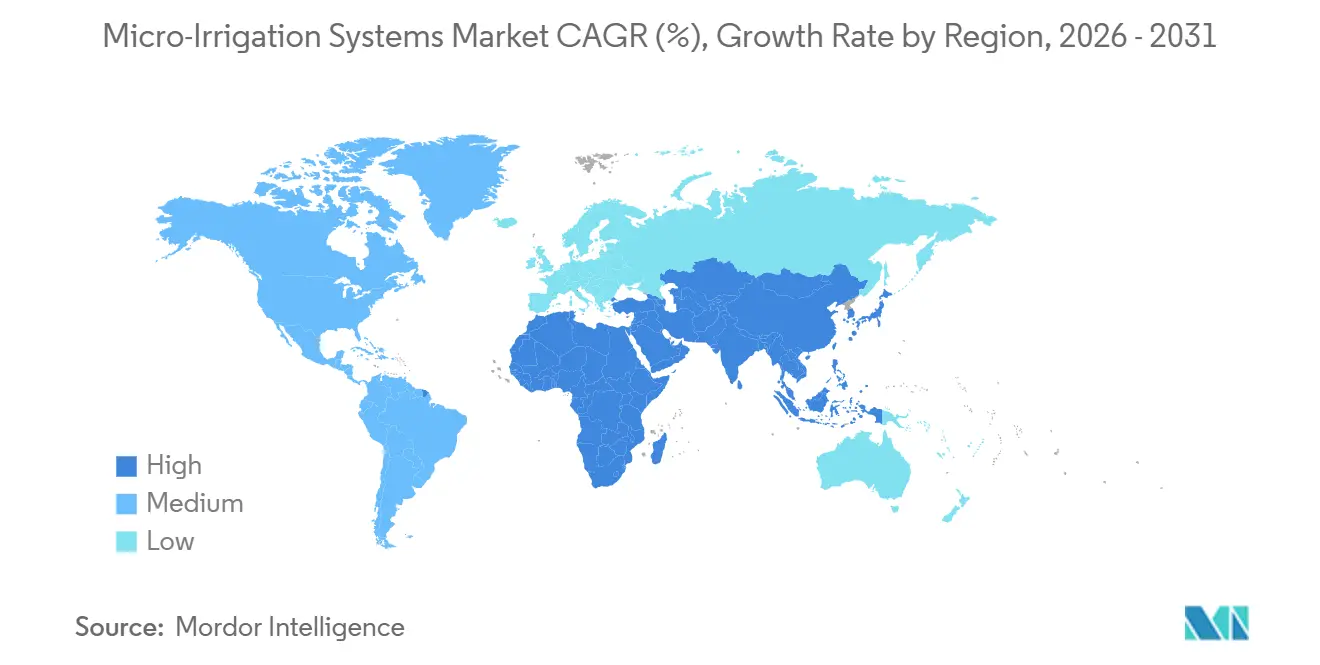
La regione Asia-Pacifico ha contribuito per il 45% al fatturato del 2025 e rimane il fulcro del mercato dei sistemi di microirrigazione. L'India punta a dotare 10 milioni di ettari di microirrigazione entro il 2026, con il supporto di sussidi federali e statali che coprono fino al 55% dei costi. La Cina ha investito 20 miliardi di CNY (2.8 miliardi di USD) per espandere la copertura nei bacini del Fiume Giallo e del Tarim, contrastando l'esaurimento delle falde acquifere. Produttori nazionali, come Jain Irrigation e Chinadrip, forniscono componenti a costi competitivi, garantendo reti di assistenza locali e disponibilità di pezzi di ricambio. Giappone, Corea del Sud e Australia registrano un'elevata penetrazione, ma volumi assoluti inferiori a causa della limitata superficie coltivabile.
Si prevede che il Medio Oriente registrerà un CAGR del 9% fino al 2031, il più rapido al mondo. La Vision 2030 dell'Arabia Saudita mira alla produzione interna di ortaggi e offre sussidi in conto capitale del 50%, mentre gli Emirati Arabi Uniti puntano a un aumento del 50% della produzione alimentare locale nell'ambito della loro Strategia per la Sicurezza Alimentare 2051. Israele esporta il suo know-how in materia di irrigazione a goccia sotterranea ai paesi vicini nell'ambito di accordi regionali di condivisione delle risorse idriche, elevando il livello di innovazione. L'elevata salinità dell'acqua desalinizzata accelera l'usura degli erogatori, ma i centri di ricerca di Riyadh e Tel Aviv stanno sperimentando polimeri resistenti alla corrosione.
L'Europa si sta espandendo a un ritmo sostenuto, con Spagna, Italia e Grecia che stanno riqualificando vigneti e uliveti per conformarsi ai parametri di efficienza idrica della Politica Agricola Comune. Germania e Francia investono nell'orticoltura protetta per ridurre i costi di manodopera e il deflusso di nitrati. Il Nord America sta vivendo una crescita significativa, guidata da California e Arizona, dove le normative sulle acque sotterranee si stanno inasprendo. Il Sud America registra una forte crescita, alimentata dalle conversioni alla canna da zucchero brasiliana e al caffè argentino. La crescita dell'Africa è trainata dai kit per piccoli agricoltori finanziati da donatori in Kenya, Etiopia e Senegal, ma la penetrazione rimane bassa, indicando un potenziale inutilizzato per il mercato dei sistemi di microirrigazione.
Ottieni analisi su importanti mercati geografici
Scarica PDF
Panorama normativo
Le politiche pubbliche e i requisiti di conformità continuano a influenzare l'adozione e la qualificazione dei fornitori nel mercato dei sistemi di microirrigazione. In India, il programma Per Drop More Crop (PDMC) nell'ambito del PMKSY supporta grandi volumi attraverso flussi di approvvigionamento e sovvenzioni gestiti dallo stato. I componenti installati devono essere conformi alle specifiche del Bureau of Indian Standards, il che influisce sulla progettazione del prodotto, sull'etichettatura e sulla partecipazione dei fornitori approvati nei vari stati.
La pressione normativa si esercita anche attraverso la qualità dell'acqua e la supervisione ambientale. Negli Stati Uniti, il California State Water Resources Control Board gestisce l'Irrigated Lands Regulatory Program (ILRP), che impone alle attività commerciali di irrigazione di ottenere una copertura normativa e di implementare pratiche che proteggano la qualità dell'acqua. La FDA statunitense Produce Safety Rule (Subpart E) stabilisce i criteri microbiologici per l'acqua agricola e gli obblighi di monitoraggio per i prodotti agricoli interessati, il che può aumentare la domanda di sistemi di filtrazione, controlli della fertirrigazione e pratiche di irrigazione tracciabili e gestite. In Africa, il Kenya Irrigation Act (2019) e le Linee guida per la promozione, lo sviluppo e la gestione dell'irrigazione del febbraio 2026 formalizzano le licenze, la garanzia di qualità e la supervisione dei fornitori per i sistemi di irrigazione, sottolineando l'importanza di integratori di sistemi conformi e di standard documentati nell'esecuzione dei progetti.
Panorama competitivo
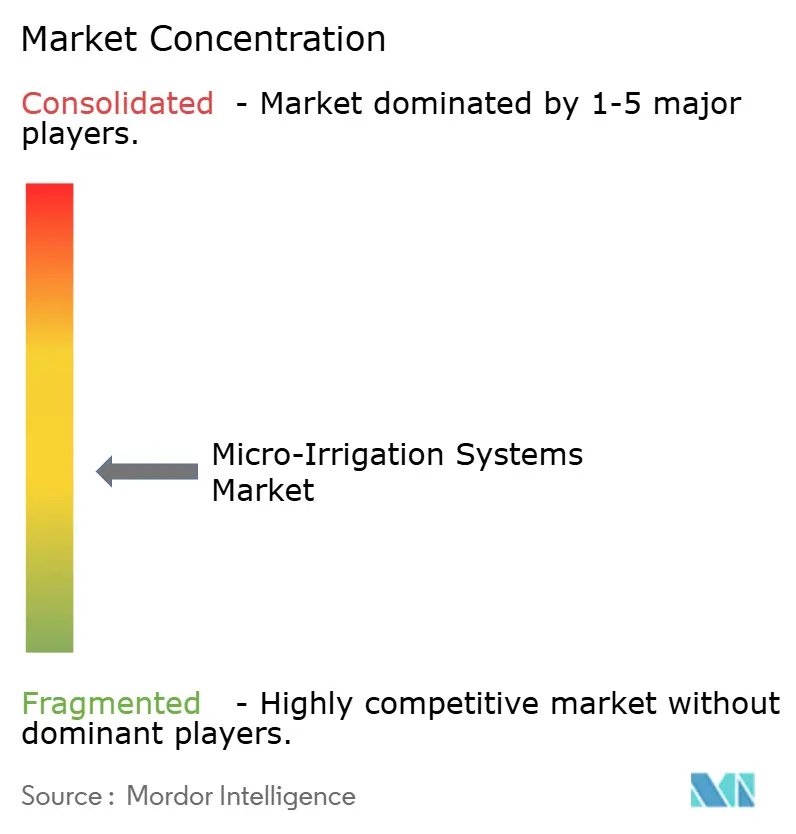
I cinque principali fornitori, Netafim Ltd. (Orbia Advance Corporation), Rivulis Irrigation Ltd. (Temasek Holdings), The Toro Company, Rain Bird Corporation e Hunter Industries, hanno conquistato una quota importante del fatturato del 2025, confermando una moderata concentrazione. Le aziende israeliane praticano prezzi premium grazie a decenni di ricerca e sviluppo (R&S) focalizzati su gocciolatori autocompensanti. I concorrenti indiani e cinesi si aggiudicano le gare d'appalto governative grazie a prezzo e personalizzazione. La commercializzazione dell'hardware sta spingendo tutti gli operatori a integrare livelli digitali. Netafim offre la piattaforma NetBeat. Nel 2025, The Toro Company ha acquisito AgriTech Innovations per la programmazione basata sull'apprendimento automatico, mentre Rivulis integra la diagnostica remota nel suo livello di servizio T-Net.
Nell'Africa subsahariana e nel Sud-est asiatico si stanno svolgendo battaglie per gli spazi vuoti. I fornitori implementano finanziamenti pay-as-you-go e l'integrazione del denaro mobile per abbattere le barriere di convenienza, estendendo la loro portata oltre le reti di distribuzione tradizionali. Il sistema a gravità di N-Drip elimina pompe e filtrazione, guadagnando terreno nelle regioni fuori dalla rete e sfidando gli operatori storici progettati per linee pressurizzate.
La conformità normativa differenzia i marchi affermati in Europa e Nord America, dove gli obblighi di ritiro della plastica e gli standard di uniformità ISO-9261 aumentano le barriere all'ingresso. Nel dicembre 2025, la certificazione ISO 9001 di Hunter Industries in Messico, ad esempio, ha migliorato la sua posizione nelle gare d'appalto dell'UE. L'intensità dei brevetti si sta spostando verso l'intelligenza digitale, con un aumento delle richieste di programmi di irrigazione ad apprendimento automatico e di gocciolatori autopulenti nel 2025. Questo panorama in evoluzione sottolinea la corsa per assicurarsi flussi di entrate ricorrenti dal software nel mercato dei sistemi di microirrigazione.
Leader del settore dei sistemi di microirrigazione
L'azienda Toro
Netafim Ltd. (Orbia Advance Corporation)
Rivulis Irrigation Ltd. (Temasek Holdings)
Società Rainbird
Industrie Hunter
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Giugno 2026: Toro Company ha lanciato il controller per irrigazione residenziale RXC insieme al software di gestione dell'irrigazione Oasis, che consente la gestione remota tramite moduli Wi-Fi. Questo lancio rafforza la suite di sistemi di controllo connessi di Toro e supporta la creazione di valore ricorrente tramite software per la programmazione e il monitoraggio dell'irrigazione.
- Maggio 2026: Netafim (Orbia Advance Corporation) ha annunciato una partnership strategica di co-marketing e vendita con GrowGeneration Corporation per fornire supporto integrato per la fertirrigazione e l'irrigazione ai clienti dell'agricoltura in ambiente controllato. La collaborazione amplia la portata del canale di distribuzione includendo gli utenti di serre e coltivazioni indoor, dove l'irrigazione di precisione e la somministrazione di nutrienti vengono vendute come soluzione di sistema.
- Settembre 2025: Rivulis ha inaugurato un nuovo stabilimento per la microirrigazione in Nord America al fine di ridurre i tempi di consegna e soddisfare la domanda regionale. L'ampliamento della capacità produttiva migliora i livelli di servizio per i progetti agricoli su larga scala e per le coltivazioni protette, rafforzando la posizione competitiva di Rivulis in un mercato in cui l'affidabilità delle consegne e l'assistenza locale sono fattori determinanti per l'aggiudicazione degli appalti.
Ambito e metodologia
La microirrigazione è un metodo moderno che prevede l'applicazione controllata di acqua e nutrienti tramite gocciolatori, irrigatori e nebulizzatori. Questa tecnologia di irrigazione è adatta a molte colture poiché migliora l'efficienza dell'assunzione di acqua riducendo al contempo la perdita di fertilizzanti e l'erosione del suolo.
Il rapporto riguarda le aziende del mercato dei sistemi di microirrigazione ed è suddiviso in base al meccanismo (sistemi di irrigazione a goccia, sistemi di irrigazione a pioggia e altri sistemi di microirrigazione), componente (componenti di irrigazione a goccia e componenti di irrigazione a pioggia), tecnologia di coltivazione (coltivazione in campo aperto e protetta), applicazione (colture da pieno campo, frutteti e vigneti, ortaggi, colture da piantagione e altre applicazioni) e area geografica (Nord America, Europa, Asia-Pacifico, Sud America e Africa).
Il rapporto fornisce le dimensioni del mercato e le previsioni per il mercato dei sistemi di microirrigazione in valore (USD) per tutti i segmenti sopra menzionati.
Per tipo di irrigazione
| Irrigazione a goccia |
| Irrigazione a micro-irrigatori |
| Irrigazione a goccia nel sottosuolo |
| Irrigazione a gorgogliatore |
Per componente
| Gocciolatori ed emettitori |
| Tubi e linee di gocciolamento |
| Filtri e sistemi di fertirrigazione |
| Valvole e regolatori di pressione |
| Controller e sensori |
| Pompe e Accessori |
Per tipo di coltura
| Campi coltivati |
| Frutteto e vigneti |
| Coltivazioni di piantagioni |
| Verdure |
| Tappeti erbosi e ornamentali |
Per utente finale
| Piccole aziende agricole |
| Grandi aziende agricole commerciali |
| Serre |
| Paesaggio e manto erboso |
| Altro |
Per geografia
| Nord America | Stati Uniti |
| Canada | |
| Resto del Nord America | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Europa | Germania |
| Francia | |
| Italia | |
| Spagna | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Australia | |
| Corea del Sud | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | |
| Resto del Medio Oriente | |
| Africa | Sud Africa |
| Egitto | |
| Resto d'Africa |
| Per tipo di irrigazione | Irrigazione a goccia | |
| Irrigazione a micro-irrigatori | ||
| Irrigazione a goccia nel sottosuolo | ||
| Irrigazione a gorgogliatore | ||
| Per componente | Gocciolatori ed emettitori | |
| Tubi e linee di gocciolamento | ||
| Filtri e sistemi di fertirrigazione | ||
| Valvole e regolatori di pressione | ||
| Controller e sensori | ||
| Pompe e Accessori | ||
| Per tipo di coltura | Campi coltivati | |
| Frutteto e vigneti | ||
| Coltivazioni di piantagioni | ||
| Verdure | ||
| Tappeti erbosi e ornamentali | ||
| Per utente finale | Piccole aziende agricole | |
| Grandi aziende agricole commerciali | ||
| Serre | ||
| Paesaggio e manto erboso | ||
| Altro | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Resto del Nord America | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Francia | ||
| Italia | ||
| Spagna | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Australia | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Egitto | ||
| Resto d'Africa | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del mercato dei sistemi di microirrigazione nel 2031?
Si prevede che raggiungerà i 22.5 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 7% rispetto ai livelli del 2026.
Quale regione si espanderà più rapidamente entro il 2031?
Il Medio Oriente registrerà il CAGR regionale più elevato, pari al 9%, poiché le nazioni del Golfo abbineranno la desalinizzazione all'agricoltura di precisione.
Perché i controller e i sensori sono i componenti in più rapida crescita?
I prezzi delle sonde per l'umidità del terreno e dei moduli IoT sono crollati e i coltivatori cercano una programmazione basata sui dati che riduca i costi di manodopera e di input.
In che modo i sussidi influenzano l'adozione?
I programmi in India, Cina e Arabia Saudita coprono fino al 55% dei costi del sistema, riducendo i tempi di ammortamento e rendendo l'irrigazione a goccia praticabile per i piccoli agricoltori.
Qual è il principale ostacolo tecnico per i piccoli agricoltori?
Elevato capitale iniziale di 1,200-1,800 USD per ettaro e accesso limitato a investimenti a credito dilazionato a prezzi accessibili per le aziende agricole inferiori a 2 ettari.
Come vengono gestiti i rifiuti di plastica provenienti dalle linee di gocciolamento?
Le normative europee spingono i produttori verso programmi di ritiro e progetti pilota come il programma spagnolo di Netafim riciclano le linee usate trasformandole in prodotti non alimentari.


