

Dimensioni e quota del mercato degli elettrodi medici
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 2.19 miliardo di dollari |
| Dimensione del mercato (2031) | 2.73 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.47% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato degli elettrodi medici di Mordor Intelligence
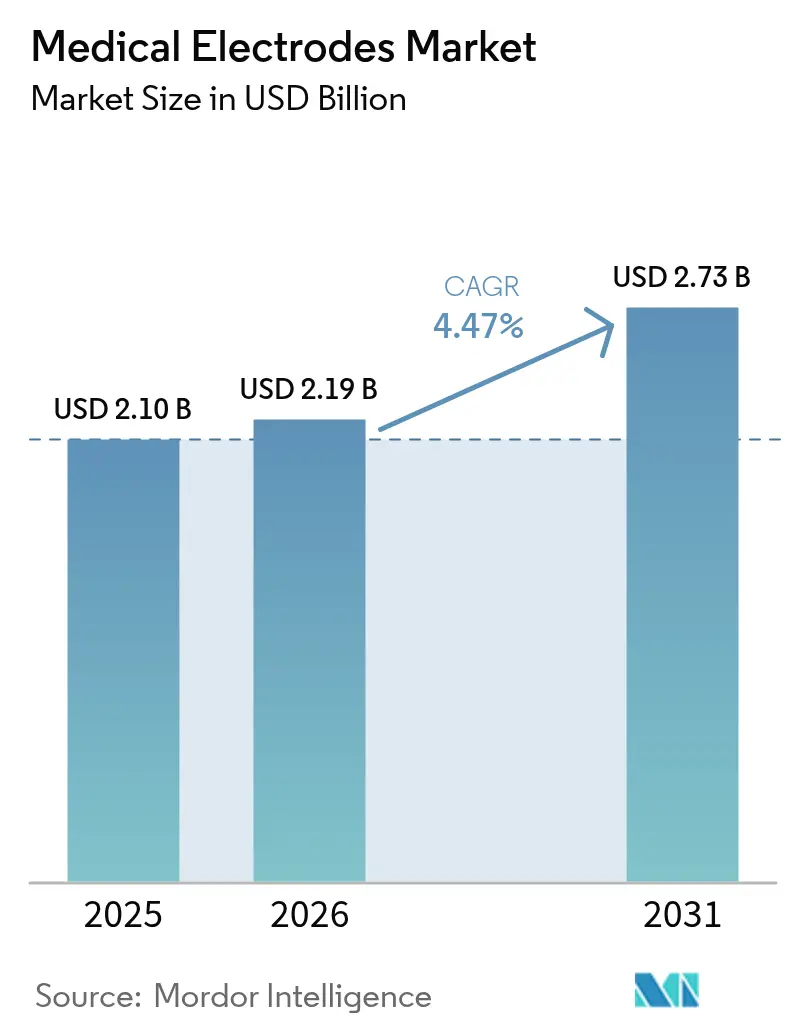
Il mercato degli elettrodi medicali aveva un valore di 2.10 miliardi di dollari nel 2025 e si prevede che crescerà da 2.19 miliardi di dollari nel 2026 a 2.73 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 4.47% durante il periodo di previsione (2026-2031). La crescita della domanda deriva dal passaggio del settore dalla semplice acquisizione di biosignali a ecosistemi diagnostici e terapeutici connessi e basati sull'intelligenza artificiale. L'espansione dell'assistenza domiciliare, l'invecchiamento della popolazione e l'aumento della prevalenza di malattie croniche sostengono cicli di acquisto durante tutto l'anno per elettrodi avanzati e confortevoli. La resilienza della catena di approvvigionamento è ora all'ordine del giorno dei vertici aziendali, poiché l'inflazione dei costi di spedizione, manodopera e materie prime ha portato le spese logistiche fino al 20% del fatturato, spingendo i principali produttori di dispositivi a destinare il 3-5% delle vendite annuali ai servizi di gestione del rischio della catena di approvvigionamento. Il Nord America continua a guidare l'adozione grazie a solidi sistemi di rimborso, mentre l'Asia-Pacifico mostra la traiettoria di crescita più rapida, sostenuta da una forte capacità produttiva interna e da politiche a favore dell'innovazione in Cina, Giappone e Corea del Sud.
Punti chiave del rapporto
- In base alla tipologia di prodotto, nel 45.92 gli elettrodi di superficie hanno dominato il mercato degli elettrodi medicali, con una quota del 2025%, mentre si prevede che gli elettrodi ad ago cresceranno a un CAGR del 6.19% entro il 2031.
- In termini di usabilità, nel 67.80 i formati monouso rappresentavano il 2025% del mercato degli elettrodi medicali, mentre si prevede che gli elettrodi riutilizzabili registreranno un CAGR del 7.05% entro il 2031.
- In base alla tecnologia, gli elettrodi a gel umido hanno mantenuto una quota di fatturato del 44.88% nel 2025; gli elettrodi a secco hanno registrato la crescita più rapida, con un CAGR del 6.62% fino al 2031.
- Per modalità, l'ECG ha dominato con una quota del 40.92% nel 2025, mentre l'EEG è pronto per il CAGR più elevato del 7.18% nel periodo di previsione.
- Per applicazione, nel 37.26 la cardiologia ha assorbito il 2025% del mercato degli elettrodi medicali; si prevede che le strutture di assistenza domiciliare cresceranno a un CAGR del 7.11%.
- In termini di utenti finali, gli ospedali hanno continuato a rappresentare il gruppo di acquirenti più numeroso, con il 41.10% nel 2025, nonostante l'adozione dell'assistenza domiciliare abbia raggiunto un CAGR del 7.11%.
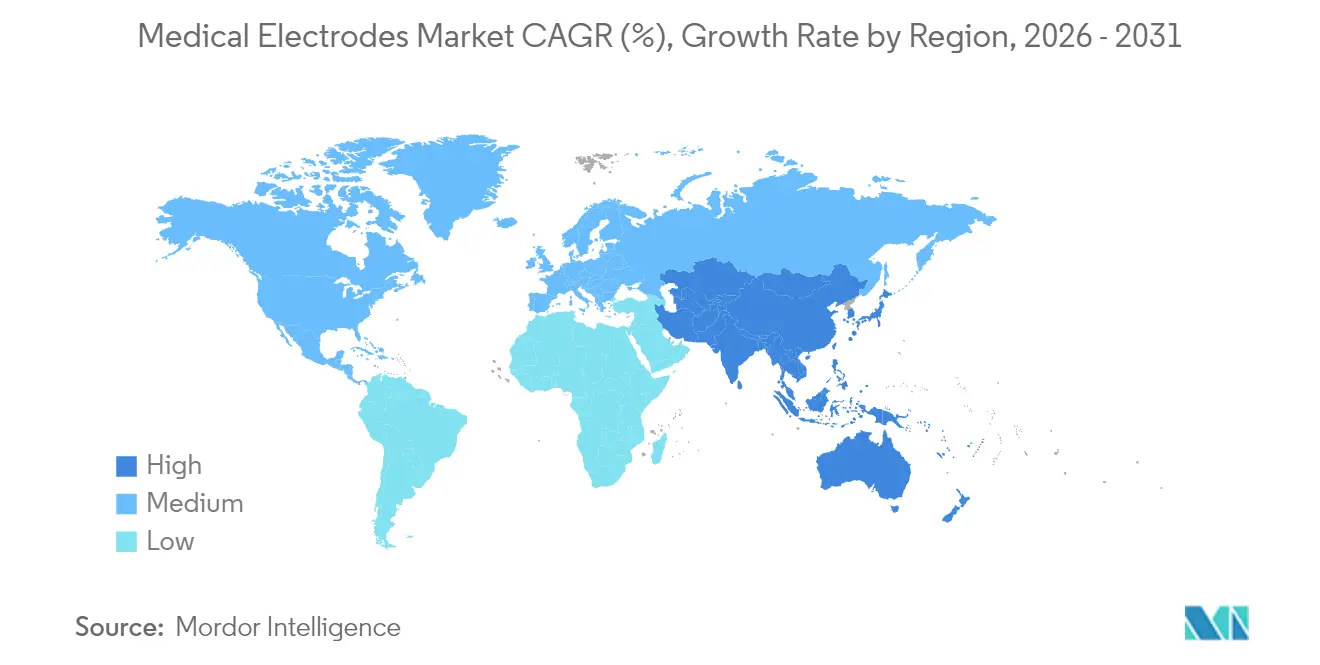
- Per regione, il Nord America ha registrato il 38.20% dei ricavi nel 2025; l'Asia-Pacifico è destinata a registrare il CAGR più rapido, pari al 5.28% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale degli elettrodi medici
Analisi dell'impatto del conducente
| Guidatore | % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento dell'incidenza di malattie cardiovascolari e neurologiche | + 1.2% | Globale, concentrato in Nord America ed Europa | A lungo termine (≥ 4 anni) |
| Crescente adozione di tecnologie di monitoraggio domiciliare e remoto dei pazienti | + 1.8% | Nord America e UE, espansione in Asia-Pacifico | Medio termine (2–4 anni) |
| Innovazioni continue nei materiali per elettrodi secchi, idrogel e flessibili | + 1.1% | Globale, guidato dai mercati sviluppati | Medio termine (2–4 anni) |
| Aumento del volume di interventi chirurgici mininvasivi e ambulatoriali | + 0.9% | Globale, adozione precoce in Nord America | A breve termine (≤ 2 anni) |
| Emersione di elettrodi tessili e stampabili per applicazioni sanitarie indossabili | + 0.7% | Nucleo Asia-Pacifico, espansione verso il Nord America | A lungo termine (≥ 4 anni) |
| Il governo si sposta verso modelli di rimborso per la prevenzione e la diagnosi precoce | + 0.6% | Nord America e UE, programmi pilota nell'area Asia-Pacifico | Medio termine (2–4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento dell'incidenza delle malattie cardiovascolari e neurologiche
La crescente prevalenza di malattie croniche sostiene una domanda costante di elettrodi di precisione in grado di catturare segnali biologici ad alta fedeltà durante lunghe finestre di monitoraggio. La piattaforma BrainSense Adaptive DBS di Medtronic, approvata dalla FDA nel 2025, illustra come gli elettrodi ora consentano la neuromodulazione a circuito chiuso regolando la terapia in tempo reale in base al feedback dell'attività cerebrale. L'analisi avanzata dall'intelligenza artificiale aggiunge informazioni predittive ai dati ECG o EEG grezzi, aprendo la strada a un intervento clinico precoce. Gli operatori sanitari giustificano sempre più prezzi elevati laddove le prestazioni degli elettrodi aumentano direttamente l'affidabilità diagnostica e i risultati terapeutici. Questa tendenza garantisce una visibilità di acquisto pluriennale per i fornitori in grado di bilanciare la qualità del segnale con il comfort dell'utilizzatore e la sicurezza della pelle.
Innovazioni continue nei materiali per elettrodi secchi, idrogel e flessibili
Le matrici polimeriche secche, gli idrogel antibatterici semisecchi e le pellicole con motivi kirigami stanno ridefinendo gli standard di comfort. Il prodotto polimerico SoftPulse di Datwyler elimina il gel pur mantenendo una bassa impedenza per la cattura ECG di più giorni. I fogli di idrogel che incorporano nanoparticelle d'argento forniscono EEG di 12 ore con proliferazione batterica soppressa [1] Nature Publishing Group, “Antibacterial Hydrogel Electrodes for Long-Term EEG,” nature.com . Gli elettrodi tessili realizzati con filato di poliammide rivestito d'argento hanno registrato un'accuratezza di classificazione del segnale del 98.7% durante l'esercizio fisico, pur rimanendo traspiranti. Questi vantaggi del materiale minimizzano l'irritazione cutanea, riducono gli artefatti da movimento e semplificano i flussi di lavoro di applicazione, aumentando così i tassi di utilizzo complessivi.
Aumento del volume di interventi chirurgici mininvasivi e ambulatoriali
L'erogazione e il monitoraggio dell'energia basati su elettrodi sono parte integrante degli interventi cardiaci e neurologici di nuova generazione. Boston Scientific ha registrato una crescita del fatturato cardiovascolare del 26.2% nel primo trimestre del 1 grazie alla sua linea di ablazione a campo pulsato FARAPULSE, che si basa su array multielettrodo per la creazione di lesioni non termiche. Il sistema PulseSelect di Medtronic, la prima soluzione di ablazione a campo pulsato approvata negli Stati Uniti per la fibrillazione atriale, migliora la sicurezza agendo selettivamente sul tessuto miocardico. Elettrocateteri di diametro ridotto, come OmniaSecure da 2025 Fr, riducono il trauma vascolare, mantenendo al contempo il 4.7% di successo della defibrillazione nei trial clinici. La connettività wireless consente ai team chirurgici di monitorare i parametri vitali senza cavi drappeggiati, migliorando l'efficienza del flusso di lavoro.
Emersione di elettrodi tessili e stampabili per applicazioni sanitarie indossabili
Inchiostri stampabili a nanofili d'argento e tessuti elastici consentono ora piattaforme di biosensori discrete e integrate negli indumenti. Studi pilota condotti in catene di fitness dell'area Asia-Pacifico mostrano una forte accettazione da parte dei consumatori di magliette intelligenti lavabili che registrano la variabilità della frequenza cardiaca 24 ore su 7, XNUMX giorni su XNUMX. Prototipi di ricerca che combinano tagli kirigami con reti conduttive ultrasottili mantengono il contatto con la pelle durante i movimenti più intensi senza scivolare. Le continue riduzioni dei costi nella produzione di filati conduttivi dovrebbero accelerare l'implementazione commerciale, in particolare nei programmi di scienza dello sport e sicurezza sul lavoro.
Analisi dell'impatto delle restrizioni
| Analisi dell'impatto delle restrizioni | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Rigorosi requisiti di conformità normativa e di qualità multiregionale | -0.8% | Globale, particolarmente rigoroso nell'UE e nel Nord America | Medio termine (2–4 anni) |
| Biocompatibilità persistente e problemi di irritazione cutanea | -0.6% | Globale, con standard diversi a seconda delle regioni | A lungo termine (≥ 4 anni) |
| Offerta volatile e prezzi delle materie prime di argento/cloruro d'argento | -0.4% | Impatto globale sulla catena di fornitura | A breve termine (≤ 2 anni) |
| Sfide relative alla privacy dei dati e all'integrità del segnale nelle piattaforme di elettrodi connessi | -0.3% | Nord America e UE, in espansione a livello globale | Medio termine (2–4 anni) |
| Fonte: Intelligenza di Mordor | |||
Rigorosi requisiti normativi multiregionali e di conformità alla qualità
La revisione del 2024 della FDA delle linee guida ISO 10993-1 impone studi di caratterizzazione chimica più approfonditi, aggiungendo 6-12 mesi ai tempi di approvazione per i dispositivi a contatto con la pelle [2] US Food & Drug Administration, “Biocompatibility Testing Updates for Skin-Contact Medical Devices,” fda.gov . Il Regolamento europeo sui dispositivi medici aumenta ulteriormente la frequenza degli audit e gli obblighi di sorveglianza post-commercializzazione, portando i costi di conformità fino al 5% delle vendite per i produttori di medie dimensioni. L'approvvigionamento basato sul volume in Cina spinge alla compressione dei prezzi di listino, mentre le norme di registrazione locali si evolvono in parallelo, mettendo a dura prova i calendari di lancio globali. I piani di sicurezza informatica sono ora obbligatori per le presentazioni negli Stati Uniti, obbligando gli sviluppatori di elettrodi a includere nel budget firmware sicuri e funzionalità di aggiornamento over-the-air.
Biocompatibilità persistente e problemi di irritazione cutanea
La dermatite da contatto rimane la principale causa di interruzione nei programmi ECG ambulatoriali prolungati. La bozza di linee guida della FDA sottolinea l'importanza di test esaustivi sui lisciviabili per quantificare i monomeri residui e gli ausiliari di processo. Le unità neonatali segnalano lesioni correlate agli adesivi nonostante le formulazioni ipoallergeniche, intensificando l'interesse per i sensori capacitivamente accoppiati non adesivi [3] Frontiers Media, “Skin Integrity Issues From Neonatal ECG Adhesives,” frontiersin.org . I rivestimenti antibatterici riducono il rischio di infezione ma introducono una potenziale allergenicità, costringendo a una riprogettazione iterativa del materiale. I produttori devono bilanciare una robusta adesione, l'integrità elettrica e la sicurezza dermatologica in tutte le fasce demografiche estreme.
Analisi del segmento
Per tipo di prodotto: i cavi di superficie comandano il valore mentre i design degli aghi accelerano la precisione
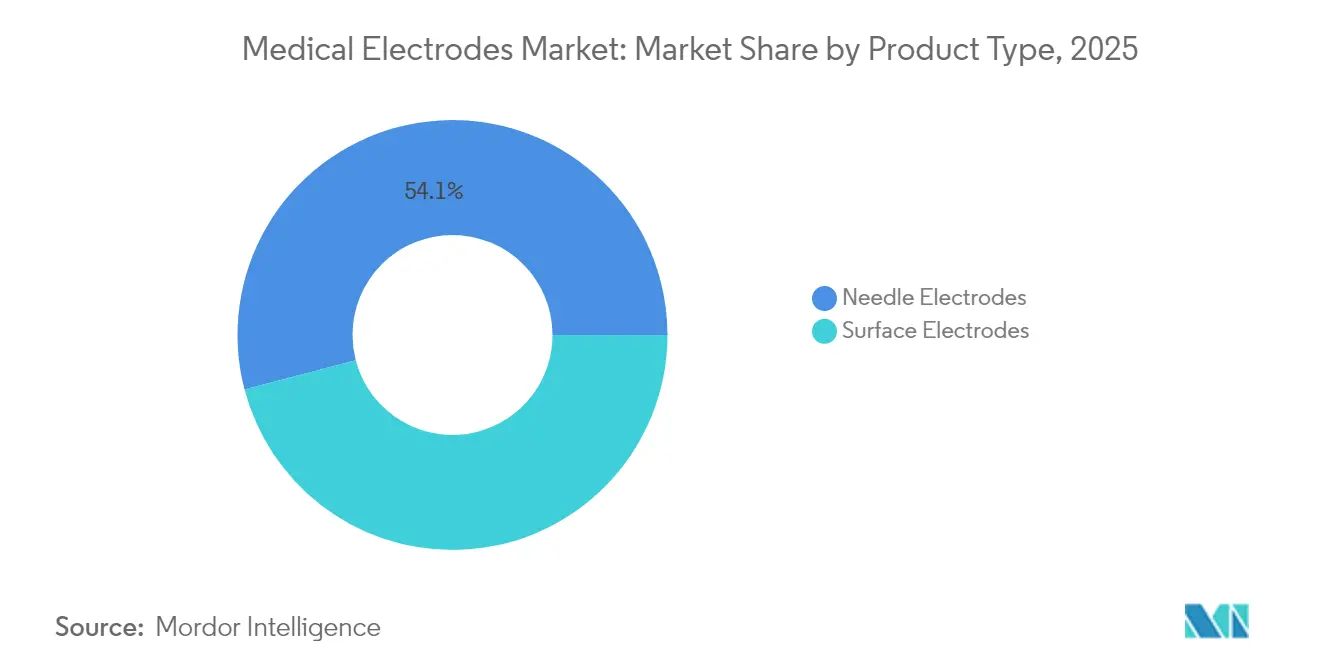
Gli elettrodi di superficie hanno dominato il mercato degli elettrodi medicali, con un fatturato del 45.92% nel 2025. Il loro utilizzo consolidato nell'ECG, negli studi del sonno e nella neurodiagnostica di routine, unito alla semplicità di applicazione, ne garantisce il vantaggio in termini di volume. Gli idrogel avanzati sensibili alla pressione ora riducono gli artefatti da movimento, rafforzando la preferenza degli ospedali. Si prevede che le dimensioni del mercato degli elettrodi medicali legate alle varianti di superficie aumenterà costantemente parallelamente ai programmi di screening cardiaco e del sonno. Gli elettrodi ad ago, al contrario, dovrebbero registrare un CAGR del 6.19% entro il 2031. La domanda deriva dal neuromonitoraggio intraoperatorio, dalla guida con tossina botulinica e dalla sofisticata mappatura DBS. Recenti acquisizioni, come l'acquisizione di Ad-Tech da parte di Nihon Kohden, sottolineano l'impegno del settore verso una più profonda innovazione dell'interfaccia cervello-cervello.
I cerotti ibridi con microaghi sfumano i confini categoriali consentendo ai medici di campionare i segnali intracellulari senza una penetrazione completa. I primi prototipi del MIT possono avvolgersi attorno ai neuroni, preannunciando opportunità diagnostiche subcellulari. I produttori ora si differenziano attraverso leghe proprietarie che consentono punte più affilate riducendo al minimo il trauma tissutale. La continua miniaturizzazione e l'adozione della chirurgia robotica dovrebbero mantenere le soluzioni con aghi su un arco di crescita elevato.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per usabilità: il predominio dell'usa e getta si confronta con la spinta verso la sostenibilità
Nel 67.80, i formati monouso hanno detenuto il 2025% della quota di mercato degli elettrodi medicali, poiché i protocolli di controllo delle infezioni, amplificati dalla pandemia, hanno favorito i materiali di consumo monouso. Gli ospedali apprezzano la praticità delle confezioni stacca e attacca, che consentono di risparmiare tempo e bypassare i flussi di lavoro di sterilizzazione. Ciononostante, si prevede che gli elettrodi riutilizzabili cresceranno a un CAGR del 7.05%, poiché le carte sulla sostenibilità del sistema sanitario inaspriscono gli obiettivi di riduzione delle discariche. Gli elastomeri conduttivi autorigeneranti, che recuperano l'80% della funzionalità entro 10 secondi, colmano le lacune storiche in termini di durata.
Diversi produttori ora commercializzano kit ibridi in cui il cablaggio e il gruppo a scatto sono risterilizzabili, mentre il sensore adesivo è sostituibile. I modelli a costo totale di proprietà raggiungono il pareggio entro sei cicli procedurali, spingendo i grandi centri accademici a sperimentare flotte riutilizzabili. Si prevede che segnali politici, come i bandi di gara europei che assegnano punteggi per la conformità all'economia circolare, accelerino le transizioni.
Per tecnologia: la leadership del gel umido incontra la rivoluzione del film secco
Gli elettrodi umidi hanno mantenuto il valore del segmento del 44.88% nel 2025, poiché il gel rimane il mediatore di impedenza gold standard per ECG ed EEG ad alta risoluzione. Tuttavia, la preparazione della pelle, la sporcizia e i limiti di asciugatura ostacolano il comfort del paziente durante gli esami di più giorni. Si prevede che le varianti a film secco registreranno un CAGR del 6.62% fino al 2031, grazie alla resistenza delle schiume polimeriche conduttive e dei rivestimenti a spruzzo con nanofili d'argento che rivaleggiano con l'impedenza del gel. La linea SoftPulse di Datwyler dimostra la sua idoneità commerciale, integrando circuiti flessibili in supporti in tessuto traspirante.
Gli idrogel semi-secchi colmano il divario, trattenendo l'umidità tramite serbatoi microporosi che rilasciano lentamente la soluzione salina. I formati tessili e stampabili, con un CAGR del 6.9%, si integrano perfettamente nell'abbigliamento, trasformando i capi di uso quotidiano in monitor passivi. Le partnership intersettoriali con i produttori OEM di abbigliamento si stanno moltiplicando, a dimostrazione del fatto che il consumatore medio raggiunge anche i confini clinici.
Per modalità: l'ECG regna ancora, l'EEG guida la crescita
Il monitoraggio cardiaco richiesto dalle coorti di invecchiamento ad alto rischio ha garantito all'ECG un fatturato del 40.92% nel 2025. I dispositivi Holter multi-derivazione e i rilevatori di aritmie basati sull'intelligenza artificiale continuano a rifornire la domanda di elettrodi in ambito ospedaliero, ambulatoriale e domiciliare. I patch ECG dinamici, che utilizzano componenti elettronici impercettibili, consentono un'acquisizione continua durante l'esercizio fisico senza perdita di segnale, supportando modelli di assistenza preventiva.
Si prevede che l'elettroencefalografia, sebbene con un volume di base inferiore, crescerà a un CAGR del 7.18% grazie alla crescente prevalenza dell'epilessia, alle nuove terapie DBS e all'interesse dei consumatori per il monitoraggio del benessere mentale. Gli array di nuova generazione per il cuoio capelluto asciutto evitano una preparazione abrasiva della pelle e mantengono la qualità del segnale anche attraverso i capelli, aumentando l'accettazione da parte dei pazienti. L'elettromiografia e le modalità basate sui potenziali evocati occupano nicchie stabili in ortopedia, audiologia e diagnostica di terapia intensiva.
Per applicazione: Elettrocateteri cardiologici, sovratensioni per assistenza domiciliare
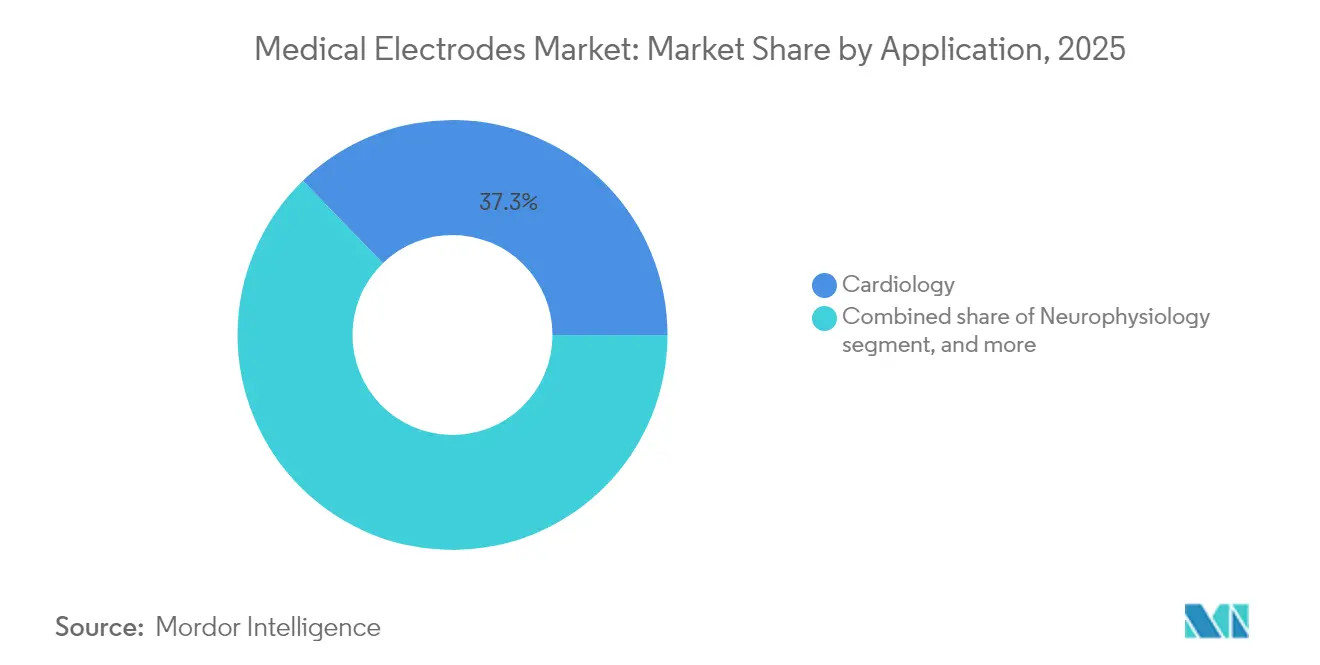
Il settore cardiologico ha contribuito per il 37.26% alle vendite del 2025, riflettendo il carico cardiovascolare globale e l'elevato numero di procedure. Sistemi di ablazione, defibrillatori impiantabili e programmi di gestione remota del ritmo cardiaco richiedono tutti elettrodi specializzati. Si prevede che il mercato degli elettrodi medicali dedicati alle applicazioni di assistenza domiciliare crescerà più rapidamente, con un CAGR del 7.11%, con l'espansione delle iniziative "Hospital-at-Home" finanziate dai pazienti. I cerotti indossabili multiparametro ora integrano ECG, temperatura cutanea e respirazione in un'unica piattaforma adesiva, riducendo l'ingombro dei dispositivi per i pazienti.
Anche i segmenti della neurofisiologia e della salute del sonno registrano progressi costanti, con la crescente consapevolezza dei disturbi cerebrali e circadiani. Il neuromonitoraggio intraoperatorio occupa una nicchia più piccola ma di alto valore, in cui la precisione degli elettrodi attenua i deficit postoperatori. L'aggregazione fluida dei dati in questi casi d'uso sta diventando un criterio di acquisto decisivo per i sistemi sanitari.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per utente finale: gli ospedali continuano a essere i principali fornitori di servizi, l'assistenza distribuita guadagna terreno
Gli ospedali hanno consumato il 41.10% degli elettrodi nel 2025, beneficiando di contratti di acquisto centralizzati e di attività procedurali 7.11 ore su XNUMX. Tuttavia, le strutture di assistenza distribuita – l'insieme di cliniche domiciliari, ambulatoriali e cliniche al dettaglio – supereranno la crescita ospedaliera, mantenendo lo stesso CAGR del XNUMX% osservato nell'assistenza domiciliare. L'autorizzazione della FDA per gli array cutanei applicati dall'utente semplifica il collegamento a domicilio, consentendo agli operatori non tecnici di installare i dispositivi in sicurezza.
I centri di diagnostica per immagini privilegiano gli elettrodi a coppetta riutilizzabili per l'EEG di routine, mentre gli studi di medicina sportiva richiedono sempre più dispositivi tessili indossabili per l'analisi delle prestazioni in tempo reale. I produttori di dispositivi segmentano quindi i cataloghi in base al livello di competenza dell'utente, all'infrastruttura di sterilizzazione e alle esigenze di integrazione dei dati.
Analisi geografica
Il Nord America ha mantenuto il 38.20% del fatturato nel 2025, grazie al consolidato sistema di rimborso per la telemetria cardiaca a distanza e alla supervisione attiva ma orientata all'innovazione della FDA (fda.gov). Conglomerati regionali come Medtronic, Boston Scientific e Solventum integrano ricerca e sviluppo e produzione, favorendo rapidi cicli dal prototipo al mercato. L'aumento dei programmi di assistenza domiciliare ospedaliera (Hospital-at-Home) porta gli elettrodi nelle case, consolidando ulteriormente la base di consumo del Nord America.
L'area Asia-Pacifico è posizionata per un CAGR del 5.28% al 2031, con la spesa cinese in dispositivi medici che salirà a 210 miliardi di dollari nel 2025. Programmi governativi come Healthy China 2030 privilegiano l'innovazione interna, indirizzando i finanziamenti statali verso startup di elettrodi flessibili. La tradizione giapponese nella produzione di precisione e l'implementazione del cloud sanitario 5G in Corea del Sud integrano la dimensione cinese, aumentando congiuntamente la capacità produttiva regionale. Le strategie di localizzazione della catena di approvvigionamento riducono inoltre i tempi di consegna per i mercati di esportazione.
L'Europa mantiene una costante espansione nel rispetto dei rigorosi standard di qualità MDR che privilegiano l'offerta di elettrodi premium e riutilizzabili. I requisiti di sostenibilità spingono gli ospedali a effettuare audit sui costi del ciclo di vita, orientando gli acquisti verso progetti più duraturi. Medio Oriente, Africa e Sud America sono indietro nella penetrazione del mercato, ma registrano volumi di gara in aumento, poiché i programmi di copertura sanitaria universale ampliano l'accesso ai dispositivi. Elettrodi ottimizzati in termini di costi ma clinicamente validati guadagnano terreno dove i vincoli di bilancio sono acuti.
Panorama normativo
Gli elettrodi medicali sono regolamentati da normative specifiche per i dispositivi medici, che pongono l'accento sulla biocompatibilità, la sicurezza e la tracciabilità a livello globale. Negli Stati Uniti, molti elettrodi a contatto con il paziente sono classificati come dispositivi di Classe II dalla Food and Drug Administration (FDA), e richiedono generalmente l'autorizzazione 510(k) con i relativi controlli speciali. Tali normative sono inoltre influenzate dalle nuove aspettative in materia di biocompatibilità, a seguito della revisione della norma ISO 10993-1 da parte della FDA nel 2024. La FDA ha inoltre finalizzato il Regolamento sul Sistema di Gestione della Qualità (QMSR) nel febbraio 2024, allineando i requisiti del sistema qualità alla norma ISO 13485:2016 e innalzando gli standard per i controlli di progettazione, la qualità dei fornitori e i processi post-commercializzazione che riguardano i materiali degli elettrodi, gli adesivi e la coerenza produttiva.
In Europa, gli elettrodi medicali sono generalmente soggetti al Regolamento (UE) 2017/745 (MDR), con requisiti più stringenti per la valutazione clinica, la sorveglianza post-commercializzazione e i controlli di identificazione univoca del dispositivo (UDI). Un traguardo operativo fondamentale si è verificato il 28 maggio 2026, con l'entrata in vigore dell'obbligo di utilizzo dei primi quattro moduli EUDAMED, che impone ai fabbricanti e ai rappresentanti autorizzati di mantenere aggiornate le registrazioni digitali e i dati relativi ai dispositivi per garantire la trasparenza della catena di approvvigionamento. Il Regno Unito segue un percorso separato, regolamentato dalla Medicines and Healthcare products Regulatory Agency (MHRA), che richiede la registrazione dei dispositivi per l'accesso al mercato britannico, indipendentemente dalla marcatura CE UE, il che aumenta il carico di lavoro documentale per i produttori multinazionali di elettrodi.
Panorama competitivo
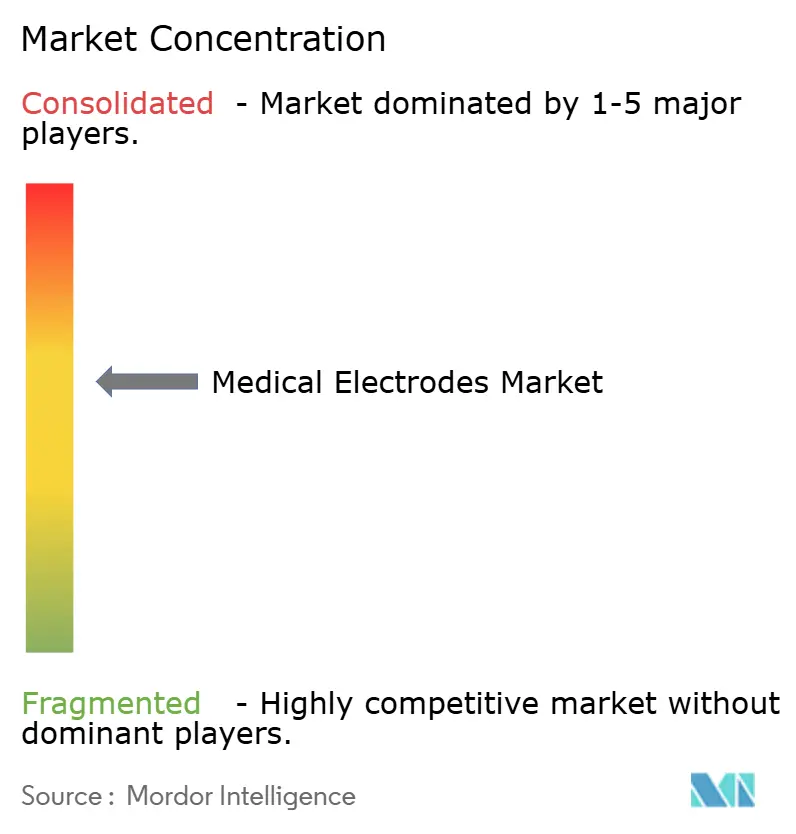
Il mercato degli elettrodi medicali mostra una moderata concentrazione. Solventum (ex 3M), Medtronic, Philips, Nihon Kohden e Boston Scientific detengono collettivamente un considerevole spazio sugli scaffali dei loro marchi grazie a un ampio portfolio, materiali proprietari e canali di vendita consolidati. Philips ha depositato 594 domande di brevetto in ambito di tecnologia medica nel 2024, supportate da un investimento in ricerca e sviluppo di 1.7 miliardi di euro, rafforzando la sua strategia di innovazione. Le recenti fusioni e acquisizioni (M&A) sottolineano l'attenzione strategica: Nihon Kohden ha acquisito Ad-Tech per elettrodi neurologici ad alto margine, mentre Boston Scientific ha acquisito Bolt Medical per ampliare la sua pipeline di prodotti per l'ablazione.
Start-up come X-trodes sfruttano innovazioni di nicchia – pellicole autoadesive a secco, griglie stampabili in nanoargento – per aggiudicarsi contratti con i primi utilizzatori. I nuovi operatori intersettoriali provenienti dal settore tessile e dei semiconduttori diluiscono il dominio dei produttori tradizionali offrendo proposte incentrate sul comfort o basate sui dati. Le partnership che integrano hardware, analisi e dashboard cloud creano flussi di entrate ricorrenti stabili e aumentano i costi di cambio fornitore.
Leader del settore degli elettrodi medicali
3M
Koninklijke Philips NV
Medtronic SpA
Nihon Kohden Corporation
Società CONMED
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2026: Philips ha presentato la serie IntelliVue Patient Monitor 6000 con configurazioni standardizzate e una struttura monoblocco pensata per migliorare la flessibilità in diversi contesti assistenziali. La crescente diffusione delle piattaforme di monitoraggio al letto del paziente supporta la domanda di materiali di consumo affidabili e sicuri per il contatto con la pelle, inclusi gli elettrodi, soprattutto laddove gli ospedali standardizzano i flussi di lavoro tra i vari reparti.
- Marzo 2026: Medtronic ha ricevuto l'approvazione della FDA statunitense per l'ampliamento delle indicazioni del suo elettrocatetere per defibrillazione OmniaSecure, includendo la stimolazione del sistema di conduzione nell'area del fascio di His sinistro. L'ampliamento delle indicazioni d'uso pone maggiore enfasi sulle tecnologie di elettrocateteri e cateteri di precisione a diametro ridotto nelle procedure di elettrofisiologia e gestione del ritmo cardiaco.
- Gennaio 2025: Medtronic ha ottenuto la marcatura CE nell'UE e nel Regno Unito per BrainSense Adaptive, un sistema di stimolazione cerebrale profonda, e per la funzionalità di identificazione degli elettrodi, facendo progredire la terapia DBS basata sul rilevamento. L'approvazione normativa per i sistemi di neuromodulazione a circuito chiuso rafforza il ruolo degli elettrodi neuro-specializzati come componenti abilitanti per la personalizzazione della terapia e la gestione a lungo termine delle patologie neurologiche.
Ambito e metodologia
Secondo lo scopo del rapporto, gli elettrodi nei dispositivi medici trasferiscono l'energia della corrente ionica in corrente elettrica, nel corpo, attraverso la quantificazione superficiale delle correnti ioniche. Queste correnti vengono ulteriormente amplificate e studiate e aiutano a diagnosticare le malattie. Gli elettrodi per uso medico sono costituiti da piombo, metallo e pasta conduttiva per elettrodi.
Il mercato degli elettrodi medici è segmentato per tipo di prodotto (elettrodi di superficie ed elettrodi ad ago), usabilità (elettrodi medici monouso ed elettrodi medici riutilizzabili), modalità (elettrocardiografia, elettroencefalografia, elettromiografia, potenziali evocati uditivi del tronco cerebrale e altri tipi di modalità), applicazione (cardiologia , neurofisiologia, disturbi del sonno, monitoraggio intraoperatorio e altre applicazioni) e geografia (Nord America, Europa, Asia-Pacifico, Medio Oriente e Africa e Sud America). Il rapporto copre anche le dimensioni e le tendenze del mercato stimate per 17 paesi nelle principali regioni a livello globale.
Il rapporto offre il valore (in USD) per i segmenti sopra indicati.
| Elettrodi di superficie |
| Elettrodi ad ago |
| Elettrodi monouso |
| Elettrodi riutilizzabili |
| Bagnato (a base di gel) |
| Pelle secca |
| Semisecco / Idrogel |
| Tessile / Stampabile |
| Ago |
| Elettrocardiografia (ECG) |
| Elettroencefalogramma (EEG) |
| L'elettromiografia (EMG) |
| Potenziali evocati uditivi del tronco encefalico (BAEP) |
| Altre modalità |
| Cardiologia |
| neurofisiologia |
| Disturbi del sonno |
| Monitoraggio intraoperatorio |
| Altre applicazioni |
| Ospedali |
| Centri diagnostici |
| Centri chirurgici ambulatoriali |
| Ambienti di assistenza domiciliare |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Australia | |
| Corea del Sud | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | GCC |
| Sud Africa | |
| Resto del Medio Oriente e Africa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America |
| Per tipo di prodotto | Elettrodi di superficie | |
| Elettrodi ad ago | ||
| Per usabilità | Elettrodi monouso | |
| Elettrodi riutilizzabili | ||
| Per tecnologia | Bagnato (a base di gel) | |
| Pelle secca | ||
| Semisecco / Idrogel | ||
| Tessile / Stampabile | ||
| Ago | ||
| Per modalità | Elettrocardiografia (ECG) | |
| Elettroencefalogramma (EEG) | ||
| L'elettromiografia (EMG) | ||
| Potenziali evocati uditivi del tronco encefalico (BAEP) | ||
| Altre modalità | ||
| Per Applicazione | Cardiologia | |
| neurofisiologia | ||
| Disturbi del sonno | ||
| Monitoraggio intraoperatorio | ||
| Altre applicazioni | ||
| Per utente finale | Ospedali | |
| Centri diagnostici | ||
| Centri chirurgici ambulatoriali | ||
| Ambienti di assistenza domiciliare | ||
| Presenza sul territorio | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Australia | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | GCC | |
| Sud Africa | ||
| Resto del Medio Oriente e Africa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato degli elettrodi medicali?
Il mercato degli elettrodi medicali ha raggiunto i 2.19 miliardi di dollari nel 2026 e si prevede che crescerà fino a 2.73 miliardi di dollari entro il 2031, con un CAGR del 4.47%.
Quale categoria di prodotti detiene la quota maggiore?
Nel 45.92, gli elettrodi di superficie hanno dominato il mercato degli elettrodi medicali, con una quota del 2025%, in gran parte grazie alla loro versatilità nella diagnostica di routine.
Perché gli elettrodi a secco stanno guadagnando popolarità?
Gli elettrodi asciutti eliminano la preparazione del gel, migliorano il comfort di chi li indossa e ora raggiungono livelli di impedenza paragonabili ai modelli bagnati, supportando così casi di utilizzo indossabili e per l'assistenza domiciliare.
Quale regione si sta espandendo più rapidamente?
Si prevede che la regione Asia-Pacifico registrerà il CAGR più rapido, pari al 5.28%, entro il 2031, sostenuta dalla rapida crescita del settore cinese dei dispositivi medici interni.
In che modo l'assistenza domiciliare influenza la domanda?
I programmi di assistenza domiciliare e il rimborso per il monitoraggio remoto dei pazienti hanno spostato l'adozione degli elettrodi verso modelli resistenti all'uso e di facile utilizzo, che mantengono l'accuratezza clinica anche al di fuori degli ospedali.
Quali sono le principali sfide che devono affrontare i produttori?
La complessità normativa, le esigenze di test di biocompatibilità e la volatilità dei prezzi del cloruro d'argento esercitano una pressione al ribasso sui margini e sui tempi di immissione sul mercato.


