

Dimensioni e quota del mercato delle tecnologie dei dispositivi medici
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
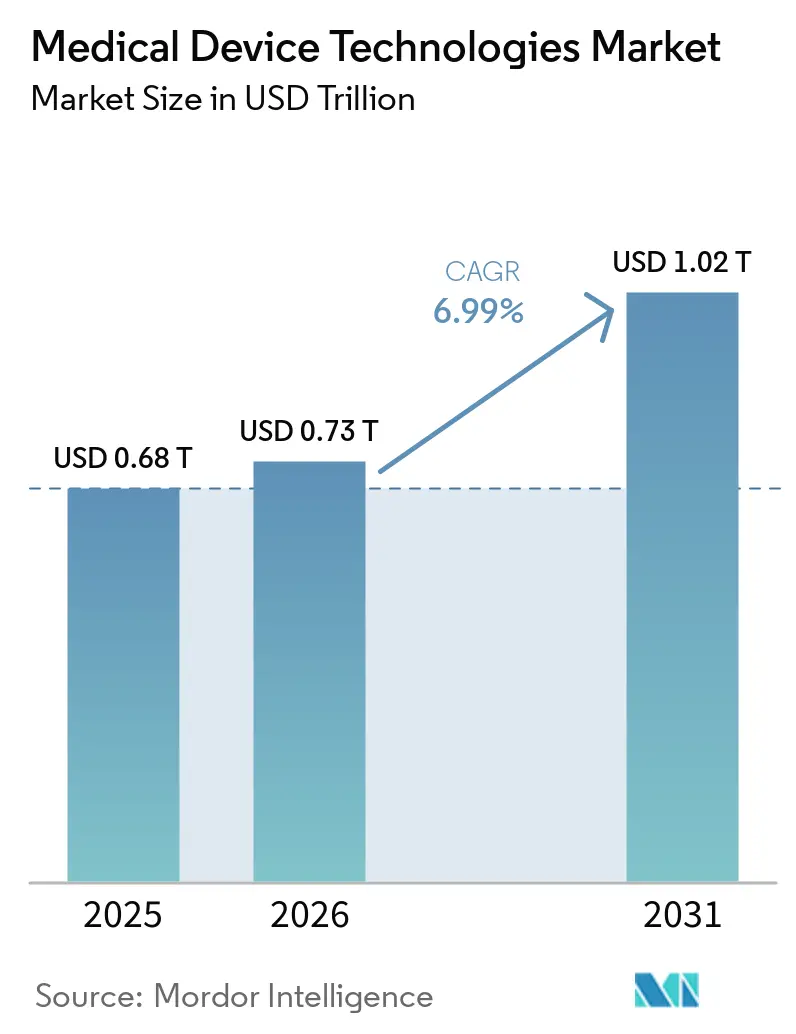
| Dimensione del mercato (2026) | 0.73 trilioni di dollari |
| Dimensione del mercato (2031) | 1.02 trilioni di dollari |
| Tasso di crescita (2026 - 2031) | 6.99% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
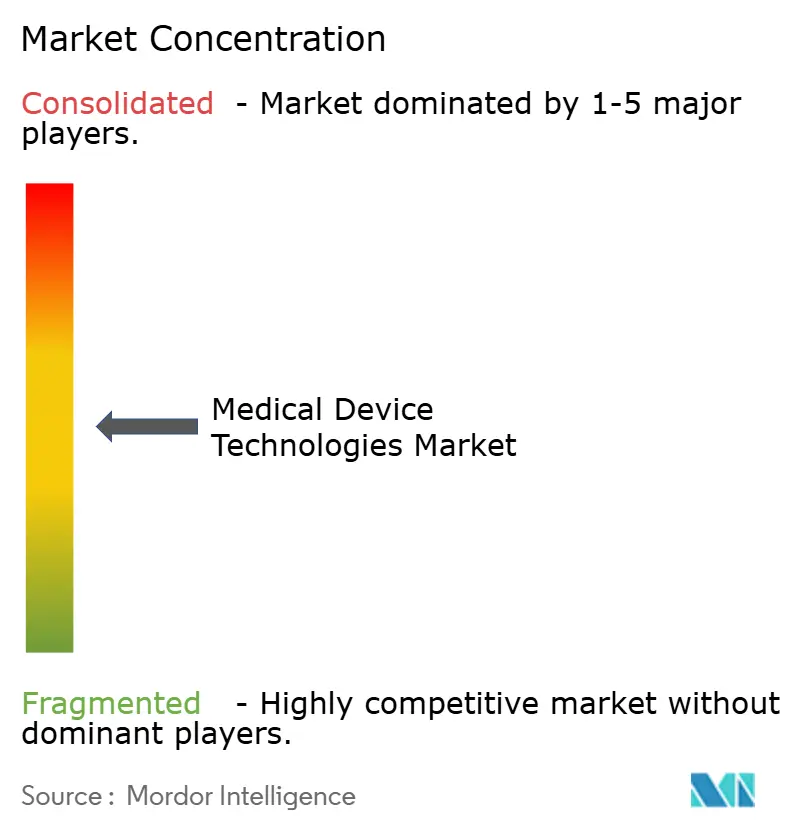
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato delle tecnologie dei dispositivi medici di Mordor Intelligence
Si prevede che le dimensioni del mercato delle tecnologie per dispositivi medici si espanderanno da 0.68 trilioni di dollari nel 2025 e 0.73 trilioni di dollari nel 2026 a 1.02 trilioni di dollari entro il 2031, registrando un CAGR del 6.99% tra il 2026 e il 2031. La domanda viene rimodellata dalla convalida dell'intelligenza artificiale che entra nei percorsi normativi di routine, dal rimborso che premia le prove del mondo reale e dalla delocalizzazione della catena di approvvigionamento lontano dalle vulnerabilità delle terre rare. Le autorità di regolamentazione statunitensi hanno approvato 168 dispositivi di apprendimento automatico nel 2024, con il 94.6% che ha superato il percorso 510(k), un segnale che gli strumenti abilitati dall'IA sono passati dalla prova di concetto alla norma commerciale [1] US Food and Drug Administration, “Artificial Intelligence and Machine Learning-Enabled Medical Devices,” fda.gov . L'espansione dei codici di monitoraggio remoto da parte di Medicare ha accelerato l'adozione di sensori connessi, mentre i programmi di ospedalizzazione domiciliare hanno sbloccato nuovi obiettivi di cura. I produttori stanno inoltre riprogettando le piattaforme attorno a nanorivestimenti e materiali intelligenti che riducono le infezioni associate ai dispositivi, un problema clinico che costa ancora al sistema sanitario statunitense 9.8 miliardi di dollari all'anno.
Punti chiave del rapporto
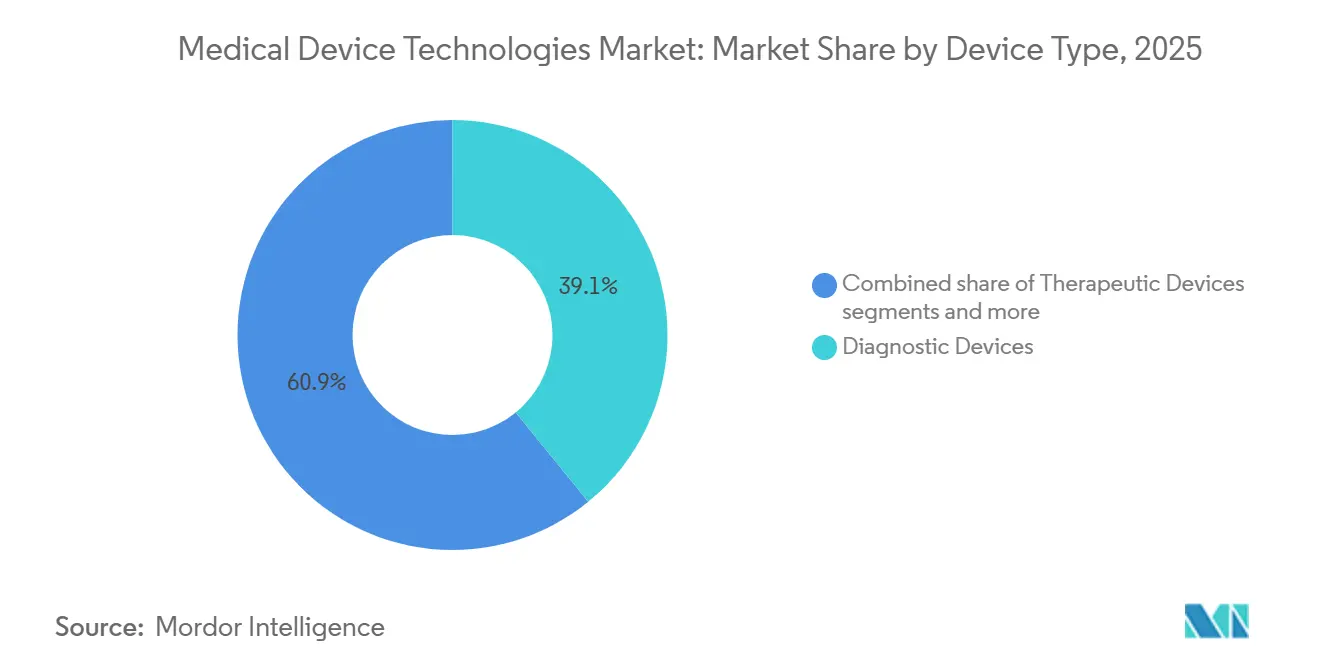
- Per tipologia di dispositivo, i dispositivi diagnostici hanno dominato con il 39.12% del fatturato nel 2025, mentre i dispositivi di monitoraggio sono sulla buona strada per espandersi a un CAGR del 7.23% fino al 2031.
- Per piattaforma tecnologica, i sistemi elettromeccanici e monouso convenzionali detenevano il 55.9% della quota di mercato delle tecnologie dei dispositivi medici nel 2025; la nanotecnologia e i materiali intelligenti stanno avanzando a un CAGR dell'8.11% fino al 2031.
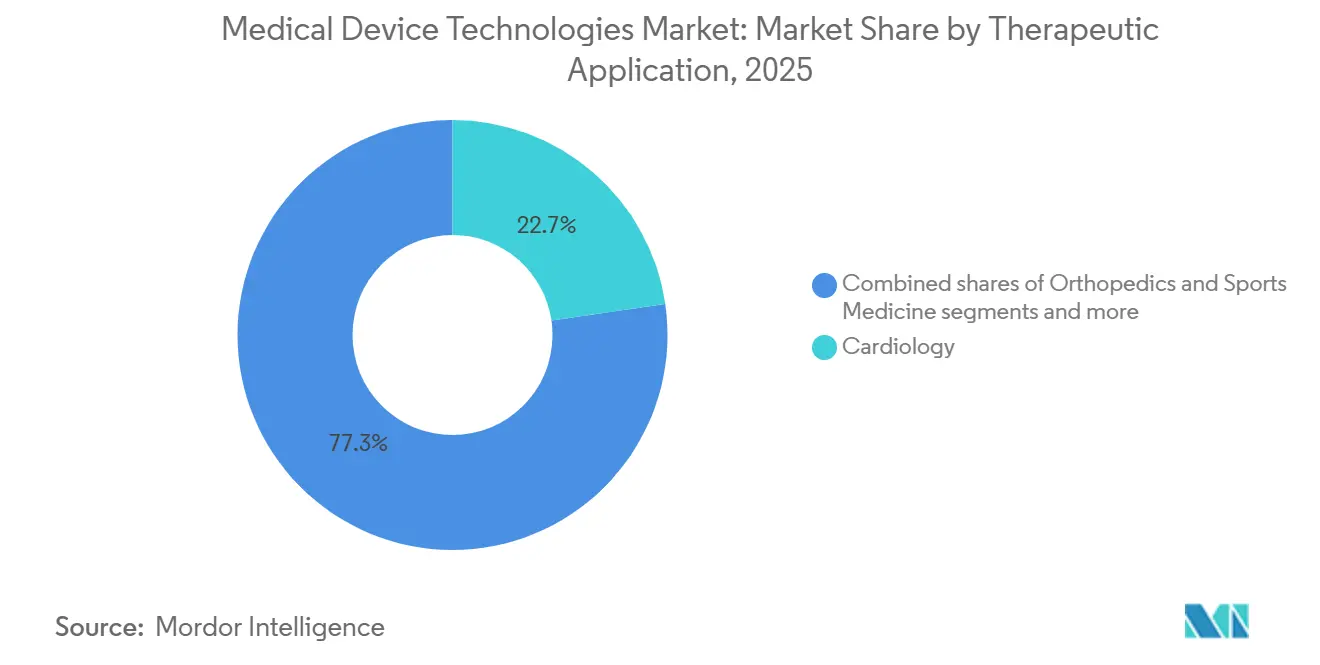
- Per area terapeutica, nel 2025 la cardiologia ha mantenuto una quota del 22.7% del mercato delle tecnologie dei dispositivi medici, mentre la neurologia è quella che cresce più rapidamente, con un tasso del 7.63% entro il 2031.
- Per utente finale, gli ospedali hanno controllato il 66.1% della domanda nel 2025, mentre si prevede che i centri chirurgici ambulatoriali cresceranno del 7.99% fino al 2031.
- Per regione, il Nord America ha registrato il 45.3% del fatturato nel 2025, mentre l'Asia-Pacifico registra il CAGR più elevato, pari al 7.56% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti del mercato globale delle tecnologie dei dispositivi medici
Analisi dell'impatto del conducente
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Invecchiamento della popolazione e aumento delle malattie croniche | + 1.2% | Globale, più alto in Nord America, Europa, Asia orientale | A lungo termine (≥ 4 anni) |
| Convergenza tecnologica nei dispositivi minimamente invasivi e abilitati dall'intelligenza artificiale | + 1.5% | Nord America, UE; APAC in espansione dopo il 2027 | Medio termine (2-4 anni) |
| Espansione delle infrastrutture sanitarie nei mercati emergenti | + 1.0% | Core APAC, ricadute su MEA e Sud America | A lungo termine (≥ 4 anni) |
| Rapida adozione di dispositivi indossabili e di monitoraggio remoto | + 0.9% | Il Nord America domina; i centri urbani dell'UE e dell'APAC aumentano | A breve termine (≤ 2 anni) |
| Gemelli digitali e sperimentazioni in silico che accorciano i cicli di ricerca e sviluppo | + 0.6% | Nord America, UE; piloti in Giappone | Medio termine (2-4 anni) |
| Stampa 3D point-of-care che consente impianti just-in-time | + 0.4% | Nord America, UE; emergenti paesi del CCG, Australia | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Invecchiamento della popolazione e aumento delle malattie croniche
Entro il 2030, 1.4 miliardi di persone in tutto il mondo avranno 60 anni o più, con un aumento del 40% rispetto al 2020 [2] Organizzazione Mondiale della Sanità, “Invecchiamento e salute”, who.int . Le malattie croniche sono già responsabili del 74% di tutti i decessi, garantendo un bisogno costante di monitor cardiaci, dispositivi per il monitoraggio continuo del glucosio e tecnologie di infusione. L'aumento dell'aspettativa di vita non si traduce più in fasi di malattia più brevi; al contrario, i pazienti vivono più a lungo con molteplici comorbilità, moltiplicando l'uso di dispositivi pro capite. Un tipico settantacinquenne con insufficienza cardiaca, diabete e osteoartrite può fare affidamento contemporaneamente su un monitor cardiaco, un CGM e un tutore ortopedico, triplicando il fabbisogno di hardware per persona. Gli enti pagatori che si stanno orientando verso pagamenti a tariffa fissa ora premiano i produttori che abbinano l'hardware a software di analisi predittiva in grado di ridurre al minimo i ricoveri ospedalieri.
Convergenza tecnologica nei dispositivi minimamente invasivi e abilitati all'intelligenza artificiale
La bozza di linee guida del 2025 della FDA sui piani di controllo delle modifiche predeterminati consente alle aziende di aggiornare gli algoritmi all'interno di limiti di sicurezza preimpostati senza dover ripresentare una richiesta 510(k), riducendo i cicli di aggiornamento da sei a nove mesi [3] US Food and Drug Administration, “Predetermined Change Control Plans,” fda.gov . Le console per la chirurgia robotica ora sovrappongono la classificazione dei tessuti in tempo reale agli strumenti di feedback di forza, le sonde a ultrasuoni generano automaticamente visualizzazioni cardiache e i sistemi di navigazione sovrappongono ricostruzioni TC con precisione sub-millimetrica. Il sistema da Vinci 5 di Intuitive Surgical raccoglie i dati delle procedure da una base installata di 8,600 sistemi per perfezionare gli algoritmi di movimento, offrendo alle aziende consolidate con grandi set di dati un vantaggio competitivo rispetto ai nuovi entranti.
Espansione delle infrastrutture sanitarie nei mercati emergenti
La spesa sanitaria in Asia potrebbe aumentare da 3.2 trilioni di dollari nel 2020 a 5.7 trilioni di dollari entro il 2030; i soli dispositivi medici potrebbero raddoppiare, raggiungendo i 213-225 miliardi di dollari nel corso del decennio. L'incentivo legato alla produzione indiana ha stanziato 30 miliardi di rupie indiane (360 milioni di dollari) per la produzione nazionale, e la Cina ha accelerato l'iter di 47 dispositivi innovativi nel 2024, riducendo i tempi di approvazione locale a nove mesi. Le multinazionali stanno sviluppando congiuntamente dispositivi diagnostici per l'epatite e monitor specifici per l'altitudine, mentre le aziende regionali stanno retroingegnerizzando funzionalità premium per portarle a prezzi medi, vincendo gare d'appalto nelle città di secondo livello. Gli ultrasuoni alimentati a energia solare e i ventilatori a batteria stanno colmando le lacune di accesso, dove un miliardo di persone fa ancora affidamento su cliniche prive di elettricità affidabile.
Rapida adozione di dispositivi indossabili e di monitoraggio remoto
Il rimborso per il monitoraggio remoto ha spinto 71 milioni di americani, il 26% dei beneficiari idonei, ad adottare piattaforme RPM entro la fine del 2025. I programmi di ospedalizzazione domiciliare, attivi in 419 strutture statunitensi, forniscono ora assistenza acuta con sensori continui per i parametri vitali e dispositivi di imaging portatili, riducendo i costi per episodio del 20-30%. I CGM di nuova generazione trasmettono le letture ogni minuto, riducendo del 40% le ipoglicemie gravi negli studi clinici ed estendendo la copertura al diabete di tipo 2 insulino-dipendente. Tuttavia, meno di un terzo dei dispositivi RPM si integra perfettamente con le cartelle cliniche elettroniche , una lacuna di interoperabilità che costringe ancora i medici a destreggiarsi tra dashboard proprietarie.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Percorsi normativi rigorosi e frammentati | -0.8% | Globale; MDR UE, NMPA Cina attrito più elevato | Medio termine (2-4 anni) |
| Tagli ai rimborsi e pressione sui prezzi | -0.7% | Nord America, Europa | A breve termine (≤ 2 anni) |
| Cambiamenti nella responsabilità della sicurezza informatica | -0.5% | Nord America e UE | A breve termine (≤ 2 anni) |
| Vincoli di fornitura di materiali di terre rare | -0.3% | Fornitori globali di risonanza magnetica e TC | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Percorsi normativi rigorosi e frammentati
Il Regolamento MDR dell'UE ha posticipato la transizione ai dispositivi legacy al 2028, ma rimangono solo 34 organismi notificati, in calo rispetto ai 58 precedenti, allungando i tempi di ricertificazione a 18-24 mesi. Le piccole aziende devono affrontare costi per dispositivo compresi tra 50,000 e 200,000 euro, che spesso superano il fatturato residuo, spingendo il 30-40% degli SKU di Classe IIa/IIb al ritiro. Il percorso prioritario della Cina riduce l'approvazione a nove mesi, ma impone dossier paralleli distinti dai modelli FDA o UE, con un aumento delle spese generali del 25-35%. La PMDA giapponese ora supporta i percorsi di salute digitale, sebbene siano ancora richiesti i dati dei pazienti locali, ritardando i lanci di 12-18 mesi.
Tagli ai rimborsi e pressione sui prezzi
Il CMS propone una riduzione del 2.5% dei pagamenti ambulatoriali del 2025 e ha ripristinato un'accisa del 2.3% nel 2024, riducendo i margini del 4-5%. I pagamenti combinati spingono gli ospedali a negoziare sconti più consistenti e a sostituire gli impianti premium con alternative di fascia media. I prezzi di riferimento internazionali in Europa hanno ridotto i prezzi dei dispositivi dell'8-12% tra il 2020 e il 2024. Le compagnie assicurative private statunitensi richiedono dati sull'economicità, rallentandone l'accesso fino a un anno dopo l'autorizzazione della FDA. I fornitori premium ora raggruppano analisi e monitoraggio remoto per difendere i prezzi, mentre i marchi economici spostano la produzione nel Sud-est asiatico.
Analisi del segmento
Per tipo di dispositivo: la diagnostica ancora i ricavi, il monitoraggio stimola la crescita
I dispositivi diagnostici rappresentavano il 39.12% della quota di mercato delle tecnologie per dispositivi medici nel 2025, supportati da ampie basi installate di risonanza magnetica, TC ed ecografia, oltre a materiali di consumo ad alto margine. Si prevede che i dispositivi di monitoraggio cresceranno del 7.23% annuo, eclissando la crescita complessiva del mercato con la proliferazione di programmi di monitoraggio domiciliare e di monitoraggio remoto dei pazienti. I dispositivi terapeutici cavalcano l'invecchiamento demografico e le tendenze mini-invasive; le procedure valvolari transcatetere sono aumentate del 22% su base annua nel 2024. Gli ecosistemi chirurgici ruotano attorno a da Vinci di Intuitive, Hugo di Medtronic e Ottava di prossima uscita di J&J, ognuno dei quali vende strumenti proprietari che generano margini del 40-50%.
La TC con conteggio dei fotoni riduce significativamente le radiazioni, catturando al contempo una risoluzione di 0.2 mm, consentendo ai radiologi di sostituire i protocolli multifase con una singola scansione. L'ecografo portatile basato sull'intelligenza artificiale, con un prezzo inferiore a 3,000 dollari, ne amplia l'utilizzo oltre i reparti di diagnostica per immagini. I pannelli in vitro ora rilevano fino a 30 agenti patogeni da un singolo campione, consentendo il trattamento in un'unica seduta. I dispositivi di assistenza rimangono frammentati a livello regionale, sebbene le protesi mioelettriche stiano guadagnando terreno con la maturazione dei sistemi di rimborso in Germania, Giappone e alcuni stati degli Stati Uniti.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per piattaforma tecnologica: il convenzionale domina, la nanotecnologia accelera
I sistemi elettromeccanici e monouso convenzionali hanno rappresentato il 55.9% del fatturato del 2025, riflettendo il consolidamento di pompe, ventilatori e strumenti monouso acquistati nell'ambito di contratti di acquisto di gruppo quinquennali. Il settore delle nanotecnologie e dei materiali intelligenti sta crescendo a un CAGR dell'8.11%, trainato dai rivestimenti antimicrobici che riducono significativamente le infezioni dei catetere venoso centrale negli studi clinici e dai biosensori che monitorano glucosio, lattato e pH in vivo. I monitor ECG indossabili approvati dalla FDA hanno raggiunto 47 modelli nel 2024 e dispositivi di consumo come l'Apple Watch hanno raggiunto una specificità del 98% per lo screening della fibrillazione atriale.
Le piattaforme robotiche si dividono in sistemi oncologici multiporta e impianti urologici a porta singola; il sistema SP di Intuitive ha ottenuto l'approvazione per l'oncologia transorale nel 2024, sbloccando un sottosegmento da 2 miliardi di dollari. La stampa 3D è passata dalla prototipazione alla produzione in serie di gabbie in titanio poroso con un'osteointegrazione del 95% a un anno. Le sovrapposizioni AR/VR ora guidano i chirurghi della colonna vertebrale, riducendo gli errori di posizionamento delle viti del 40%. L'intelligenza artificiale come dispositivo medico ha superato le 1,300 autorizzazioni negli Stati Uniti entro la fine del 2025, il 74% in radiologia, ciascuna con il proprio codice CPT e un flusso di entrate ricorrenti dal software.
Per applicazione terapeutica: elettrocateteri cardiologici, sovratensioni neurologiche
La cardiologia ha mantenuto il 22.7% del fatturato del 2025, con valvole transcatetere, pacemaker senza elettrocateteri e chiusure dell'auricola sinistra che hanno raggiunto 1.2 milioni di procedure negli Stati Uniti. La neurologia sta avanzando a un CAGR del 7.63%, alimentata dalla neurostimolazione reattiva che ha ridotto la frequenza delle crisi del 75% in nove anni e dai primi studi sull'interfaccia cervello-computer che hanno mostrato un'accuratezza di decodifica del 95%. L'oftalmologia trae vantaggio dalle lenti intraoculari trifocali che garantiscono l'indipendenza dagli occhiali a due anni dall'impianto. I dispositivi oncologici spaziano dalle resezioni robotiche alla radiochirurgia stereotassica e alle pompe per infusione di farmaci, con 12 approvazioni FDA nel 2024 per i tumori solidi.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per utente finale: gli ospedali dominano, gli ASC guadagnano quote di mercato
Gli ospedali hanno generato il 66.1% dei ricavi nel 2025 grazie ai cicli di acquisto di attrezzature e ai contratti di servizio. Si prevede che i centri chirurgici ambulatoriali cresceranno del 7.99% fino al 2031, con l'approvazione da parte del CMS di procedure ad alta criticità come la sostituzione totale dell'anca e il cateterismo cardiaco con rimborso in giornata. Le cliniche adottano sistemi diagnostici point-of-care che riducono la dispersione di pazienti da inviare, mentre le strutture di assistenza domiciliare si stanno attrezzando per la cura ventilatoria dello scompenso cardiaco e della polmonite, con esenzioni ospedaliere a domicilio rimborsate alla pari con i pazienti ricoverati. Le catene di laboratori sfruttano analizzatori ad alta produttività e l'automazione per offrire costi per test significativamente inferiori rispetto ai laboratori ospedalieri.
Analisi geografica
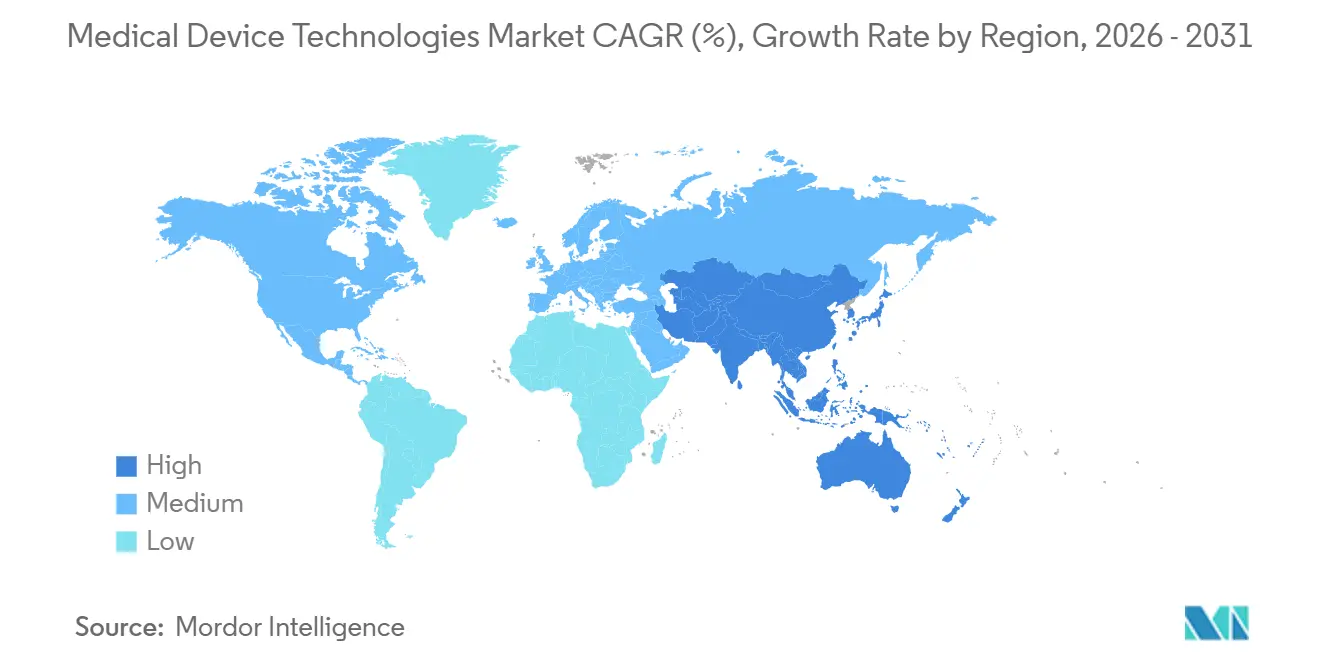
Il Nord America ha detenuto il 45.3% del fatturato del 2025, sostenuto da 4.5 trilioni di dollari di spesa sanitaria statunitense e da un quadro normativo della FDA che consente aggiornamenti iterativi dell'IA senza nuove dichiarazioni 510(k), riducendo di sei mesi il time-to-market. I codici RPM di Medicare hanno portato 71 milioni di utenti e i pagatori privati hanno esteso la copertura CGM a 8 milioni di diabetici di tipo 2 insulino-dipendenti. La contrattazione a pagatore unico in Canada riduce i prezzi del 10-15% ma offre un accesso prevedibile, mentre il nearshoring del Messico e la nuova spesa per gli ospedali pubblici spingono una crescita annuale dell'8-10% nonostante le approvazioni di 12-18 mesi presso il COFEPRIS.
Si prevede che l'area Asia-Pacifico crescerà a un CAGR del 7.56%, trainata dal percorso prioritario di nove mesi della Cina e dall'incentivo manifatturiero di 30 miliardi di rupie indiane. Il Giappone ha il 29% della popolazione over 65, alimentando la domanda di esoscheletri robotici e ventilatori domestici; il percorso digitale del PMDA del 2024 ha ridotto l'approvazione del software a 12 mesi. La Corea del Sud ha investito 500 miliardi di won in diagnostica basata sull'intelligenza artificiale e robotica; l'Australia ha armonizzato i percorsi con la FDA e l'UE, riducendo i costi duplicati del 30-40%. Le nazioni del Sud-Est asiatico attraggono la produzione a contratto con l'aumento dei salari cinesi, con Medtronic e Abbott che apriranno un impianto in Vietnam nel 2024.
L'Europa ha generato una quota significativa del fatturato globale nel 2025, ma i colli di bottiglia dell'MDR hanno creato code di 18-24 mesi che minacciano i dispositivi di Classe II legacy. Il percorso NUB della Germania prevede un rimborso temporaneo in attesa della valutazione delle tecnologie sanitarie, spesso prima di quello della Francia o del Regno Unito post-Brexit. L'UKCA aggiunge complessità nonostante una corsia preferenziale dell'MHRA che riduce di 3-6 mesi le autorizzazioni. Il Consiglio di cooperazione del Golfo finanzia hub per il turismo medico, con la sola Arabia Saudita che ha stanziato 100 miliardi di SAR per costruire 20 nuovi ospedali. Le reti private del Sudafrica acquistano apparecchiature di alta qualità, sebbene i bilanci pubblici siano in ritardo. Il Brasile cresce notevolmente ogni anno grazie alle revisioni accelerate per gli strumenti per la salute materna e le malattie tropicali.
Panorama competitivo
Il mercato delle tecnologie per dispositivi medici è moderatamente concentrato: le prime 10 multinazionali detenevano la maggior parte del fatturato globale, lasciando ampio spazio ai competitor regionali. Gli operatori storici stanno acquistando startup di intelligenza artificiale (Medtronic ha pagato 738 milioni di dollari per Affera) per integrare algoritmi in hardware maturo. Le aziende medtech pure-play si stanno spostando verso gli abbonamenti software, poiché l'ecosistema FreeStyle Libre di Abbott genera ora 5 miliardi di dollari di fatturato annuo in sensori e analisi. I produttori a contratto del Sud-Est asiatico certificati ISO 13485 ora partecipano alle gare per lavori OEM, un tempo dominati dai fornitori occidentali, riducendo i margini lordi fino a otto punti percentuali.
Aziende innovative come Butterfly Network aggirano i budget di investimento degli ospedali con ecografi portatili da 2,000 dollari, vendendo 100,000 dispositivi entro il 2024. I 2 milioni di procedure robotiche annuali di Intuitive Surgical alimentano cicli di apprendimento automatico che i concorrenti potrebbero impiegare cinque anni per eguagliare. L'attività brevettuale nella diagnostica basata sull'intelligenza artificiale è aumentata significativamente su base annua nel 2024, con Siemens Healthineers, GE HealthCare e Philips che controllano una quota significativa dei brevetti concessi per la ricostruzione delle immagini tramite deep learning. Esistono standard di interoperabilità, ISO/IEEE 11073 per RPM e IEC 81001-5-1 per la sicurezza informatica, ma meno del 30% dei sensori indossabili si connette perfettamente alle cartelle cliniche elettroniche, ostacolando i miglioramenti del flusso di lavoro clinico.
Leader del settore delle tecnologie dei dispositivi medici
Koninklinje Philips NV
PLC Medtronic
Johnson & Johnson Services Inc.
Abbott
GE Sanità
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Gennaio 2026: Boston Scientific ha ottenuto l'autorizzazione della FDA per il catetere per ablazione a campo pulsato Farapoint, un dispositivo destinato all'uso con la piattaforma Farapulse precedentemente approvata per ampliare le opzioni di trattamento per la fibrillazione atriale parossistica e persistente
- Gennaio 2026: Johnson & Johnson ha presentato la domanda di classificazione De Novo per il sistema chirurgico robotico OTTAVA, richiedendo l'autorizzazione all'immissione in commercio negli Stati Uniti per molteplici procedure di chirurgia generale nella parte superiore dell'addome dopo aver completato lo studio IDE.
- Dicembre 2025: Abbott ha ricevuto l'approvazione della FDA per il sistema di ablazione a campo pulsato Volt per la fibrillazione atriale e ha annunciato l'intenzione di avviare i casi commerciali negli Stati Uniti, espandendo al contempo le distribuzioni nell'UE in seguito all'autorizzazione del marchio CE all'inizio del 2025.
Ambito del rapporto sul mercato globale delle tecnologie dei dispositivi medici
Ai sensi del rapporto, un dispositivo medico è qualsiasi strumento, apparecchio, elettrodomestico, macchina, impianto o qualsiasi altro articolo correlato/simile utilizzato per diagnosticare, trattare, monitorare, prevenire o alleviare malattie.
Il mercato delle tecnologie dei dispositivi medici è segmentato in base alla tipologia di dispositivo, alla piattaforma tecnologica, all'applicazione terapeutica, agli utenti finali e all'area geografica. Per tipologia di dispositivo, il mercato è segmentato in dispositivi diagnostici, che includono dispositivi di diagnostica per immagini (sistemi MRI, scanner TC ed ecografi) e diagnostica in vitro; dispositivi terapeutici, come impianti e pompe per la somministrazione di farmaci; dispositivi chirurgici, inclusi dispositivi robotici, di navigazione e basati sull'energia; dispositivi di monitoraggio, come monitor multiparametrici e monitor remoti per pazienti; e altre categorie. Per piattaforma tecnologica, il mercato è segmentato in dispositivi elettromeccanici convenzionali e monouso, dispositivi indossabili e di monitoraggio remoto, telemedicina e mHealth, chirurgia robotica, stampa 3D, realtà aumentata/virtuale, nanotecnologie e materiali intelligenti e intelligenza artificiale come dispositivo medico (SaMD). Per applicazione terapeutica, il mercato è segmentato in cardiologia, ortopedia e medicina sportiva, neurologia, oftalmologia, chirurgia generale e laparoscopica, oncologia e altri. In base agli utenti finali, il mercato è segmentato in ospedali, cliniche, centri chirurgici ambulatoriali, strutture di assistenza domiciliare e laboratori diagnostici.
Geograficamente, il mercato è segmentato in Nord America, Europa, Asia-Pacifico, Medio Oriente e Africa e Sud America. Il rapporto di mercato include anche le dimensioni e le tendenze stimate del mercato per 17 paesi nelle principali regioni del mondo. Per ciascun segmento, le dimensioni e le previsioni del mercato sono fornite in termini di valore (USD).
| Dispositivi diagnostici | Dispositivi per immagini diagnostiche | Sistemi di risonanza magnetica |
| Scanner TC | ||
| Ultrasuono | ||
| Diagnostica in vitro | ||
| Dispositivi terapeutici | Impianti | |
| Pompe per la somministrazione di farmaci | ||
| Dispositivi chirurgici | Robotica e navigazione | |
| Dispositivi basati sull'energia | ||
| Dispositivi di monitoraggio | Monitor multiparametro | |
| Monitor remoti per pazienti | ||
| Altro |
| Elettromeccanici convenzionali e monouso |
| Monitoraggio indossabile e remoto |
| Telemedicina e mHealth |
| Chirurgia robotica |
| Stampa 3D |
| Realtà aumentata/virtuale |
| Nanotecnologie e materiali intelligenti |
| L'intelligenza artificiale come dispositivo medico (SaMD) |
| Cardiologia |
| Ortopedia e medicina sportiva |
| Neurologia |
| Oftalmologia |
| Chirurgia generale e laparoscopica |
| Oncologia |
| Altro |
| Ospedali |
| Cliniche |
| Centri chirurgici ambulatoriali |
| Impostazioni sanitarie domiciliari |
| Laboratori diagnostici |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Australia | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | GCC |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America |
| Per tipo di dispositivo | Dispositivi diagnostici | Dispositivi per immagini diagnostiche | Sistemi di risonanza magnetica |
| Scanner TC | |||
| Ultrasuono | |||
| Diagnostica in vitro | |||
| Dispositivi terapeutici | Impianti | ||
| Pompe per la somministrazione di farmaci | |||
| Dispositivi chirurgici | Robotica e navigazione | ||
| Dispositivi basati sull'energia | |||
| Dispositivi di monitoraggio | Monitor multiparametro | ||
| Monitor remoti per pazienti | |||
| Altro | |||
| Per piattaforma tecnologica | Elettromeccanici convenzionali e monouso | ||
| Monitoraggio indossabile e remoto | |||
| Telemedicina e mHealth | |||
| Chirurgia robotica | |||
| Stampa 3D | |||
| Realtà aumentata/virtuale | |||
| Nanotecnologie e materiali intelligenti | |||
| L'intelligenza artificiale come dispositivo medico (SaMD) | |||
| Per applicazione terapeutica | Cardiologia | ||
| Ortopedia e medicina sportiva | |||
| Neurologia | |||
| Oftalmologia | |||
| Chirurgia generale e laparoscopica | |||
| Oncologia | |||
| Altro | |||
| Per utente finale | Ospedali | ||
| Cliniche | |||
| Centri chirurgici ambulatoriali | |||
| Impostazioni sanitarie domiciliari | |||
| Laboratori diagnostici | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Europa | Germania | ||
| Regno Unito | |||
| Francia | |||
| Italia | |||
| Spagna | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| India | |||
| Giappone | |||
| Corea del Sud | |||
| Australia | |||
| Resto dell'Asia-Pacifico | |||
| Medio Oriente & Africa | GCC | ||
| Sud Africa | |||
| Resto del Medio Oriente e dell'Africa | |||
| Sud America | Brasile | ||
| Argentina | |||
| Resto del Sud America | |||
Domande chiave a cui si risponde nel rapporto
Quali sono le attuali dimensioni e le previsioni di crescita del mercato delle tecnologie dei dispositivi medici?
Si prevede che il mercato delle tecnologie dei dispositivi medici aumenterà da 0.68 trilioni di dollari nel 2025 e 0.73 trilioni di dollari nel 2026 a 1.02 trilioni di dollari entro il 2031, registrando un CAGR del 6.99% tra il 2026 e il 2031
Quale segmento di dispositivi è leader di mercato e quale è in più rapida crescita?
I dispositivi diagnostici hanno mantenuto il primo posto nel 2025 con una quota del 39.12%, grazie a un ampio parco macchine per risonanza magnetica, TAC ed ecografia e a materiali di consumo ad alto margine. I dispositivi di monitoraggio, tuttavia, sono i leader dello sprint, con una crescita prevista a un CAGR del 7.23%, grazie ai codici di assistenza remota e ai programmi di ospedalizzazione domiciliare che spingono il monitoraggio dei pazienti nelle case.
Quali sono le piattaforme tecnologiche in più rapida crescita?
La nanotecnologia e i dispositivi basati su materiali intelligenti registrano la crescita più rapida, con un CAGR dell'8.11% fino al 2031, trainati dai nanorivestimenti anti-infezione e dai biosensori impiantabili in tempo reale. Il software basato sull'intelligenza artificiale ha ottenuto oltre 1,300 autorizzazioni dalla FDA e i sistemi di chirurgia robotica continuano ad ampliare la loro base installata.
Quale area geografica si prevede crescerà più rapidamente e perché?
L'area Asia-Pacifico dovrebbe registrare un CAGR del 7.56% entro il 2031. Approvazioni più rapide in Cina, incentivi manifatturieri in India per un valore di 30 miliardi di rupie indiane (360 milioni di dollari) e la domanda di invecchiamento della popolazione in Giappone e Corea del Sud alimentano lo slancio.


