

Dimensioni e quota del mercato della chirurgia del cancro al polmone
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
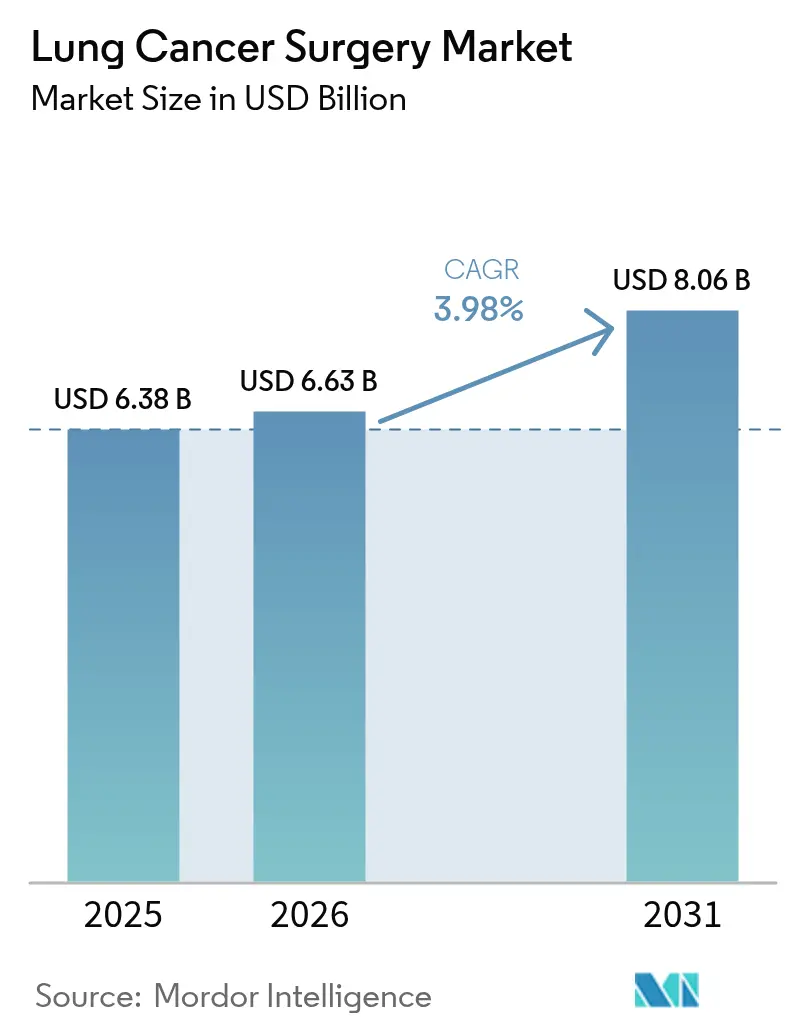
| Dimensione del mercato (2026) | 6.63 miliardo di dollari |
| Dimensione del mercato (2031) | 8.06 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 3.98% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato della chirurgia del cancro al polmone di Mordor Intelligence
Il mercato della chirurgia per il cancro al polmone aveva un valore di 6.38 miliardi di dollari nel 2025 e si prevede che crescerà da 6.63 miliardi di dollari nel 2026 a 8.06 miliardi di dollari entro il 2031, con un CAGR del 3.98% durante il periodo di previsione (2026-2031). L'intensità competitiva è ora determinata meno dal volume delle procedure e più dalla sofisticazione delle piattaforme robotiche, dei sistemi di sutura avanzati e dell'imaging basato sull'intelligenza artificiale che riducono i tempi operatori mantenendo la precisione oncologica. Gli ospedali aumentano i budget di capitale per le sale operatorie robotizzate integrate, mentre i centri di chirurgia ambulatoriale adottano sistemi a porta singola più leggeri che si adattano all'economia ambulatoriale. La diagnosi precoce del cancro al polmone tramite screening con TC a basso dosaggio convoglia una coorte crescente di candidati alla chirurgia, ma la carenza di personale stimola la domanda di automazione che consente ai chirurghi di gestire un flusso di lavoro maggiore senza compromettere il prelievo dei linfonodi. Al contempo, i sistemi di rimborso in Nord America e in alcune parti d'Europa premiano i parametri relativi alla qualità della vita, incentivando gli operatori sanitari a passare dalla toracotomia aperta ad approcci video-assistiti e robotici che riducono la durata della degenza e i tassi di conversione.
Punti chiave del rapporto
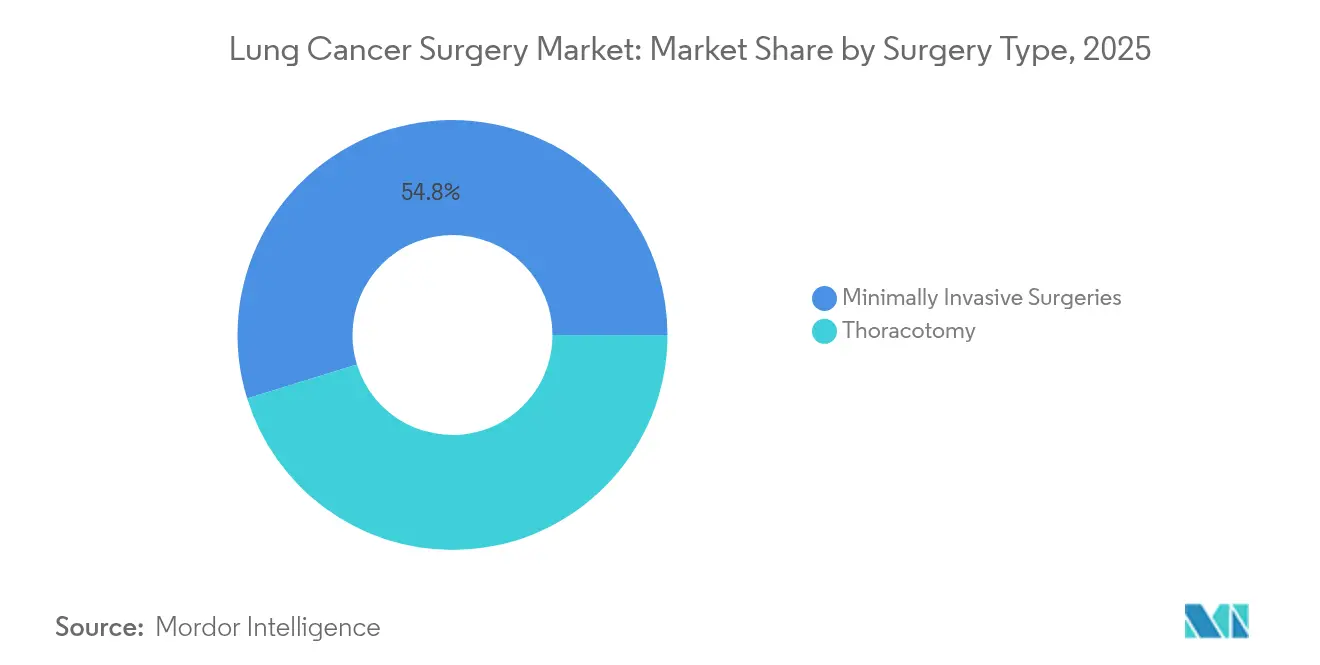
- Per tipologia di intervento chirurgico, le procedure minimamente invasive hanno rappresentato il 54.78% della quota di mercato della chirurgia del cancro al polmone nel 2025, con un tasso di crescita annuo composto (CAGR) del 5.05% fino al 2031.
- Per prodotto, i dispositivi chirurgici hanno guidato la crescita con una quota di fatturato del 59.05% nel 2025; i dispositivi di monitoraggio hanno registrato la crescita più rapida con un CAGR del 5.74% dal 2025 al 2031.
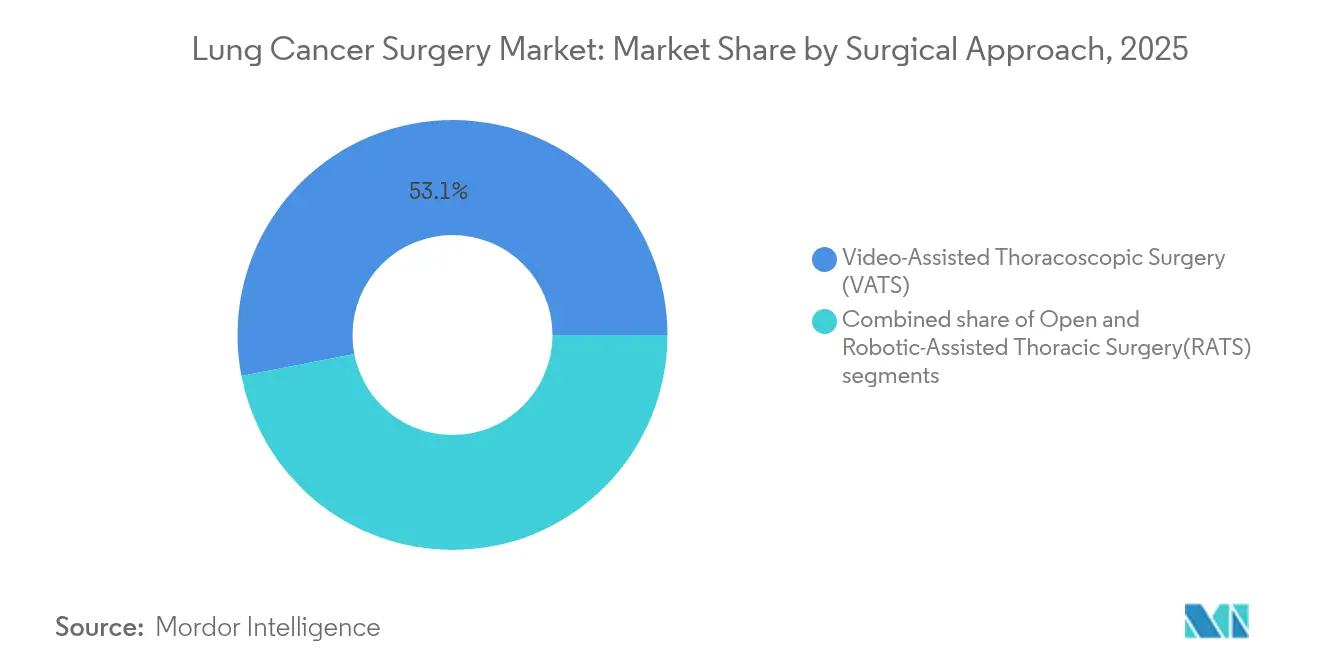
- In base all'approccio chirurgico, la chirurgia toracoscopica video-assistita ha rappresentato una quota del 53.05% del mercato della chirurgia del cancro al polmone nel 2025, mentre si prevede che la chirurgia toracica robotica registrerà il CAGR più elevato, pari al 5.39%, dal 2025 al 2031.
- Per utente finale, gli ospedali hanno detenuto una quota del 62.10% nel 2025; i centri chirurgici ambulatoriali hanno registrato un CAGR del 4.82% fino al 2031.
- In termini geografici, il Nord America ha detenuto una quota di fatturato del 36.10% nel 2025, mentre si prevede che l'area Asia-Pacifico crescerà a un CAGR del 5.59% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale della chirurgia del cancro al polmone
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente incidenza del cancro ai polmoni | + 1.2% | Globale, con il maggiore impatto in APAC e MEA | A lungo termine (≥ 4 anni) |
| Progressi tecnologici nella chirurgia mininvasiva e robotica | + 1.5% | Nord America e UE in testa, l'APAC sta recuperando terreno | Medio termine (2-4 anni) |
| Aumento dell’inquinamento atmosferico e delle esposizioni professionali | + 0.8% | Nucleo APAC, ricadute su MEA e America Latina | A lungo termine (≥ 4 anni) |
| Ampliamento del rimborso per la lobectomia robotica | + 0.9% | Nord America e UE, emergente nell'APAC | Medio termine (2-4 anni) |
| Integrazione dell'imaging e della navigazione AI intraoperatoria | + 0.7% | Nord America e UE, mercati APAC selezionati | A breve termine (≤ 2 anni) |
| Aumento della diagnosi precoce tramite screening TC a bassa dose | + 1.1% | Globale, con l'adozione più rapida nei mercati sviluppati | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente incidenza del cancro ai polmoni
Le proiezioni epidemiologiche indicano un aumento del 70% dei casi chirurgici entro il 2035, dovuto all'invecchiamento della popolazione e alla crescente esposizione all'inquinamento atmosferico nelle economie emergenti. I programmi di screening a Taiwan rilevano già l'85% dei tumori in stadio 0-1, aumentando notevolmente i volumi operabili e riducendo al contempo la complessità per caso. I produttori di dispositivi rispondono dando priorità all'efficienza del flusso di lavoro rispetto alle curve di prezzo premium. La transizione epidemiologica dalle cure palliative in fase avanzata alla chirurgia curativa in fase iniziale modifica radicalmente i modelli di utilizzo dei dispositivi e i modelli di rimborso.
Progressi tecnologici nella chirurgia mininvasiva e robotica
Nel primo trimestre del 2025, gli ospedali hanno installato 147 sistemi da Vinci 5, a dimostrazione dell'impegno strategico verso strumenti articolati e analisi basate sull'intelligenza artificiale che migliorano i prelievi linfonodali da 5.6 a 7.5 stazioni per procedura. Partnership come quella tra Johnson & Johnson e NVIDIA si concentrano sulla guida algoritmica in tempo reale, sottolineando un passaggio al software come fattore chiave di differenziazione.
Aumento dell’inquinamento atmosferico e delle esposizioni professionali
L'esposizione al PM2.5 aumenta il rischio di mortalità del 44% tra i pazienti affetti da cancro ai polmoni, concentrando la domanda nei corridoi APAC ad alto inquinamento che devono aumentare rapidamente la capacità toracica. [1] Fonte: Bongkotmas Kosanpipat et al., "Impact of PM2.5 Exposure on Mortality and Tumor Recurrence in Resectable NSCLC", Sci Rep, doi.org I rischi professionali come l'amianto regionalizzano ulteriormente l'adozione dei dispositivi nelle zone ad alta industria. Il cambiamento climatico esacerba queste tendenze, con il deterioramento della qualità dell'aria legato agli incendi boschivi che aumenta la complessità chirurgica del cancro ai polmoni e le complicazioni post-operatorie.
Ampliamento del rimborso per la lobectomia robotica
Il codice HCPCS S2900 standardizza la fatturazione statunitense per le forniture robotiche, eliminando un importante ostacolo all'incertezza e supportando gli acquisti di sistemi stabili. Gli studi di costo-utilità mostrano una sopravvivenza a cinque anni del 73% per la resezione robotica, contribuendo a giustificare gli esborsi di capitale nonostante un premio di costo del 36% rispetto alla SBRT. Il cambiamento nel panorama dei rimborsi consente agli ospedali di investire in piattaforme robotiche mantenendo la sostenibilità finanziaria, sebbene la mancanza di rimborsi aggiuntivi oltre ai codici chirurgici standard limiti l'espansione dei margini. L'espansione della copertura assicurativa per i pazienti idonei ai sensi dell'Affordable Care Act e di Medicare crea un mercato più ampio per le procedure robotiche, sebbene i requisiti di autorizzazione preventiva possano limitarne la crescita dell'utilizzo.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Efficacia delle alternative non chirurgiche (SBRT, terapie mirate) | -0.8% | Globale, con il maggiore impatto nei mercati sviluppati | Medio termine (2-4 anni) |
| Carenza di personale per chirurghi toracici | -1.1% | Globale, più acuto in Nord America e UE | A lungo termine (≥ 4 anni) |
| Elevato costo di capitale dei sistemi robotici e dei materiali monouso | -0.6% | Principalmente APAC e mercati emergenti | Medio termine (2-4 anni) |
| Ritardi normativi per i nuovi dispositivi energetici | -0.4% | Globale, con impatto variabile a seconda della giurisdizione regolamentare | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Efficacia delle alternative non chirurgiche (SBRT, terapie mirate)
La SBRT offre un controllo locale ≥90% nei pazienti inoperabili e costa 8,933 dollari a ciclo contro i 12,197 dollari della resezione robotica, modificando gli algoritmi di trattamento nelle coorti fragili. I nuovi dispositivi devono quindi presentare chiari vantaggi in termini di sopravvivenza o qualità della vita per difendere i budget di spesa. Il passaggio del panorama terapeutico verso la medicina di precisione e le terapie mirate riduce la popolazione chirurgica indirizzabile, in particolare per i pazienti con specifici marcatori molecolari che ottengono risultati superiori attraverso trattamenti sistemici.
Carenza di personale per chirurghi toracici
Un calo previsto del 21% dell'offerta, contestualmente, minaccia la capacità produttiva anche nei mercati avanzati, spingendo gli ospedali verso l'automazione che estende le ore produttive di ciascun chirurgo. I vincoli alla formazione aggravano la carenza, con un minor numero di specializzandi che accedono alla chirurgia toracica nonostante il crescente volume di casi, creando uno squilibrio strutturale che limita l'espansione del mercato dei dispositivi, indipendentemente dal progresso tecnologico. Le disparità geografiche nella distribuzione dei chirurghi creano barriere di accesso che impediscono un utilizzo ottimale dei dispositivi, in particolare nei mercati rurali e sottoserviti, dove la concentrazione delle competenze chirurgiche limita l'adozione di tecnologie avanzate.
Analisi del segmento
Per tipo di intervento chirurgico: le procedure mini-invasive guidano l'evoluzione del mercato
Le tecniche mini-invasive hanno conquistato il 54.78% della quota di mercato della chirurgia del cancro polmonare nel 2025 e continueranno a crescere del 5.05% fino al 2031, superando la toracotomia, poiché gli enti finanziatori premiano dimissioni più rapide e minori tassi di complicanze. Il passaggio alla VATS a porta singola e agli approcci robotici uniportali riduce il tempo operatorio medio a 88 minuti, quasi il 28% più veloce rispetto alle tradizionali procedure multi-porta. La toracotomia mantiene una posizione di rilievo per resezioni estese e anatomia ilare complessa, ma la sua curva di adozione più piatta segnala un ruolo limitato al di fuori dei centri specialistici.
I chirurghi apprezzano i flussi di lavoro mininvasivi per ridurre l'incidenza di polmonite postoperatoria e aritmie atriali, che si traducono in degenze mediane più brevi (4 giorni) rispetto ai 7 giorni della chirurgia a cielo aperto. Studi clinici con robotica a porta singola, che hanno coinvolto oltre 100 casi toracici, confermano la fattibilità delle resezioni a manicotto e delle segmentectomie, a dimostrazione di un bacino di intervento più ampio una volta che gli ecosistemi di formazione saranno maturi.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report


Per prodotto: i dispositivi chirurgici dominano mentre il monitoraggio accelera
I dispositivi chirurgici hanno rappresentato il 59.05% del fatturato nel 2025, a dimostrazione del loro ruolo indispensabile nella dissezione dei tessuti e nella sutura; tuttavia, i dispositivi di monitoraggio registrano il CAGR più rapido, pari al 5.74%, poiché i motori di intelligenza artificiale collegano l'imaging alle console operative in tempo reale. Il broncoscopio BF-P190 di Olympus, dotato di un canale da 2.2 mm, esemplifica i progressi hardware a supporto dell'agilità procedurale.
AI-Rad Companion di Siemens posiziona le apparecchiature di monitoraggio come generatori di dati per l'apprendimento chirurgico continuo, spingendo gli ospedali ad abbinare gli abbonamenti di analisi agli acquisti di capitale. Questi modelli di ricavo ibridi consolidano il legame con il fornitore, supportando al contempo gli aggiornamenti dei dispositivi in base ai cicli software anziché ai piani di ammortamento dell'hardware.
Con l'approccio chirurgico: la leadership VATS sfidata dall'innovazione RATS
Nel 2025, la chirurgia toracoscopica video-assistita rappresentava il 53.05% del mercato della chirurgia del cancro polmonare, capitalizzando sulla diffusa competenza dei chirurghi e sulle soglie di capitale più basse. La chirurgia toracica robotica, con un CAGR del 5.39%, si distingue per l'ottica 3D e gli strumenti da polso che riducono i tassi di conversione al 6.3%, rispetto al 13.1% della VATS.
Nonostante un premio di costo medio di 4,700 dollari per paziente, RATS compensa il peso finanziario riducendo la durata media della degenza a 4 giorni, risparmiando sui costi di degenza e migliorando la produttività. Il continuo supporto al rimborso e i programmi di formazione a livello di fellowship prefigurano un graduale spostamento della quota di mercato verso la robotica nei centri ad alto volume fino al 2030. L'evoluzione dell'approccio chirurgico suggerisce che RATS acquisirà una quota di mercato crescente man mano che i sistemi di rimborso si adattano e i programmi di formazione dei chirurghi espandono le competenze robotiche.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per utente finale: gli ospedali sono il punto di riferimento del mercato mentre gli ASC guadagnano slancio
Gli ospedali hanno controllato il 62.10% della domanda nel 2025 grazie alle infrastrutture ad alta acuità e al supporto delle terapie intensive necessarie per le lobectomie complesse. Ciononostante, i centri chirurgici ambulatoriali, con un incremento del 4.82% annuo, utilizzano carrelli robotici miniaturizzati adatti a sale operatorie con soffitti più bassi e protocolli di drappeggio semplificati, riducendo i tempi di preparazione a 10 minuti.
Gli istituti oncologici specializzati occupano una posizione ideale, dove la concentrazione dei casi giustifica l'utilizzo di piattaforme di intelligenza artificiale a livello aziendale che integrano archivi di patologia, imaging e interventi chirurgici, rafforzando i cicli di feedback per i programmi di oncologia di precisione. I centri chirurgici ambulatoriali beneficiano di minori costi generali e di un flusso di pazienti semplificato, consentendo prezzi competitivi per i candidati chirurgici più idonei, mantenendo al contempo risultati di qualità. L'evoluzione del panorama degli utenti finali suggerisce che il progresso tecnologico continuerà ad ampliare la gamma di procedure adatte agli ambienti ambulatoriali, favorendo la ridistribuzione delle quote di mercato verso strutture di assistenza a costi inferiori.
Analisi geografica
Mercato nordamericano della chirurgia per il cancro al polmone
La leadership del Nord America deriva da un sistema di rimborso armonizzato e da una rapida autorizzazione tecnologica nell'ambito del modulo 510(k) della FDA, che consente l'infusione continua di sistemi di imaging guidati dall'intelligenza artificiale e di suturatrici di nuova generazione. Intuitive Surgical ha installato 367 sistemi negli Stati Uniti nel primo trimestre del 2025, rafforzando una base installata che aveva già eseguito 2.63 milioni di procedure nel 2024.
Mercato europeo della chirurgia per il cancro al polmone
L'Europa mantiene un'adozione stabile grazie a valutazioni allineate al MDR che sottolineano il rapporto costo-efficacia; i progetti multicentrici di LDCT dell'Ungheria indicano percorsi che gli Stati membri possono seguire per indirizzare i casi in fase iniziale verso la chirurgia, mantenendo una cadenza prevedibile di acquisto di capitale. Allo stesso tempo, innovazioni con marchio CE come Optune Lua ampliano le alternative terapeutiche, costringendo i chirurghi a dimostrare la superiorità in termini di sopravvivenza e qualità della vita.
Mercato della chirurgia del cancro al polmone nella regione Asia-Pacifico
Il mercato della chirurgia del cancro al polmone nella regione Asia-Pacifico è alimentato dai picchi di inquinamento urbano e dall'espansione delle assicurazioni finanziate dal governo, che sovvenzionano procedure mini-invasive nelle città di primo e secondo livello. I progetti di diagnosi basati sull'intelligenza artificiale in Cina esemplificano strategie di avanzamento che integrano il triage basato sull'apprendimento profondo nello screening di routine, riducendo potenzialmente i percorsi dalla diagnosi alla resezione.
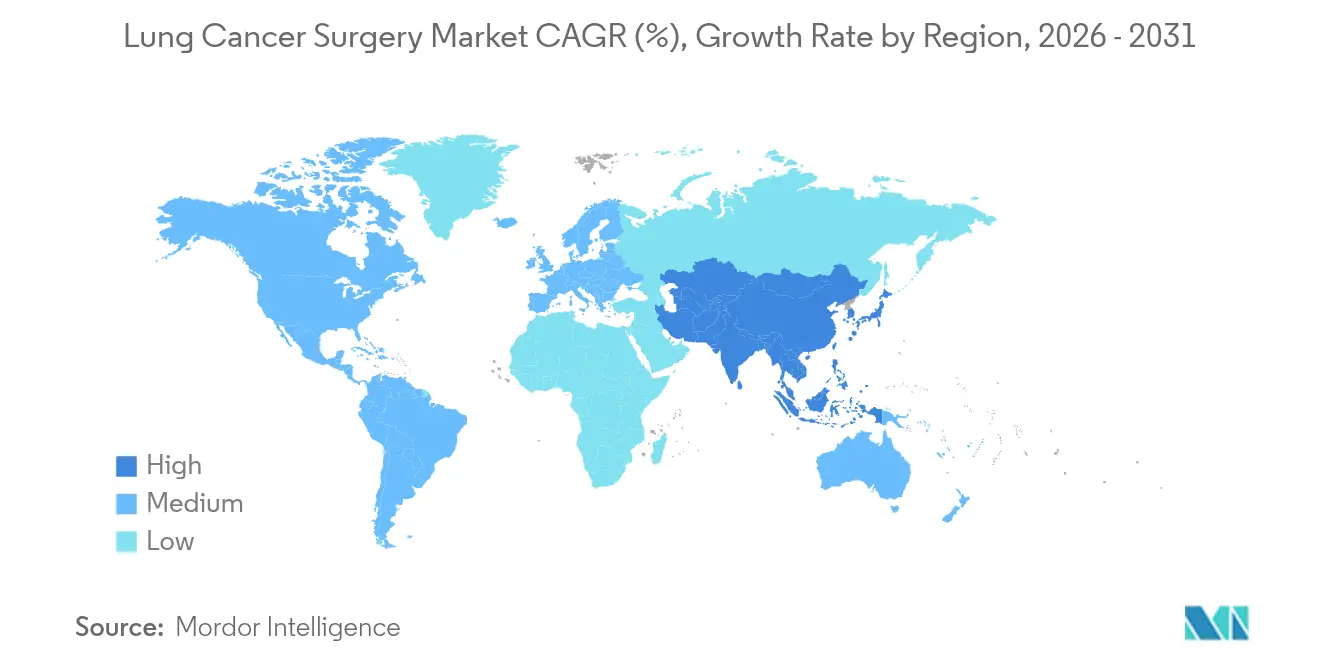
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report

Panorama normativo
La supervisione normativa per le piattaforme e gli accessori per la chirurgia del tumore al polmone continua a essere plasmata dai principali percorsi di autorizzazione negli Stati Uniti, in Europa e nel Regno Unito, con una quota considerevole di dispositivi e software abilitanti che accedono tramite le autorizzazioni 510(k) della FDA. Nel febbraio 2026, la FDA ha autorizzato il sistema uMI Panvivo (K260524), che include indicazioni legate ai flussi di lavoro di screening del tumore al polmone con TC a basso dosaggio, che alimentano i percorsi chirurgici in fase iniziale. Anche le opzioni oncologiche correlate ai dispositivi rimangono attive negli Stati Uniti attraverso il percorso PMA; ad esempio, Optune Lua ha ricevuto l'approvazione PMA dalla FDA nell'ottobre 2024 per il NSCLC metastatico. Queste azioni mantengono un ritmo costante di aggiornamenti tecnologici relativi ai flussi di lavoro dallo screening all'intervento, inclusi gli accessori di navigazione e broncoscopia che influenzano l'idoneità chirurgica e la pianificazione della procedura.
In Europa, i requisiti normativi e di accesso al mercato previsti dal Regolamento UE sui dispositivi medici (MDR) continuano a porre l'accento sulle evidenze cliniche e sugli obblighi post-commercializzazione. Nell'aprile 2026, l'Agenzia europea per i medicinali (EMA) ha avviato un progetto pilota per supportare gli sviluppatori di dispositivi medici innovativi con un maggiore supporto normativo e una consulenza scientifica prioritaria per le tecnologie ad alto rischio. In Gran Bretagna, il 24 maggio 2025 è entrato in vigore il Medical Devices (Amendment) (Great Britain) Regulations 2025, aggiornando il Medical Devices Regulations 2002 e rafforzando la transizione post-Brexit in corso nel Regno Unito, insieme alle proposte dell'MHRA che includono percorsi di affidamento internazionale per i dispositivi autorizzati da autorità regolatorie affidabili. Sul fronte degli appalti dei fornitori, contratti pluriennali come quello settennale con il Servizio Sanitario Nazionale (NHS) (febbraio 2025) per un sistema chirurgico robotico per procedure toraciche indicano che la conformità normativa e i requisiti di gara sono sempre più legati a impegni a lungo termine in materia di assistenza, formazione e aggiornamento.
Panorama competitivo
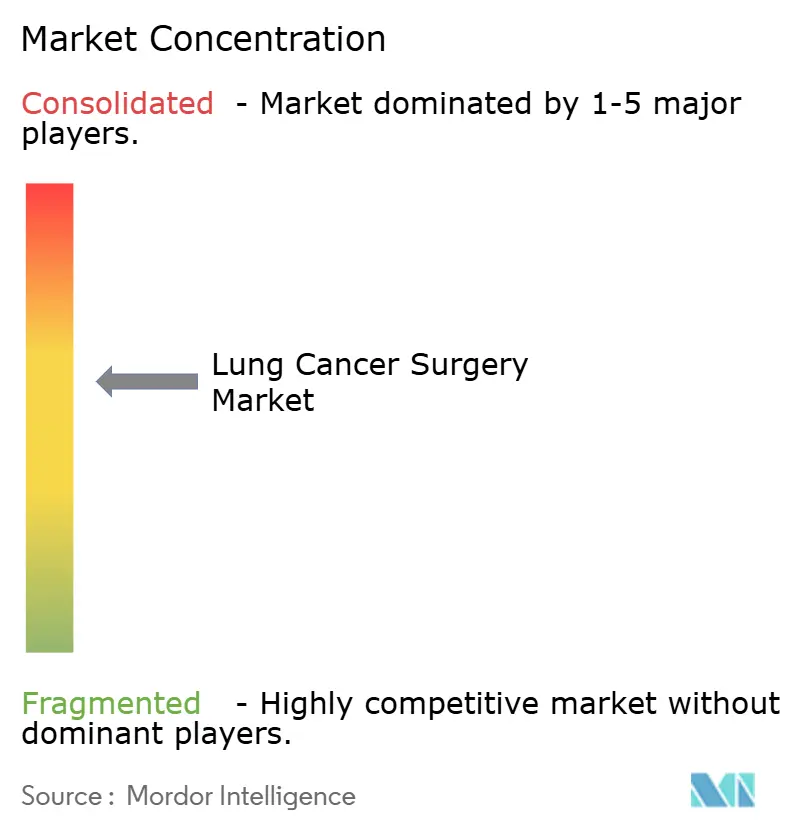
Il mercato della chirurgia del cancro al polmone presenta una moderata frammentazione. Intuitive Surgical mantiene una solida posizione nella robotica multi-porta, ma i concorrenti incentrati sul software si uniscono attorno ai livelli di navigazione basati sull'intelligenza artificiale. L'alleanza NVIDIA di Johnson & Johnson mira a integrare l'analisi predittiva con l'hardware, trasferendo il valore dagli strumenti alla gestione dei dati. Siemens Healthineers risponde con l'imaging automatizzato ad arco a C che dimezza i tempi di fluoroscopia, sottolineando la concorrenza intermodale in cui i fornitori di imaging ora puntano allo spazio intraoperatorio.
Esiste uno spazio vuoto nella robotica ambulatoriale, dove carrelli compatti con un prezzo inferiore a 800,000 dollari attraggono gli ASC che in precedenza si sono rifiutati di adottare piattaforme multimilionarie. LungVision di Body Vision Medical sovrappone la fluoroscopia basata sull'intelligenza artificiale agli archi a C esistenti, consentendo alle strutture di aggiungere funzionalità di navigazione senza la necessità di acquistare robot su larga scala. L'attività brevettuale si sta orientando verso la sutura e la suturatrice semi-autonome, preannunciando futuri dibattiti normativi sulle soglie di supervisione dei chirurghi.
Le mosse strategiche per il 2024-2025 includono l'adesione di Stryker alla rete IRCAD per rafforzare i percorsi di formazione robotica e l'introduzione, da parte di Lexington Medical, di un portfolio di suturatrici di nuova generazione volto a migliorare l'integrità della linea di sutura nel tessuto polmonare enfisematoso denso. Sempre più spesso, i fornitori si differenziano attraverso contratti di servizio in bundle che includono simulazione, proctorship e analisi AI, piuttosto che funzionalità hardware indipendenti.
Leader del settore della chirurgia del cancro al polmone
Accuray incorporata
Società Olimpo
Siemens Healthineers AG
Johnson & Johnson (Etica)
GE Sanità
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Maggio 2026: Accuray ha annunciato una collaborazione strategica decennale con la Facoltà di Medicina e Sanità Pubblica dell'Università del Wisconsin, nell'ambito di un accordo quadro di ricerca, per promuovere tecnologie per la cura personalizzata del cancro. Pur essendo incentrata sullo sviluppo di tecnologie oncologiche, l'attenzione all'adattamento del trattamento alle esigenze specifiche del paziente e alle problematiche legate al movimento si allinea con una più ampia innovazione dei flussi di lavoro in oncologia toracica e con la differenziazione competitiva attraverso partnership cliniche.
- Maggio 2025: Johnson & Johnson MedTech ha stretto una partnership con Qure.ai per lanciare in tutta l'India cliniche specializzate nella diagnosi precoce dei noduli polmonari basate sull'intelligenza artificiale. La collaborazione amplia la capacità di individuazione e triage precoce, incrementando il flusso di pazienti con noduli polmonari in fase iniziale verso percorsi interventistici e chirurgici e rafforzando il ruolo dei prodotti basati sull'intelligenza artificiale per la gestione dei flussi di lavoro, a complemento dei dispositivi che facilitano le procedure.
- Dicembre 2024: Apollo Cancer Centre ha lanciato in tutta l'India il programma di screening LungLife con tomografia computerizzata a bassa dose (LDCT). Ampliando l'accesso allo screening strutturato, il programma favorisce la diagnosi precoce di patologie più operabili e aumenta la domanda di infrastrutture per la chirurgia toracica mininvasiva, tra cui sistemi di sutura meccanica, visualizzazione e monitoraggio intraoperatorio.


Ambito e metodologia
Il cancro al polmone è il tumore polmonare letale rappresentato dalla crescita incontrollata di cellule nei tessuti polmonari. L'interpretazione del cancro del polmone è confermata dalla biopsia, che viene eseguita utilizzando la broncoscopia o la guida TC. La chirurgia del cancro al polmone è l’ablazione chirurgica del tessuto tumorale dal polmone. Il tipo di intervento chirurgico dipende dalle dimensioni del tumore e dalla sua posizione all'interno del polmone.
| toracotomia | Lobectomia |
| Resezione della manica | |
| Segmentectomia | |
| pneumonectomia | |
| Chirurgia minimamente invasiva |
| Dispositivi chirurgici |
| Dispositivi di monitoraggio |
| Apri |
| Chirurgia toracoscopica videoassistita (VATS) |
| Chirurgia toracica assistita da robot (RATS) |
| Ospedali |
| Centri specializzati contro il cancro |
| Centri chirurgici ambulatoriali |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Australia | |
| Corea del Sud | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | GCC |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America |
| Per tipo di intervento chirurgico | toracotomia | Lobectomia |
| Resezione della manica | ||
| Segmentectomia | ||
| pneumonectomia | ||
| Chirurgia minimamente invasiva | ||
| Per prodotto | Dispositivi chirurgici | |
| Dispositivi di monitoraggio | ||
| Per approccio chirurgico | Apri | |
| Chirurgia toracoscopica videoassistita (VATS) | ||
| Chirurgia toracica assistita da robot (RATS) | ||
| Per utente finale | Ospedali | |
| Centri specializzati contro il cancro | ||
| Centri chirurgici ambulatoriali | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Australia | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | GCC | |
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||


Domande chiave a cui si risponde nel rapporto
Qual è l'attuale dimensione del mercato della chirurgia del cancro al polmone?
Nel 6.63 il mercato valeva 2026 miliardi di dollari e si prevede che raggiungerà i 8.06 miliardi di dollari entro il 2031.
Quale tasso di crescita annuo composto (CAGR) è previsto per il mercato fino al 2031?
Mordor Intelligence prevede un CAGR costante del 3.98% per il periodo 2026-2031.
Quale approccio chirurgico detiene attualmente la quota maggiore?
La chirurgia toracoscopica video-assistita (VATS) è in testa con una quota del 53.05%, anche se le procedure robotiche stanno guadagnando terreno più rapidamente.
Quale regione si prevede crescerà più rapidamente?
Si prevede che l'area Asia-Pacifico crescerà a un CAGR del 5.59%, trainata dalla rapida adozione degli screening e dagli aggiornamenti delle infrastrutture sanitarie.
Quale ruolo svolgono le tecniche mini-invasive nella crescita del mercato?
Gli interventi chirurgici mininvasivi detengono già una quota di mercato del 54.78% e stanno aumentando a un CAGR del 5.05% grazie a tempi di recupero più brevi e tassi di complicanze più bassi.
In che modo le nuove tecnologie influenzano le dinamiche competitive?
L'imaging basato sull'intelligenza artificiale, la navigazione in tempo reale e la robotica compatta stanno spostando la concorrenza dal solo hardware agli ecosistemi integrati software-plus-service, premiando i fornitori che combinano precisione ed efficienza del flusso di lavoro.
Pagina aggiornata l'ultima volta il:



