

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Volume di mercato (2026) | 553.16MTPA |
| Volume di mercato (2031) | 822.68MTPA |
| Tasso di crescita (2026 - 2031) | 8.25% CAGR |
| Mercato in più rapida crescita | Nord America |
| Il mercato più grande | Medio Oriente & Africa |
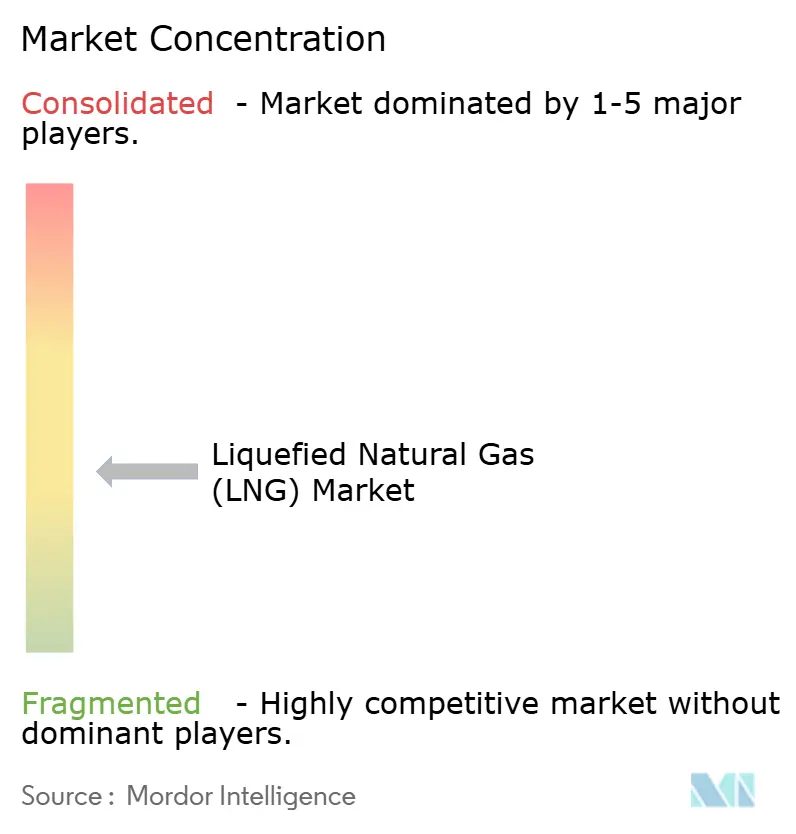
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato del gas naturale liquefatto (GNL) di Mordor Intelligence
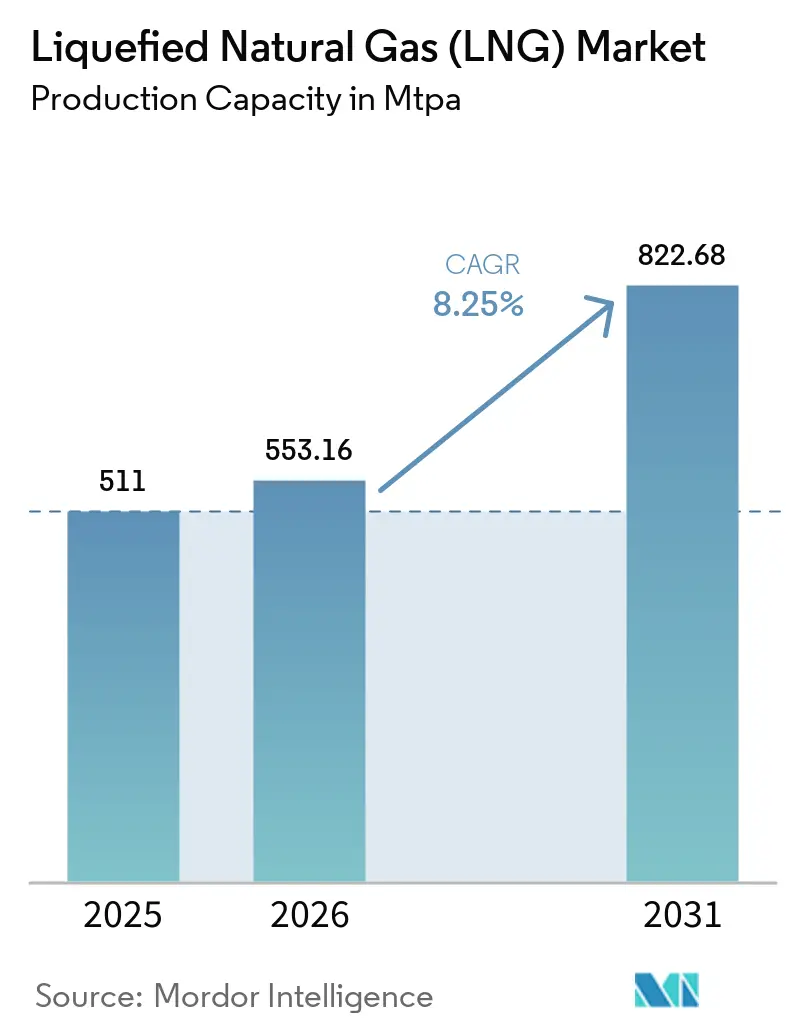
Si stima che nel 2026 le dimensioni del mercato del gas naturale liquefatto saranno pari a 553.16 MTPA, in crescita rispetto al valore del 2025 di 511 MTPA, mentre le proiezioni per il 2031 indicano 822.68 MTPA, con un CAGR dell'8.25% nel periodo 2026-2031.
Gli obiettivi di sicurezza energetica e i mandati di decarbonizzazione stanno spingendo governi e aziende di servizi pubblici verso il GNL come combustibile di transizione, mentre la rapida adozione della tecnologia GNL galleggiante amplia le opzioni di approvvigionamento e sblocca risorse offshore precedentemente inutilizzate. I terminali di esportazione nordamericani beneficiano di gas di alimentazione a basso costo proveniente dal bacino del Permiano, il trasporto marittimo si sta orientando verso il GNL per conformarsi ai limiti di zolfo e l'elettrificazione e gli aggiornamenti per la cattura del carbonio stanno promuovendo la sostenibilità operativa. La gestione dei costi guidata dalla tecnologia e le strutture contrattuali flessibili stanno rimodellando i modelli commerciali, tuttavia la prolungata inflazione dei costi EPC e l'ascesa dell'idrogeno rinnovabile rimangono punti di osservazione per il mercato del GNL.
Punti chiave del rapporto
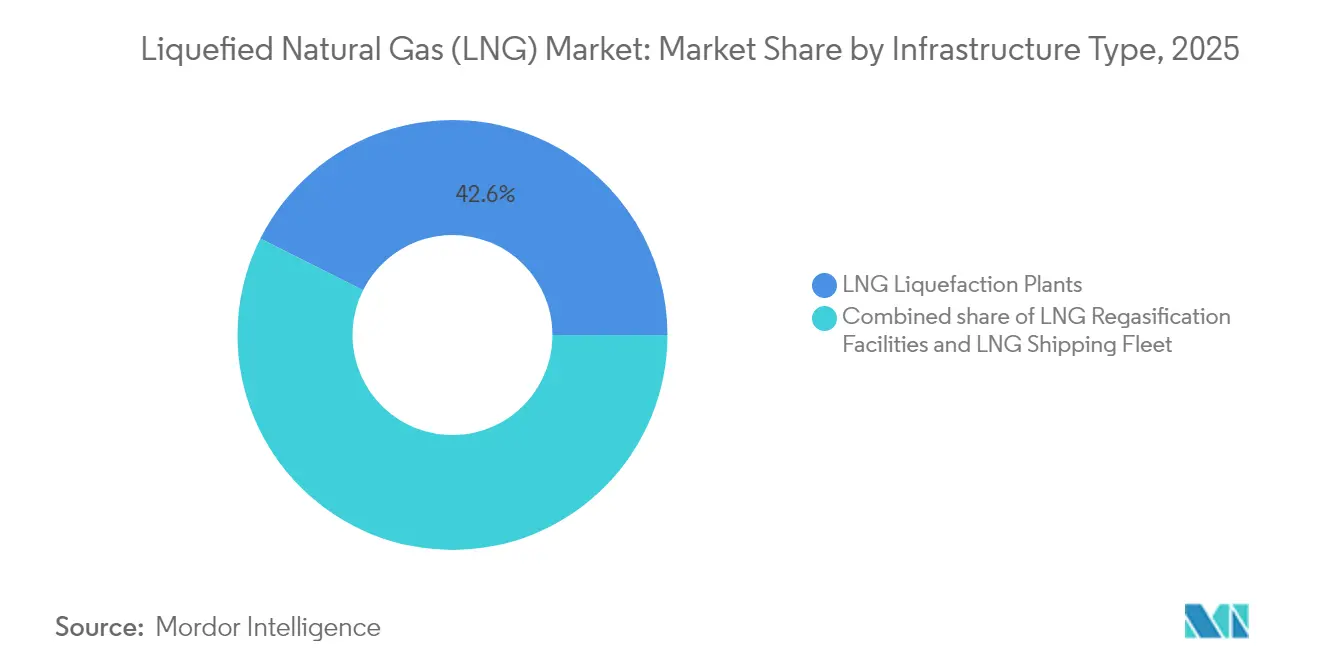
- In base al tipo di infrastruttura, gli impianti di liquefazione hanno dominato il mercato del gas naturale liquefatto con una quota del 42.60% nel 2025 e si prevede che il segmento registrerà il CAGR più elevato, pari all'10.75%, entro il 2031.
- Per settore di utilizzo finale, la produzione di energia elettrica deteneva il 37.70% del mercato del GNL nel 2025, mentre si prevede che il bunkeraggio marittimo crescerà a un tasso annuo composto del 13.55% fino al 2031.
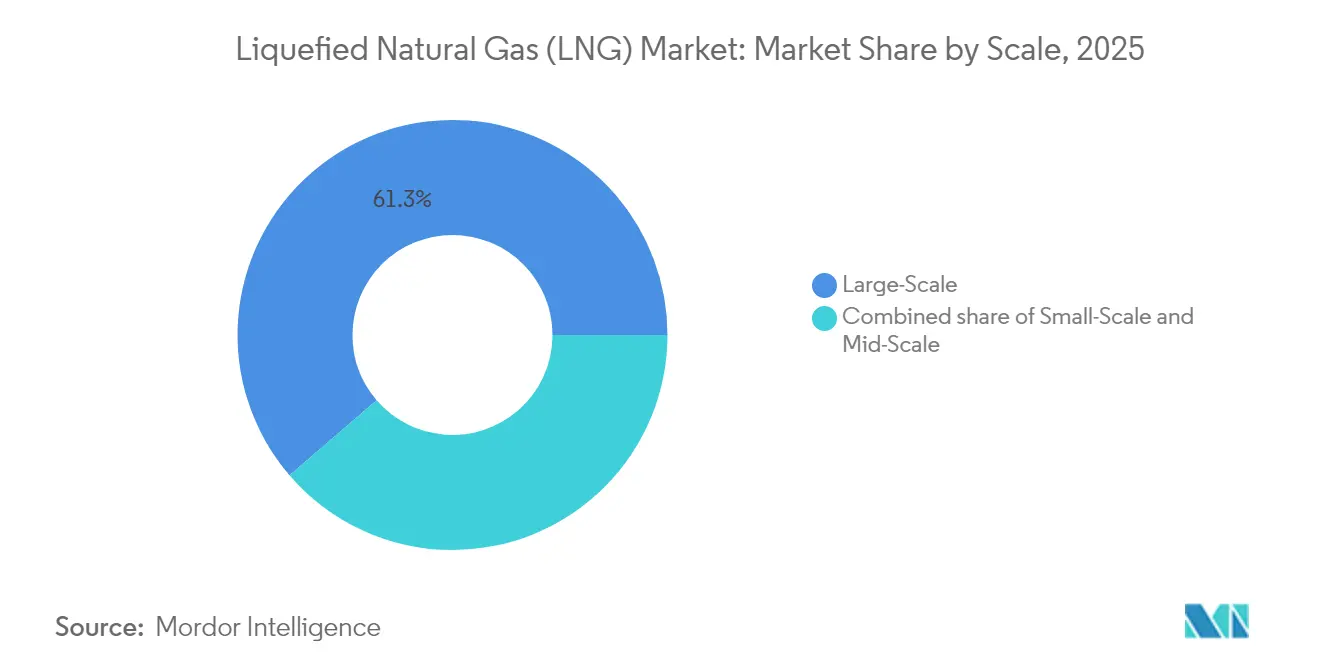
- In termini di scala, nel 61.30 gli impianti su larga scala rappresentavano il 2025% delle dimensioni del mercato del gas naturale liquefatto; si prevede che le unità su piccola scala raggiungeranno un CAGR del 14.4% tra il 2026 e il 2031.
- In termini di localizzazione, gli impianti onshore hanno conquistato il 77.40% della quota di mercato del GNL nel 2025, mentre le soluzioni offshore cresceranno a un tasso annuo composto del 10.45%.
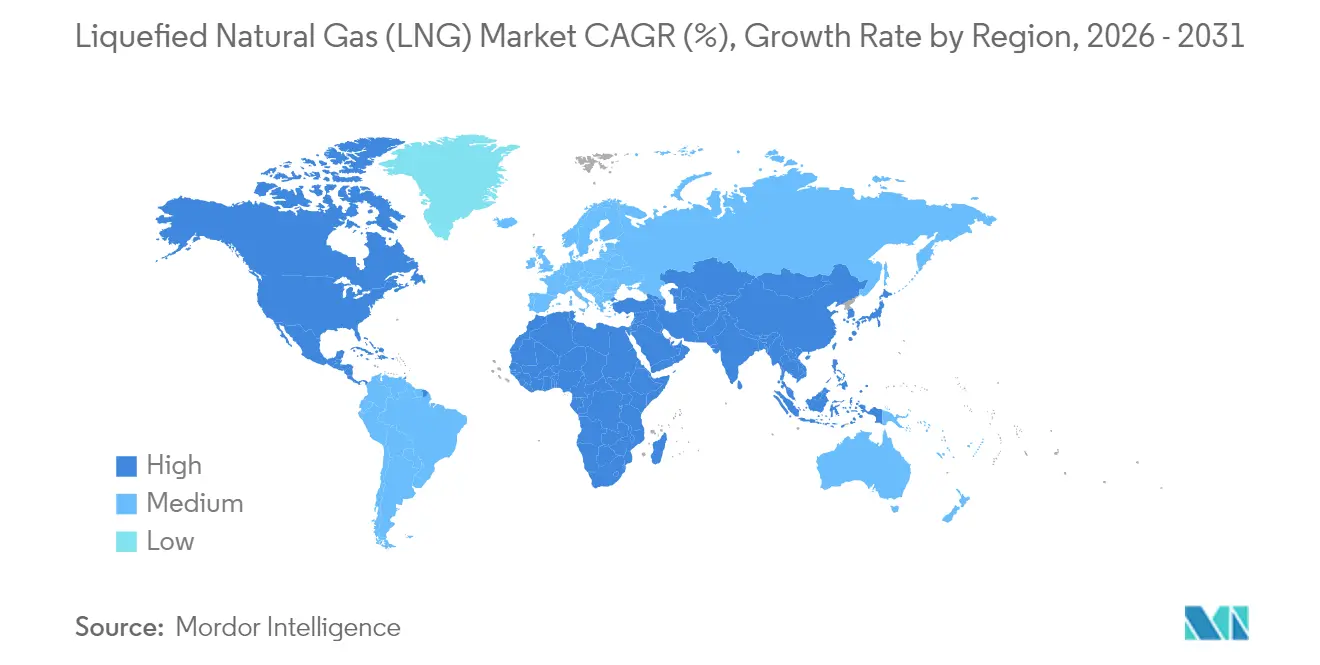
- In termini geografici, il Medio Oriente e l'Africa hanno rappresentato il 27.60% dei ricavi del 2025, mentre il Nord America è destinato a registrare un CAGR del 10.25% entro il 2031.
- Shell controllava il 16.80% del volume globale degli scambi di GNL nel 2025, la più grande quota di una singola azienda nel mercato del gas naturale liquefatto
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale del gas naturale liquefatto (GNL)
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Impennata nei progetti di conversione del gas in energia nell'area Asia-Pacifico | + 2.50% | Asia-Pacifico, Medio Oriente e Africa | Medio termine (2-4 anni) |
| Rapida diffusione del GNL come combustibile per bunker marittimi | + 1.80% | Europa, Nord America, Asia-Pacifico | A breve termine (≤ 2 anni) |
| Produzione di gas associata al bacino del Permiano | + 1.30% | Nord America, globale | Medio termine (2-4 anni) |
| La tecnologia GNL galleggiante sblocca i campi bloccati | + 0.90% | Medio Oriente e Africa, Asia-Pacifico | Medio termine (2-4 anni) |
| La Cina passa dal carbone al gas per le caldaie | + 0.7% | Asia-Pacifico | A breve termine (≤ 2 anni) |
| Domanda di data center per una fornitura stabile a basse emissioni di carbonio | + 0.6% | Nord America, Europa | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Comprendi le tendenze chiave che modellano questo mercato
Scarica PDF
Aumento dei progetti di conversione del gas in energia nell'area Asia-Pacifico che mirano ad accordi di prelievo di GNL a metà percorso
Le utility dell'area Asia-Pacifico stanno aggiungendo oltre 100 miliardi di metri cubi di nuova capacità di rigassificazione e l'India prevede di aumentare il consumo di gas del 60% entro il 2030. Gli obiettivi nazionali di decarbonizzazione stanno accelerando il passaggio dal carbone al gas e stimolando contratti integrati che collegano direttamente la fornitura di GNL agli accordi di acquisto di energia. Questa stretta correlazione riduce il rischio di finanziamento, migliora la bancabilità dei progetti e rafforza la domanda a lungo termine per il mercato del gas naturale liquefatto.
Rapida diffusione del GNL come combustibile per bunker marittimi in seguito al limite di zolfo imposto dall'IMO-2020 in Europa
La flotta globale alimentata a GNL è cresciuta del 33% nel 2024, raggiungendo le 638 navi, e si prevede che supererà le 1,200 navi entro il 2028. [1] SEA-LNG, “2025 LNG Bunkering Infrastructure Update,” sea-lng.org Le compagnie di navigazione container rappresentano il 60% del tonnellaggio di portata lorda alimentato a GNL, guidando l'accelerazione del lancio delle infrastrutture di bunkeraggio in 198 porti. Il mercato del gas naturale liquefatto sta acquisendo ulteriore slancio dalle iniziative sul bio-GNL che estendono la conformità ai futuri regimi di controllo delle emissioni.
L'output di gas associato del bacino del Permiano sblocca gas di alimentazione a basso costo per i terminali di esportazione della costa del Golfo degli Stati Uniti
La produzione di gas del Permiano ha raggiunto i 25 miliardi di piedi cubi al giorno nel 2024, sostenendo i contratti di esportazione collegati all'Henry-Hub che attraggono acquirenti in cerca di diversificazione dei prezzi [2] US Energy Information Administration, “Short-Term Energy Outlook,” eia.gov . I gasdotti come il Matterhorn Express stanno alleviando i vincoli di trasporto, stabilizzando i costi del gas di alimentazione e rafforzando la competitività del mercato del gas naturale liquefatto.
La tecnologia GNL galleggiante sblocca i giacimenti di gas offshore bloccati in Africa
Progetti come Tortue FLNG hanno iniziato il servizio alla fine del 2024, dimostrando la capacità della liquefazione modulare di monetizzare rapidamente i giacimenti remoti. [3] Agenzia internazionale dell'energia, "Rapporto sul mercato del gas 2025", iea.org Capitale iniziale inferiore, tempi di realizzazione più rapidi e accesso agli acquirenti europei diversificano l'offerta e rafforzano il ruolo dell'Africa nel mercato del gas naturale liquefatto.
Analisi dell'impatto delle restrizioni
| moderazione | ( ) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Ritardi prolungati nel FID dovuti all'aumento dei costi EPC | -1.2% | Nord America, Australia | Medio termine (2-4 anni) |
| L'idrogeno rinnovabile riduce l'appetito di GNL a lungo termine | -0.8% | Nord-est asiatico | A lungo termine (≥ 4 anni) |
| Moratoria normativa sui nuovi permessi di esportazione | -0.6% | Nord America | A breve termine (≤ 2 anni) |
| Il rischio geopolitico aumenta i costi assicurativi | -0.4% | Medio Oriente e Africa, Europa, Asia-Pacifico | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Ritardi prolungati nel FID dovuti all'aumento dei costi EPC e ai colli di bottiglia nella fabbricazione dei moduli
Solo 14.8 MTPA di capacità hanno raggiunto il FID nel 2024, in forte calo a causa di aumenti dei costi del 20-30% e carenza di manodopera. La costruzione modulare sta guadagnando terreno nonostante l'aumento dei prezzi delle attrezzature, ma eventuali ritardi potrebbero creare un divario di fornitura nel 2027-2029, inducendo volatilità nel mercato del gas naturale liquefatto.
La competitività dell’idrogeno rinnovabile sta erodendo l’appetito per i contratti GNL a lungo termine nel Nord-Est asiatico
Le importazioni di GNL del Giappone sono diminuite del 20% dal 2018 e la Corea del Sud potrebbe ridurre gli acquisti in misura analoga entro la metà degli anni '2030, con il miglioramento dell'economia dell'idrogeno. Gli acquirenti accorciano i termini contrattuali, spingendo i venditori del mercato del gas naturale liquefatto a migliorare la flessibilità e le credenziali di sostenibilità.
Analisi del segmento
Per tipo di infrastruttura: gli impianti di liquefazione favoriscono l'espansione della capacità
Gli impianti di liquefazione hanno rappresentato il 42.60% dei ricavi del 2025, il più alto nel mercato del gas naturale liquefatto. L'aumento della capacità produttiva in Qatar, Stati Uniti e Australia sostiene un CAGR previsto dell'10.75% al 2031. I compressori elettrificati e la cattura del carbonio riducono le emissioni e rafforzano i vantaggi competitivi delle major integrate.
L'ecosistema del segmento comprende ora 904 navi metaniere, molte delle quali dotate di motori a basse emissioni di metano che riducono l'intensità dei gas serra. Le FSRU stanno accelerando la crescita delle importazioni, soprattutto in Europa, aggiungendo 77 milioni di tonnellate all'anno di capacità di rigassificazione dal 2021 e convalidando l'implementazione modulare per il mercato del GNL.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per applicazione d'uso finale: scoppia il rifornimento di carburante marittimo
Nel 2025, la produzione di energia elettrica ha mantenuto il 37.70% della domanda e si sta espandendo grazie a progetti integrati di conversione del GNL in energia elettrica in Asia. Queste infrastrutture consolidano terminali, impianti di stoccaggio e centrali elettriche, riducendo il rischio di credito e rafforzando la presenza del GNL sul mercato.
Il rifornimento di carburante per uso marittimo è destinato a raggiungere un CAGR del 13.55%, il più rapido tra le applicazioni. Il numero di flotte, le reti di rifornimento portuale e i progetti pilota di bio-GNL segnalano una crescita duratura, posizionando il trasporto marittimo come un contributore dinamico al mercato del gas naturale liquefatto.
Per scala: le soluzioni su piccola scala sbloccano nuovi segmenti
Gli impianti di grandi dimensioni (oltre 5 milioni di tonnellate all'anno) detenevano il 61.30% della capacità prevista per il 2025 e rimangono i più costosi. Progetti come il Louisiana LNG di Woodside, con una capacità di 16.5 milioni di tonnellate all'anno, saranno il punto di riferimento per la crescita futura delle esportazioni e integreranno le iniziative di cattura del carbonio nel settore del GNL.
Gli impianti di piccola taglia (inferiori a 1 MTPA) cresceranno del 14.4% annuo, incrementando le dimensioni del mercato del gas naturale liquefatto per un utilizzo decentralizzato in isole, siti minerari ed economie emergenti. I cicli di costruzione inferiori a 18 mesi consentono un rapido soddisfacimento della domanda e la monetizzazione dei giacimenti di gas.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per posizione: le soluzioni offshore accelerano l'accesso
Gli impianti onshore hanno fornito il 77.40% dei volumi del 2025 e continuano a beneficiare di condotte e sistemi di stoccaggio consolidati. I treni di processo modulari ed elettrificati stanno riducendo i tempi di costruzione e l'impronta di carbonio per il mercato del gas naturale liquefatto.
La capacità offshore, comprese le unità FLNG e FSRU, nel settore del GNL crescerà del 10.45% ogni anno. La loro agilità nell'aggirare le difficoltà di autorizzazione a terra e la rapidità di collegamento alle reti di gasdotti si integrano perfettamente con l'agenda di sicurezza europea e con lo sviluppo dei giacimenti remoti in Asia.
Analisi geografica
Il Medio Oriente e l'Africa detenevano il 27.60% del mercato nel 2025. L'espansione del North Field del Qatar da 77 MTPA a 126 MTPA entro il 2027 consolida la leadership regionale e migliora la flessibilità delle rotte tra Europa e Asia. Le nuove iniziative negli Emirati Arabi Uniti e in Mauritania aggiungono spessore, sebbene i costi assicurativi delle petroliere attraverso Hormuz rimangano una preoccupazione operativa per il mercato del gas naturale liquefatto.
Il mercato del GNL in Nord America si appresta a registrare una crescita annua composta (CAGR) del 10.25% fino al 2031, trainata dall'abbondanza di gas di scisto e dall'entrata in servizio, prevista nel 2025, di 13.3 milioni di tonnellate all'anno di impianti di esportazione. L'avvio del giacimento canadese di Kitimat e i contratti legati all'Henry-Hub amplificano l'interesse degli acquirenti, sebbene le temporanee interruzioni nelle procedure di autorizzazione moderino le prospettive di una decisione finale di investimento (FID) a metà decennio.
La regione Asia-Pacifico rimane il principale centro di importazione nel mercato del GNL, con la Cina che ha acquistato 78.64 milioni di tonnellate nel 2024. L'ingresso di nuovi importatori nelle Filippine e in Vietnam amplia la base clienti, mentre la distribuzione di GNL su piccola scala guadagna terreno per l'approvvigionamento degli arcipelaghi. La crescita delle energie rinnovabili e i progetti pilota sull'idrogeno in Giappone e Corea del Sud introducono un elemento di incertezza a lungo termine nei consumi regionali.
L'Europa ha ampliato la capacità di rigassificazione del 44% dal 2021, installando diverse unità di rigassificazione (FSRU) per sostituire i volumi dei gasdotti russi. I picchi stagionali della domanda sostengono i prezzi elevati e le imminenti normative UE sul metano intensificheranno il monitoraggio della catena di approvvigionamento nel mercato del gas naturale liquefatto.
Ottieni analisi su importanti mercati geografici
Scarica PDF
Panorama competitivo
L'offerta globale mostra una moderata concentrazione. Le principali società del settore GNL, come QatarEnergy, Shell, Cheniere Energy e TotalEnergies, utilizzano l'integrazione verticale e solide piattaforme di trading per consolidare la propria influenza. Shell ha scambiato 50 milioni di tonnellate nel 2024, pari al 17% dell'attività spot e a lungo termine. QatarEnergy prevede di commercializzare 40 milioni di tonnellate di carichi di terzi entro il 2030, estendendo la propria portata oltre la propria produzione.
Le iniziative per la riduzione delle emissioni di carbonio si stanno affermando come fattori di differenziazione nel mercato del GNL. ExxonMobil punta a catturare 30 milioni di tonnellate di CO₂ entro il 2030, mentre TotalEnergies destina fino a 18 miliardi di dollari all'anno a progetti a basse emissioni di carbonio. Strumenti di ottimizzazione digitale come Honeywell Forge hanno incrementato la produzione di Qatargas del 3.6% nel 2024, a dimostrazione del vantaggio operativo offerto dall'analisi dei dati.
Le strutture contrattuali sono in evoluzione. I volumi statunitensi indicizzati da Henry Hub offrono una diversificazione dei prezzi, sebbene l'inflazione dei costi EPC e i ritardi nelle autorizzazioni rappresentino una sfida per gli esportatori pre-FID. Il GNL su piccola scala, la logistica del bunkeraggio e la produzione di bio-GNL rimangono nicchie aperte in cui gli operatori specializzati possono entrare nel mercato del gas naturale liquefatto senza confrontarsi direttamente con i principali operatori integrati.
Leader del settore del gas naturale liquefatto (GNL)
QatarEnergy LNG (Qatargas)
shell plc
Chenière Energy Inc.
Energie Totali SE
Petronas
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Maggio 2025: QatarEnergy ha delineato i piani per commercializzare 30-40 milioni di tonnellate di GNL non proveniente dal Qatar entro il 2030, ampliando la sua presenza globale.
- Maggio 2025: il Dipartimento dei trasporti degli Stati Uniti ha inaugurato il Centro nazionale di eccellenza PHMSA per la sicurezza del GNL presso la McNeese State University.
- Aprile 2025: Woodside Energy ha approvato un progetto LNG in Louisiana da 16.5 MTPA e tre treni, con un investimento di capitale di 17.5 miliardi di USD.
- Aprile 2025: Mubadala Energy acquisisce una partecipazione nelle attività di gas e GNL statunitensi di Kimmeridge, segnalando l'interesse degli investimenti mediorientali nelle esportazioni nordamericane.
Ambito e metodologia
LNG sta per gas naturale liquefatto, che è un liquido trasparente, incolore e non tossico formato dal raffreddamento del gas naturale a -162 gradi Celsius, a quel punto si condensa in uno stato liquido. Il processo di liquefazione riduce di 600 volte il volume del gas naturale, rendendone più facile ed economico il trasporto e lo stoccaggio. L'infrastruttura GNL si riferisce alle strutture, alle attrezzature e ai sistemi necessari per produrre, trasportare, immagazzinare e distribuire gas naturale liquefatto (GNL) dalla fonte agli utenti finali.
Il mercato del GNL è segmentato per infrastrutture di GNL (impianti di liquefazione del GNL, impianti di rigassificazione del GNL e spedizione di GNL), commercio di GNL e geografia (Nord America, Europa, Asia-Pacifico, Sud America, Medio Oriente e Africa). Il rapporto offre le dimensioni del mercato e le previsioni per il mercato del GNL in termini di entrate (miliardi di dollari) per tutti i segmenti di cui sopra.
Per tipo di infrastruttura
| Impianti di liquefazione del GNL [Liquefazione onshore, GNL galleggiante (FLNG), di media scala (1-5 mtpa) e di piccola scala (<1 mtpa)] |
| Impianti di rigassificazione del GNL [Terminali di importazione onshore e unità galleggianti di stoccaggio e rigassificazione (FSRU)] |
| Flotta di trasporto GNL [Navi metaniere per contenimento (muschio e membrana), dimensioni della nave (Q-Max, Q-Flex e Standard), navi per il rifornimento di GNL] |
Per applicazione d'uso finale
| Produzione di energia |
| Industriale e manifatturiero |
| Residenziale e Commerciale |
| Trasporti (rifornimento marittimo, trasporto pesante su strada e su rotaia) |
Per scala
| Su larga scala (oltre 5 mtpa) |
| Scala media (da 1 a 5 mtpa) |
| Su piccola scala (inferiore a 1 mtpa) |
Per località
| a terra |
| Offshore (FLNG e FSRU) |
Per geografia
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Spagna | |
| Paesi nordici | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Paesi ASEAN | |
| Australia | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Colombia | |
| Resto del Sud America | |
| Medio Oriente & Africa | Emirati Arabi Uniti |
| Arabia Saudita | |
| Qatar | |
| Sud Africa | |
| Egitto | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di infrastruttura | Impianti di liquefazione del GNL [Liquefazione onshore, GNL galleggiante (FLNG), di media scala (1-5 mtpa) e di piccola scala (<1 mtpa)] | |
| Impianti di rigassificazione del GNL [Terminali di importazione onshore e unità galleggianti di stoccaggio e rigassificazione (FSRU)] | ||
| Flotta di trasporto GNL [Navi metaniere per contenimento (muschio e membrana), dimensioni della nave (Q-Max, Q-Flex e Standard), navi per il rifornimento di GNL] | ||
| Per applicazione d'uso finale | Produzione di energia | |
| Industriale e manifatturiero | ||
| Residenziale e Commerciale | ||
| Trasporti (rifornimento marittimo, trasporto pesante su strada e su rotaia) | ||
| Per scala | Su larga scala (oltre 5 mtpa) | |
| Scala media (da 1 a 5 mtpa) | ||
| Su piccola scala (inferiore a 1 mtpa) | ||
| Per località | a terra | |
| Offshore (FLNG e FSRU) | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Spagna | ||
| Paesi nordici | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Paesi ASEAN | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Colombia | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Emirati Arabi Uniti | |
| Arabia Saudita | ||
| Qatar | ||
| Sud Africa | ||
| Egitto | ||
| Resto del Medio Oriente e dell'Africa | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è l'attuale dimensione del mercato del gas naturale liquefatto?
La capacità produttiva globale di GNL era pari a 511 MTPA nel 2025 e si stima che raggiungerà le 553.16 MTPA nel 2026, riflettendo un CAGR dell'8.25% verso le 822.68 MTPA entro il 2031.
Quale regione detiene la quota di mercato più grande del gas naturale liquefatto?
Il Medio Oriente e l'Africa hanno rappresentato circa il 27.60% del fatturato globale del 2025, grazie anche all'espansione di North Field da parte del Qatar.
Quale segmento applicativo sta crescendo più rapidamente nel mercato del gas naturale liquefatto?
Si prevede che il rifornimento di carburante marittimo aumenterà a un CAGR del 13.55% nel periodo 2026-2031, man mano che le compagnie di navigazione passeranno al GNL per rispettare i limiti imposti ai livelli di zolfo.
In che modo le pressioni sui costi EPC influenzano la nuova fornitura di GNL?
L'inflazione dell'EPC e i ritardi nella fabbricazione dei moduli hanno ridotto le approvazioni FID a 14.8 MTPA nel 2024, rischiando di creare un divario nell'offerta nel periodo 2027-2029.
Quale ruolo avrà il GNL galleggiante nella futura crescita dell'offerta?
L'FLNG libera il gas intrappolato offshore, consente un'implementazione più rapida rispetto agli impianti onshore e si prevede che sosterrà un CAGR del 10.45% nella capacità offshore fino al 2031.
Lo sviluppo dell'idrogeno rinnovabile rappresenta una minaccia per l'industria del gas naturale liquefatto?
Il miglioramento dell'economia dell'idrogeno in Giappone e Corea del Sud sta riducendo la durata dei contratti GNL, esercitando una modesta pressione al ribasso sulla domanda a lungo termine ma aumentando i premi per i carichi flessibili e a basse emissioni di carbonio.


