

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
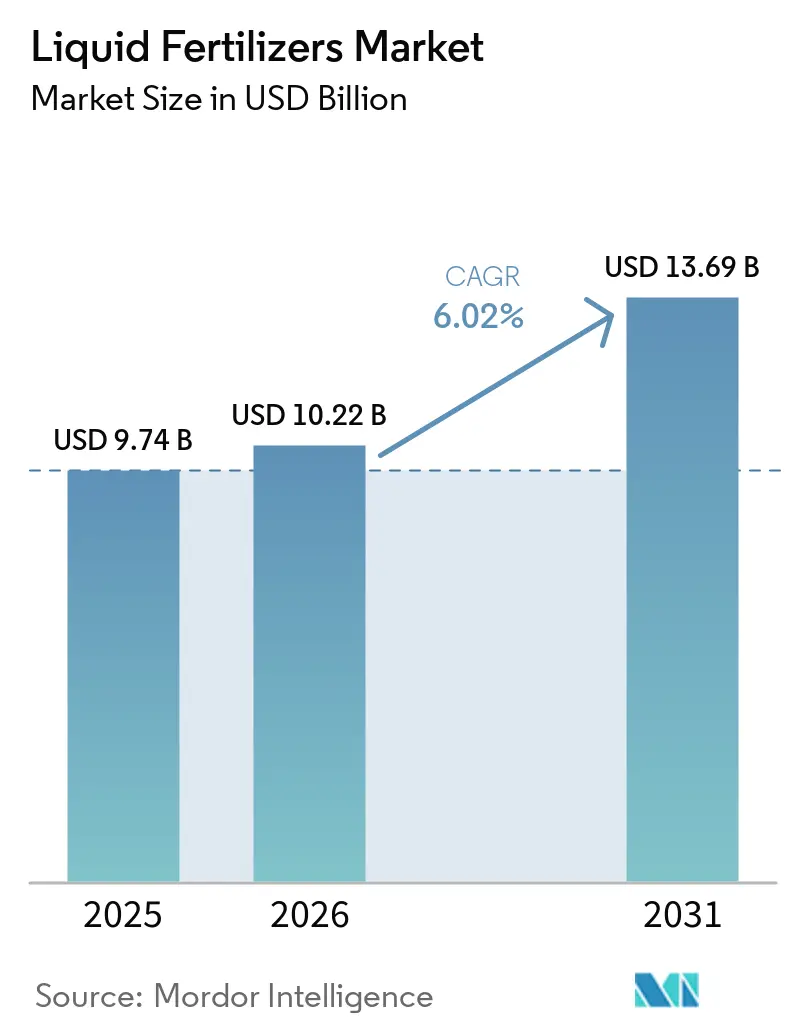
| Dimensione del mercato (2026) | 10.22 miliardo di dollari |
| Dimensione del mercato (2031) | 13.69 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 6.02% CAGR |
| Mercato in più rapida crescita | Medio Oriente |
| Il mercato più grande | Asia-Pacifico |
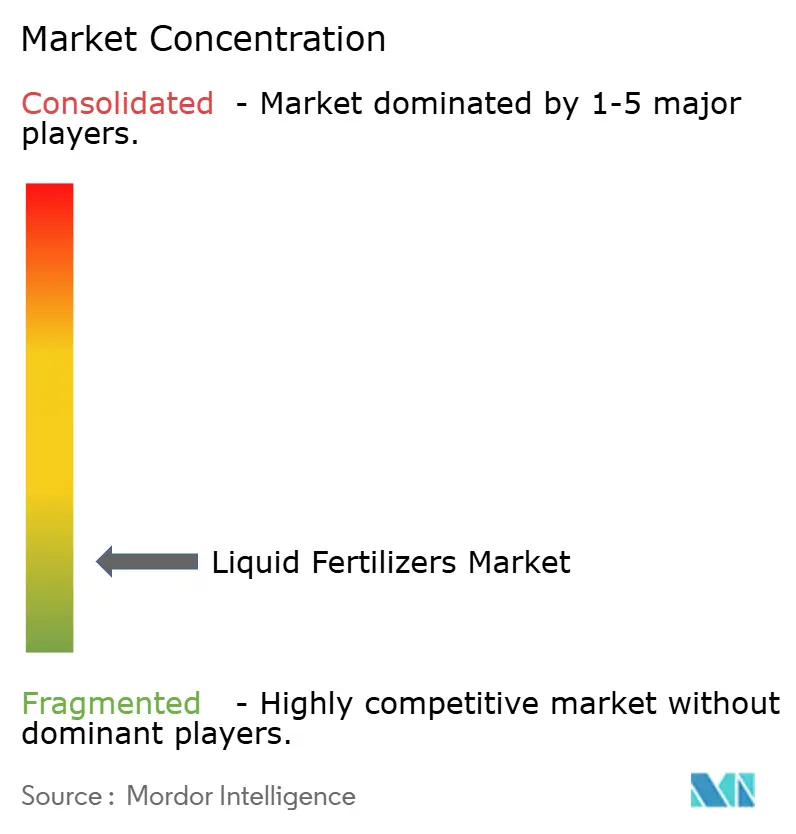
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei fertilizzanti liquidi di Mordor Intelligence
Il mercato dei fertilizzanti liquidi aveva un valore di 9.74 miliardi di dollari nel 2025 e si prevede che crescerà da 10.22 miliardi di dollari nel 2026 a 13.69 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 6.02% nel periodo di previsione dal 2026 al 2031. L'irrigazione di precisione, l'elettrolisi dell'ammoniaca ecocompatibile e i programmi di sovvenzione governativa stanno introducendo le formulazioni solubili nelle pratiche agricole di uso comune, in particolare nell'area Asia-Pacifico e nelle zone dell'Africa soggette a stress idrico. I fertilizzanti liquidi azotati hanno mantenuto la loro posizione dominante nel 2025 perché le soluzioni di urea e nitrato di ammonio si adattano alla fenologia delle colture cerealicole, mentre le miscele di micronutrienti sono in forte crescita poiché i piccoli agricoltori si trovano ad affrontare carenze croniche di zinco e boro. Le unità di miscelazione in tempo reale abilitate all'IoT e le piattaforme fogliari basate su droni stanno riducendo gli sprechi di prodotto e aumentando il ritorno sull'investimento sia per le colture in campo aperto che per gli operatori orticoli. Al contempo, il crescente controllo sugli agenti chelanti per le sostanze perfluoroalchiliche e polifluoroalchiliche (PFAS) e l'onere finanziario della logistica resistente alla corrosione frenano un'adozione diffusa, lasciando la redditività in un delicato equilibrio fino al 2031.
Punti chiave del rapporto
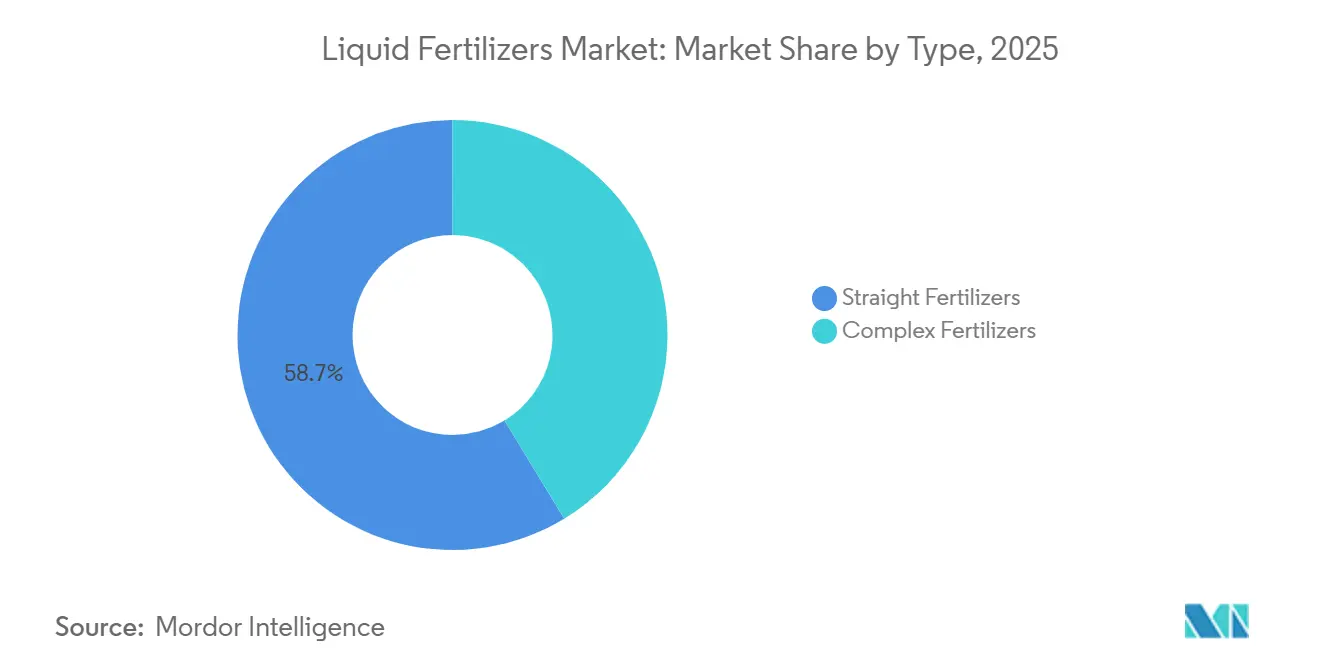
- Per tipologia, i fertilizzanti semplici hanno rappresentato la quota di mercato maggiore, pari al 58.7% nel 2025, mentre si prevede che i fertilizzanti complessi cresceranno al tasso di crescita annuo composto (CAGR) più rapido, pari al 7.7% dal 2026 al 2031.
- Per modalità di applicazione, la fertirrigazione ha rappresentato la quota maggiore, pari al 62.6% nel 2025, e si prevede che registrerà anche il tasso di crescita annuo composto (CAGR) più rapido, pari al 7.3%, dal 2026 al 2031.
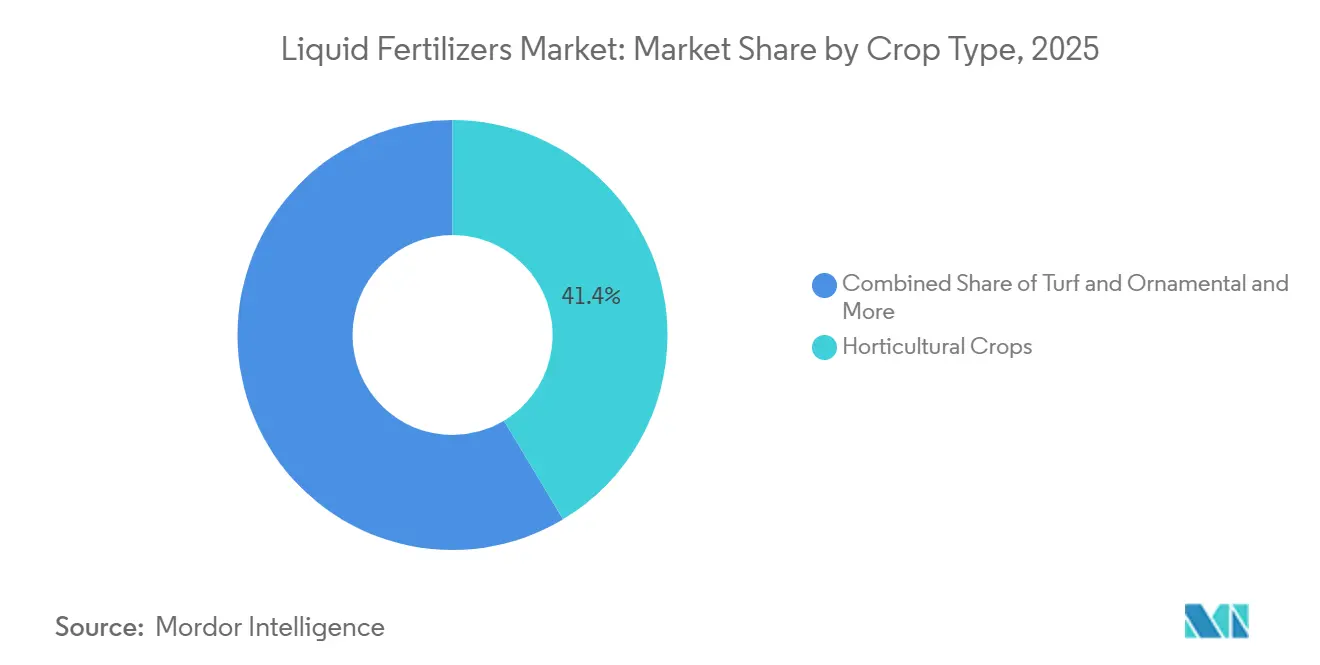
- Per tipologia di coltura, le colture orticole hanno rappresentato la quota maggiore, pari al 41.4% nel 2025, mentre si prevede che il mercato dei fertilizzanti liquidi per tappeti erbosi e piante ornamentali crescerà al tasso di crescita annuo composto (CAGR) più rapido, pari al 7.9%, dal 2026 al 2031.
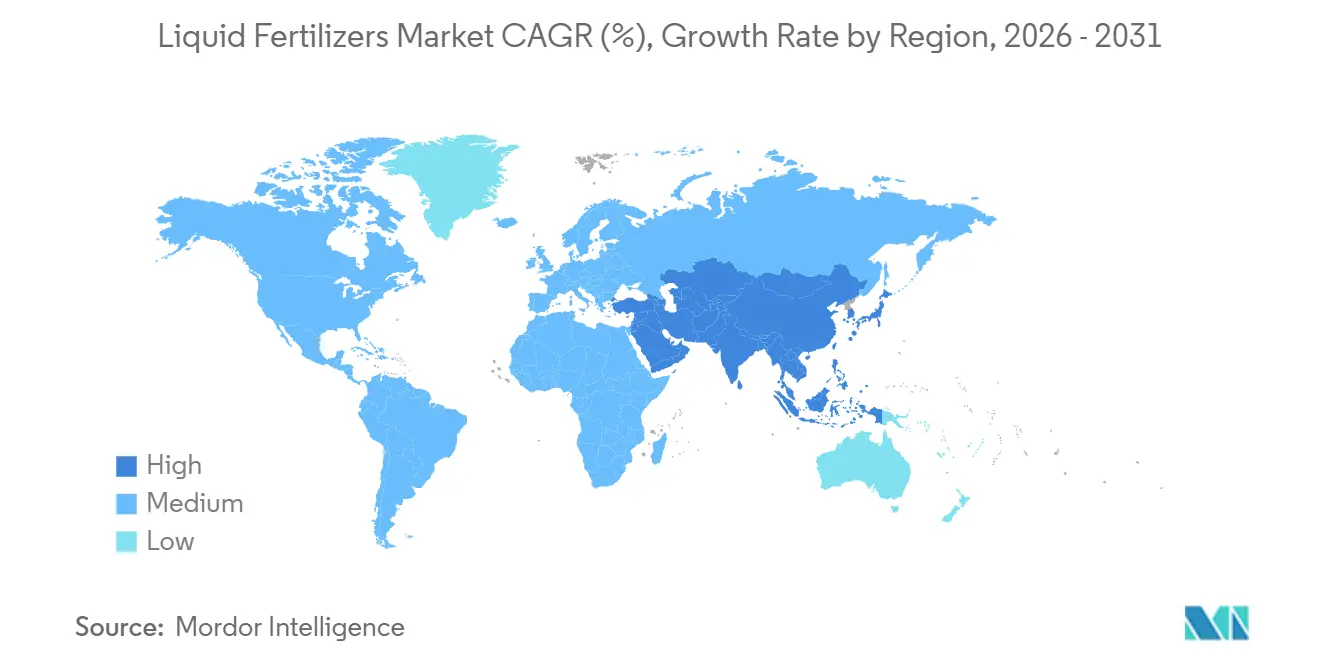
- Dal punto di vista geografico, l'Asia-Pacifico ha rappresentato la quota maggiore, pari al 39.9% nel 2025, mentre si prevede che il Medio Oriente crescerà al ritmo più sostenuto, con un CAGR dell'8.1% dal 2026 al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei fertilizzanti liquidi
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| L'adozione dell'irrigazione di precisione accelera l'assorbimento dei liquidi | + 1.8% | Nucleo dell'Asia-Pacifico, espansione del Medio Oriente, dell'Africa e del Sud America | Medio termine (2-4 anni) |
| Rapido passaggio a programmi di nutrizione equilibrata delle colture | + 1.3% | Globale, concentrato in Nord America, Europa e Asia-Pacifico | Medio termine (2-4 anni) |
| Sussidi governativi a favore delle soluzioni di fertirrigazione | + 1.5% | India, Bangladesh, Vietnam, Nigeria, Kenya e mercati selezionati del Sud America | A breve termine (≤ 2 anni) |
| Piattaforme di fertilizzazione micro-spray basate su droni | + 0.9% | Progetti pilota per le zone di piccoli proprietari terrieri nell'Asia-Pacifico, nell'Africa emergente e nel Sud America | A lungo termine (≥ 4 anni) |
| Sistemi di miscelazione IoT in azienda agricola per consentire miscele just-in-time | + 1.1% | Operazioni avanzate in Nord America, Europa e Asia-Pacifico | Medio termine (2-4 anni) |
| Elettrolisi dei nitrati da ammoniaca: riduzione dei costi di produzione | + 0.6% | Adozione globale e precoce in Europa | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Comprendi le tendenze chiave che modellano questo mercato
Scarica PDF
L'adozione dell'irrigazione di precisione accelera l'assorbimento dei liquidi
La scarsità d'acqua sta spingendo la diffusione di sistemi di irrigazione a goccia e a microirrigazione, e le linee di fertirrigazione, abbinate a liquidi solubili, riducono lo spreco di nutrienti fino al 30% rispetto alla distribuzione di fertilizzanti granulari. L'ampio utilizzo di sistemi di irrigazione a goccia e a microirrigazione allinea l'erogazione di acqua e nutrienti, consentendo agli agricoltori di passare dalla concimazione granulare di copertura alla fertirrigazione in linea. Questo approccio riduce il deflusso superficiale e la lisciviazione. Il Programma di espansione della produzione di fertilizzanti del Dipartimento dell'Agricoltura degli Stati Uniti (FPEP) del 2024 ha stanziato 500 milioni di dollari per aumentare la capacità, a diretto vantaggio degli utenti dell'irrigazione di precisione. Ciò riflette il riconoscimento pubblico dei miglioramenti del 15-30% nell'efficienza d'uso dei nutrienti ottenuti con i fertilizzanti liquidi [1] Fonte: Dipartimento dell'Agricoltura degli Stati Uniti, "Requisiti per la domanda di sovvenzione del Programma di espansione della produzione di fertilizzanti (FPEP)", usda.gov . I liquidi si dissolvono istantaneamente, eliminando l'intasamento degli emettitori che compromette la solubilità dei granuli nelle linee strette.
Rapido passaggio a programmi di nutrizione equilibrata delle colture
Il modello di gestione sostenibile delle 4R enfatizza la fonte, la dose, il momento e il posizionamento corretti, e i fertilizzanti liquidi multi-nutrienti forniscono miscele bilanciate in un'unica applicazione. Gli esperti di divulgazione agricola negli Stati Uniti e in Francia raccomandano ora applicazioni frazionate di azoto, fosforo e micronutrienti legate alle fasi di crescita delle colture, aumentando l'efficienza di assorbimento. Gli agricoltori che si trovano ad affrontare curve di resa stagnanti con programmi a base di un singolo nutriente vedono nei fertilizzanti liquidi bilanciati la prossima leva per ottenere incrementi di rendimento. Gli agronomi osservano inoltre che le applicazioni liquide riducono l'acidificazione del suolo rispetto all'uso ripetuto di granuli di urea, preservando così la produttività del campo a lungo termine. Il mercato dei fertilizzanti liquidi ne trae vantaggio perché le miscele riformulate generano margini di profitto più elevati, soddisfacendo al contempo i parametri di sostenibilità richiesti dai marchi alimentari a valle.
Sussidi governativi a favore delle soluzioni di fertirrigazione
Il programma indiano Pradhan Mantri Krishi Sinchayee Yojana ha aumentato i rimborsi per i kit di irrigazione a goccia nel 2025 e ha incluso buoni per fertilizzanti liquidi del valore di 5,000 rupie (60 dollari) per ettaro, riducendo così i tempi di ammortamento a meno di 18 mesi. Bangladesh e Vietnam hanno seguito l'esempio con programmi incentrati sul riso, mentre Nigeria e Kenya coprono fino al 50% del costo dei sistemi di fertirrigazione per i piccoli agricoltori. Queste politiche orientano l'economia verso il mercato dei fertilizzanti liquidi, soppiantando le importazioni di fertilizzanti granulari da produttori affermati. Questo slancio continuerà fino al 2027, poiché i governi cercheranno di garantire la sicurezza alimentare in un contesto di precipitazioni irregolari.
Piattaforme di fertilizzazione micro-spray basate su droni
I servizi commerciali con droni, introdotti in Cina, India e Brasile nel 2025, applicano microdosi di micronutrienti liquidi a livello della chioma, correggendo le carenze in pochi giorni. Le mappe a dosaggio variabile generate da immagini multispettrali riducono le sovrapposizioni, preservando i costosi oligoelementi chelati. La tecnologia è particolarmente indicata per appezzamenti frammentati, irraggiungibili dagli irroratori a trattore, una barriera comune nei paesaggi dei piccoli agricoltori. Le autorizzazioni normative per i droni agricoli sono state ampliate in Asia-Pacifico e Sud America nel 2024, risolvendo i colli di bottiglia in materia di sicurezza. Con l'avanzare della durata della batteria, del carico utile e del software di volo autonomo, l'irrorazione con droni passerà dall'orticoltura di alto valore alle colture a filari tradizionali entro il 2031.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevate perdite per volatilizzazione e lisciviazione nei climi caldi | -1.2% | Asia-Pacifico tropicale, Africa subsahariana e Sud America umido | A breve termine (≤ 2 anni) |
| Costi delle infrastrutture per lo stoccaggio e la movimentazione di materiali corrosivi | -0.9% | Globale, acuto nelle economie emergenti prive di logistica specializzata | Medio termine (2-4 anni) |
| Analisi della contaminazione da sostanze perfluoroalchiliche e polifluoroalchiliche (PFAS) su alcuni agenti chelanti | -0.7% | Nord America, Europa e ricaduta normativa sull'area Asia-Pacifico | Medio termine (2-4 anni) |
| Norme più severe sul peso dei container stanno facendo aumentare i costi del trasporto merci. | -0.6% | Nord America, Europa e mercati selezionati dell'Asia-Pacifico | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevate perdite per volatilizzazione e lisciviazione nei climi caldi
L'azoto solubile subisce un rapido rilascio di gas ammoniaca al di sopra dei 30 °C e le piogge monsoniche dilavano il nitrato non fissato al di sotto delle zone radicali entro poche ore. Prove in Vietnam e Ghana hanno mostrato un'efficienza di utilizzo dell'azoto inferiore del 15-25% rispetto ai siti temperati [2] Fonte: Organizzazione delle Nazioni Unite per l'alimentazione e l'agricoltura, "Gestione delle risorse idriche per i quattro migliori 2024-25", fao.org . Gli agricoltori rispondono limitando l'uso di liquidi alle serre o all'orticoltura protetta, limitando così la crescita del volume. Gli additivi inibitori riducono le perdite ma aggiungono 50-80 USD per tonnellata metrica, riducendo il divario di costo con i granuli rivestiti. A meno che gli inibitori di origine biologica non diventino più economici, l'adozione sarà lenta nelle regioni calde e umide.
Norme più severe sul peso dei container stanno facendo aumentare i costi del trasporto merci.
Mentre i limiti di peso federali sono rimasti invariati nel 2025, l'introduzione del VARIANCE Act nel giugno 2025 ha previsto una tolleranza del 10% sul peso per asse per le autocisterne per il trasporto di merci sfuse, al fine di migliorare l'efficienza del carico utile. Contemporaneamente, la posizione dell'UE del dicembre 2025 sulla Direttiva Pesi e Dimensioni mirava ad aumentare le tolleranze di peso totali per i camion a zero emissioni a 44 tonnellate metriche per compensare il peso dei pesanti sistemi di batterie [3] Fonte: Consiglio europeo, “Il Consiglio definisce la posizione sui pesi e le dimensioni massimi per i veicoli stradali”, consilium.europa.eu . La riduzione dei litri per viaggio aumenta il costo per tonnellata-chilometro, esercitando pressione sui margini già ristretti dei distributori. Sebbene il trasporto ferroviario offra un'alternativa, la disponibilità limitata di vagoni dedicati in acciaio inossidabile crea problemi di programmazione. Alcuni fornitori stanno passando a centri di miscelazione regionali vicino alle aree agricole, il che aumenta la necessità di ulteriore stoccaggio locale. Senza investimenti in risorse logistiche specializzate, è probabile che i prezzi alla consegna rimangano elevati.
Analisi del segmento
Per tipologia: i fertilizzanti semplici guidano il fatturato, i fertilizzanti complessi guadagnano terreno.
Nel 2025, i fertilizzanti liquidi puri rappresentavano la quota maggiore del mercato, pari al 58.7%. Il loro predominio è attribuito al loro ampio utilizzo nei programmi di fertilizzazione a dosaggio variabile, che consentono agli agricoltori di affrontare specifiche carenze nutrizionali con maggiore precisione attraverso applicazioni individuali di nutrienti. I fertilizzanti liquidi azotati rimangono una componente chiave della domanda di prodotti puri, in particolare nei sistemi di produzione cerealicola. Inoltre, la possibilità di miscelazione in azienda ne aumenta la flessibilità operativa in diversi ambienti colturali.
Si prevede che i fertilizzanti complessi registreranno il tasso di crescita annuo composto (CAGR) più elevato, pari al 7.7%, dal 2026 al 2031. Le formulazioni multi-nutrienti sono sempre più utilizzate nei sistemi di frutticoltura, orticoltura e colture specializzate, dove una singola applicazione fornisce una nutrizione bilanciata. Il continuo sviluppo di miscele di nutrienti chelati e speciali ne sta promuovendo l'adozione nell'agricoltura ad alto valore aggiunto. Inoltre, i progressi nella tecnologia di formulazione ne stanno migliorando la compatibilità con i moderni sistemi di fertirrigazione e di gestione di precisione dei nutrienti.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per modalità di applicazione: la fertirrigazione guida l'adozione e la crescita
Nel 2025, la fertirrigazione ha rappresentato la quota maggiore, pari al 62.6%, e si prevede che registrerà il tasso di crescita annuo composto (CAGR) più elevato, pari al 7.3%, dal 2026 al 2031. Questo metodo combina irrigazione e apporto di nutrienti, riducendo la manodopera in campo e il consumo di gasolio, migliorando al contempo l'efficienza d'uso dei nutrienti. Molti sistemi di irrigazione a goccia sono ora dotati di iniettori Venturi preinstallati, semplificando l'adozione di fertilizzanti liquidi per i nuovi impianti. Inoltre, i produttori di apparecchiature stanno integrando sempre più sonde di umidità, sensori di conducibilità elettrica e flussimetri con i controllori digitali, consentendo il dosaggio automatizzato dei nutrienti in base ai dati dei sensori. L'integrazione di questi sistemi con piattaforme cloud permette agli agronomi di gestire vaste aree da remoto, aumentando ulteriormente l'attrattiva dei programmi di gestione dei nutrienti basati sulla fertirrigazione.
L'applicazione fogliare rimane un metodo importante per affrontare le carenze nutritive di metà stagione che possono compromettere la resa e la qualità delle colture. Applicando i nutrienti direttamente sulle foglie, questo metodo aggira le limitazioni della zona radicale ed è ampiamente utilizzato nella produzione di frutta e verdura e nei sistemi di coltivazione protetta. Esempi come la fascia agrumata brasiliana e le coltivazioni di pomodori in serra in Cina evidenziano l'efficacia dei programmi di nutrizione fogliare nel contrastare carenze come la clorosi ferrica. Tuttavia, l'adozione varia a seconda della morfologia della coltura, poiché fattori come le foglie polverose del mais o la superficie cerosa del cavolo possono ostacolare l'assorbimento dei nutrienti. Le formulazioni pure dominano il mercato dei prodotti fogliari grazie al loro minor rischio di fitotossicità, sebbene i progressi nelle tecnologie di rivestimento a rilascio controllato possano migliorarne la sicurezza e le prestazioni in futuro.
Per tipologia di coltura: le colture orticole dominano il consumo, mentre il tappeto erboso e le piante ornamentali registrano un'accelerazione.
Nel 2025, le colture orticole rappresentavano la quota maggiore, pari al 41.4%. Questo predominio è dovuto alle esigenze di gestione intensiva dei nutrienti per ortaggi, frutti di bosco, frutta da frutteto e altre colture di alto valore coltivate in serra, con conseguenti maggiori spese per fertilizzanti per ettaro. L'adozione di miscele liquide di micronutrienti e biostimolanti è in aumento, poiché questi prodotti migliorano la qualità, le dimensioni, il colore e la conservabilità delle colture. Nei Paesi Bassi, i coltivatori di pomodori in idroponica ricircolano sempre più spesso le soluzioni nutritive per migliorare l'efficienza delle risorse, mentre i sistemi di coltivazione indoor in Giappone e negli Stati Uniti utilizzano il dosaggio automatizzato di nutrienti liquidi per consentire la produzione durante tutto l'anno.
Si prevede che il settore dei tappeti erbosi e delle colture ornamentali registrerà il tasso di crescita annuo composto (CAGR) più elevato, pari al 7.9%, dal 2026 al 2031. Questa crescita è trainata dalla ristrutturazione dei campi da golf, dai progetti di paesaggistica, dagli impianti sportivi e dalle iniziative di inverdimento urbano, che richiedono una gestione costante dei nutrienti e il rispetto degli standard estetici. Il settore sta adottando sempre più formulazioni di fertilizzanti liquidi di alta qualità che migliorano la qualità del tappeto erboso riducendo al minimo le perdite di nutrienti. Le colture da campo continuano a rappresentare una quota significativa della domanda di fertilizzanti liquidi, grazie alla coltivazione su larga scala di mais, grano e riso nelle principali regioni agricole.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
Mercato dei fertilizzanti liquidi nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico ha rappresentato la quota maggiore, pari al 39.9%, grazie all'aumento dei sussidi per l'irrigazione a goccia in India e alla spinta della Cina verso l'agricoltura di precisione. Giappone e Corea del Sud utilizzano soluzioni nutritive a ricircolo nella produzione di ortaggi in serra per rispettare le rigide normative sugli scarichi. La fascia cerealicola estensiva australiana sta sperimentando mappe di irrigazione a tasso variabile generate da scansioni di conducibilità, con l'obiettivo di ridurre le differenze di resa all'interno dei campi. Bangladesh, Pakistan e Vietnam sono in ritardo in termini di penetrazione assoluta, ma i campi dimostrativi nell'ambito dei programmi di divulgazione statali stanno riducendo le lacune di conoscenza tra i coltivatori di riso e ortaggi.
Mercato dei fertilizzanti liquidi in Medio Oriente
Si prevede che il Medio Oriente registrerà il tasso di crescita annuo composto (CAGR) più elevato, pari all'8.1%, dal 2026 al 2031, trainato dalla crescente adozione della fertirrigazione, dell'agricoltura a basso consumo idrico e della coltivazione protetta in ambienti aridi. L'Arabia Saudita e gli Emirati Arabi Uniti stanno espandendo la coltivazione in ambiente controllato di ortaggi e altre colture di alto valore, aumentando così la domanda di fertilizzanti liquidi applicati con precisione. Gli avanzati sistemi di fertirrigazione e le pratiche di gestione dei nutrienti di Israele favoriscono un uso efficiente dei fertilizzanti in condizioni di scarsità idrica. Anche la coltivazione in serra e fuori suolo nei paesi del Golfo sta incoraggiando l'uso di formulazioni di nutrienti liquidi solubili. Si prevede che i crescenti investimenti in programmi di sicurezza alimentare e tecnologie agricole sosterranno ulteriormente l'adozione di queste tecnologie a livello regionale.
Mercato dei fertilizzanti liquidi in Europa e nelle Americhe
In Nord America ed Europa, l'attenzione si sta concentrando sull'ammodernamento delle superfici agricole esistenti con sistemi di dosaggio ottimizzati dall'IoT, piuttosto che sull'espansione delle aree coltivate. Negli Stati Uniti, i coltivatori di mais e soia utilizzano immagini aeree in tempo reale per calibrare le applicazioni di azoto liquido a metà stagione, riducendo l'uso eccessivo che potrebbe superare i limiti imposti dalle normative statali sui nutrienti. In Europa, la Direttiva Nitrati stimola la domanda di fertilizzanti liquidi di precisione conformi al limite di 170 kg N/ha, con una notevole adozione in paesi come i Paesi Bassi e la Danimarca. I mercati dell'Europa orientale si trovano ad affrontare delle difficoltà a causa della frammentazione delle aziende agricole e delle limitate infrastrutture di fertirrigazione. Ciononostante, le tasse sul carbonio alle frontiere dell'Unione Europea potrebbero offrire opportunità di finanziamento per migliorare l'efficienza. Il Sud America sta registrando una crescita significativa, trainata dalle pratiche di fertirrigazione della canna da zucchero in Brasile e dalle esportazioni di frutta specializzata dell'Argentina.
Ottieni analisi su importanti mercati geografici
Scarica PDF
Panorama competitivo
Il mercato dei fertilizzanti liquidi rimane altamente frammentato, con i cinque principali operatori che detengono una quota significativa, tra cui Yara International ASA, Sociedad Química y Minera de Chile SA, Indian Farmers Fertiliser Cooperative Limited (IFFCO), Grupa Azoty SA e Nortox SA nel 2025. Yara International integra la sua piattaforma proprietaria N-Sensor con i gradi di UAN liquido, offrendo un modello di abbonamento in bundle che combina analisi e prodotti. Sociedad Química y Minera de Chile SA utilizza la salamoia di nitrato cilena per sviluppare prodotti fogliari a base di nitrato di potassio specificamente progettati per frutteti di bacche e avocado. Tessenderlo Kerley ha ampliato la sua presenza regionale attraverso l'acquisizione di Tiger-Sul Products e dei marchi Metam di Eastman, integrando liquidi arricchiti di zolfo in un portafoglio completo di prodotti nutrizionali.
Le tendenze strategiche indicano uno spostamento verso una concorrenza basata su piattaforme, in cui le aziende combinano prodotti fertilizzanti liquidi con servizi applicativi, supporto agronomico e strumenti digitali di gestione agricola per offrire un valore differenziato. Stanno emergendo opportunità nei sistemi di miscelazione in azienda che consentono la personalizzazione dei nutrienti in tempo reale, consentendo agli agricoltori di adattare le applicazioni nutrizionali alle specifiche esigenze delle colture e alle condizioni del terreno, ottimizzando così le rese e riducendo gli sprechi. Inoltre, l'integrazione di analisi avanzate e tecnologie di agricoltura di precisione all'interno di queste piattaforme sta ulteriormente stimolando l'adozione di tali sistemi, poiché forniscono informazioni fruibili per un migliore processo decisionale e una migliore gestione delle risorse.
Tra i nuovi attori dirompenti figurano le aziende tecnologiche che sviluppano sistemi elettrochimici per la produzione di ammoniaca, i quali hanno il potenziale di ridurre i costi di produzione dei fertilizzanti azotati liquidi, migliorando al contempo la sostenibilità ambientale. Ad esempio, il consorzio FertigHy sta progettando impianti per la produzione di fertilizzanti azotati a basse emissioni di carbonio in Europa. Le dinamiche competitive favoriscono le aziende che integrano le capacità di conformità normativa con l'innovazione tecnologica, soprattutto considerando l'impatto crescente delle sostanze perfluoroalchiliche e polifluoroalchiliche (PFAS) sulle formulazioni degli agenti chelanti e le normative sui trasporti che influenzano l'economia della distribuzione.
Leader del settore dei fertilizzanti liquidi
Yara International ASA
Sociedad Química y Minera de Chile SA
Indian Farmers Fertilizer Cooperative Limited (IFFCO)
Gruppo Azoty SA
Nortox SA
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Maggio 2025: Liquiadubos ha inaugurato il suo nuovo impianto di fertilizzanti liquidi a Ferreira do Alentejo, in Portogallo. L'impianto produrrà fertilizzanti liquidi a base di NPK progettati per supportare le colture di olivo e mandorle. L'azienda prevede di investire in modo significativo nella sostenibilità ambientale, riducendo al contempo la dipendenza dalle importazioni. L'impianto fornirà al mercato portoghese fertilizzanti di produzione locale.
- Novembre 2024: Tessenderlo Kerley International ha inaugurato un impianto di fertilizzanti liquidi presso il sito Chemelot di Geleen, nei Paesi Bassi. L'impianto è progettato per incrementare la produzione di fertilizzanti liquidi a base di zolfo e tiosolfato di ammonio (Thio-Sul), in particolare quelli adatti all'agricoltura di precisione e alle colture ad alto valore.
- Marzo 2024: EuroChem Group ha inaugurato un complesso per la produzione di fertilizzanti fosfatici a Serra do Salitre, Minas Gerais, Brasile. L'impianto, sviluppato con un investimento di quasi 1 miliardo di dollari, ha una capacità annua di circa un milione di tonnellate di fertilizzanti avanzati a base di fosfati, comprese le formulazioni liquide. Questo progetto rafforza la capacità di EuroChem di soddisfare la crescente domanda di fertilizzanti liquidi e speciali di alta qualità in Sud America.
Ambito del rapporto sul mercato globale dei fertilizzanti liquidi
Il fertilizzante liquido è un nutriente per piante ricco di sostanze nutritive, solubile in acqua o concentrato in forma liquida, applicato direttamente al terreno o alle foglie per un rapido assorbimento. Fornisce nutrienti essenziali come azoto, fosforo e potassio (NPK), insieme a micronutrienti, offrendo risultati più rapidi, un'applicazione più semplice tramite irrorazione o sistemi di irrigazione e un dosaggio più preciso rispetto ai fertilizzanti granulari. Il rapporto sul mercato dei fertilizzanti liquidi è segmentato per tipologia (fertilizzanti complessi e fertilizzanti puri), per modalità di applicazione (fertirrigazione e applicazione fogliare), per tipo di coltura (colture da campo, colture orticole, tappeti erbosi e piante ornamentali) e per area geografica (Asia-Pacifico, Europa, Nord America, Sud America, Medio Oriente e Africa). Le previsioni di mercato sono fornite in termini di valore (USD) e volume (tonnellate metriche).
Tipo
| Fertilizzanti complessi | ||
| Fertilizzanti diretti | Per Nutriente | Micronutrienti |
| Azotato | ||
| fosfatico | ||
| Potassico | ||
| Macronutrienti secondari | ||
Modalità applicazione
| fertirrigazione |
| Fogliare |
Tipo di raccolto
| Campi coltivati |
| Colture orticole |
| Tappeti erbosi e ornamentali |
Presenza sul territorio
| Asia-Pacifico | Australia |
| Bangladesh | |
| Cina | |
| India | |
| Indonesia | |
| Giappone | |
| Pakistan | |
| Philippines | |
| Tailandia | |
| Vietnam | |
| Resto dell'Asia-Pacifico | |
| Europa | Francia |
| Germania | |
| Italia | |
| Olanda | |
| Russia | |
| Spagna | |
| Ucraina | |
| Regno Unito | |
| Resto d'Europa | |
| Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | |
| Turchia | |
| Resto del Medio Oriente | |
| Nord America | Canada |
| Messico | |
| Stati Uniti | |
| Resto del Nord America | |
| Sud America | Brasile |
| Resto del Sud America | |
| Africa | Sud Africa |
| Nigeria | |
| Resto d'Africa |
| Tipo | Fertilizzanti complessi | ||
| Fertilizzanti diretti | Per Nutriente | Micronutrienti | |
| Azotato | |||
| fosfatico | |||
| Potassico | |||
| Macronutrienti secondari | |||
| Modalità applicazione | fertirrigazione | ||
| Fogliare | |||
| Tipo di raccolto | Campi coltivati | ||
| Colture orticole | |||
| Tappeti erbosi e ornamentali | |||
| Presenza sul territorio | Asia-Pacifico | Australia | |
| Bangladesh | |||
| Cina | |||
| India | |||
| Indonesia | |||
| Giappone | |||
| Pakistan | |||
| Philippines | |||
| Tailandia | |||
| Vietnam | |||
| Resto dell'Asia-Pacifico | |||
| Europa | Francia | ||
| Germania | |||
| Italia | |||
| Olanda | |||
| Russia | |||
| Spagna | |||
| Ucraina | |||
| Regno Unito | |||
| Resto d'Europa | |||
| Medio Oriente | Arabia Saudita | ||
| Emirati Arabi Uniti | |||
| Turchia | |||
| Resto del Medio Oriente | |||
| Nord America | Canada | ||
| Messico | |||
| Stati Uniti | |||
| Resto del Nord America | |||
| Sud America | Brasile | ||
| Resto del Sud America | |||
| Africa | Sud Africa | ||
| Nigeria | |||
| Resto d'Africa | |||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Definizione del mercato
- LIVELLO DI STIMA DI MERCATO - Le stime di mercato per vari tipi di fertilizzanti sono state effettuate a livello di prodotto e non a livello di nutrienti.
- TIPI DI NUTRIENTI COPERTI - Nutrienti primari: N, P e K, Macronutrienti secondari: Ca, Mg e S, Micronumenti: Zn, Mn, Cu, Fe, Mo, B e altri
- TASSO MEDIO DI APPLICAZIONE DEI NUTRIENTI - Si riferisce al volume medio di nutrienti consumati per ettaro di terreno agricolo in ciascun paese.
- TIPI DI COLTURA COPERTI - Colture in pieno campo: cereali, legumi, semi oleosi e colture da fibra Orticoltura: frutta, verdura, colture di piantagioni e spezie, erba erbosa e piante ornamentali
| Parola chiave | Definizione |
|---|---|
| Fertilizzante | Sostanza chimica applicata alle colture per garantire i fabbisogni nutrizionali, disponibile in varie forme come granulati, polveri, liquide, idrosolubili, ecc. |
| Fertilizzante speciale | Utilizzato per una maggiore efficienza e disponibilità di nutrienti applicati attraverso il suolo, fogliare e fertirrigazione. Include CRF, SRF, fertilizzanti liquidi e fertilizzanti idrosolubili. |
| Fertilizzanti a rilascio controllato (CRF) | Rivestito con materiali come polimeri, polimeri-zolfo e altri materiali come resine per garantire la disponibilità di nutrienti al raccolto per il suo intero ciclo di vita. |
| Concimi a lenta cessione (SRF) | Rivestito con materiali come zolfo, neem, ecc., per garantire la disponibilità di nutrienti al raccolto per un periodo più lungo. |
| Fertilizzanti fogliari | Sono costituiti da fertilizzanti liquidi e idrosolubili applicati tramite applicazione fogliare. |
| Fertilizzanti idrosolubili | Disponibile in varie forme tra cui liquido, polvere, ecc., utilizzato in modalità fogliare e fertirrigazione per l'applicazione di fertilizzanti. |
| fertirrigazione | Fertilizzanti applicati attraverso diversi sistemi di irrigazione come irrigazione a goccia, microirrigazione, irrigazione a pioggia, ecc. |
| Ammoniaca anidra | Utilizzato come fertilizzante, iniettato direttamente nel terreno, disponibile in forma liquida gassosa. |
| Super fosfato singolo (SSP) | Fertilizzante fosforoso contenente solo fosforo con contenuto inferiore o uguale al 35%. |
| Triplo superfosfato (TSP) | Fertilizzante fosforoso contenente solo fosforo superiore al 35%. |
| Fertilizzanti ad efficienza migliorata | Fertilizzanti rivestiti o trattati con strati aggiuntivi di vari ingredienti per renderlo più efficiente rispetto ad altri fertilizzanti. |
| Fertilizzante convenzionale | Fertilizzanti applicati alle colture attraverso metodi tradizionali tra cui lo spargimento, la disposizione delle file, l'aratura, il posizionamento del terreno, ecc. |
| Micronutrienti chelati | Fertilizzanti micronutrienti rivestiti con agenti chelanti come EDTA, EDDHA, DTPA, HEDTA, ecc. |
| Fertilizzanti liquidi | Disponibile in forma liquida, utilizzato principalmente per l'applicazione di fertilizzanti alle colture tramite fogliare e fertirrigazione. |
Hai bisogno di maggiori dettagli sulla definizione del mercato?
Fai una domanda
Metodologia della ricerca
Mordor Intelligence segue una metodologia in quattro fasi in tutti i nostri rapporti.
- Passaggio 1: IDENTIFICARE LE VARIABILI CHIAVE: Al fine di costruire una solida metodologia di previsione, le variabili e i fattori identificati nella Fase 1 vengono testati rispetto ai numeri storici di mercato disponibili. Attraverso un processo iterativo vengono impostate le variabili necessarie per la previsione di mercato e sulla base di tali variabili viene costruito il modello.
- Step-2: Costruisci un modello di mercato: Le stime delle dimensioni del mercato per gli anni previsti sono in termini nominali. L'inflazione non fa parte del prezzo e il prezzo medio di vendita (ASP) viene mantenuto costante per tutto il periodo di previsione per ciascun paese.
- Passaggio 3: convalida e finalizzazione: In questa importante fase, tutti i numeri di mercato, le variabili e le chiamate degli analisti vengono convalidati attraverso una vasta rete di esperti di ricerca primari del mercato studiato. Gli intervistati vengono selezionati tra livelli e funzioni per generare un quadro olistico del mercato studiato.
- Fase 4: Risultati della ricerca: Report sindacati, incarichi di consulenza personalizzati, database e piattaforme di abbonamento

Ottieni maggiori dettagli sulla metodologia di ricerca
Scarica PDF




