

Dimensioni e quota del mercato delle etichette
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
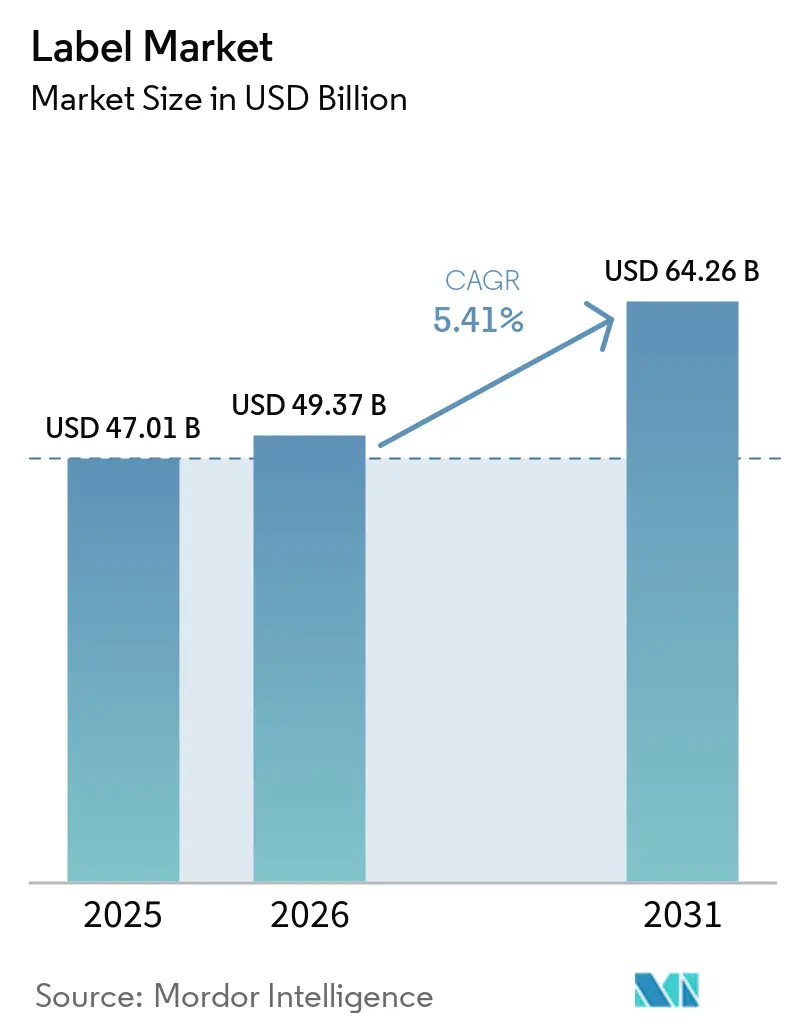
| Dimensione del mercato (2026) | 49.37 miliardo di dollari |
| Dimensione del mercato (2031) | 64.26 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.41% CAGR |
| Mercato in più rapida crescita | Medio Oriente & Africa |
| Il mercato più grande | Asia Pacifico |
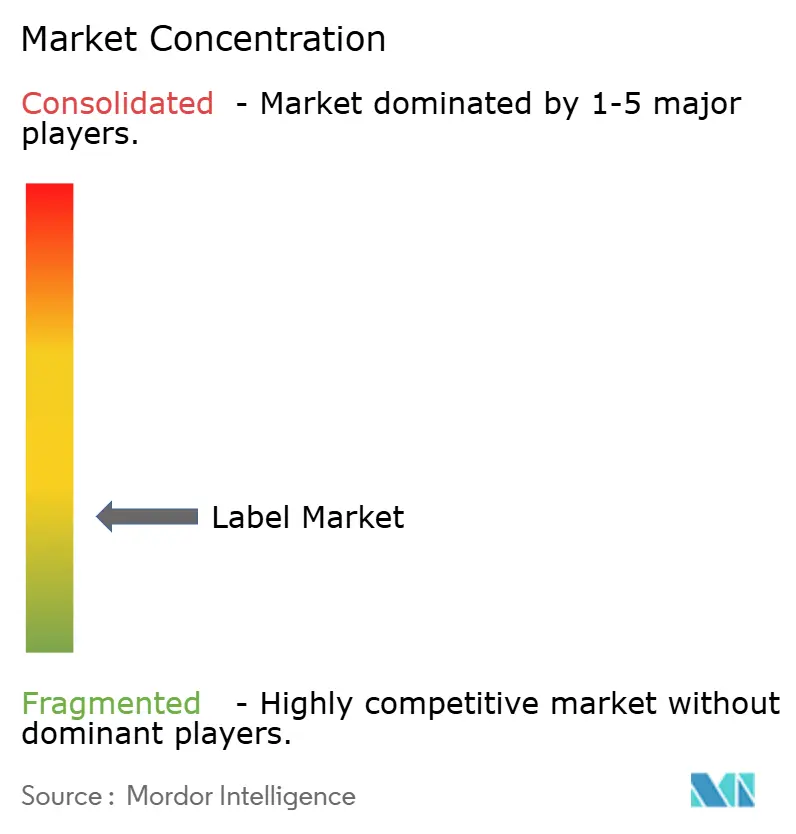
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato delle etichette di Mordor Intelligence
Si prevede che il mercato delle etichette aumenterà da 47.01 miliardi di dollari nel 2025 a 49.37 miliardi di dollari nel 2026 e raggiungerà i 64.26 miliardi di dollari entro il 2031, con un CAGR del 5.41% nel periodo 2026-2031. Una solida logistica per l'e-commerce, normative più severe sulla sostenibilità e la rapida implementazione di formati di imballaggio intelligenti e connessi stanno rafforzando questa costante espansione. I marchi di bevande e cosmetici si stanno orientando verso le sleeve termoretraibili full-body che rimuovono l'imballaggio secondario, mentre i formati autoadesivi senza liner attraggono i rivenditori che si trovano ad affrontare obblighi di riduzione dei rifiuti in discarica. La sostituzione dei materiali sta accelerando, poiché i proprietari dei marchi si stanno orientando verso frontali in polietilene tereftalato riciclato (rPET) compatibili con i cicli bottle-to-bottle. Allo stesso tempo, i trasformatori stanno investendo in macchine da stampa digitali a getto d'inchiostro ad alta velocità che combinano la capacità di gestire dati variabili con tempi di consegna più brevi, un prerequisito per la serializzazione e il lancio di prodotti in edizione limitata. Prevale un'intensità competitiva moderata perché le economie di scala nella formulazione degli adesivi e nelle flotte di macchine da stampa digitali consentono ai maggiori attori di assicurarsi contratti globali pluriennali.
Punti chiave del rapporto
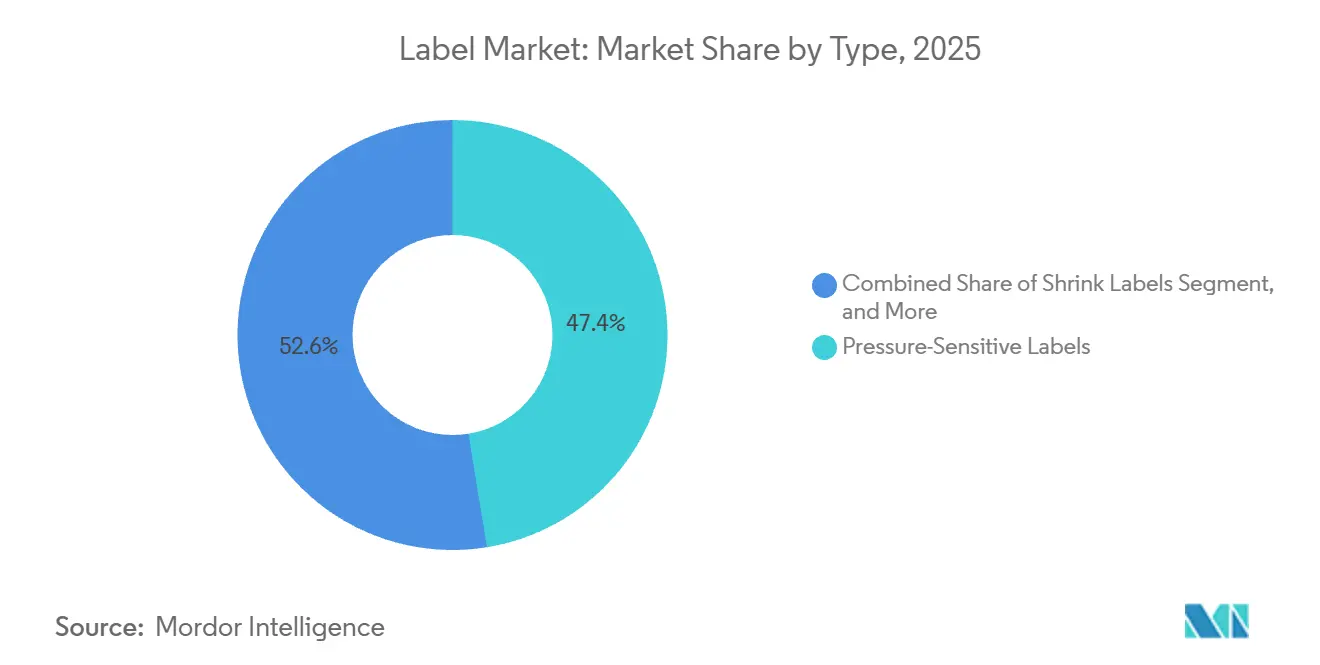
- Per tipologia, le etichette autoadesive hanno dominato il mercato delle etichette con una quota del 47.44% nel 2025, mentre si prevede che le etichette termoretraibili cresceranno a un CAGR del 6.25% entro il 2031.
- In base al materiale, nel 2025 il polipropilene rappresentava il 36.77% del mercato delle etichette e si prevede che il polietilene tereftalato crescerà a un CAGR del 6.72% tra il 2026 e il 2031.
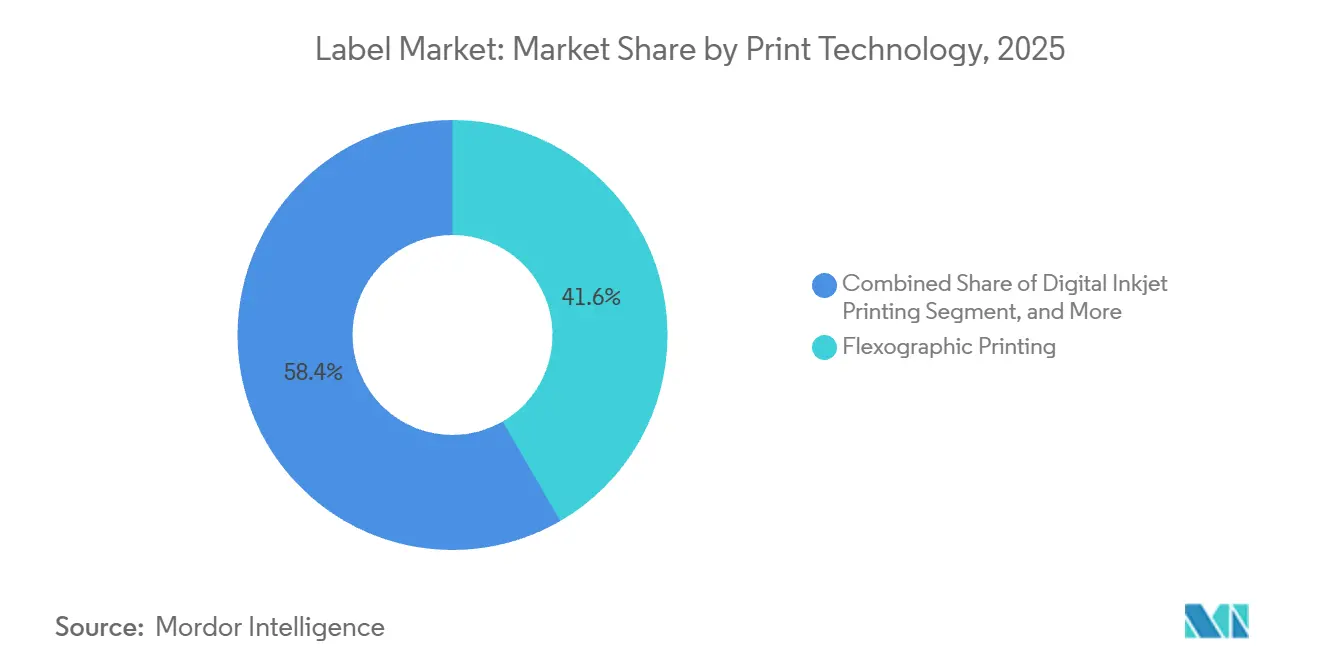
- Per quanto riguarda la tecnologia di stampa, la flessografia ha conquistato il 41.63% della quota di mercato nel 2025, mentre il getto d'inchiostro digitale sta avanzando a un CAGR del 6.91% entro il 2031.
- In base al settore di utilizzo finale, nel 2025 le applicazioni alimentari detenevano il 34.76% della quota di mercato, mentre i settori della cosmetica e della cura della persona stanno registrando un CAGR del 7.32% nel periodo 2026-2031.
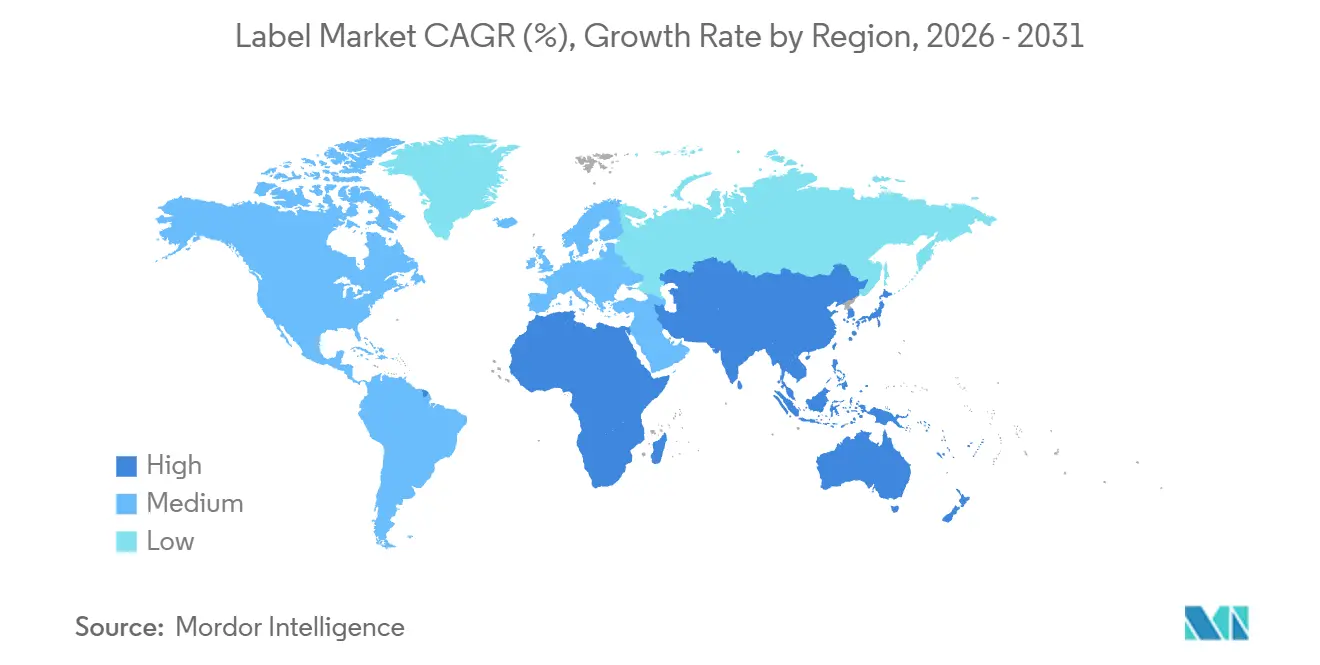
- In termini geografici, l'Asia-Pacifico deteneva il 40.14% della quota di mercato nel 2025, mentre Medio Oriente e Africa sono destinati a registrare il CAGR più rapido, pari al 7.11%, entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale delle etichette
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Il boom dell'e-commerce spinge le etichette di spedizione con dati variabili | + 1.2% | Globale, con concentrazione nei corridoi urbani del Nord America, Europa e Asia-Pacifico | A breve termine (≤ 2 anni) |
| Normative sulla sostenibilità che accelerano i formati senza rivestimento e riciclabili | + 1.5% | Europa e Nord America, con ripercussioni anche sull'Asia-Pacifico e sul Medio Oriente | Medio termine (2-4 anni) |
| Imballaggi intelligenti e connessi: nuove fonti di reddito | + 1.0% | Adozione globale e anticipata in Nord America, Europa e Giappone | Medio termine (2-4 anni) |
| Domanda di imballaggi di alta qualità conformi alle normative nel settore alimentare e delle bevande | + 0.9% | L’influenza normativa globale è più forte in Nord America, Europa e India | A lungo termine (≥ 4 anni) |
| I requisiti di sicurezza delle batterie dei veicoli elettrici stimolano l'uso di etichette autoadesive con specifiche elevate | + 0.4% | Nord America, Europa, Cina, Corea del Sud | Medio termine (2-4 anni) |
| I piloti di bottiglie senza etichetta dell'ASEAN catalizzano la stampa diretta sul contenitore | + 0.3% | Il nucleo dell'ASEAN, il pilota si riversa in Europa e Sud America | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Il boom dell'e-commerce spinge le etichette di spedizione con dati variabili
I volumi globali di pacchi hanno superato i 21 miliardi di unità nel 2024 e ogni scatola necessita ancora di almeno un identificatore scansionabile. I converter stanno rispondendo con stampanti a getto d'inchiostro digitali ad alta velocità che stampano codici a barre univoci a oltre 100 metri al minuto, consentendo l'evasione degli ordini in giornata per i rivenditori al dettaglio con offerte flash. La logistica della catena del freddo farmaceutica aggiunge complessità perché le etichette con gli indicatori di temperatura devono riportare anche i codici di lotto e scadenza richiesti dal Drug Supply Chain Security Act statunitense. I pacchi transfrontalieri che entrano nell'Unione Europea devono esporre codici QR collegati ai passaporti digitali dei prodotti introdotti dal Regolamento sugli imballaggi e i rifiuti di imballaggio nel 2025. I converter privi di capacità digitale rischiano di condividere le perdite a favore di concorrenti agili già scalabili per tirature brevi e dati variabili.
Normative sulla sostenibilità che accelerano i formati senza rivestimento e riciclabili
L'Unione Europea ora richiede che tutti gli imballaggi siano riciclabili entro il 2030 e impone l'utilizzo del 30% di rPET nelle bottiglie entro lo stesso anno. Queste norme spingono gli operatori del mercato delle etichette ad adottare adesivi lavabili e strutture senza liner che rimuovono i liner di rilascio rivestiti in silicone. La rete RafCycle di UPM Raflatac, recentemente espansa in Polonia e Thailandia, recupera circa 10.000 tonnellate metriche di rifiuti di liner all'anno. [1] UPM Raflatac, “RafCycle – Label Waste Recycling,” upmraflatac.com Programmi simili stanno emergendo in Nord America con l'introduzione di leggi sulla responsabilità estesa del produttore in California e Oregon. I proprietari dei marchi devono anche affrontare i divieti sui PFAS nelle etichette a contatto con gli alimenti, il che spinge i trasformatori a investire in rivestimenti senza fluoro certificati secondo la norma ISO 14021.
Imballaggi intelligenti e connessi: nuove fonti di reddito
I tag NFC e RFID integrati trasformano un'etichetta statica in un supporto dati che autentica i prodotti, semplifica l'inventario e coinvolge gli acquirenti. Avery Dennison ha rivelato una crescita a doppia cifra per la sua linea di etichette intelligenti nel corso del 2025, citando l'implementazione dell'RFID nell'abbigliamento e nei beni di lusso. Il Food Safety Modernization Act (FSMA) statunitense ora obbliga gli alimenti ad alto rischio a includere codici di lotto di tracciabilità e molti confezionatori codificano queste informazioni in etichette abilitate per QR che si collegano ai registri blockchain. [2] US Food and Drug Administration, “FSMA Final Rule: Additional Traceability Records,” fda.gov I sistemi di deposito-restituzione in Germania e Norvegia rimborsano i consumatori in base alle scansioni del codice a barre, un modello che dovrebbe migrare in altri stati dell'UE entro il 2027. Con l'espansione del passaporto digitale del prodotto al packaging, le etichette conterranno metriche ambientali e di riparabilità richieste durante la rivendita e il riciclo.
Domanda di imballaggi di alta qualità conformi alle normative nel settore alimentare e delle bevande
I governi di tutto il mondo stanno inasprendo le normative sulla parte anteriore della confezione. L'etichetta nutrizionale statunitense rivista ha ampliato lo spazio per le informazioni sugli zuccheri aggiunti, mentre l'India ha introdotto avvertenze codificate a colori per sale, zucchero e grassi. I marchi di bevande rispondono con termoretraibili a 360 gradi che combinano una grafica premium con spazio per le dichiarazioni normative. Fuji Seal International ha registrato un aumento dell'8% nelle installazioni di termoretraibili nel 2024, poiché i birrifici artigianali e gli imbottigliatori di acqua funzionale cercano di aumentare l'impatto a scaffale. I codici di tracciabilità che resistono alla refrigerazione e alla pastorizzazione sono ormai diffusi, spingendo i trasformatori a sviluppare adesivi acrilici in emulsione che mantengono l'aderenza a 4 °C. I liquori di lusso aggiungono lamine goffrate e vernici tattili, aumentando ulteriormente il prezzo medio unitario dell'etichetta.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Volatilità dei costi delle materie prime in pellicole e adesivi | -0.8% | Globale, acuto nelle regioni dipendenti dai prodotti petrolchimici importati | A breve termine (≤ 2 anni) |
| Passaggio alle buste stand-up e alla stampa diretta su oggetto | -0.6% | Adozione globale e accelerata in Nord America, Europa e Asia-Pacifico | Medio termine (2-4 anni) |
| Infrastruttura globale limitata per il riciclaggio dei rifiuti di linea | -0.3% | Globalmente, le lacune infrastrutturali sono più gravi in Asia-Pacifico, Medio Oriente e Africa | A lungo termine (≥ 4 anni) |
| Nuove normative sulle bottiglie senza etichetta riducono la domanda di etichette avvolgenti | -0.2% | ASEAN, Europa, programmi pilota in Sud America | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Volatilità dei costi delle materie prime in pellicole e adesivi
Nel 2025, il prezzo del film di polipropilene è stato scambiato tra 1.200 e 1.600 dollari USA per tonnellata metrica, a causa delle oscillazioni del prezzo del petrolio greggio e delle interruzioni di fornitura negli hub petrolchimici dell'Asia-Pacifico che hanno destabilizzato i trasformatori. [3] ICIS, "Polypropylene Weekly Price Update", icis.com I prezzi delle resine adesive per emulsioni acriliche sono aumentati del 12% su base annua, erodendo i margini EBITDA che si attestano in media solo tra l'8% e il 12% per i trasformatori di medie dimensioni. I contratti a prezzo fisso con le multinazionali dei beni di consumo limitano il trasferimento dei costi, costringendo i trasformatori a negoziare accordi di fornitura pluriennali o a investire in tecnologie senza solventi che riducono il consumo di resina. La resina PET riciclata ha subito una volatilità simile, a causa della scarsità di scaglie di bottiglie nell'ambito del mandato europeo del 30% di rPET. I trasformatori più piccoli, privi di integrazione verticale nell'estrusione del film, sono i più esposti a questi shock di input.
Passaggio alle buste stand-up e alla stampa diretta su oggetto
Le buste flessibili hanno raggiunto il 18% del volume globale di imballaggi alimentari nel 2025, eliminando o eliminando le etichette separate per molti snack e concentrati liquidi. Anche i sistemi a getto d'inchiostro direct-to-bottle di Xeikon e HP Indigo minacciano la domanda di wrap-around, come dimostrato dal progetto pilota senza etichette di Coca-Cola in Europa nel 2024. PepsiCo pianifica ora sperimentazioni in Nord America entro il 2027, a dimostrazione del fatto che le principali categorie di bevande stanno valutando i vantaggi in termini di costi e sostenibilità derivanti dalla stampa diretta sui contenitori. Gli etichettifici rispondono con film ultrasottili e formati senza liner che riducono il peso del materiale, ma la tendenza alla sostituzione persiste, poiché i marchi valutano l'efficienza del packaging rispetto ai flussi di lavoro di etichettatura consolidati.
Analisi del segmento
Per tipo: le maniche termoretraibili guadagnano terreno poiché i marchi preferiscono la grafica a figura intera
Si prevede che le etichette termoretraibili cresceranno a un CAGR del 6.25% fino al 2031, superando il mercato complessivo delle etichette. La loro popolarità deriva dalla decorazione a 360 gradi che unisce branding, testo normativo e prove di manomissione in un'unica etichetta. I formati autoadesivi detenevano ancora il 47.44% della quota di mercato delle etichette nel 2025 grazie alla versatilità su più substrati e alle elevate velocità di applicazione che superano le 500 unità al minuto. Le etichette avvolgenti rimangono diffuse nelle bevande gassate più diffuse, ma stanno subendo la sostituzione pilota con soluzioni di incisione laser o stampa diretta. Le etichette in-mold aumentano l'efficienza di processo nelle vaschette per latticini e nei contenitori per gelato integrando la decorazione durante lo stampaggio a soffiaggio, riducendo così un'intera fase a valle. Categorie più piccole, come quelle applicate con colla e quelle termoadesive, sopravvivono laddove la scelta del materiale è dettata dal prestigio delle bottiglie di vetro o dalla durevolezza industriale. Le etichette termoretraibili continueranno a crescere perché i film PET-G e PP a bassa densità ora si separano in modo pulito negli impianti di riciclo, rispondendo alle problematiche di circolarità.
I trasformatori continueranno a dare priorità alle etichette autoadesive per i prodotti farmaceutici, la logistica e i fusti chimici, poiché le rigorose esigenze di lavaggio e di dati variabili sono in linea con la struttura modulare di quel formato. Tuttavia, le larghezze maggiori dei rotoli di shrink sleeve e le attrezzature di aggraffatura automatizzate hanno ridotto i costi unitari, incoraggiando i marchi di bevande a migrare verso SKU che tradizionalmente utilizzavano film wrap-around. Nella fascia alta, le etichette multistrato a trasferimento termico con dettagli metallici stanno difendendo la quota di mercato nei liquori artigianali che apprezzano la differenziazione tattile. Nel complesso, il segmento dei tipi rimane uno studio di compromessi specifici per applicazione in cui prestazioni, riciclabilità e impatto sullo scaffale controbilanciano i costi.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per materiale: il PET guida la spinta verso il contenuto riciclato
Si prevede che le vendite di film in PET cresceranno a un CAGR del 6.72% fino al 2031, poiché gli impegni dei proprietari di marchi e le quote normative stimolano la domanda di materiali frontali compatibili con rPET. Il polipropilene rappresentava il 36.77% della quota di mercato nel 2025 grazie alla sua bassa densità e trasparenza, che supportano sia le sleeve termoretraibili che le etichette in-mold, offrendo risparmi sui costi di trasporto e qualità ottica. La carta mantiene la sua rilevanza nei mercati finali di vini premium e birre artigianali, dove i materiali testurizzati e certificati FSC evocano autenticità. Il polietilene rimane indispensabile per alimenti surgelati e bottiglie comprimibili grazie alla sua flessibilità a temperature inferiori allo zero. Altri polimeri, come PVC e PLA, hanno applicazioni di nicchia: il PVC persiste nelle confezioni multiple di bevande nonostante le sfide del fine vita, mentre i film in PLA soddisfano le aspirazioni degli imballaggi compostabili dove è disponibile il compostaggio industriale.
Il Regolamento europeo sugli imballaggi e sui rifiuti di imballaggio, che impone il 30% di rPET nelle bottiglie entro il 2030, spinge i trasformatori ad assicurarsi materie prime tramite contratti di fornitura di scaglie per bottiglie. UPM Raflatac e Avery Dennison hanno ampliato la capacità produttiva di film rPET nel 2024-2025, a dimostrazione della fiducia nella durabilità della domanda. I progressi nelle strutture monomateriale in polipropilene, che allineano il frontale, l'adesivo e il laminato all'interno delle famiglie di PP, affrontano la circolarità senza separazione dei materiali. Al contrario, l'aspetto piatto della carta riflette la vulnerabilità all'umidità, eppure i produttori di alcolici di alta qualità continuano a richiedere frontali a base di cellulosa, impreziositi da stampa a caldo e vernici tattili per un aspetto gradevole a scaffale.
Tecnologia di stampa: il getto d'inchiostro digitale cattura l'ondata di dati variabili
Si prevede che la stampa digitale a getto d'inchiostro registrerà un CAGR del 6.91% fino al 2031, poiché la serializzazione, la personalizzazione e la vendita al dettaglio omnicanale stanno rimodellando il mercato delle etichette. La flessografia, con una quota di mercato del 41.63% nel 2025, prospera su tirature superiori a 10,000 metri lineari grazie ai rapidi cambi di lastra e alle larghezze di banda ampie. L'offset mantiene una quota selezionata nei cosmetici di lusso e nel vino, dove le linee sottili e gli inchiostri metallici giustificano costi di avviamento più elevati, mentre la rotocalcografia è in calo perché l'incisione su cilindro è lenta e costosa. La serigrafia resiste per le etichette per batterie di livello industriale e per le decalcomanie resistenti per esterni che richiedono un'intensa stesura dell'inchiostro.
L'adozione delle macchine da stampa digitali HP Indigo e Xeikon, che ora superano i 100 metri al minuto per alcuni SKU, consente ai converter di offrire tempi di consegna inferiori alle 24 ore, un punto di forza per i lanci di bevande artigianali e le promozioni stagionali. Le linee farmaceutiche, che contano oltre 15,000 unità a livello globale, integrano moduli digitali per applicare i codici DataMatrix a livello di unità, in conformità con i requisiti degli Stati Uniti e dell'UE. La flessografia continuerà a essere la tecnologia di punta per i beni di largo consumo di base ad alto volume, ma la quota del digitale aumenterà ogni anno perché i proprietari dei marchi attribuiscono maggiore importanza alla proliferazione degli SKU e alla personalizzazione in fase avanzata rispetto al risparmio marginale sui costi unitari.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per settore di utilizzo finale: i cosmetici guidano l'adozione di etichette premium
Si prevede che le etichette per cosmetici e prodotti per la cura della persona registreranno un CAGR del 7.32% fino al 2031, rafforzando la premiumizzazione nei settori della cura della pelle, delle fragranze e dei capelli. I marchi del lusso richiedono pellicole olografiche, rivestimenti soft-touch e tag NFC che autenticano le ricariche e premiano la fedeltà tramite un tocco sullo smartphone. Il settore alimentare ha rappresentato il 34.76% della quota di mercato nel 2025, poiché l'etichettatura obbligatoria di informazioni nutrizionali e allergeni sul fronte della confezione ha aumentato la superficie. I trasformatori di bevande forniscono termoretraibili a tutto corpo a birrifici artigianali, produttori di bevande energetiche e marchi di acque aromatizzate che puntano su una grafica accattivante per competere per gli acquisti d'impulso.
Healthcare and pharmaceutical labels remain governed by strict serialization and tamper-evidence rules, prompting investments in cold-chain compatible adhesives and thermal-indicator inks. Chemical drums, lithium-ion batteries, and industrial machinery rely on polyester facestocks for durable etichette industriali that withstand solvents, abrasion, and temperatures above 150 °C. Logistics, automotive, and electronics demand high-temperature barcodes and UL-recognized safety markings. Within cosmetics, refillable packages from L’Oréal and Estée Lauder require removable, residue-free labels, opening space for repositionable adhesive platforms that allow container reuse.
Analisi geografica
L'area Asia-Pacifico ha mantenuto una quota di mercato del 40.14% nel 2025, consolidando il suo ruolo di polo produttivo per i beni di consumo globali. La rete di consegna pacchi cinese ha superato i 130 miliardi di spedizioni nel 2024, ciascuna delle quali prevede un'etichetta logistica a dati variabili. Le esportazioni farmaceutiche dell'India verso gli Stati Uniti richiedono etichette serializzate conformi al Drug Supply Chain Security Act, mentre il Giappone è pioniere delle etichette con tecnologia NFC che verificano l'autenticità del marchio e ampliano il coinvolgimento dei clienti. Gli esportatori di cosmetici della Corea del Sud alimentano la domanda di finiture di alta qualità e i rigorosi codici di sicurezza alimentare australiani richiedono adesivi resistenti all'umidità in tutte le filiere di approvvigionamento dei prodotti freschi. La crescita nel Sud-est asiatico è frenata dal limitato riciclaggio dei rifiuti di rivestimento, eppure i governi regionali stanno elaborando leggi EPR che aumenteranno i tassi di raccolta nel prossimo decennio.
Medio Oriente e Africa si posizionano per il CAGR più rapido, pari al 7.11%, entro il 2031, trainato da investimenti moderni nel commercio al dettaglio e nelle infrastrutture. Emirati Arabi Uniti e Arabia Saudita continuano a sviluppare la capacità della catena del freddo, innescando ordini di etichette autoadesive resistenti alle basse temperature. Lo status della Turchia come polo manifatturiero orientato all'Europa sta attraendo trasformatori multinazionali che mirano a forniture vicine alla costa. Il Sudafrica fornisce etichette per bevande, prodotti farmaceutici e prodotti per la cura della casa in tutta l'Africa subsahariana, mentre la classe media urbana nigeriana sta incrementando i volumi di prodotti confezionati. Nonostante le lacune infrastrutturali e i rischi valutari, l'armonizzazione con gli standard GS1 per i codici a barre e l'etichettatura nutrizionale indica un'espansione sostenuta del mercato delle etichette.
Il Nord America e l'Europa rimangono centri di innovazione piuttosto che motori di crescita dei volumi. Gli Stati Uniti impongono la tracciabilità per gli alimenti ad alto rischio ai sensi della Sezione 204 del FSMA, promuovendo l'adozione di etichette con codice QR integrato. Allo stesso tempo, i programmi EPR a livello statale spostano i costi di fine vita sui proprietari dei marchi, aumentando la domanda di formati senza rivestimento che riducono il tonnellaggio dei rifiuti. Il Regolamento europeo sugli imballaggi e sui rifiuti di imballaggio obbliga all'uso di imballaggi riciclabili entro il 2030 e stabilisce soglie progressive per l'rPET, incoraggiando i trasformatori a sperimentare adesivi lavabili e strutture senza rivestimento e senza carta. Il Sud America, guidato da Brasile e Argentina, registra una crescita a una cifra media, trainata dalle esportazioni di bevande e alimenti a base di soia, sebbene la volatilità macroeconomica aggiunga incertezza alle previsioni.
Panorama normativo
La conformità delle etichette si sta inasprendo in materia di riciclabilità, tracciabilità e identificazione standardizzata. Nell'Unione europea, il Regolamento (UE) 2025/40 (Regolamento sugli imballaggi e sui rifiuti di imballaggio, PPWR) è entrato in vigore l'11 febbraio 2025 e si applica dal 12 agosto 2026, stabilendo requisiti armonizzati per gli imballaggi immessi sul mercato UE e limitando le normative nazionali divergenti. Il PPWR disciplina inoltre gli obblighi relativi all'etichettatura attraverso formati armonizzati, che saranno specificati mediante atti di esecuzione della Commissione europea, e collega le dichiarazioni sugli imballaggi (come il contenuto riciclato o di origine biologica) alle specifiche tecniche UE quando tali etichette vengono utilizzate.
Negli Stati Uniti, la Food and Drug Administration (FDA) ha fissato il 1° gennaio 2028 come data di conformità uniforme per le normative sull'etichettatura degli alimenti pubblicate tra il 1° gennaio 2025 e il 31 dicembre 2026, definendo i cicli di transizione per la grafica delle etichette di alimenti e bevande e le relative scorte. Sul fronte degli standard, la norma ISO 22742:2026 (pubblicata a maggio 2026) fornisce un riferimento internazionale per i codici a barre lineari e i simboli bidimensionali sugli imballaggi dei prodotti, supportando la più ampia transizione verso l'utilizzo di codici QR e 2D per la tracciabilità e i contenuti digitali lungo le catene di approvvigionamento globali.
Analisi della catena del valore
La catena del valore delle etichette si estende dalle materie prime a monte (carta, film in PP/PE/PET, inchiostri, rivestimenti e adesivi autoadesivi) fino alla produzione di substrati e liner di rilascio, rivestimento e laminazione, trasformazione (stampa, finitura, fustellatura) e distribuzione ai proprietari dei marchi, ai co-packer e alle reti logistiche. I trasformatori si trovano al centro di questa catena, coordinando substrati e adesivi con la tecnologia di stampa (flessografia, inkjet digitale, offset, rotocalco) e le attrezzature di applicazione a valle per i formati autoadesivi, termoretraibili, in-mold e avvolgenti. I requisiti relativi ai dati variabili per l'e-commerce e gli usi finali regolamentati aumentano la dipendenza dai flussi di lavoro digitali e dalla gestione dei dati, oltre alla produzione fisica.
I colli di bottiglia operativi continuano a concentrarsi sulla disponibilità di resine e adesivi, sulla volatilità dei costi di trasporto e sulle fluttuazioni dei tempi di consegna, il che mantiene in primo piano l'approvvigionamento multi-stakeholder e la regionalizzazione degli input critici. In Europa, l'armonizzazione promossa dal PPWR (Packet Product Water Regulations) rafforza il ruolo della documentazione di conformità e dell'identificazione degli imballaggi lungo tutta la catena, coinvolgendo enti di normazione e associazioni di settore (ad esempio, FINAT) che definiscono le migliori pratiche per l'etichettatura autoadesiva. Le reti di raccolta e riciclo dei rifiuti di rivestimento (come UPM Raflatac RafCycle) stanno aggiungendo un ciclo di circolarità più definito che collega i trasformatori e i proprietari dei marchi alla gestione dei rifiuti e ai flussi di fibre riciclate.
Panorama competitivo
Il mercato delle etichette presenta una certa frammentazione. Avery Dennison continua a espandere il suo segmento di etichette intelligenti, pianificando un aumento del 25% della capacità di inlay RFID nella regione Asia-Pacifico entro il 2026. Multi-Color Corporation punta sulle etichette premium per vini, liquori e prodotti per la cura della persona, sfruttando una flotta di macchine da stampa digitali HP Indigo per tirature brevi con effetti metallici e tattili. Le aziende regionali di fascia media si differenziano per la velocità del servizio, offrendo prove di stampa 24 ore su 24 e una produzione inferiore alle 1,000 unità per bevande artigianali e cosmetici di nicchia. Molte implementano portali web-to-print in abbonamento che si integrano direttamente con i negozi Shopify e Amazon, automatizzando l'acquisizione degli ordini e la grafica con dati variabili.
L'investimento tecnologico definisce il vantaggio competitivo: le stampanti a getto d'inchiostro digitali, i programmi di ritiro degli scarti di liner e la tecnologia RFID integrata favoriscono l'aumento dei margini nonostante le difficoltà legate alle materie prime. Il programma RafCycle di UPM Raflatac esemplifica il posizionamento nell'economia circolare, raccogliendo gli scarti di liner e convertendoli in carta riciclata per il riutilizzo. Il consolidamento sostenuto da private equity è destinato a proseguire, poiché i fondi aggregano trasformatori regionali con competenze specifiche per costruire piattaforme rivendibili.
Le partnership strategiche tra converter e fornitori di apparecchiature si stanno espandendo. Diversi tra i primi dieci player hanno siglato accordi di fornitura pluriennali con HP e Xeikon per lo sviluppo congiunto di stazioni di stampa direct-to-container per linee di bevande analcoliche gassate. Altri si sono assicurati contratti a lungo termine per la fornitura di resina di polipropilene per stabilizzare i costi di produzione. Ora è aperta la corsa alla commercializzazione di etichette monomateriale completamente riciclabili, conformi alle definizioni di riciclabilità UE e USA, senza compromettere la grafica o l'adesione.
Leader del settore delle etichette
Società Multicolore
Industrie CCL
Avery Dennison Corporation
Constantia Flessibili GmbH
Huhtamaki Oyj
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2026: CCL Industries ha completato l'acquisizione di Sleever International Company SA, aggiungendo competenze in materia di etichette termoretraibili, film estrusi e apparecchiature di applicazione. L'accordo rafforza l'offerta integrata di CCL in termini di materiali e macchinari per le etichette termoretraibili, supportando il passaggio dei proprietari dei marchi verso la decorazione integrale e il consolidamento del testo di conformità.
- Maggio 2026: Multi-Color Corporation ha completato una ristrutturazione finanziaria completa ed è uscita da una procedura di fallimento concordata ai sensi del Chapter 11. La ricapitalizzazione ha ridotto il debito e aggiunto nuovi finanziamenti azionari, migliorando la flessibilità finanziaria per continuare a investire nella capacità produttiva di decorazioni di alta qualità e di etichette digitali.
- Aprile 2026: Avery Dennison ha annunciato un investimento di minoranza di 75 milioni di dollari in Wiliot per espandere l'intelligenza artificiale fisica per le catene di approvvigionamento e si è posizionata come partner preferenziale per la progettazione, la produzione e la commercializzazione di inlay. Questa mossa rafforza lo slancio delle etichette connesse che combinano materiali con supporti di dati per casi d'uso di tracciabilità, efficienza dell'inventario e autenticazione.
Ambito e metodologia
Le etichette vengono utilizzate per l'imballaggio e mostrano il contenuto, le specifiche del prodotto, le informazioni di contatto, le avvertenze sulla salute e la sicurezza e le istruzioni per l'uso, nonché per qualsiasi informazione aggiuntiva di marketing, branding o prezzo.
Il rapporto sul mercato delle etichette è segmentato per tipologia (sensibili alla pressione, termoretraibili, in-mold, wrap-around e altri tipi), materiale (carta, polipropilene, polietilene, polietilene tereftalato e altri materiali), tecnologia di stampa (flessografica, offset, rotocalco, getto d'inchiostro digitale e altre tecnologie di stampa), settore di utilizzo finale (alimentare, delle bevande, sanitario e farmaceutico, cosmetico e cura della persona, chimico e industriale e altri settori di utilizzo finale) e area geografica (Nord America, Sud America, Europa, Asia-Pacifico, Medio Oriente e Africa). Le previsioni di mercato sono fornite in termini di valore (USD).
| Etichette sensibili alla pressione |
| Etichette termoretraibili |
| Etichette nello stampo |
| Etichette avvolgenti |
| altri tipi |
| Carta |
| Polipropilene (PP) |
| Polietilene (PE) |
| Polietilene tereftalato (PET) |
| Altri materiali |
| Stampa flessografica |
| Stampa offset |
| Stampa rotocalco |
| Stampa digitale a getto d'inchiostro |
| Altre tecnologie di stampa |
| Alimentare - Food |
| Bevande |
| Sanità e farmaceutica |
| Cosmetici e cura della persona |
| Prodotti chimici e industriali |
| Altre industrie di utenti finali |
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Australia e Nuova Zelanda | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Medio Oriente | Emirati Arabi Uniti |
| Turchia | ||
| Arabia Saudita | ||
| Africa | Sud Africa | |
| Nigeria | ||
| Resto d'Africa | ||
| Per tipo | Etichette sensibili alla pressione | ||
| Etichette termoretraibili | |||
| Etichette nello stampo | |||
| Etichette avvolgenti | |||
| altri tipi | |||
| Per materiale | Carta | ||
| Polipropilene (PP) | |||
| Polietilene (PE) | |||
| Polietilene tereftalato (PET) | |||
| Altri materiali | |||
| Con tecnologia di stampa | Stampa flessografica | ||
| Stampa offset | |||
| Stampa rotocalco | |||
| Stampa digitale a getto d'inchiostro | |||
| Altre tecnologie di stampa | |||
| Per settore degli utenti finali | Alimentare - Food | ||
| Bevande | |||
| Sanità e farmaceutica | |||
| Cosmetici e cura della persona | |||
| Prodotti chimici e industriali | |||
| Altre industrie di utenti finali | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Sud America | Brasile | ||
| Argentina | |||
| Resto del Sud America | |||
| Europa | Germania | ||
| Regno Unito | |||
| Francia | |||
| Italia | |||
| Spagna | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| Giappone | |||
| India | |||
| Corea del Sud | |||
| Australia e Nuova Zelanda | |||
| Resto dell'Asia-Pacifico | |||
| Medio Oriente & Africa | Medio Oriente | Emirati Arabi Uniti | |
| Turchia | |||
| Arabia Saudita | |||
| Africa | Sud Africa | ||
| Nigeria | |||
| Resto d'Africa | |||
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del mercato delle etichette entro il 2031?
Si prevede che il settore raggiungerà i 64.26 miliardi di dollari entro il 2031.
Quale tipologia di etichetta crescerà più rapidamente entro il 2031?
Le maniche termoretraibili stanno avanzando a un CAGR del 6.25% grazie alla grafica su tutto il corpo e ai vantaggi della riciclabilità.
In che modo gli obblighi di sostenibilità influenzeranno i materiali delle etichette?
Le normative che impongono il 30% di rPET nelle bottiglie stanno spostando la domanda verso materiali frontali in PET e adesivi lavabili compatibili con i circuiti bottiglia-bottiglia.
Perché la stampa digitale a getto d'inchiostro sta guadagnando terreno nell'etichettatura?
Supporta la serializzazione di dati variabili e tempi di consegna rapidi, generando un CAGR del 6.91% nei ricavi della tecnologia di stampa.
Quale regione dovrebbe registrare il CAGR più elevato entro il 2031?
Si prevede che il Medio Oriente e l'Africa cresceranno del 7.11%, con l'affermarsi della modernizzazione del commercio al dettaglio e delle normative sulla sicurezza alimentare.


