

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 117.22 miliardo di dollari |
| Dimensione del mercato (2031) | 147.15 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.65% CAGR |
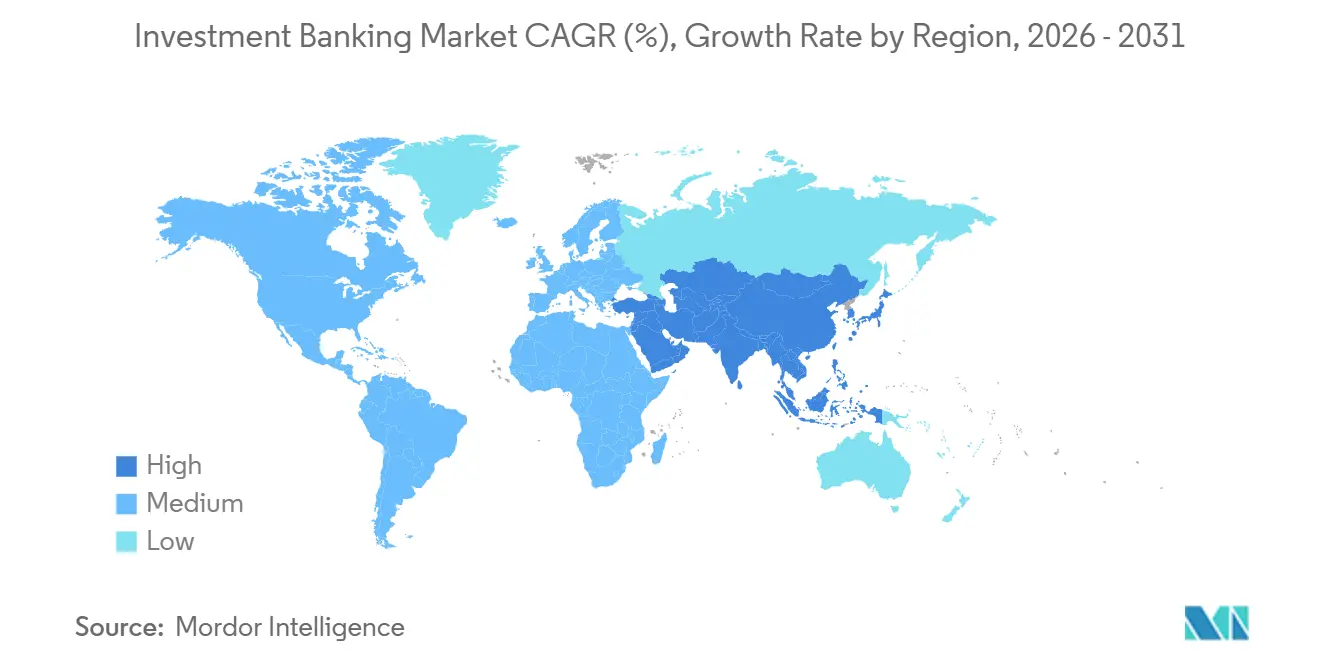
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
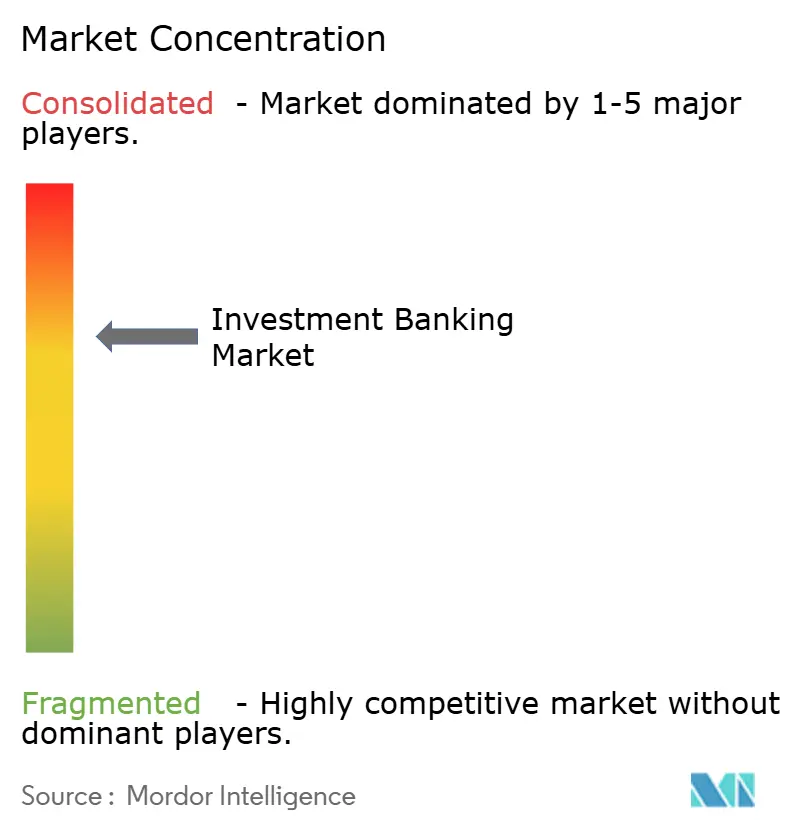
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dell'investment banking di Mordor Intelligence
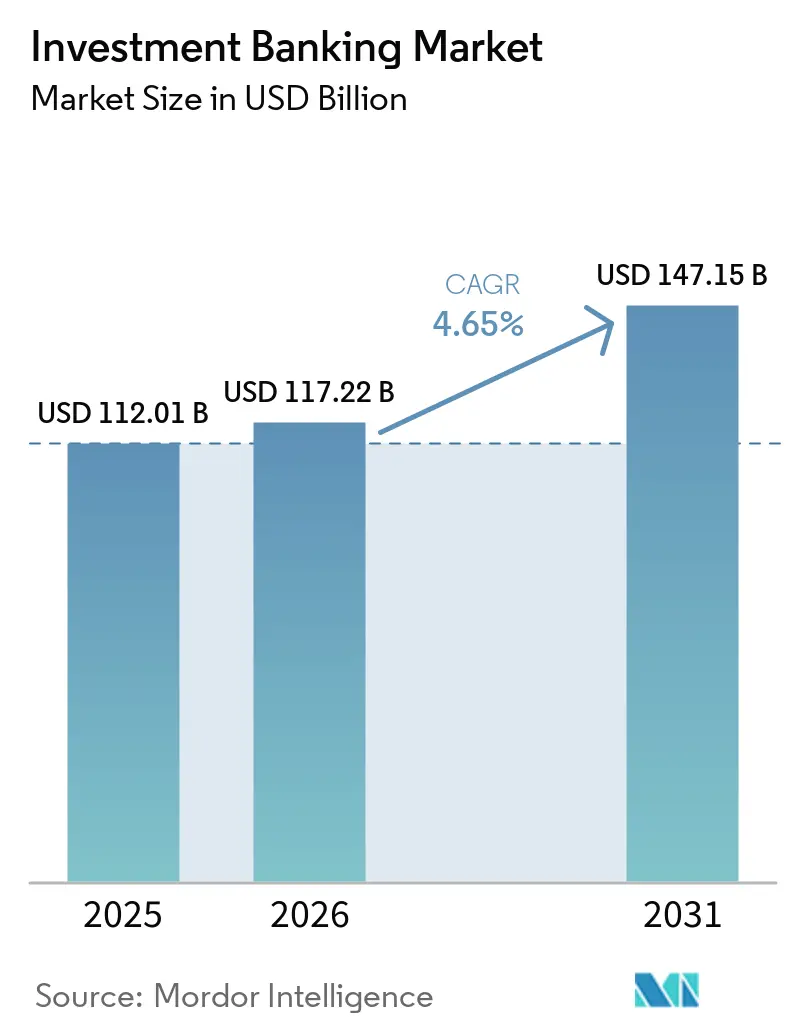
Si prevede che il mercato dell'investment banking crescerà da 112.01 miliardi di dollari nel 2025 a 117.22 miliardi di dollari nel 2026 e raggiungerà i 147.15 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 4.65% nel periodo 2026-2031.
La ripresa si allinea con un andamento più stabile delle emissioni azionarie nel 2025, grazie al miglioramento delle nuove quotazioni e delle emissioni successive, unitamente a una performance più solida sul mercato secondario, che ha contribuito a rafforzare la fiducia degli emittenti fino all'inizio del 2026. Anche la formazione di debito è di supporto, poiché le aziende rifinanziano su larga scala, come si evince dai dati sulle nuove emissioni di titoli societari per il 2025 negli Stati Uniti, che riflettono la persistente domanda di sottoscrizione di obbligazioni e gestione delle passività. Il finanziamento legato al capitale azionario ha contribuito con la ripresa delle emissioni convertibili nel 2025, rafforzando il ponte verso le quotazioni e le ricapitalizzazioni in fase avanzata previste per il 2026. Le modifiche al ciclo di regolamento a T+1 in Nord America hanno ridotto le finestre operative per i portafogli transfrontalieri, che emittenti e sottoscrittori hanno assorbito attraverso adeguamenti dei processi, una copertura dedicata dei flussi di lavoro negli Stati Uniti e una preparazione anticipata della documentazione. Queste dinamiche, unitamente a condizioni di volatilità più contenute, hanno favorito un contesto di emissione più selettivo e orientato alla qualità, nonché un graduale aumento dell'attività nelle principali linee di prodotto con l'inizio del 2026.
Punti chiave del rapporto
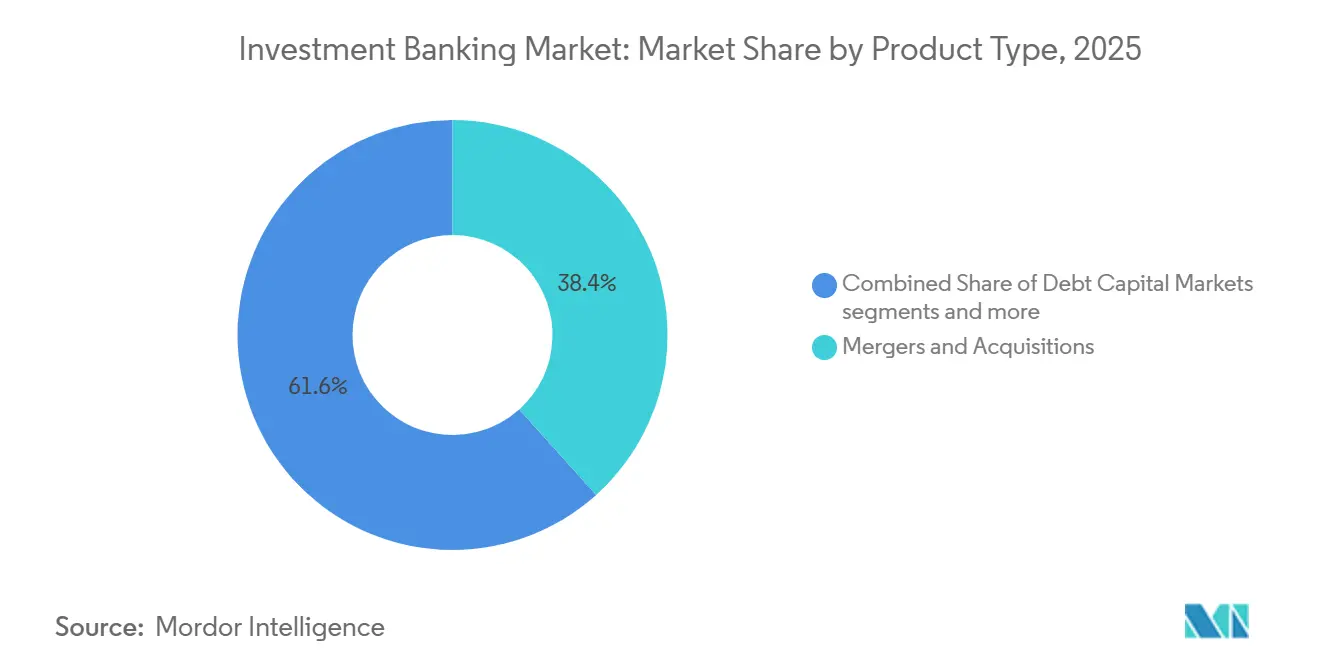
- Per tipologia di prodotto, le fusioni e acquisizioni hanno dominato il mercato dell'Investment Banking con il 38.35% nel 2025, mentre si prevede che il mercato azionario crescerà a un tasso annuo composto del 5.54% fino al 2031.
- In termini di dimensione delle operazioni, le transazioni relative a società a grande capitalizzazione rappresentavano il 33.78% della quota di mercato dell'Investment Banking nel 2025, mentre si prevede che le operazioni relative a società a piccola capitalizzazione cresceranno a un tasso annuo composto del 6.66% fino al 2031.
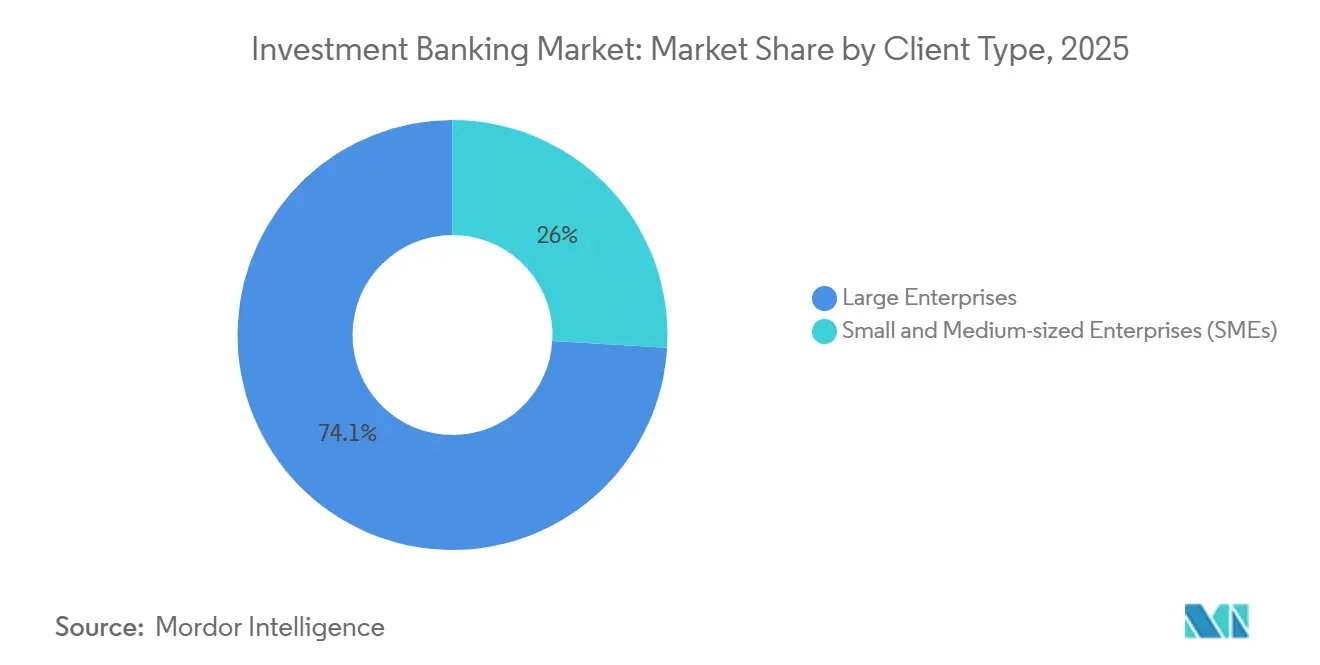
- Per tipologia di cliente, nel 2025 le grandi imprese detenevano il 74.05% del fatturato del mercato dell'investment banking, mentre si prevede che le PMI cresceranno a un tasso annuo composto del 7.12% fino al 2031.
- Per settore verticale, nel 2025 il settore BFSI (Banking, Financial Services and Insurance) ha rappresentato il 37.36% della quota di mercato dell'investment banking, mentre si prevede che i settori sanitario e farmaceutico cresceranno a un tasso annuo composto del 5.86% fino al 2031.
- Dal punto di vista geografico, nel 2025 il Nord America deteneva il 52.10% della quota di mercato dell'investment banking, mentre si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto del 6.37% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti del mercato globale dell'investment banking
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Riaprono le finestre per le IPO e le successive operazioni a tassi stabili e minore volatilità. | + 1.2% | A livello globale, con una concentrazione primaria in Nord America e nella regione Asia-Pacifico. | Medio termine (2-4 anni) |
| Il rifinanziamento del "muro delle scadenze" catalizza l'emissione di obbligazioni e prestiti | + 0.9% | A livello globale, con particolare urgenza negli Stati Uniti e in Europa. | A breve termine (≤ 2 anni) |
| La liquidità disponibile del private equity e la ripresa del ciclo di uscita aumentano la domanda di servizi di consulenza. | + 1.1% | A livello globale, con il Nord America e l'Europa che detengono la maggior parte della polvere secca | Medio termine (2-4 anni) |
| Riemerge la mega-operazione transfrontaliera e di scorporo, aumentando la densità delle commissioni | + 0.8% | A livello globale, con la maggiore attività registrata nei flussi in entrata in Nord America e l'espansione dei flussi in uscita nella regione Asia-Pacifico. | A lungo termine (≥ 4 anni) |
| Le soluzioni di credito private banking-private credit club consentono di sbloccare i pool di commissioni senza un elevato RWA (Responsible Work Agencies). | + 0.4% | Nord America ed Europa, dove le pressioni di Basilea III sono più acute. | A breve termine (≤ 2 anni) |
| L'intelligenza artificiale, che consente di sviluppare e valutare le opportunità di vendita, migliora la conversione delle proposte in mandati. | + 0.3% | A livello globale, con la più rapida adozione in Nord America e in alcune istituzioni dell'area EMEA. | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Riaprono le finestre per le IPO e le offerte successive grazie a tassi stabili e bassa volatilità.
Nel 2025 i mercati azionari primari si sono stabilizzati, migliorando la qualità dell'esecuzione e ampliando la partecipazione degli investitori nei principali mercati di emissione statunitensi [1] RBC Capital Markets Research, “2025 Takeaways and 2026 Outlooks: US Equity Markets Perspectives,” RBC Capital Markets, rbccm.com . Il volume delle nuove emissioni e l'accoglienza degli investitori si sono rafforzati man mano che i mercati dei capitali hanno assimilato una prospettiva di tassi più stabile e una disciplina di prezzo, con il mercato IPO statunitense che ha registrato maggiori proventi e una migliore performance relativa entro la fine del 2025. Lo slancio delle emissioni nell'Asia-Pacifico ha completato questa tendenza, con Hong Kong al primo posto per la raccolta fondi globale tramite IPO nel 2025 grazie a dimensioni delle transazioni più grandi e a un migliore supporto post-emissione. Il finanziamento legato al capitale azionario ha aiutato gli emittenti a entrare nei mercati pubblici, poiché l'emissione di obbligazioni convertibili è aumentata nel corso del 2025, riflettendo sia le esigenze di rifinanziamento sia la preferenza degli emittenti per strutture flessibili. La somma di questi fattori ha favorito un flusso di operazioni più consistente fino al 2026, con le banche che hanno dato priorità a mandati di qualità e profili pronti per la quotazione che soddisfano la domanda di investitori selettivi in Nord America e nella regione Asia-Pacifico.
Il rifinanziamento del "muro delle scadenze" catalizza l'emissione di obbligazioni e prestiti
Un consistente volume di obbligazioni ad alto rendimento e prestiti a leva in scadenza fino alla metà degli anni 2020 ha rappresentato un chiaro catalizzatore per l'aumento dell'attività di sottoscrizione, gestione delle passività e rifinanziamento per banche ed emittenti. Gli emittenti con rating investment grade continuano a rifinanziarsi in modo opportunistico in un contesto di tassi più elevati ma in fase di stabilizzazione, mantenendo solidi calendari di nuove emissioni fino al 2026, poiché i mercati del credito premiano la duration, la disciplina degli spread e la capacità forward. Negli Stati Uniti, le nuove emissioni di titoli societari si sono espanse nel 2025, sottolineando la centralità dei mercati obbligazionari per le esigenze di finanziamento delle imprese e garantendo la stabilità delle commissioni per le piattaforme di sottoscrizione [2] Board of Governors of the Federal Reserve System, “New Security Issues, US Corporations,” Federal Reserve, federalreserve.gov . La profondità del mercato secondario, il supporto attivo dei dealer e la domanda istituzionale di titoli di alta qualità hanno rafforzato la fiducia degli emittenti nell'anticipare le scadenze e allungare il debito, il che convoglia un flusso costante di commissioni verso le attività dei mercati dei capitali di debito. L'interazione tra le esigenze di rifinanziamento, la domanda degli investitori e la preparazione degli emittenti è destinata a mantenere un andamento positivo del mercato dell'Investment Banking nei mandati di gestione del debito e di gestione delle passività durante il 2026.
Domanda di consulenza per la ripresa del ciclo di uscita e la disponibilità di liquidità per il private equity.
Nel 2025, le vie di uscita per il private equity si sono riaperte, con un ritorno di IPO sponsorizzate di dimensioni maggiori e risultati post-vendita più solidi, il che ha rafforzato la fiducia nelle uscite basate sul capitale azionario. I mercati azionari hanno registrato un altro anno di rendimenti a doppia cifra nel 2025, contribuendo a ridurre gli spread denaro-lettera e supportando le decisioni a livello di consiglio di amministrazione per accelerare i processi di vendita nel 2026. La continua rotazione verso target di alta qualità, in grado di generare flussi di cassa e con chiare opportunità di investimento ha aumentato la quota di mandati più consistenti nei portafogli di consulenza, concentrando i budget di commissione in transazioni complesse e multi-prodotto. Le finestre di rifinanziamento hanno inoltre supportato la flessibilità degli sponsor nel prolungare le posizioni o preparare i bilanci prima dell'uscita, sostenendo la domanda di consulenza per le vendite secondarie e le ricapitalizzazioni azionarie. Queste tendenze contrastanti indicano un continuo impegno dell'Investment Banking nei confronti degli sponsor di capitale privato in operazioni di M&A, scorpori e raccolta di capitali nel corso del 2026.
Riemergono le mega-operazioni transfrontaliere e di scorporo, riducendo la densità delle commissioni.
Le operazioni di fusione e acquisizione transfrontaliere sono tornate a un livello più attivo nel corso del 2025, con transazioni in entrata nelle Americhe e attività in uscita da alcune parti dell'Asia, migliorando la densità delle commissioni per le banche con piattaforme globali e una solida presenza normativa. Le scorporazioni si sono accelerate man mano che le aziende razionalizzavano i portafogli, creando complessi flussi di lavoro di separazione, due diligence e finanziamento che avvantaggiano i consulenti con competenze settoriali e operative sulle transazioni. Queste operazioni attraggono commissioni di consulenza più elevate a causa della complessità transfrontaliera, delle tempistiche normative e della strutturazione multi-prodotto, che concentrano le opportunità di ricavo nelle piattaforme che combinano la consulenza con soluzioni ECM, DCM e di gestione del rischio. Con un contesto azionario più favorevole e opzioni di rifinanziamento disponibili, i consigli di amministrazione stanno promuovendo alternative strategiche che includono separazioni o cessioni di asset, il che rafforza il cambiamento di mix del mercato dell'Investment Banking verso mandati di maggior valore. Una maggiore partecipazione di investitori sovrani e partner strategici ha inoltre supportato controlli più consistenti sulle transazioni e una maggiore certezza di esecuzione per le operazioni di trasformazione, soprattutto laddove è richiesto capitale a lungo termine.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Controlli più severi in materia di antitrust e sicurezza nazionale allungano/attenuano i mega-accordi | -0.7% | A livello globale, con la massima intensità negli Stati Uniti (CFIUS/DOJ) e nell'UE (controllo delle fusioni della CE). | Medio termine (2-4 anni) |
| La fase finale di Basilea III aumenta il RWA/capitale, limitando l'interesse delle banche a sottoscrivere polizze. | -0.5% | A livello globale, gli Stati Uniti e l'Europa si trovano ad affrontare le pressioni di attuazione più acute. | A breve termine (≤ 2 anni) |
| Attriti di regolamento T+1/T+0 per l'emissione transfrontaliera di azioni | -0.2% | Stati Uniti, Canada, Messico (T+1 live), Regno Unito, UE, Svizzera (T+1 ottobre 2027), in corso per i mercati emergenti | Medio termine (2-4 anni) |
| Il credito privato sottrae fondi alle sindacazioni di prestiti a leva ricche di commissioni | -0.4% | Nord America ed Europa, dove si concentra il patrimonio gestito nel settore del credito privato. | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Controlli più severi in materia di antitrust e sicurezza nazionale prolungano o frenano i mega-accordi
Nel 2026, le revisioni delle transazioni rimangono rigorose, poiché le autorità per la sicurezza nazionale e la concorrenza hanno mantenuto un attento esame delle grandi operazioni strategiche e degli investimenti in settori sensibili. Il CFIUS continua a concentrarsi su tecnologia, dati, infrastrutture e catene di approvvigionamento critiche, e ha ribadito l'aspettativa che le parti pianifichino misure di mitigazione e tempistiche più lunghe per le transazioni transfrontaliere che interessano questi ambiti. La combinazione di un contenuto di deposito più ampio nei regimi di fusione e di un controllo più rigoroso ha allungato gli intervalli tra la firma e la chiusura per le complesse operazioni multi-giurisdizionali, con conseguenti ripercussioni sui tempi di esecuzione e un aumento del costo del capitale per gli acquirenti. Le pratiche di consulenza si sono adattate investendo in strategie normative, che includono la pianificazione di un coinvolgimento precoce e quadri di riferimento per le soluzioni che riducono l'incertezza, ma che comunque aumentano i tempi di preparazione. Questa cadenza normativa può scoraggiare operazioni marginali, convogliando al contempo l'attenzione del mercato dell'Investment Banking verso transazioni in grado di garantire certezza normativa e creazione di valore entro tempistiche ragionevoli.
La fase finale di Basilea III aumenta il RWA e il capitale, frenando la propensione al rischio nel settore assicurativo.
La ricalibrazione del capitale delle grandi banche nell'ambito dell'implementazione finale di Basilea III rimane un vincolo centrale per le attività ad alta intensità di bilancio nel 2026. Le agenzie statunitensi hanno emesso una norma definitiva che modifica alcuni standard patrimoniali e riduce il coefficiente di leva finanziaria supplementare rafforzato a livello di istituto di deposito, offrendo un sollievo limitato pur lasciando sostanzialmente intatti i requisiti aggregati di Tier 1 per le grandi organizzazioni bancarie [3] Federal Reserve Board, “Agencies issue final rule to modify certain capital standards,” Federal Reserve, federalreserve.gov . Il Bank Policy Institute ha evidenziato come requisiti patrimoniali più elevati possano ridurre la flessibilità e la crescita del bilancio, incoraggiando le banche a dare priorità al lavoro di consulenza basato su commissioni e ai modelli di intermediazione a basso fabbisogno di capitale. Nel Regno Unito, la Prudential Regulation Authority ha finalizzato la sua tempistica di implementazione di Basilea 3.1 con una data di entrata in vigore nel 2027, che fornisce alle banche ulteriore tempo per preparare sistemi e strutture di capitale [4] Bank of England, “Implementation of the Basel 3.1: Final rules,” Bank of England, bankofengland.co.uk . Queste dinamiche di capitale e leva finanziaria rafforzano un più ampio cambiamento nel mercato dell'Investment Banking verso modelli "originate-to-distribute", finanziamenti combinati con credito privato e soluzioni di capitale strutturate che ottimizzano l'utilizzo degli attivi ponderati per il rischio, salvaguardando al contempo la copertura dei clienti.
Analisi del segmento
Per tipologia di prodotto: la consulenza in materia di fusioni e acquisizioni mantiene le proprie dimensioni, l'ECM acquisisce slancio
Nel 2025, la consulenza in materia di fusioni e acquisizioni (M&A) ha rappresentato il 38.35% dei ricavi globali, sottolineando la centralità dei mandati a livello di consiglio di amministrazione, basati su solide relazioni, nei pool di commissioni del mercato dell'Investment Banking. I flussi di consulenza hanno beneficiato di un contesto azionario più favorevole alla fine del 2025, che ha migliorato le opzioni di uscita e ridotto i divari di valutazione, consentendo alle aziende e agli sponsor di riprendere in considerazione alternative strategiche con maggiore convinzione. L'Equity Capital Markets (ECM) è la linea di prodotti in più rapida crescita, con una dimensione del mercato globale dell'Investment Banking per l'ECM che si prevede crescerà a un CAGR del 5.54% fino al 2031, grazie alla continua ripresa dei volumi di IPO e successive. I proventi delle IPO negli Stati Uniti sono migliorati nel 2025 e hanno contribuito a convalidare una finestra di emissione più duratura, mentre Hong Kong ha guidato la raccolta fondi globale per le IPO nel 2025, rafforzando la profondità interregionale delle opportunità ECM. Il finanziamento legato al capitale azionario ha ulteriormente supportato la flessibilità di bilancio degli emittenti, con le emissioni convertibili del 2025 che hanno fornito un ulteriore percorso per l'esecuzione time-to-market nei progetti ECM per il 2026.
Il mercato dei capitali di debito (Debt Capital Markets, DCM) è rimasto attivo nelle operazioni di rifinanziamento e di proroga delle passività, grazie alla domanda costante di emissioni investment grade e a un contesto di tassi favorevole che ha incoraggiato una gestione proattiva del calendario. Le attività di gestione delle passività, tra cui scambi e offerte pubbliche di acquisto, hanno aiutato gli emittenti ad affrontare i picchi di scadenza, convogliando ricavi stabili da sottoscrizione e consulenza ai team DCM. I prestiti sindacati e le operazioni di leveraged finance hanno subito pressioni di quota da parte del credito privato nel mercato delle medie imprese, tuttavia le banche sono rimaste centrali nei finanziamenti complessi e trasversali che richiedono gestione del rischio, copertura e ampia distribuzione. In tutte le linee di prodotto, le piattaforme che combinano la consulenza con ECM e DCM hanno mantenuto un vantaggio nei processi multi-traccia in cui la certezza del finanziamento, la solidità normativa e l'accesso degli investitori determinano i risultati nel mercato dell'Investment Banking. Il settore dell'Investment Banking continua a spostare quote di mercato verso mandati che combinano consulenza strategica con finanziamenti, dati ed esecuzione abilitata dalla tecnologia, il che supporta la qualità degli utili delle piattaforme fino al 2026.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
In base alla dimensione dell'operazione: le società a grande capitalizzazione dominano il segmento value, mentre le società a piccola capitalizzazione accelerano la crescita.
Le operazioni a grande capitalizzazione, comprese tra 1 e 5 miliardi di dollari, hanno rappresentato il 33.78% del valore totale delle transazioni nel 2025, riflettendo la concentrazione dei flussi di commissioni in mandati che richiedono team di consulenza più ampi e un'esecuzione multi-prodotto nel mercato delle banche d'investimento. Le banche con capacità integrate di consulenza, ECM, DCM e soluzioni di rischio sono rimaste ben posizionate per aggiudicarsi questi mandati, soprattutto laddove sono richiesti finanziamenti e copertura simultanei. Il ritorno di una finestra di emissione azionaria più stabile contribuisce a facilitare le più grandi operazioni di fusione e acquisizione di società quotate o private, migliorando la visibilità dell'uscita e la flessibilità della struttura del capitale. La profondità del rifinanziamento nei mercati obbligazionari supporta anche la certezza di esecuzione delle operazioni più grandi, poiché emittenti e sponsor cercano di allineare le scadenze e finanziare azioni strategiche nel 2026. Il settore dell'investment banking sfrutta queste condizioni per dare priorità ai mandati in cui consulenza, sottoscrizione e distribuzione del rischio possono essere combinate in un unico incarico.
Si prevede che le transazioni di piccole dimensioni, inferiori a 250 milioni di dollari, cresceranno a un tasso annuo composto (CAGR) del 6.66% fino al 2031, il tasso più rapido per dimensione delle operazioni, ampliando le esigenze di copertura e sottolineando l'importanza dell'origination e dell'esecuzione basate sulla tecnologia per gli operatori del mercato dell'Investment Banking. In questo contesto, banche e consulenti stanno investendo in digital sourcing, due diligence standardizzata e documentazione semplificata per ridurre i costi e i tempi di transazione per le operazioni inferiori a 250 milioni di dollari, senza compromettere la qualità. Le piattaforme regionali e le boutique di settore che sfruttano dati, automazione e reti di investitori mirate sono diventate più competitive nel segmento delle piccole e medie imprese. Per quanto riguarda il finanziamento, il private credit integra le soluzioni bancarie per le operazioni di dimensioni più ridotte, consentendo a sponsor e aziende guidate da fondatori di ottenere capitali senza dover ricorrere a rating pubblici o prestiti sindacati su larga scala. Il mercato dell'Investment Banking, in tutte queste fasce di valore, beneficia di strumenti digitali più accessibili che aumentano la produttività e le probabilità di successo per i team che lavorano contemporaneamente su più mandati attivi.
Per tipologia di cliente: le grandi imprese rappresentano la principale fonte di fatturato, mentre le PMI offrono una crescita accelerata.
Nel 2025, le grandi imprese hanno detenuto il 74.05% dei ricavi, sottolineando il loro ruolo centrale nelle grandi operazioni di fusione e acquisizione strategiche, nell'emissione di obbligazioni investment grade e nel finanziamento azionario del mercato dell'Investment Banking. Queste aziende si rivolgono in genere alle banche per diverse linee di prodotto contemporaneamente, il che aumenta la concentrazione del portafoglio e giustifica una copertura dedicata e una specializzazione settoriale. Un clima più favorevole per il mercato azionario e obbligazionario offre a tesorieri e consigli di amministrazione la possibilità di promuovere strategie di crescita, perseguire separazioni e consolidare strutture di capitale a lunga durata. Il mercato dell'Investment Banking continua a premiare le piattaforme in grado di combinare l'esecuzione con approfondimenti sull'approvazione normativa, la segnalazione agli investitori e le implicazioni di bilancio per le grandi aziende. Nei mandati multi-traccia, le offerte integrate di consulenza, ECM, DCM e rischio contribuiscono ad allineare tempistiche e messaggi agli investitori, migliorando i tassi di chiusura e la densità delle commissioni.
Si prevede che le PMI cresceranno a un tasso annuo composto del 7.12% fino al 2031, diventando così la categoria di clienti in più rapida crescita nel mercato dell'Investment Banking, grazie all'ampliamento dell'accesso a consulenze sofisticate attraverso la tecnologia e le soluzioni di finanziamento alternative. Gli strumenti digitali per l'origination e la gestione dei flussi di lavoro hanno ridotto i tempi di interazione e i costi di due diligence, migliorando la fattibilità di operazioni inferiori a 100 milioni di dollari, per le quali i budget di consulenza sono più limitati. Le partnership di credito privato e la distribuzione bancaria offrono maggiore flessibilità per operazioni di dimensioni più ridotte, aiutando le PMI a finanziare acquisizioni, ricapitalizzazioni o a perseguire una crescita che altrimenti richiederebbe l'accesso ai mercati pubblici. Anche i flussi transfrontalieri nel segmento delle piccole e medie imprese sono in aumento, creando opportunità per i consulenti con competenze settoriali di nicchia e reti di investitori interregionali. Il settore dell'Investment Banking sta rispondendo a questa esigenza personalizzando la copertura per le aziende guidate dai fondatori e per i leader regionali, offrendo un accesso mirato agli investitori e processi efficienti in termini di costi e tempi.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per settore verticale: BFSI (servizi bancari, finanziari e assicurativi) detiene la quota di mercato maggiore, il settore sanitario accelera la crescita.
Nel 2025, il settore BFSI (Banking, Financial Services and Insurance) ha conquistato una quota di fatturato del 37.36%, a testimonianza del continuo consolidamento bancario, delle fusioni tra società di gestione patrimoniale e di asset management e della digitalizzazione delle piattaforme, che continua a generare mandati di consulenza e di raccolta di capitali per il mercato dell'Investment Banking. La costante modernizzazione tecnologica del settore è evidente negli annunci di partnership bancarie che integrano intelligenza artificiale e infrastrutture cloud-native per migliorare la resilienza operativa e l'esperienza del cliente. Gli strumenti di alleggerimento del capitale e le operazioni strutturate, tra cui il trasferimento del rischio e l'ottimizzazione del bilancio, rimangono importanti per gli istituti di credito che si adeguano ai requisiti di capitale e di leva finanziaria rivisti. Con mercati del debito attivi e finestre di mercato azionario selettive, il flusso di operazioni BFSI spazia dal consolidamento nazionale, allo sviluppo di piattaforme e alle cessioni, che alimentano i flussi di commissioni in M&A, ECM (Equity Capital Markets) e DCM (Debt Capital Markets). Il mercato dell'Investment Banking continua a dare grande importanza alla solidità normativa e all'integrazione dei prodotti quando serve clienti BFSI che richiedono flussi di lavoro paralleli su molteplici soluzioni di capitale.
Si prevede che il settore sanitario e farmaceutico crescerà a un tasso di crescita annuo composto (CAGR) del 5.86% fino al 2031, grazie al rilancio delle pipeline, alle acquisizioni strategiche nel settore terapeutico e alla ripresa delle quotazioni di nuove società sanitarie, fattori che insieme sostengono un'offerta di consulenza e di raccolta di capitali in espansione. La coorte di IPO del settore ha registrato rendimenti relativi più elevati nel 2025, il che ha rafforzato la fiducia per le future quotazioni e le attività sul mercato secondario nel 2026. Con l'innovazione e i percorsi normativi che influenzano i risultati, i mandati nel settore sanitario premiano i consulenti con una profonda due diligence scientifica e una solida competenza normativa presso FDA ed EMA. La disponibilità di finanziamenti tramite prodotti azionari e azionari aiuta gli emittenti a pianificare le sperimentazioni, finanziare le acquisizioni e sostenere lo sviluppo, creando un impegno pluriennale di Investment Banking nel settore. Anche le infrastrutture per la transizione energetica e lo sviluppo dell'economia dei dati in settori verticali adiacenti supportano le catene di approvvigionamento sanitarie e le infrastrutture digitali per le operazioni cliniche e la commercializzazione.
Analisi geografica
Mercato del investment banking in Nord America
Nel 2025, il Nord America ha rappresentato il 52.10% dei ricavi globali e si conferma il principale contributore regionale al mercato dell'Investment Banking, grazie a un'emissione azionaria più consistente e a una solida attività del mercato obbligazionario, che insieme sostengono lo slancio delle attività di consulenza e sottoscrizione. L'ampiezza del mercato statunitense è migliorata nel 2025, grazie al rafforzamento dei proventi delle IPO e all'aumento dei finanziamenti legati al capitale azionario, che hanno contribuito a finanziare la crescita e i piani di rifinanziamento degli emittenti in vista del 2026. I mercati dei capitali di debito sono rimasti un solido punto di riferimento, con un aumento delle nuove emissioni di titoli societari nel 2025, a dimostrazione della capacità di rifinanziamento e gestione delle passività su larga scala. Sebbene la regola T+1 negli Stati Uniti abbia migliorato l'efficienza del regolamento, ha anche introdotto nuove esigenze operative per le allocazioni transfrontaliere e i finanziamenti in valuta estera, che sottoscrittori e investitori hanno affrontato con conferme anticipate e modifiche ai processi. Queste caratteristiche, nel loro complesso, hanno mantenuto elevato l'impegno del mercato dell'Investment Banking in ambito M&A, ECM e DCM in Nord America nel corso del 2025 e del 2026.
Mercato dell'investment banking nella regione Asia-Pacifico
Si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto (CAGR) del 6.37% fino al 2031, il più rapido tra le principali regioni per dimensioni del mercato dell'Investment Banking, sostenuto da un'elevata emissione di titoli nel 2025 e da un intensificarsi dei flussi transfrontalieri. Hong Kong è stata la principale sede globale per la raccolta fondi tramite IPO nel 2025, a dimostrazione della disponibilità degli investitori a emissioni di maggiori dimensioni e di un più forte supporto post-emissione nella regione. I proventi delle IPO regionali nel 2025 sono stati consistenti e le banche indicano prospettive positive per il 2026, grazie a un miglioramento del portafoglio di progetti e alla riapertura selettiva delle finestre di collocamento nei mercati chiave. Gli istituti stanno inoltre investendo capacità per intercettare i flussi intra-asiatici e la consulenza transfrontaliera, in un contesto di globalizzazione in evoluzione e di consolidamento dei mercati dei capitali regionali. Con una maggiore attenzione alla tecnologia, alle infrastrutture e alla transizione energetica, la regione Asia-Pacifico è ben posizionata per generare un numero crescente di mandati nei settori ECM, DCM e M&A nel 2026.
Mercato dell'investment banking in EMEA e Sud America
Nel 2025 l'Europa ha mantenuto un contesto più favorevole per le fusioni e acquisizioni e la raccolta di capitali, e si sta preparando ai cambiamenti operativi legati al regolamento T+1 nel 2027, che allineerà i cicli di regolamento europei con quelli nordamericani e favorirà l'efficienza post-negoziazione. La tempistica di Basilea 3.1 nel Regno Unito concede alle banche il tempo necessario per adattare le strutture e i sistemi di capitale, il che potrebbe contribuire a mantenere la capacità di sottoscrizione e di market making durante la fase di implementazione delle nuove norme. In Sud America, le emissioni selettive e le quotazioni transfrontaliere da parte di istituzioni multilaterali sui mercati europei sottolineano la disponibilità di capitali per le priorità regionali, tra cui infrastrutture ed energia. In Medio Oriente e Africa, i programmi di investimento sovrani e le partnership strategiche hanno incrementato i flussi di capitali verso il Nord America e l'Europa, creando opportunità di co-investimento e consulenza per le banche con presenza interregionale. Questi sviluppi mantengono il mercato dell'Investment Banking attivo a livello globale e diversificato tra le diverse regioni, anche se i calendari normativi e di regolamento locali richiedono un'attenta pianificazione operativa nel 2026.
Ottieni analisi su importanti mercati geografici
Scarica PDF
Panorama competitivo
L'intensità competitiva nel mercato dell'Investment Banking rimane elevata, con le piattaforme delle grandi banche d'investimento che utilizzano capacità integrate di consulenza e sottoscrizione per competere per mandati complessi e multi-prodotto che generano commissioni elevate. Le società con solide divisioni ECM hanno beneficiato di finestre di mercato azionario più stabili negli Stati Uniti e nell'area Asia-Pacifico nel 2025, che hanno supportato le dismissioni degli sponsor e i finanziamenti aziendali fino all'inizio del 2026. Le piattaforme DCM hanno continuato a concentrare i loro profitti su operazioni di rifinanziamento e gestione delle passività, in quanto gli emittenti si sono occupati delle scadenze a breve termine. Le banche che combinano la consulenza con la gestione del rischio, l'hedging e la distribuzione hanno conquistato una maggiore quota di mercato in operazioni multi-traccia in cui certezza e tempistica sono cruciali. Questo modello integrato è alla base della resilienza del mercato dell'Investment Banking nei diversi cicli e regioni.
Le partnership tra banche e fornitori di credito privato sono diventate una caratteristica consolidata dei finanziamenti per grandi e medie imprese, consentendo alle banche di originare e strutturare operazioni utilizzando i bilanci dei partner per le posizioni di mantenimento. Il contesto normativo continua a orientare le banche verso modelli di ricavo a basso impiego di capitale, un orientamento rafforzato dalla calibrazione di Basilea III Endgame e dalle considerazioni sulla leva finanziaria. Questi vincoli, uniti al forte interesse degli investitori per il credito privato, hanno favorito strutture ibride in cui le banche preservano la priorità del cliente e le commissioni di origination, distribuendo al contempo il rischio. Allo stesso tempo, le innovazioni operative relative al T+1 hanno innalzato gli standard di preparazione post-negoziazione e di coordinamento globale nelle operazioni azionarie transfrontaliere. Le banche e i consulenti che istituzionalizzano queste pratiche sono in grado di conquistare quote di mercato quando le condizioni di emissione miglioreranno nel 2026.
Le mosse strategiche dei principali operatori si sono concentrate sull'espansione della capacità nelle regioni ad alta crescita, sulle operazioni di trasferimento del rischio per liberare capitale e sulle partnership per le infrastrutture digitali al fine di modernizzare le operazioni. Ad esempio, le banche globali hanno annunciato ampliamenti del personale nella regione Asia-Pacifico per perseguire i crescenti flussi intra-asiatici e rafforzare la copertura della clientela a Hong Kong, in India e a Singapore. Il supporto di consulenza per importanti strutture di trasferimento del rischio è proseguito fino al 2026, evidenziando il crescente utilizzo di cartolarizzazioni sintetiche per ottimizzare il capitale. Le banche hanno inoltre rinnovato le partnership tecnologiche per integrare l'intelligenza artificiale nelle operazioni e nella gestione del rischio, migliorando la resilienza e accelerando l'esecuzione dei processi end-to-end. Queste scelte rafforzano una strategia competitiva che coniuga una solida competenza di consulenza con l'efficienza del capitale e l'abilitazione digitale nel mercato dell'Investment Banking.
Leader del settore dell'investment banking
JP Morgan Chase & Co.
Morgan Stanley
Citi Group Inc
Gruppo Goldman Sachs, Inc.
BofA Securities, Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Febbraio 2026: UBS, a seguito dei flussi record di capitali in entrata nel Nord Asia registrati nel 2025, ha annunciato l'intenzione di assumere circa 50 consulenti per la gestione patrimoniale a Hong Kong. Questa iniziativa strategica mira a rafforzare la copertura della clientela con patrimoni elevati e a intensificare gli sforzi di integrazione regionale, a testimonianza del suo impegno ad espandere la propria presenza nella regione.
- Ottobre 2025: NiSource ha avviato un programma di offerta azionaria sul mercato per un importo massimo di 1.5 miliardi di dollari entro il 2028, nominando un consorzio di banche, a dimostrazione dell'utilizzo di meccanismi flessibili di raccolta di capitali per il finanziamento di investimenti in infrastrutture.
- Settembre 2025: BBVA, gruppo globale di servizi finanziari, ha rinnovato l'accordo per i servizi tecnologici con Kyndryl, fornitore di tecnologie aziendali, dando vita a joint venture in Spagna e Messico. Questa partnership potenzia le operazioni IT, integra l'intelligenza artificiale per una maggiore efficienza operativa e garantisce la conformità agli standard normativi e alle tendenze di mercato.
- Maggio 2025: Capital One ha finalizzato l'acquisizione di Discover per 35.3 miliardi di dollari, ottenendo così l'approvazione normativa per il consolidamento strategico nel mercato del credito al consumo, che prevede l'integrazione di piattaforme di servizi finanziari per migliorare l'efficienza operativa ed espandere la presenza sul mercato.
Ambito e metodologia
Una comprensione dello stato attuale del settore globale dell'investment banking per approfondire il panorama normativo, insieme a segmentazione dettagliata del mercato, tipi di prodotto, tendenze di mercato attuali, cambiamenti nelle dinamiche di mercato e opportunità di crescita. Analisi approfondita delle dimensioni del mercato e delle previsioni per i vari segmenti.
Per tipo di prodotto
| Fusioni e acquisizioni |
| Mercati dei capitali di debito |
| Mercati azionari |
| Prestiti sindacati e altri |
Per dimensione dell'affare
| Società a grande capitalizzazione (oltre 5 miliardi di dollari) |
| Large-cap (1-5 miliardi di USD) |
| Mercato di fascia media (da 250 milioni a 1 miliardo di dollari) |
| Small-cap (meno di 250 milioni di USD) |
Per tipo di cliente
| Grandi imprese |
| Piccole e medie imprese (PMI) |
Per settore verticale
| Servizi bancari, finanziari e assicurativi (BFSI) |
| IT e telecomunicazioni |
| Produzione |
| Vendita al dettaglio ed e-commerce |
| Settore Pubblico |
| Sanità e prodotti farmaceutici |
| Altri verticali del settore |
Per regione
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Sud America | Brasile |
| Argentina | |
| Cile | |
| Perù | |
| Resto del Sud America | |
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Spagna | |
| Italia | |
| Benelux (Belgio, Paesi Bassi e Lussemburgo) | |
| Paesi nordici (Svezia, Norvegia, Danimarca, Finlandia e Islanda) | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Australia | |
| Asia sud-orientale (Singapore, Indonesia, Malesia, Thailandia, Vietnam e Filippine) | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | Emirati Arabi Uniti |
| Arabia Saudita | |
| Sud Africa | |
| Nigeria | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di prodotto | Fusioni e acquisizioni | |
| Mercati dei capitali di debito | ||
| Mercati azionari | ||
| Prestiti sindacati e altri | ||
| Per dimensione dell'affare | Società a grande capitalizzazione (oltre 5 miliardi di dollari) | |
| Large-cap (1-5 miliardi di USD) | ||
| Mercato di fascia media (da 250 milioni a 1 miliardo di dollari) | ||
| Small-cap (meno di 250 milioni di USD) | ||
| Per tipo di cliente | Grandi imprese | |
| Piccole e medie imprese (PMI) | ||
| Per settore verticale | Servizi bancari, finanziari e assicurativi (BFSI) | |
| IT e telecomunicazioni | ||
| Produzione | ||
| Vendita al dettaglio ed e-commerce | ||
| Settore Pubblico | ||
| Sanità e prodotti farmaceutici | ||
| Altri verticali del settore | ||
| Per regione | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Cile | ||
| Perù | ||
| Resto del Sud America | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Spagna | ||
| Italia | ||
| Benelux (Belgio, Paesi Bassi e Lussemburgo) | ||
| Paesi nordici (Svezia, Norvegia, Danimarca, Finlandia e Islanda) | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Australia | ||
| Asia sud-orientale (Singapore, Indonesia, Malesia, Thailandia, Vietnam e Filippine) | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Emirati Arabi Uniti | |
| Arabia Saudita | ||
| Sud Africa | ||
| Nigeria | ||
| Resto del Medio Oriente e dell'Africa | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quali sono le dimensioni attuali e le prospettive di crescita del mercato dell'Investment Banking?
Si prevede che il mercato dell'Investment Banking aumenterà da 112.01 miliardi di dollari nel 2025 a 117.22 miliardi di dollari nel 2026, raggiungendo i 147.15 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 4.65% nel periodo 2026-2031.
Quali prodotti e tipologie di clienti sono leader e in più rapida crescita nel mercato dell'Investment Banking?
Nel 2025, le fusioni e acquisizioni (M&A) hanno rappresentato la quota maggiore, pari al 38.35%, mentre si prevede che l'ECM (Equity Capital Markets) crescerà a un tasso annuo composto (CAGR) del 5.54%; le grandi imprese detenevano una quota del 74.05% e si prevede che le PMI cresceranno a un CAGR del 7.12% fino al 2031.
Quali regioni saranno le più importanti per l'attività del mercato dell'investment banking fino al 2031?
Nel 2025 il Nord America deteneva una quota del 52.10%, mentre si prevede che l'Asia-Pacifico sarà la regione a più rapida crescita con un CAGR del 6.37%, sostenuta da un solido programma di IPO e da flussi di capitali regionali.
Quali sono i principali fattori trainanti e i vincoli che influenzeranno le condizioni del mercato dell'Investment Banking nel 2026?
La riapertura della finestra per le IPO, un ampio ciclo di rifinanziamento e le operazioni di scorporo transfrontaliere rappresentano fattori positivi, mentre i requisiti patrimoniali previsti dalla fase finale di Basilea III e le più rigorose verifiche in materia di sicurezza nazionale creano ostacoli che allungano i tempi e mettono a dura prova i bilanci.
In che modo la liquidazione T+1 influisce sulle emissioni azionarie transfrontaliere nel mercato dell'investment banking?
T+1 ha ridotto le finestre di elaborazione post-negoziazione e di finanziamento in valuta estera, il che aumenta la necessità di allocazioni e conferme anticipate e di operazioni più rigorose per le offerte globali.
Quali capacità aiutano le banche ad aggiudicarsi mandati di maggior valore nel mercato dell'investment banking?
Soluzioni integrate di consulenza, ECM, DCM e gestione del rischio, combinate con strategie normative e flussi di lavoro end-to-end più rapidi, aumentano le probabilità di successo in transazioni complesse e multi-traccia che concentrano i flussi di commissioni.


