

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
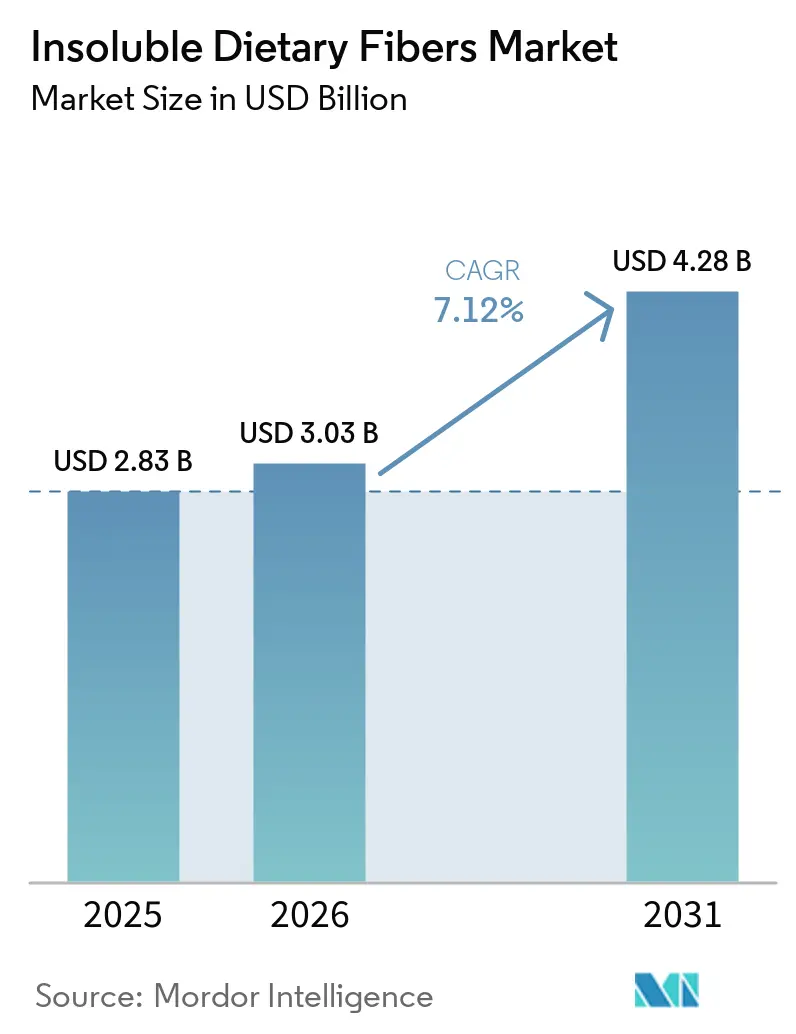
| Dimensione del mercato (2026) | 3.03 miliardo di dollari |
| Dimensione del mercato (2031) | 4.28 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 7.12% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato delle fibre alimentari insolubili di Mordor Intelligence
Il mercato globale delle fibre alimentari insolubili aveva un valore di 2.83 miliardi di dollari nel 2025 e si prevede che crescerà da 3.03 miliardi di dollari nel 2026 a 4.28 miliardi di dollari entro il 2031, con un CAGR del 7.12% durante il periodo di previsione (2026-2031). La crescente consapevolezza delle persone riguardo ai benefici per la salute e al benessere ha guidato questa crescita, insieme ai cambiamenti normativi e agli sviluppi tecnologici. Quando la FDA ha rivisto i suoi criteri per le dichiarazioni "salutari" nel dicembre 2024 per concentrarsi sugli alimenti ricchi di fibre e densi di nutrienti, ha aperto nuove porte alle aziende alimentari per migliorare il valore nutrizionale dei loro prodotti [1] Fonte: US Food & Drug Administration, "Food Labeling: Nutrient Content Claims; Definition of Term 'Healthy'", fda.gov . Gli scienziati alimentari hanno sviluppato metodi di lavorazione migliori, come i trattamenti termici e umidi, le modifiche con acido citrico e l'ingegneria granulare, rendendo più facile l'uso delle fibre insolubili in diversi alimenti. Poiché sempre più persone cercano alimenti che favoriscano la salute digestiva, aiutino a gestire il peso e contengano ingredienti chiaramente etichettati, il mercato continua ad espandersi.
Punti chiave del rapporto
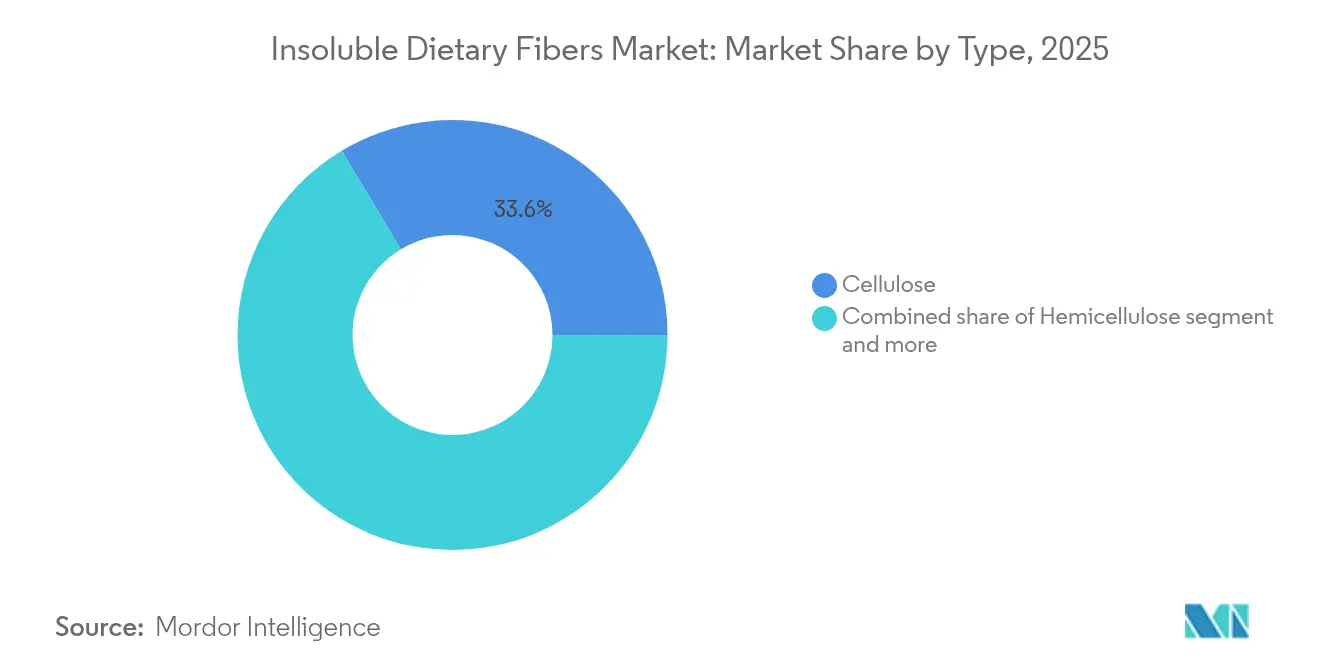
- In base alla tipologia, la cellulosa ha dominato il mercato delle fibre alimentari insolubili con il 33.62% nel 2025, mentre l'amido resistente dovrebbe registrare un CAGR del 9.52% dal 2026 al 2031.
- In base alla forma, la polvere ha detenuto una quota del 58.61% nel 2025, mentre i granuli cresceranno più rapidamente, con un CAGR del 9.63% fino al 2031.
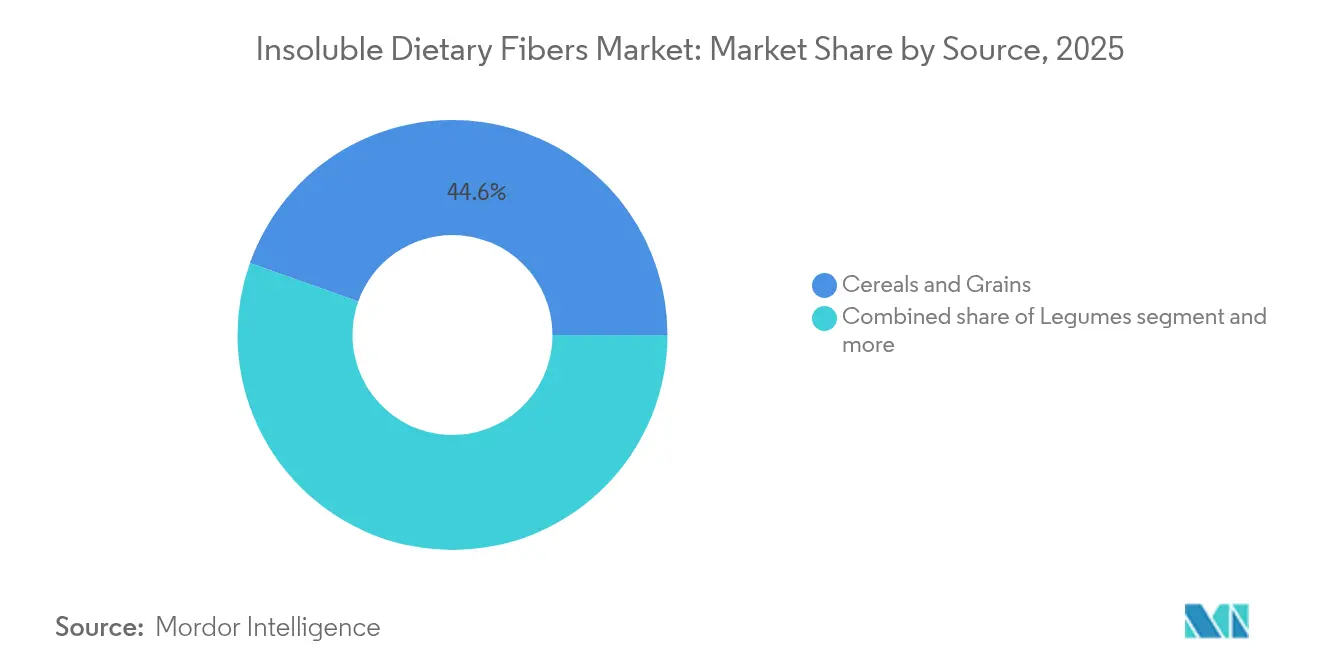
- In base alla fonte, cereali e granaglie hanno conquistato una quota del 44.57% nel 2025; si prevede che le fibre a base di legumi registreranno un CAGR del 9.88% nel periodo di previsione.
- Per applicazione, nel 47.71 gli alimenti e le bevande funzionali hanno rappresentato una quota del 2025%, mentre si prevede che i mangimi per animali cresceranno a un CAGR del 9.74% entro il 2031.
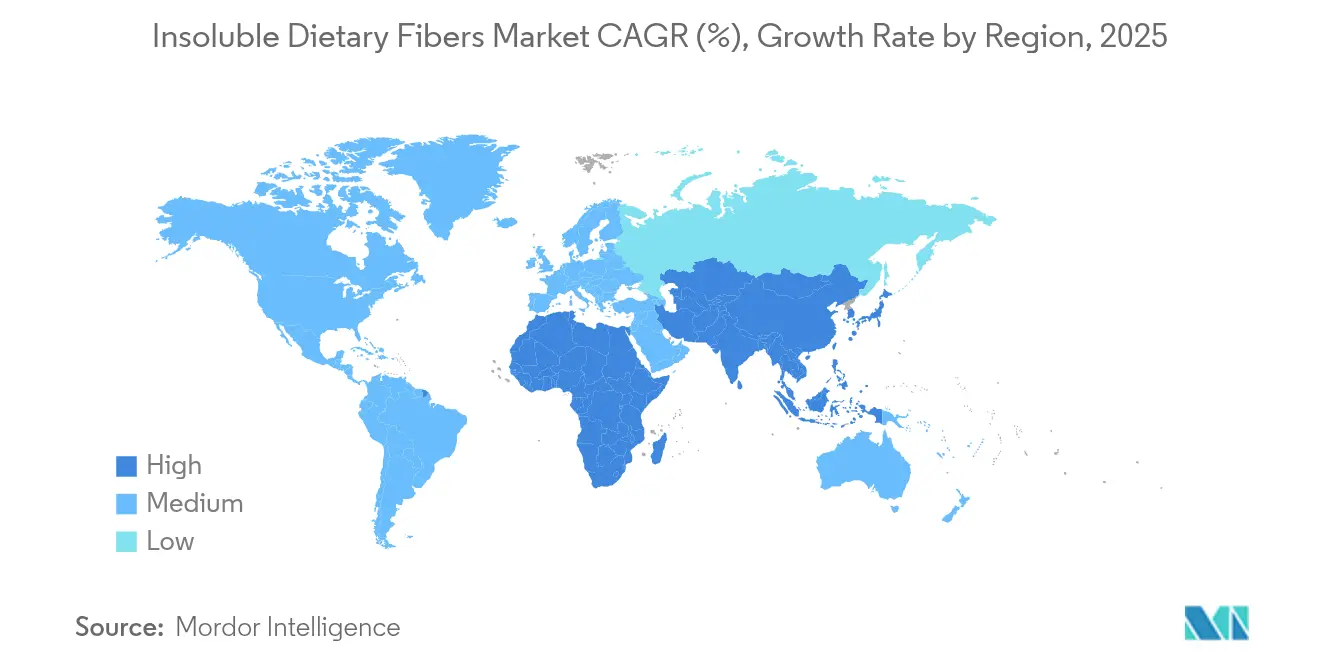
- In termini geografici, il Nord America ha rappresentato il 32.58% dei ricavi nel 2025 e si prevede che l'area Asia-Pacifico crescerà a un CAGR del 9.91% nel periodo 2026-2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale delle fibre alimentari insolubili
Analisi dell'impatto del conducente
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente domanda di alimenti e bevande funzionali | + 1.8% | Globale, con Nord America ed Europa in testa | Medio termine (2-4 anni) |
| Formulazioni ad alto contenuto di fibre nei prodotti da forno e negli snack | + 1.2% | Nord America ed Europa, espandendosi nell'area Asia-Pacifico | A breve termine (≤ 2 anni) |
| Supporto normativo per le affermazioni sui prodotti ricchi di fibre | + 1.0% | Globale, con tempi di implementazione variabili | A lungo termine (≥ 4 anni) |
| L'impulso alle diete clean-etichette e a base vegetale | + 1.5% | Il nucleo del Nord America e dell'Europa, con ricadute sull'Asia-Pacifico | Medio termine (2-4 anni) |
| Espansione nei prodotti nutraceutici e negli integratori | + 0.9% | Globale, con mercati premium leader | Medio termine (2-4 anni) |
| Innovazioni nei mangimi per animali arricchiti di fibre e privi di antibiotici | + 0.7% | Globale, con adozione precoce nei mercati sviluppati | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente domanda di alimenti e bevande funzionali
Con la crescente attenzione dei consumatori alla propria salute, che va oltre la semplice nutrizione, la ricerca di prodotti con benefici funzionali specifici ha spinto i produttori ad arricchire i propri prodotti con maggiori quantità di fibre. I criteri rivisti dalla FDA per le indicazioni nutrizionali "salutari", che entreranno in vigore a febbraio 2025, stabiliscono soglie specifiche per le fibre, limitando al contempo l'aggiunta di zuccheri e sodio e creando un percorso chiaro per i produttori che desiderano fortificare i propri prodotti. Il mercato delle bevande è un esempio di questa evoluzione, con aziende come Olipop che offrono bevande contenenti 9 grammi di fibre per porzione, riscuotendo un notevole successo. Questa trasformazione si estende ora anche alle bevande proteiche, ai latti vegetali e ai succhi funzionali, indicando un'evoluzione più ampia del mercato. La coerenza tra le normative sulle indicazioni nutrizionali e le preferenze dei consumatori continua a guidare una crescita sostenibile delle applicazioni delle fibre insolubili nel settore degli alimenti funzionali.
Formulazioni ad alto contenuto di fibre nei prodotti da forno e negli snack
I produttori di prodotti da forno e snack comprendono le esigenze in continua evoluzione dei loro consumatori e hanno risposto incorporando fibre insolubili nei loro prodotti. Questo approccio risponde al crescente desiderio dei consumatori di prodotti che offrano sia piacere che benefici per la salute. I recenti progressi tecnologici hanno reso possibile integrare queste fibre senza soluzione di continuità, preservando al contempo il gusto e la consistenza che i consumatori si aspettano [2] Fonte: Royal Society of Chemistry, “Enzymolysis Efficiency in Heat-Moisture Treated Starch,” rsc.org . Attraverso trattamenti termici e umidi e modifiche acide, i produttori possono ora aumentare il contenuto di amido resistente mantenendo la qualità del prodotto. L'industria ha assistito a progressi significativi nello sviluppo di fibre chimicamente modificate che forniscono dolcezza, con aziende come ZeroIN che introducono soluzioni dolcificanti a base di fibre che migliorano sia il gusto che il valore nutrizionale. Nel campo delle applicazioni delle fibre di agrumi, CitriPure di Cargill, composto per il 40% da fibre solubili e per il 60% da fibre insolubili, offre un efficace controllo dell'umidità e benefici di emulsificazione nelle applicazioni da forno. Questi ingredienti sono apprezzati dai consumatori che cercano prodotti con etichetta pulita, poiché la loro produzione richiede solo acqua ed energia. L'introduzione di forme granulari ha migliorato l'efficienza produttiva, favorendo una migliore disperdibilità e garantendo un processo uniforme su linee di produzione automatizzate.
Supporto normativo per le dichiarazioni sui prodotti ricchi di fibre
Il contesto normativo è diventato più favorevole per le aziende che sviluppano prodotti ricchi di fibre, poiché le autorità hanno aggiornato le autorizzazioni per le indicazioni salutistiche e semplificato i processi di approvazione. Questo cambiamento positivo crea opportunità per i produttori che si concentrano sull'arricchimento con fibre. Le linee guida dell'Autorità europea per la sicurezza alimentare (EFSA) sui nuovi alimenti, che entreranno in vigore nel febbraio 2025, offrono un processo di richiesta più accessibile garantendo al contempo standard di sicurezza rigorosi, facilitando così l'introduzione sul mercato di nuovi ingredienti a base di fibre [3] Fonte: Autorità europea per la sicurezza alimentare, “EFSA's Updated Assessment Guidelines,” efsa.europa.eu . La standardizzazione delle definizioni di fibre nelle diverse regioni ha ridotto la complessità normativa per i produttori globali e ha favorito l'innovazione nei metodi di estrazione e lavorazione delle fibre.
L'impulso alle diete clean-label e a base vegetale
La domanda di fibre insolubili di origine naturale è in aumento a causa delle preferenze dei consumatori per ingredienti riconoscibili e minimamente trasformati. Queste fibre, estratte da flussi di scarti alimentari e sottoprodotti agricoli, servono a molteplici scopi. Le fibre della polpa di barbabietola da zucchero stanno acquisendo importanza negli integratori alimentari grazie alle loro proprietà antinfiammatorie e ai benefici per la salute intestinale. I recenti sviluppi enzimatici hanno migliorato il processo di separazione delle fibre [4] Fonte: Science X, “Sugar Beet Pulp Fibers: Applications in Nutrition and Sustainable Materials,” Phys.org . La crescita delle diete a base vegetale ha aumentato la necessità di ingredienti ricchi di fibre che migliorano la consistenza e il contenuto nutrizionale nelle alternative a carne e latticini. Questi ingredienti sono in linea con i principi dell'economia circolare, offrendo sia benefici ambientali che vantaggi in termini di costi attraverso l'utilizzo dei flussi di scarto.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Fluttuazioni nei prezzi delle materie prime | -0.8% | Globale, con le regioni dipendenti dalle materie prime più colpite | A breve termine (≤ 2 anni) |
| Sfide organolettiche e testuali nelle formulazioni | -0.6% | Globale, con i mercati premium che mostrano una maggiore sensibilità | Medio termine (2-4 anni) |
| Competizione dei prebiotici con fibre solubili | -0.4% | Nord America ed Europa principalmente, in espansione a livello globale | Medio termine (2-4 anni) |
| Definizione normativa e divergenze nei metodi analitici | -0.3% | Globale, con i mercati emergenti più colpiti | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Fluttuazioni nei prezzi delle materie prime
La volatilità dei prezzi delle materie prime influisce significativamente sui costi di produzione delle fibre insolubili, poiché i prezzi degli input agricoli fluttuano a causa di andamenti meteorologici, tensioni geopolitiche e interruzioni della catena di approvvigionamento, riducendo i margini dei produttori. La concentrazione geografica delle fonti di cellulosa ed emicellulosa crea vulnerabilità di approvvigionamento, soprattutto per i produttori che si affidano a un unico fornitore di approvvigionamento. Sebbene i contratti di fornitura a lungo termine garantiscano la stabilità dei prezzi, limitano la possibilità di sfruttare condizioni di mercato favorevoli o opzioni di approvvigionamento alternative. Fonti alternative di materie prime, come i flussi di scarti alimentari e i sottoprodotti agricoli, offrono potenziali soluzioni, ma richiedono investimenti sostanziali nelle infrastrutture di lavorazione e nella standardizzazione della qualità.
Sfide organolettiche e testuali nelle formulazioni
L'accettazione della fibra di agrumi nei prodotti alimentari si scontra con sfide legate al gusto, alla consistenza e alla sensazione al palato, soprattutto quando il contenuto di fibre è superiore ai livelli tradizionali o sostituisce ingredienti convenzionali. Gli sviluppatori di prodotti devono bilanciare attentamente le proprietà di legare l'acqua della fibra di agrumi con l'accettazione da parte dei consumatori, poiché elevate concentrazioni di fibre possono causare granulosità o compromettere la stabilità del prodotto. I prodotti a etichetta pulita richiedono il raggiungimento di qualità sensoriali paragonabili a quelle dei prodotti convenzionali, senza l'utilizzo di agenti mascheranti o additivi artificiali. L'adozione da parte dei consumatori dipende dalla comprensione dei benefici delle fibre e dal superamento della resistenza ai cambiamenti di consistenza, in particolare nelle categorie alimentari più appetibili, dove gusto e consistenza influenzano il comportamento d'acquisto.
Analisi del segmento
Per tipo: La leadership della cellulosa affronta l'innovazione dell'amido resistente
Il mercato delle fibre alimentari è dominato dalla cellulosa, che detiene una quota di mercato del 33.62% nel 2025. Questa posizione dominante è attribuita a catene di approvvigionamento globali consolidate, alla costante disponibilità di materie prime e alla comprovata efficacia in applicazioni alimentari, delle bevande e farmaceutiche. L'uso diffuso della cellulosa in prodotti come prodotti da forno, alternative ai latticini e integratori alimentari ne rafforza ulteriormente la posizione di mercato. L'amido resistente rappresenta il segmento in più rapida crescita del mercato, con un CAGR previsto del 9.52% fino al 2031, trainato dalla crescente consapevolezza dei consumatori delle sue proprietà prebiotiche e del suo ruolo nella gestione della glicemia.
Il posizionamento di mercato della cellulosa beneficia di ampie approvazioni normative e di infrastrutture produttive, tra cui l'approvazione FDA del luglio 2024 per l'etilcellulosa nelle applicazioni per mangimi animali. L'emicellulosa mantiene la sua presenza nelle applicazioni industriali e nelle formulazioni per mangimi animali, mentre la lignina guadagna quote di mercato nelle applicazioni di packaging e bioplastiche. I segmenti della chitina e del chitosano continuano a essere utilizzati in applicazioni farmaceutiche e cosmetiche grazie alle loro proprietà bioattive e antimicrobiche.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report


Per forma: il predominio della polvere sfidato dall'efficienza dei granuli
La forma in polvere domina il mercato con una quota sostanziale del 58.61% nel 2025, beneficiando della sua ampia versatilità e di un'infrastruttura di lavorazione consolidata. Mentre la polvere mantiene la sua posizione di forza, la forma granulare sta vivendo un momento di forte crescita, con un CAGR del 9.63%, grazie al riconoscimento da parte dei produttori dei suoi vantaggi in termini di gestione ed efficienza di lavorazione.
Nelle applicazioni pratiche, le polveri dimostrano prestazioni eccezionali, dove la dispersione fine e l'integrazione omogenea della texture sono essenziali, rendendole particolarmente preziose nelle formulazioni di bevande e integratori, dove la dimensione delle particelle influenza direttamente la soddisfazione del consumatore. La forma granulare, d'altra parte, offre vantaggi distinti in termini di rilascio controllato e funzionalità prolungata, utilizzando granulometrie progettate con precisione per ottenere un rilascio mirato in applicazioni sia alimentari che mangimistiche.
Fonte: Il dominio dei cereali incontra la sostenibilità dei legumi
Cereali e granaglie continuano a dominare il mercato con una quota di mercato sostanziale del 44.57% nel 2025. Questa posizione di leadership deriva dalla solida base agricola del settore e dai sofisticati impianti di lavorazione. Un'evoluzione degna di nota è rappresentata dai legumi, che si sono affermati come il segmento più promettente, raggiungendo un notevole tasso di crescita annuo composto (CAGR) del 9.88%, principalmente grazie alla crescente consapevolezza ambientale e alle opportunità nell'estrazione proteica.
Il segmento dei cereali ha integrato efficacemente i sottoprodotti della lavorazione di grano, riso e mais nelle sue attività, in particolare nell'innovativa produzione di xilo-oligosaccaridi dagli scarti di paglia di grano. Nel settore ortofrutticolo, i produttori hanno concentrato i loro sforzi sull'utilizzo di scorze di agrumi e altri scarti di lavorazione. Un esempio lampante è lo sviluppo di CitriPure da parte di Cargill, che trasforma gli scarti di buccia di agrumi attraverso un efficiente processo di estrazione basato su acqua ed energia.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per applicazione: gli alimenti funzionali guidano mentre i mangimi per animali accelerano
Il segmento degli alimenti e delle bevande funzionali detiene una quota di mercato sostanziale del 47.71% nel 2025, a dimostrazione della crescente attenzione dei consumatori per la salute e il benessere, supportata da quadri normativi che incoraggiano lo sviluppo di prodotti ricchi di fibre. Il settore dei mangimi per animali mostra un notevole potenziale di crescita, con proiezioni che indicano un CAGR del 9.74% fino al 2031. All'interno della categoria degli alimenti funzionali, i produttori stanno rispondendo alle linee guida aggiornate della FDA sui claim "salutari", soddisfacendo la domanda dei consumatori di prodotti che supportano la salute digestiva e la gestione del peso. Il mercato degli integratori alimentari mantiene la sua posizione di segmento premium, offrendo formulazioni specializzate che mirano a specifici risultati per la salute. Parallelamente, i produttori di prodotti per la cura della persona e cosmetici incorporano le fibre per le loro pratiche proprietà testurizzanti e assorbenti, mentre le aziende farmaceutiche le utilizzano per meccanismi di rilascio controllato e applicazioni leganti.
L'espansione delle applicazioni nei mangimi animali riflette una significativa trasformazione del settore, guidata dall'ampia accettazione normativa degli additivi a base di cellulosa e dal passaggio strategico del settore verso sistemi di produzione privi di antibiotici. Questa crescita è ulteriormente supportata dalla convalida completa della sicurezza dei derivati della cellulosa da parte dell'EFSA per tutte le specie animali, aprendo opportunità nei mercati europei, mentre le approvazioni della FDA per l'etilcellulosa creano nuove possibilità per i produttori nordamericani.
Analisi geografica
Il mercato delle fibre alimentari insolubili nelle Americhe e in Europa
La regione nordamericana continua a dominare il mercato globale, con una quota sostanziale del 32.58% nel 2025. Questa posizione di leadership deriva dai quadri normativi consolidati della regione e dai mercati maturi degli alimenti funzionali. Il mercato prospera grazie all'approccio lungimirante della FDA alla regolamentazione delle fibre, che ha favorito una solida comprensione e accettazione da parte dei consumatori degli alimenti funzionali. Ciò ha creato un contesto di domanda stabile per gli ingredienti a base di fibre. Nel frattempo, i mercati europei si sono ritagliati una nicchia di mercato puntando su prodotti a etichetta pulita e credenziali di sostenibilità, supportati dalle linee guida aggiornate dell'EFSA sui nuovi alimenti che bilanciano innovazione e standard di sicurezza. I mercati sudamericani si sono posizionati strategicamente concentrandosi sull'efficienza della trasformazione agricola e sulle opportunità di esportazione, capitalizzando le loro abbondanti risorse di materie prime.
Mercato delle fibre alimentari insolubili nella regione Asia-Pacifico
La regione Asia-Pacifico si è affermata come il mercato più dinamico, raggiungendo un tasso di crescita annuo composto (CAGR) impressionante del 9.91%. Questa notevole espansione riflette i significativi cambiamenti demografici, la modernizzazione delle normative e la crescente attenzione alla salute nei suoi diversi mercati. Il Giappone si distingue per l'implementazione di linee guida specifiche sull'assunzione di fibre alimentari insolubili, che hanno creato una domanda strutturata di prodotti arricchiti con fibre. Questo potenziale di mercato è esemplificato da partnership strategiche come la collaborazione di The Healthy Grain con Itochu Corporation.
Il mercato europeo opera secondo le rigorose norme di convalida dell'EFSA, che, sebbene inizialmente ne rallentino l'ingresso sul mercato, in ultima analisi favoriscono una maggiore fiducia dei consumatori nei prodotti approvati. L'invecchiamento della popolazione della regione, unito all'aumento dei costi delle procedure ortopediche, ha posizionato i prodotti nutrizionali come alternative convenienti agli interventi chirurgici. Germania e Italia sono leader nella spesa pro capite per integratori per la salute delle articolazioni, mentre i paesi scandinavi sono pionieri di innovativi prodotti lattiero-caseari fortificati con peptidi di collagene marino.

Panorama normativo
La regolamentazione delle fibre alimentari insolubili si concentra su come gli ingredienti si qualificano e vengono dichiarati come fibre alimentari sulle etichette, nonché sulle approvazioni per l'immissione sul mercato di fibre nuove o modificate. Negli Stati Uniti, la definizione di fibra alimentare della FDA ai sensi del 21 CFR 101.9(c)(6)(i) comprende i carboidrati non digeribili (solubili e insolubili) e la lignina intrinseca e intatta nelle piante. I carboidrati non digeribili isolati o sintetici devono dimostrare effetti fisiologici benefici per essere considerati fibre alimentari sulle etichette delle informazioni nutrizionali e degli integratori, e le linee guida e i documenti di domande e risposte della FDA illustrano anche come le fibre specifiche vengono valutate ed elencate ai fini della conformità.
Nell'Unione europea, l'accesso al mercato per alcuni ingredienti a base di fibre può dipendere dal quadro normativo relativo ai nuovi alimenti (Regolamento (UE) 2015/2283) e dai successivi regolamenti di esecuzione della Commissione che aggiornano autorizzazioni e specifiche. Ad esempio, il Regolamento di esecuzione (UE) 2024/1027 della Commissione (8 aprile 2024) ha modificato le specifiche per il nuovo alimento galatto-oligosaccaride, e il Regolamento di esecuzione (UE) 2026/1219 della Commissione ha autorizzato l'estere di inulina propionato con un'immissione sul mercato UE a tempo limitato e specifica per entità a partire dal 30 giugno 2026. Insieme, questi meccanismi influenzano la progettazione del prodotto (tipo di fibra e confezione di documentazione), la strategia di etichettatura e la sequenza di lancio nelle diverse aree geografiche.
Analisi della catena del valore
La catena del valore delle fibre alimentari insolubili inizia con l'approvvigionamento di materie prime provenienti da flussi agricoli e di trasformazione alimentare, tra cui crusca di cereali (grano, riso, mais), gusci di legumi e residui di frutta e verdura, oltre a flussi legati alla pasta di legno per le materie prime ricche di cellulosa. La disponibilità e i prezzi a monte seguono i cicli delle materie prime e la concentrazione geografica delle infrastrutture di trasformazione, tra cui Stati Uniti, Germania e Cina. Ciò rende l'approvvigionamento multi-origine, la contrattualistica e la standardizzazione della qualità importanti per i costi e la continuità.
Le fasi intermedie includono l'estrazione e la purificazione delle fibre (frazionamento meccanico, modificazione enzimatica o chimica, ove applicabile), l'essiccazione e la granulazione (in polvere e granuli) e la documentazione per l'accettazione da parte degli enti regolatori e dei clienti, come l'identità e la purezza, nonché la conformità dell'etichetta in linea con la definizione di fibra alimentare della FDA e, ove pertinente, con i dossier sui nuovi alimenti nell'UE. A valle, i fornitori e i distributori di ingredienti vendono a produttori di alimenti e bevande funzionali, prodotti da forno e snack, integratori alimentari e mangimi per animali, dove i laboratori di applicazione e il supporto allo sviluppo congiunto generano valore aggiunto. I vincoli nella catena includono la variabilità nella composizione dei sottoprodotti e l'impatto sensoriale e sulla consistenza a tassi di inclusione più elevati, nonché i crescenti requisiti di tracciabilità e divulgazione della sostenibilità nei mercati premium.
Panorama competitivo
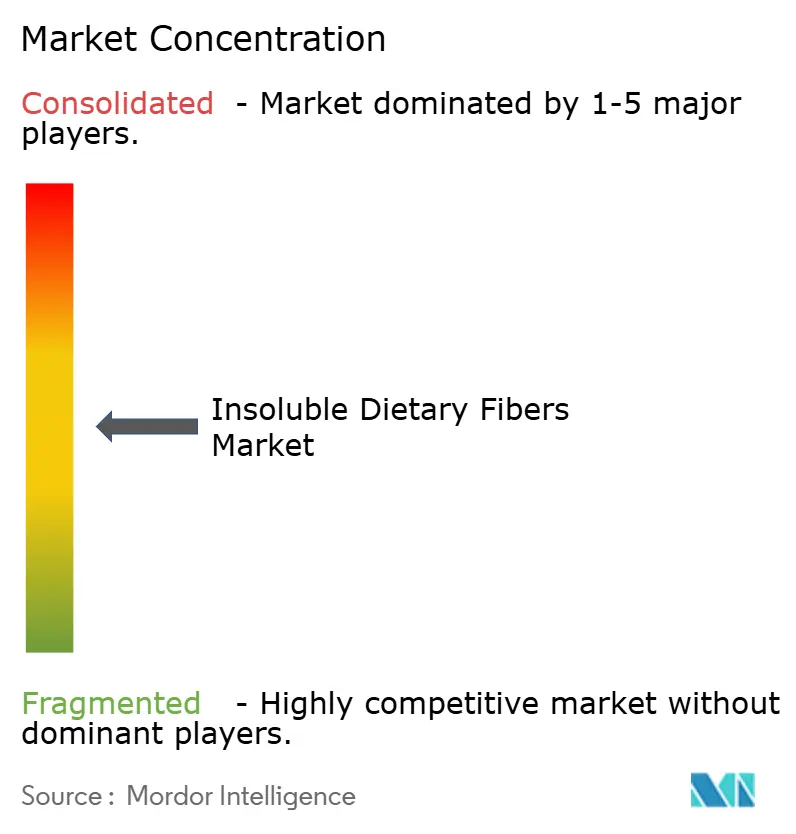
Il mercato delle fibre alimentari insolubili è moderatamente frammentato, il che si riflette in una certa concentrazione. Le grandi aziende sfruttano le proprie reti di distribuzione, la conformità normativa e le risorse finanziarie per assicurarsi contratti di fornitura con produttori di alimenti e mangimi in diverse regioni. Le aziende di piccole e medie dimensioni si concentrano su metodi di lavorazione specializzati, sulla personalizzazione del prodotto e sulle partnership con aziende agricole locali per servire specifici segmenti di mercato, tra cui la certificazione biologica e le formulazioni regionali per mangimi.
Le aziende di piccole e medie dimensioni competono offrendo processi agili, capacità di personalizzazione tecnica e approvvigionamento locale tracciabile. Queste aziende forniscono soluzioni su misura che soddisfano le preferenze di gusto regionali e i requisiti di formulazione specifici. La crescente domanda di mangimi per animali privi di antibiotici e di prodotti nutrizionali personalizzati mirati al controllo glicemico, alla sazietà e alla salute del microbioma ha creato opportunità di differenziazione.
Le opportunità offerte dagli spazi vuoti si concentrano su mangimi per animali privi di antibiotici e prodotti nutrizionali personalizzati che rispondono a specifiche esigenze metaboliche. I leader di mercato sfruttano la distribuzione globale, i dossier normativi e la solidità finanziaria, mentre i player più piccoli si ritagliano nicchie grazie a know-how specializzato, velocità e approvvigionamento localizzato.
Leader del settore delle fibre alimentari insolubili
Cargill, incorporata
Grain Processing Corporation
Ingredion incorporata
J. Rettenmaier & Söhne GmbH + Co KG
InterFiber Ltd.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Giugno 2026: Ingredion ha annunciato l'acquisizione di Benicaros, una fibra prebiotica derivata da residui di lavorazione di carota, ampliando così il proprio portafoglio di fibre e ingredienti funzionali. Questa operazione rafforza la sua posizione nel settore delle fibre a valore aggiunto, in grado di supportare strategie di formulazione a basso dosaggio e iniziative di upcycling per i clienti di marca.
- Giugno 2026: Ingredion ha annunciato un'offerta pubblica di acquisto in contanti raccomandata per acquisire Tate & Lyle PLC, con l'obiettivo di ampliare la propria piattaforma di ingredienti speciali in soluzioni per dolcificare, migliorare la consistenza e arricchire gli alimenti. Se completata, l'operazione aumenterà la scala e il potere di vendita incrociata nei sistemi per l'integrazione di fibre utilizzati dai produttori globali di alimenti e bevande.
- Settembre 2024: Ingredion ha ampliato il suo portafoglio di fibre di agrumi a etichetta pulita nella regione Asia-Pacifico con l'introduzione di FIBERTEX CF 500 e FIBERTEX CF 100, dopo precedenti lanci regionali. I prodotti, derivati da bucce di agrumi riciclate e posizionati come ingredienti minimamente trasformati, supportano casi d'uso nella formulazione di prodotti quali viscosità, gelificazione e stabilità delle emulsioni, contribuendo a promuovere una maggiore diffusione di alimenti e bevande arricchiti con fibre.


Ambito e metodologia
Il mercato globale delle fibre alimentari insolubili è stato segmentato in base alla fonte che comprende frutta e verdura, cereali e altri. In base all’applicazione, il mercato è segmentato in alimenti e bevande funzionali, prodotti farmaceutici e mangimi per animali. Il rapporto analizza ulteriormente lo scenario globale del mercato nelle regioni del Nord America, Europa, Asia-Pacifico, Sud America e Medio Oriente e Africa.
Per tipo
| Cellulosa |
| emicellulosa |
| La lignina |
| Chitina e Chitosano |
| Amido resistente |
Per modulo
| Pastello |
| granuli |
| Altro |
Per fonte
| Frutta e verdura |
| Cereali e Cereali |
| Legumi |
| Altro |
Per Applicazione
| Alimenti e bevande funzionali |
| Integratori alimentari |
| Nutrizione Animale |
| Cura personale e cosmetici |
| Eccipienti farmaceutici |
Per geografia
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Europa | Germania |
| Francia | |
| Regno Unito | |
| Spagna | |
| Olanda | |
| Italia | |
| Svezia | |
| Polonia | |
| Belgio | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Australia | |
| Corea del Sud | |
| Indonesia | |
| Tailandia | |
| Singapore | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Cile | |
| Colombia | |
| Perù | |
| Resto del Sud America | |
| Medio Oriente & Africa | Emirati Arabi Uniti |
| Sud Africa | |
| Nigeria | |
| Arabia Saudita | |
| Egitto | |
| Marocco | |
| Turchia | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo | Cellulosa | |
| emicellulosa | ||
| La lignina | ||
| Chitina e Chitosano | ||
| Amido resistente | ||
| Per modulo | Pastello | |
| granuli | ||
| Altro | ||
| Per fonte | Frutta e verdura | |
| Cereali e Cereali | ||
| Legumi | ||
| Altro | ||
| Per Applicazione | Alimenti e bevande funzionali | |
| Integratori alimentari | ||
| Nutrizione Animale | ||
| Cura personale e cosmetici | ||
| Eccipienti farmaceutici | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
| Europa | Germania | |
| Francia | ||
| Regno Unito | ||
| Spagna | ||
| Olanda | ||
| Italia | ||
| Svezia | ||
| Polonia | ||
| Belgio | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Australia | ||
| Corea del Sud | ||
| Indonesia | ||
| Tailandia | ||
| Singapore | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Cile | ||
| Colombia | ||
| Perù | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Emirati Arabi Uniti | |
| Sud Africa | ||
| Nigeria | ||
| Arabia Saudita | ||
| Egitto | ||
| Marocco | ||
| Turchia | ||
| Resto del Medio Oriente e dell'Africa | ||


Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato delle fibre alimentari insolubili?
Il mercato delle fibre alimentari insolubili è stato valutato a 3.03 miliardi di dollari nel 2026 e si prevede che raggiungerà i 4.28 miliardi di dollari entro il 2031.
Quale segmento detiene la quota maggiore per tipologia?
La cellulosa è al primo posto per tipologia, con il 33.62% del fatturato del 2025 e beneficia di ampie approvazioni normative.
Perché i granuli crescono più velocemente delle polveri?
I granuli offrono una migliore fluidità e una minore generazione di polvere, il che migliora l'efficienza di lavorazione e la sicurezza sul posto di lavoro, determinando un CAGR del 9.63% fino al 2031.
Quale regione si prevede crescerà più rapidamente?
Si prevede che la regione Asia-Pacifico registrerà la crescita più rapida, con un CAGR del 9.91%, sostenuta dalla crescente consapevolezza sanitaria e dalle linee guida alimentari aggiornate.
In che modo le normative influenzano la crescita del mercato?
La dichiarazione rivista di "salute" della FDA e le norme semplificate dell'UE sui nuovi alimenti incoraggiano l'arricchimento con fibre e accelerano l'approvazione di ingredienti innovativi, alimentando la domanda.
Pagina aggiornata l'ultima volta il:



