

Panoramica di mercato
| Periodo di studio | 2019 - 2031 |
|---|---|
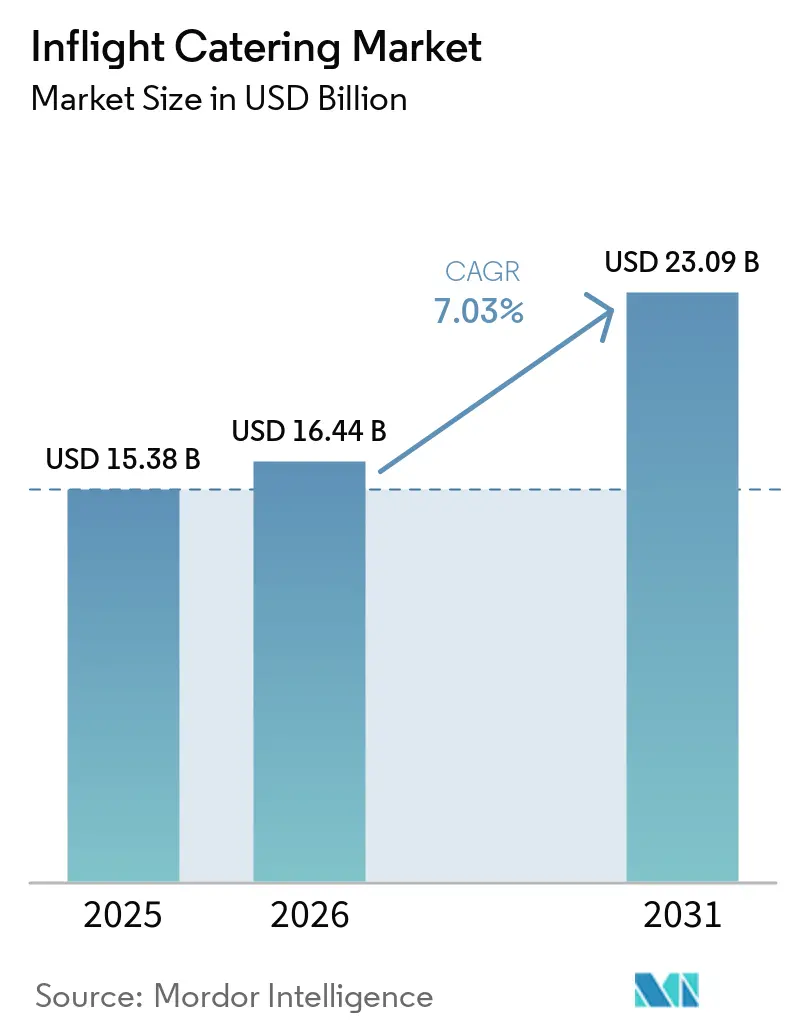
| Dimensione del mercato (2026) | 16.44 miliardo di dollari |
| Dimensione del mercato (2031) | 23.09 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 7.03% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Europa |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato del catering a bordo di Mordor Intelligence
Si prevede che il mercato del catering a bordo crescerà da 15.38 miliardi di dollari nel 2025 a 16.44 miliardi di dollari nel 2026, per poi raggiungere i 23.09 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 7.03% nel periodo 2026-2031. L'aumento record dei volumi di passeggeri, il ciclo di rinnovamento delle cabine premium e le piattaforme digitali di preordine contribuiscono ad incrementare la spesa per passeggero e a sostenere il potere di determinazione dei prezzi per le aziende di catering. Le compagnie aeree stanno modernizzando le cucine di bordo, introducendo menu curati da chef e integrando meccanismi di vendita al dettaglio che monetizzano la domanda accessoria. Gli investimenti nella pianificazione dei menu basata sull'intelligenza artificiale e nell'automazione della catena del freddo riducono gli sprechi, proteggono i margini dall'inflazione delle materie prime alimentari e abbreviano i tempi di introduzione di nuovi prodotti. L'aumento della capacità sui voli a lungo raggio mantiene un'elevata complessità media dei pasti, mentre le compagnie aeree low cost sbloccano nuove entrate attraverso menu a livelli con pagamento a consumo. Le partnership in linea con i protocolli halal, kosher e relativi agli allergeni tutelano gli operatori già presenti sul mercato e aprono la strada a una crescita specializzata all'interno di reti multi-hub.
Punti chiave del rapporto
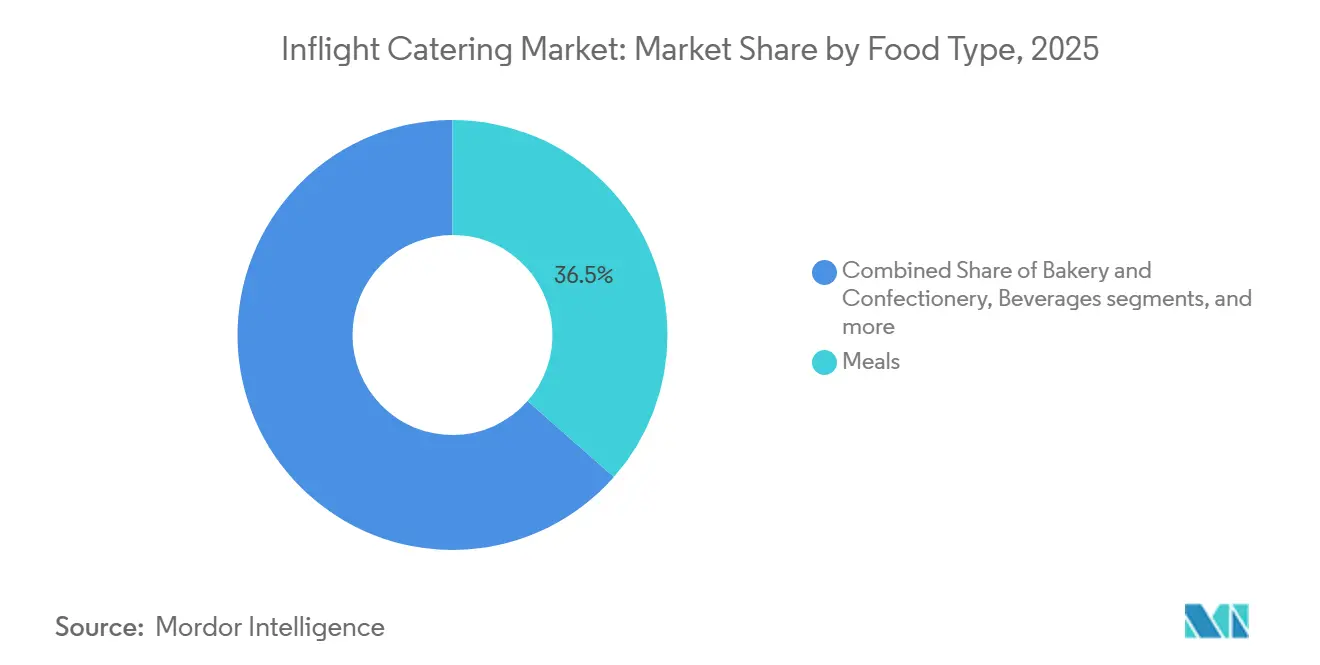
- Per tipologia di alimento, i pasti rappresentavano il 36.49% della quota di mercato del catering a bordo nel 2025; si prevede che il settore dei prodotti da forno e dolciari crescerà a un CAGR del 7.39% fino al 2031.
- Per tipologia di volo, nel 2025 le compagnie aeree tradizionali detenevano il 47.94% della quota di mercato del catering a bordo, mentre si prevede che le compagnie aeree low-cost cresceranno a un tasso annuo composto del 7.42% fino al 2031.
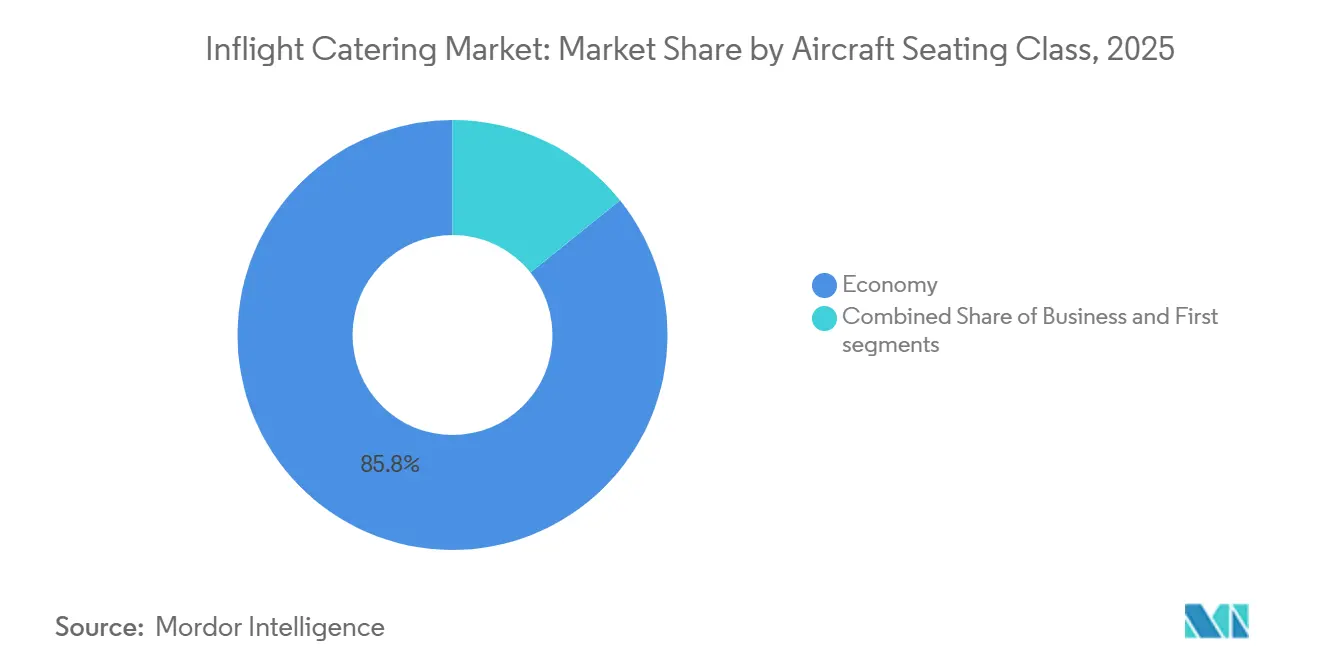
- Per classe di posti a sedere, la classe economica rappresentava l'85.77% del mercato del catering a bordo nel 2025, e si prevede che la prima classe crescerà a un tasso annuo composto del 9.71% fino al 2031.
- Per tipologia di ristorazione, la vendita al dettaglio a bordo ha rappresentato il 57.94% del fatturato nel 2025 e si prevede che crescerà a un tasso annuo composto del 7.30% fino al 2031.
- In termini di durata del volo, le rotte a lungo raggio hanno rappresentato il 56.13% della domanda nel 2025 e si prevede che cresceranno a un tasso annuo composto del 7.06% fino al 2031.
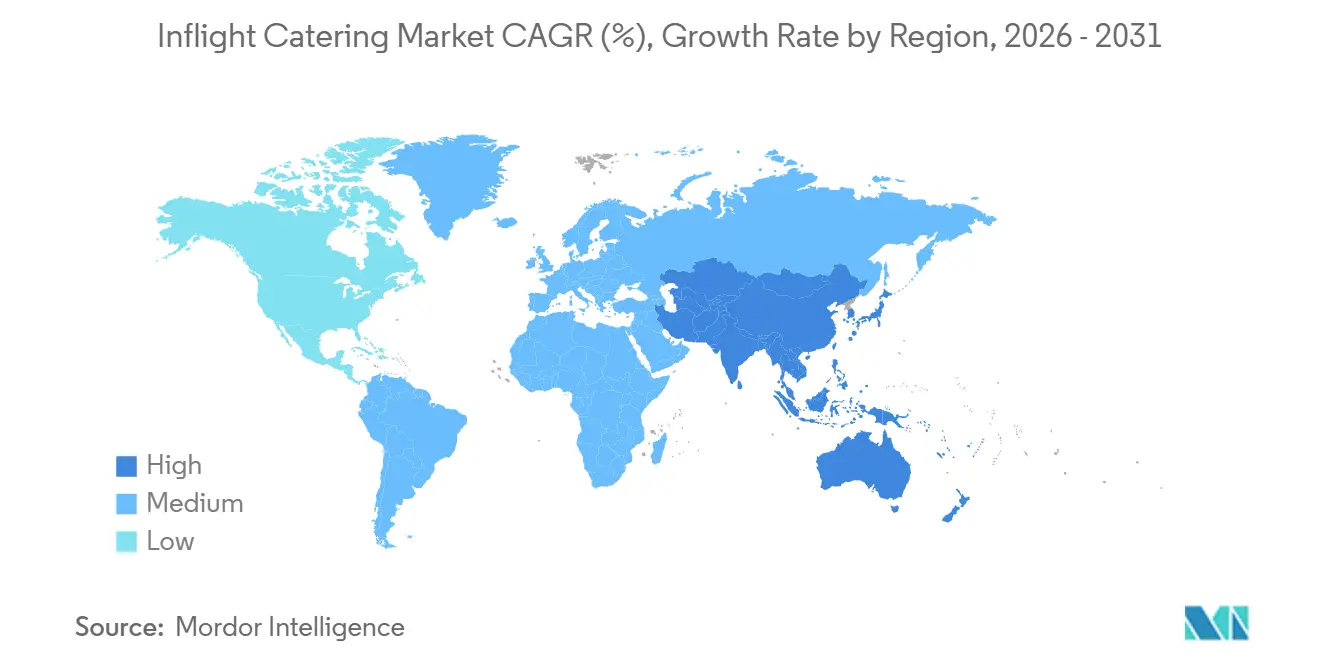
- Dal punto di vista geografico, l'Europa ha dominato il mercato globale con una quota del 34.76% nel 2025, mentre si prevede che la regione Asia-Pacifico crescerà a un tasso annuo composto del 10.25% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale del catering a bordo
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Ripresa del traffico passeggeri aereo e aumento della capacità sui voli a lungo raggio | + 1.8% | APAC globale, Medio Oriente forte | Medio termine (2-4 anni) |
| Premiumizzazione dell'esperienza di bordo per differenziare i marchi delle compagnie aeree | + 1.5% | Nord America, Europa, Medio Oriente | Medio termine (2-4 anni) |
| Espansione delle compagnie aeree low-cost e ibride, con ampliamento dei modelli di acquisto a bordo e di preordine. | + 1.2% | Nucleo APAC, ricadute in Sud America e MEA | A breve termine (≤ 2 anni) |
| Digitalizzazione: preordini, pianificazione dei menu basata sui dati, automazione in cucina | + 1.0% | Adozione globale e precoce in Medio Oriente ed Europa | A lungo termine (≥ 4 anni) |
| Reti di alimenti freschi surgelati (FFM) sottoutilizzate che consentono la standardizzazione globale delle SKU | + 0.8% | Vettori globali, in particolare multi-hub in Nord America ed Europa | Medio termine (2-4 anni) |
| I colli di bottiglia nella consegna di aeromobili e motori spostano la domanda verso servizi di catering affidabili e attenti agli sprechi. | + 0.6% | Globale, acuto in Nord America ed Europa | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Ripresa del traffico passeggeri aereo e aumento della capacità sui voli a lungo raggio
Nel 2024 il traffico passeggeri globale ha raggiunto i 4.7 miliardi e si prevede che toccherà i 4.96 miliardi nel 2025, superando i picchi pre-pandemia con il ritorno in servizio delle flotte di aerei a fusoliera larga. [1] Fonte: International Air Transport Association, “Global Passenger Traffic to Reach 4.96 Billion in 2025,” IATA, iata.org I fattori di carico sono aumentati all'83.5%, riducendo i posti di riserva e costringendo i fornitori di catering ad aumentare il numero di posti più vicini alla capacità prenotata. Sebbene i ritardi nella catena di approvvigionamento limitino le consegne, le compagnie aeree continuano ad aggiungere aeromobili A350 e B787 con un'alta percentuale di posti premium, aumentando così il valore del catering per volo. La capacità transpacifica è aumentata del 12% su base annua nel 2024, trainata dalla ripresa delle rotte cinesi e dall'ottenimento da parte di United di nuovi slot Tokyo-Haneda. Poiché una tratta di 12 ore in genere comporta una spesa per volo tre volte superiore rispetto a una tratta di 2 ore, le aziende di catering danno la priorità agli hub con aeromobili a fusoliera larga e investono in sistemi di gestione delle scorte multi-tratta che sincronizzano i menu di andata e ritorno.
Premiumizzazione dell'esperienza di bordo per differenziare i marchi delle compagnie aeree
Nel 2024 le compagnie aeree hanno investito oltre 2 miliardi di dollari in ammodernamenti delle cabine premium per servire i viaggiatori d'affari e il traffico turistico ad alto rendimento. [2] Fonte: Delta Air Lines, “Investor Update Q3 2024”, Delta, delta.com Delta ha introdotto collaborazioni con chef, Qatar Airways ha lanciato la ristorazione à la carte nella Qsuite ed Emirates ha rinnovato i menu ispirati alla Guida Michelin, trasformando il catering da centro di costo a risorsa del marchio. British Airways ha migliorato il suo servizio Club World nel 2024 con piatti regionali e preordini digitali, aumentando la soddisfazione di otto punti entro sei mesi. Il catering di prima classe ora richiede una produzione in piccoli lotti, una logistica della catena del freddo dedicata e un maggiore coinvolgimento dell'equipaggio. I fornitori di catering rispondono investendo nella formazione culinaria, controlli di qualità a risposta rapida e reti di approvvigionamento di ingredienti premium che i concorrenti focalizzati sulla classe economica non possono eguagliare.
Espansione di LCC e ibridi, ampliamento dei modelli Buy-On-Board e Pre-Order
L'espansione di compagnie low cost e ibride, insieme all'espansione dei modelli di acquisto a bordo e di pre-ordine, sta determinando una crescita significativa dei servizi accessori. Ryanair ha registrato un aumento annuo delle vendite a bordo, trainato dalle notifiche push che consentono ai passeggeri di effettuare ordini prima della partenza. Southwest Airlines ha testato i box pasto a pagamento sulle rotte coast-to-coast degli Stati Uniti alla fine del 2024. IndiGo ha collaborato con Taj SATS per ridurre gli sprechi e aumentare la spesa per il catering legato ai biglietti attraverso opzioni di pre-ordine da dispositivi mobili. Questa crescita dell'offerta al dettaglio sta espandendo il mercato del catering a bordo anziché sostituire i servizi complementari. Tuttavia, richiede progressi nell'elaborazione dei pagamenti, nella razionalizzazione degli SKU e nella riconciliazione dell'e-commerce, che i fornitori di catering tradizionali si stanno impegnando a implementare.
Digitalizzazione: pre-ordine, pianificazione del menu basata sui dati, automazione della cucina
Nel 2024 Emirates ha implementato un sistema di pianificazione dei menu basato sull'intelligenza artificiale che abbina i piatti ai profili dei passeggeri, riducendo del 18% i rifiuti sui voli di prova. La piattaforma di preordine per i voli a lungo raggio di Finnair conquista il 35% dei clienti di business class e riduce gli sprechi di ingredienti di alta qualità. Cathay Pacific collega piatti esclusivi ai livelli di fidelizzazione, creando un coinvolgimento digitale che i concorrenti non possono replicare. In sala di produzione, la cucina semi-automatizzata di dnata a Dubai utilizza l'assemblaggio robotizzato dei vassoi e la refrigerazione abilitata dall'IoT per ridurre gli sprechi del 22%. L'adozione del digitale divide il mercato del catering a bordo in operatori globali ad alta intensità di capitale e specialisti regionali che devono collaborare o rischiano di diventare obsoleti.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevati costi operativi e inflazione nei settori alimentare, del lavoro e delle utenze. | -1.2% | Globale, acuto in Nord America ed Europa | A breve termine (≤ 2 anni) |
| Rigorose normative multigiurisdizionali in materia di sicurezza alimentare e conformità ai principi halal/kosher. | -0.7% | Globale - Medio Oriente, Asia meridionale, Europa | A lungo termine (≥ 4 anni) |
| I vincoli di tempo per i voli a corto raggio e il BYOF (Bring Your Own Flight, porta il tuo cibo) riducono la portata del servizio sulle rotte nazionali. | -0.5% | Nord America, Europa, APAC nazionale | Medio termine (2-4 anni) |
| I cambiamenti nel mix tra contratti e vendita al dettaglio riducono i pasti, nonostante la crescita dei ricavi | -0.4% | Globale, concentrato nei mercati ad alta densità di LCC | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Costi operativi elevati e inflazione nei settori alimentare, del lavoro e dei servizi pubblici
Nel 2024 i prezzi del grano, dei latticini e del pollame sono aumentati dell'8-12% a causa delle perturbazioni climatiche nelle principali regioni produttrici, come Australia e Argentina. [3] Fonte: Organizzazione delle Nazioni Unite per l'alimentazione e l'agricoltura, "Indice dei prezzi alimentari 2024", FAO, fao.org I costi del lavoro per i ristoratori sono aumentati del 6-9% in Nord America ed Europa, poiché i datori di lavoro del settore dell'ospitalità hanno dovuto affrontare una concorrenza più intensa per attrarre e trattenere talenti qualificati. In Europa, i costi delle utenze sono aumentati del 10-15% in seguito alla cessazione dei sussidi energetici, esercitando ulteriore pressione sulle spese operative. Inoltre, il personale di dnata nei principali aeroporti, come Heathrow e Manchester, ha scioperato nel novembre 2024, evidenziando le vulnerabilità delle loro strutture di costo. Per mitigare queste sfide, gli operatori si sono rivolti all'automazione, implementando linee di vassoi e adottando refrigeratori a basso consumo energetico per recuperare i margini di profitto. Tuttavia, gli operatori più piccoli, limitati da capitali insufficienti, sono sempre più costretti a fondersi con entità più grandi o ad uscire completamente dal mercato.
Rigorosa sicurezza alimentare multigiurisdizionale e conformità Halal/Kosher
Le aziende di catering sono tenute a rispettare diversi standard e normative, tra cui HACCP, ISO 22000 e l'obbligo di tracciabilità previsto dalla legge statunitense FSMA. Queste normative garantiscono la sicurezza alimentare e la tracciabilità lungo tutta la catena di approvvigionamento. La certificazione Halal impone requisiti specifici, come l'utilizzo di utensili separati e audit periodici, che possono aumentare i costi per pasto fino al 12%. Analogamente, la produzione kosher prevede linee guida rigorose, tra cui la supervisione rabbinica e l'utilizzo di confezioni sigillate per garantire la conformità alle leggi alimentari religiose. Per soddisfare questi standard stringenti, Emirates Flight Catering gestisce sei zone di produzione dedicate, ciascuna progettata per soddisfare esigenze specifiche. Tuttavia, la frammentazione dei quadri normativi tra le diverse regioni e gli standard differenti rallenta l'innovazione dei menu. Ciò crea maggiori barriere all'ingresso per i nuovi operatori, rafforzando così il vantaggio competitivo delle aziende già affermate nel mercato del catering a bordo.
Analisi del segmento
Per tipologia di alimento: i pasti hanno dominato il mercato.
I pasti continuano a dominare il mercato del catering aereo, rappresentando il 36.49% del fatturato nel 2025 e confermandosi come il segmento più ampio. Tuttavia, il settore della pasticceria e dei prodotti da forno sta registrando una crescita significativa, con un tasso di crescita annuo composto (CAGR) del 7.39%. Questa crescita riflette il cambiamento delle preferenze dei consumatori, con le compagnie aeree che adattano la propria offerta per soddisfare le esigenze in continua evoluzione. Ad esempio, Qatar Airways ha introdotto vassoi di mezze a prezzi compresi tra 15 e 25 dollari, prenotabili in anticipo, per soddisfare i viaggiatori alla ricerca di opzioni di pasto più leggere. Allo stesso modo, Turkish Airlines ha aumentato le vendite a bordo del 22% grazie all'inserimento nel menu di snack regionali come simit e baklava. Anche le bevande si stanno trasformando, con l'introduzione di birre artigianali e cocktail analcolici che offrono margini di profitto più elevati senza aumentare il carico di lavoro in cucina. Questi sviluppi evidenziano gli sforzi del mercato del catering aereo per diversificare l'offerta di prodotti, affrontando al contempo i vincoli operativi.
La modularizzazione sta emergendo come una tendenza chiave nel mercato del catering a bordo, consentendo maggiore flessibilità ed efficienza. I ristoratori stanno ora progettando menu a livello di componenti che le compagnie aeree possono combinare in base alle specifiche esigenze di rotta. Questo approccio non solo si allinea alle piattaforme di vendita al dettaglio, ma contribuisce anche a ridurre al minimo gli sprechi. Le compagnie aeree che in precedenza si trovavano di fronte a una scelta binaria tra l'offerta di pasti o snack, stanno ora implementando unità di stock (SKU) miste, consentendo un approccio più personalizzato alle preferenze dei passeggeri. Questa flessibilità offre ai ristoratori nuove opportunità di negoziazione basate sulla riduzione degli sprechi e sulla generazione di ricavi accessori. Adottando la modularizzazione, le compagnie aeree possono ottimizzare le loro operazioni di catering, ridurre i costi e migliorare l'esperienza complessiva dei passeggeri, il tutto mantenendo efficienza operativa e sostenibilità.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipo di volo: le compagnie aeree low cost monetizzano i servizi accessori mentre le compagnie aeree FSC difendono il premio
I vettori a servizio completo (FSC) rappresentavano il 47.94% della quota di mercato nel 2025, diventando il segmento più ampio nel mercato del catering a bordo. Questa posizione dominante è attribuita alla loro ampia copertura di rete e alla domanda di servizi multi-cabina, che soddisfano un'ampia gamma di preferenze dei passeggeri. Gli FSC offrono una varietà di opzioni di pasti e servizi premium, tra cui menu curati da chef e abbinamenti di vini selezionati da sommelier, che migliorano l'esperienza complessiva dei passeggeri. Queste offerte sono particolarmente interessanti per i viaggiatori business e di prima classe, che danno priorità alla qualità e alla personalizzazione. La capacità degli FSC di fornire servizi così esclusivi ha consolidato la loro posizione di segmento leader nel mercato.
Nel frattempo, le compagnie aeree low-cost (LCC) stanno registrando la crescita più rapida del mercato, con un CAGR del 7.42%. Questa crescita è trainata dalla loro capacità di innovare e adattarsi alle preferenze dei passeggeri attenti al prezzo. Ad esempio, Ryanair ha generato 400 milioni di euro (465.78 milioni di dollari) di vendite di cibo durante l'anno fiscale 2024, dimostrando il potenziale delle offerte al dettaglio di competere con i ricavi del catering tradizionale. Allo stesso modo, IndiGo ha raddoppiato il valore delle transazioni tramite i pasti pronti disponibili tramite app, dimostrando che i passeggeri sono disposti a pagare per la comodità pur essendo attenti al prezzo. Le LCC si concentrano sull'efficienza e su strategie basate sui volumi, come la razionalizzazione delle referenze, per soddisfare le esigenze della loro crescente base di clienti. Questa evoluzione a doppio binario, con le compagnie aeree tradizionali (FSC) che si concentrano sui servizi premium e le LCC su soluzioni economicamente vantaggiose, sta espandendo il mercato complessivo del catering a bordo anziché ridistribuire le quote di mercato.
Per classe di posti a sedere degli aerei: la complessità della prima classe determina la crescita più rapida
La classe economica continua a dominare il mercato del catering a bordo, rappresentando l'85.77% del fatturato totale per classe di posti nel 2025, a testimonianza della costante domanda di opzioni di viaggio accessibili, che rimane un fattore chiave del mercato. Le compagnie aeree che si rivolgono a questo segmento si concentrano sull'offerta di pasti convenienti ma soddisfacenti per soddisfare le aspettative di un'ampia base di clienti. D'altro canto, la prima classe sta registrando la crescita più rapida, con un CAGR del 9.71%. I servizi premium offerti da compagnie aeree come Emirates, tra cui caviale e Dom Pérignon, richiedono catene di approvvigionamento specializzate a temperatura ultra-fredda e pasti preparati da chef. Allo stesso modo, Singapore Airlines ha migliorato la sua offerta premium attraverso la piattaforma "Book the Cook", proponendo oltre 50 opzioni di pasto e migliorando significativamente la soddisfazione del cliente. Questi elevati standard obbligano i fornitori di catering ad adottare linee di produzione a piccoli lotti con rigorose misure di controllo qualità. I fornitori in grado di servire sia il segmento di lusso a basso volume che la classe economica ad alto volume sono in una posizione migliore per conquistare una quota maggiore del mercato del catering a bordo.
La crescente complessità dei servizi di prima classe sta spingendo verso investimenti significativi in tecnologie e processi avanzati. Tra questi, il raffreddamento rapido delle microporzioni, l'approvvigionamento di ingredienti di alta qualità e sofisticate postazioni di impiattamento, tutti progettati per soddisfare le elevate aspettative dei passeggeri di prima classe. Le aziende che non dispongono delle risorse finanziarie per investire in queste capacità avanzate si stanno concentrando sempre più sui contratti di business class, che offrono un livello di complessità del servizio più gestibile. Questo cambiamento sta portando al consolidamento delle quote di mercato premium nelle mani di operatori affermati come SATS, Emirates Flight Catering e DO & CO. Queste aziende stanno sfruttando il proprio capitale e la propria esperienza per dominare il segmento del catering di bordo premium, rafforzando ulteriormente la propria posizione di mercato.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipo di ristorazione: bilance di bordo per la vendita al dettaglio tramite preordine digitale
I servizi di vendita al dettaglio a bordo rimangono il segmento più ampio del mercato del catering aereo, rappresentando il 57.94% del fatturato totale e registrando un tasso di crescita annuo composto (CAGR) del 7.30% fino al 2031. Questa crescita è trainata principalmente dalla crescente diffusione delle applicazioni mobili, che semplificano il processo di ordinazione durante il volo. Le compagnie aeree stanno sfruttando questa tendenza per diversificare la propria offerta e migliorare la comodità dei passeggeri. Ad esempio, United Airlines ha ampliato il proprio portafoglio prodotti introducendo 25 nuovi articoli, con un conseguente aumento delle vendite del 18%. Allo stesso modo, Cathay Pacific ha rafforzato il coinvolgimento dei clienti associando articoli esclusivi ai propri programmi fedeltà, incoraggiando gli acquisti ripetuti e promuovendo la fedeltà al marchio.
La vendita al dettaglio a bordo non sostituisce i tradizionali servizi gratuiti, ma li integra rivolgendosi ai passeggeri che in precedenza avevano rifiutato le opzioni pasto. Questo approccio consente alle compagnie aeree di generare ricavi aggiuntivi senza compromettere il modello di base dei servizi gratuiti. Il mercato del catering a bordo trae vantaggio da questa strategia, ottenendo una crescita incrementale dei ricavi senza un aumento proporzionale dei volumi dei pasti. Questa dinamica sottolinea l'importanza di un approvvigionamento preciso per ridurre al minimo gli sprechi e ottimizzare l'inventario. Inoltre, l'integrazione di analisi avanzate dell'e-commerce è diventata fondamentale per comprendere le preferenze dei passeggeri e migliorare l'efficienza delle operazioni di vendita al dettaglio a bordo. Combinando i servizi tradizionali con strategie di vendita al dettaglio innovative, le compagnie aeree stanno rispondendo con successo alle diverse esigenze dei passeggeri, massimizzando al contempo il potenziale di fatturato.
In base alla durata del volo: il segmento a lungo raggio mostrerà una crescita significativa
Nel 2025, i voli a lungo raggio hanno rappresentato la quota maggiore della domanda, pari al 56.13%, e registreranno il tasso di crescita annuo composto (CAGR) più elevato, pari al 7.06%, nel periodo 2026-2031. Questi settori continuano a dominare grazie alla lunga durata dei voli e alla conseguente necessità di servizi a bordo. I segmenti a corto raggio mostrano una crescita moderata, trainata principalmente dalle fitte reti nelle regioni Asia-Pacifico e Medio Oriente, che facilitano una maggiore connettività e un aumento del volume di passeggeri. Flydubai è riuscita ad aumentare il valore medio delle transazioni a 15 dollari USA sui voli di durata superiore alle tre ore, introducendo la possibilità di preordinare i pasti. Analogamente, Air India Express ha raggiunto un tasso di penetrazione del 35% con il suo menù di snack a prezzi differenziati, compresi tra 3 e 12 dollari USA, per soddisfare le diverse preferenze dei passeggeri.
La finestra di servizio ridotta sui voli a corto raggio richiede SKU standardizzati e rapidamente caricabili per garantire l'efficienza operativa. Questo modello è particolarmente interessante per le compagnie aeree low-cost che mirano a snellire i propri servizi. Allo stesso tempo, le rotte premium dedicate al turismo continuano a sostenere la domanda di offerte di vendita al dettaglio di fascia alta, per soddisfare i passeggeri che cercano esperienze di volo di livello superiore. Con l'aumento della densità della rete, le società di catering stanno posizionando strategicamente cucine centralizzate vicino ai principali hub. Questo approccio consente loro di bilanciare le economie di scala con la consegna just-in-time, garantendo un servizio fresco e puntuale per soddisfare la crescente domanda.
Analisi geografica
L'Europa detiene una quota di mercato significativa, pari al 34.76%. La rapida espansione degli aeroporti, la costruzione di nuovi, l'aumento del traffico passeggeri e i consistenti investimenti nel settore aeronautico stanno alimentando la crescita del mercato nella regione. Nel 2025, i principali aeroporti tedeschi hanno accolto 207.2 milioni di passeggeri, registrando un incremento del 3.90% rispetto al 2024. Il traffico aereo internazionale è cresciuto del 4.10% su base annua, raggiungendo i 195.3 milioni di passeggeri, a testimonianza della crescita costante registrata nei principali hub aeroportuali. Questa distribuzione è cruciale: le rotte internazionali spesso richiedono un maggior numero di servizi di ristorazione per passeggero e servizi di classe premium più efficienti, fattori che influenzano le operazioni di catering aereo. Nel frattempo, la duplice strategia di Air France, volta a elevare gli standard culinari e ottimizzare i costi, traina il mercato in tutta la Francia. Introducendo menù curati da chef e ispirati alle tradizioni regionali, e orientando il catering in classe economica sui voli a corto raggio verso un modello incentrato sui ricavi, Air France non solo rafforza il proprio marchio, ma si allinea anche alle più ampie tendenze del settore aeronautico francese in termini di eccellenza culinaria ed efficienza operativa.
Si prevede che la regione Asia-Pacifico registrerà il tasso di crescita annuo composto (CAGR) più elevato, pari al 10.25%, durante il periodo di previsione. La ripresa del mercato interno cinese, gli ingenti progetti di espansione aeroportuale in India e la rapida crescita delle compagnie aeree low-cost nel Sud-est asiatico sono i fattori che, nel loro complesso, sostengono la significativa crescita dei volumi regionali. SATS ha investito 45 milioni di dollari in una cucina a Bengaluru, aumentando la sua capacità giornaliera a 40,000 kg per soddisfare i 300 milioni di passeggeri annui previsti in India. Anche Vietnam Airlines Caterers si è aggiudicata l'appalto per lo stabilimento di Long Thanh, con l'obiettivo di produrre 30,000 pasti al giorno entro il 2026. Nel frattempo, mercati maturi come Giappone e Corea del Sud si stanno consolidando, con i grandi operatori che assorbono i concorrenti più piccoli, incapaci di soddisfare i requisiti di aggiornamento ISO.
Il Medio Oriente e l'Africa, pur essendo più piccoli in termini assoluti, godono di margini più elevati rispetto ad altre regioni. Emirates Flight Catering ha registrato un fatturato esterno di 970 milioni di AED (264.13 milioni di dollari) per l'anno fiscale 2023-24, con un aumento dell'11% su base annua. Qatar Aircraft Catering ha ampliato le sue attività a Doha aggiungendo 15,000 pasti al giorno nel 2024. dnata ha avviato una joint venture con Saudia, con l'obiettivo di raggiungere una capacità produttiva giornaliera di 50,000 pasti entro il 2026. Nonostante questi progressi, persistono carenze infrastrutturali in alcune zone dell'Africa. Tuttavia, le compagnie aeree con hub in Etiopia e Kenya stanno sostenendo una crescita embrionale nella regione. I mercati del Medio Oriente e dell'Africa sono pronti per uno sviluppo costante, supportato da queste iniziative e partnership strategiche.
Ottieni analisi su importanti mercati geografici
Scarica PDF
Panorama competitivo
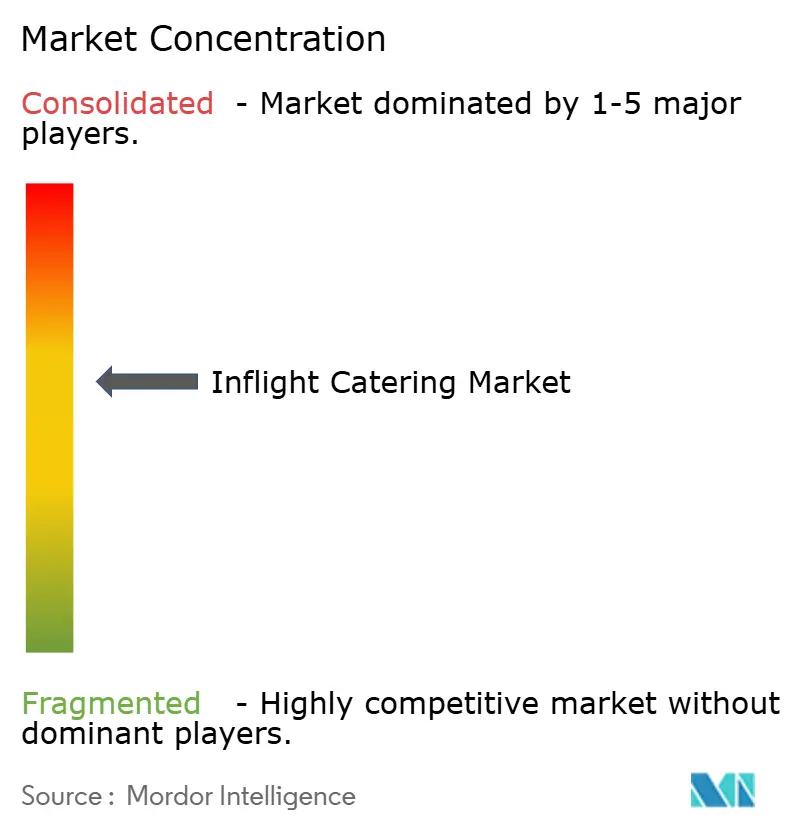
Il mercato del catering a bordo degli aerei è moderatamente consolidato. Questi operatori affermati dominano il mercato grazie alla loro estesa infrastruttura della catena del freddo, alle certificazioni globali di sicurezza alimentare e ai diritti di accesso esclusivi nei principali aeroporti. La loro posizione di leadership è ulteriormente rafforzata da investimenti significativi in tecnologie avanzate, tra cui l'assemblaggio robotizzato dei vassoi, la pianificazione dei pasti basata sull'intelligenza artificiale e i sistemi di tracciabilità basati su blockchain. Queste innovazioni hanno permesso loro di ridurre i costi del lavoro fino al 20%, migliorando così l'efficienza operativa e la redditività. Emirates Flight Catering, ad esempio, ha stanziato 60 milioni di AED (16.34 milioni di dollari) nel 2024 per modernizzare la propria flotta, garantendo l'affidabilità entro una finestra di carico critica di 45 minuti. Tali iniziative strategiche sottolineano il vantaggio competitivo di questi operatori storici nel mantenere la propria leadership di mercato.
Gli specialisti regionali, d'altro canto, prosperano soddisfacendo specifiche preferenze culinarie, come la preparazione di pasti halal o kosher, e sfruttando l'approvvigionamento locale per soddisfare le esigenze uniche dei mercati di nicchia. Questo approccio consente loro di differenziarsi in un mercato competitivo. Ad esempio, Singapore Airlines ha registrato un aumento del 28% delle richieste di pasti vegani, a testimonianza della crescente domanda di opzioni a base vegetale. Questo segmento, finora trascurato, ha attirato l'attenzione di operatori come Cathay Pacific Catering e Green Common, che lo stanno attivamente prendendo di mira. Inoltre, esistono opportunità in settori emergenti come le proteine vegetali e gli imballaggi a zero rifiuti, dove i nuovi operatori agili possono ritagliarsi una posizione competitiva. Queste tendenze evidenziano l'evoluzione delle preferenze dei consumatori e il potenziale di innovazione nel settore del catering aereo.
Le complessità normative creano barriere significative all'ingresso, favorendo gli operatori consolidati e scoraggiando i nuovi operatori orientati al prezzo. Le compagnie aeree preferiscono sempre più servizi di catering che rispettano standard rigorosi, come ISO 22000, HACCP e requisiti multi-cucina, per garantire la sicurezza e la qualità degli alimenti. Inoltre, i ritardi nelle consegne degli aerei aggravano i costi di cambio fornitore, poiché le compagnie aeree danno priorità a partner consolidati per mantenere la puntualità ed evitare richieste di risarcimento per i pasti. Questa dinamica sottolinea l'importanza dell'affidabilità e dell'eccellenza operativa nell'ottenimento di contratti a lungo termine. Il vantaggio competitivo sul mercato si basa ora su una combinazione di efficienza operativa, integrazione digitale e parametri di sostenibilità misurabili. Questi fattori non solo migliorano la proposta di valore per le compagnie aeree, ma fungono anche da elementi di differenziazione chiave che le compagnie aeree possono presentare agli investitori, riflettendo il loro impegno verso obiettivi di governance ambientale e sociale.
Leader del settore della ristorazione a bordo
gruppo di porte
Più recente Group Services SAS
SATS srl.
Gruppo LSG (Gruppo AURELIUS)
Emirates Flight Catering Company LLC
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Febbraio 2026: Air France ha ampliato la sua offerta per la cabina premium introducendo piatti esclusivi creati dallo chef Frédéric Simonin sui voli in partenza dagli Stati Uniti e dal Canada. Questa iniziativa si allinea alla strategia della compagnia aerea di migliorare i servizi della cabina premium e sottolinea il suo impegno nell'offrire una cucina di bordo di livello superiore, riflettendo un approccio mirato a elevare l'esperienza di viaggio dei passeggeri attraverso un'offerta gastronomica esclusiva.
- Febbraio 2026: LOT Polish Airlines ha introdotto la seconda edizione del menu "Sapori Stellati Michelin" nella classe business di LOT, ideato da Artur Skotarczyk, chef del ristorante stellato Michelin Muga. Questa iniziativa integra le tradizioni culinarie regionali con ingredienti di prima qualità, privilegiando ricette di ispirazione locale per arricchire l'esperienza gastronomica a bordo dei passeggeri di classe business.
- Novembre 2025: dnata Catering & Retail ha lanciato il nuovo programma di vendita al dettaglio a bordo di Aer Lingus, rafforzando la partnership con la compagnia di bandiera irlandese. L'accordo comprende un contratto quinquennale per la vendita al dettaglio a bordo e un contratto quinquennale preesistente per i servizi di catering negli hub, a dimostrazione della fiducia di Aer Lingus nell'esperienza operativa di dnata. Le operazioni ampliate supportano oltre 180 voli giornalieri da Dublino, Shannon, Cork e Manchester, garantendo una perfetta integrazione dei servizi di vendita al dettaglio e di catering per soddisfare i requisiti operativi e di servizio ai passeggeri della compagnia aerea.
Ambito del rapporto sul mercato globale del catering a bordo
Il cibo a bordo è il cibo servito ai passeggeri a bordo di un aereo di linea commerciale. I servizi di catering delle compagnie aeree specializzati preparano questi pasti e di solito li servono ai passeggeri utilizzando un carrello di servizio della compagnia aerea.
Il mercato del catering a bordo è segmentato per tipologia di cibo, tipo di volo, classe di posti a sedere, tipologia di catering, durata del volo e area geografica. Per tipologia di cibo, il mercato è segmentato in pasti, prodotti da forno e dolciumi, bevande e altri tipi di alimenti. Per tipologia di volo, il mercato è segmentato in compagnie aeree tradizionali (FSC), compagnie aeree low-cost (LCC) e altre tipologie di volo. Per classe di posti a sedere, il mercato è segmentato in classe economica, business e prima classe. Per tipologia di catering, il mercato è segmentato in vendita al dettaglio a bordo e catering tradizionale. Per durata del volo, il mercato è segmentato in voli a lungo raggio e voli a corto raggio. Il rapporto include anche le dimensioni del mercato e le previsioni per il mercato del catering a bordo nei principali paesi di diverse regioni. Per ciascun segmento, la dimensione del mercato è fornita in termini di valore (USD).
Per tipo di cibo
| Pasti |
| Panetteria e Confetteria |
| Bevande |
| Altri tipi di cibo |
Per tipo di volo
| Compagnie aeree a servizio completo (FSC) |
| Compagnie aeree a basso costo (LCC) |
| Altri tipi di volo |
Per classe di posti a sedere dell'aereo
| Economia |
| Affari |
| Nome |
Per tipo di catering
| Classico (omaggio e preordinato) |
| Vendita al dettaglio a bordo (acquisto a bordo) |
Per durata del volo
| Corto raggio |
| Lungo raggio |
Per geografia
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Europa | Regno Unito | |
| Francia | ||
| Germania | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Resto del Sud America | ||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita |
| Qatar | ||
| Emirati Arabi Uniti | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Resto d'Africa | ||
| Per tipo di cibo | Pasti | ||
| Panetteria e Confetteria | |||
| Bevande | |||
| Altri tipi di cibo | |||
| Per tipo di volo | Compagnie aeree a servizio completo (FSC) | ||
| Compagnie aeree a basso costo (LCC) | |||
| Altri tipi di volo | |||
| Per classe di posti a sedere dell'aereo | Economia | ||
| Affari | |||
| Nome | |||
| Per tipo di catering | Classico (omaggio e preordinato) | ||
| Vendita al dettaglio a bordo (acquisto a bordo) | |||
| Per durata del volo | Corto raggio | ||
| Lungo raggio | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Europa | Regno Unito | ||
| Francia | |||
| Germania | |||
| Italia | |||
| Spagna | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| India | |||
| Giappone | |||
| Corea del Sud | |||
| Resto dell'Asia-Pacifico | |||
| Sud America | Brasile | ||
| Resto del Sud America | |||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita | |
| Qatar | |||
| Emirati Arabi Uniti | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Resto d'Africa | |||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato del catering a bordo?
Il mercato del catering a bordo degli aerei valeva 15.38 miliardi di dollari nel 2025 e si prevede che crescerà fino a raggiungere i 23.09 miliardi di dollari entro il 2031.
Quanto velocemente sta crescendo la domanda di ristorazione a bordo?
Si prevede che il mercato registrerà un tasso di crescita annuo composto (CAGR) del 7.03% tra il 2026 e il 2031, trainato dal ritorno del traffico passeggeri e dalle tendenze di premiumizzazione.
Quale regione è leader nei ricavi derivanti dal catering a bordo?
L'Europa si posiziona al vertice con il 34.76% del fatturato globale nel 2025, mentre la regione Asia-Pacifico si espanderà a un tasso annuo composto del 10.25% fino al 2031.
Quale segmento di compagnie aeree registra la crescita più rapida dei ricavi derivanti dalla ristorazione?
Il catering di prima classe registra la crescita più rapida, con un CAGR del 9.71% entro il 2031, grazie alle aspettative di un servizio ultra-premium.
In che modo i vettori low cost influenzano le dinamiche della ristorazione?
Le compagnie aeree low cost incrementano i ricavi accessori con programmi di pre-ordine e di acquisto a bordo, crescendo a un CAGR del 7.42% e rimodellando l'approvvigionamento verso modelli di domanda esatta.
Quali tecnologie stanno adottando i ristoratori per ridurre gli sprechi?
Gli operatori implementano la pianificazione dei menu tramite intelligenza artificiale, l'assemblaggio robotizzato dei vassoi, la conservazione a freddo tramite IoT e reti di pasti freschi surgelati per ridurre gli sprechi e migliorare l'affidabilità.


