

Dimensioni e quota di mercato delle pompe sommergibili industriali
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
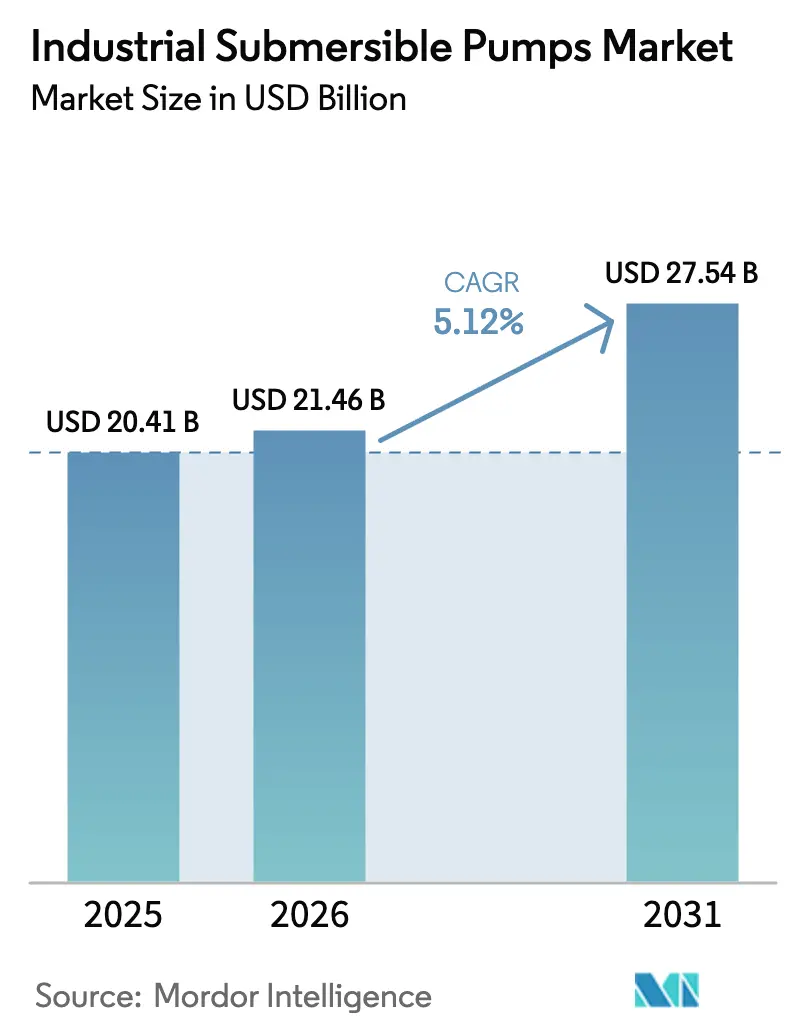
| Dimensione del mercato (2026) | 21.46 miliardo di dollari |
| Dimensione del mercato (2031) | 27.54 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.12% CAGR |
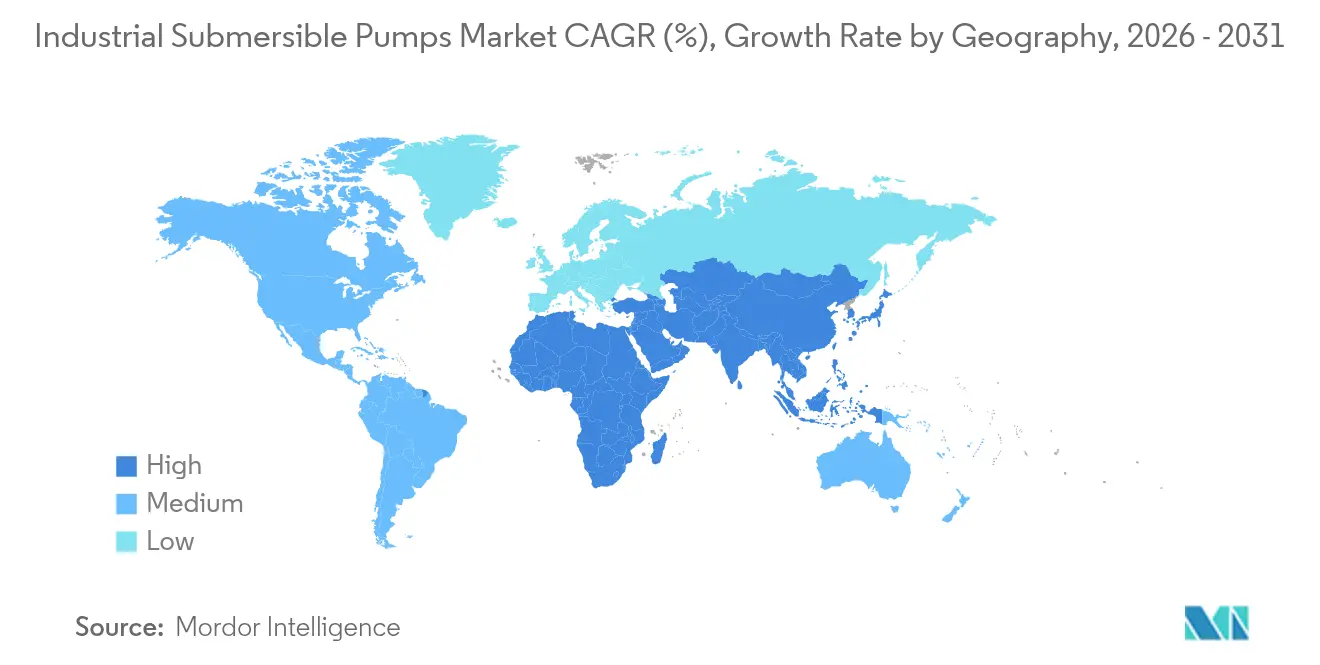
| Mercato in più rapida crescita | Medio Oriente & Africa |
| Il mercato più grande | Asia Pacifico |
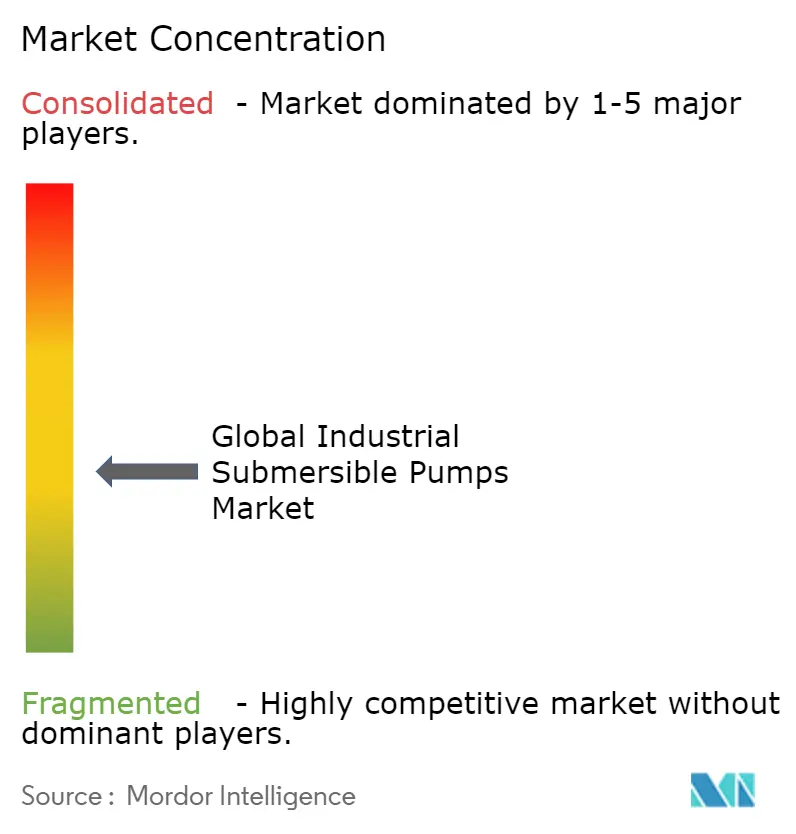
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi di mercato delle pompe sommergibili industriali di Mordor Intelligence
Si stima che il mercato delle pompe sommergibili industriali abbia raggiunto i 20.41 miliardi di dollari nel 2025 e che crescerà dai 21.46 miliardi di dollari del 2026 ai 27.54 miliardi di dollari entro il 2031, con un CAGR del 5.12% nel periodo di previsione (2026-2031). La crescita si basa su ammodernamenti infrastrutturali simultanei, spese per la sicurezza idrica e obblighi più stringenti in materia di efficienza energetica che accorciano i cicli di sostituzione. Le aziende di servizi pubblici modernizzano le stazioni di pompaggio per ridurre le perdite; gli operatori del settore petrolifero e del gas rilanciano i programmi di pompe sommergibili elettriche (ESP) per sollevare pozzi maturi; e le aziende agricole adottano kit di irrigazione a energia solare per compensare gli elevati costi del gasolio. L'interazione tra espansione urbana, norme più severe sull'efficienza dei motori e investimenti nella resilienza climatica posiziona il mercato delle pompe sommergibili industriali come beneficiario a lungo termine degli investimenti sia del settore pubblico che privato. I produttori che abbinano motori ad alta efficienza a piattaforme di monitoraggio remoto acquisiscono potere di determinazione dei prezzi perché i proprietari degli asset valutano sempre più il costo del ciclo di vita rispetto al prezzo iniziale.
Punti chiave del rapporto
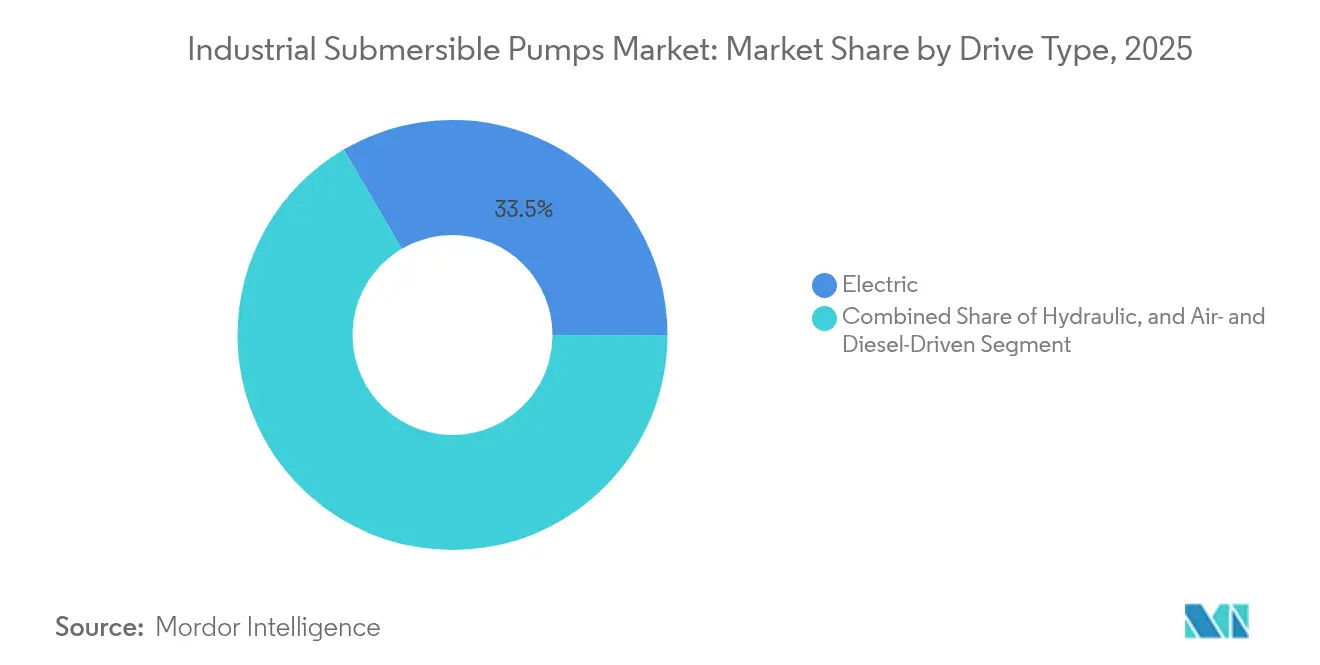
- In base al tipo di azionamento, i sistemi elettrici hanno dominato il mercato delle pompe sommergibili industriali con una quota del 33.45% nel 2025, mentre si prevede che i sistemi idraulici registreranno un CAGR del 5.43%, il più alto del segmento, entro il 2031.
- In base al tipo di pompa, nel 40.15 le unità di pozzi artesiani hanno rappresentato una quota di fatturato del 2025%; si prevede che le pompe per fanghi e disidratazione cresceranno a un CAGR del 6.18% fino al 2031.
- In base al settore di utilizzo finale, nel 37.55 il settore idrico e delle acque reflue deteneva una quota del 2025% del mercato delle pompe sommergibili industriali, mentre l'agricoltura e l'irrigazione sono sulla buona strada per un CAGR del 6.85%.
- In base alla potenza nominale, le pompe di media potenza (15-100 kW) hanno conquistato una quota del 35.85% nel 2025; i sistemi ad alta potenza (>100 kW) rappresentano la fascia in più rapida crescita con un CAGR del 5.39%.
- In base alla profondità del carico, le applicazioni a carico superficiale (<50 m) hanno registrato una quota di mercato del 39.75% nel 2025; si prevede che le installazioni a carico profondo (>100 m) aumenteranno a un CAGR del 5.67%.
- In termini geografici, l'area Asia-Pacifico ha dominato con il 44.05% del mercato delle pompe sommergibili industriali nel 2025, mentre Medio Oriente e Africa sono destinati a un CAGR del 6.03% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale delle pompe sommergibili industriali
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Espansione delle infrastrutture globali per l'acqua e le acque reflue | + 1.2% | Globale (focus Asia-Pacifico e Medio Oriente) | A lungo termine (≥ 4 anni) |
| Rapidi progetti di urbanizzazione e costruzione | + 0.9% | Nucleo Asia-Pacifico, con ricadute sull'Africa | Medio termine (2-4 anni) |
| Recupero nelle trivellazioni upstream di petrolio e gas (adozione di ESP) | + 0.7% | Nord America e Medio Oriente | Medio termine (2-4 anni) |
| La spinta del governo per le ristrutturazioni industriali volte all'efficienza energetica | + 0.6% | Europa, Nord America, Asia sviluppata | A lungo termine (≥ 4 anni) |
| Aumento dei sussidi per le pompe solari in agricoltura | + 0.5% | India, Asia sud-orientale, Africa subsahariana | A breve termine (≤ 2 anni) |
| Digitalizzazione rapida: monitoraggio delle condizioni basato sull'IoT | + 0.4% | Adozione globale e precoce nei mercati sviluppati | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Espansione delle infrastrutture globali per l'acqua e le acque reflue
Le aziende municipalizzate di tutto il mondo aggiornano le stazioni di pompaggio per arginare le perdite e soddisfare i nuovi standard di capacità. Il Texas ha stanziato 481 milioni di dollari nel 2025 per progetti di acqua pulita che includono l'ammodernamento delle pompe sommergibili. [1] Texas Water Development Board, “SFY 2025 CWSRF General Activities IUP,” twdb.texas.gov La ricostruzione di Porto Rico, del valore di 4.2 miliardi di dollari, copre 1,267 impianti di pompaggio, illustrando la portata della domanda nelle regioni esposte ai cambiamenti climatici. Nelle città dense proliferano impianti di trattamento più piccoli e distribuiti, che richiedono più pompe per megalitro di capacità rispetto ai vecchi impianti centralizzati. Le aziende di servizi idrici cercano anche motori di classe IE5 per ridurre le bollette elettriche, una voce di costo che può superare l'80% della spesa totale per le pompe durante il loro ciclo di vita. I fornitori in grado di certificare il risparmio energetico ora si aggiudicano contratti quadro pluriennali che proteggono i ricavi dalle fluttuazioni dei prezzi delle materie prime.
Rapidi progetti di urbanizzazione e costruzione in tutto il mondo
L'Asia ospita la più grande ondata di nuovi sviluppi urbani, con la Banca Asiatica di Sviluppo che stima un fabbisogno infrastrutturale annuo di 1.7 trilioni di dollari entro il 2030. Gli scavi profondi per gallerie metropolitane, scantinati e gallerie elettriche favoriscono l'utilizzo di gruppi di drenaggio sommergibili compatti, poiché le alternative a montaggio superficiale causano rumore e occupano uno spazio limitato. Gli investimenti diretti esteri nell'ASEAN hanno raggiunto i 230 miliardi di dollari nel 2024, gran parte dei quali destinati a parchi di energia rinnovabile che si affidano a pompe resistenti alla corrosione per la circolazione dell'acqua di processo. I software di modellazione delle informazioni edilizie ora dimensionano le pompe con precisione, riducendo le sovraspecifiche e rafforzando la domanda di unità idrauliche ad alta precisione. Queste tendenze sostengono un programma di richiamo costante per gli ordini di pompe su progetto, anche quando gli investimenti industriali generali si attenuano.
Ripristino nelle trivellazioni upstream di petrolio e gas (adozione ESP)
L'aumento dei prezzi del petrolio greggio rilancia i programmi ESP che sollevano i giacimenti maturi. Baker Hughes ha introdotto ESP a magneti permanenti con un campo di gestione del gas più ampio, consentendo agli operatori di rimandare gli interventi di manutenzione nei pozzi ad alto contenuto di gas. [2] Baker Hughes, “Electrical Submersible Pump Systems,” bakerhughes.com Il sistema Reda Agile di SLB si adatta a tubi di rivestimento più piccoli riducendo le emissioni di carbonio fino al 55%, in linea con gli obiettivi di decarbonizzazione degli operatori. [3] SLB, “SLB Introduces Two Innovative Artificial Lift Systems,” slb.com I pozzi offshore a lungo raggio hanno prezzi delle pompe più elevati perché i costi di recupero sono alti; di conseguenza, i produttori pagano un sovrapprezzo per motori predisposti per la diagnostica e rivestimenti a matrice metallica che estendono il tempo medio tra i guasti. I gemelli digitali integrati prevedono la durata di funzionamento dell'ESP, trasformando quella che una volta era una vendita di prodotto in un contratto di servizio basato sulle prestazioni.
La spinta del governo per le ristrutturazioni industriali volte all'efficienza energetica
L'Europa ha introdotto le normative sui motori IE4 fino a 200 kW nel 2024, obbligando le fabbriche ad aggiornare le pompe obsolete, pena l'applicazione di tariffe aggiuntive. Il Dipartimento dell'Energia degli Stati Uniti inasprirà la certificazione per le pompe commerciali e industriali a partire da maggio 2025, rendendo l'efficienza nominale un prerequisito per gli appalti. Grundfos commercializza già motori IE5 con un'efficienza del 95.7%, conquistando il vantaggio di essere un'azienda pioniera presso gli utenti finali che apprezzano la conformità a prova di futuro. I retrofit integrano regolarmente azionamenti a frequenza variabile e monitoraggio basato su cloud, riducendo il consumo di elettricità fino all'81% negli impianti degli edifici, a dimostrazione del fatto che efficienza e digitalizzazione si rafforzano a vicenda anziché cannibalizzarsi.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevati costi di manutenzione e di estrazione durante il ciclo di vita | –0.8% | Globale, acuto nei siti offshore e nei pozzi profondi | A lungo termine (≥ 4 anni) |
| Volatilità nei materiali in acciaio inossidabile e terre rare | –0.6% | Globale, la più alta nelle catene di fornitura dell'Asia-Pacifico | A breve termine (≤ 2 anni) |
| Assenza di obblighi IE3 in alcune regioni | –0.4% | Mercati emergenti | Medio termine (2-4 anni) |
| I guasti ai motori creano un collo di bottiglia nelle infrastrutture critiche | –0.3% | Servizi di pubblica utilità e attività minerarie globali | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevati costi di manutenzione e di estrazione del ciclo di vita
Le pompe per pozzi profondi e offshore richiedono spesso costosi interventi di manutenzione, poiché ogni prelievo può interrompere la produzione per giorni. I guasti elettrici rappresentano il 61% dei guasti degli ESP e il tempo medio tra guasti si riduce con l'invecchiamento dei pozzi, gonfiando i budget operativi per gli operatori sul campo. Innovazioni come i sistemi a doppia pompa con serbatoio singolo riducono i tempi di fermo, ma aumentano i costi di capitale, creando un compromesso che rallenta l'adozione da parte dei produttori attenti ai costi. Laddove i gruppi montati in superficie possono soddisfare i requisiti di prevalenza, i proprietari degli asset a volte accantonano gli aggiornamenti dei sistemi sommergibili, frenando la crescita dei volumi di mercato. I fornitori rispondono con ESP modulari che consentono la sostituzione del motore o della sezione di tenuta senza estrazione completa, ma queste soluzioni comportano comunque un sovrapprezzo che non tutti gli acquirenti possono assorbire.
Volatilità nei materiali per motori in acciaio inossidabile e terre rare
Gli involucri sommergibili prediligono l'acciaio inossidabile duplex per la resistenza alla corrosione, mentre i motori ad alta efficienza utilizzano magneti al neodimio e al disprosio. L'Agenzia Internazionale dell'Energia avverte che la raffinazione dei principali minerali energetici è concentrata in una manciata di paesi, lasciando gli acquirenti esposti al rischio politico. [4] Agenzia Internazionale dell'Energia, "Global Critical Minerals Outlook 2025", iea.org La domanda di cobalto ha superato le 200 chilotoni nel 2024, ma l'eccesso di offerta ha esercitato pressione sui prezzi, complicando la copertura contrattuale per gli OEM di motori. Quando i prezzi oscillano selvaggiamente, i team di approvvigionamento ritardano gli ordini all'ingrosso, allungando i cicli di vendita. Alcuni produttori si orientano verso motori a base di ferrite con una minore densità di potenza ma costi dei materiali più stabili, illustrando come la volatilità delle materie prime modella le roadmap di progettazione.
Analisi del segmento
Per tipo di azionamento: i guadagni di efficienza mantengono il predominio elettrico
Il segmento elettrico ha rappresentato il 33.45% della quota di mercato delle pompe sommergibili industriali nel 2025, supportato da siti municipali e industriali connessi alla rete che apprezzano un'alimentazione elettrica prevedibile. L'ampia disponibilità di motori a magneti permanenti IE5 consente agli operatori di ridurre le bollette elettriche senza dover riprogettare le tubazioni, rafforzando la leadership nel settore elettrico. Gli azionamenti a frequenza variabile sono ora forniti di serie, consentendo agli impianti di adattare la portata alla domanda in tempo reale ed evitando perdite di carico. I sistemi di azionamento idraulico, sebbene di dimensioni inferiori, dovrebbero raggiungere un CAGR del 5.43% fino al 2031, poiché le miniere a pozzi profondi e le piattaforme offshore necessitano di un controllo preciso della velocità in condizioni di pressione estrema. Gruppi di potenza compatti e nuovi circuiti di condizionamento dei fluidi riducono le perdite, rendendo l'idraulica praticabile laddove l'isolamento elettrico è difficile. I gruppi ad aria e diesel mantengono una nicchia di mercato per la risposta alle catastrofi e le costruzioni in aree remote dove l'alimentazione di rete è assente. In tutti i formati, le interfacce digitali standardizzano la telemetria, consentendo agli operatori di combinare flotte senza perdere la visibilità sui dati relativi alle condizioni.
Il mercato delle pompe sommergibili industriali continua a premiare i fornitori che personalizzano le offerte di azionamenti in base ai profili di rischio delle applicazioni. I sistemi elettrici sono vincenti in termini di costo del ciclo di vita nelle aziende idriche, ma quelli idraulici attraggono margini di profitto più elevati nelle miniere ad alto carico soggette a fanghi abrasivi. I pacchetti diesel continuano a garantire contratti di emergenza da parte di città a rischio inondazioni che desiderano una resilienza autonoma. Con l'introduzione di tasse sulle emissioni di carbonio da parte dei governi, alcune miniere prendono in considerazione gruppi ibridi elettroidraulici alimentati da pannelli solari in loco, a dimostrazione di come la scelta dell'azionamento stia diventando una decisione di strategia energetica piuttosto che una pura questione ingegneristica. I fornitori che gestiscono cataloghi multi-azionamento coprono le variazioni della domanda e acquisiscono i ricavi derivanti dai servizi di back-end unificando i flussi di dati in un'unica dashboard.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report


Per tipo di pompa: la leadership del Borewell soddisfa la crescente domanda di fanghi
Le pompe per pozzi profondi hanno conquistato una quota del 40.15% del mercato delle pompe sommergibili industriali nel 2025, grazie alla loro applicazione in pozzi agricoli e municipali profondi che richiedono un'elevata prevalenza a portate modeste. I modelli centrifughi multistadio sono ora dotati di giranti resistenti alla corrosione che prolungano gli intervalli di manutenzione anche in falde acquifere salmastre. Le pompe per acque reflue anti-intasamento sono utilizzate negli impianti di depurazione dove la presenza di residui può ostruire le unità a pozzo aperto; le loro giranti a vortice riducono le ore di manutenzione. Le pompe per fanghi e disidratazione raggiungeranno un CAGR del 6.18% entro il 2031 grazie all'espansione dei progetti per l'estrazione di rame, litio e minerali di ferro che gestiscono residui densi. I rivestimenti resistenti all'abrasione e gli anelli di usura regolabili ne prolungano la durata, riducendo i tempi di fermo nelle fosse remote.
La selezione del tipo di pompa è sempre più basata sui dati, poiché gli operatori implementano sensori per registrare il carico di solidi e i cicli di lavoro. Questo cambiamento favorisce i fornitori con team di ingegneria applicativa in grado di simulare modelli di usura e consigliare modelli di dimensioni appropriate, riducendo sia i costi in conto capitale che le scorte di ricambi. Il mercato delle pompe sommergibili industriali vede anche l'introduzione di apparecchiature crossover, come i modelli ibridi per pozzi artesiani e fanghi, per progetti municipali che devono affrontare sia l'ingresso di sabbia che la portata variabile. Negli stabilimenti alimentari, le pompe sanitarie in acciaio inossidabile stanno guadagnando terreno dove le normative igieniche vietano le superfici verniciate. Ogni nicchia offre un aumento del margine di profitto per i produttori in grado di certificare la conformità agli standard specifici del settore, da NSF ad ATEX.
Per settore dell'utente finale: infrastrutture stabili, agricoltura in accelerazione
I servizi idrici e di trattamento delle acque reflue detenevano la quota maggiore, rappresentando il 37.55% del mercato delle pompe sommergibili industriali nel 2025, grazie alla modernizzazione degli impianti di trattamento e all'aumento dei budget per la resilienza da parte delle città. I moduli di trattamento decentralizzati moltiplicano il numero di pompe per progetto, poiché ogni unità necessita di una propria stazione di sollevamento. L'agricoltura e l'irrigazione, supportate dai programmi di incentivazione solare, sono destinate a registrare un CAGR del 6.85%, il più rapido tra gli utenti finali. I sussidi Rural Energy for America del Dipartimento dell'Agricoltura degli Stati Uniti coprono fino al 50% dei costi delle pompe solari, consentendo alle piccole aziende agricole di ammortizzare l'investimento in meno di tre stagioni. L'industria mineraria, petrolifera e del gas rimangono ciclici, ma richiedono ESP e pompe per fanghi specializzati con elevati margini lordi, compensando la volatilità dei volumi.
La diversificazione settoriale protegge i fornitori dagli shock monosettoriali. Quando la spesa per i giacimenti petroliferi è diminuita nel 2020-2022, i servizi idrici e l'agricoltura hanno mantenuto stabile la domanda. Ora, la ripresa a monte aggiunge un ulteriore contributo ai ricavi. I produttori di pompe sommergibili industriali integrano moduli IoT che consentono agli agricoltori di programmare l'irrigazione tramite smartphone e ai servizi di pubblica utilità di pianificare la manutenzione predittiva prima dei picchi di carico dei festival. L'apprendimento incrociato da un utente finale all'altro, ad esempio applicando l'analisi dei dati di monitoraggio dei giacimenti petroliferi alle stazioni di sollevamento comunali, crea opportunità di upselling dei servizi e integra ulteriormente i fornitori nelle operazioni dei clienti.
Per potenza nominale: predomina la banda media, i guadagni ad alta potenza sono condivisi
Le pompe di media potenza, comprese tra 15 kW e 100 kW, rappresentavano una quota di mercato del 35.85% nel 2025, poiché la loro capacità si adatta alla maggior parte delle stazioni di sollevamento comunali e delle linee di processo industriali. Gli ingombri standardizzati consentono sostituzioni immediate, aiutando gli operatori a evitare modifiche alle tubazioni. Tuttavia, le unità ad alta potenza, superiori a 100 kW, cresceranno del 5.39% all'anno, con l'aumento della capacità di impianti di dissalazione, grandi miniere e centri di trattamento delle acque reflue centralizzati. Questi progetti giustificano l'utilizzo di motori a prezzo maggiorato con raffreddamento attivo e diagnostica delle vibrazioni online, che prevengono guasti catastrofici. Le pompe a bassa potenza, inferiori a 15 kW, rimangono comuni negli impianti idrici rurali e nei kit solari, dove la potenza dei pannelli è limitata; il continuo calo dei prezzi dei moduli rende tali sistemi competitivi anche in assenza di sussidi.
Gli acquisti futuri prevedono sempre più l'assemblaggio di pompe in skid containerizzati precablati con azionamenti e telemetria. Questo favorisce pacchetti ad alta potenza che riducono le tempistiche di messa in servizio in loco. Il mercato delle pompe sommergibili industriali si trova quindi a fronteggiare un paradosso: il numero di unità potrebbe orientarsi verso pompe solari più piccole, ma i ricavi si sposterebbero verso macchine meno numerose, più grandi e dotate di sistemi digitali. I fornitori che ottimizzeranno la produzione per entrambi gli estremi – linee modulari a bassa potenza e soluzioni su misura ad alta potenza – riusciranno a bilanciare volumi e margini.

Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per profondità di testa: i progetti Deep-Head comandano margini premium
Nel 50, le installazioni a bassa profondità (sotto i 39.75 m) detenevano il 2025% della quota di mercato delle pompe sommergibili industriali, principalmente attraverso reti di distribuzione municipali e sistemi di irrigazione di superficie. Queste pompe sono soggette a una pressione sui costi, che spinge i fornitori a semplificare la fusione e automatizzare l'assemblaggio. Le applicazioni a media profondità (50-100 m) servono pozzi industriali e comunali, dove il diametro moderato del rivestimento consente combinazioni standard di pompa e motore, creando un equilibrio ottimale tra prezzo e prestazioni. I progetti a profondità superiori a 100 m sono destinati a un CAGR del 5.67%, poiché le aziende minerarie sfruttano giacimenti minerari più profondi e le regioni con stress idrico sfruttano falde acquifere confinate. I motori a magneti permanenti e i manicotti dei cuscinetti in ceramica mitigano l'accumulo di calore a queste profondità, determinando prezzi più elevati.
Manometri digitali e sensori di temperatura in fibra ottica trasmettono dati in tempo reale ai cruscotti di superficie, consentendo agli operatori di individuare tempestivamente l'accumulo di calcare e programmare l'acidificazione prima del blocco della pompa. Dato il costo di recupero delle unità a prevalenza profonda, molti siti minerari stipulano contratti di assistenza che garantiscono tempi di attività, esternalizzando di fatto il rischio agli OEM di pompe. Il mercato delle pompe sommergibili industriali si sta quindi spostando da un modello di vendita del prodotto a un modello di contratto basato sulle prestazioni del ciclo di vita, una tendenza più evidente nei segmenti a prevalenza profonda, dove la posta in gioco è maggiore.
Analisi geografica
Mercato delle pompe sommergibili industriali nella regione Asia-Pacifico
L'area Asia-Pacifico si è confermata l'epicentro, detenendo il 44.05% del valore di mercato delle pompe sommergibili industriali nel 2025 e prevedendo un tasso di crescita annuo composto (CAGR) complessivo del 5.12%. La sostituzione delle vecchie reti elettriche urbane da parte della Cina, la missione Jal Jeevan in India e gli afflussi manifatturieri provenienti dall'ASEAN sostengono un portafoglio ordini stabile, mentre i fornitori nazionali si stanno espandendo per soddisfare la domanda rurale sensibile ai prezzi. Le aziende giapponesi e sudcoreane ampliano i confini dell'efficienza, avviando progetti pilota IoT che si diffonderanno in seguito in tutta la regione.
Mercato delle pompe sommergibili industriali in Medio Oriente e Africa
Si prevede che Medio Oriente e Africa, sebbene più piccoli, registreranno un CAGR del 6.03% fino al 2031, grazie alla proliferazione di progetti di desalinizzazione, teleraffreddamento e mega-infrastrutture. L'Arabia Saudita ha avviato contratti per 293 milioni di dollari per fognature e condotte nel 2025, e il Marocco ha ottenuto un prestito IFC di 100 milioni di euro per una conduttura di acqua desalinizzata lunga 219 km (ifc.org). La rete idrica a zero emissioni nette di NEOM illustra come la regione stia passando rapidamente a piattaforme di pompaggio alimentate a energia solare e gestite digitalmente.
Il mercato delle pompe sommergibili industriali in America ed Europa
Il Nord America e l'Europa mostrano una crescita matura ma resiliente, grazie alla sostituzione delle risorse postbelliche da parte delle aziende di servizi pubblici e al rispetto di requisiti di efficienza più stringenti. Lo standard del Dipartimento dell'Energia statunitense, in vigore da maggio 2025, obbliga i campus industriali a presentare report sull'efficienza delle pompe, orientando gli acquisti verso sistemi IE4 e IE5. Il finanziamento di 481 milioni di dollari da parte dell'ente idrico del Texas e la ricostruzione a prova di clima di Porto Rico confermano che anche i mercati sviluppati offrono ancora considerevoli opportunità per i fornitori di sistemi sommergibili. Il Sud America contribuisce al rialzo tramite nuovi progetti di salamoia al litio in Cile e l'implementazione di impianti di irrigazione solare nel cerrado in Brasile, ampliando la portata globale dei ricavi.

Analisi della catena del valore
La catena del valore inizia a monte con i metalli, i magneti e i materiali isolanti, tra cui involucri in acciaio inox duplex, avvolgimenti in rame, magneti permanenti in terre rare, lamierini dello statore e mescole di guarnizioni ed elastomeri. Gli specialisti di componenti forniscono quindi motori, tenute meccaniche, cuscinetti, cavi di alimentazione, azionamenti a frequenza variabile e sensori. Gli OEM si occupano della progettazione idraulica, della fusione e della lavorazione meccanica, dell'avvolgimento e dell'assemblaggio dei motori, della sigillatura e dei test in base ai protocolli di efficienza e sicurezza, prima di confezionare i sistemi per l'utilizzo applicativo, sempre più spesso con controlli e telemetria per l'integrazione SCADA e IoT.
A valle, la domanda e la fornitura passano in genere attraverso gare d'appalto dirette tra OEM per le utility e gli operatori energetici, appaltatori EPC per grandi progetti infrastrutturali e distributori regionali e flotte a noleggio per lavori di drenaggio e costruzione. L'assistenza post-vendita, che comprende la messa in servizio sul campo, l'estrazione e la revisione, la sostituzione di guarnizioni e motori e la logistica dei pezzi di ricambio, costituisce un importante serbatoio di valore perché i costi di recupero per pozzi profondi, miniere e piattaforme offshore sono elevati. Questo profilo di costi spinge i proprietari degli asset verso il monitoraggio delle condizioni e la manutenzione basata sulle prestazioni. I recenti modelli di ordinazione dei progetti del 2026, inclusi i contratti ANDRITZ legati a progetti di pompaggio idroelettrico in India e la fornitura di Weir per una fase di condotta per fanghi nel Maharashtra, indicano anche che i programmi infrastrutturali guidati da EPC stanno guidando la domanda a livello di sistema, mantenendo al contempo le reti di assistenza locali e il controllo dei tempi di consegna al centro.
Panorama competitivo
Il mercato delle pompe sommergibili industriali mostra una moderata frammentazione: i leader globali competono con forti campioni regionali. Grundfos, Xylem e Sulzer si differenziano grazie ai motori IE5, ai sensori di monitoraggio delle condizioni e all'analisi cloud. Il motore IE95.7 di Grundfos con un'efficienza del 5% è diventato un punto di riferimento nelle gare d'appalto per le utility. La piattaforma Sense di Sulzer, indipendente dal marchio, consente ai responsabili degli impianti di monitorare flotte di produttori misti, riducendo le barriere all'adozione della piattaforma.
Il consolidamento accelera. Nell'aprile 2024, SLB ha concordato l'acquisto di ChampionX per 7.8 miliardi di dollari, espandendo la sua portata nel settore del sollevamento artificiale e promettendo 400 milioni di dollari di sinergie (slb.com). Franklin Electric ha acquisito PumpEng nel febbraio 2025 per rafforzare l'esposizione ai clienti minerari dell'area Asia-Pacifico. Tali accordi combinano portafogli tecnologici con nuovi canali di vendita, con l'obiettivo di aumentare la quota di mercato in un mercato altrimenti competitivo in termini di prezzo.
Le mosse strategiche vanno oltre le fusioni e acquisizioni. Baker Hughes collega l'hardware ESP al suo software di ottimizzazione della produzione, trasformando le vendite di apparecchiature in ricavi ricorrenti derivanti da analisi. L'acquisizione da parte di Grundfos della divisione commerciale di Culligan rafforza la densità di servizi nei parchi industriali europei. Nel frattempo, gli operatori di nicchia puntano agli spazi vuoti: le aziende australiane riadattano i sistemi sommergibili per il drenaggio acido delle miniere e le startup indiane forniscono pompe solari plug-and-play ai rivenditori di sistemi di microirrigazione. Le piattaforme di servizi digitali e l'ampiezza del portfolio ora contano quanto il pedigree idraulico, aumentando le barriere all'ingresso per i produttori monoprodotto.
Leader del settore delle pompe sommergibili industriali
-
Baker Hughes Co.
-
Schlumberger Limited
-
Halliburton Co.
-
PLC di Weir Group
-
Borets International Ltd
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Giugno 2026: SLB OneSubsea si è aggiudicata un contratto EPC da BP per la fornitura di un sistema di pompaggio sottomarino per il progetto Thunder Horse nel Golfo del Messico. L'aggiudicazione conferma il ruolo di nicchia di mercato del pompaggio sottomarino di alta qualità nel settore industriale, premiando i fornitori con hardware ad alta affidabilità, integrazione dei sistemi di controllo ed efficienza nell'esecuzione dei servizi offshore.
- Dicembre 2025: Baker Hughes ha firmato un accordo pluriennale con Kuwait Oil Company per la fornitura di sistemi avanzati di sollevamento artificiale, tra cui pompe sommergibili elettriche (ESP) integrate con i sistemi di azionamento intelligenti FusionPro e le soluzioni automatizzate per la produzione sul campo Leucipa. L'accordo evidenzia una maggiore integrazione tra l'hardware delle ESP e il software di automazione della produzione, supportando offerte integrate e servizi digitali ricorrenti oltre alla fornitura delle apparecchiature.
- Aprile 2024: SLB ha introdotto il sistema Reda Agile come parte della nuova offerta di sistemi di sollevamento artificiale, con l'obiettivo di ampliare il campo di applicazione delle pompe sommergibili elettriche (ESP). L'attenzione del prodotto alle prestazioni e alla flessibilità di implementazione supporta i cicli di sostituzione e aggiornamento nei pozzi maturi, dove gli operatori danno priorità al miglioramento dei tempi di attività e dell'efficienza.


Ambito e metodologia
Le pompe sommergibili funzionano utilizzando la prevalenza del fluido per spingerlo in avanti anziché sollevarlo. Il mercato globale delle pompe sommergibili industriali è segmentato per tipo di azionamento (elettrico, idraulico), per applicazione (acqua e acque reflue, miniere e costruzioni, petrolio e gas, alimenti e bevande) e geografia.
| Elettrico |
| Idraulico |
| Azionati ad aria e a gasolio |
| Borewell |
| Open-well |
| Fognatura non intasata |
| Fanghi e disidratazione |
| Acqua e acque reflue |
| Olio e Gas |
| Miniere e costruzioni |
| Produzione di energia |
| Cibo e Bevande |
| Agricoltura e irrigazione |
| Basso (meno di 15 kW) |
| Medio (15-100 kW) |
| Alto (superiore a 100 kW) |
| Al di sotto dei 50 m |
| 50 - 100 m |
| Sopra i 100 mt |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Australia | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | Paesi del Consiglio di cooperazione del Golfo |
| Turchia | |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di unità | Elettrico | |
| Idraulico | ||
| Azionati ad aria e a gasolio | ||
| Per tipo di pompa | Borewell | |
| Open-well | ||
| Fognatura non intasata | ||
| Fanghi e disidratazione | ||
| Per settore degli utenti finali | Acqua e acque reflue | |
| Olio e Gas | ||
| Miniere e costruzioni | ||
| Produzione di energia | ||
| Cibo e Bevande | ||
| Agricoltura e irrigazione | ||
| Per potenza nominale | Basso (meno di 15 kW) | |
| Medio (15-100 kW) | ||
| Alto (superiore a 100 kW) | ||
| Per profondità della testa | Al di sotto dei 50 m | |
| 50 - 100 m | ||
| Sopra i 100 mt | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Paesi del Consiglio di cooperazione del Golfo | |
| Turchia | ||
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||


Domande chiave a cui si risponde nel rapporto
Qual è la dimensione attuale del mercato delle pompe sommergibili industriali?
Il mercato delle pompe sommergibili industriali valeva 21.46 miliardi di dollari nel 2026 e si prevede che raggiungerà i 27.54 miliardi di dollari entro il 2031.
In quale regione si registra la maggiore domanda di pompe sommergibili industriali?
L'area Asia-Pacifico rappresenta il 44.05% del fatturato globale, alimentato da ammodernamenti delle infrastrutture idriche su larga scala e dall'espansione della produzione.
Quale segmento applicativo sta crescendo più rapidamente?
Si prevede che l'agricoltura e l'irrigazione cresceranno a un tasso di crescita annuo composto (CAGR) del 6.85% fino al 2031, sostenute dai sussidi governativi per i sistemi di irrigazione alimentati ad energia solare.
In che modo le normative sull'efficienza incidono sull'approvvigionamento delle pompe?
I nuovi obblighi in materia di motori IE4 e IE5 in Europa e negli Stati Uniti spingono gli operatori a sostituire le vecchie pompe con unità ad alta efficienza e a velocità variabile.
Cosa spinge all'adozione del monitoraggio digitale delle condizioni?
Le aziende di servizi pubblici e i produttori di petrolio cercano di ridurre i tempi di inattività non pianificati; piattaforme come Sulzer Sense forniscono analisi 24 ore su 7, XNUMX giorni su XNUMX, trasformando la manutenzione in un'attività predittiva
Le oscillazioni dei prezzi dei materiali influenzano le scelte di progettazione?
Sì; la volatilità dell'acciaio inossidabile e dei magneti in terre rare spinge alcuni produttori a prendere in considerazione motori in ferrite e design di involucri modulari per stabilizzare i costi.
Pagina aggiornata l'ultima volta il:



