

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 92.13 miliardo di dollari |
| Dimensione del mercato (2031) | 113.33 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.23% CAGR |
| Mercato in più rapida crescita | Medio Oriente |
| Il mercato più grande | Asia Pacifico |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato degli elementi di fissaggio industriali di Mordor Intelligence
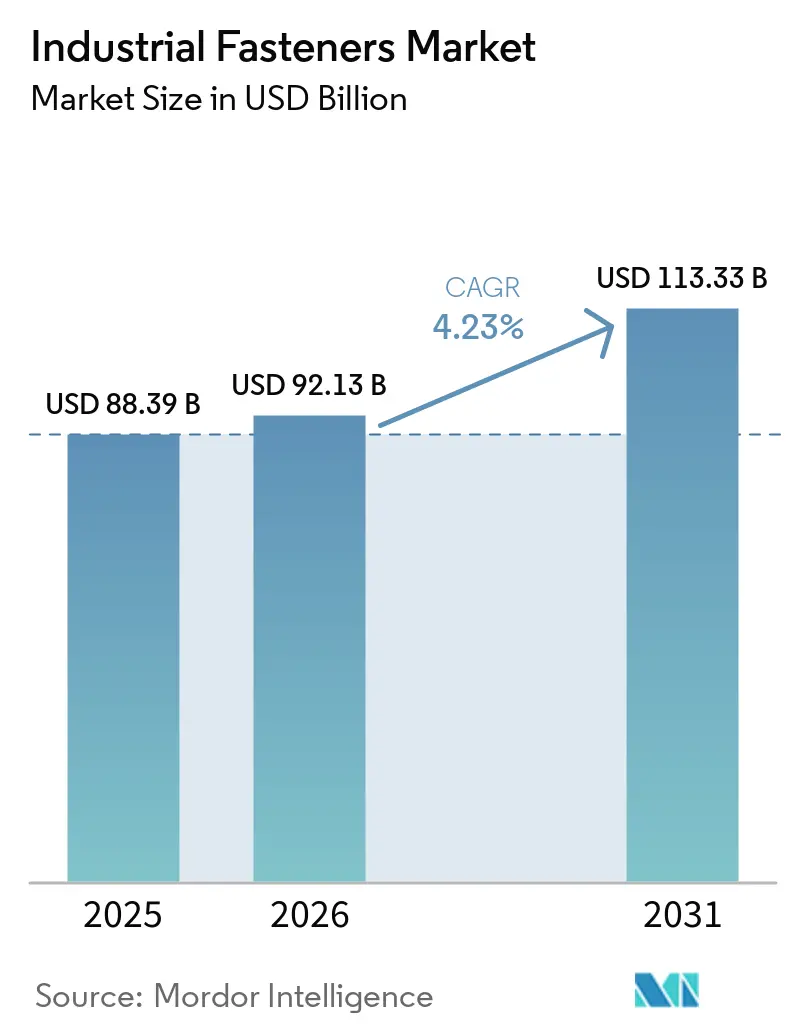
Si prevede che il mercato degli elementi di fissaggio industriali passerà da 88.39 miliardi di dollari nel 2025 e 92.13 miliardi di dollari nel 2026 a 113.33 miliardi di dollari entro il 2031, registrando un CAGR del 4.23% tra il 2026 e il 2031. La spesa infrastrutturale repressa, l'elettrificazione dei trasporti e la costruzione di impianti eolici offshore stanno spostando la domanda dai bulloni di base a soluzioni ingegnerizzate e certificate. I progetti di pacchi batteria per autoveicoli ora specificano viti con coppia di snervamento che mantengono la forza di serraggio in cicli da -40 °C a +85 °C, aumentando i prezzi unitari nonostante il calo del numero di elementi di fissaggio per veicoli. Le normative antisismiche per edifici alti in Nord America e Giappone impongono bulloni pretensionati con carichi di rottura fino a 200 ksi, ampliando il divario tra l'hardware in acciaio al carbonio di base e i prodotti in lega di alta qualità. Allo stesso tempo, la volatilità del nichel e del molibdeno riduce i margini dell'acciaio inossidabile, costringendo i produttori a coprire le materie prime o a scaricare i costi sui clienti.
Punti chiave del rapporto
- In base alla materia prima, gli elementi di fissaggio metallici hanno rappresentato il 49.23% del fatturato del 2025 e si prevede che registreranno l'espansione più rapida tra i materiali cingolati, con un CAGR del 4.61% fino al 2031.
- Per prodotto, gli elementi di fissaggio filettati esternamente hanno detenuto il 47.34% della quota di mercato degli elementi di fissaggio industriali nel 2025, mentre si prevede che gli elementi di fissaggio di qualità aerospaziale cresceranno a un CAGR del 5.07% entro il 2031.
- Per quanto riguarda le applicazioni, il settore automobilistico ha rappresentato il 33.47% delle vendite del mercato dei dispositivi di fissaggio industriali nel 2025, mentre i macchinari industriali e la robotica rappresentano il settore in più rapida crescita per i dispositivi di fissaggio industriali, con un CAGR del 5.66% fino al 2031.
- Per canale di vendita, gli acquisti OEM hanno rappresentato il 69.23% del valore del 2025; si prevede che i ricavi derivanti dal mercato post-vendita e dalle attività di manutenzione e riparazione aumenteranno a un CAGR del 4.69% entro il 2031.
- In termini geografici, l'Asia Pacifica ha generato il 38.64% del fatturato globale nel 2025, mentre il Medio Oriente è destinato a un CAGR del 5.26% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale degli elementi di fissaggio industriali
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| L'elettrificazione dell'automotive aumenta la domanda di elementi di fissaggio adatti alle batterie | + 0.8% | Globale, con concentrazione in Cina, Europa e Nord America | Medio termine (2-4 anni) |
| Norme edilizie antisismiche che impongono bulloni strutturali ad alta resistenza | + 0.6% | Nord America, Giappone, Cile, Turchia e zone sismicamente attive nell'Asia Pacifica | A lungo termine (≥ 4 anni) |
| Installazioni eoliche offshore che richiedono bulloni resistenti alla corrosione di grande diametro | + 0.5% | Europa (Mare del Nord), Asia Pacifico (Cina, Taiwan) e la costa atlantica emergente degli Stati Uniti | A lungo termine (≥ 4 anni) |
| Localizzazione delle catene di fornitura di elementi di fissaggio aerospaziali | + 0.4% | Nord America, Europa, con ricadute in India e nel Sud-est asiatico | Medio termine (2-4 anni) |
| Micro-fissaggi di precisione per apparecchiature di automazione industriale | + 0.5% | Globale, guidato da Germania, Giappone, Corea del Sud e Cina | Medio termine (2-4 anni) |
| Programmi di stimolo infrastrutturale nelle economie emergenti | + 0.7% | India, Medio Oriente (Arabia Saudita, Emirati Arabi Uniti), Sud-est asiatico e America Latina | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
L'elettrificazione dell'automotive aumenta la domanda di elementi di fissaggio adatti alle batterie
I pacchi batteria dei veicoli elettrici richiedono bulloni a coppia di serraggio che mantengano la forza di serraggio da -40 °C a +85 °C, un intervallo che supera la capacità delle viti standard in acciaio al carbonio. Le case automobilistiche stanno anche passando a carrozzerie ricche di alluminio per compensare la massa della batteria, il che costringe i fornitori di elementi di fissaggio industriali a fornire elementi di fissaggio resistenti alla corrosione galvanica con resistenza all'estrazione superiore a 15 kN. Sebbene un'auto elettrica utilizzi circa il 12% in meno di componenti rispetto a un modello con motore a combustione interna, i componenti rimanenti costano il 30-40% in più a causa di tolleranze più strette e rivestimenti di alta qualità. Le linee di rivestimento che applicano finiture zinco-nichel o geometriche si stanno quindi espandendo, mentre i test ISO 16047 per la resistenza alla fragilità da idrogeno stanno diventando di routine. Queste specifiche aumentano il ricavo medio per veicolo e consentono ai fornitori qualificati di aggiudicarsi contratti di piattaforma a lungo termine. [1] SAE International, “SAE J2914: Structural Adhesive Applications in Ground Vehicles,” sae.org
Norme edilizie antisismiche che impongono bulloni strutturali ad alta resistenza
Le normative nordamericane e giapponesi ora richiedono bulloni precompressi con una resistenza ultima fino a 200 ksi, un incremento del 25% rispetto ai limiti della precedente norma ASTM A490. La norma AISC 358-22 prequalifica i collegamenti a telaio a momento che utilizzano tale ferramenta, e la prossima bozza AISC 341-27 estende requisiti simili ai telai controventati concentrici e a instabilità controllata. Gli emendamenti giapponesi di aprile 2025 impongono bulloni a frizione JIS B1186 per le torri più alte di 60 m, mentre il codice aggiornato della Turchia si allinea all'Eurocodice 8 per preferire i giunti bullonati a quelli saldati in ospedali e centri di emergenza. Gli appaltatori devono documentare la tracciabilità del lotto e verificare la precompressione con indicatori di tensione diretta, creando una categoria premium distinta dai bulloni in acciaio al carbonio standard. I produttori che offrono trattamenti termici e laboratori metallurgici interni ottengono un vantaggio nell'ambito del regime di ispezione più rigoroso. [2] American Institute of Steel Construction, “AISC 358-22,” aisc.org
Installazioni eoliche offshore che richiedono bulloni resistenti alla corrosione di grande diametro
Si prevede che la capacità eolica offshore globale aumenterà da 83.2 GW nel 2025 a 441 GW entro il 2034, e ogni fondazione di turbina si basa su prigionieri M36-M72 di lunghezza superiore a 1 metro e peso fino a 50 kg. Le certificazioni DNV e ABS impongono un'ispezione al 100% tramite ultrasuoni o particelle magnetiche, oltre alla completa tracciabilità dei materiali, stimolando gli investimenti in celle robotizzate per i controlli non distruttivi (CND). Le tolleranze di corrosione nella zona di spruzzo fino a 3 mm stanno spingendo il mercato verso l'acciaio inossidabile super-duplex o le leghe di nichel-alluminio-bronzo, resistenti alla corrosione per vaiolatura, con una durata di servizio di 25 anni. I cantieri europei del Mare del Nord e i nuovi hub di fabbricazione statunitensi nell'Atlantico stanno spingendo gli OEM a localizzare la produzione di bulloni per ridurre i tempi di consegna da 18 mesi a circa un anno. I produttori di elementi di fissaggio industriali che padroneggiano la forgiatura e il trattamento termico di grandi diametri si assicurano una quota duratura di questa nicchia in forte crescita. [3] Global Wind Energy Council, “Global Offshore Wind Report 2025,” gwec.net
Localizzazione delle catene di fornitura di elementi di fissaggio aerospaziali
L'accordo di agosto 2025 tra Boeing e ATI per le billette di titanio ha fatto seguito a un aumento dell'84% dei prezzi per l'hardware aerospaziale dal 2019 e a tempi di consegna che si sono estesi a 52 settimane. I costruttori di aeromobili statunitensi ed europei ora si rivolgono a fornitori regionali di secondo livello per coprire i rischi geopolitici e accorciare le tratte logistiche, mentre la politica indiana del 2024 offre sussidi in conto capitale del 30% per gli stabilimenti certificati AS9100. La localizzazione riduce i costi di trasporto e l'esposizione tariffaria, ma costringe i nuovi arrivati a replicare controlli metallurgici occidentali e sistemi di tracciabilità digitale vecchi di decenni. La condivisione delle scorte e gli accordi a lungo termine stabilizzano i programmi per le rampe della famiglia 737 MAX, 787 e Airbus A320neo. I fornitori che si assicurano le leghe nazionali acquisiscono potere di determinazione dei prezzi, poiché gli OEM danno priorità alla certezza dei tempi rispetto al costo più basso.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Adesivi e nastri che sostituiscono i fissaggi metallici nei moduli interni | -0.4% | Globale, concentrato nei centri automobilistici di Europa, Nord America e Cina | Medio termine (2-4 anni) |
| I prezzi volatili del nichel e del molibdeno gonfiano i costi dell'acciaio inossidabile | -0.3% | Globale, con un impatto acuto in Europa e Nord America | A breve termine (≤ 2 anni) |
| Onere di certificazione, AS9100 e IATF 16949, per i piccoli produttori | -0.2% | Globale, con un impatto sproporzionato sui fornitori di secondo e terzo livello | A lungo termine (≥ 4 anni) |
| La carenza di leghe di titanio limita la capacità di fissaggio aerospaziale | -0.3% | Nord America, Europa, con ricadute sui cluster aerospaziali dell'Asia-Pacifico | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Adesivi e nastri che sostituiscono i fissaggi metallici nei moduli interni
Adesivi strutturali come Henkel TEROSON EP 5150 e nastri in schiuma acrilica 3M incollano materiali dissimili senza rischio di corrosione galvanica, riducendo di 0.9 kg per veicolo e i tempi di assemblaggio fino al 20%. I test di taglio a sovrapposizione e pelatura standardizzati SAE J2914 nel 2024 offrono agli ingegneri la sicurezza di specificare giunti incollati per condotti HVAC e pannelli di rivestimento. I design ibridi di carrozzeria grezza ora combinano cordoli di adesivo continui con meno saldature a punti e bulloni, soprattutto sulle piattaforme di veicoli elettrici, dove ogni chilogrammo risparmiato equivale approssimativamente a 20 Wh di capacità della batteria. Il conseguente calo delle viti interne a basso carico erode il volume degli elementi di fissaggio in acciaio di base, anche se i bulloni esterni e strutturali rimangono indispensabili. I produttori di elementi di fissaggio che non possono passare a prodotti rivestiti di alto valore rischiano la compressione dei margini nei programmi automobilistici.
I prezzi volatili del nichel e del molibdeno gonfiano i costi dell'acciaio inossidabile
L'indice dei metalli del FMI è salito del 7.7% nel primo semestre del 2024 e il molibdeno ha raggiunto una media di 21 dollari per libbra, con un conseguente aumento dei costi delle materie prime per i gradi duplex e superaustenitici utilizzati nelle apparecchiature navali, chimiche e alimentari. I prezzi del nichel hanno subito forti oscillazioni a seguito delle variazioni delle esportazioni indonesiane, costringendo i fornitori a inserire supplementi trimestrali nei contratti, il che a sua volta complica la pianificazione del budget degli OEM. Alcuni acquirenti riducono le specifiche passando all'acciaio inossidabile serie 200 a basso contenuto di nichel o adottano acciaio al carbonio rivestito per applicazioni non critiche, riducendo la domanda di bulloni serie 300 premium. La volatilità dei margini scoraggia anche gli accordi a prezzo fisso a lungo termine, spingendo i distributori a mantenere scorte più ridotte. Queste pressioni incentivano l'integrazione verticale e la copertura, ma espongono i produttori più piccoli agli shock delle materie prime.
Analisi del segmento
Per materia prima: il metallo continua a sostenere la domanda strutturale
Nel 2025, il metallo rappresentava il 49.23% della quota di mercato degli elementi di fissaggio industriali, un primato che si prevede difenda con una crescita a un CAGR del 4.61% fino al 2031. I gradi di acciaio al carbonio standardizzati secondo ASTM F3125 rimangono la scelta predefinita per ponti, torri e macchinari generici perché bilanciano resistenza e prezzo. I bulloni in lega di acciaio trattati termicamente secondo la norma ISO 898-1, gradi da 8.8 a 12.9, gestiscono carichi di trasmissione e sospensioni in cui la durata a fatica ciclica deve superare i 10 milioni di cicli. Gli elementi di fissaggio in acciaio inossidabile risolvono le sfide della corrosione negli impianti alimentari e nei progetti navali, tuttavia le oscillazioni del prezzo del nichel hanno spinto gli acquirenti a valutare sostituti duplex o della serie 200. Ottone e alluminio rimangono di nicchia, apprezzati per la conduttività o il risparmio di peso, ma limitati dai maggiori costi del metallo grezzo e dalle minori proprietà di trazione.
Gli elementi di fissaggio in plastica stanno prendendo piede partendo da una piccola base sul retro di rivestimenti interni, alloggiamenti di elettrodomestici e componenti elettronici. Il nylon 6/6 rinforzato con fibra di vetro raggiunge ora resistenze alla trazione di circa 120 MPa e una temperatura di esercizio di 150 °C, aprendo le clip per cavi e condotti sotto il cofano a opzioni polimeriche. Gli elementi a scatto in policarbonato aiutano i produttori di elettrodomestici a soddisfare le normative UE sullo smontaggio RAEE, mentre le fascette in PVC vincono quando il costo supera le prestazioni. Ciononostante, i polimeri raramente entrano in giunti ad alto carico perché la loro resistenza alla trazione è inferiore del 70-80% rispetto all'acciaio. Finché le normative antisismiche e offshore continueranno a richiedere bulloni pretensionati o di grande diametro, il metallo rimarrà il substrato predefinito nel mercato degli elementi di fissaggio industriali.

Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per prodotto: la filettatura esterna domina, la qualità aerospaziale guida la crescita
Bulloni, viti e prigionieri con filettatura esterna detenevano il 47.34% della quota di mercato degli elementi di fissaggio industriali nel 2025, a dimostrazione della loro ubiquità nell'acciaio strutturale, nei telai automobilistici e nei telai delle macchine. I bulloni standardizzati secondo ASTM F3125 vincolano travi e torri di turbine, mentre le viti autofilettanti riducono i tempi di assemblaggio dei componenti elettronici di percentuali a due cifre. I prigionieri soddisfano i requisiti delle flange ASME B16.5 nelle tubazioni di processo in cui temperature o pressioni sono elevate. I componenti con filettatura interna, come i dadi a coppia prevalente, proteggono i giunti sottoposti a vibrazioni costanti e i rivetti ciechi consentono di lavorare sulle fusoliere degli aerei in cui l'accesso è disponibile solo da un lato.
Si prevede che il mercato degli elementi di fissaggio industriali di grado aerospaziale crescerà a un tasso annuo composto del 5.07% fino al 2031, rappresentando la categoria di prodotto in più rapida crescita nel mercato degli elementi di fissaggio industriali. Viti in titanio, che costano venti volte di più rispetto a quelle in acciaio al carbonio, ancorano piloni di motori e travi del carrello di atterraggio esposti a temperature operative di 300 °C. Componenti in superlega realizzati in Inconel 718 o Waspaloy resistono a temperature di scarico delle turbine di circa 700 °C senza scorrimento viscoso. La certificazione secondo lo standard AS9100 e i test non distruttivi al 100% restringono la cerchia dei fornitori, conferendo ai produttori storici un maggiore potere di determinazione dei prezzi. Al di fuori del settore aerospaziale, le aree di crescita includono le viti autofilettanti per i moduli batteria dei veicoli elettrici e i prigionieri di grande diametro per i monopali eolici offshore, entrambi i quali richiedono tolleranze ristrette e metallurgia tracciabile.
Per applicazione: l'automazione alimenta la ripresa dei macchinari industriali
Il settore automobilistico ha guidato la spesa con il 33.47% del fatturato del 2025, ma i macchinari industriali e la robotica sono destinati a registrare il tasso di crescita annuo composto (CAGR) più rapido, pari al 5.66%, fino al 2031. I robot collaborativi necessitano di micro-elementi di fissaggio con diametro inferiore a 2 mm, posizionati con una precisione di ±10 µm, superiore a quella della tradizionale formatura a freddo. Componenti in acciaio inossidabile e titanio certificati ISO 13485 entrano nelle linee di produzione di dispositivi medici, dove la tracciabilità è obbligatoria. Gli impianti di produzione di celle per batterie utilizzano viti a coppia controllata che mantengono il precarico attraverso migliaia di cicli termici, aumentando il valore unitario anche a fronte di una diminuzione del numero di pezzi prodotti.
La domanda nel settore automobilistico si sta spostando verso bulloni con coppia di snervamento rivestiti in zinco-nichel o verso geometrie che resistono a cicli di batteria da -40 °C a +85 °C. Gli elementi di fissaggio per l'edilizia sono soggetti ad aggiornamenti delle normative antisismiche e antivento che ora specificano una resistenza massima di 200 ksi. Gli ordini del settore aerospaziale, sebbene di volume inferiore, offrono i margini più elevati in base alle verifiche AS9100 e tempi di consegna di 52 settimane. I produttori di elettrodomestici adottano sempre più spesso bottoni automatici in plastica e viti autofilettanti per uno smontaggio senza attrezzi e conforme alla direttiva RAEE, mentre i settori idraulico e HVAC rimangono fedeli all'ottone resistente alla dezincificazione. Industria mineraria, ferroviaria e agricola completano la lunga coda di utenti finali che dipendono ancora da bulloni in lega di acciaio ad alta resistenza trattati con rivestimenti anticorrosivi per impieghi gravosi.

Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per canale di vendita: OEM dominanti, aftermarket in crescita con l'era delle infrastrutture
Nel 2025, i clienti OEM rappresentavano il 69.23% del mercato dei dispositivi di fissaggio industriali, poiché case automobilistiche, costruttori di aeromobili e costruttori di macchinari hanno stipulato contratti pluriennali che includono servizi di kitting e inventario in conto vendita. Stanley Engineered Fastening, Bossard Smart Factory Logistics e i programmi on-site di Fastenal mirano tutti a ridurre gli interventi in linea e il fabbisogno di capitale circolante. La pianificazione digitale, i contenitori con codice a barre e il rifornimento predittivo aiutano gli OEM a evitare costose interruzioni dell'assemblaggio.
Si prevede che i ricavi del mercato aftermarket e delle attività di manutenzione e riparazione aumenteranno a un CAGR del 4.69% fino al 2031, a causa dell'invecchiamento di ponti, turbine eoliche e impianti chimici. La norma AISC 360-22 richiede controlli del pretensionamento dei bulloni ogni 24 mesi nelle zone sismiche, alimentando le vendite ricorrenti di componenti strutturali. Gli operatori di turbine eoliche programmano la sostituzione dei bulloni delle flange ogni 5 anni e gli ammodernamenti per i ponti più vecchi ora richiedono bulloni ad alta resistenza anziché rivetti. I distributori stanno rispondendo con distributori automatici e servizi di e-commerce in giornata, mentre piattaforme come meviy supply custom di MISUMI eseguono consegne entro 48 ore. Con la maturazione delle risorse infrastrutturali, la quota del mercato aftermarket dovrebbe ampliarsi, anche se gli ordini OEM continuano a rappresentare il volume di riferimento nel mercato dei dispositivi di fissaggio industriali.
Analisi geografica
Mercato dei fissaggi industriali nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico ha generato il 38.64% del fatturato del mercato dei dispositivi di fissaggio industriali, grazie al sostegno della produzione di veicoli elettrici e delle esportazioni di elettronica in Cina. Il bilancio indiano 2025-26 ha stanziato 11.11 miliardi di rupie (132 miliardi di dollari) per progetti infrastrutturali, alimentando la domanda di bulloni ad alta resistenza per ponti e ferrovie. Il Giappone ora impone l'utilizzo di bulloni a frizione JIS B1186 per le torri di altezza superiore a 60 metri, mentre le navi metaniere sudcoreane stanno rilanciando il consumo di acciaio inossidabile di grado marino.
Mercato dei dispositivi di fissaggio industriali in Nord America ed Europa
Il Nord America e l'Europa, pur essendo mature, beneficiano di una spinta derivante dall'aumento dell'eolico offshore e del settore aerospaziale. La capacità dell'eolico offshore si dirige verso i 441 GW entro il 2034, con ogni fondazione monopalo che necessita di montanti M36-M72 lunghi oltre 1 m. L'Inflation Reduction Act statunitense mantiene a ritmo sostenuto la costruzione di impianti per le energie rinnovabili e le specifiche AISC 358-22 stimolano gli interventi di adeguamento in zone sismiche. Gli stabilimenti automobilistici tedeschi utilizzano bulloni di alta qualità per evitare le formalità burocratiche UKCA post-Brexit sulle importazioni.
Mercato dei dispositivi di fissaggio industriali in Medio Oriente e Sud America
Il Medio Oriente guida la crescita con un CAGR del 5.26% fino al 2031. I progetti Vision 2030 da 1.3 trilioni di dollari dell'Arabia Saudita e quelli legacy dell'Expo degli Emirati Arabi Uniti richiedono hardware resistente alla corrosione per i megaprogetti costieri. Africa e Sud America seguono gli stimoli infrastrutturali, con il Brasile che ha concluso concessioni per 12.7 miliardi di dollari e la Nuova Capitale Amministrativa dell'Egitto che richiede bulloni di ancoraggio zincati. La volatilità politica e valutaria modera gli impegni della catena di approvvigionamento, ma lascia spazio al potenziale post-vendita per i retrofit.

Ottieni analisi su importanti mercati geografici
Scarica PDF
Panorama competitivo
La concentrazione del mercato è moderata: i primi 10 operatori controllano circa il 35-40% del fatturato globale. Stanley Black and Decker integra lo stampaggio a freddo con gli utensili di installazione per assicurarsi contratti nel settore automobilistico, mentre Illinois Tool Works integra i programmi per l'edilizia e l'automotive su rivestimenti e sistemi di qualità condivisi. L'acquisizione di CAM da 1.8 miliardi di dollari da parte di Howmet Aerospace aggiunge capacità di lavorazione meccanica che integra la forgiatura di titanio e superleghe.
I modelli di servizio digitale differenziano i distributori. Il rifornimento predittivo di Fastenal ha fatto crescere il fatturato di FMI Technology dell'11.1% su base annua, mentre la Smart Factory Logistics di Bossard installa contenitori pick-to-light sulle linee di produzione dei clienti. Innovatori di nicchia come Layana conquistano quote di mercato nel settore dei micro-fissaggi, con sensori e impianti medicali. I costi di certificazione secondo AS9100 e IATF 16949, che costano tra i 15,000 e i 50,000 dollari all'anno, scoraggiano i piccoli entranti e incoraggiano il consolidamento.
I produttori stanno sempre più bloccando le forniture di materie prime o passando ai gradi duplex, poiché i prezzi volatili del nichel continuano a esercitare pressioni sui margini dell'acciaio inossidabile. Questa tendenza evidenzia l'importanza della copertura delle materie prime per il mantenimento della redditività. Allo stesso tempo, la carenza di titanio sta costringendo gli OEM ad adottare strategie di doppio approvvigionamento, collaborando con più acciaierie regionali, il che sta creando opportunità di crescita per attori affermati come ATI e produttori indiani emergenti. I fornitori che offrono una combinazione di laboratori metallurgici, controlli non distruttivi (NDT) e servizi avanzati di gestione digitale dell'inventario sono ben posizionati per assicurarsi un vantaggio competitivo nei segmenti di mercato premium.
Leader del settore dei fissaggi industriali
Acumen tecnologie globali
Corporazione Arconico
Gruppo LISI
Nifco Inc.
Società Hilti
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Dicembre 2025: Howmet Aerospace completa l'acquisto di Consolidated Aerospace Manufacturing per 1.8 miliardi di dollari, aggiungendo 485-495 milioni di dollari di potenziale fatturato nel 2026.
- Dicembre 2025: Clarendon Specialty Fasteners acquista Swift Aerospace, ampliando il suo inventario aerospaziale nel Nord America.
- Ottobre 2025: Linamar acquisisce lo stabilimento di Lipsia di GF Casting Solutions per 45 milioni di euro (50.9 milioni di dollari).
- Agosto 2025: Boeing ha firmato un accordo a lungo termine per la fornitura di billette di titanio con ATI per ridurre i tempi di consegna di 52 settimane.
Ambito del rapporto sul mercato globale degli elementi di fissaggio industriali
Il rapporto sul mercato dei dispositivi di fissaggio industriali è segmentato per materia prima (metallo e plastica), prodotto (dispositivi di fissaggio con filettatura esterna, dispositivi di fissaggio con filettatura interna, dispositivi di fissaggio senza filettatura, dispositivi di fissaggio per applicazioni aerospaziali), applicazione (settore automobilistico, aerospaziale e della difesa, edilizia e costruzioni, macchinari industriali e robotica, elettrodomestici ed elettronica, prodotti idraulici e HVAC, altre applicazioni), canale di vendita (OEM e aftermarket/MRO) e area geografica (Nord America, Europa, Asia Pacifico, Medio Oriente, Africa, Sud America). Le previsioni di mercato sono fornite in termini di valore (USD).
Per materia prima
| Metallo | Acciaio al carbonio |
| Acciaio legato | |
| Acciaio inossidabile | |
| Non ferrosi | |
| Plastica | Nylon |
| policarbonato | |
| PVC e altre materie plastiche |
Per prodotto
| Elementi di fissaggio filettati esternamente | bulloni |
| Viti | |
| Studs | |
| Elementi di fissaggio filettati internamente | Frutta secca |
| Inserti | |
| Elementi di fissaggio non filettati | Rivetti |
| Rondelle | |
| Spilli e clip | |
| Elementi di fissaggio di grado aerospaziale | Elementi di fissaggio in titanio |
| Elementi di fissaggio in superlega |
Per Applicazione
| Automotive |
| Aerospazio e Difesa |
| Edilizia e costruzione |
| Macchinari industriali e robotica |
| Elettrodomestici ed Elettronica |
| Prodotti idraulici e HVAC |
| Altre applicazioni |
Per canale di vendita
| OEM |
| Aftermarket / MRO |
Per geografia
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Italia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Medio Oriente | Emirati Arabi Uniti |
| Arabia Saudita | ||
| Turchia | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Egitto | ||
| Resto d'Africa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Per materia prima | Metallo | Acciaio al carbonio | |
| Acciaio legato | |||
| Acciaio inossidabile | |||
| Non ferrosi | |||
| Plastica | Nylon | ||
| policarbonato | |||
| PVC e altre materie plastiche | |||
| Per prodotto | Elementi di fissaggio filettati esternamente | bulloni | |
| Viti | |||
| Studs | |||
| Elementi di fissaggio filettati internamente | Frutta secca | ||
| Inserti | |||
| Elementi di fissaggio non filettati | Rivetti | ||
| Rondelle | |||
| Spilli e clip | |||
| Elementi di fissaggio di grado aerospaziale | Elementi di fissaggio in titanio | ||
| Elementi di fissaggio in superlega | |||
| Per Applicazione | Automotive | ||
| Aerospazio e Difesa | |||
| Edilizia e costruzione | |||
| Macchinari industriali e robotica | |||
| Elettrodomestici ed Elettronica | |||
| Prodotti idraulici e HVAC | |||
| Altre applicazioni | |||
| Per canale di vendita | OEM | ||
| Aftermarket / MRO | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Europa | Regno Unito | ||
| Germania | |||
| Francia | |||
| Italia | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| Giappone | |||
| India | |||
| Corea del Sud | |||
| Resto dell'Asia-Pacifico | |||
| Medio Oriente & Africa | Medio Oriente | Emirati Arabi Uniti | |
| Arabia Saudita | |||
| Turchia | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Egitto | |||
| Resto d'Africa | |||
| Sud America | Brasile | ||
| Argentina | |||
| Resto del Sud America | |||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del mercato degli elementi di fissaggio industriali entro il 2031?
Si prevede che il settore raggiungerà i 113.33 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 4.23% a partire dal 2026.
Quale applicazione crescerà più rapidamente entro il 2031?
Si prevede che il settore dei macchinari industriali e della robotica crescerà a un tasso annuo del 5.66%, trainato dai micro-elementi di precisione per le apparecchiature di automazione.
Perché gli elementi di fissaggio di qualità aerospaziale stanno superando i bulloni di base?
L'aumento della produzione di aeromobili e la localizzazione della catena di fornitura della difesa stimolano la domanda di elementi di fissaggio in titanio e superleghe, che hanno prezzi elevati.
In che modo le normative antisismiche incidono sulla richiesta di elementi di fissaggio nell'edilizia?
Gli standard AISC e giapponesi aggiornati richiedono bulloni pretensionati fino a 200 ksi, incrementando la domanda di hardware strutturale certificato ad alta resistenza.
Quali sfide devono affrontare i piccoli produttori di elementi di fissaggio nelle catene di fornitura del settore aerospaziale?
I costi della certificazione AS9100, che possono arrivare fino a 50,000 USD, e gli audit che durano da 3 a 15 mesi, creano barriere, favorendo i produttori più grandi e verticalmente integrati.


